D
 +9
亞朵:燒錢換增長,零售神話還能撐多久?
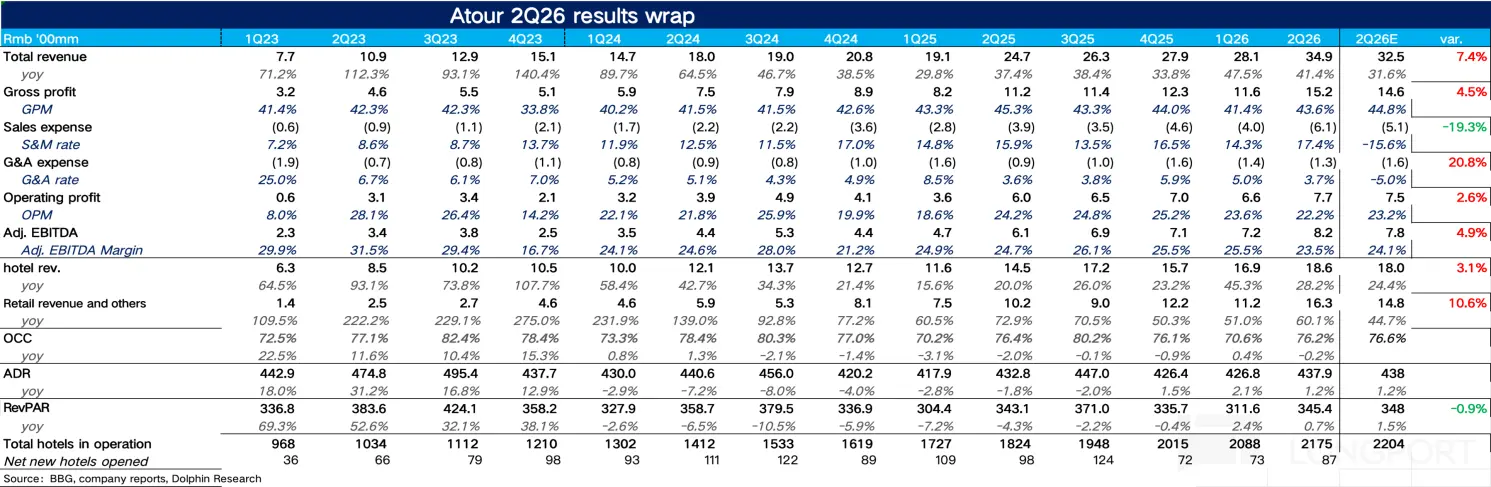
北京時間 2026 年 8 月 20 日美股盤前,亞朵(ATAT)發佈了 2026 年 2 季度財報,雖然整體收入超預期,公司也把全年收入指引從此前的 +24%-28% 進一步上調到 +30%,但受到零售業務的拖累,利潤端的釋放不及預期。$亞朵(ATAT.US) 具體要點如下:1、RevPAR 環比有所下滑。從最核心的經營指標每間可售房收入(RevPAR)看,二季度亞朵 RevPAR 為 345.4 元/晚、同比增長 0.7%...
+9
北京時間 2026 年 8 月 20 日美股盤前,亞朵(ATAT)發佈了 2026 年 2 季度財報,雖然整體收入超預期,公司也把全年收入指引從此前的 +24%-28% 進一步上調到 +30%,但受到零售業務的拖累,利潤端的釋放不及預期。$亞朵(ATAT.US) 具體要點如下:1、RevPAR 環比有所下滑。從最核心的經營指標每間可售房收入(RevPAR)看,二季度亞朵 RevPAR 為 345.4 元/晚、同比增長 0.7%...
+9零售收入 15.75 億元、同比增 63.2%,全年零售收入增速指引上調至 40%,但二季度 RevPAR 僅為去年同期的 100.7%、成熟店回落至 97%,同時全年淨利率受收入結構變化與有效税率上升拖累仍將同比小幅下滑。
以下為海豚君整理的亞朵 FY26Q1 的財報電話會紀要,財報解讀請移步《亞朵:酒店回血,零售狂飆,酒店界 “小清新” 熬出頭了?》$亞朵(ATAT.US)一、財報核心信息回顧 1. 股東回報:宣佈 2026 年首次現金分紅約 7200 萬美元,約佔上一財年淨利潤的 31%;自去年啓動回購以來,累計回購金額已超 1 億美元...
上篇我們分析了亞朵差異化切入中高端賽道,通過服務制勝的酒店業務以及依託於酒店業務近年來快速爆發的 “第二成長曲線”——零售業務,那麼站在當前,亞朵的成長性如何?怎麼看待當前亞朵的投資價值?我們繼續探討:
在中國酒店業的紅海里,亞朵是一個讓競爭對手既眼紅又看不懂的存在。論規模,它幹不過華住錦江;論奢華,它又夠不上萬豪希爾頓。表面上看,亞朵卡在了一個最尷尬的中高端夾縫中。按理説,這種定位最容易高不成低不就。
但 2024 年在行業陷入價格戰 + 關店潮的低迷期,亞朵卻以 50% 以上的營收增長,70% 以上的利潤增長逆勢突圍,成為行業唯一的高增長標杆。這個讓競爭對手眼紅又費解的品牌,究竟靠什麼在夾縫中撕開增長口子?其 “住宿 + 零售” 雙輪驅動模式,又藏着怎樣顛覆行業的底層邏輯?這次,海豚君就帶大家來研究下亞朵的商業模式到底有何不同。

