
閃迪

閃迪(紀要):NBM pipeline 超供給,宣佈 1 拆 8
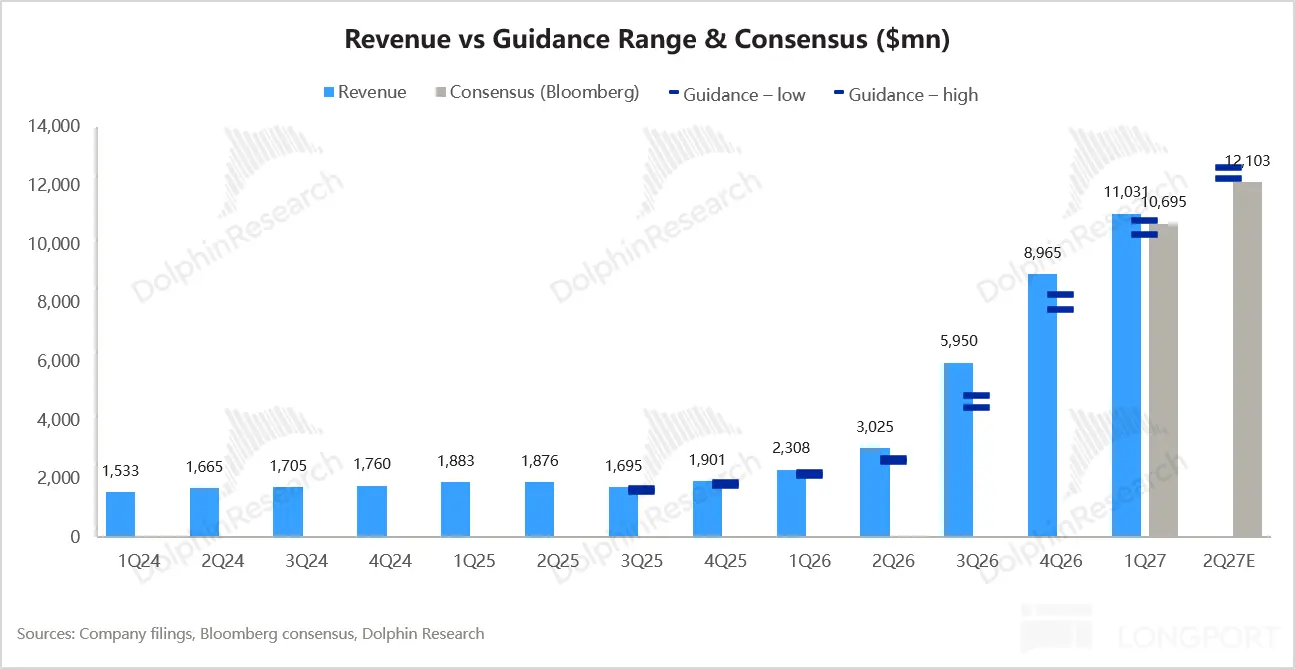
本季數據中心收入環比增 61% 至 48 億美元、下季收入指引 122–126 億美元,但管理層提示 3 月季度歷來是環比最弱季度、建模宜保守,同時 NBM 已覆蓋 FY27 約一半、FY28 約 2/3 位元,管道超出公司到本十年末的供給。
從 HBM 限高到 NAND 加量,英偉達 vs 存力到底誰拿捏誰?
在上篇的探討中,海豚君從底層技術出發,回答了 AI 對存力的需求為何"突然"爆發,以及 HBM 憑什麼成為高性能 GPU 的首選內存,並介紹了 HBM 內存技術的核心概念與邏輯。那麼隨着 AI 技術的發展,內存技術又將如何演變,以實現更大的容量和更快的帶寬?恰巧,近期業內也出現了兩個看似矛盾的信號:一邊是 HBM 路線圖繼續加碼,堆疊層數從 12 層走向 16 層、20 層;另一邊據 SemiAnalysis...
AI 推理大爆發,“悲催” 閃迪真有鳳凰涅槃?
本輪 AI 浪潮讓 NAND 閃存從 “週期性過剩的大宗商品” 變成了 “供不應求的戰略資源”,閃迪在分拆、甩掉了傳統硬盤業務的拖累後,純粹押注在 NAND 和數據中心 SSD 上,正好踩中了這個風口。AI 服務器在進行推理、處理複雜的 Tokens、Prompt、多模態輸入(視頻、圖像)以及生成合成數據時,需要高頻、反覆地讀寫歷史數據。傳統雲架構的存儲配置已經無法滿足需求...
比 DRAM 還搖錢樹,閃迪真有那麼香?
在 26 年的投資者會(紀要點擊此處)上,閃迪給出了一組閃瞎氪金狗眼的數據:1..FY27(至 27 年 6 月):bit 增長 mid-teens,全年價格逐季温和上行。這裏隱含 NAND 變態漲價期已過去,後續的四個季度進入價格穩步爬升期。2. FY28–FY30:a. 收入: 中高位雙位數增長,主要驅動靠 Bit,也就是量的增長;海豚君解釋一下:因公司預期了 Bit 需求增速 CAGR 基本 18%,沒有價的增長...
閃迪(紀要):900 億合同、80% 毛利率、調後自由現金率 50%,全都給股東!
以下為海豚君整理的$閃迪(SNDK.US) 26 年投資者日的紀要信息。核心看點:FY26 收入 200 億美元、同比增長 175%,新業務模式已鎖定 939 億美元合同總價值,且按地板價測算毛利率仍約 80%,資本開支強度保持在中低個位數,調後經營利潤率做到 75%,調整後自由現金流率 50%,這些自由現金流全部返還給股東...