
D
前日 12:47
AI 推理大爆發,“悲催” 閃迪真有鳳凰涅槃?
 我是 LongbridgeAI,我可以總結文章信息。
本輪 AI 浪潮讓 NAND 閃存從 “週期性過剩的大宗商品” 變成了 “供不應求的戰略資源”,閃迪在分拆、甩掉了傳統硬盤業務的拖累後,純粹押注在 NAND 和數據中心 SSD 上,正好踩中了這個風口。
AI 服務器在進行推理、處理複雜的 Tokens、Prompt、多模態輸入(視頻、圖像)以及生成合成數據時,需要高頻、反覆地讀寫歷史數據。傳統雲架構的存儲配置已經無法滿足需求,現在的 AI 服務器單節點對 NAND 閃存的消耗量呈指數級增長。
在訓練為主導的階段,各家廠商更多重心在比拼算力方面;而進入推理階段時,“AI 基礎設施=XPU+ 存儲 + 連接”,算力重要性削弱的同時,更注重存儲和連接領域的需求。
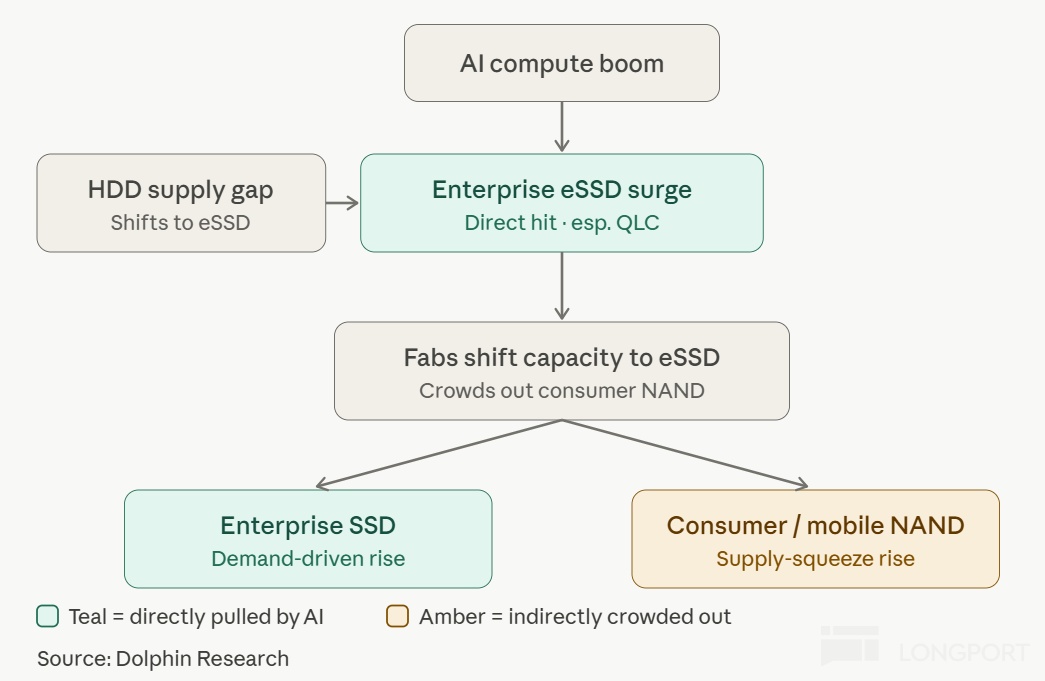
AI 基建是如何影響 NAND 整體行業需求的呢?實際上 AI 數據中心並不是需要全部的 NAND 產品,主要需求集中在企業級 SSD 上。在當前 Agentic AI 及大推理時代,AI 最需要的是超大容量的企業級 QLC SSD 和高帶寬、低延遲的 PCIe 5.0/6.0 SSD。
在下游大型 CSP 們拿着高溢價和長期訂單來搶購企業級 SSD 的情況下,存儲廠商將原本用於生產手機和 PC 的產能,大比例調整去生產 AI 企業級產品,“供給端的擠壓” 間接影響了整體 NAND 領域的供需格局,帶動 NAND 整體的週期上行。
在 NAND 市場上,主要玩家有三星、海力士、美光、閃迪等,而其中閃迪是最為純粹的一個。三大原廠的重心仍在 DRAM 及 HBM 領域,閃迪在甩掉傳統硬盤之後,全部聚焦於 NAND 閃存市場,將完全受益於本輪 NAND 的行業面 “升温”。
對於閃迪公司,海豚君在本文中主要圍繞三個問題展開:①閃迪與西數的關係;②閃迪與鎧俠的合作;③$閃迪(SNDK.US) 的 NAND 技術在行業面怎麼樣。後續閃迪公司的業績表現及估值定價將放在下篇文章中,歡迎繼續關注。
在技術策略上,閃迪不 “死磕” 層數,主攻 “橫向微縮” 實現行業最高位密度;率先量產 CBA 鍵合架構以提升性能能效;並聯合首推針對 AI 推理的 HBF(高帶寬閃存)技術,綜合技術依然在 NAND 廠商中處於相對領先的第一梯隊。
在 AI 大模型推理引爆超大容量企業級 QLC SSD 強勁需求的情況下,閃迪憑藉與鎧俠延長至 2034 年的穩固產能保障、“純血 NAND” 的高業績彈性和 HBF 的潛在機會,公司將繼續享受 AI 基建帶來的增長紅利。
海豚君對閃迪(SNDK.O)的具體分析,詳見下文:
一、閃迪與西數:十年之癢,“分開” 兩利
首先我們來看,閃迪是一家怎麼樣的公司?閃迪(Sandisk)雖然上市不久,但其實是存儲行業中的 “老炮”。閃迪創立於 1988 年,是閃存技術的開創者之一,在 2016 年被西部數據以 160 億美元左右的價格進行併購。
由於 HDD 和 NAND 兩類產品的成長性及發展邏輯有明顯的不同,會讓公司整體受到市場性的 “低估折價” 影響。2023 年 10 月,西部數據宣佈計劃將其閃存業務分拆至以閃迪公司名義成立的新上市公司,西部數據則專營硬盤業務,並在 2025 年 2 月重新實現 “單獨” 上市。
在當時分拆的時候,西部數據保留了閃迪 19.9% 的股份,至 2025 年 6 月已經減持至 5% 左右。由於西部數據在當時收購閃迪的時候,合計借了 180 億美元左右的併購貸款,近十年公司一直承受着 “高額債務” 的重壓。
在閃迪股價持續走高的情況下,西部數據也打算將手中的 “閃迪股票” 變現,從而減輕公司的債務壓力。在 2026 年 2 月的公告中提到:西部數據計劃將持有的 750 萬股閃迪股票全部處置,這大約能減少 30 多億美元的債務。
在 750 萬股的處置中,西部數據一共分了兩步走:
①通過 “債轉股並在二級市場公開發售” 的方式處置了 582 萬股。具體流程是 “先借了一筆過橋資金->用過橋資金把所有高級票價贖回->債轉股->銀行轉手賣出”;
②用 “股換股” 的方式處置了剩餘的 169 萬股。具體操作是 “把閃迪股票換成自己的股票,再把 “換來的 480 萬股” 註銷掉”。
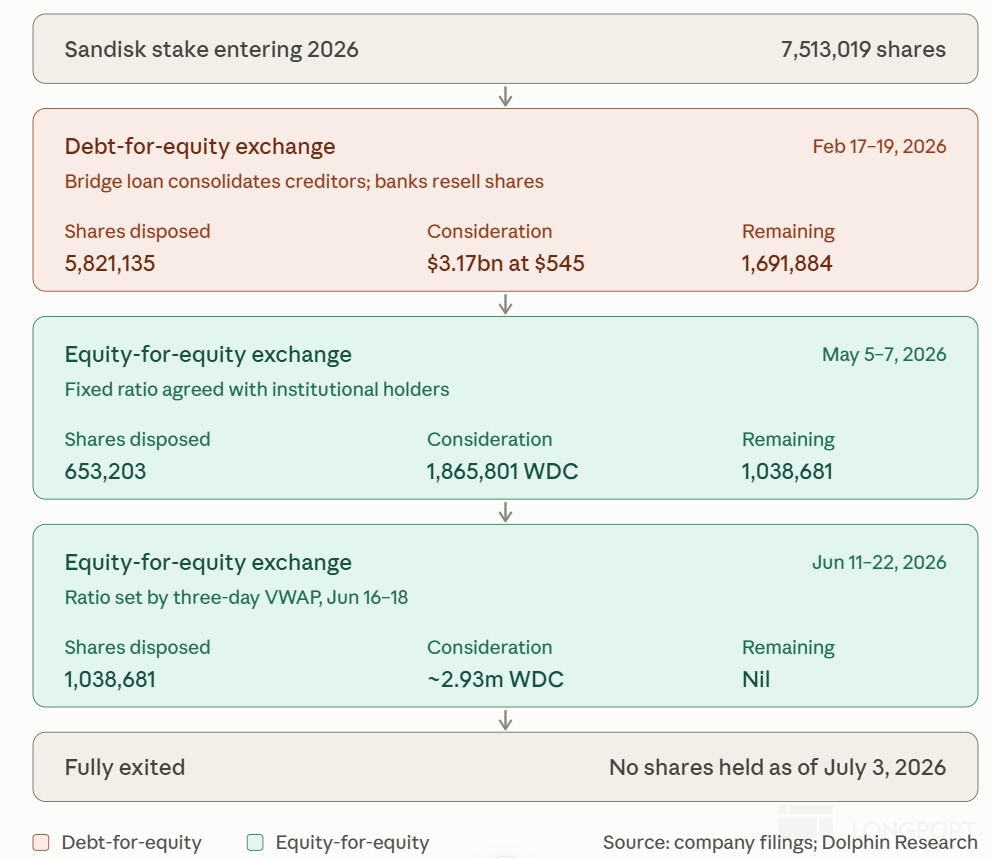
通過以上的操作,西部數據將閃迪進行 “分拆剝離”,其實對雙方都是有利的:①西部數據在減輕債務壓力的同時,更能聚焦在 HDD 領域;②閃迪成為一家完全獨立的 NAND 閃存和固態硬盤公司。雙方在股權上 “徹底脱鈎”,閃迪擁有獨立的主導權,不用再兼顧 HDD。
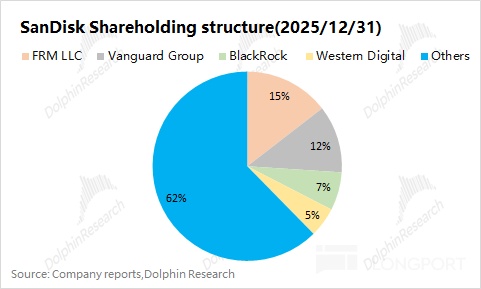
截止至 2025 年末,西部數據依然是閃迪的大股東之一。而隨着西部數據清空閃迪股票之後,閃迪將成為由華爾街機構所控制的獨立科技公司,公司大股東主要是富達投資、先鋒基金、貝萊德等機構,西數的 “拋壓” 已經消化掉了。
二、閃迪 + 鎧俠:20 多年的持續合作
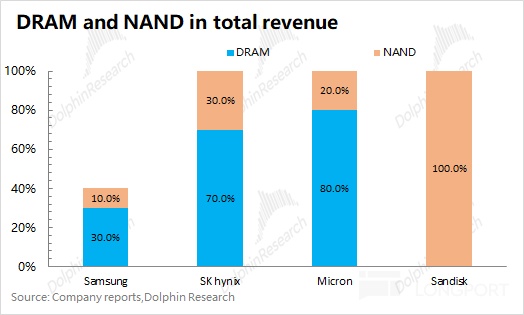
相比於美光等廠商,閃迪的產品更為 “單一”,公司收入全部來自於 NAND 領域。本輪 AI 浪潮的關注度一開始集中在 HBM 領域,閃迪在那時候並未受益。而當存儲週期開始轉向 NAND 的情況下,“all in NAND” 的閃迪表現也是更具彈性的。
從行業面來看,當前 NAND 行業出貨量主要來自於三星、海力士和美光三大原廠,而鎧俠(Kioxia)和閃迪緊隨着這三家,大致佔有 15% 左右的市場份額。
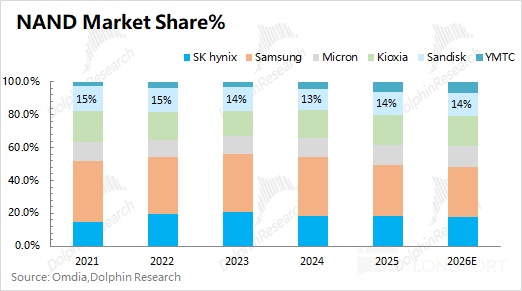
閃迪和鎧俠的市場份額長期以來都是比較接近的,而這裏需要理解的是,閃迪的產能基本都來源於日本合資工廠,與鎧俠平分晶圓產能(大致是 4:6 的關係)。
雖然東芝(鎧俠前身)發明了 NAND,但缺乏大規模商用化的資金和系統集成經驗;而閃迪則擁有相關技術和市場渠道。因此,雙方在 2000 年左右決定在日本四日市合作建立晶圓廠:
①共同出資:購買半導體制造設備(光刻機等),分擔重資產風險;
②研發共享:在同一實驗室研發 BiCS 架構(die 之前的環節是共研的),技術成果共享。而在 die 之後的環節,兩家公司是通過自研構成差異化;
③產能分配:平分晶圓產能,各自拿走大約一半左右的晶圓(前道產能),獨立銷售。
閃迪與鎧俠的合作關係是相當穩固的,中間經歷了閃迪的收購及獨立、東芝存儲的更名,而雙方的合作協議都並未中斷。獨立後的閃迪,在 2026 年 1 月宣佈將原定於 2029 年到期的合資協議再次延長至 2034 年 12 月 31 日,保障了雙方合作的持續性。
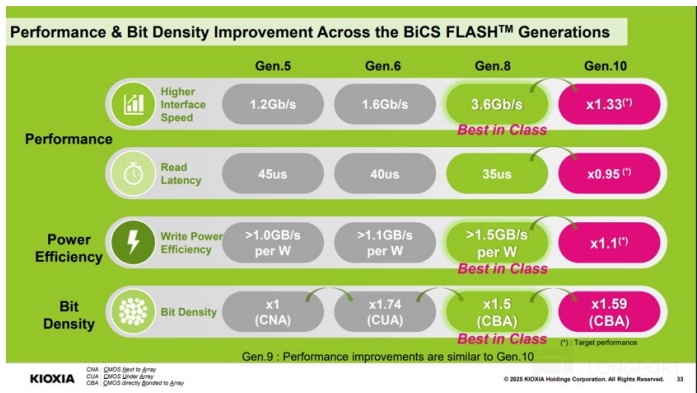
兩家公司在同一天宣佈 2026 年 7 月 BiCS10 工程樣片送樣,規格完全一致——332 層、1Tb TLC、密度超過 29 Gb/mm²,較 BiCS8 提升 59%,接口速度 4.8Gb/s(+33%),沿用 8 代引入的 CBA 與 OPS 技術。
當前閃迪的 NAND 晶圓基本都來自於日本的兩個大型基地:①四日市基地,世界上規模最大的閃存生產基地,擁有 Fab3 至 Fab7 等多座工廠;②北上基地,新興的增量基地,擁有 K1 和剛剛投入運營的 K2 工廠。
鎧俠在 8 月 27 日宣佈已啓動北上工廠 Fab3 的場地平整及相關準備工作,廠址在 Fab2 以南,目標 2029 財年投產,用於擴產先進 BiCS FLASH。
兩家公司在同日宣佈 2032 年前(在延長後的合作協議之內)在日本投資超過 310 億美元(約 5 萬億日元),前提是獲得政府支持,市場預計 K3 約佔其中 1.8 萬億日元(約 113 億美元)。
三、NAND 的堆疊技術能力及經濟性
當 NAND 產品從 2D 進階到 3D 的時候,這已經不單單是製程的比拼,更重要的是層數的疊加。3D NAND 的容量提升,不再依賴於製程微縮,而可以通過增加堆疊層數的方式來實現,從而跳出了製程的 “死衚衕”。
NAND 堆疊層數的增加,能直接帶來存儲密度的提高,這意味着用少量的資本開支也能實現 NAND 供應量的提升。因而各家廠商的層數進展,也能體現在 NAND 領域的產品能力。
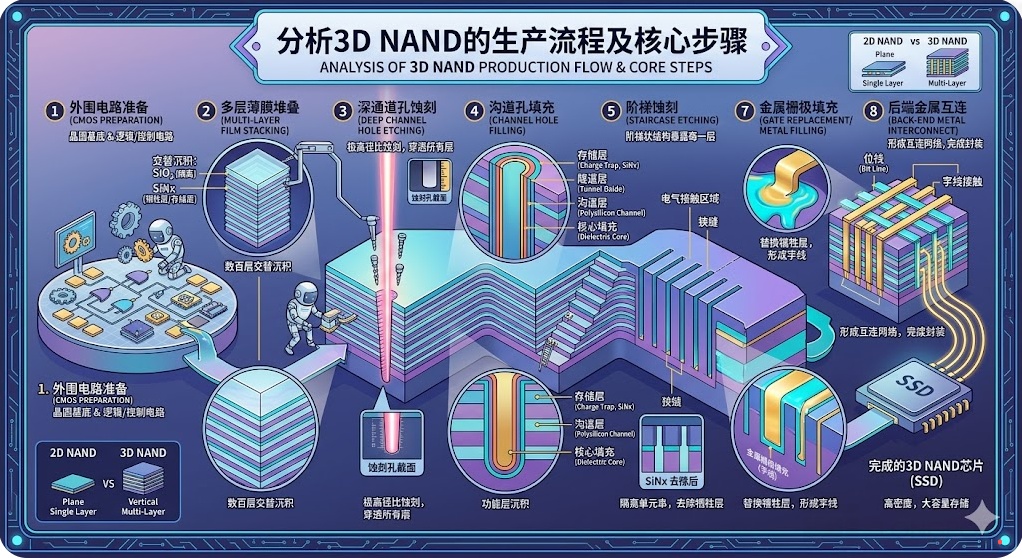
a)堆疊技術選擇
在堆疊層數不斷增加的情況下,其中最大的技術難點在於深通道孔蝕刻:具體就是在 200-300 層膜層中,垂直打出數十億個直徑幾十納米的孔。
當單層刻蝕到 200-300 層的情況下,基本接近於極限。這就好比用一根細針,精準地刺穿幾百張紙,中途不能斷、不能歪,並且到底部的孔徑還不能變細。
在進入 200 層級以上時,美光、三星等廠商基本採用雙堆棧的方式。具體是,“先沉積 100-120 層材料,先進行第一次深孔刻蝕;再沉積第二組 100-120 層材料,進行第二次刻蝕。
在進一步向 300 層邁進的時候,三星和海力士選擇了兩種不同的方式:
①三星:計劃通過材料的改進,繼續用雙堆棧的方式來實現更高的層數增加。由於堆棧次數越少,生產步驟也會越少,理論上能實現更高的良率和成本優勢。但是三星 V9QLC(286 層)在此前因設計問題導致量產受阻,在 300 層以上級別略有落後。
②海力士:考慮到繼續採用雙堆棧的方式,風險明顯增加(即單次刻蝕需要 150 層以上)。因而海力士率先轉向三堆棧的方式(如 100+110+111),需要進行三次沉積和三次刻蝕,並且將每段進行通道孔互連(即嚴絲合縫的對準)。
目前三星 V9 還在堅持 “雙堆疊”,海力士及閃迪都轉入了 “三堆疊”,而三星下一代的 V10 也已經確認了將轉為 “三堆疊” 的形式。
b)3D NAND 層數堆疊的經濟性
當堆疊層數從 200 層級(232 層)提升至 300 層級(321 層),這在物理層數增加的同時,也會使單元尺寸在水平方向進一步微縮以及外圍電路架構的優化,帶動單片晶圓的位密度提升 50% 左右。
換句話説,如果一家工廠將原有產線從 200 層級提升至 300 層級。即使晶圓投入量不變,存儲產品的總產能理論上也能增加一半。
由於通過層數增加就能實現產能的提升,因而 NAND 廠商往往會選擇利用現有產線進行升級改造,這相比於新建產線的投資小了很多很多。其中新建廠房和基礎設施全部省掉,只是在設備端替換和追加與新節點相關的部分設備(沉積、刻蝕、鍵合等),估算升級產線的成本將是新建的 1/3 左右。
另一方面,隨着工序增加的情況(單層堆疊->雙堆疊->三堆疊),其中需要的化學氣相沉積(CVD)、清洗等流程次數也將增多,這也會直接增加單片晶圓的製造成本。
結合市場情況來預估,從 200 層級提升至 300 層級,產能有望提升 50% 左右,成本端的增加 30% 左右,平攤到單 GB 存儲成本能下降 10-20%。從經濟性的角度看,各家廠商會優先選擇增加層數堆疊的方式來擴產。
四、NAND 各家的技術進展及對比
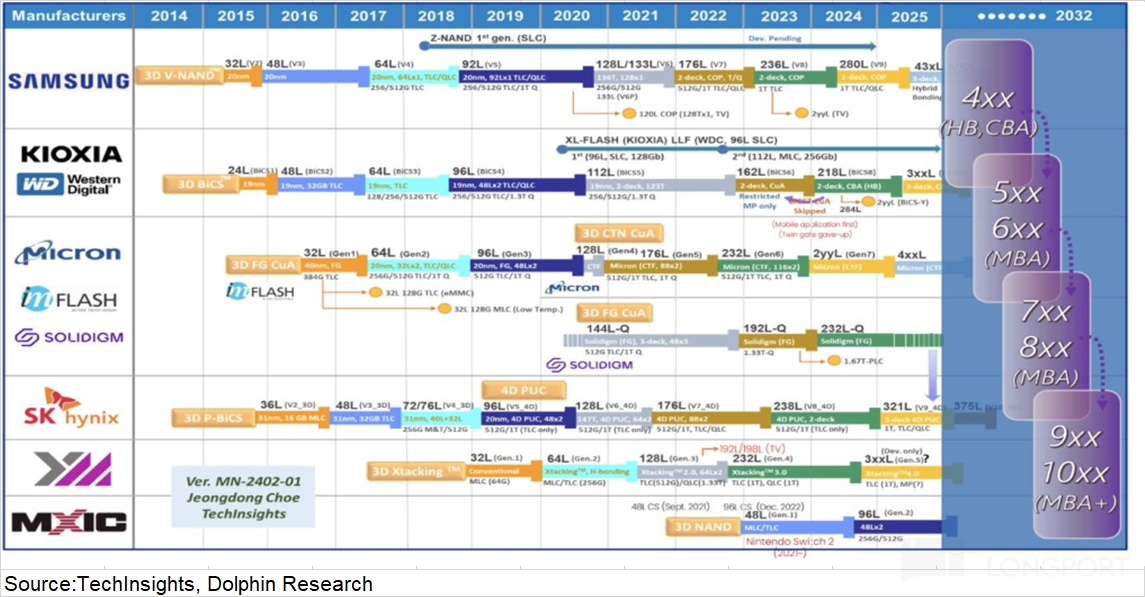
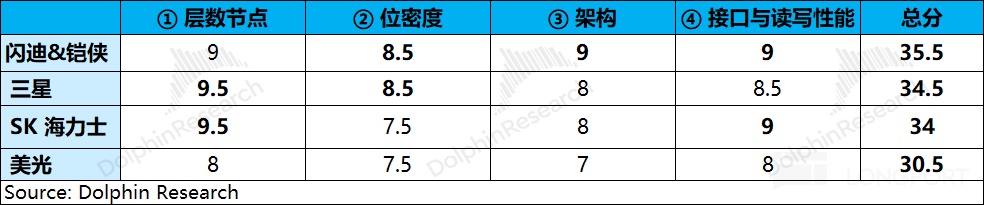
對於各家 NAND 產品的技術表現如何,其實是有幾個維度來比較的,包括層數節點、位密度(Gb/mm²)、架構(CBA 鍵合/單元類型)、接口與讀寫性能等。
NAND 的技術迭代路徑,主要也是從層數堆疊、位密度、架構及工藝改進、單位存儲數量等方面展開。至於閃迪的選擇,並沒有去 “死磕” 層數,而是先將重心主要放在橫向縮放、率先引入 CBA 技術並研發 HBF 產品方向,尤其是在單層上做多孔的密度,從而實現 “單位面積能存更大的容量”。
a)層數節點
在 NAND 市場中,海力士在層數堆疊領域是目前最為領先的。海力士公司的 321 層 QLC NAND SSD 在 2026 年 4 月開始量產交付,是全球首款進入量產交付階段的 300 層以上的 QLC 產品(用了三堆棧的技術)。
其餘幾家(三星、美光、鎧俠與閃迪)在堆疊領域的進展相近,其中按目前主力量產節點來看,321(海力士)> 286(三星)> 276(美光)> 218(閃迪/鎧俠)。
①三星:V9 QLC(286 層)因為設計瑕疵推遲量產,在經歷 “返工” 後實現量產爬坡。公司把平澤 P1 原本跑 6~8 代的舊線改造成 V9,同時在平澤 P4 PH1 和西安擴線,目前 V9 佔比提升至一半以上。
三星公司在 2026 年 8 月首發第 10 代 BV-NAND (V10),層數突破 400 層,公司後來承認將在這個產品中也轉向 “三堆棧” 的方式。
②美光:G9 NAND (276 層) 是 2024 年發佈的,至今 2 年過去了依然是公司出貨主力。美光當前把重心轉移至 DRAM 領域,NAND 進展有點偏慢,市場預計公司的下一代 NAND(可能是 G10)在 2027 年下半年才會量產;
③閃迪&鎧俠:現在的主力產品是 BiCS8 (218 層),BiCS10(332 層)從 2026 年 7 月開始工程送樣,下一代 BiCS11 已進入開發。
閃迪和鎧俠由於共用工廠,兩家公司是用同一顆 die,比如都是基於 BiCS8 或 BiCS10,但兩家公司都通過自研控制器和相關固件,實現產品上的差異。
b)位密度(Gb/mm²)
雖然堆疊層數仍相對落後,但閃迪&鎧俠的面密度是最高的。這是因為閃迪和鎧俠的路線圖的核心是,通過 “存儲孔” 密度提升和更緊密的單元封裝來增加每片晶圓比特數,而不是簡單堆層數——因為層數直接推高建廠資本開支和工藝複雜度。
BiCS 架構中具有“橫向微縮”的特性。具體來看,就是 “把層做薄” 和 “把孔做密”,從而實現在同樣的面積裏塞入更多的存儲位(即減少公攤面積)。這同樣帶來的問題是,在做薄的同時,會增加 “電荷干擾” 和 “讀寫壽命及可靠性” 的風險。
基於此,閃迪&鎧俠的策略是,“將 BiCS9 面向於 AI PC 與手機領域,而 BiCS10 面向於 AI 推理與企業級”。其中 BiCS9 就是在 BiCS8 的基礎上的小迭代,僅僅是微增了層數(218 層->230 層)。
由於各家產品的精確面密度(Gb/mm²)都未直接披露,結合市場預期,推測各家的面密度大致為:閃迪&鎧俠 BiCS10(>29)>三星 V9/V10(28)>美光 G9(21)>海力士 Gen9(20)。
c)架構(CBA 鍵合/單元類型)
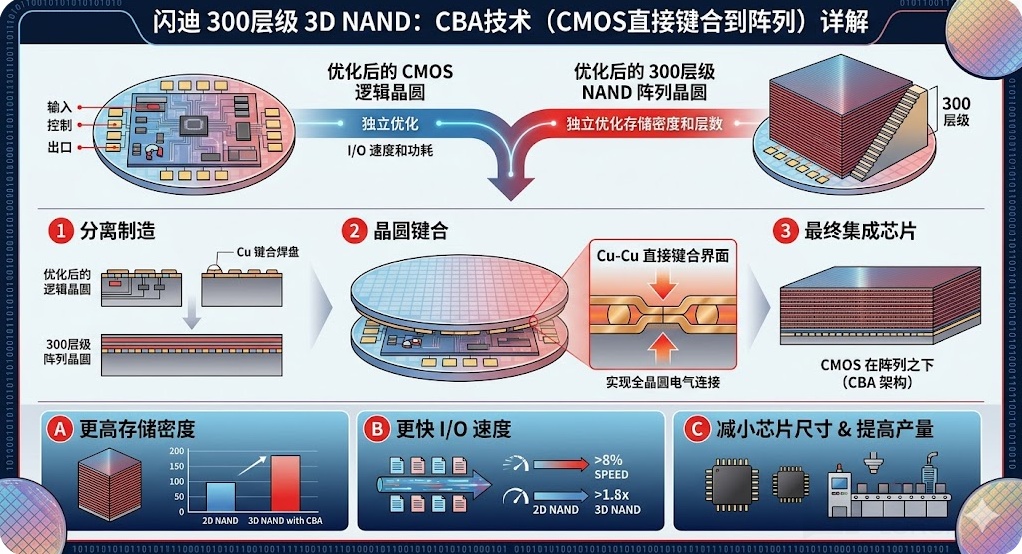
①CBA:在 CBA 方面閃迪&鎧俠是架構維度的先發者,率先在 BiCS8(2024 年)中量產 CBA(CMOS Bonded to Array)架構——將邏輯晶圓與存儲陣列晶圓分開製造、各自最優工藝,再通過 Cu-Cu 混合鍵合貼合,實現更高存儲密度、更快 I/O、更小芯片尺寸,這也是後續 HBF 的基礎。
三星和海力士在 2026 年才開始使用 CBA 鍵合,而美光至今還沒使用,預計後續也將在 300 層 + 的級別中開始引入。
CBA 的方式能實現更高的效率,控制電路(讀寫速度)不需要受高温的影響,而存儲單元在沒有電路佔空間的情況下,可以疊得更密集,這樣也能讓層高進一步得以壓縮。
②單元類型:QLC(4bit/cell)是企業級大容量主流——閃迪 BiCS8 配 “UltraQLC” 2Tb 大 die;海力士推出 321 層 QLC;閃迪規劃 TLC(3bit/cell)主打性能、QLC 主打容量的產品結構(BiCS9 用於 1TB TLC die),並明確不會採用 PLC(5bit/cell),繼續靠 CBA+ 平面微縮提升性能與能效。
TLC、QLC 和 PLC 就是指一個單元(房間裏)對應着放置幾個電子,雖然從 TLC(3 個)->QLC(4 個)->PLC(5 個)的單位存儲容量是大幅增加,但由於電子數的增加,也會影響到 NAND 的使用壽命。
d)接口與讀寫性能(數據傳輸速率)
從當前披露的三家廠商的接口速率來看,整體都相對接近。當前主流產品的數據傳輸速率普遍在 3.2-3.6Gbps,而至於下一代產品的數據傳輸速率有望提升至 4.8-5.6Gbps。
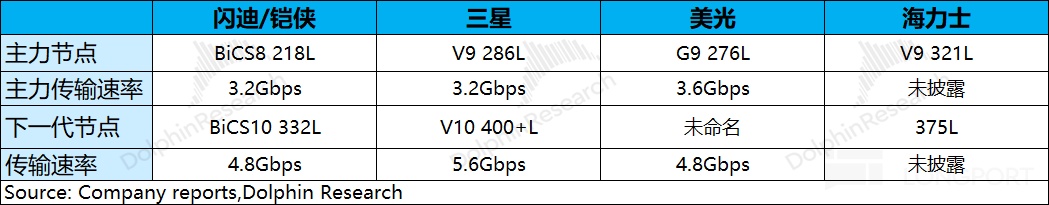
實際上目前的接口陣營分為 Toggle DDR 和 ONFI 兩類,其中閃迪&鎧俠、三星是選用的 Toggle DDR,而美光和海力士則是 ONFI 陣營,速率檔位設置略有差異。
三星在 V9 中依然用了 Toggle 5.1 接口,而閃迪/鎧俠相對激進,在 BiSC9 中已經採用了 CBA+Toggle DDR6.0,主要針對於高性能客户端與企業級 SSD(含 AI 負載)。
HBF(高帶寬閃存)是最大的接口變量,由 SK 海力士與閃迪在 FMS 2026 聯合首披露規範:有兩種堆疊配置(8-Hi 與 16-Hi die),容量上限是 512GB。第一代產品目標約 1.6 TB/s、微秒級延遲、HBM 容量的 8–16 倍,介於 HBM 與 NVMe SSD(7–14GB/s)之間。
傳統的 NAND 一般都是掛在 SSD 控制器之後,通過 PCIe 的方式連到 CPU。而 HBM 之所以快,是因為 “距離短、接口寬”,直接緊貼 GPU。而 HBF 就是將這套封裝級接口直接給 NAND 用上,使得 HBF 能獲得 “HBM 級的讀取帶寬 +8-16 倍於 HBM 的容量”。
值得注意的是,由於物理特性的區別,HBF 的隨機讀取的延遲約為 10us(HBM 為 10-100ns),大約差了 100-1000 倍。HBF 並不會完全替代 HBM,只是在 HBM 與 SSD 之間新添加了一層,更適用於密集推理場景——權重和大型上下文可以預取,單次讀慢沒關係,只要並行度夠高。
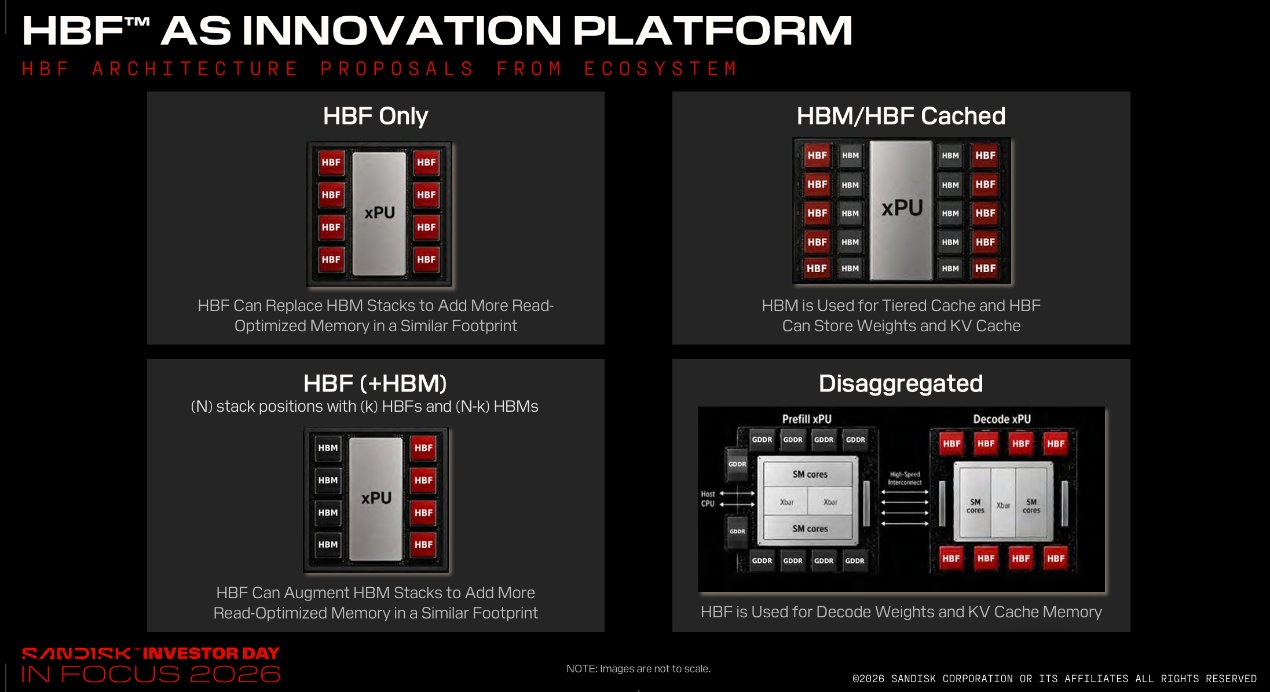
閃迪的 HBF 進展:首顆 HBF die 已流片,首批推理產品樣品預計 2027 年(CY27)交付
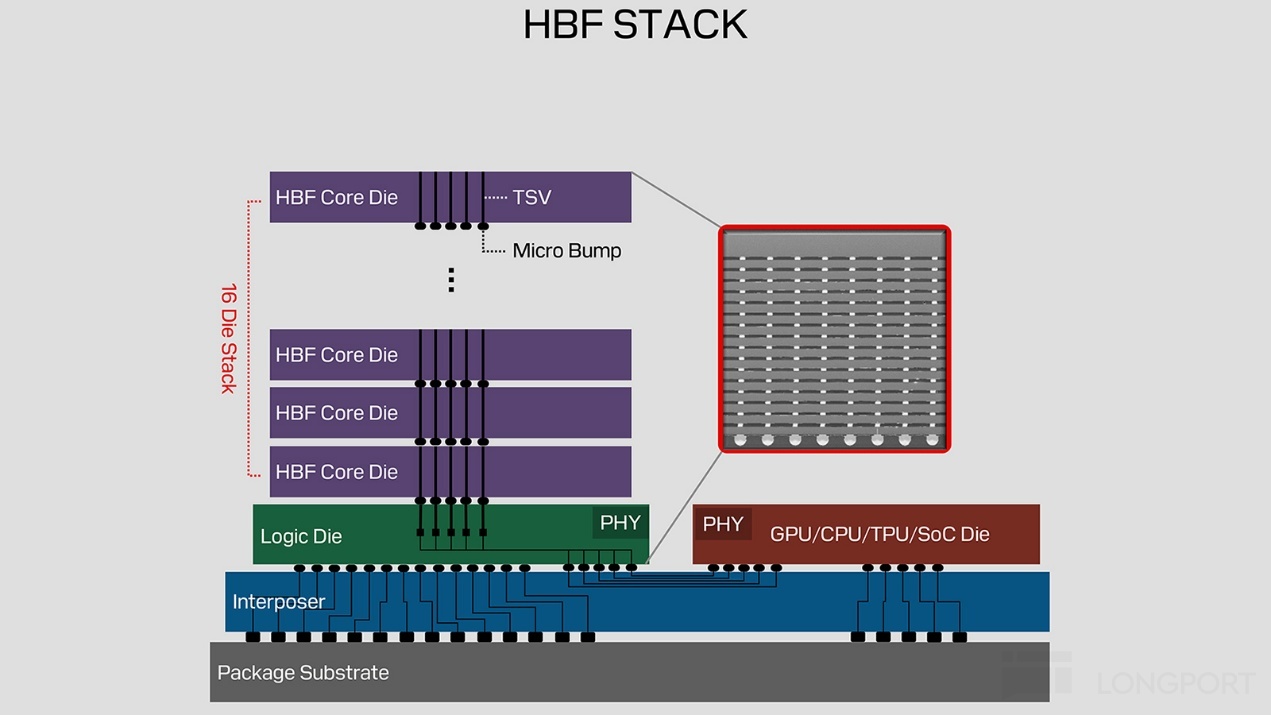
閃迪給出的 HBF 四種部署形態
① 替代型:純 HBF。在相近的封裝面積內,把 HBM 堆疊位全部換成 HBF,權重和 KV cache 都放在 HBF 裏。容量優勢最大化(同等帶寬下 8–16 倍容量),但沒有 HBM 做緩衝,也沒有寫入緩衝,是四種裏對 NAND 寫入壽命最敏感的一種(每生成一個 token 產生的 KV 都直接砸在 NAND 上)。
注:編程和擦除要靠高壓把電子打穿隧穿氧化層,每一次都會在氧化層裏留下陷阱電荷,累積到一定程度 cell 就再也關不住電荷了
② 緩存型:HBM/HBF Cached。HBM 退到前端做低延遲緩存層,權重和 KV cache 都存在 HBF。相對純 HBF 降低了 HBF 的訪問頻次,但只要 KV 數據最終落在 HBF 上,寫入約束依然存在。
③ 增配型:HBF+HBM 混搭。HBF 佔據 xPU 周邊的一部分堆疊位,剩下的仍然是 HBM,兩者分工。這是門檻最低的一種——不要求加速器廠商放棄 HBM 就能把 HBF 塞進插槽,所以也最可能是第一代產品的落地形態。權重放 HBF、KV cache 留在 HBM。
④ 解耦型:Disaggregated。HBF 從計算單元旁邊挪開、獨立成池,存放 decode 階段的權重和 KV cache,旁邊配一個較小的 HBM 層做緩存。由於 HBF 大概率不會整體替代 HBM,有機會催生 AI 推理的解耦式架構——HBF 聯盟裏已經有谷歌、Meta、SK 海力士和 Tenstorrent 都在推這個方向。
綜合以上 4 個主要維度來看,閃迪的整體技術仍相對領先,主要體現在位密度、CBA 技術和接口等方面(含 HBF)。閃迪公司原本在層數上稍顯落後,但隨着BiCS10 的量產也緊跟上了第一梯隊的步伐。
海力士和三星也已經開始引入 CBA 鍵合技術,至於美光的重心仍在 DRAM 領域,對 NAND 的關注度相對較低,因而在 NAND 的技術進展方面是相對偏慢的。
海豚君在本文中主要圍繞閃迪與西部的關係、與鎧俠的合作、以及 NAND 技術的情況展開,而在下文中將主要圍繞於公司的業務進展及估值定價展開,歡迎關注並閲讀。
<本文結束>
海豚君關於閃迪公司相關歷史文章回溯:
2026 年 8 月 17 日熱評《比 DRAM 還搖錢樹,閃迪真有那麼香?》
2026 年 8 月 14 日電話會《閃迪(紀要):900 億合同、80% 毛利率、調後自由現金率 50%,全都給股東!》
本文的風險披露與聲明:海豚君免責聲明及一般披露


本文版權歸屬於原作者/機構。
以上內容僅代表作者個人觀點,不代表平台立場。本內容僅供投資參考,不應被視為投資建議。如您對平台提供的內容服務有任何疑問或建議,請聯繫我們。