
D
8月11日 中午12:07
騰訊音樂:慷慨回購,能買回 “小而美” 信仰嗎?
 我是 LongbridgeAI,我可以總結文章信息。
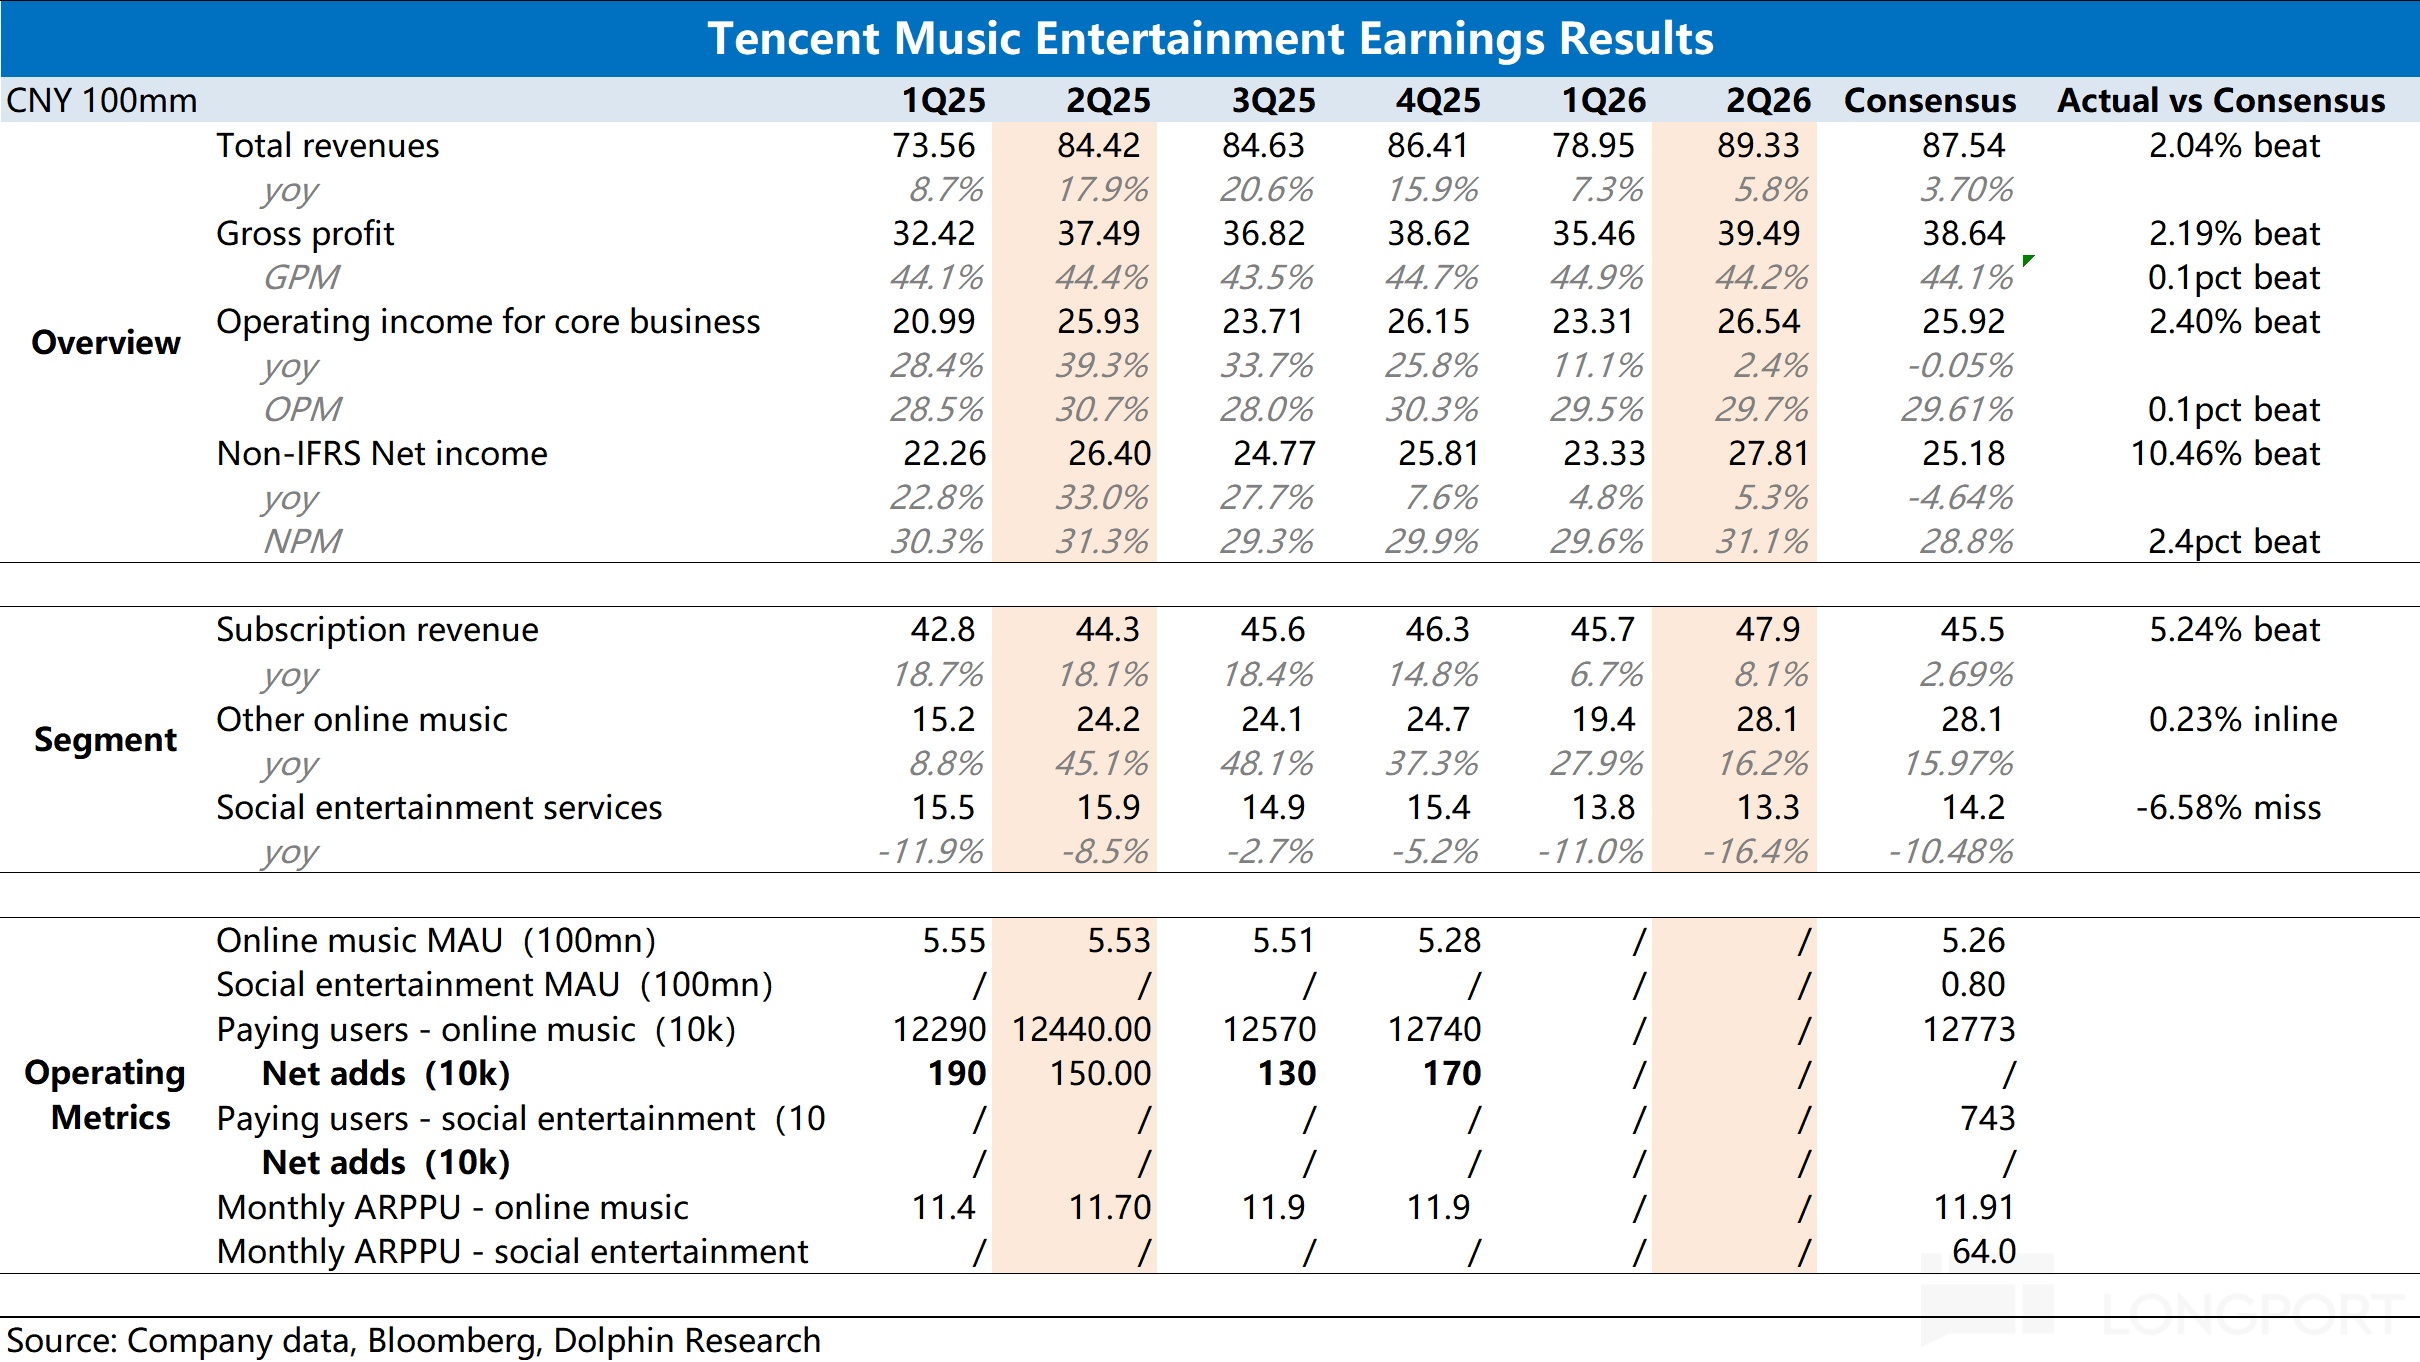
$騰訊音樂(TME.US) Q2 業績不算好,乍看超預期主要是合併了 1 個多月的喜馬拉雅業績,但彭博統計的一致預期值沒有完全體現這個變化(Q1 末多數機構預期在下半年合併,7 月中旬才有部分機構收到消息並上調預期)。
而海豚君剔除喜馬拉雅的貢獻,粗算下來 Q2 實際表現和 Q1 末管理層給的指引相比整體差不多、核心訂閲可能還略差,呈現的就是一個受到內外競爭夾擊下奮力掙扎的情況。
唯一欣慰是股東回報,這也是上季度海豚君認為超跌後可以蹲的催化。實際情況來看,Q2 回購很慷慨——原計劃一年花 9 億多美金,現在實際一個季度就花了 4 億。
具體來看:
1. 用户生態影響還未見拐點
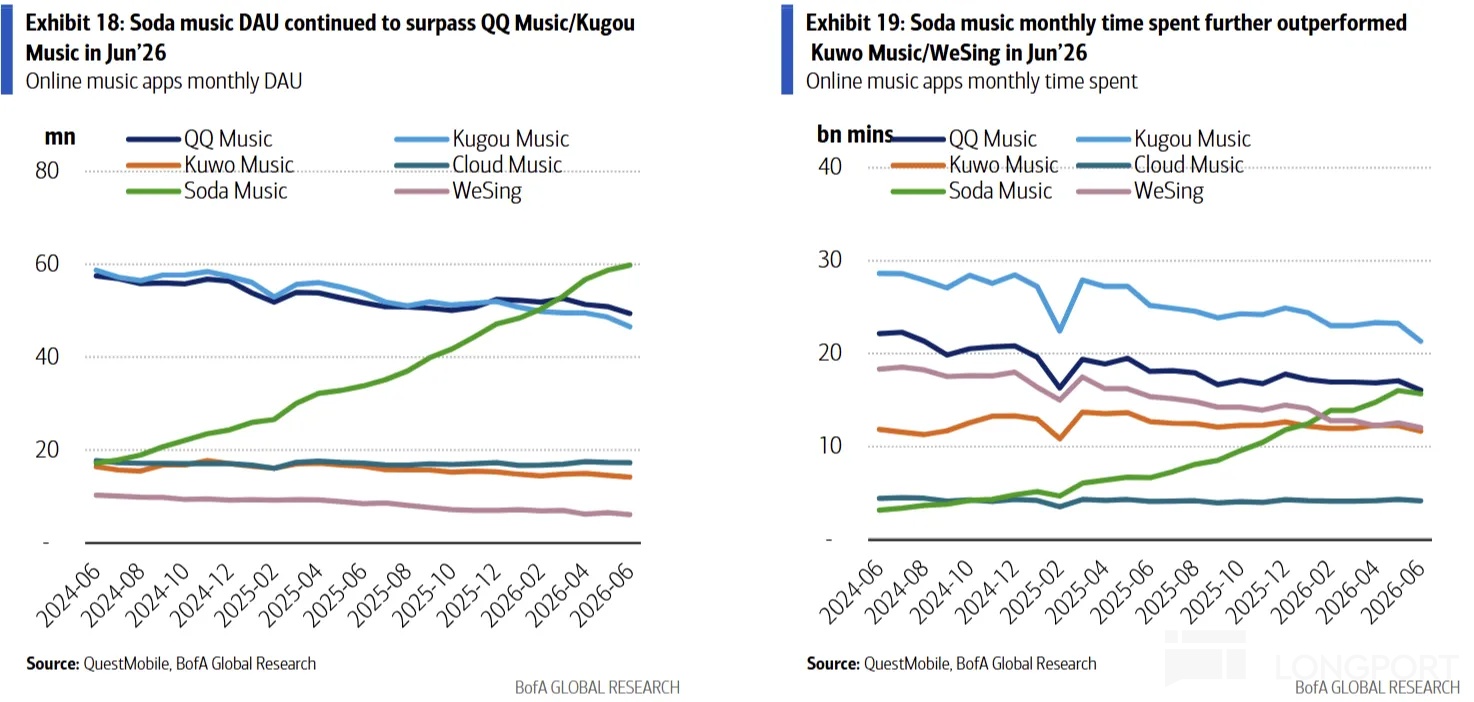
關於用户數據,今年開始公司不再披露。海豚君結合 Questmobile 的數據變動趨勢,以及訂閲收入的倒推計算,大概可以描摹出 Q1 的情況,僅供參考:
二季度 MAU 環比繼續下滑,其中核心用户圈層與汽水音樂重合度較高的酷狗音樂下滑最大,喜馬拉雅的初步合併暫時未能延緩被侵蝕勢頭,平台仍需做更多的融合創新動作。
2. 訂閲增長靠長音頻
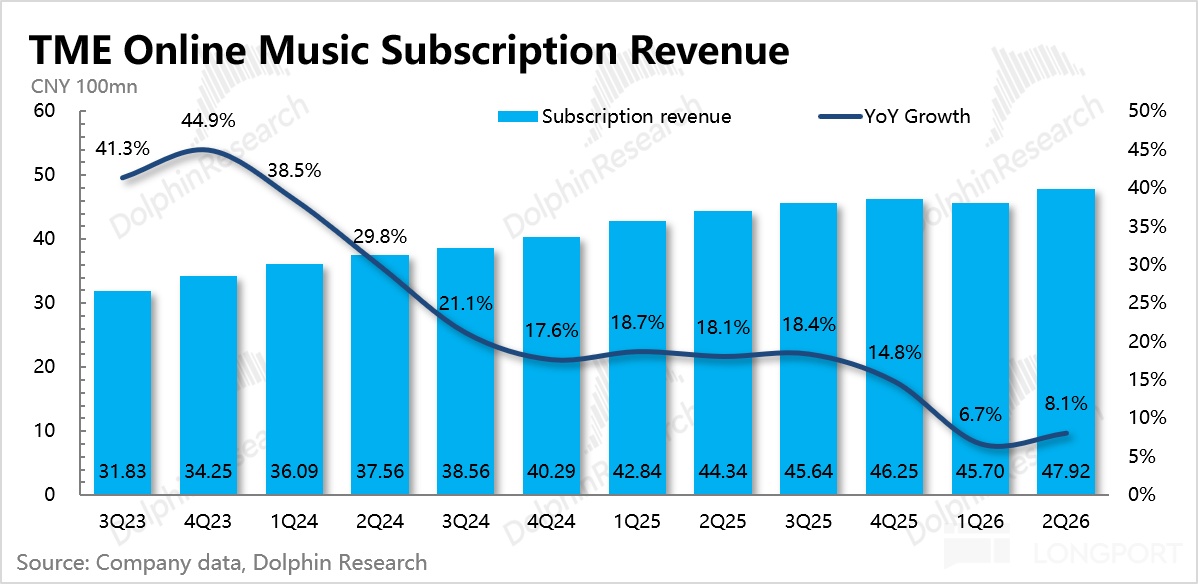
二季度訂閲收入增長 8%,如果把喜馬拉雅的 4 億收入,按照訂閲佔比 65% 的比重來剔除,那麼原音樂會員訂閲收入增長僅 2%。假設 ARPPU 同比下滑 2% 到 11.5 元的話,計算得訂閲人數淨增只有 60 萬,這基本是歷史最低值了。
3. 演唱會依舊火熱
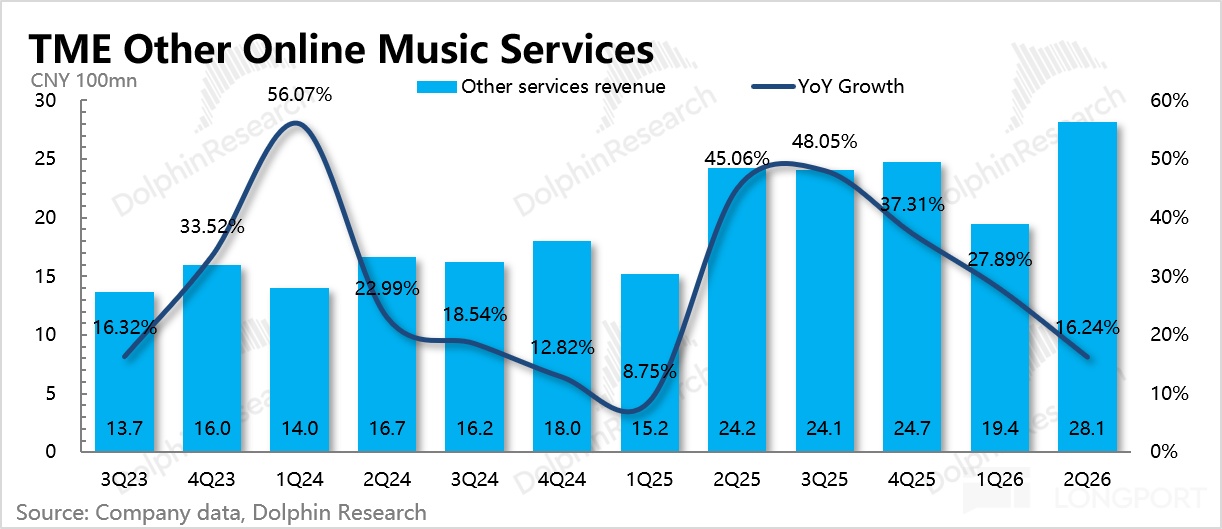
其他音樂收入(廣告 + 線下演唱會 + 數字專輯等)增長 16%,主要因高基數放緩。其中廣告收入可能受宏觀環境、汽水音樂影響較大。線下演唱會是主要增長拉動,這是騰訊音樂基於產業鏈佈局優勢帶來的業務新拓展。
4. 社交娛樂難築底
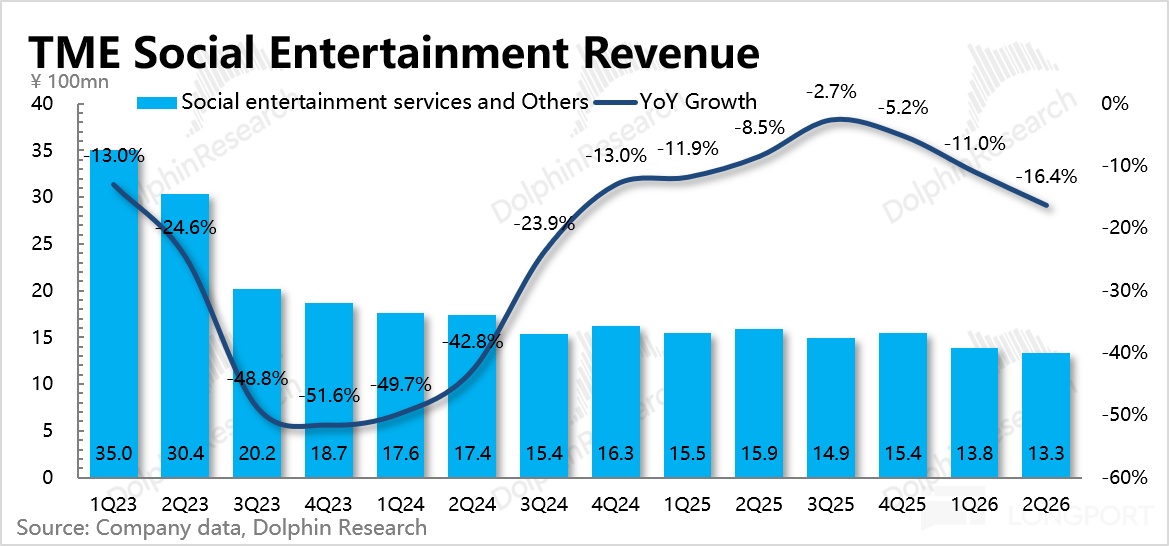
直播、K 歌等收入同比下滑 16%,直播整頓期後仍未見築底好轉,更可能是受到同類競品的競爭影響。
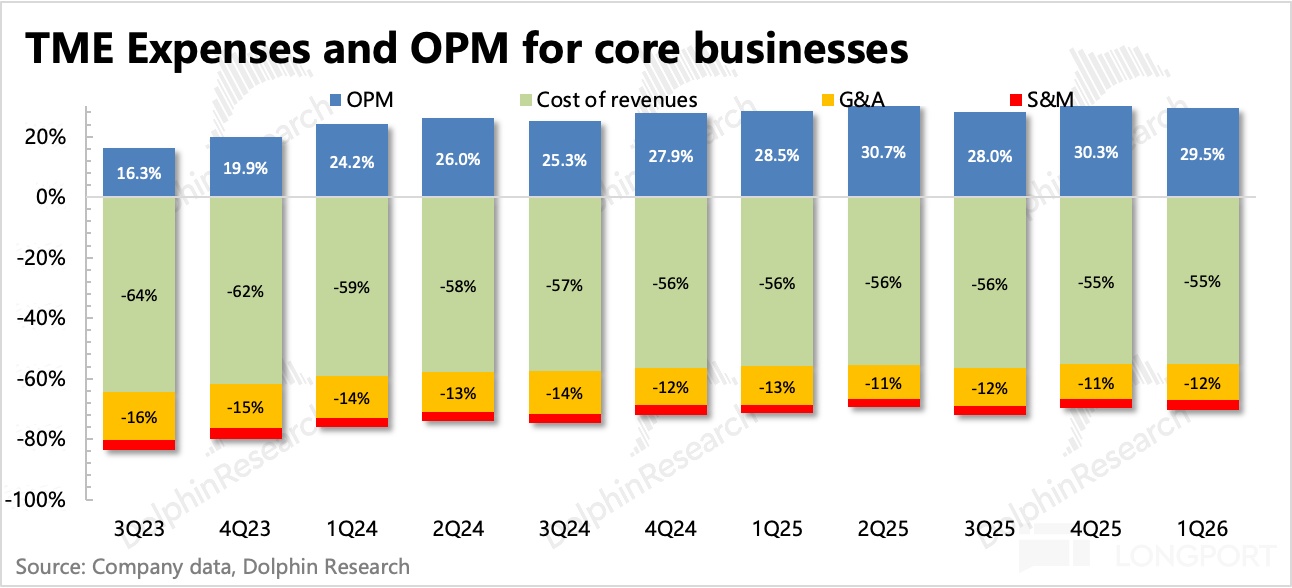
5. 盈利效率略有提升
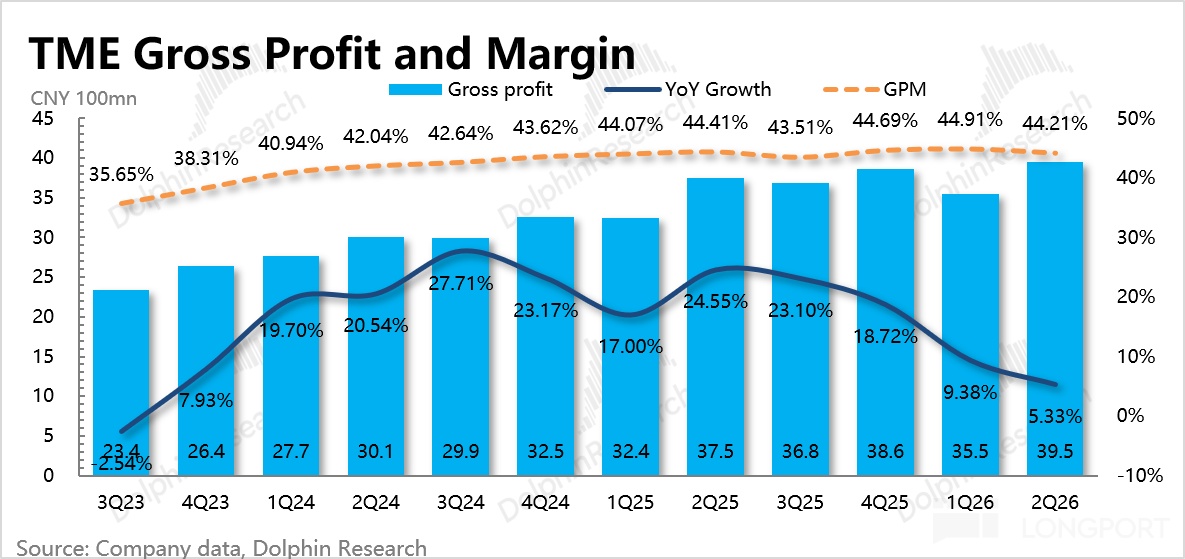
Q2 毛利率小幅下滑,主要體現的是線下演唱會的相對高成本,但收購喜馬拉雅對內容成本整體起到了優化作用。
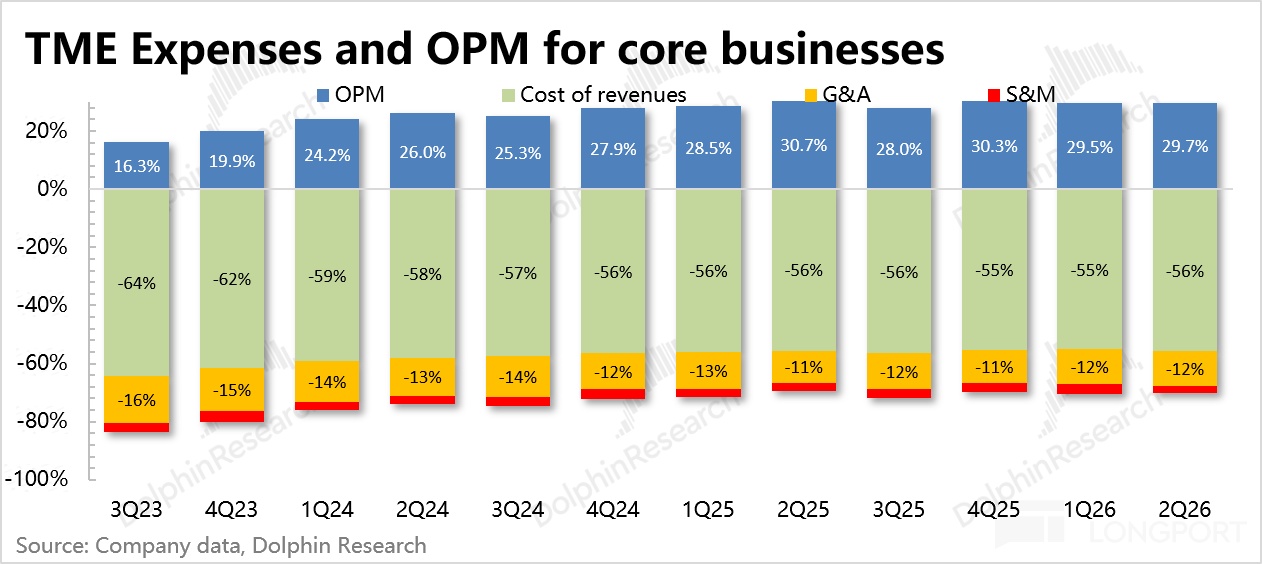
經營利潤率小幅提升,雖然合併喜馬拉雅產生了增量的無形資產攤銷費用,但銷售費用增長放緩,一方面是 Q1 已經多投放衝量(+36%yoy),另一方面長音頻的內容整合本身也能起到一些獲客效果。
6. 財報詳細數據一覽
海豚君觀點
雖然喜馬拉雅只並了一個多月的業績,但還是能多少掩蓋原音樂業務的一些問題。反過來也可以説,長音頻內容的擴充,仍然有利於增強騰訊音樂的壁壘,延緩競爭侵蝕影響。
總的來説,Q2 業績體現了競爭的持續性影響,騰訊音樂在用產業鏈優勢” 開拓線下娛樂 + 收購整合 “兩個辦法來自救。但目前競爭拐點尚不明確,目前騰訊音樂和喜馬拉雅雙方在平台功能、內容資源的整合上,還需要做更多的創新優化,以期能在用户端看到 1+1 大於 2 的效果。
不過,資產收購在成本端已經先一步看到優化,後續藉助騰訊音樂產業鏈佈局以及騰訊生態的助推,仍有希望看到更多的整合效果。
因此從投資角度而言,海豚君的觀點不變:
短期上,騰訊音樂的底部相對清晰(音樂音頻資產的基本價值 + 回購託底),但目前持續向上的彈性仍然有限(需要看後續的整合效果能否 1+1>2),穩妥的機會還是主要來源於超跌修復(從 8x P/E 向 10x P/E 的彈性空間)。
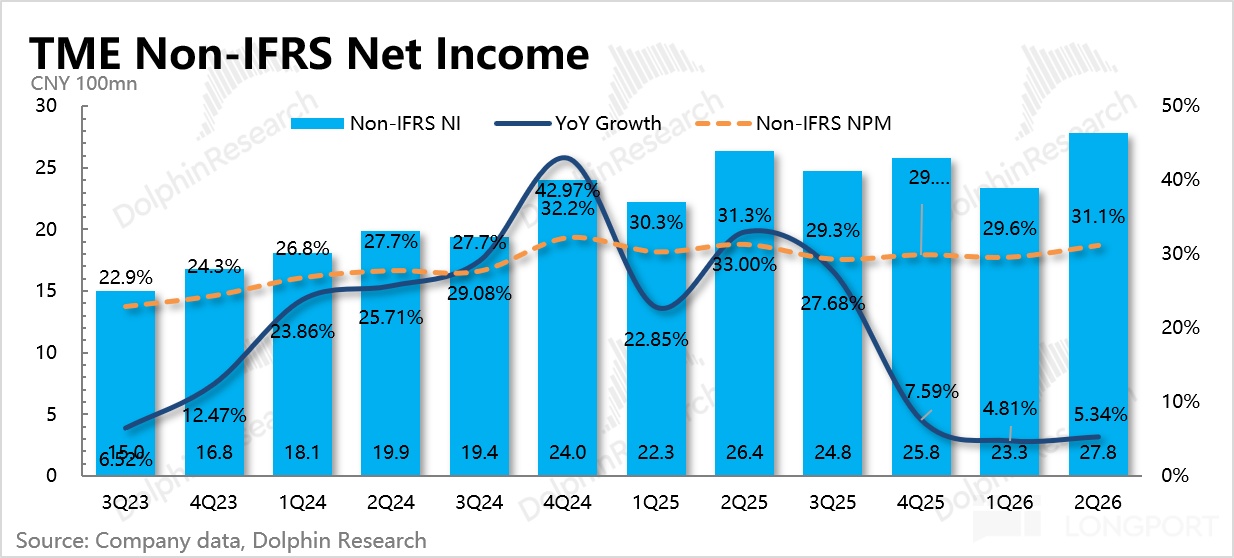
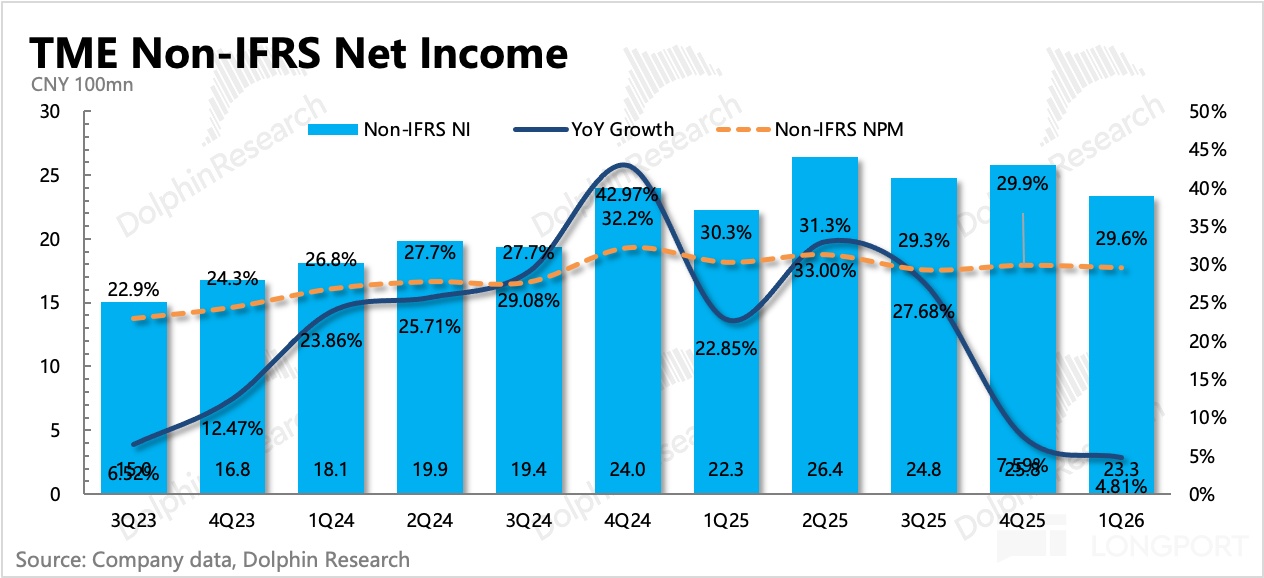
昨日收盤 153 億美金,對應 26 年 105 億元的經調利潤,P/E 為 10 倍,由於內生增速仍然在高個位數徘徊,因此我們認為這個估值並不算明顯的超跌。
而 “底部價值” 按照 8x P/E 算的 840 億人民幣、124 億美金,這樣一年 9 億回購 +3 億多分紅,合計 12 億美元的股東回報,對應近 10% 的回報收益率,這個時候則是一個相對高性價比的機會。
<此處結束>
海豚投研「騰訊音樂」近期研究回顧:
財報季
2026 年 5 月 12 日電話會《騰訊音樂(紀要):行業競爭激烈,今年與視頻號深度合作》
2026 年 5 月 12 日財報點評《收編喜馬拉雅,騰訊音樂能否打贏防守戰?》
2026 年 3 月 27 日電話會《騰訊音樂(紀要):靈活應對競爭,重視股東回報》
2026 年 3 月 27 日財報點評《騰訊音樂:汽水猛攻,好日子走遠了?》
本文的風險披露與聲明:海豚投研免責聲明及一般披露


本文版權歸屬於原作者/機構。
以上內容僅代表作者個人觀點,不代表平台立場。本內容僅供投資參考,不應被視為投資建議。如您對平台提供的內容服務有任何疑問或建議,請聯繫我們。