

Marvell:遠期指引狂飆,究竟是 “信心” 還是 “畫餅”?
 我是 LongbridgeAI,我可以總結文章信息。
Marvell 昨晚(美東時間 2026 年 10 月 6 日)在紐約舉辦了投資者日,由董事長兼 CEO Matt Murphy 與高管團隊宣講。這是公司 2025 年推遲投資者日之後的首次完整長期指引更新,也是首次給出 2031 財年的目標。
此前$邁威爾科技(MRVL.US) 與谷歌新簽了在定製 ASIC 芯片方面的合作 “送權證、爭訂單”,可以閲讀《邁威爾 Marvell:“貼錢” 結盟谷歌,能 “撬動” 博通牆角嗎?》。然而公司在上季財報後的交流中並未上調 ASIC 指引,公司管理層提到將把指引留到這次投資者日上公佈,市場也更加期待本次的投資者日活動。
詳細紀要請點擊
以下是 Marvell 投資者日重要的信息:
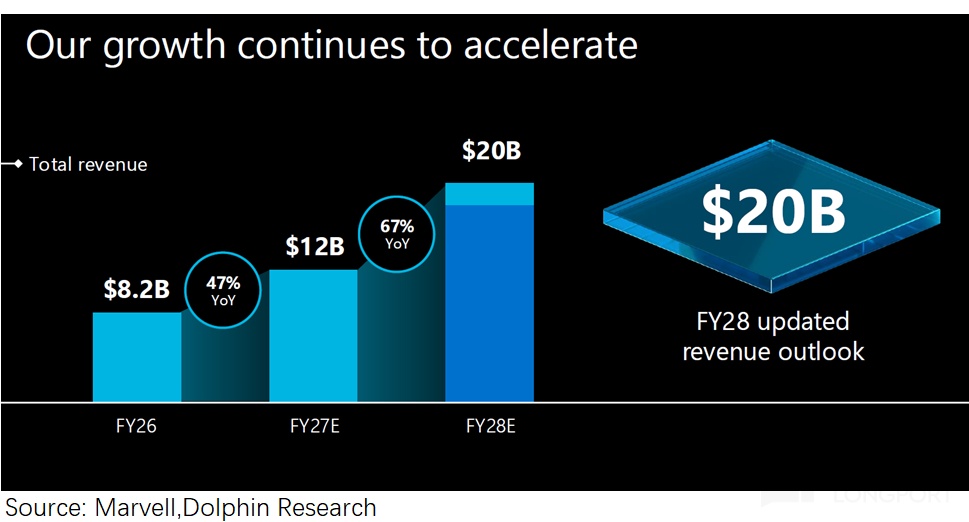
1.收入指引全面上調:2027 財年總收入約 120 億美元(維持);2028 財年總收入目標從 180 億上調至 200 億美元,市場預期(180-190 億美元),其中約 180 億來自數據中心。
新增的 20 億主要是由數據中心連接類產品帶動,包括互聯、scale-up 光學和交換,而不是定製 ASIC,這意味着 Google 戰略合作的貢獻最早要到 FY29 才會實質體現。
Marvell 在投資者日中首次給出了 2031 財年的收入展望,預計將達到 700–900 億美元的收入區間(市場預期 470-500 億),毛利率目標 56-59%(市場預期 55-56%),Non-GAAP EPS 目標超過 30 美元(市場預期 20 美元)。
公司承諾的股東回報:隨着時間推移,資本配置仍以支持增長為先,並承諾長期平均將超過 50% 的自由現金流返還股東。
原本市場預期是公司增長將在 2028 年後會明顯回落,而公司給出的大超預期的指引,意味着公司對 2028-2030 年的持續高速增長是充滿信心的。
2.AI 數據中心展望
1)ASIC 收入:Marvell 在上次財報後留下的 “懸念”,終於揭曉了。公司在上季財報後重復了 2028 財年 “收入翻倍以上” 的指引,但並未更新 2029 財年的指引。
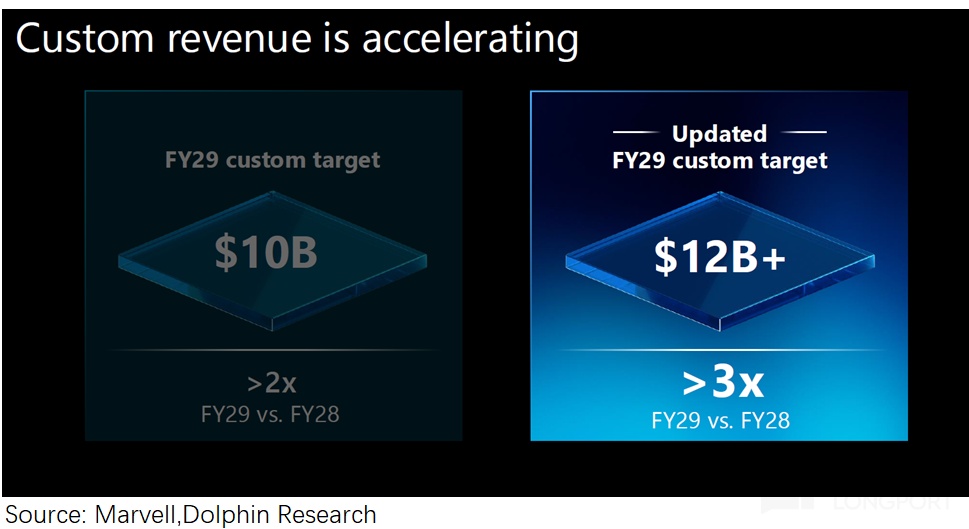
本次投資者日公司將 2029 財年的 ASIC 指引上調至 120 億美元以上,將達到 2028 財年的 3 倍以上。此前給的指引是 80-100 億(2024 年 4 月)->100 億(2025 年 6 月)。
指引上調主要得益於XPU attach 的機會(AI 加速器的網絡、存儲、安全、推理加速等半定製產品),其中包括與谷歌 8 月的戰略協議帶來的貢獻。
2)AI 長期展望:公司給出的 2031 財年大超預期的展望,主要得益於對 AI 數據中心業務長期展望的上調。
按 2031 財年的中值來看,公司預計互聯收入約 375 億、定製 ASIC 約 300 億、交換與存儲約 100 億、通信及其他約 25 億,其中互聯和定製 ASIC 是公司最大板塊。
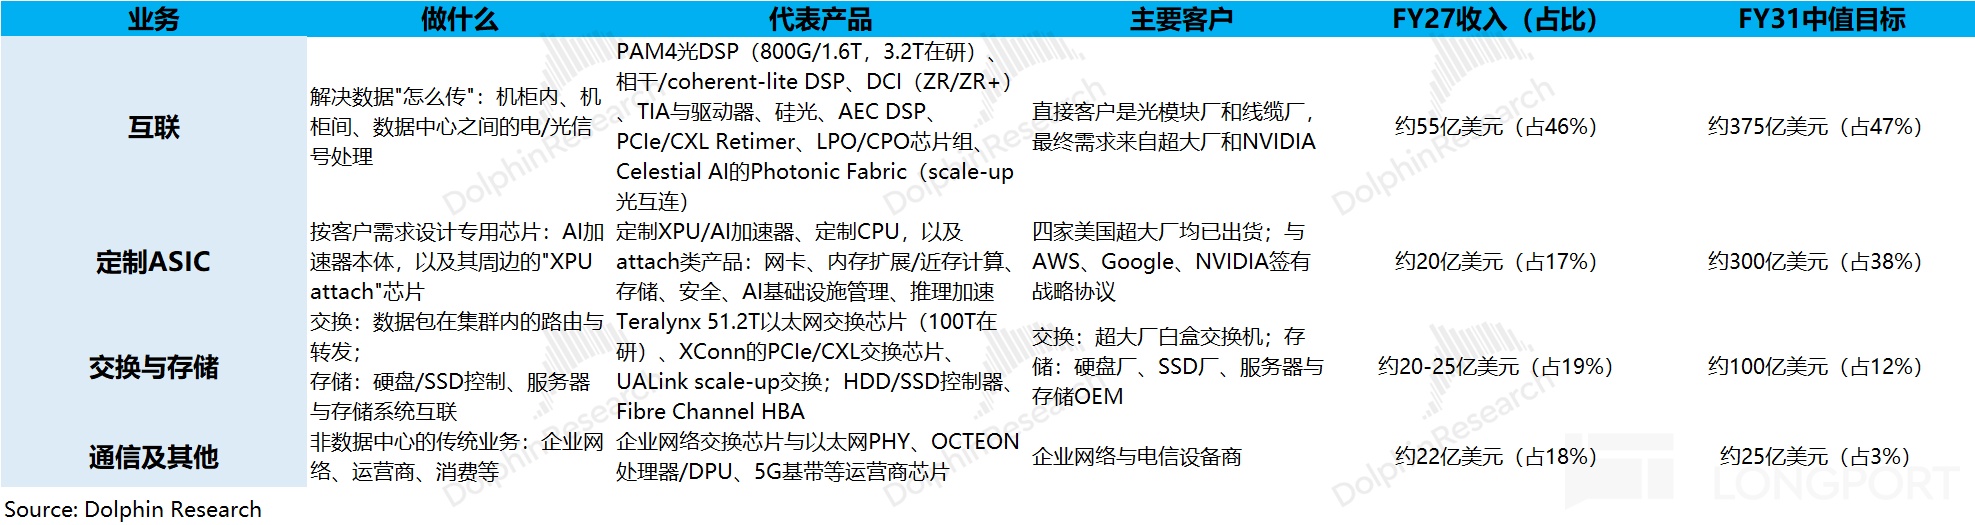
①其中增速最快的是定製 ASIC 業務,公司預計 2026 財年至 2031 財年的 5 年複合增速達到 75-85%,高於公司總營收增速,帶動定製 ASIC 收入佔比從 17% 提升至 38%。
由於公司已經給出了 2029 財年 120 億美元的定製 ASIC 收入指引(比此前上調 20 億美元),這意味着 2029 財年-2031 財年的增量將達到 180 億美元(兩年複合增速仍然高達 55%),谷歌等戰略協議的真正放量也將在 2029 財年之後。
值得注意的是,結合公司給出定製 ASIC 市場總 TAM 至 2030 年(大致對應 2031 財年)有望達到 2350 億美元來看,Marvell(300 億)在該市場中的份額約為 13%,低於公司此前 20% 的市場目標。
這意味着公司大幅提升了定製 ASIC 整體市場空間的展望,公司在 2025 年 6 月的 AI 大會上給出的展望是至 2028 年定製 ASIC 市場空間將達到 554 億美元。
而從這次給出的 ASIC 市場展望(5 年複合增速 55%)推演來看,2028 年定製 ASIC 市場的空間將超過 1200 億美元,是此前預期的 2 倍以上,對整個 ASIC 產業鏈都是積極的信號。
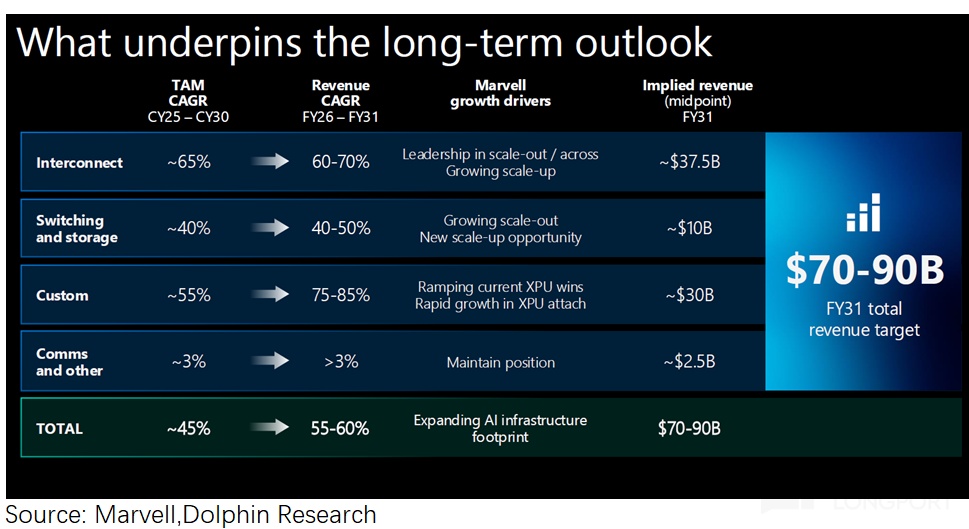
②互聯業務:是公司的基本盤,也是目前高增的主要來源。公司對 2028 財年上調的 20 億美元收入,基本都來自於互聯業務的貢獻。
結合公司對2030 年互聯市場 TAM 的展望將達到 650 億美元,那麼公司 2031 財年(對應 2030 年)的 375 億美元大約佔據 58% 的市場份額。由於目前公司在互聯市場的份額也有 6 成左右,公司預期的 5 年複合增速大體接近於整體互聯市場的增速 65%。
互聯業務在短期內為公司貢獻主要增量,也是公司總收入的 5 年複合增速超 50% 的基本保障。
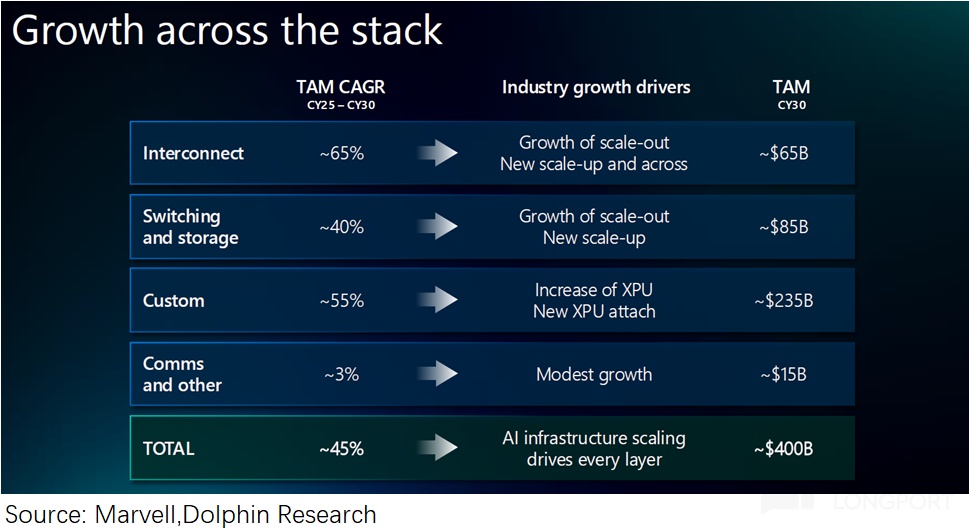
從 Marvell 給出的展望來看,至 2030 年(對應 2031 財年),公司互聯業務在細分市場中的份額為 58%;而交換和存儲、定製 ASIC 的市場份額為 12-13%。
這能看出公司給自身的定位,在互聯市場是 “壟斷級” 的地位,而在交換、定製 ASIC 市場是 “挑戰者” 的身份。
對於在互聯領域中,能維持 6 成份額的 “壟斷地位”,其實這裏也暗含着公司的兩個期待:一是 DSP 在 1.6T/3.2T 週期繼續壓住博通;二是光進入機架內、走向 NPO/CPO 之後,價值不會被晶圓廠、交換芯片廠和 GPU 廠吃掉。
3.整體觀點
Marvell 管理層在投資者日中直接給出了 2031 財年的展望,體現了對 AI 數據中心持續高增長的信心。尤其是明確給出了互聯業務、定製 ASIC 兩個核心業務在 5 年內的複合增速達到 60-70%、75-85%。原本市場預期公司在 2029 財年後增速大幅下滑,而公司本次展望直接表明了 “依然高增”。
基於此次積極展望,對其價值判斷需要重新更新。考慮不確定性,給相對高的折現率 14%、永續增長 3% 情況下,Marvell 在 DCF 後對應市值有望達到 4000 億美元,對應 450 美元/股。
然而上述 DCF 需要公司給出的展望能夠兑現。畢竟到 2031 財年(對應 2030 年)還有 4 年,時間太久了,中間可能出現不確定的事件(比如 AI 週期停滯、宏觀事件等)。
從稍短一些的 2 年維度,Marvell 在本次投資者日中給出的增量信息只有:
①2028 財年指引上調 20 億,基本來自於互聯業務;
②2029 財年定製 ASIC 指引上調 20 億達到 120 億美元,後續大額增量以及 “與谷歌合作大規模落地” 都在 2029 財年之後。
簡而言之,Marvell 本次投資者日確實是給出了積極的展望,但是更多的是對 2029 財年後增速的大幅上調,對於 2027-2029 財年的上調並不多,更多增長是 29 財年之後。
出於對 2029 財年後的不確定,市場並不會對 2031 財年的展望 “全盤接受”,相對更相信 2028-2029 財年的部分。
結合 Marvell 管理層展望,公司當前市值(2517 億美元),大約對應公司 2029 財年調整後淨利潤約為 20 倍 PE 左右(假定營收復合增速為 +75%,調整後毛利率 58%,調整後税率 12.5%)。
考慮到公司後續成長性的潛力,海豚君僅願給接下來兩年來定價,給予 20-25x 的參考 PE(按公司指引 29-31 年複合增長 45%),大致對應 2500-3125 億美元,摺合 285-350 美元之間。
這需要把接下來兩年的指引化為現實,海豚君傾向於 28 財年 20 億的互聯新增、29 財年 Attach rate 邏輯下的互存儲通信 ASIC 新增 20 億的指引,實現的確定性較大。
如果股價想要繼續向上突破 400 美元,則需要公司把給出的 2031 年藍圖全部兑現。參考過往,Marvell 公司在 2024 年 AI Day 給的 15 億、25 億 AI 收入目標確實都超額完成;但 2025 年推遲投資者日以及 “與 AWS 合作的 Trainium 丟份額” 的經歷都還在眼前。
整體來看,Marvell 在本次投資者日確實明確傳遞了公司管理層的信心,但更多的上調集中在 2026 財年至 2031 財年的後半段。
時間越久,不確定因素也越多。至於 2027-2029 財年的兩年內,僅僅做了小幅的上調,市場也更願意相信這一部分的內容。
對於 Marvell 的本次投資者日,市場更願意相信 2029 財年前的指引部分,而對 “2031 財年的大餅” 還會被打上個 “問號”。
<本文結束>
海豚君關於邁威爾科技 Marvell(MRVL.O) 相關文章回溯:
熱點:
2026 年 8 月 20 日熱點《邁威爾 Marvell:“貼錢” 結盟谷歌,能 “撬動” 博通牆角嗎?》
財報:
2026 年 8 月 28 日電話會《Marvell(紀要):未上調 ASIC 指引,明年數據中心增速 60%+》
2026 年 8 月 28 日財報點評《邁威爾 Marvell:比不了英偉達、撐不起期待,高估值先 “擠水分”?》
2026 年 5 月 28 日電話會《Marvell(紀要):2028 財年 165 億美元的指引,有機會繼續上行》
2026 年 5 月 28 日財報點評《邁威爾 Marvell:AI 推理時代,連接比算力更吃香?》
2026 年 3 月 6 日電話會《Marvell(紀要):再度上調收入指引,第二家 XPU 在 FY28 量產》
2026 年 3 月 6 日財報點評《邁威爾科技 Marvell:ASIC 單卡撲空,靠互聯殺回 AI!》
2025 年 12 月 3 日電話會《Marvell(紀要):AWS 率先成為 Celestial AI 的 “核心引領客户”》
2025 年 12 月 3 日財報點評《邁威爾 Marvell:收購補短板,英偉達 “平替” 路快成了?》
2025 年 8 月 29 日電話會《Marvell(紀要):依然沒有正面回應 Alchip 的挑戰》
2025 年 8 月 29 日財報點評《邁威爾科技 Marvell:雲大廠花錢更慷慨,ASIC 為何沒 “借上力”?》
本文的風險披露與聲明:海豚君免責聲明及一般披露
本文版權歸屬於原作者/機構。
以上內容僅代表作者個人觀點,不代表平台立場。本內容僅供投資參考,不應被視為投資建議。如您對平台提供的內容服務有任何疑問或建議,請聯繫我們。