

SpaceX:從 “火箭哥” 變” 包租公”,馬斯克新萬億大餅誰來出錢?
 我是 LongbridgeAI,我可以總結文章信息。
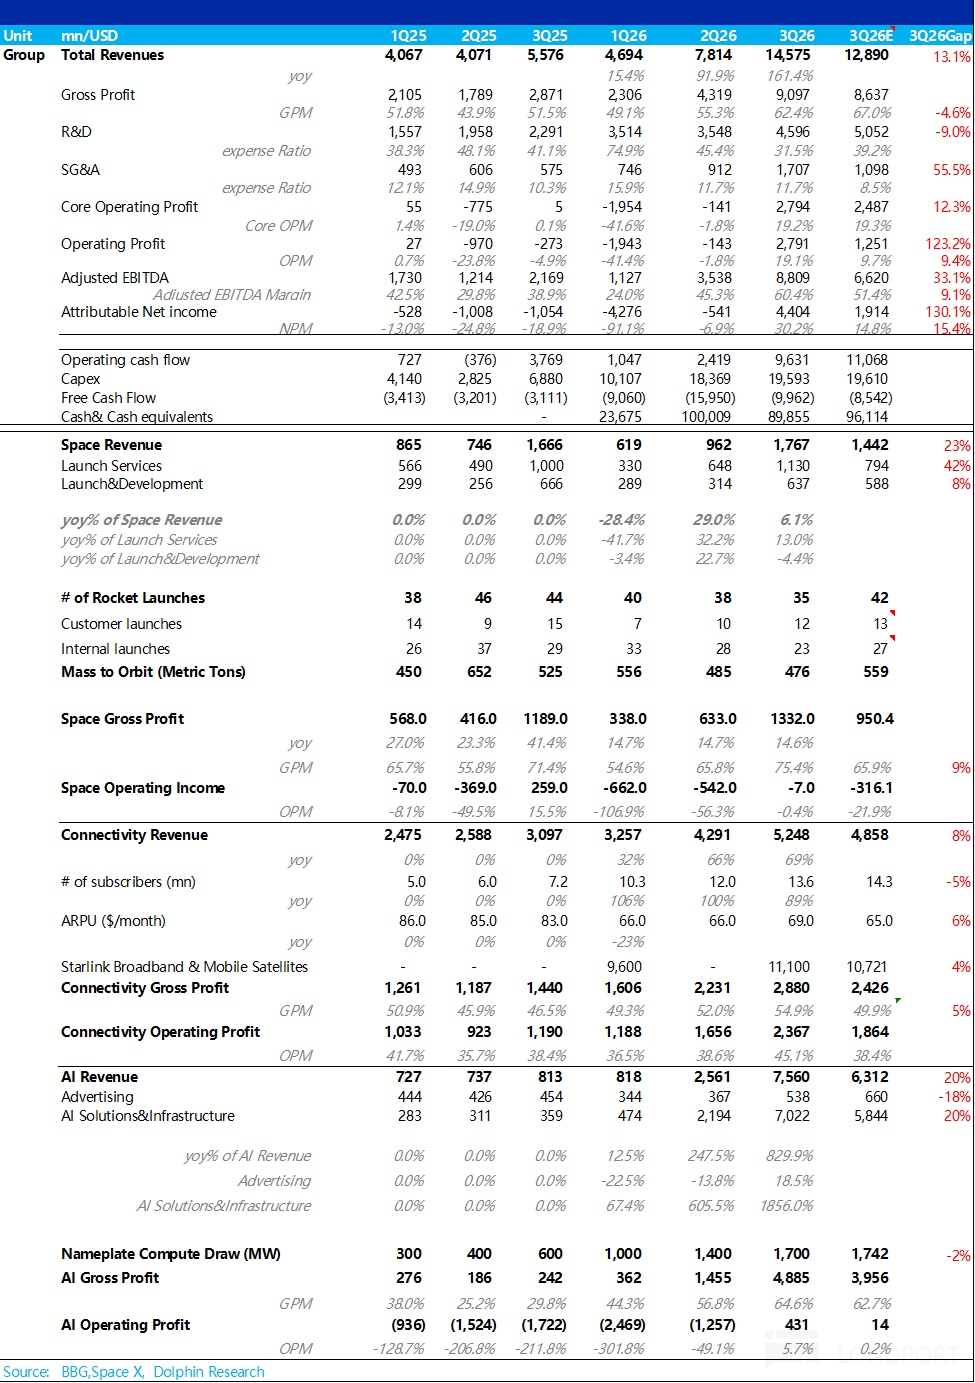
北京時間 10 月 21 日凌晨(美東 10 月 20 日盤後),$SpaceX(SPCX.US) 發佈上市後第二份財報:業績全面超預期,指引更加 “炸裂”。具體來看:
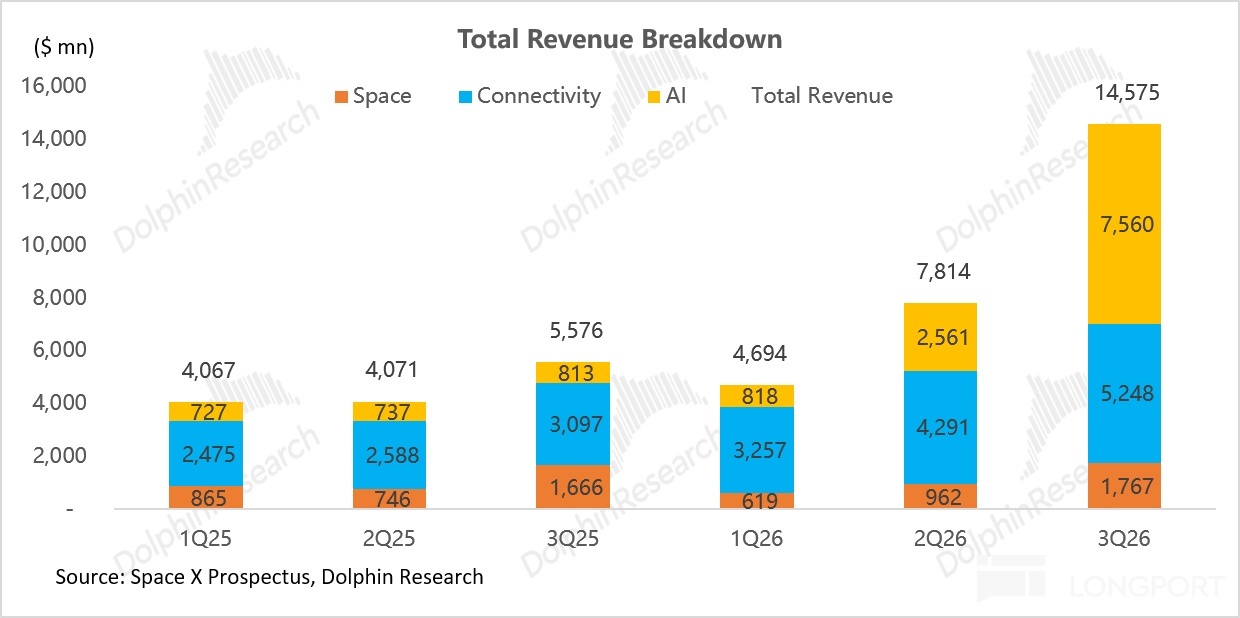
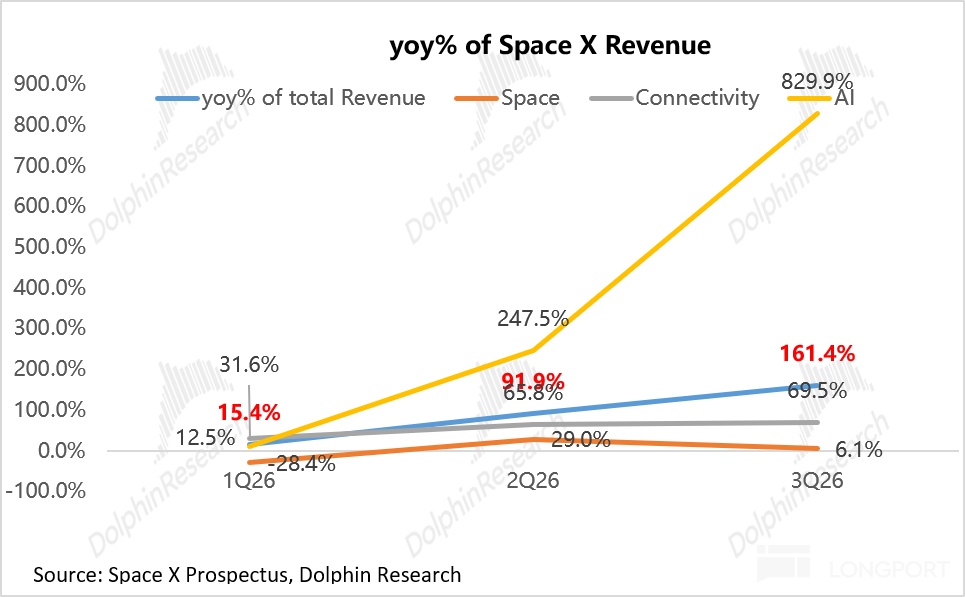
① 總收入大超預期,AI 算力租賃滿季確認帶動收入環比近翻倍:三季度總收入 145.8 億美元,超市場預期(約 129 億美元)13%,同比增長 161%,較 Q2(+92%)進一步加速。
航天、星鏈、AI 三大分部收入全部超預期。其中 AI 收入 75.6 億美元、佔比 52%,首次過半,主要來自算力租賃滿季貢獻和 Grok 收入提升。
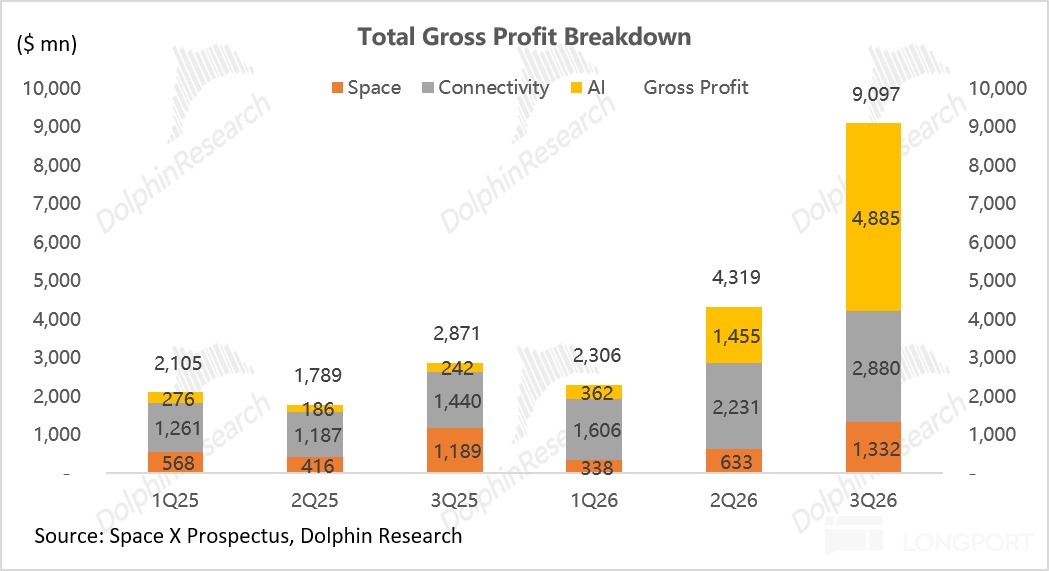
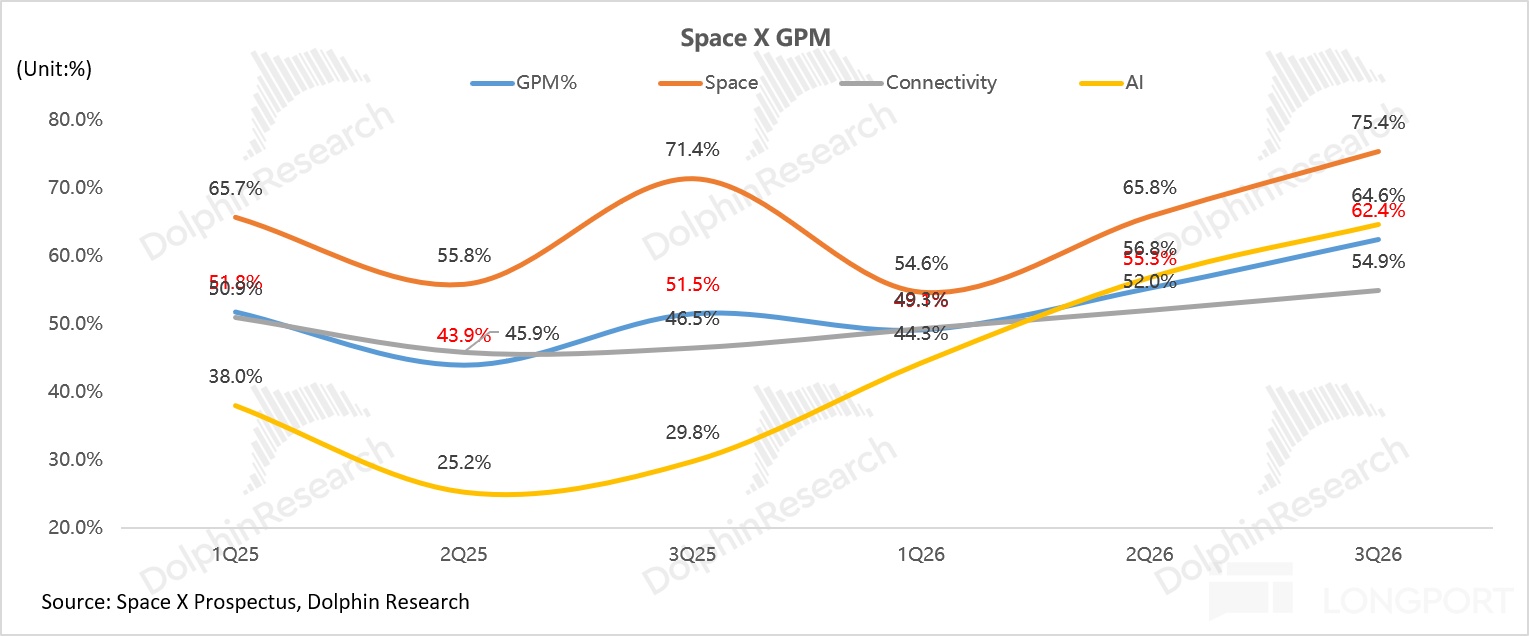
② 毛利率大幅提升,但含一次性因素,四季度將回落:毛利 91 億美元,超市場預期(約 86.4 億美元);毛利率環比提升 7.1 個百分點至 62.4%(Q2 為 55.3%)。
提升主要來自三方面:1)高毛利的算力託管佔比大升,AI 毛利率由 56.8% 升至 64.6%;2)航天高價值任務集中落地,毛利率由 65.8% 升至 75.4%;3)星鏈約 3 個百分點的一次性關税退款。
但管理層指引四季度毛利率將回到二季度水平(約 55%),原因正是三季度包含一次性收益以及較有利的客户結構,本季的高點不宜線性外推。
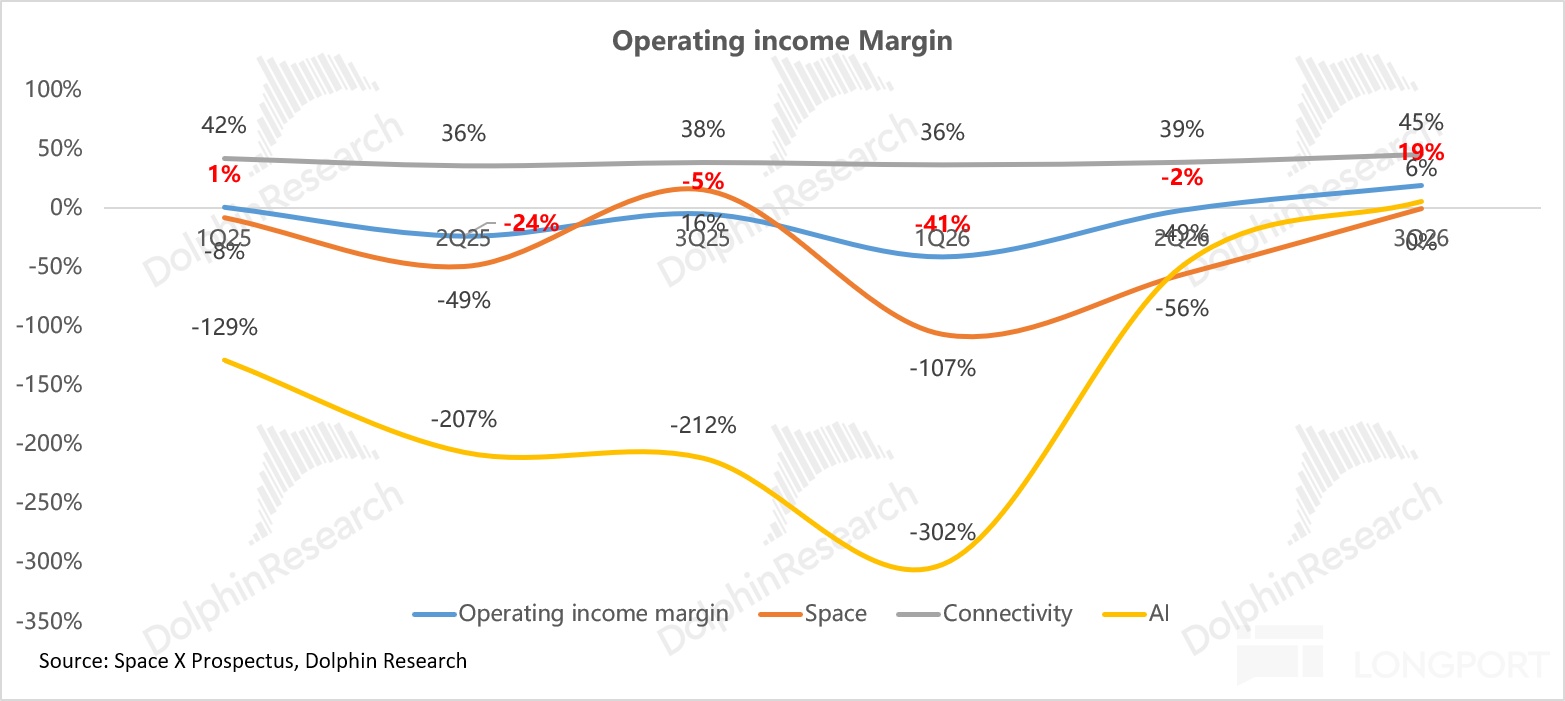
③ 經營槓桿大幅釋放,GAAP 經營利潤首次轉正且遠超預期:經營利潤 28 億美元,是市場預期(12.5 億美元)的 2 倍以上(Q2 為-1.4 億美元),經營利潤率環比提升約 21 個百分點至 19%。
④ 具體來看各業務表現:
a. 航天業務:高價值客户任務推動收入大超預期,星艦研發投入加大,但分部已接近盈虧平衡
收入端:航天收入 17.7 億美元,超市場預期(約 14.4 億美元),同比 +6%。
發射服務:收入 11.3 億美元,超市場預期(8 億美元),主要因高價值客户佔比提升、單價超預期。
發射量上,客户發射 12 次(Q2 為 10 次),略低於預期的 13 次,包括獵鷹重型為 NASA 發射羅曼太空望遠鏡,以及 6 次國家安全發射任務。
總髮射 35 次(Q2 為 38 次),其中內部發射 23 次(21 次獵鷹 9 號星鏈發射 +2 次星艦試飛)。8 月 26 日佛州最後一次獵鷹 9 號星鏈發射後,佛州星鏈部署逐步交給星艦,內部發射頻次繼續下降。
而在發射單價上,單次客户發射收入約 9,400 萬美元,較 Q2 的約 6,500 萬美元大幅提升,主要因獵鷹重型、國家安全等高價任務集中落地。
新簽訂單同樣飽滿:3 次 Dragon 載人任務(排至 2028 年)、18 次國家安全發射、3 次 Starfall 任務、Artemis 3 星鏈通信合同及星艦月面載荷合同。
憑藉近乎壟斷的運力地位(佔全球入軌質量約 90%),SpaceX 仍牢牢掌握定價權。
發射與研發服務:確認 6.4 億美元,環比翻倍(Q2 為 3.1 億美元)。
該業務按里程碑/完工進度確認,本季提升來自星艦闖關:Flight 13 首次部署真實 V3 衞星,Flight 14 首次入軌、部署 26 顆 V3 並完成受控離軌點火,對應 NASA HLS 登月艙等合同的里程碑節點。
利潤端:航天毛利率環比提升約 10 個百分點至 75.4%,得益於高價任務和獵鷹 9 號複用次數提升。
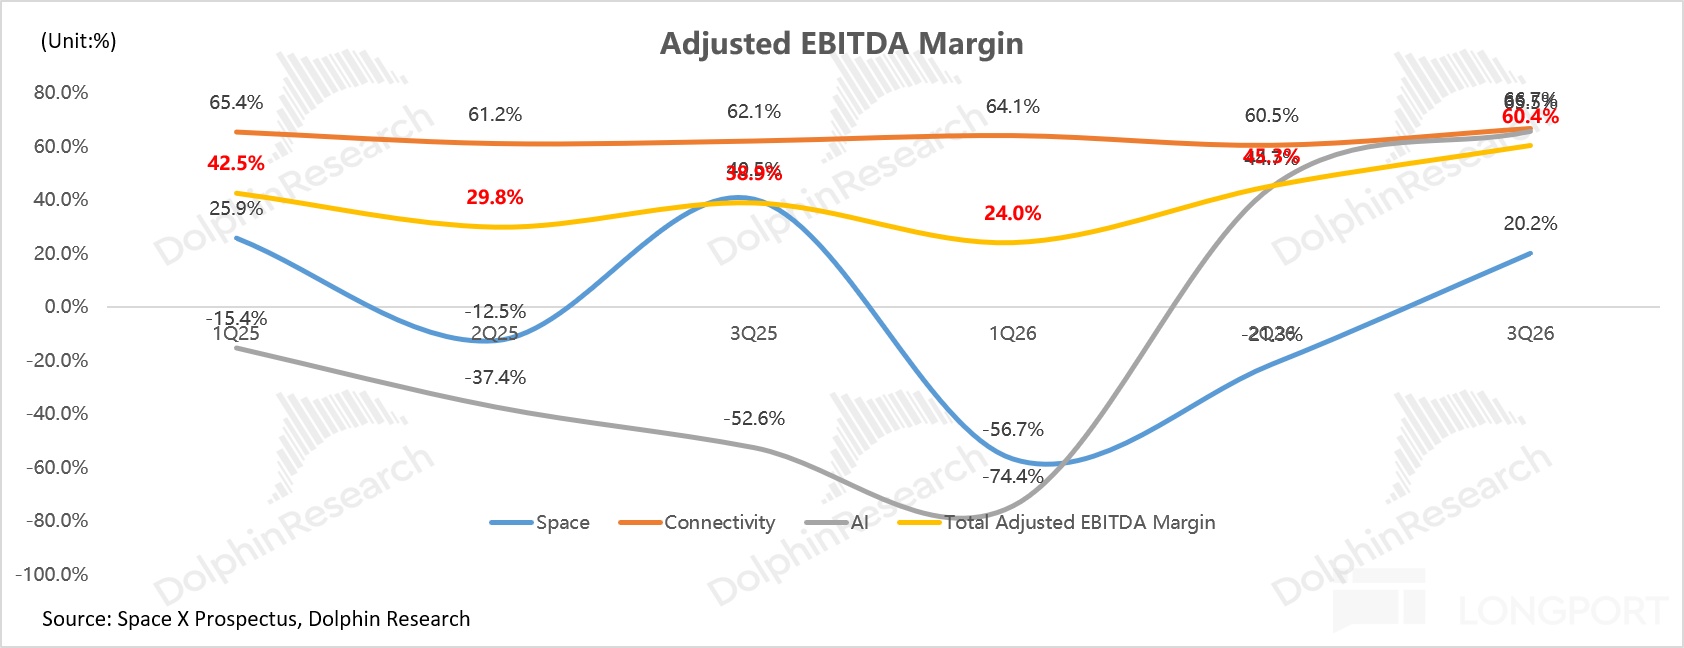
經營虧損僅 700 萬美元,遠好於市場預期的-3.2 億美元。兩次星艦試飛的成本主要計入研發費用(航天研發 12.3 億美元,環比 +14%),這是航天仍小幅虧損的主因;調整後 EBITDA 3.6 億美元,重新轉正。
b. 星鏈業務:ARPU 意外回升,To B/G 撐起增長,但消費者用户數低於預期
收入端:星鏈收入 52.5 億美元,同比 +69%,超市場預期(約 48.6 億美元)。
企業與政府業務:收入 21.3 億美元(預期約 19.6 億),同比 +91%,星盾與航空是兩大驅動:二季度新籤的兩份美國太空軍星盾合同(Space Data Network Backbone 約 22.9 億美元、Space-Based AMTI 約 41.6 億美元)進入執行期;
航空已簽約約 1.2 萬架飛機(約佔可用機隊 1/4,覆蓋美國四大航司中的三家),9 月末裝機超 3,800 架,航空終端產能年內已提升至 4 倍、年底前再翻倍。管理層預計企業與政府收入未來將超過消費者收入。
消費者業務:收入 31.2 億美元(預期約 28.4 億),同比 +57%。
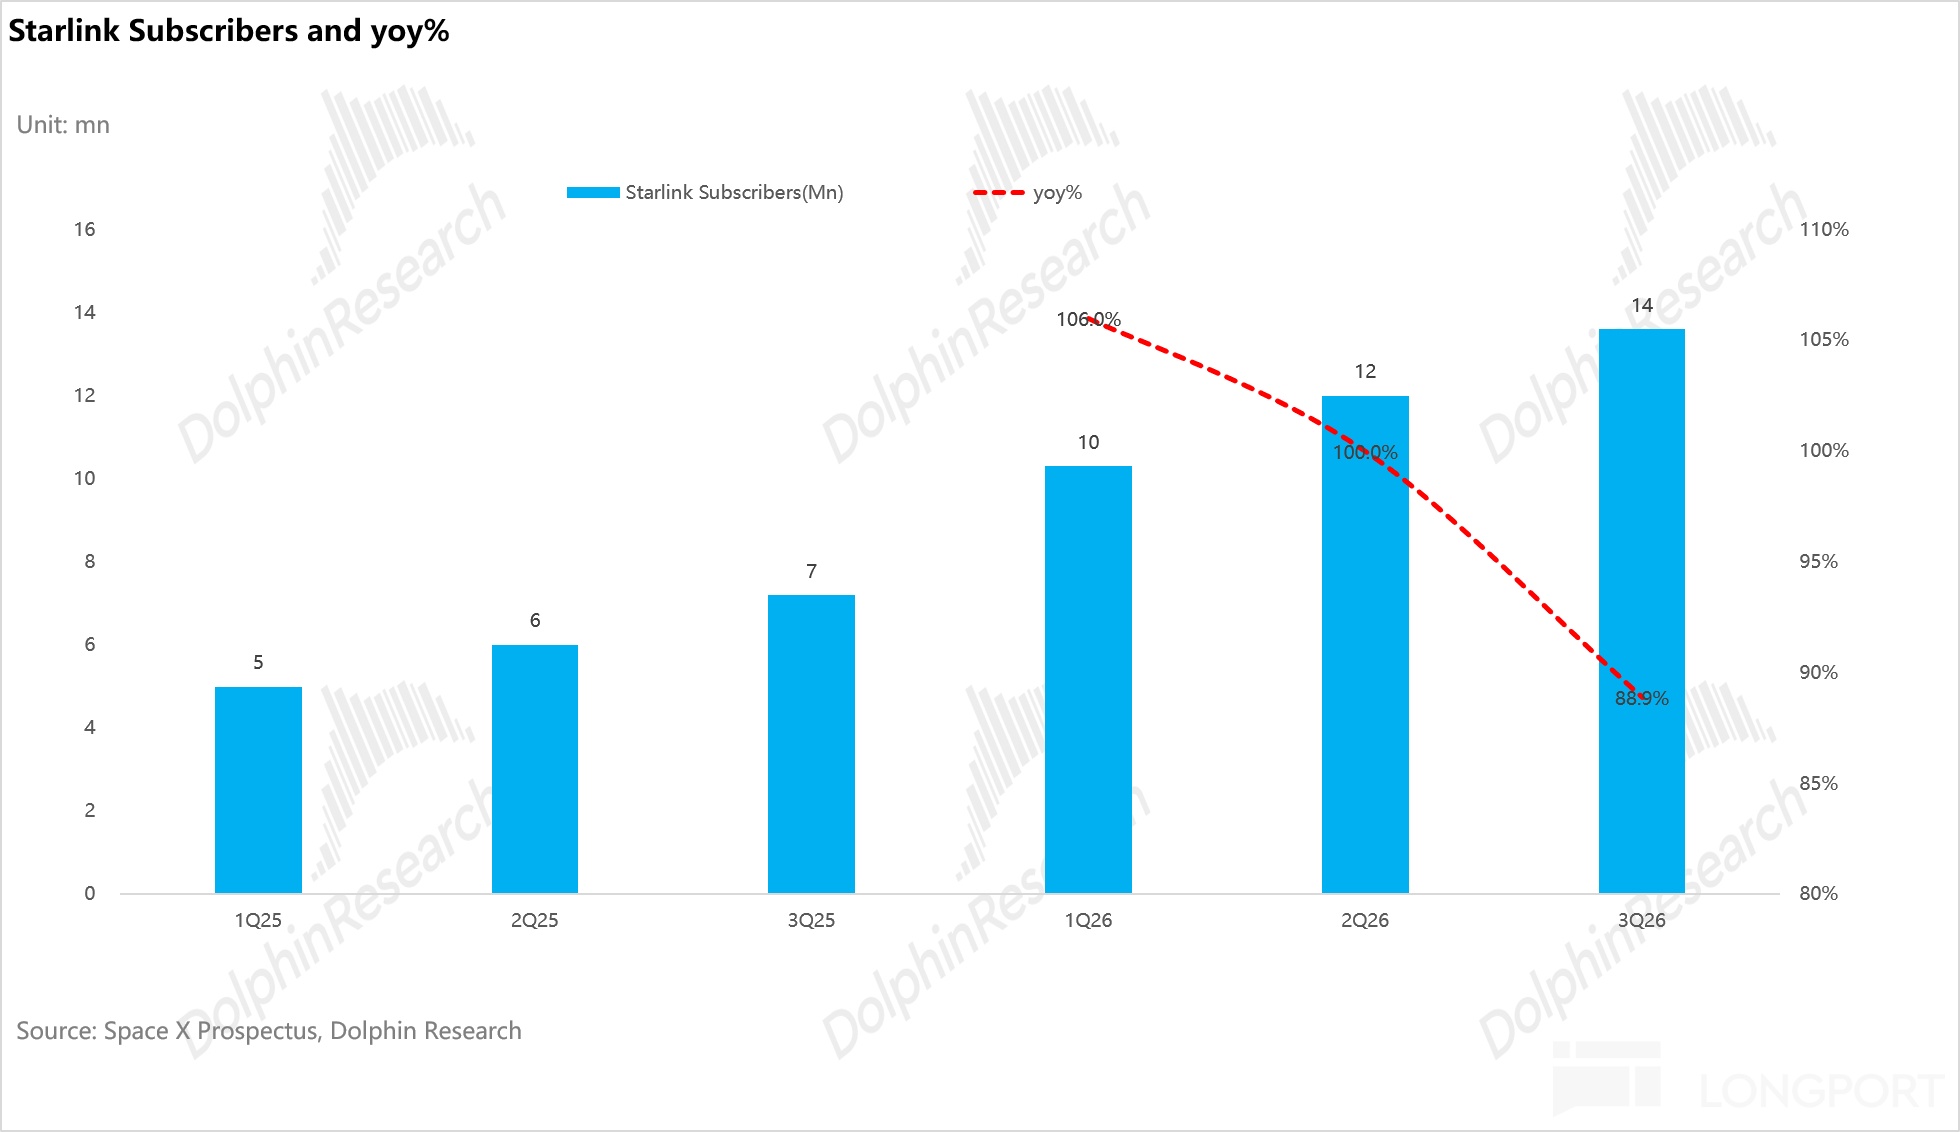
用户數:消費者用户增至 1,360 萬,環比淨增 160 萬(Q2 約 170 萬),低於預期的約 1,425 萬。
主因是新一代家用終端 V5(天線 “鍋”)剛開始放量,此前產能受限,節前優先給零售渠道備貨、尚未激活,預計四季度激活將明顯增加。
另外,本季起 “星鏈用户” 更名為 “星鏈消費者用户”,不含數十萬企業及政府用户。
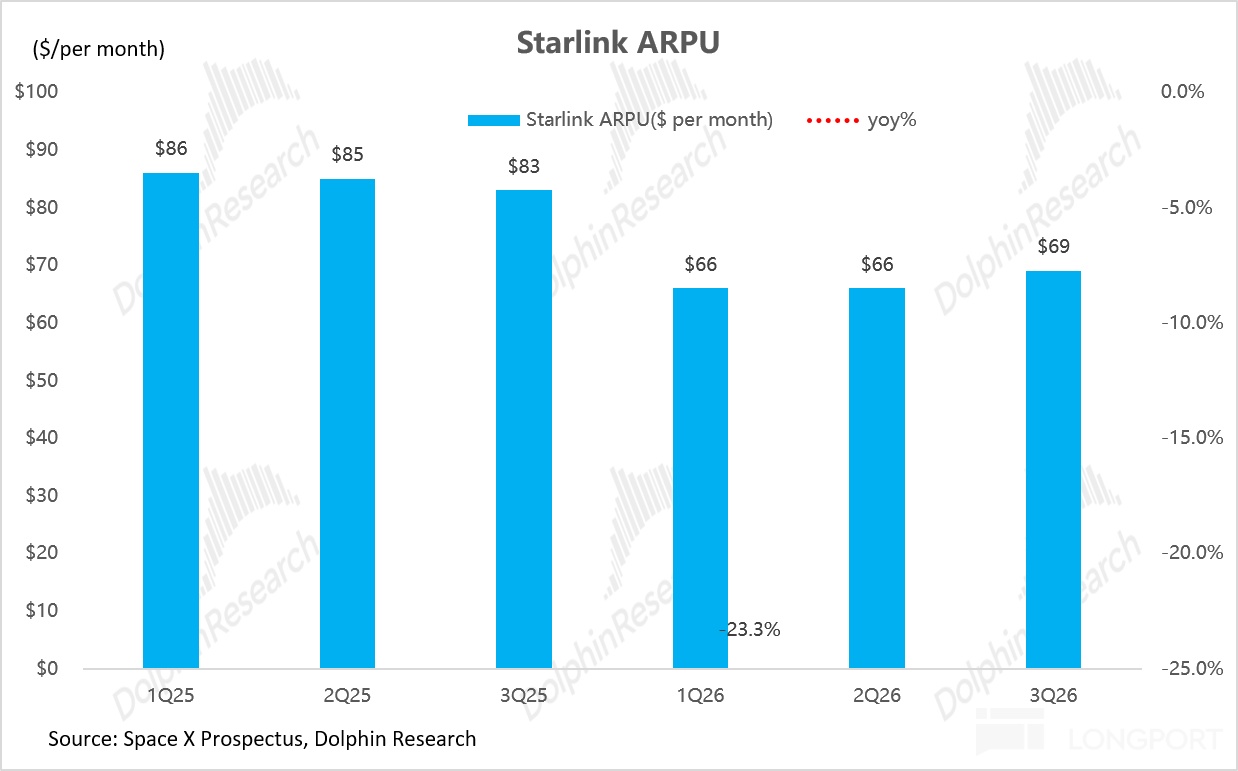
ARPU:消費者月均 ARPU 69 美元,環比 +5%(Q2 為 66 美元),高於預期的約 65 美元,為近幾個季度首次回升,主要因新增用户以發達市場為主
移動通信業務:目前以向各國運營商批發衞星直連容量為主,月活超 2,200 萬,環比 +37%。
下一步是自建運營商:10 月 8 日宣佈收購 Grain 的 800MHz 低頻頻譜(預計 2027 年上半年交割),疊加此前 EchoStar 的 2GHz 中頻;FCC 已批准約 1.5 萬顆 mobile V2 衞星(2027 年開始發射)。管理層計劃 2028 年初以自有頻譜開通服務,目標成為美國主要移動運營商。
截至 3Q26 末,在軌衞星約 1.11 萬顆(本季起口徑含約 400 顆已獲批離軌衞星,舊口徑約 1.07 萬顆;2Q26 為 1.02 萬顆)。Flight 14 僅裝載約一半載荷就投放了約 26Tbps 下行帶寬,相當於 10 次獵鷹 9 號星鏈發射。
利潤率:星鏈毛利率 54.9%,環比提升約 3 個百分點,主要來自一次性關税退款,剔除後基本持平;
經營利潤 23.7 億美元,經營利潤率 45%,環比提升 6.5 個百分點,明顯高於預期的約 38.4%。星鏈類 SaaS 的規模效應仍在釋放,ARPU 回升也緩解了海豚君此前的擔憂。
c. AI 業務:託管滿季確認 +Cursor 並表,收入翻兩倍,經營利潤首次轉正
收入:AI 收入 75.6 億美元,大超預期(約 63.1 億美元),環比 +195%、同比 +830%。
AI 解決方案與基礎設施:收入 70.2 億美元(預期約 58.4 億),主要來自:
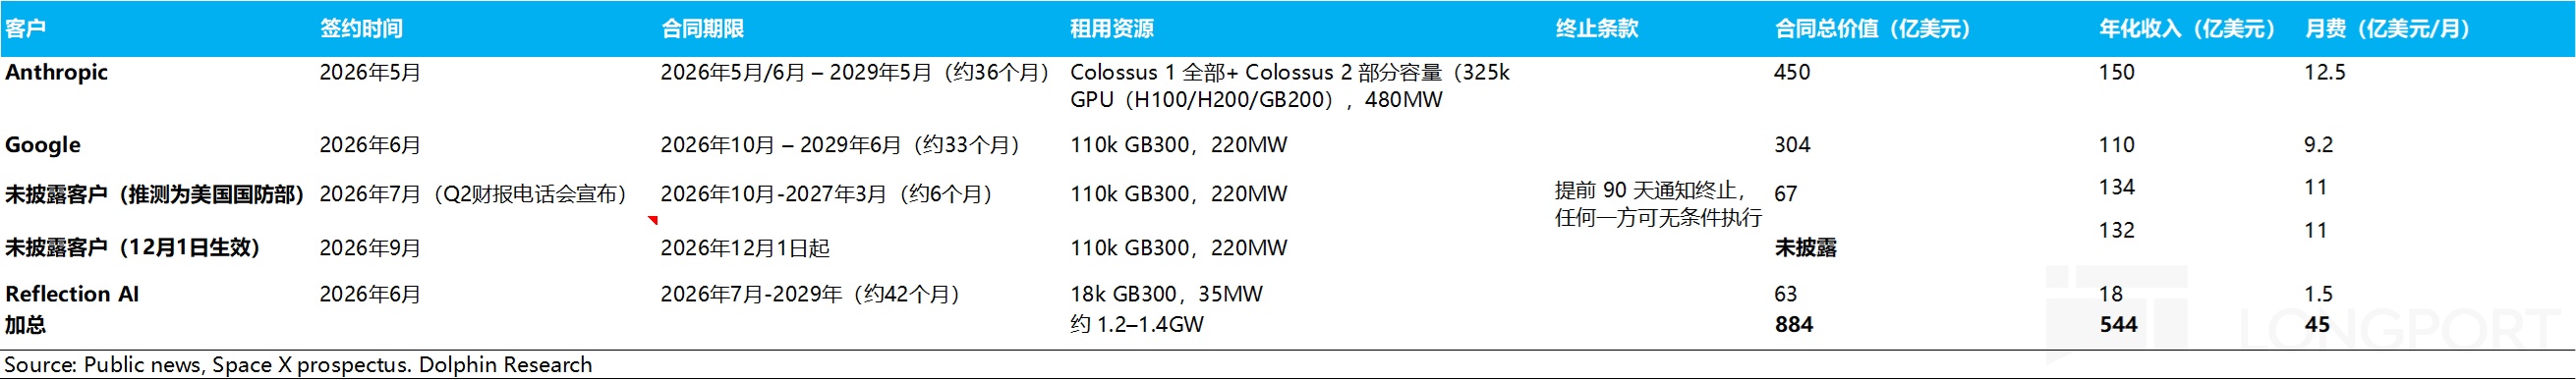
① 算力託管:Anthropic 合同(約 32.5 萬張 GPU、480MW,約 12.5 億美元/月)首次貢獻完整季度,對應約 37.5 億美元(Q2 約 16 億);谷歌合同(11 萬張 GB300、220MW,9.2 億美元/月)9 月起爬坡、10 月滿額;Reflection AI(1.5 億美元/月)7 月起租。
剔除 Cursor 後該項收入 64.1 億美元、環比 +192%,海豚君估算其中託管收入約 45 億美元。
② Cursor 首次並表:8 月 14 日完成交割,並表約 1.5 個月,貢獻收入 6.08 億美元,年化約 47 億美元。
③ Grok 模型:Grok 收入預計從上季約 6 億美元提升至約 19 億美元,得益於 Grok 4.6(8/12)、4.7(9/21)相繼發佈,以及常駐智能體 Grok Bot 上線:10 月初付費周活已達 80 萬,近一個月翻倍以上,數週內將全面開放企業部署。
X 平台廣告收入:5.4 億美元,環比 +47%,但低於預期的約 6.6 億美元。
一季度完成 AI 廣告基建重構(自動化投放、AI 歸因、Grok 驅動的品牌安全風控)後,廣告已連續兩個季度回升,但能否持續挽回流失的廣告主,仍需觀察。
利潤率:AI 毛利率 64.6%,環比提升 8 個百分點(預期約 62.7%);經營利潤 4.3 億美元,環比改善 17 億美元,首次轉正(預期約盈虧平衡),主要源於算力供不應求下的租賃溢價。
⑤ 資本開支與現金流:Q3 符合預期,Q4 指引近乎翻倍,自由現金流仍深度為負
三季度資本開支 196 億美元,基本符合預期,其中 AI 164 億美元、航天 16 億、星鏈 15 億,AI 仍是資本開支的絕對大頭。
算力方面,3Q26 末名義算力 1.7GW(2Q26 為 1.4GW),略低於預期的 1.74GW;但 10 月末已近 2.2GW,年末預計 2.5–3GW(高於原 2GW 指引)。目前每月上線約 20–22 萬塊 GB300,2027 年將以 Vera Rubin 為主。
因本季新增產能,管理層指引四季度資本開支升至 350–400 億美元,接近三季度的兩倍,對應全年約 830–880 億美元,明顯高於此前市場預期的 650–700 億美元。
本季經營現金流受益於利潤提升,環比改善至 96 億美元,但資本開支仍高達 196 億美元,自由現金流約-100 億美元。
其他:點擊看電話會紀要
海豚君整體觀點:
整體而言,SpaceX 交出了一份全面超預期的財報:收入同比 +161%,淨利率環比提升 37 個百分點至 30.2%(淨利潤 44 億美元高於經營利潤,主要來自約 10 億美元其他收益、約 9 億美元利息收入和約 4 億美元税收收益)。
收入結構上,SpaceX 已從 “火箭 + 衞星寬帶” 切換為 “以 AI 算力為最大增量”:AI 收入佔比首次過半(52%,Q2 約 33%)。
經營利潤轉正,同樣主要靠 AI 業務從 “燒錢換增長” 轉向貢獻利潤,背後是高毛利的算力租賃。
更關鍵的是全面超預期的指引:1Q27 收入指引遠超預期,2027 年劍指 13GW 算力與 5,000 億–1 萬億美元 ARR:
1Q27 收入指引 330–370 億美元,比市場預期(約 234 億美元)高出四到六成;
2026 年底 ARR 1,000 億美元的目標不變(按 12 月收入年化),2027 年末公司整體 ARR 有望達 5,000 億–1 萬億美元。
支撐指引的是更激進的算力規劃:年內近 3GW 落定,2027 年新增 10GW“高度確定”,超 20GW 的概率快速上升,並已規劃到 2027 年末新增 20GW 電力與冷卻(合計約 23GW)。
底氣來自算力供不應求:單價略高於 30–50 美元/瓦區間上沿,新部署算力回本期不足 1 年,明年甚至可能縮短到 6 個月;需求是供給的數倍,H100 舊卡租金已高於其新卡上市時。
也因此,管理層傾向現貨短租、押注每瓦價值繼續上升;託管合同也可提前終止(如谷歌合同 2026 年底後任一方提前 90 天通知即可終止)。這是供不應求階段的最優策略,但收入可見度低、合同久期短,仍是 AI 業務估值的最大折扣項。
而季末現金及有價證券僅 899 億美元,撐不起這樣的投入節奏,SpaceX 預計 2027 年上半年就要啓動融資。
IPO 後四個多月,SpaceX 股價走完了近乎腰斬再修復的一輪:從收盤高點約$202(盤中$225.6)跌至 8 月初約$108,10 月中旬回到約$163。
這印證了 Q2 財報後海豚君的判斷:SpaceX 和特斯拉一樣,靠 “事件催化” 而非短期業績定價。太空算力、10GW AI 擴張等遠期業務佔了大部分市值,當下貢獻的利潤卻很少,股價本質上是一份 “概率加權的期權”,每次催化都在提高行權概率。過去兩個月,各條腿的催化劑幾乎同時落地:
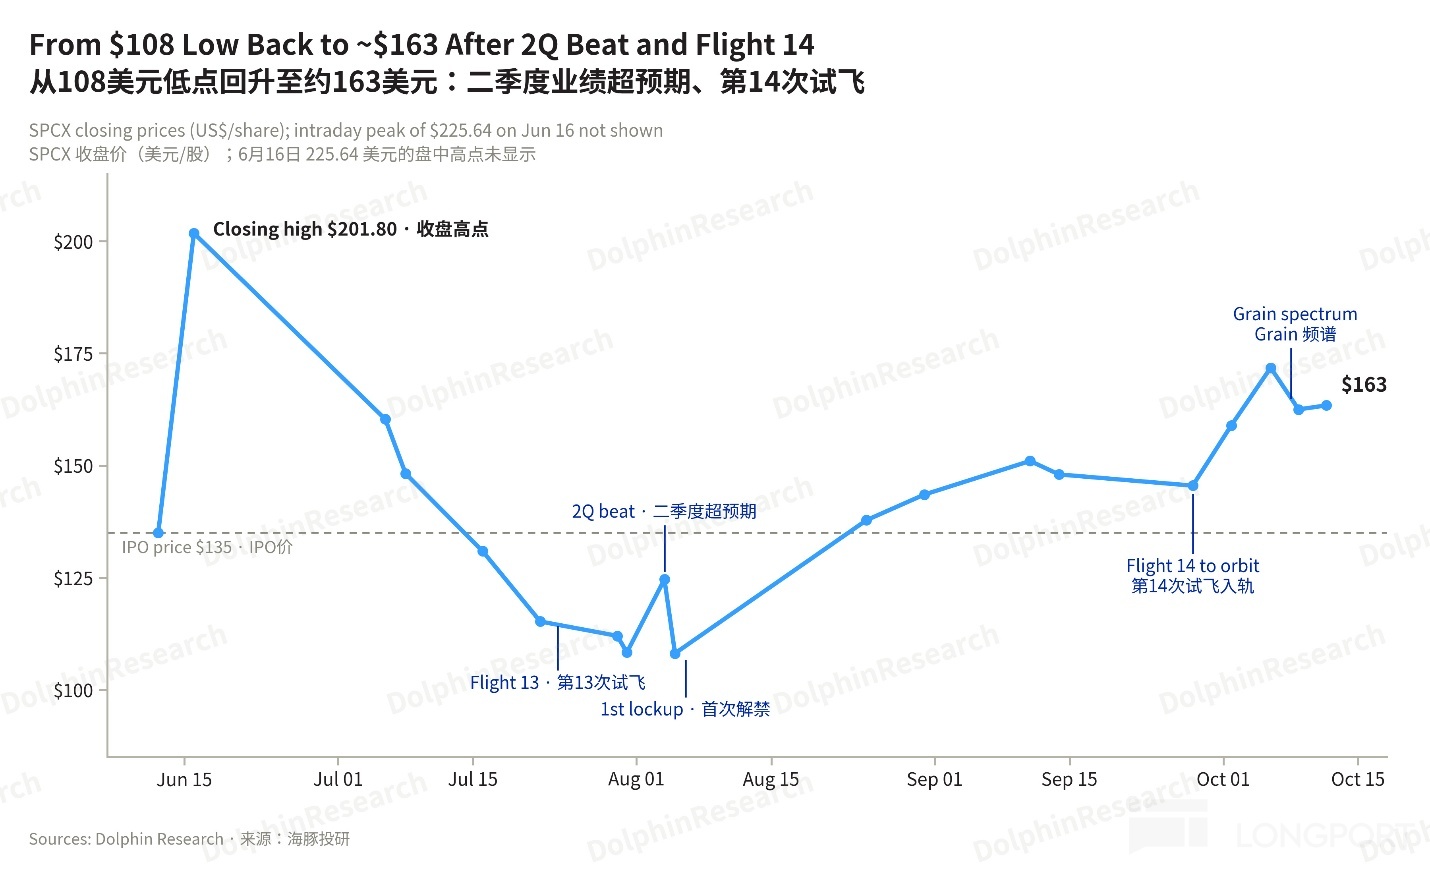
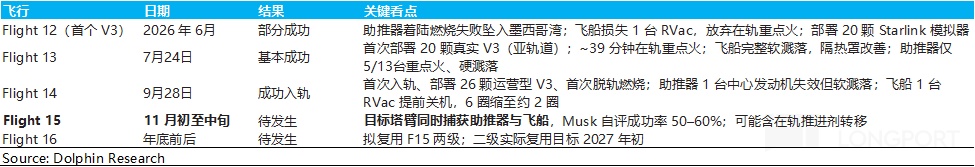
① Starship Flight 14 首次成功入軌(9.28):這是星艦第 14 次發射、V3 構型第 3 次飛行,飛船首次進入約 275 公里軌道,部署全部 26 顆運營型 Starlink V3 衞星,單星下行 1Tbps、上行 160Gbps,分別約為 V2 的 10 倍和 22 倍。
飛行中 1 台 Raptor 提前關機,任務由計劃的 6 圈(約 10 小時)縮短至約 3 小時,飛船提前受控濺落太平洋;助推器按計劃在墨西哥灣軟濺落,飛船也完成了首次離軌點火與受控再入。“入軌 + 載荷部署 + 受控再入” 閉環已經跑通,主要目標全部達成。
同期 SpaceX 在 13 小時內連射 3 發,覆蓋載人(NASA Crew-13)、商業與軍用任務,其中包括谷歌 TPU 芯片的在軌測試,帶動軌道數據中心情緒升温。
② AI 算力託管新增客户:二季度末只有 Anthropic 一家託管客户確認收入,此後谷歌、Reflection AI 及兩家未具名客户陸續簽約,五家合計年化收入約 545 億美元,對應約 1.2–1.4GW 算力、平均約 400–450 億美元/GW。
本季公司又簽署了新的雲服務協議;管理層稱算力單價略高於 30–50 美元/瓦區間上沿、新算力回本期不足 1 年,背後反映的仍是算力的供不應求。
③ Cursor 完成交割,Grok 密集迭代:
8 月 14 日,SpaceX 完成對 Cursor 600 億美元全股票收購:Cursor 成為其全資子公司,Q3 僅並表約 1.5 個月、貢獻收入 6.08 億美元,Q4 起全額並表。
這筆收購帶來 ARR 約 40 億美元(約 75% 來自企業、64% 以上財富 500 強使用)的 AI 編程入口,其交互數據已用於 Grok 補充訓練,提升了模型性能。
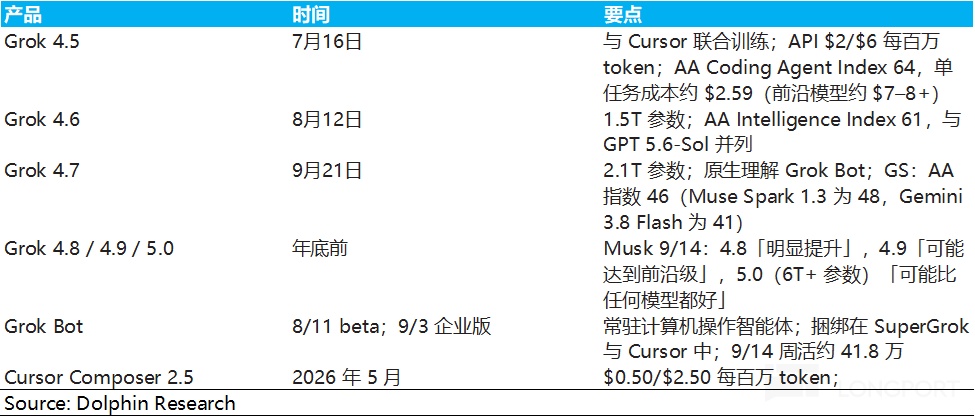
與此同時,Grok 進入月度級迭代:8 月 12 日 Grok 4.6 發佈(1.5T 參數、500K 上下文、每百萬 token $2/$6),Artificial Analysis 智能指數 61 分,追平 GPT-5.6 Sol、進入第一梯隊;
8 月 Grok Bot 上線,以雲端虛擬機形態切入 computer use 類 Agent,10 月初付費周活已達 80 萬、近一個月翻倍以上,敍事熱度持續升温;
9 月 21 日 Grok 4.7 發佈,參數增至 2.1T(較 4.6 增加約 40%),延續高性價比定價。
馬斯克 9 月 14 日預告,年底前還將推出 Grok 4.8、4.9 與 5.0,稱 4.9“可能達到前沿級”、5.0“可能比任何模型都好”;Grok 5(6T+ 參數、Colossus 2 訓練)預計 12 月發佈。
至此,SpaceX 的 AI 業務開始從 “賣算力” 延伸到 “賣模型 + 賣應用”:短期收入仍靠溢價算力合同,但 Grok 變現(尤其企業端)將越來越重要;長期目標則是打通 “算力—數據—模型—Agent 產品” 閉環。
④ 低頻頻譜 +FCC 批准,移動業務路線圖更清晰:
10 月 8 日,SpaceX 宣佈斥資約 60–80 億美元收購 Grain Management 的全美 800MHz 低頻頻譜(最多 14MHz 成對,負責廣覆蓋與室內穿透)。加上此前 EchoStar 的約 65MHz 2GHz 中頻(負責高速容量),Starlink 首次湊齊 “低頻 + 中頻” 地面頻譜,疊加 FCC 剛批准的 1.5 萬顆手機直連衞星,定位從 “衞星補盲” 轉向 “第四大設施型運營商”。
但短期收入貢獻有限:單靠衞星解決不了城市高併發和室內穿透,且頻譜總量約 80MHz,僅為三大運營商的兩成左右;三大運營商又拒絕提供 MVNO(租網),地面網絡只能自建(方案見下文星鏈部分)。
不過,手握頻譜本身就是 “期權”:自建網絡的威脅越可信,逼迫傳統運營商開放 MVNO 的談判籌碼就越大。
整體來看,就財報本身而言 SpaceX 表現亮眼:收入、利潤雙超預期,經營利潤首次轉正,指引更是大幅超預期。但財報後的股價走向,短期看解禁拋壓,中期取決於幾個關鍵里程碑:星艦完全複用(Flight 15 雙級捕獲)、V3 部署節奏與移動業務地面網絡方案、2027 年算力擴張的訂單與融資能否匹配,以及 2027 年末 5,000 億–1 萬億美元 ARR 能否兑現。具體來看:
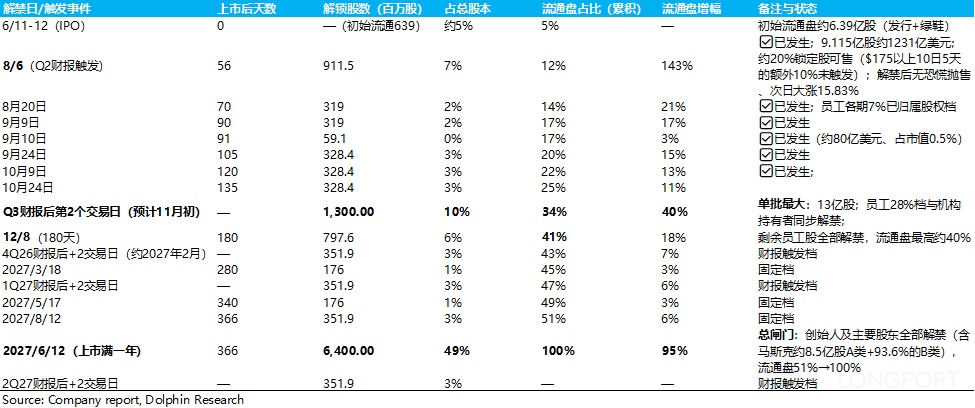
a. 短期:約 13 億股解禁緊隨財報,技術面拋壓最集中的窗口
8 月 6 日首批 9.115 億股(約佔市值 7%)在 Q2 財報後解禁,結果 “雷聲大雨點小”:前期暴跌已消化邊際賣盤,解禁落地未現恐慌拋售,股價次日(8 月 7 日)反而大漲 16%。
按鎖定期條款,Q3 財報後第 2 個交易日(10 月 22 日前後)將迎來解禁高峰:員工已歸屬股權的 28% 與機構持有者同步解禁,約 13 億股、佔總股本約 10%,是上市以來最大的一批;12 月 8 日(上市滿 180 天)剩餘員工股全部解禁,流通盤最高可達總股本約 40%。
財報前股價已從低點反彈約 50% 至 160 美元上方(對應市值約 2.2 萬億美元),這次的獲利了結意願明顯強於 8 月;但指引大超預期,也給了承接盤更充分的理由。
b. 發射業務:Flight 15 雙級捕獲,是 IPO 以來最大的正面催化劑
星艦大幅降本是 V3 大規模組網與太空數據中心的根本前提。馬斯克表示,Flight 15 預計 11 月進行,嘗試用發射塔同時回收助推器與飛船,FAA 許可預計涵蓋返場與塔架回收,馬斯克並稱 “成功的可能性大於失敗”(此前自評 50%–60%);若成功,將是首次完全回收軌道運載器。
此後,2027 年初將復飛二級並嘗試在軌加註,目標上半年每週一飛、下半年每週兩飛以上,並開始發射 mobile V2 與 Starmine 衞星;路易斯安那新發射場內部目標 2028 年首發、2029 年規模化。
這是成本的分水嶺:不復用時 V3 發射成本約 600–900 美元/kg,複用 5–6 次可降至 200 美元/kg 以下。“完全複用” 一旦閉環,將顯著提升市場對遠期願景的信心;反之若失敗疊加解禁,短期回撤風險也會放大。
c. 星鏈業務:短期看 V3 部署節奏,中期看移動業務的 “地面網絡” 怎麼解?
寬帶業務:管理層稱,需要數百顆 V3 衞星用户才能明顯感知容量提升,預計 2027 年年中達到,這要求星艦從 Flight 15/16 起進入高頻部署。滿載後單次 V3 發射新增容量將達獵鷹 9 號的 20 倍以上,馬斯克預計約 3 年內星座帶寬可達現在的 100 倍。
移動業務:Grain 低頻加 EchoStar 中頻,頻譜拼圖已基本成型,下一步看是否參與 2027 年 4 月的 Upper C-band 拍賣(約 160MHz,美國未來幾年最大的一塊中頻)。
地面網絡方面,管理層的方案是:衞星 S 波段承載主要流量,800MHz 負責室內穿透,並在已裝 Starlink 的住宅、企業及鐵塔上加裝小型基站、複用站址,目標 2028 年初開通服務。這可能比市場此前假設的 “1,000 億美元以上全國自建” 更輕,但投入規模尚未披露,海豚君認為規模化商業落地仍需等到 2029 年之後。
短期主要跟蹤 V3 部署節點、mobile V2 發射進度,以及專題會將披露的地面網絡方案。
d. AI 業務:千億 ARR 基本無憂,2027 年看訂單、融資與定價
Q2 點評時海豚君測算,若沒有新增大單,AI 業務年底 ARR 約 500 億美元,距 1,000 億目標仍有缺口;三季度新增的託管合同基本補上了缺口,管理層也重申目標不變。
更新後的 2026 年 12 月 ARR 拆分如下:
① 算力託管:五家已披露客户年化約 545 億美元,另有本季新籤協議,以及年末算力擴至 2.5–3GW 後新增產能的出租;
② Cursor:並表期年化約 47 億美元,按月增 8%–12% 推算,年底約 60–80 億美元;
③ Grok:年底約 80 億美元,Grok 5 預計 12 月發佈;
④ 廣告:年化約 20–25 億美元;
⑤ 星鏈 + 航天:年底約 300 億美元。
合計約 1,005–1,030 億美元,再計入新籤協議與新增產能,千億目標基本無懸念。
再看 2027 年:1Q27 收入指引年化已達 1,320–1,480 億美元,千億 ARR 只是起點;馬斯克更稱 2027 年末 ARR 有望達到 5,000 億–1 萬億美元。要走到這一步,還需回答四個問題:
1. 5,000 億–1 萬億 ARR 意味着什麼?
體量上,這是 2026 年底千億目標的 5–10 倍。
下限:按 13GW 算力、六成外租(約 8GW)、每瓦 50 美元計算,算力租賃 ARR 約 3,900 億美元,加上應用約 800 億、連接與航天約 450 億,合計約 5,150 億美元。
上限:單靠算力租賃,需對外出租 17–18GW,超出 20GW 樂觀情形下的外租能力,還需 Grok Bot、Cursor 大規模放量,屬於 “遠期期權”。
2. 錢從哪來?
四季度指引已把今年 Capex 推高至 830–880 億美元。2027 年新增 10GW,按每 GW 300–350 億美元計算需投入 3,000–3,500 億美元,而三季度末現金及有價證券不足 900 億美元。
管理層的排序是經營現金流優先,輔以債務融資(正與多方洽談)和產業鏈合作,保持投資級評級,未提股權融資。新產能從 2027 年上半年起貢獻現金,但相對於投入仍是杯水車薪。
海豚君粗算,若無新增融資,現金最遲在 2027 年一季度耗盡,大規模債務融資大概率在四季度至明年上半年落地。
3. 訂單跟得上嗎?
1Q27 指引的依據是未來 6 個月的合同可見度,只覆蓋到明年上半年。按六成外租計算,年末需對外簽約約 8GW,而海豚君估算已簽約約 1.2–1.4GW,缺口超過 5GW。
但這一缺口部分是主動為之:管理層傾向現貨短租、不鎖定遠期產能,且需求是供給的數倍。海豚君認為匹配度有望逐季提升,但仍需看到實際租約落地才能下結論。
4. 高定價能維持多久?
單價略高於 30–50 美元/瓦區間上沿、回本期不足 1 年,回本速度是同行的 3–5 倍,本質是算力緊缺下的溢價。管理層的邏輯是:模型進步提升了每瓦的 “有用智能”,H100 舊卡租金已高於新卡上市時,因此選擇現貨短租、到期提價續簽,在供不應求階段相當於握着定價上修的 “看漲期權”。
核心跟蹤指標是新合同與續約價格。風險在於,2027 年 Vera Rubin 等新算力密集上量後,一旦供需出現拐點,高溢價將大幅回落。
因此,海豚君認為這是一份業績超預期、指引更超預期的財報。短期內約 13 億股解禁可能帶來技術性擾動;中期看,股價主線已切換為 “新增 10GW 以上數據中心能否如期落地、租賃訂單能否匹配投入”。只要新產能能按當前價格租出,不到 1 年的回本期會讓大額 Capex 成為增長的加速器,而非負擔。
按當前約 1.95 萬億美元市值計算,僅相當於 2027 年末 ARR 下限的不到 4 倍、上限的不到 2 倍,估值看似 “便宜”,但前提是 ARR 目標能充分兑現。
若 2027 年末 ARR 達到管理層下限 5,000 億美元,即使保守按 30% 的淨利率、15–20 倍 PE 估算,對應估值約 2.3–3 萬億美元,較當前仍有不小的上行空間。
短期若解禁帶動股價回調,海豚君認為反而是中長期逢低佈局的機會。Flight 15 雙級捕獲成功、12 月 ARR 兑現千億、Grok 5 超預期、2027 年以債務為主的融資方案落地,以及新籤算力合同 “定價不降、期限更長”,都將是正面催化劑。
另外,馬斯克首次正面回應與特斯拉合併:個人認為是好主意,但兩家公司的獨立董事特別委員會尚未就任何條款達成一致,且特斯拉側需獲得全部已發行股份 50% 的贊成,門檻很高,市場把合併視為 “板上釘釘” 顯然高估了。
財報圖表:
<此處結束>
本文的風險披露與聲明:海豚研究免責聲明及一般披露
海豚君歷史文章,請參考:
深度報告:
<從 “白日夢” 到 “萬貫金”,Space X 真那麼 “科幻”?>
<SpaceX: AI 燒錢不止,“太空算力霸權” 才是終極殺招?>
<馬斯克再甩 “王炸”:SpaceX 真能重塑 “太空經濟學”?>
財報點評:
<SpaceX 豪賭 AI,千億大餅香嗎?>
本文版權歸屬於原作者/機構。
以上內容僅代表作者個人觀點,不代表平台立場。本內容僅供投資參考,不應被視為投資建議。如您對平台提供的內容服務有任何疑問或建議,請聯繫我們。