

希捷:只剩漲價 “踩油門”,HAMR 降本掉鏈子了嗎?
 我是 LongbridgeAI,我可以總結文章信息。
$希捷科技(STX.US) 於北京時間 2026 年 10 月 28 日早的美股盤後發佈了 2027 財年第一季度財報(截至 2026 年 9 月),要點如下:
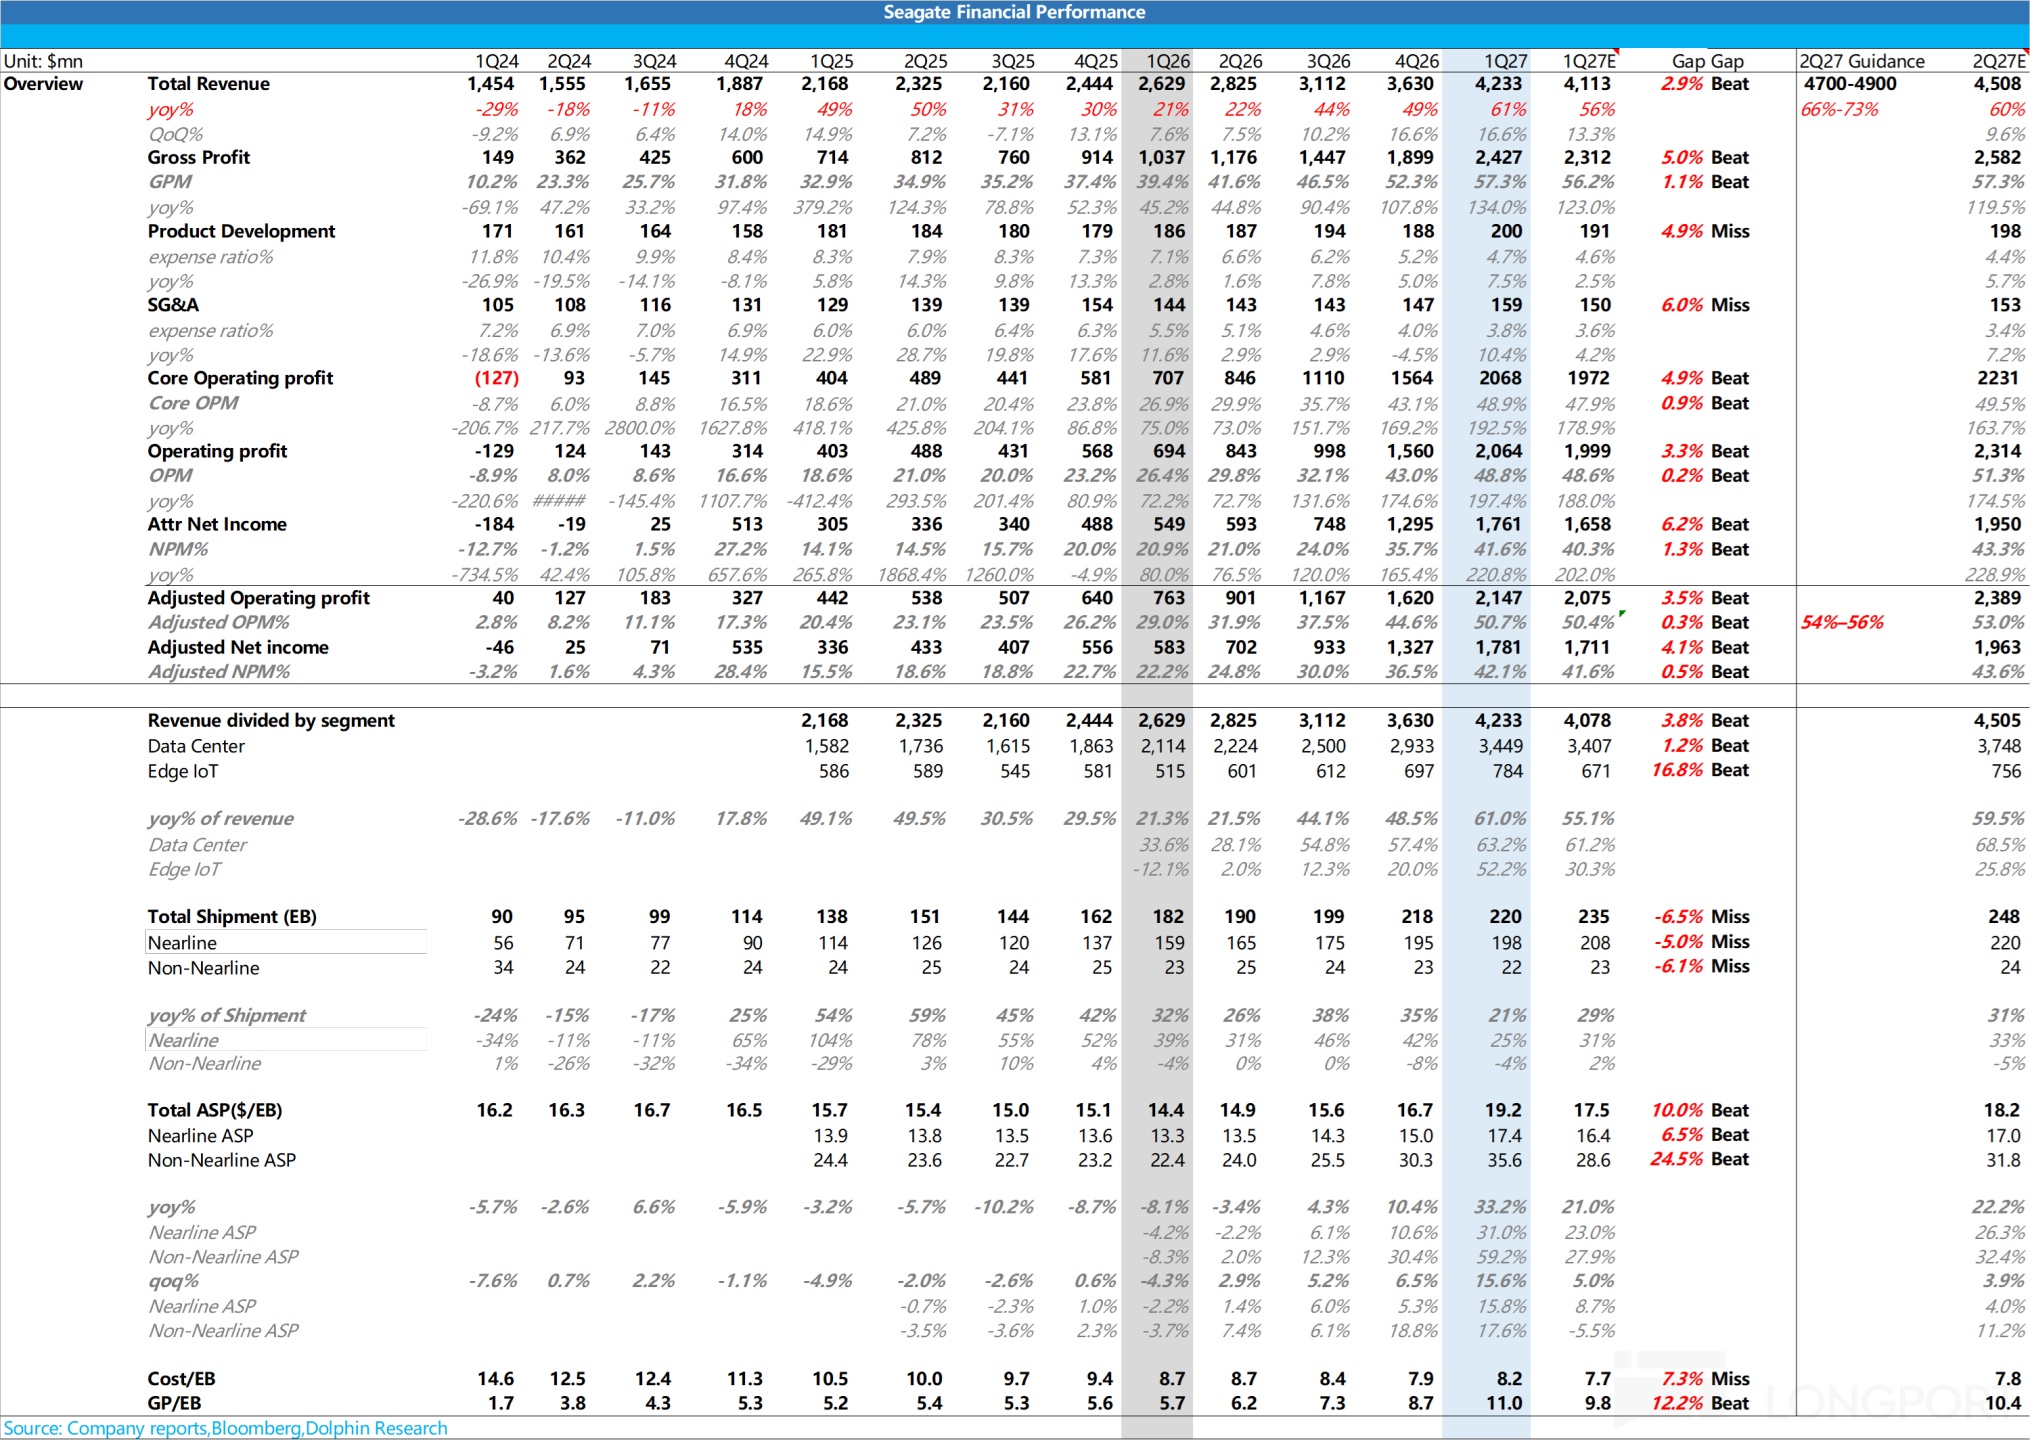
① 總收入:超預期,但 “超” 得越來越少
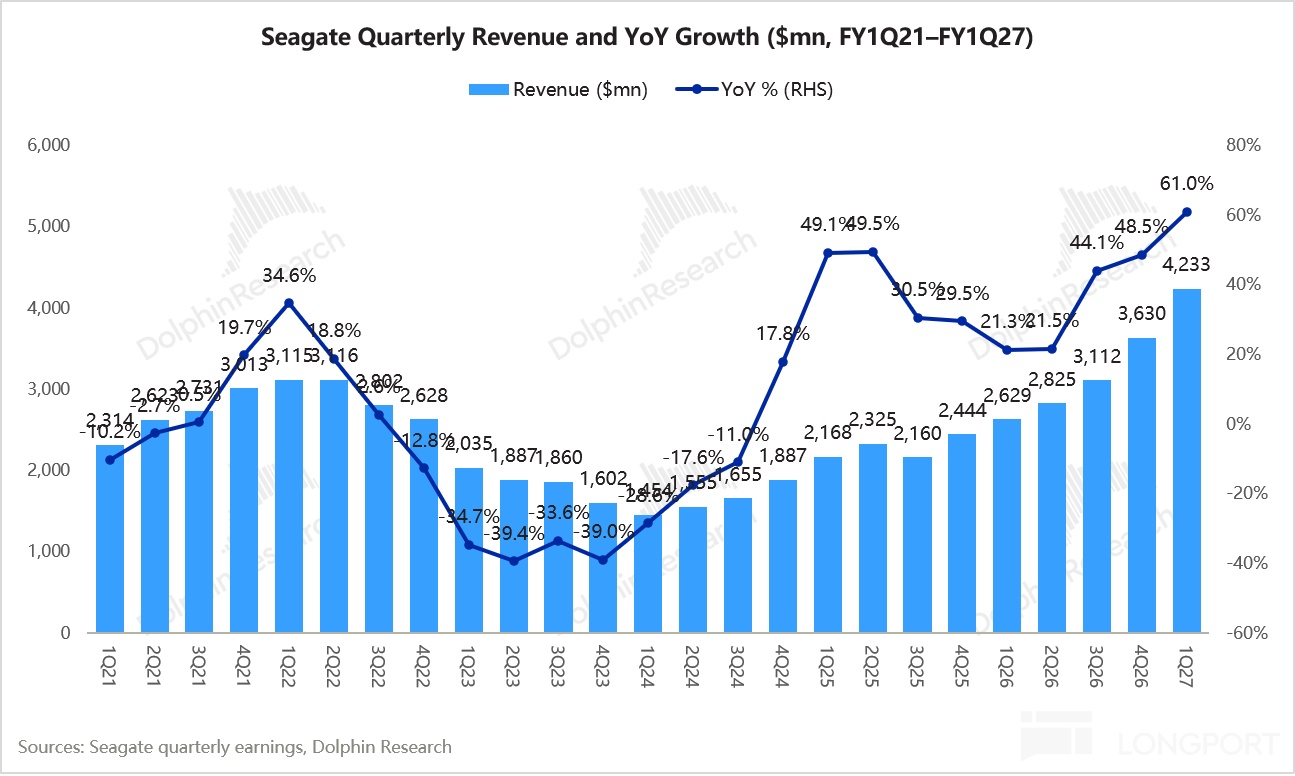
希捷本季度營收 42.3 億美元,同比增長 61%,高於指引上沿(42 億美元)和市場預期(41.1 億美元)。但超預期的幅度在收窄:前兩個季度收入超指引中值 5%–7%,本季度只超 3%,也不及西部數據(約 6%)。
而拆分量價關係來看:出貨量 “踩剎車”、價格 “踩油門”
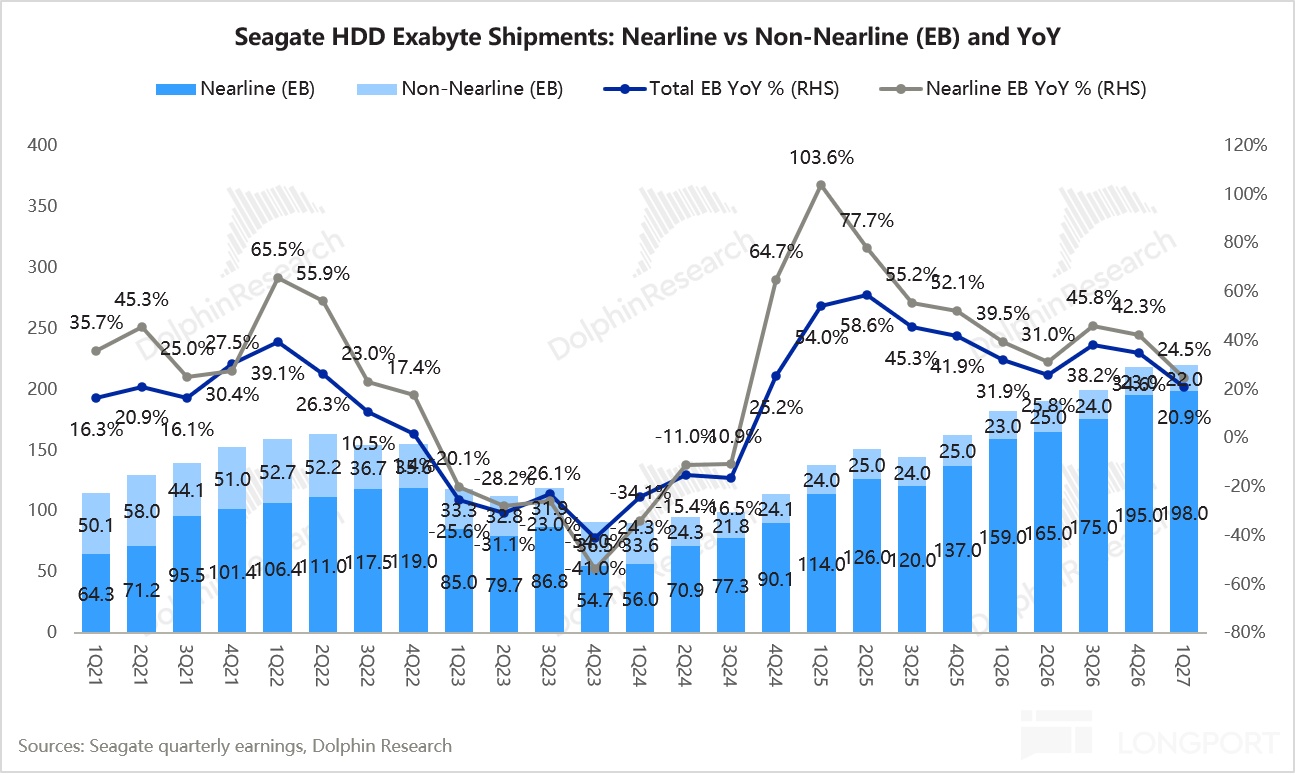
a. 出貨量 “踩剎車”:本季度總出貨 220EB,環比僅增加 1%;其中近線盤出貨量 198EB,同比增加 24%(上季度同比 42%),和西數出貨量增長基本持平(同比 +22%),比市場預期 208EB 少了約 10EB。
但近線盤出貨放緩並非需求問題:管理層的解釋是 Mozaic 4 的 “備貨”:多家 CSP 和企業 OEM 客户將在未來一兩個月完成認證,公司提前為其準備產品(庫存天數從 83 天升至 97 天)。而預計 12 月季度出貨量再次跳升,長期 EB 複合增速仍維持在 25% 左右。
這背後是希捷的路線選擇:HDD 廠商都不新增台數產能,EB 增長只能靠單盤容量提升。希捷鎖定 10 碟架構,靠 HAMR 把單碟容量從 3TB 升到 4TB、5TB,每一代幾乎不增加盤片和磁頭,所以降本最徹底;代價是換代期間出貨會走出 “台階”,要等新品在更多客户處認證後才能重新放量。
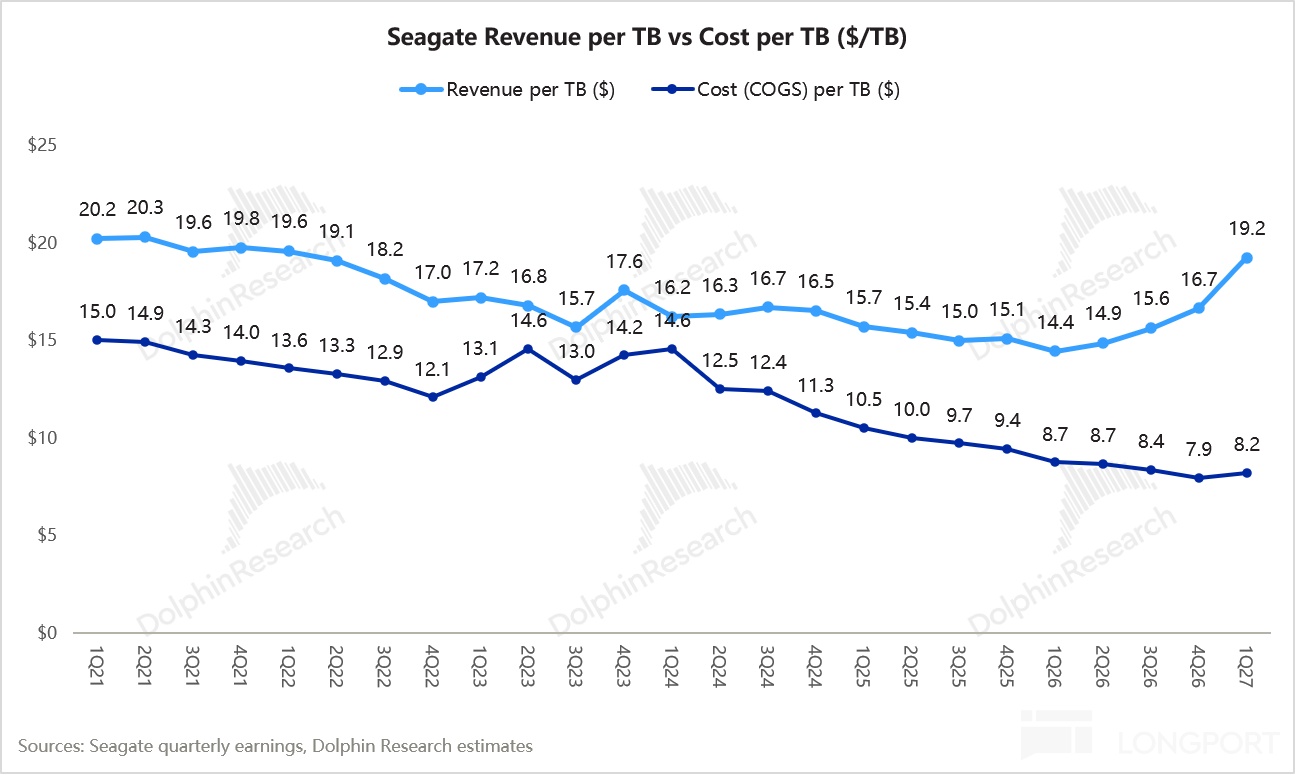
b. 價格 “踩油門”:本季度 HDD 每 TB 均價約 19.2 美元,環比上升 16%、同比上升 33%,同比漲幅首次超過西數(+28%)。
漲價主要來自長協的滾動續簽——過去一年現貨價格的上漲隨合同重籤集中兑現,同時公司把外購零部件漲價轉嫁給了客户。
此外,HAMR 換代期出貨停了一拍、近線供給又已基本鎖定至 CY28,供給偏緊也讓希捷在議價上更佔主動。但這一季的漲幅疊加了合同集中續簽和成本轉嫁,屬於階段性"踩油門",從下季度指引看,單價漲幅又將回落至個位數。
② 毛利率創新高,但這次全靠漲價
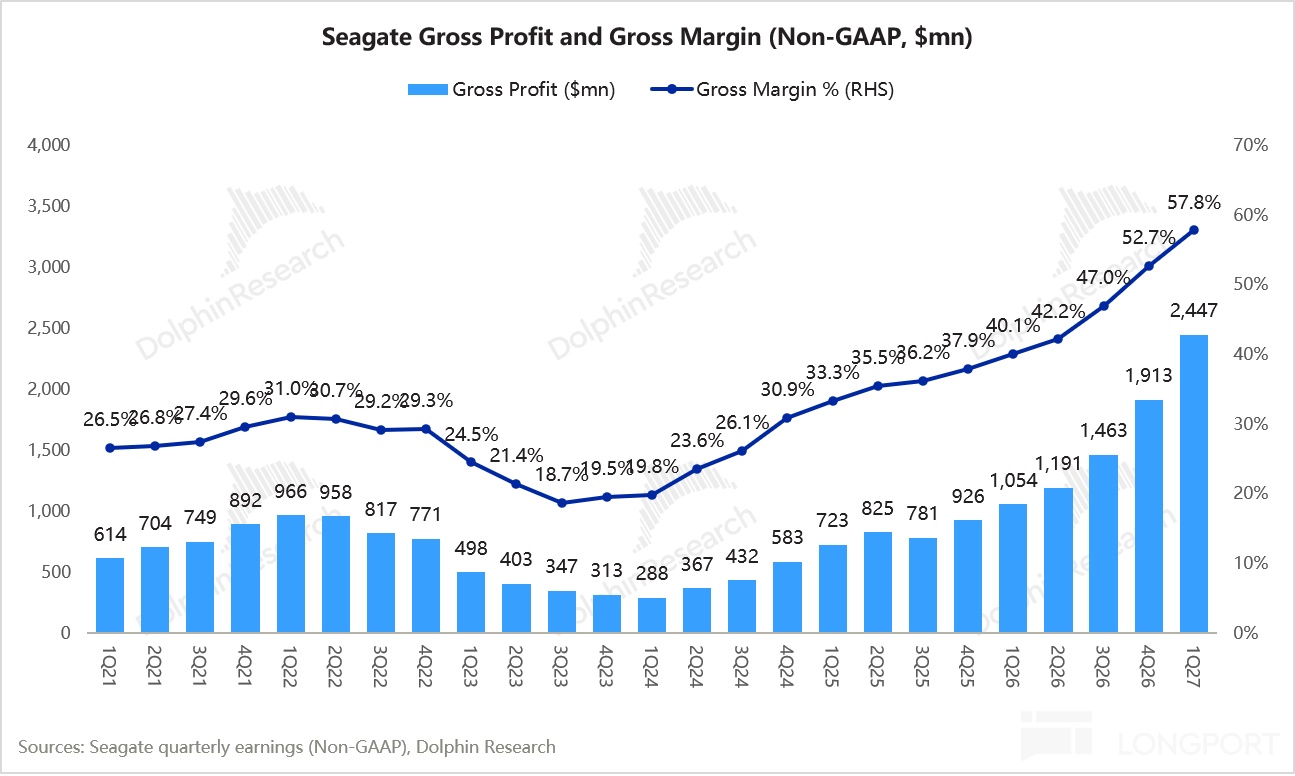
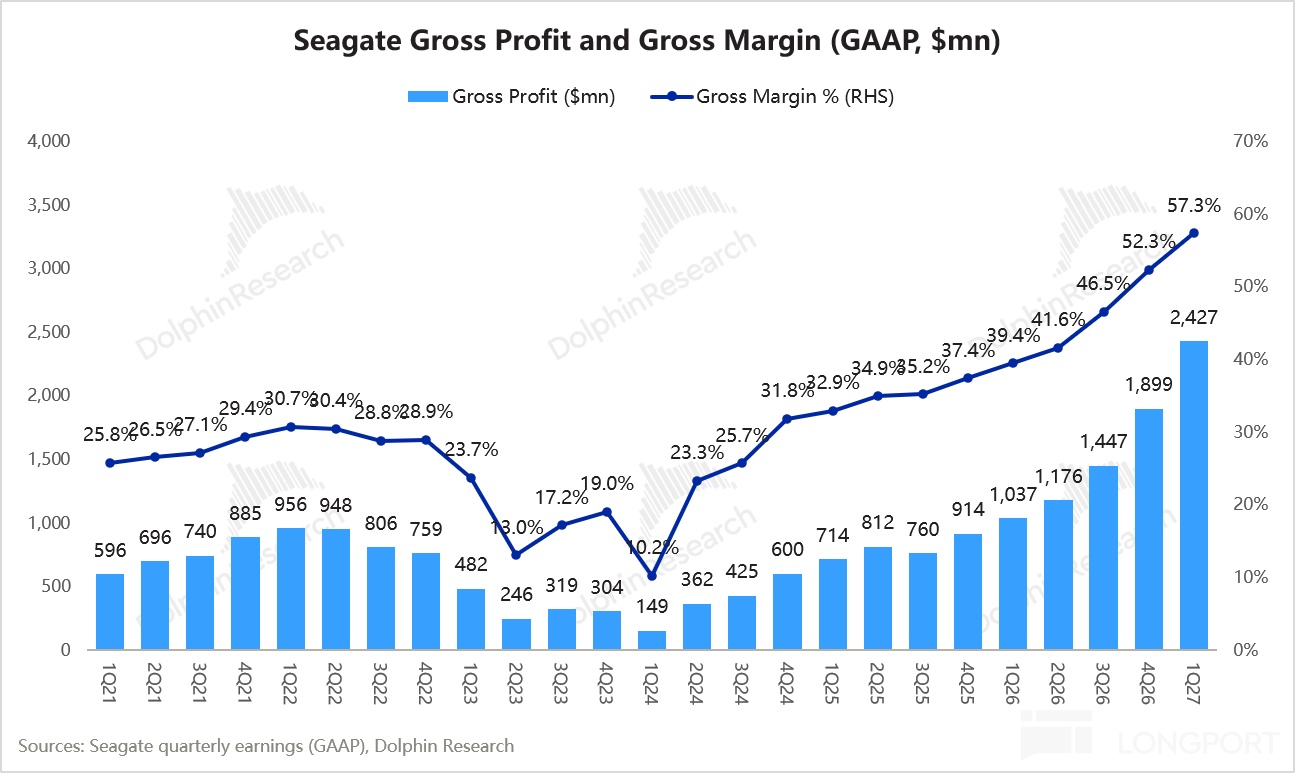
希捷本季度毛利率 57.3%,環比提升 5 個百分點、再創新高,略高於市場預期(56.2%);但仍比西數(57.8%)低 0.5 個百分點,市場期待的 “反超” 沒有出現。
而從成本端來看,市場本來期待 HAMR 的持續降本使毛利率反超西數:希捷靠 HAMR“提密度”,每代幾乎不加盤片和磁頭;西數在 HAMR 成熟前只能靠 ePMR“加盤片”(11 碟→12 碟→14 碟),每多一張盤片就要多付一張盤片和兩個磁頭的錢。
上季度希捷每 TB 成本同比降幅(16%)約為西數 8% 的兩倍,兩家毛利率差距從過去西數領先 3–4 個百分點縮小到 2 個百分點;本季度差距進一步縮到 0.5 個百分點卻沒能反超,HAMR 的成本優勢暫時被換代損耗抵消了。
本季度希捷每 TB 成本約 8.2 美元,環比反而上升約 3%,同比降幅從上季度的約 16% 收窄到 6%。主要由於:a. 外購零部件比一年前貴了很多,吃掉了自產磁頭和介質的降本;b. Mozaic 4 爬坡期的報廢和良率損耗,需要 “一兩個季度” 才能拉回老產品的水平。也就是説,本季度毛利率的驅動力從 “降本 + 漲價” 切換成了 “漲價覆蓋成本”。
③ 指引:高於預期,但隱含單價漲幅回落
希捷預計下季度收入 47–49 億美元,按中值計環比增長約 13%,比一致預期高 6.5%;EPS 指引 9.20 美元,比預期高 9%。指引雖高於預期,但超出幅度不及西數(收入指引比預期高 11%、EPS 高 20%)。
管理層稱下季度增長"一部分來自 EB、一部分來自價格"。預計隨着 Mozaic 4 完成客户認證,12 月季度出貨將重新跳升。按海豚君測算,若出貨增至 230–240EB(環比 +5%–9%),每 TB 均價環比漲幅只剩約 4%–8.5%。
利潤率方面,公司指引下季度 Non-GAAP 經營利潤率在 50%–55% 之間、向 55% 靠攏。按 EPS 指引倒推,隱含毛利率約 60%,環比再提升約 2 個百分點,高於市場預期(59.0%)。
但管理層明確表示,毛利率提升"目前主要來自價格":外購零部件的漲價,公司會在有能見度時陸續計入售價。自產磁頭、盤片的降本仍按計劃推進,但被外購零部件漲價部分抵消,每 TB 綜合成本降幅明顯收窄。
④分業務:數據中心穩健,Edge IoT 靠漲價超預期
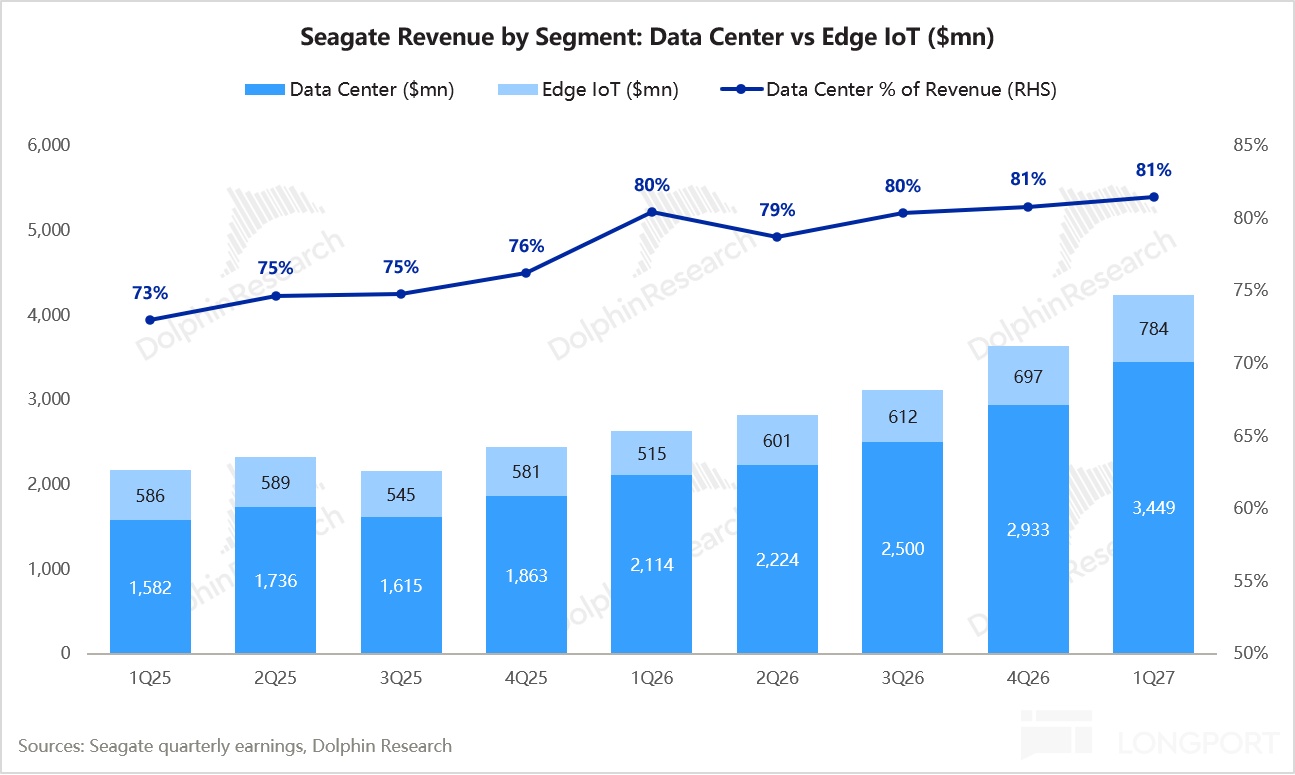
數據中心收入 34.5 億美元,同比提升 63%,與預期基本一致,佔總收入比重也繼續提升至 81.5%。AI 從訓練走向推理和 Agent 後,企業也開始採購大容量盤,需求面在拓寬。
管理層強調推理和 Agent 應用會不斷產生需要保留和複用的數據,雲端存儲需求增長 “比預期還快一點”,供需缺口可能還在擴大。而 NAND 漲價後 SSD 與 HDD 的每 GB 價差已擴大到 15–25 倍,“SSD 替代 HDD” 暫時不構成威脅。
物理 AI 目前尚未直接貢獻需求,但管理層認為,自動駕駛等場景需要保存數據來回溯決策,未來可能在邊緣端帶來新的存儲增量。
Edge IoT(消費端)收入 7.8 億美元,同比上升 52%,高於市場預期 6.7 億。但其出貨只有 22EB、環比還降了 3%,每 TB 均價環比 +18%(高於近線盤 16%)。
海豚君認為,長協主要覆蓋近線供給,非近線鎖定較少,定價更貼近現貨,調價也更快;量降價升也説明,在產能有限的情況下,希捷把供給優先給了近線客户,同時借提價主動讓掉了部分低價值訂單。
⑤ 費用基本不動,經營槓桿充分釋放
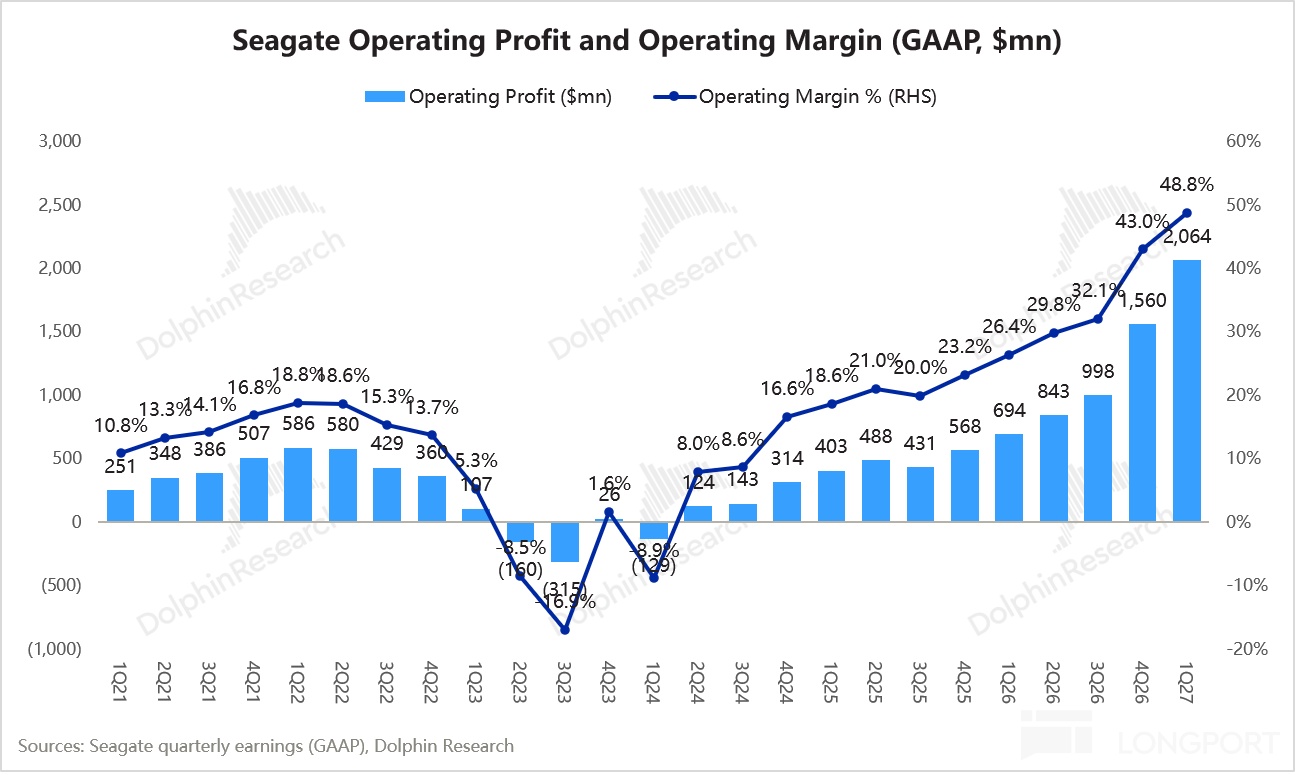
希捷的經營費用約 3.6 億美元,兩年來幾乎沒變,而收入翻了一倍,費用率降至 8.5% 左右。
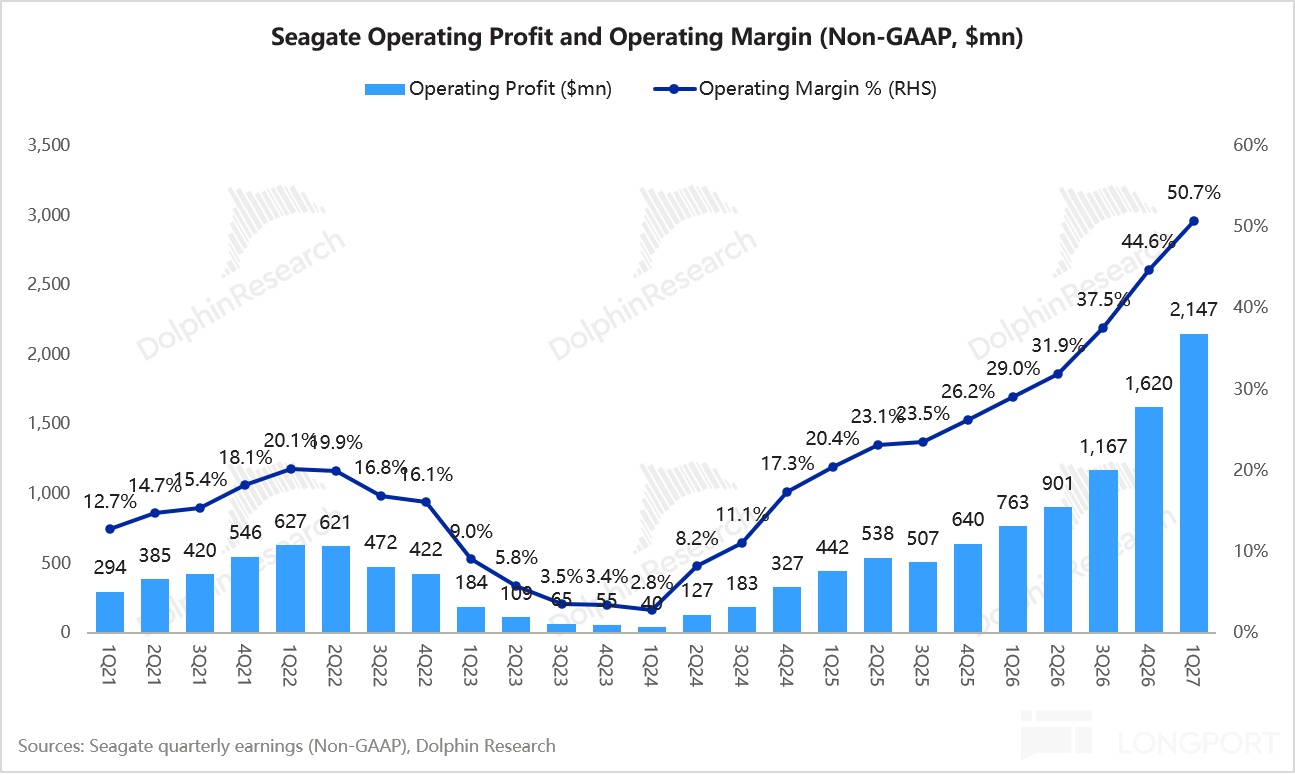
本季度經營利潤 20.7 億美元,同比增長 197%,經營利潤率 48.8%,高於市場預期 48.6%。增量收入中約 88% 轉化為毛利,幾乎全部落到經營利潤,下季度 Non-GAAP 經營利潤率指引已接近 55%,繼續環比上升約 5 個百分點。
⑥ 現金流與回報:去槓桿收尾,回購加速
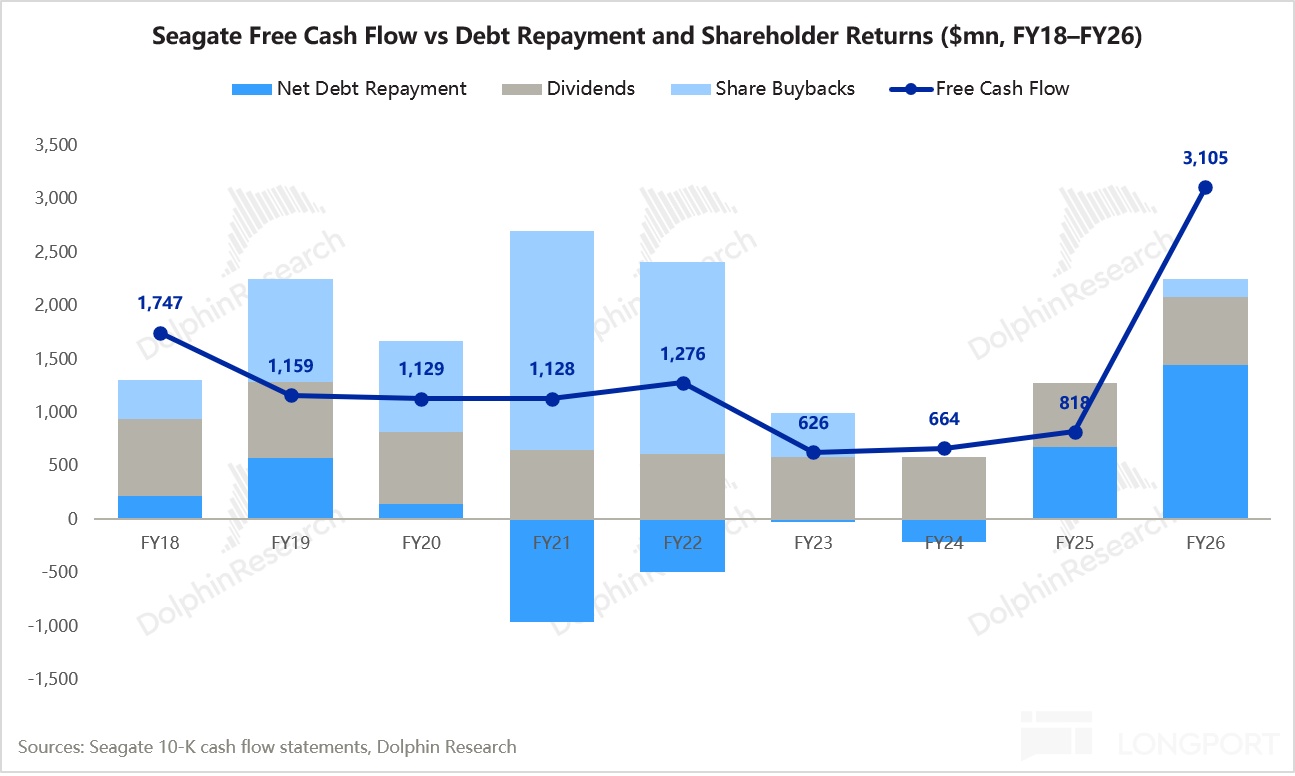
自由現金流 14.8 億美元,同比 +246%,創歷史新高;本季度資本開支 2.1 億美元,僅佔收入 5%,管理層稱 4%–6% 的強度足以支撐 25% 的 EB 增長——這正是 HDD“輕資本” 的關鍵:擴產靠提面密度而非建廠。
這是 HDD 與存儲原廠最大的不同:美光一個季度的資本開支就超過 100 億美元,一半以上用來蓋廠房;希捷全年資本開支不到 10 億美元,卻能支撐 25% 以上的 EB 增長。HDD 的供給因此更容易被廠商 “控制”——真正卡住供給的首先是廠商意願,其次是磁頭、玻璃基板、激光器等零部件擴張,而不是資金。
回報方面,去槓桿已基本完成:本季度還債 12.6 億美元,10 月再還 7.5 億美元,債務本金降至約 16 億美元,預計年底轉為淨現金,並已重獲投資級評級。
本季度回購 4.0 億美元,遠高於預期(1.5 億美元),股息上調約 3% 至每股 0.76 美元。管理層表示,從 3 月季度起將大幅加碼回購,並逐步回到返還自由現金流 75% 的模型。
按 FY27 約 73 億美元的自由現金流計算,75% 的返還對應每年約 55 億美元,相當於當前市值(約 1,514 億美元)的 3.6% 左右,是本季度年化節奏(約 1.5%)的兩倍多,但股東回報率相比於海力士和閃迪仍偏低,對估值的支撐相對有限。
⑦ 紀要請見《希捷(紀要):毛利率 57.8% 創新高,產能鎖定至 2028》
海豚君整體觀點:
希捷這季度是 “價超預期、量不及預期”。收入、毛利率、EPS 都高於指引上沿,下季度指引也高於預期,但在西數已經 “全面超預期” 之後,市場的要求更高:毛利率能否反超西數、指引能否大超預期——這兩點希捷都沒做到。
更關鍵的是,出貨環比幾乎零增長、每 TB 成本不降反升,“HAMR 提密度降本” 本是希捷最核心的差異化邏輯,本季度恰恰沒有在數字上體現。
管理層在電話會上補充了兩點:a. 多加盤片在技術上沒有障礙,但沿用 10 碟平台不用更換機械件和工裝,客户認證也只需驗證技術換代本身;b. HAMR 從一代到下一代 “沒有顯著的成本增加”,從單碟 4TB 到 5TB 的每 TB 降本 “基本可以直接算出來”。
換句話説,HAMR 的降本路徑仍是清晰的,但降本節奏取決於換代節奏:新品認證期出貨停一拍、爬坡期有報廢損耗,這是本季度出貨量和成本端承壓的重要原因之一。
海豚君在深度《被看衰的 HDD,憑什麼成了 AI 的 “數據終點站”?》中説過,HDD 的這輪反轉並非簡單的週期反彈:供給端,希捷和西部數據堅守 “重利潤、輕份額” 的紀律,靠提升單盤容量而非擴建產線滿足需求,降本紅利得以留在廠商手中;需求端,NAND 侵蝕最猛烈的階段已經過去,近線盤成為 AI 數據的 “終點站”,而 NAND 漲價進一步拉大了價差。
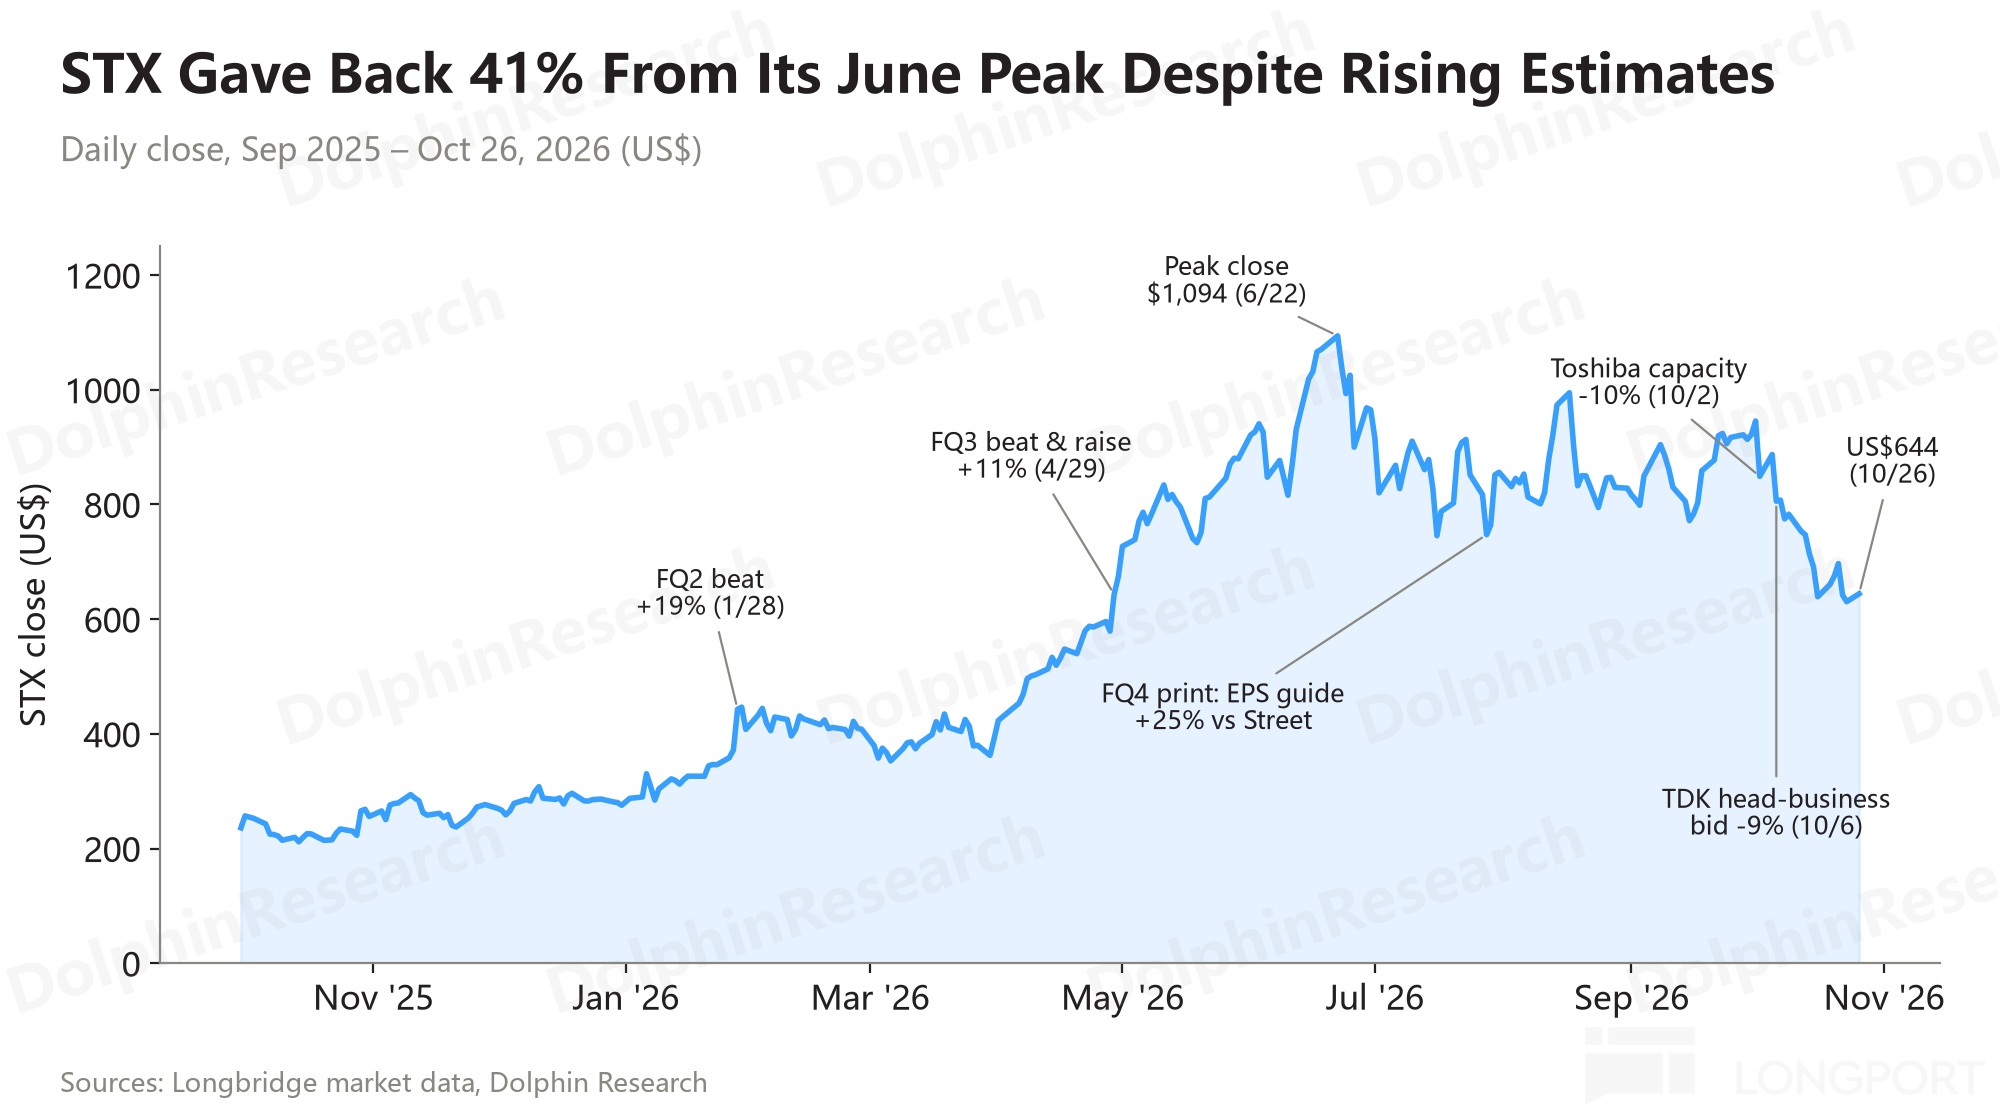
但這份紀律在 10 月初第一次受到挑戰:東芝宣佈在 FY2027 前把 HDD 產能近乎翻倍,又傳出希捷與東芝爭購 TDK 磁頭業務,“三家寡頭都不擴產” 的默契受到質疑,希捷股價從 10 月 1 日的 946 美元跌至 10 月 26 日的 644 美元,跌幅約 32%。
而財報發佈後,股價盤後跌至約 631 美元(-5.5%),較 7 月高點回撤約 45%。這與西數財報全面大超、次日股價仍下跌如出一轍——市場已不再為 “超預期” 本身買單,而是盯着供給紀律、出貨節奏和漲價的持續性。
隨着市場關注點從 “還能漲多少” 轉向 “好日子能持續多久”,希捷主要有以下關注點:
1)供給擾動(東芝與 TDK):東芝計劃投資約 600 億日元擴建菲律賓工廠,FY2027 末把 HDD 產能(按容量計)較 FY2025 提升近一倍,日經報道其中期份額目標為 30%(目前約 11%);隨後又傳出希捷與東芝爭購 TDK 的 HDD 磁頭業務。
海豚君認為,東芝擴產短期影響有限:
①投資主要用於重啓閒置設備、補齊測試瓶頸,並非新建廠房;
②規模填不滿缺口——即便產能翻倍,兩年新增也不足 150EB,而行業今明兩年的供給缺口約 300–400EB;
③產品存在代差——東芝現役數據中心硬盤仍以 24–28TB 為主,HAMR 量產約在兩年後;
④東芝是純組裝模式,磁頭全部依賴 TDK,盤片、玻璃基板也靠外購,擴產受制於供應商。
希捷管理層在電話會上沒有正面回應:只強調向市場投放有意義的 HDD 產能 “遠不是插幾台機器那麼簡單,難度高出幾個數量級”,預計 CY28 前希捷產品的供給都將保持緊張;也並未確認與 TDK 的交易。
希捷的磁頭和介質以自產為主,競購 TDK 更多是防禦性的:若東芝控制 TDK,可以在短缺期鎖定磁頭、加速擴產;若希捷買下,則相當於掐住了東芝的 “咽喉”,但可能面臨反壟斷審查。
2)HAMR 領先能維持多久:上季度希捷近線出貨增速、每 TB 降本幅度和毛利率提升都明顯領先西數,HAMR 的領先已在財務上兑現;但本季度兩家在這三項上的差距都明顯收窄。海豚君認為這主要是 Mozaic 4 認證節奏導致的階段性現象,並非技術領先的逆轉:
HAMR 的產品節奏並沒有掉隊:CY26 末 HAMR 佔近線出貨約 50%(其中 Mozaic 4 約佔一半)的目標不變;Mozaic 4(最高 44TB)已在 2 家頭部 CSP 放量;Mozaic 5(50TB 以上)仍按 CY27 末送樣認證,管理層稱比上季度 “更樂觀”,換代可能提前。微軟認證了希捷 HAMR+SMR 的聯合方案,意味着單盤容量還有再上一個台階的空間。
以單碟容量衡量,希捷仍領先西數約 20%–30%。但要讓領先重新在報表上兑現,至少需要看到 12 月季度 EB 出貨顯著回升、每 TB 成本重回下降通道。
同時也需要警惕的是追趕者:西數計劃第一代 HAMR 在 CY1H27 開始批量出貨,比希捷晚約 2 年;據 TSR 預計,西數 HAMR 最早在 2028 年達到每季度約 100 萬台,規模上的差距仍在 2 年左右。
但西數第二代 HAMR(單碟 5TB)計劃在 CY2H27 開始認證,與希捷 Mozaic 5(CY27 末送樣認證)幾乎同步——如果按計劃推進,兩家在技術代際上的差距將縮小到 1 年以內,希捷的領先會更多體現為量產規模和良率,而非代際。
再加上西數稱 HAMR 與 ePMR 按每 TB 同價、不打折,希捷的技術領先主要體現為成本優勢,而不是價格溢價,兩家的成本差距可能在 2028 年前後收窄。
3)漲價持續性:HDD 價格在交付前約 4 個季度鎖定,供需變化需要較長時滯才反映到售價上,常態是每季度環比中高個位數的 “穩漲”,而不是 NAND 式的暴漲。
本季度的跳漲説明長協重籤的提價幅度在擴大;少量未被長協覆蓋的產能按現貨出售,價格約為合約價的兩倍,也説明邊際供給依然緊張。
對於 “漲價能持續多久”,希捷的答案是價格跟着長期需求走:管理層稱沒看到任何需求破壞,需求能見度從上季度的 “規劃延伸到 CY29 以後” 進一步拉長到 “部分雲客户協議到 CY30”;CY27 出貨的配置和價格已經鎖定,CY28 的價格將在未來幾個季度談定。
因此價格中樞繼續上移的確定性較高,但 +16% 這樣的單季跳漲難以複製。
同時管理層給出的長期 EB 複合增速約 25%、資本開支佔收入 4%–6% 均維持不變,FY27 收入增速將 “明顯快於” FY26。
需要強調的是,HDD 的長協和存儲原廠走向了相反的方向:美光、閃迪鎖量又鎖價,HDD 只鎖量不鎖價,價格在交付前約 12 個月才確定。管理層稱,如果需求一直這麼強,後續合同 “可能以更高價格鎖定”。
這意味着希捷保留了全部漲價彈性,價格有約 4 個季度的傳導時滯——漲得慢,但更持續;本季度的漲價也 “大部分來自合同的滾動續簽”。
本質區別在於:存儲原廠買的是 “合同保險”,用上行彈性換下行保底;HDD 押的是 “行業紀律”,保留全部漲價彈性,下行靠寡頭自律。這也解釋了為什麼東芝擴產的消息對 HDD 股價衝擊這麼大——HDD 的定價安全墊不在合同裏,而在三家廠商都不擴產的默契裏。
估值上,按盤後股價約 631 美元(市值約 1,431 億美元)計,希捷對應 FY27 的 PE 仍有約 17 倍,相比 HDD 歷史上 8–10 倍的週期估值,並不算便宜。
雖然對應 FY28 只有約 11 倍,看似不貴,但市場擔心 2028 年可能就是這輪週期的盈利高點:一旦東芝擴產打亂供需、漲價放緩,FY28 的盈利預期就有下修風險,而週期頂部的盈利本就不該給高倍數。
與存儲原廠 4–6 倍的 PE 相比,市場願意為 HDD 的供給紀律和長協帶來的低週期性支付溢價;反過來,這份溢價也最怕 “紀律鬆動” 和 “增長放緩” 的信號。
海豚君認為,FY28 難以給到 12 倍以上 PE,盤後股價對應的約 11 倍也説明市場並不願意給更高的倍數,估值更難回到 7 月時 20 倍以上的水平。
核心在於,東芝擴產之後,市場重新把 HDD 當作週期股定價:長協只鎖量、不鎖價,價格沒有合同保護;東芝擴產又讓 “三家寡頭都不擴產” 的默契出現裂縫,2028 年之後的供需存在變數。
要重新獲得成長股的估值,需要看到 2028 年之後盈利仍能增長的證據,關鍵是兩個信號:一是 CY28 的合同價格繼續上行,至少不回落;二是東芝擴產落地後,行業供需缺口仍在,價格沒有被打亂。而目前這兩點都還沒有得到驗證。
中性假設下,海豚君不把 2028 年視為 “尖頂”,而是盈利的高位平台:28 年 EB 按約 25% 的複合增速增長,單價漲幅回落至個位數低段;FY29 單價同比回落約 8%,但在出貨增長和 HAMR 降本的支撐下,盈利仍能小幅增長。
但在 CY28 定價落地、東芝擴產的影響得到驗證之前,市場不會提前給出成長股的估值。考慮到行業只剩三家、資本開支剋制、長協鎖量至 CY28 以後,可以給到 HDD 歷史週期估值的上沿,即 FY28 約 10 倍 PE,對應股價約 574 美元、市值約 1,302 億美元(對應 FY27 PE 約 16 倍),較盤後股價低約 9%。這説明當前股價已基本反映中性預期,短期估值修復空間有限。
悲觀假設下,如果 2028 年就是這輪週期的盈利頂部,參考 HDD 歷史估值區間的下沿,給 FY28 約 8 倍 PE,對應股價約 460 美元、市值約 1,042 億美元,較盤後股價仍有約 27% 的下行空間。
海豚君認為,本季度財報不改變 HDD“量價齊升” 的中期邏輯,但短期股價缺乏催化:HAMR 的領先要等 12 月季度來驗證,東芝擴產讓 2028 年後的供需存在不確定性。10 月以來股價已跌去三成,已接近中性估值,但距離悲觀情形仍有近三成的下行空間,風險收益比並不突出。更好的時點,可能要等 12 月季度出貨回升和 2028 年定價這兩個信號落地。
<此處結束>
本文的風險披露與聲明:海豚研究免責聲明及一般披露
海豚君存儲相關文章回溯:
近期 AI 存儲分析:
《被看衰的 HDD,憑什麼成了 AI 的 “數據終點站”?》
DRAM 行業:
《從 HBM 限高到 NAND 加量,英偉達 vs 存力到底誰拿捏誰?》
個股:
閃迪(上):《AI 推理大爆發,“悲催” 閃迪真有鳳凰涅槃?》
閃迪(中):《NAND 天性 “多產”,閃迪憑什麼守 80% 毛利率?》
閃迪(中):《從綠葉到鮮花,AI 推理如何為 NAND“逆天改命”?》
閃迪(下):《AI 改不了 “DNA”,閃迪還能牛多久?》
二、海豚君 AI DC 互聯繫列分析:
組網架構
英偉達組網:《AI 時代 DC 互聯:單芯之上抱 “網” 作戰,真有 “中國” 機會嗎?》
DC 組網之 AMD vs 英偉達:《AMD 跟英偉達 “掰手腕”,Helios 夠格嗎?》
谷歌組網:《叫板英偉達霸權,谷歌 “光網” 憑什麼?》
個股
Lumentum(上):《從光互聯老炮到 “全能賣水人”,Lumentum 憑什麼?》
Lumentum(中):《Lumentum:產能告急,“全能賣水人” 還有什麼看家絕活?》
三、海豚君 AI XPU 系列分析
Agent 與 CPU:《Muse“爆火”,CPU 迎來自己的 ChatGPT 時刻?》
……更多內容,敬請關注長橋海豚研究官網。
本文版權歸屬於原作者/機構。
以上內容僅代表作者個人觀點,不代表平台立場。本內容僅供投資參考,不應被視為投資建議。如您對平台提供的內容服務有任何疑問或建議,請聯繫我們。