

東鵬飲料:特飲轉負,“能量飲料一哥” 論為 “收息股”?
 我是 LongbridgeAI,我可以總結文章信息。
東鵬飲料:特飲轉負,“能量飲料一哥” 論為 “收息股”?$東鵬飲料(605499.SH) $東鵬飲料(09980.HK)
北京時間 10 月 29 日晚間,東鵬飲料(605499.SH/9980.HK)發佈了 2026 年三季度業績,整體上,三季度業績明顯低於預期:收入幾乎零增長,利潤同比下滑,核心大單品東鵬特飲首次出現單季負增長,第二曲線補水啦也基本停滯,茶飲料成了唯一的亮點,具體要點如下:
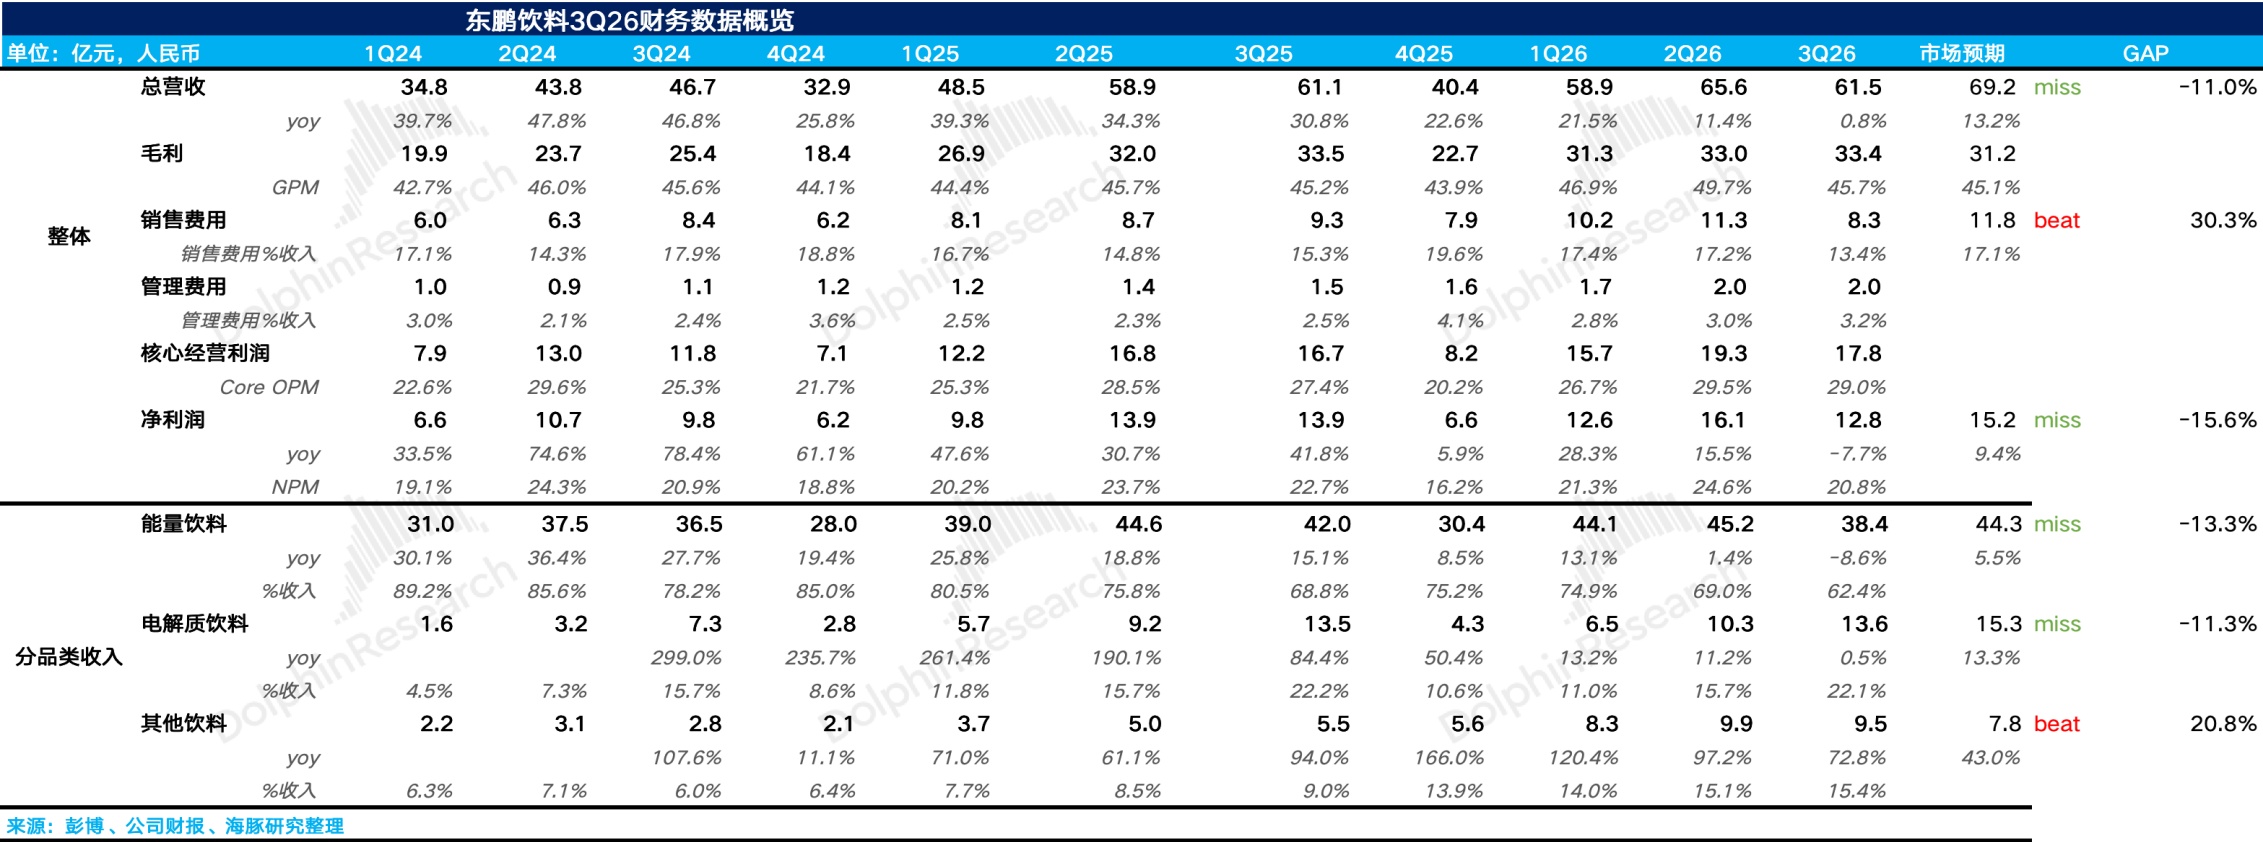
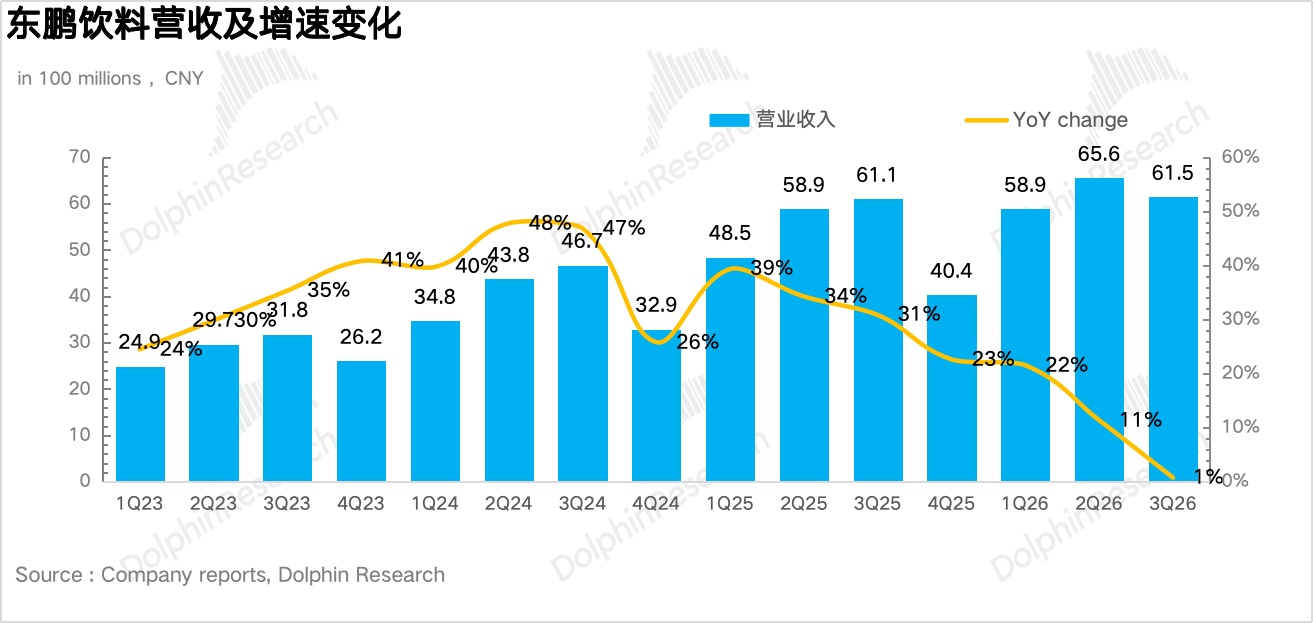
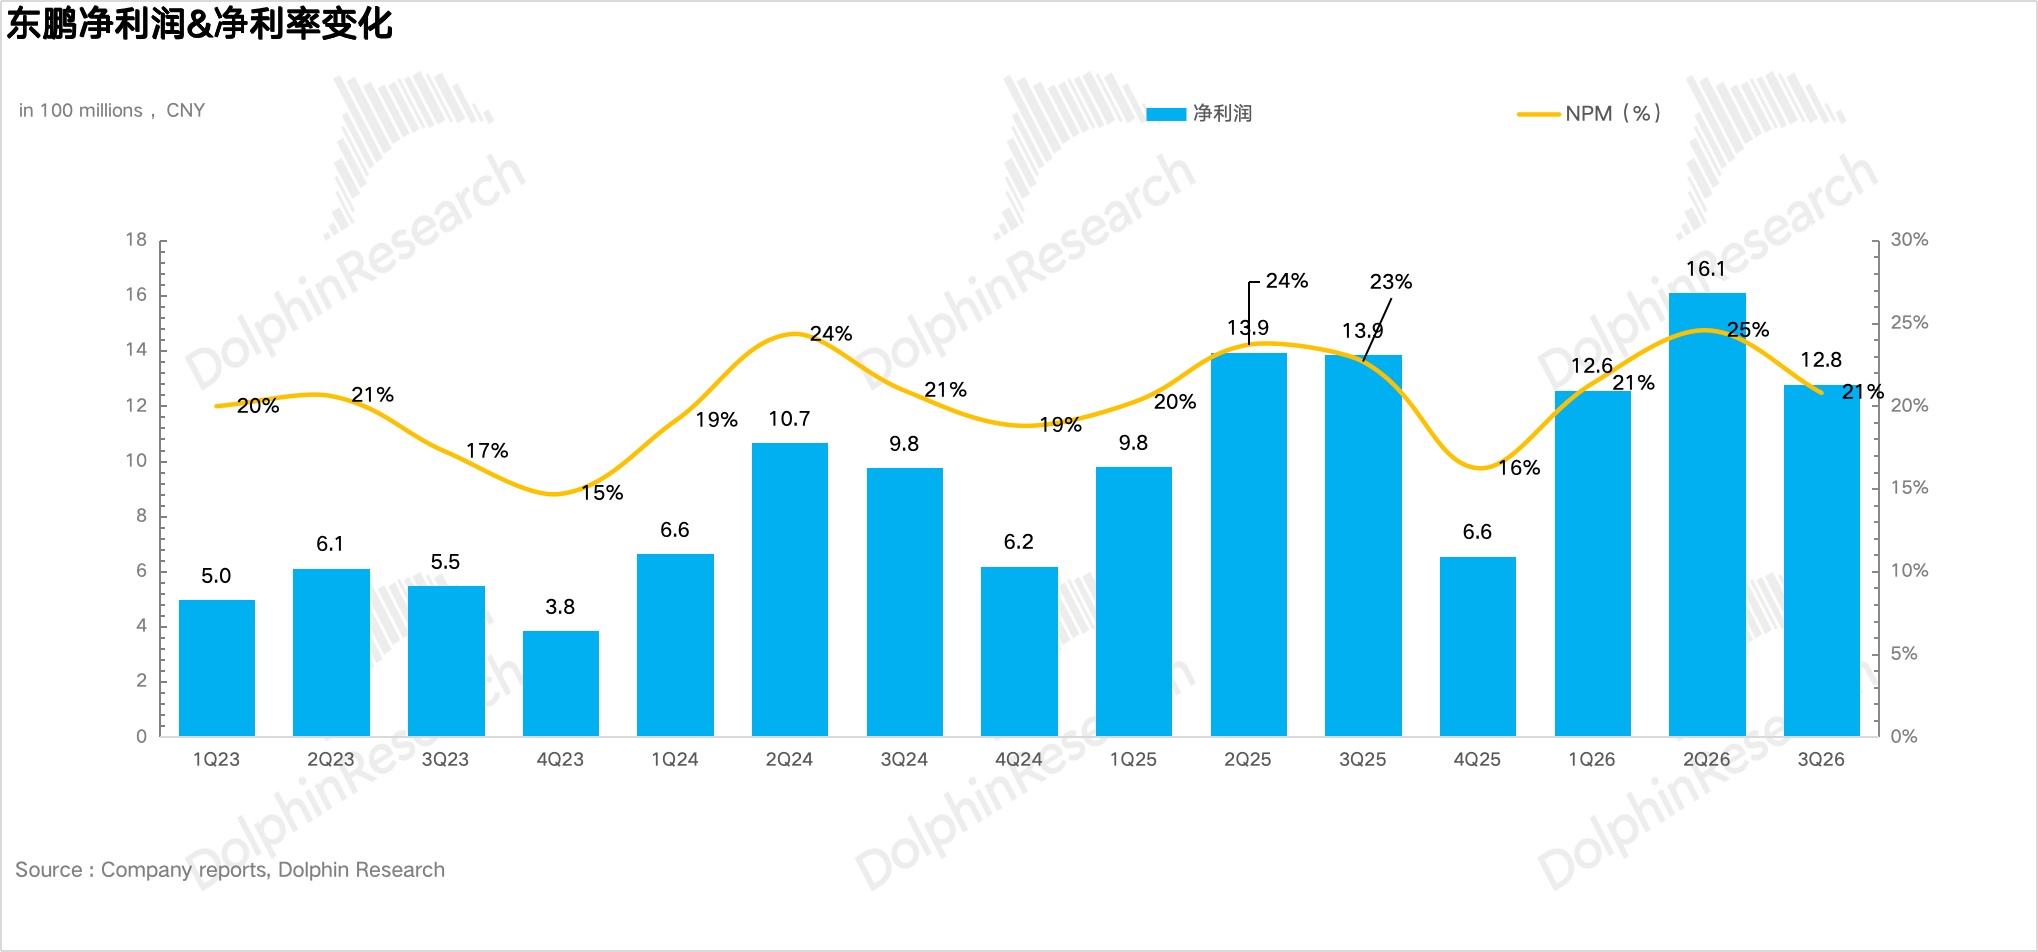
1、收入幾乎零增長,利潤首次同比下滑。3Q26 東鵬飲料實現總營收 61.5 億元,同比僅增長 0.8%,是上市以來單季最低增速;從趨勢上看,三季度降速斜率不僅沒有放緩,反而明顯加快。歸母淨利潤 12.8 億元,同比下滑 7.7%。
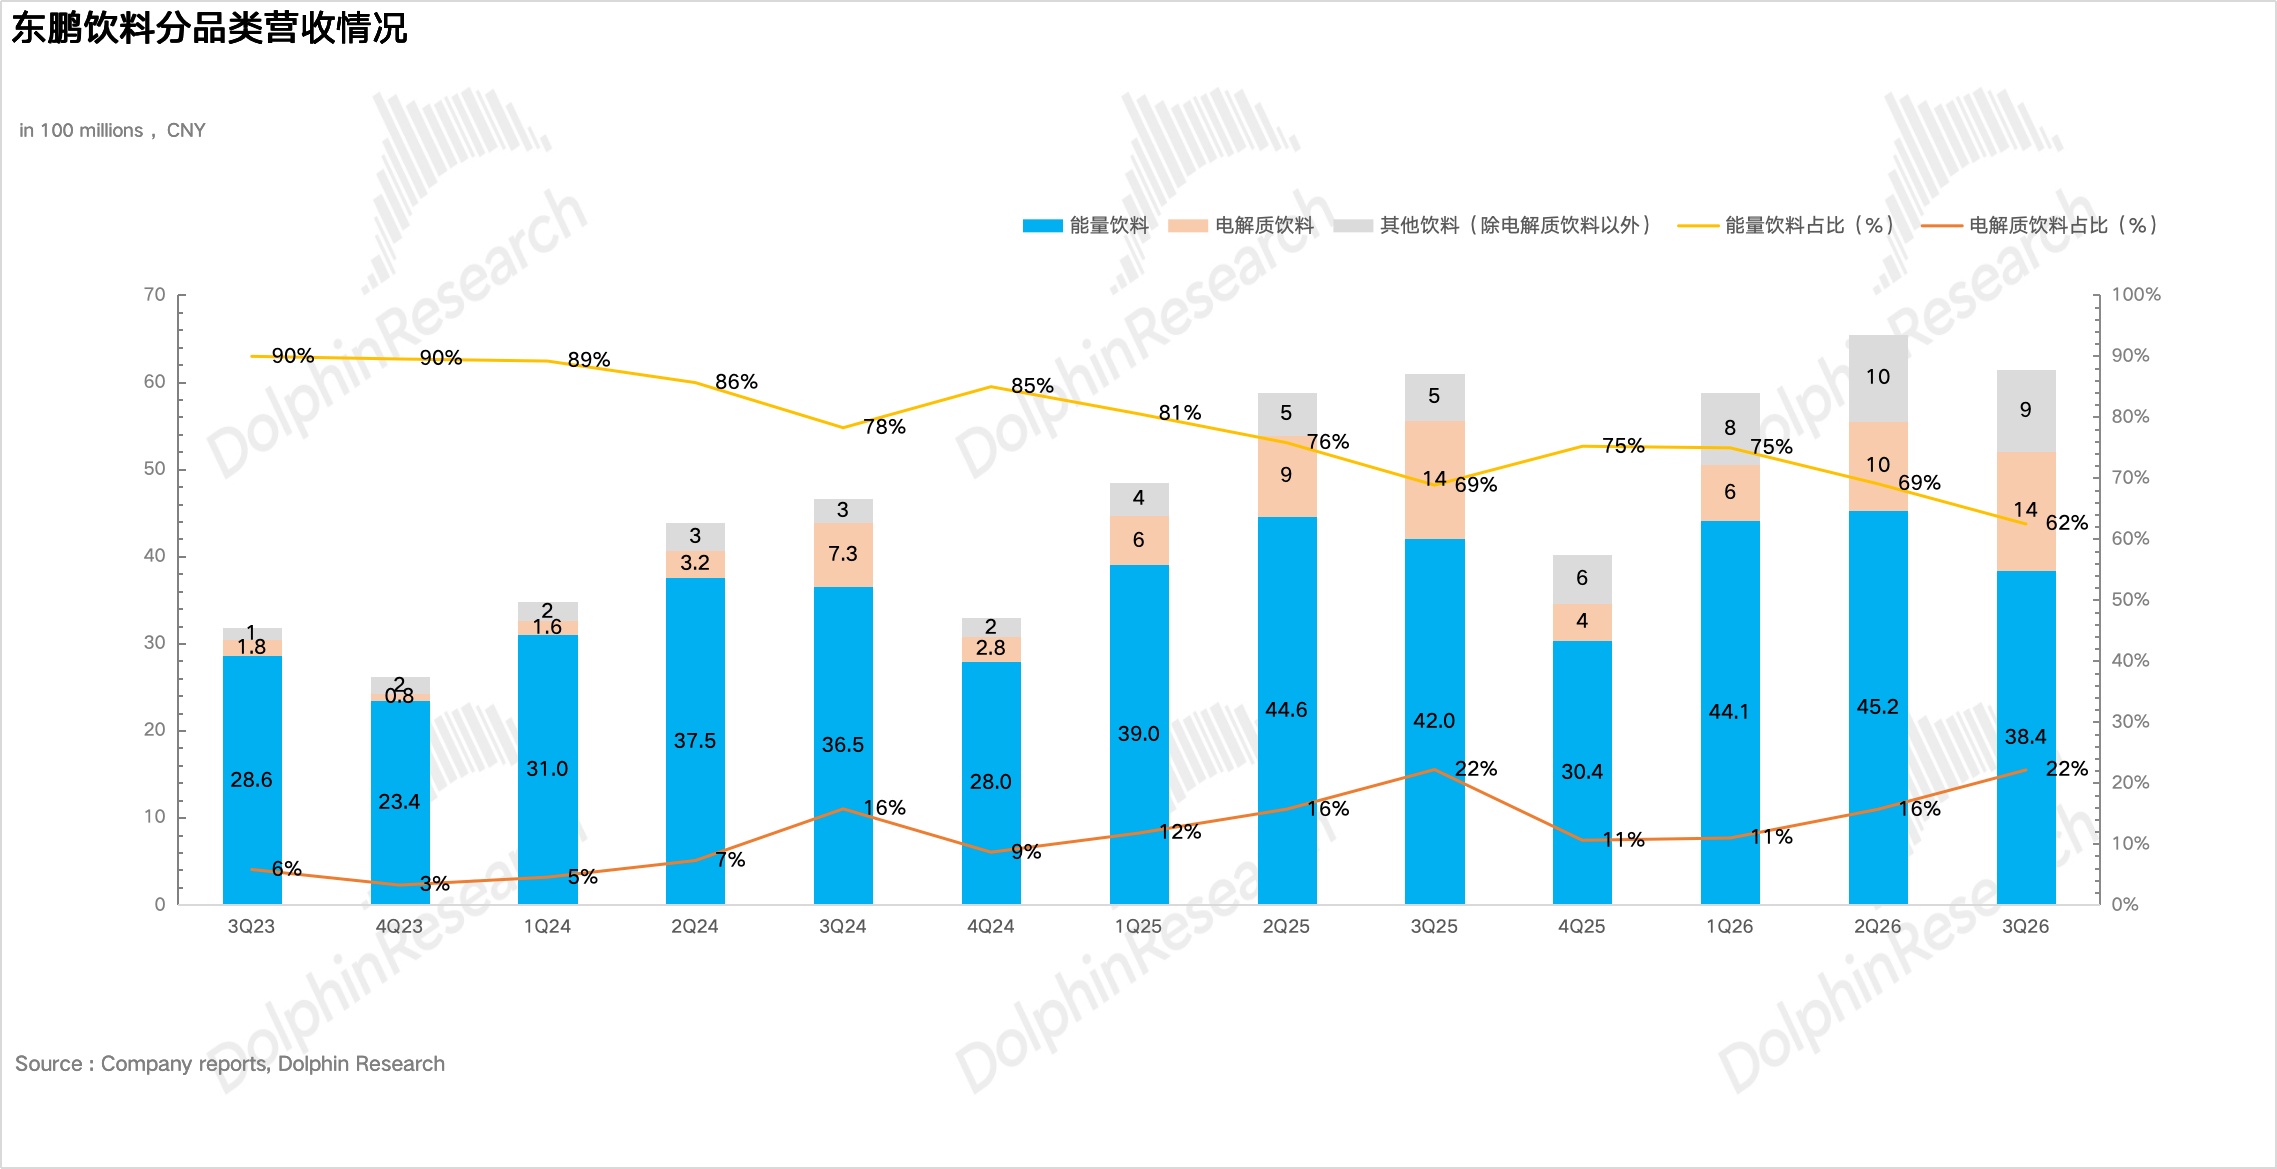
2、特飲首次轉負,補水啦停滯,茶飲料獨撐增長。分品類看,能量飲料三季度實現營收 38.4 億元,同比下滑 8.6%,在二季度 1.5% 的低增長之後進一步轉為負增長,這也是東鵬特飲上市以來首次單季負增長。電解質飲料實現營收 13.6 億元,同比基本持平(+0.5%),在農夫山泉等巨頭的價格戰下增長也幾乎陷入停滯。茶飲料實現營收 5.8 億元,同比大增 145%,是唯一表現不錯的品類。
3、華南大本營停滯,現代渠道和線上高增。從五大戰區的表現看,前三季度華南戰區同比僅增長 1%,收入佔比從 28% 降至 26%,作為特飲滲透率最高的大本營已基本停止增長;華北仍是增長最快的戰區(+18%),華東(+14%)、華西(+11%)、華中(+10%)均較上半年降速。渠道上,零食量販、便利店等現代渠道正在成為新的增量來源。
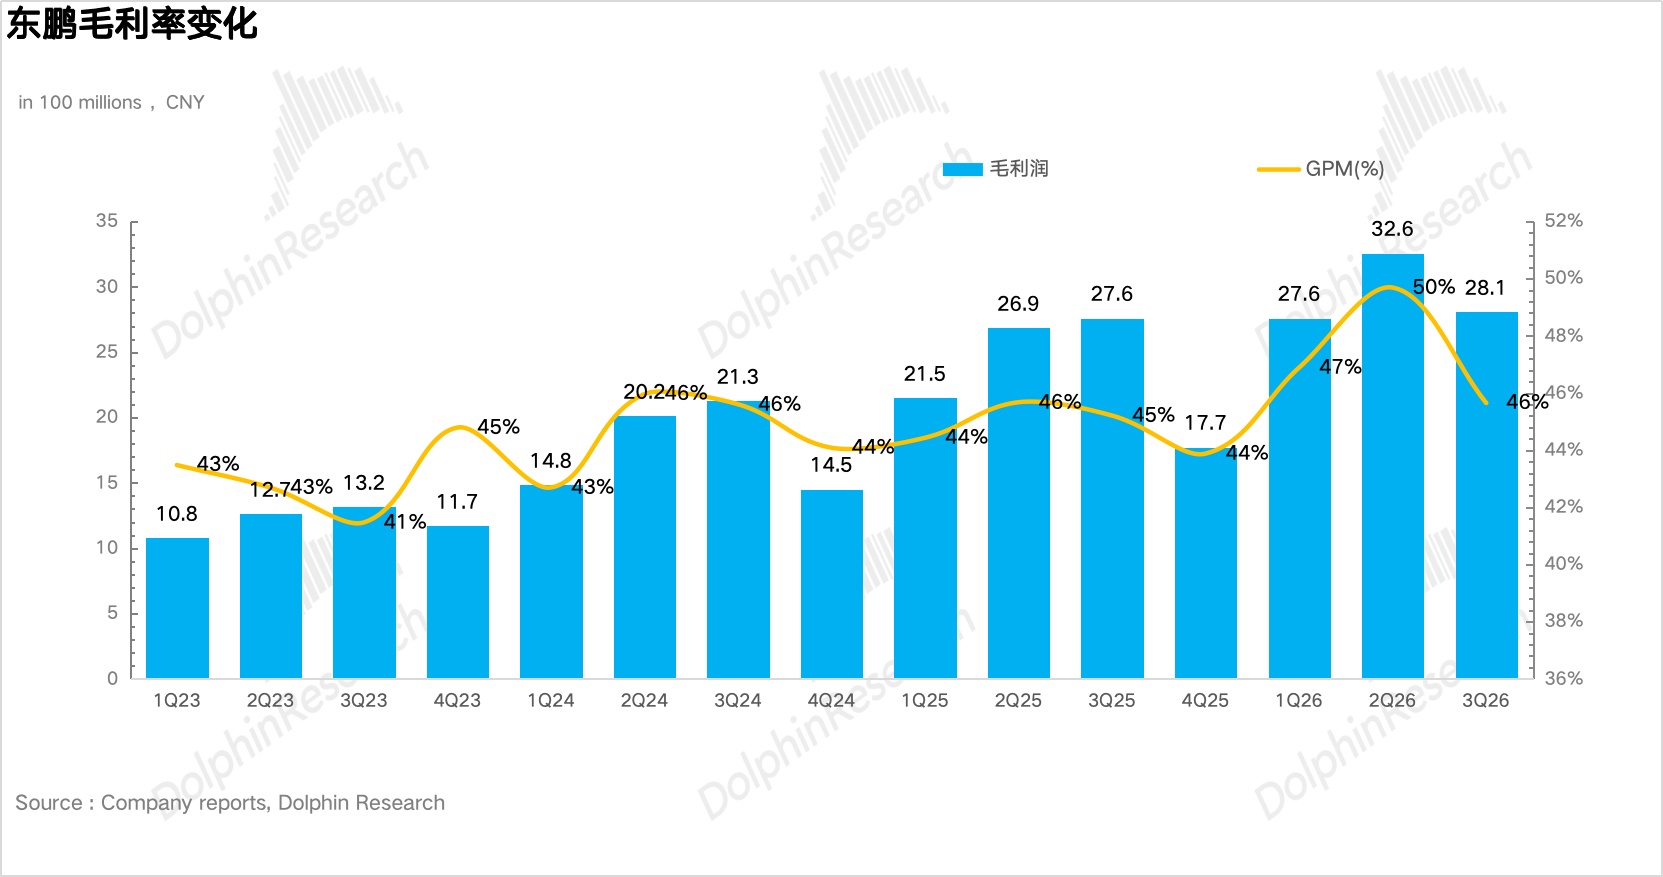
4、成本紅利基本見頂,毛利率提升幅度大幅收窄。毛利率上,一方面 PET 鎖價帶來的成本紅利已基本釋放,另一方面公司加大了銷售折扣與返利(直接衝減收入),三季度東鵬毛利率為 45.7%,同比僅提升 0.5pct,較二季度大幅回落。
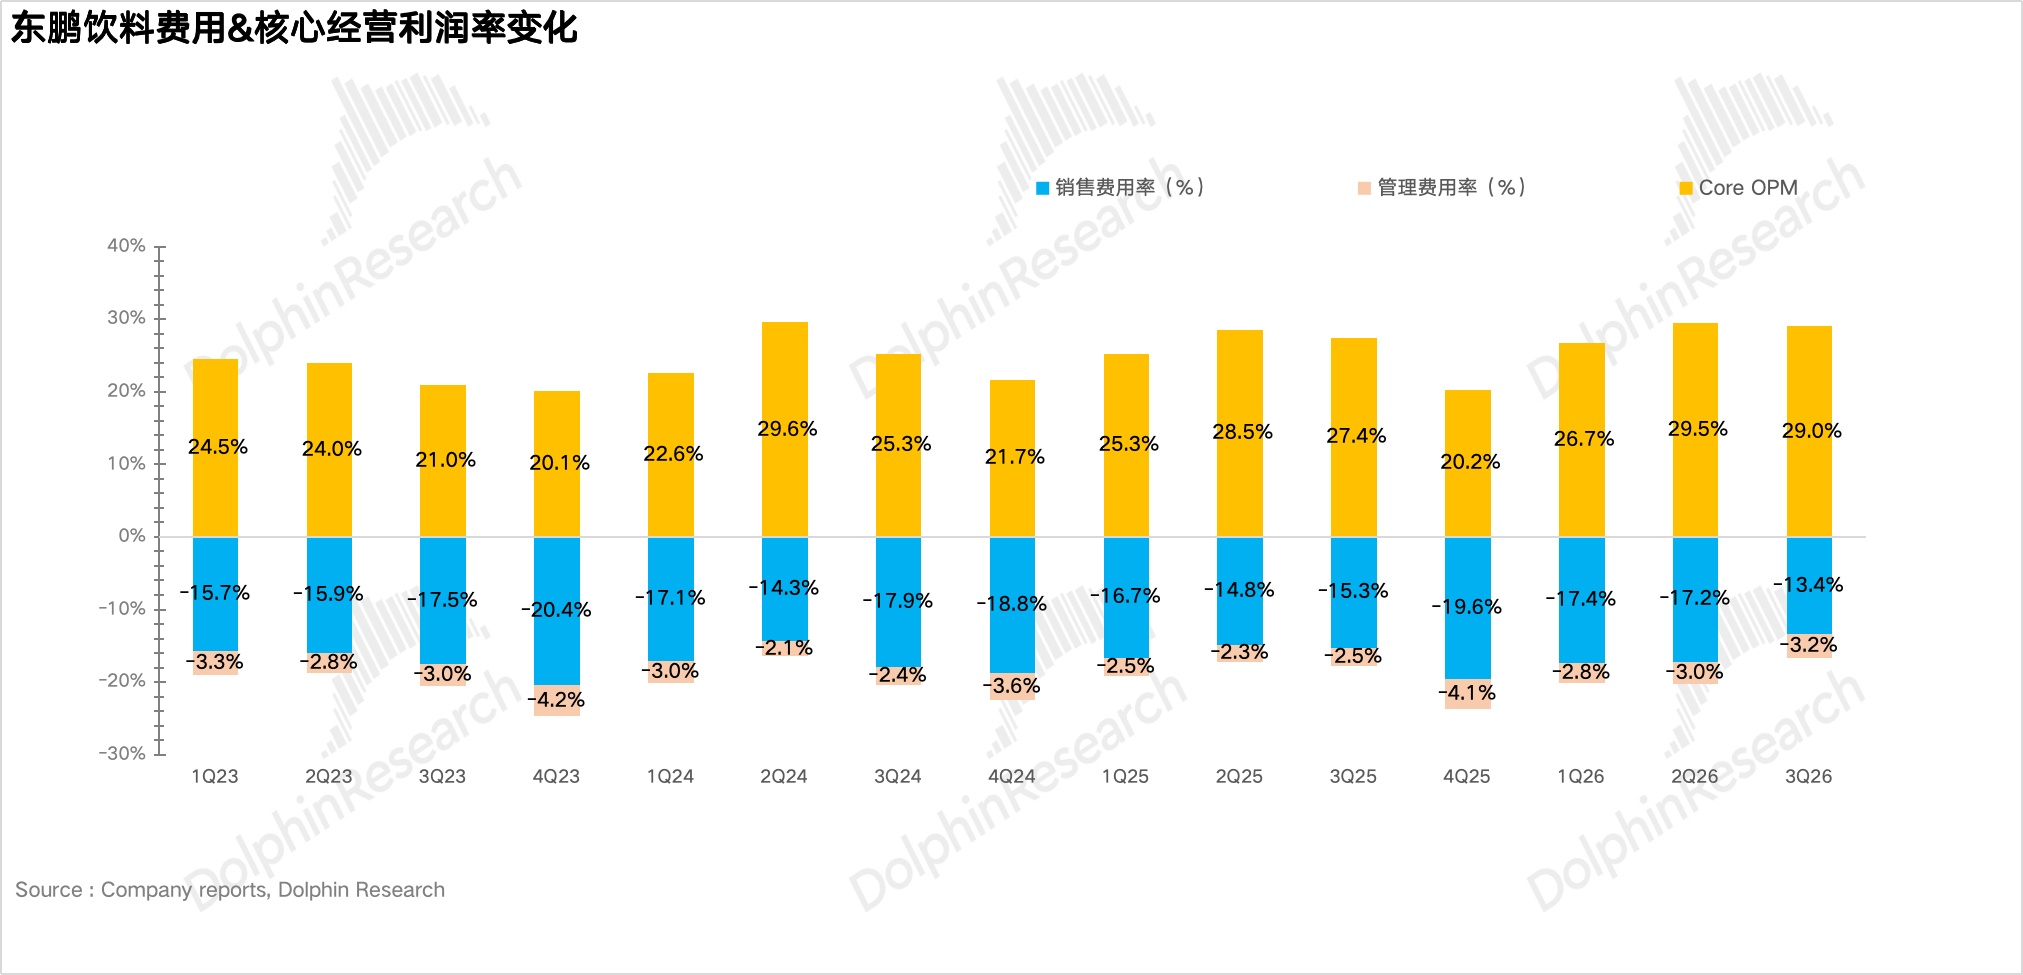
費用端,三季度銷售費用同比下降 11%、費用率下降 1.9pct 至 13.4%,但管理費用前三季度同比增長 37%,疊加港股募資帶來的匯兑損失,以及非經常性收益同比減少,最終淨利率下滑 1.9pct 至 20.8%。
5、財務指標一覽
海豚君整體觀點:
整體來説,這份財報回答了上季度留下的核心問題:特飲的失速到底是 “天氣” 還是 “天花板”?
管理層此前把二季度約一半的增速缺口歸因於華南的強降雨,三季度天氣確實沒有好轉,但特飲從二季度的 +1.5% 進一步跌到-8.6%,降幅顯然遠超天氣能解釋的範圍。更有説服力的是區域數據:前三季度華南大本營只增長 1%,而華南是特飲滲透率最高、人均消費量最大的市場,大本營停滯意味着特飲在成熟市場已經進入存量甚至縮量階段;
另外,北方市場雖然仍在增長,但增速也在放緩。海豚君此前提到的三個結構性因素——網點擴張接近上限、低價帶份額接近飽和、藍領核心客羣收縮——在這個季度集中體現了出來。海豚君認為,特飲大概率已經進入 “零增長甚至小幅下滑” 的成熟期,未來的看點不再是增速能否修復,而是下滑的斜率能否被高端化(東方東鵬)和無糖化產品對沖。
對於電解質飲料,在農夫山泉以更低價格入局、蒙牛等巨頭跟進之後,電解質水已經從藍海變成了價格戰,補水啦前期依靠高性價比和快速鋪貨建立的先發優勢被迅速削弱。疊加 10 月底東鵬因代言人事件終止與姆巴佩的全部合作,補水啦明年還需要重建營銷抓手,因此曾經被寄予厚望的 “第二增長曲線” 也基本歇火。
茶飲料雖然目前仍處於高速增長階段,收入佔比從年初 3.4% 提升至 8.8%,但問題在於體量,茶飲料一個品類的增量已經被特飲的下滑幾乎全部吃掉。因此只要特飲還在下滑,東鵬整體就很難回到雙位數增長。
最後再來看下利潤端,上半年東鵬的利潤增速快於收入,主要靠 PET 鎖價和白砂糖下行帶來的毛利率提升。但進入三季度,隨着鎖價紅利逐步釋放完畢、油價上漲推高 PET 等包材成本,疊加公司加大折扣返利以價換量,毛利率同比提升幅度從二季度的 4 個百分點大幅收窄至 0.5 個百分點左右,成本紅利基本見頂。
估值上,按前三季度歸母淨利潤 41.4 億元、四季度與去年同期基本持平測算,2026 年全年歸母淨利潤約 48 億元、同比增長 9% 左右,當前約 750 億元市值對應約 16x 。參考軟飲料行業平均 15x 的估值水平,當前 16x 裏其實還隱含着一些"新品能接棒"的樂觀預期,海豚君整體建議還是以觀望為主,當前階段投資價值不大。
以下為詳細圖表:
<此處結束>
海豚君歷史文章:
深度:
2026 年 3 月 31 日《東鵬飲料:特飲失速、補水難 “補”,高增神話一去不返?》
2025 年 9 月 23 日:《東鵬飲料:撕紅牛、踢怪獸,國貨 “續命水” 憑何成逆襲王?》
2025 年 10 月 10 日《東鵬飲料:特飲之後,“下個百億密碼” 路在何方?》
財報點評:
2025 年 10 月 24 日《東鵬飲料:特飲降速,神話難撐?》
本文的風險披露與聲明:海豚研究免責聲明及一般披露
本文版權歸屬於原作者/機構。
以上內容僅代表作者個人觀點,不代表平台立場。本內容僅供投資參考,不應被視為投資建議。如您對平台提供的內容服務有任何疑問或建議,請聯繫我們。