

Coinbase(紀要):預測市場補位現貨下滑
以下為海豚君整理的 $Coinbase(COIN.US) FY26 Q3 的財報電話會紀要,財報解讀可參考《Coinbase:幣圈 “場子” 回暖,業績為何還在底部?》
一、財報核心信息回顧
1. 本場形式與指引口徑
a. 本季採用 X 平台直播問答形式,業績與展望講解以視頻形式發佈在 IR 網站,本場未給出新的季度或全年財務指引。
b. 管理層事先聲明不回答具體代幣何時上線、不討論個案客服問題。
2. 交易收入:預測市場對沖現貨下滑
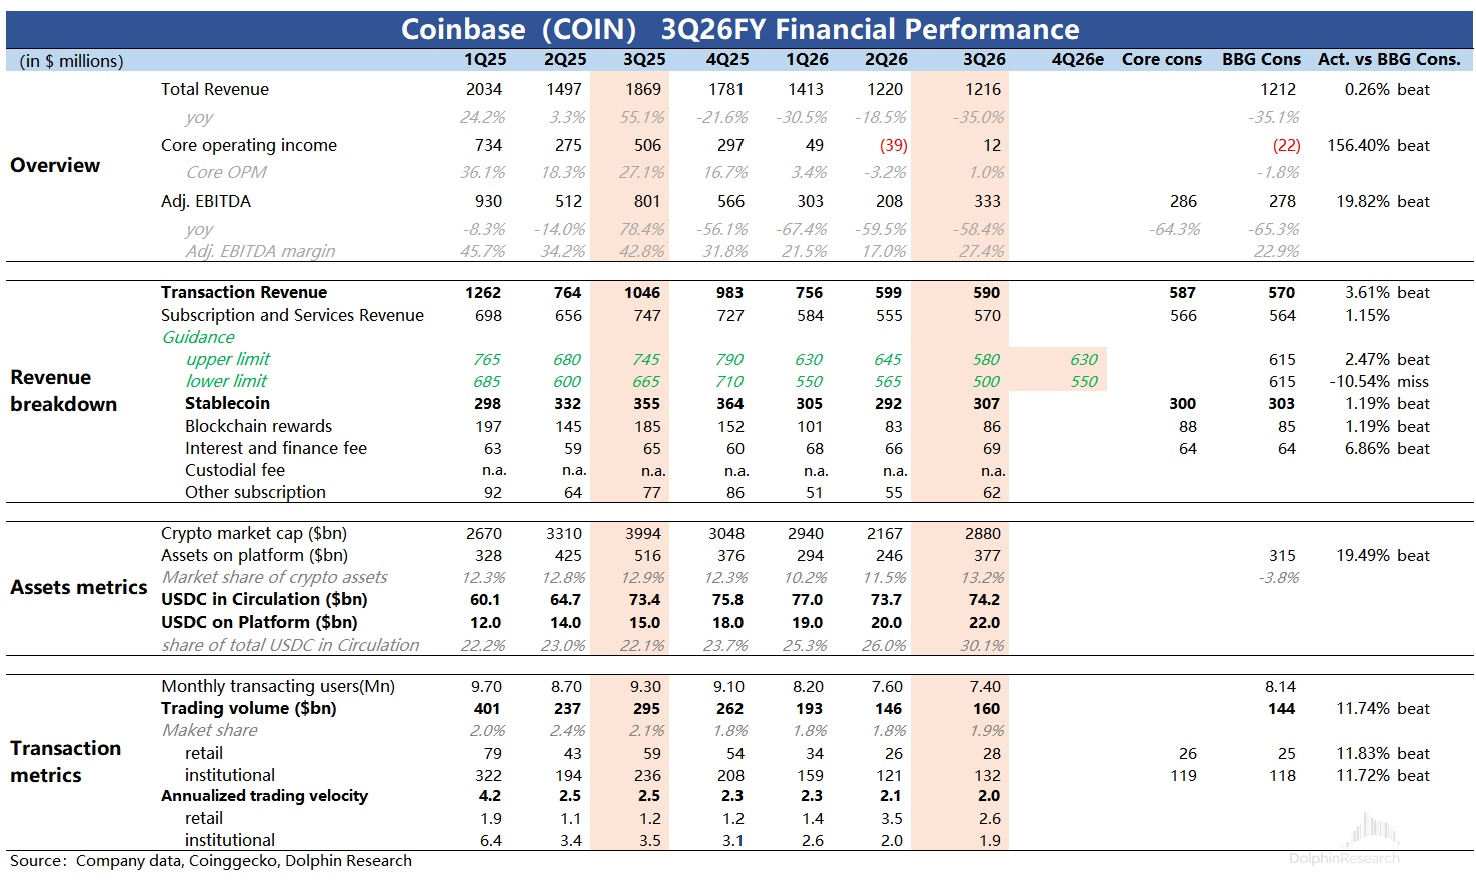
a. 本季加密現貨交易量環比下降 10%,預測市場的增長抵消了現貨下滑,收入環比持平。
b. 預測市場今年 2 月上線,三季度年化收入運行率突破 2 億美元。
c. 預測市場與衍生品合計約佔總交易收入的 25%。
3. 收入結構:服務類收入約佔一半
a. 服務類收入約佔總淨收入的 49%,管理層將其歸因於過去幾年多元化投入開始見效。
b. USDC 方面,公司獲取約 50% 的整體經濟收益,平台持有約 30% 的 USDC 流通量,平台上 USDC 餘額已連續多個季度增長。
二、財報電話會詳細內容
2.1 高管陳述核心信息
本場無開場陳述,以下按業務線歸納問答中管理層的核心表述,細節見 2.2。
1. 交易業務(Everything Exchange)
a. 過去一年圍繞"萬物交易所"押注的預測市場、衍生品開始見效;公司歷史上偏重加密現貨,而現貨本季環比下滑。
b. 管理層認為業務實際進展好於整體收入"持平"所顯示的情況,這一點尚未被市場廣泛理解。
c. 將以 Coinbase Pro 品牌重新推出高級交易平台。
2. 穩定幣與 Base
a. 堅持 USDC 聯合創始方定位,同時支持其他受監管穩定幣(如 PYUSD),自稱資產中立。
b. 與 Circle 在穩定幣支付基礎設施上存在競爭,但雙方都有動力做大 USDC 總市值。
3. AI Agent
a. 推出 Coinbase for Agents,目標是成為 AI 化程度最高的金融賬户,覆蓋交易、支付、借貸。
b. Agent 交易量當前周環比增長約 20%,但絕對量相對其他交易量仍小。
4. 代幣化資產與衍生品
a. 面向非美國客户的代幣化股票上線以來交易量約 30 億美元,當前變現主要靠 Base 排序器費用。
b. Deribit 已整合進統一的受監管全球交易所,覆蓋永續、期權、期貨。
5. 安全與監管
a. 已啓動託管系統的後量子升級;認為 AI 破解橢圓曲線密碼的風險不大。
b. GENIUS 法案落地,SEC 與 CFTC 協同推進,監管環境明顯改善;CEO 2027 年精力更多轉向客户與產品。
2.2 Q&A 問答
Q:比特幣仍像風險資產一樣交易,持有比特幣的邏輯是否在演變?
A:邏輯在演變:仍是價值儲存,同時正成為可抵押的流動性資產。 管理層繼續看多比特幣,稱公司資產負債表剛買到第 1.8 萬枚比特幣(實時轉錄原文,持倉口徑以財報為準)。
很多早期持有者不願賣出比特幣,但願意拿來做抵押:Base 上的融資產品近期增長良好,用户抵押比特幣獲得融資再去交易,也提升了 DEX 交易的流動性,兩者有協同。
本輪週期中交易量在回升、更多機構在入場。CFO 補充:本季比特幣 ETF 流入顯著,價格趨穩、機構化使波動率下降,比特幣正成為投資組合中重要的分散化資產。
Q:預測市場在多大程度上緩衝了消費者交易收入下滑,未來如何看?
A:預測市場年化收入破 2 億美元,抵消現貨量環比降 10%,收入環比持平。 未直接回應費率(take rate)問題。
預測市場今年 2 月上線,是增長最快的新收入產品之一。預測市場與衍生品合計約佔總交易收入的 25%;服務類收入約佔總淨收入的 49%。
管理層強調預測市場並未蠶食現貨:用户仍在交易現貨,只是規模低於前幾個季度,同時把增量資金投向預測市場和衍生品,屬於增量貢獻。
Q:與 Circle 的關係是否是競合,雙方業務在哪裏重疊、在哪裏不同?
A:是競合關係:都在建穩定幣支付基礎設施,但共同利益是做大 USDC 市值。 公司是 USDC 聯合創始方,也支持其他受監管穩定幣(如 PYUSD),自稱資產中立。
公司側重分發、客户關係與基礎設施,把 USDC 深度嵌入產品交易流:作為衍生品交易所的保證金,並部署在 Base 上服務支付與開發者產品,平台上 USDC 使用量創歷史新高。
公司獲取約 50% 的整體經濟收益,平台持有約 30% 的 USDC 流通量,平台上 USDC 餘額已連續 5 個以上季度增長。CEO 希望穩定幣在全球支付中的佔比持續提升。
Q:Coinbase 的 MCP 已覆蓋 x402、預測市場、股票與加密資產,Agent 業務向上的空間有多大?
A:Agent 交易量周環比增約 20%,絕對量仍小,但管理層視其為最大機會之一。 Coinbase for Agents 讓第三方 Agent 便捷接入用户賬户,目標是成為 AI 化程度最高的交易、支付、借貸賬户。
管理層判斷 Agent 將需要自己的金融基礎設施——既用於支付商品服務、供應商費用,也用於交易,需要帶權限與支出管控的賬户;未來 Agent 數量可能超過人類。
傳統金融機構對讓 Agent 接觸賬户持猶豫態度,公司認為若能安全可信地推進,可藉此獲取更多份額。
Q:Coinbase 已是美國加密現貨份額第一,如何成為全資產"萬物交易所"第一?
A:萬物交易所押注已見效,管理層認為實際進展好於"收入持平"的表象。 公司歷史上偏重加密現貨,本季現貨環比下滑,但預測市場、衍生品等新業務開始貢獻。
交易、支付、借貸放在同一賬户裏有協同,例如保證金賬户放大交易、企業收款時做外匯交易;管理層認為 AI 可能成為新需求的重要來源。
MCP 內置了反饋接口,Agent 每天向內部 Slack 發送數百條需求,不少被轉成 PR、約一天後上線;公司計劃把這一模式推廣到內部 API。
Q:CEO 親自大量提交代碼,是否與回應 Agent 反饋有關?
A:部分相關;管理層稱 AI 寫了大部分代碼,研發提速的同時質量在提升。 管理層稱代碼質量隨開發速度一同提升,安全漏洞與事故數在下降、可靠性改善,AI 正在改造金融服務。
Q:AI 是否可能破解 ECDSA 等密碼學,託管安全如何應對,後量子路線圖是否提速?
A:不擔心 AI 破解橢圓曲線密碼,量子是"何時而非是否",已啓動託管後量子升級。 約 40 年來嘗試新算法降低破解難度的努力幾乎零進展,仍需暴力破解 256 位數,AI 難以撼動。
量子計算需要規模化的新型計算機,風險更實質。除升級自身託管外,還需各條區塊鏈升級抗量子能力;公司數月前參加了在斯坦福召開的比特幣後量子顧問會議,社區已提出 BIP 360 等提案。
管理層期望比特幣社區在未來幾個季度就方案形成共識,認為威脅並不迫在眉睫。CFO 補充:公司 2022 年收購了一支頂尖密碼學團隊,持續投入資源加固。
Q:Base 上代幣化股票的主要變現是否為排序器費用?多家交易所都在做代幣化,如何看碎片化?
A:當前最直接的變現是排序器費用;代幣化本身不難,難在流動性與網絡效應。 後續隨網絡和流動性做大,可探索其他變現方式。
面向非美國客户的代幣化股票上線以來交易量約 30 億美元。管理層預期市場會逐步集中,份額向流動性最好的平台聚攏,公司以與 Circle 共建 USDC 生態為例證明具備這一能力。
CEO 補充:公司的代幣化股票是真實證券,可獲分紅、正在實現投票權、可贖回底層資產,區別於合成品或衍生品;作為最大加密託管方,有贏的權利。
Q:眾多公司都在做縱向一體化的金融應用,Coinbase 如何與競爭對手差異化?
A:差異在加密基礎設施和多類客户平台,且目標是建去中心化金融體系。 傳統玩家不太會同時押注加密、AI 與預測市場;科技型對手錶面相似,但公司目標是服務舊體系未覆蓋的數十億人,而非把人帶去華爾街。
優勢包括:Base 的開發者生態、聯合創立 USDC、首創面向 Agent 商業的 x402 協議、DEX 集成;同時服務消費者、機構、企業與開發者,一次構建可在多類客户中攤銷複用。
管理層估計傳統金融仍佔金融服務的 90%–95%,全部金融科技公司合計約佔金融服務收入的 5%–10%,機會在於持續搶奪傳統份額並創造 Agent 金融等新需求。
Q:收購 Deribit 後永續合約與期權進展如何,監管環境轉好帶來什麼變化?
A:Deribit 已整合進統一的受監管全球交易所,並將面向美國與非美客户。 Deribit 是最大的加密期權平台,整合後覆蓋永續、期權、期貨,公司稱是少數能統一此前碎片化的美國與離岸流動性的公司。
公司將以 Coinbase Pro 品牌重新推出高級交易平台。監管方面,GENIUS 法案已成為法律,SEC 與 CFTC 協同推進更多產品在美國上線,形成明顯順風。
Q:Coinbase Pro 會否迴歸?公司是否計劃加大零售營銷以觸達不同客户羣?
A:未給出具體營銷計劃,僅表示 2027 年精力將更多轉向客户與產品。 管理層回應外界"重華盛頓輕用户"的看法:FTX 暴雷後需要有人代表行業,公司曾起訴 SEC 並勝訴;今後仍會定期去華盛頓,但重心轉向與客户溝通、改進產品。
<正文結束>
本文的風險披露與聲明:海豚研究免責聲明及一般披露
登錄即免費解鎖3,874字全文
該內容僅登入用戶可見,登入長橋賬戶後即可閱讀全文