

Coinbase:幣圈 “場子” 回暖,業績為何還在底部?
 我是 LongbridgeAI,我可以總結文章信息。
$Coinbase(COIN.US) 三季報發佈,依舊底部徘徊。短期同比沒意義,主要看環比。
具體來看:
1. 交易:量增價跌
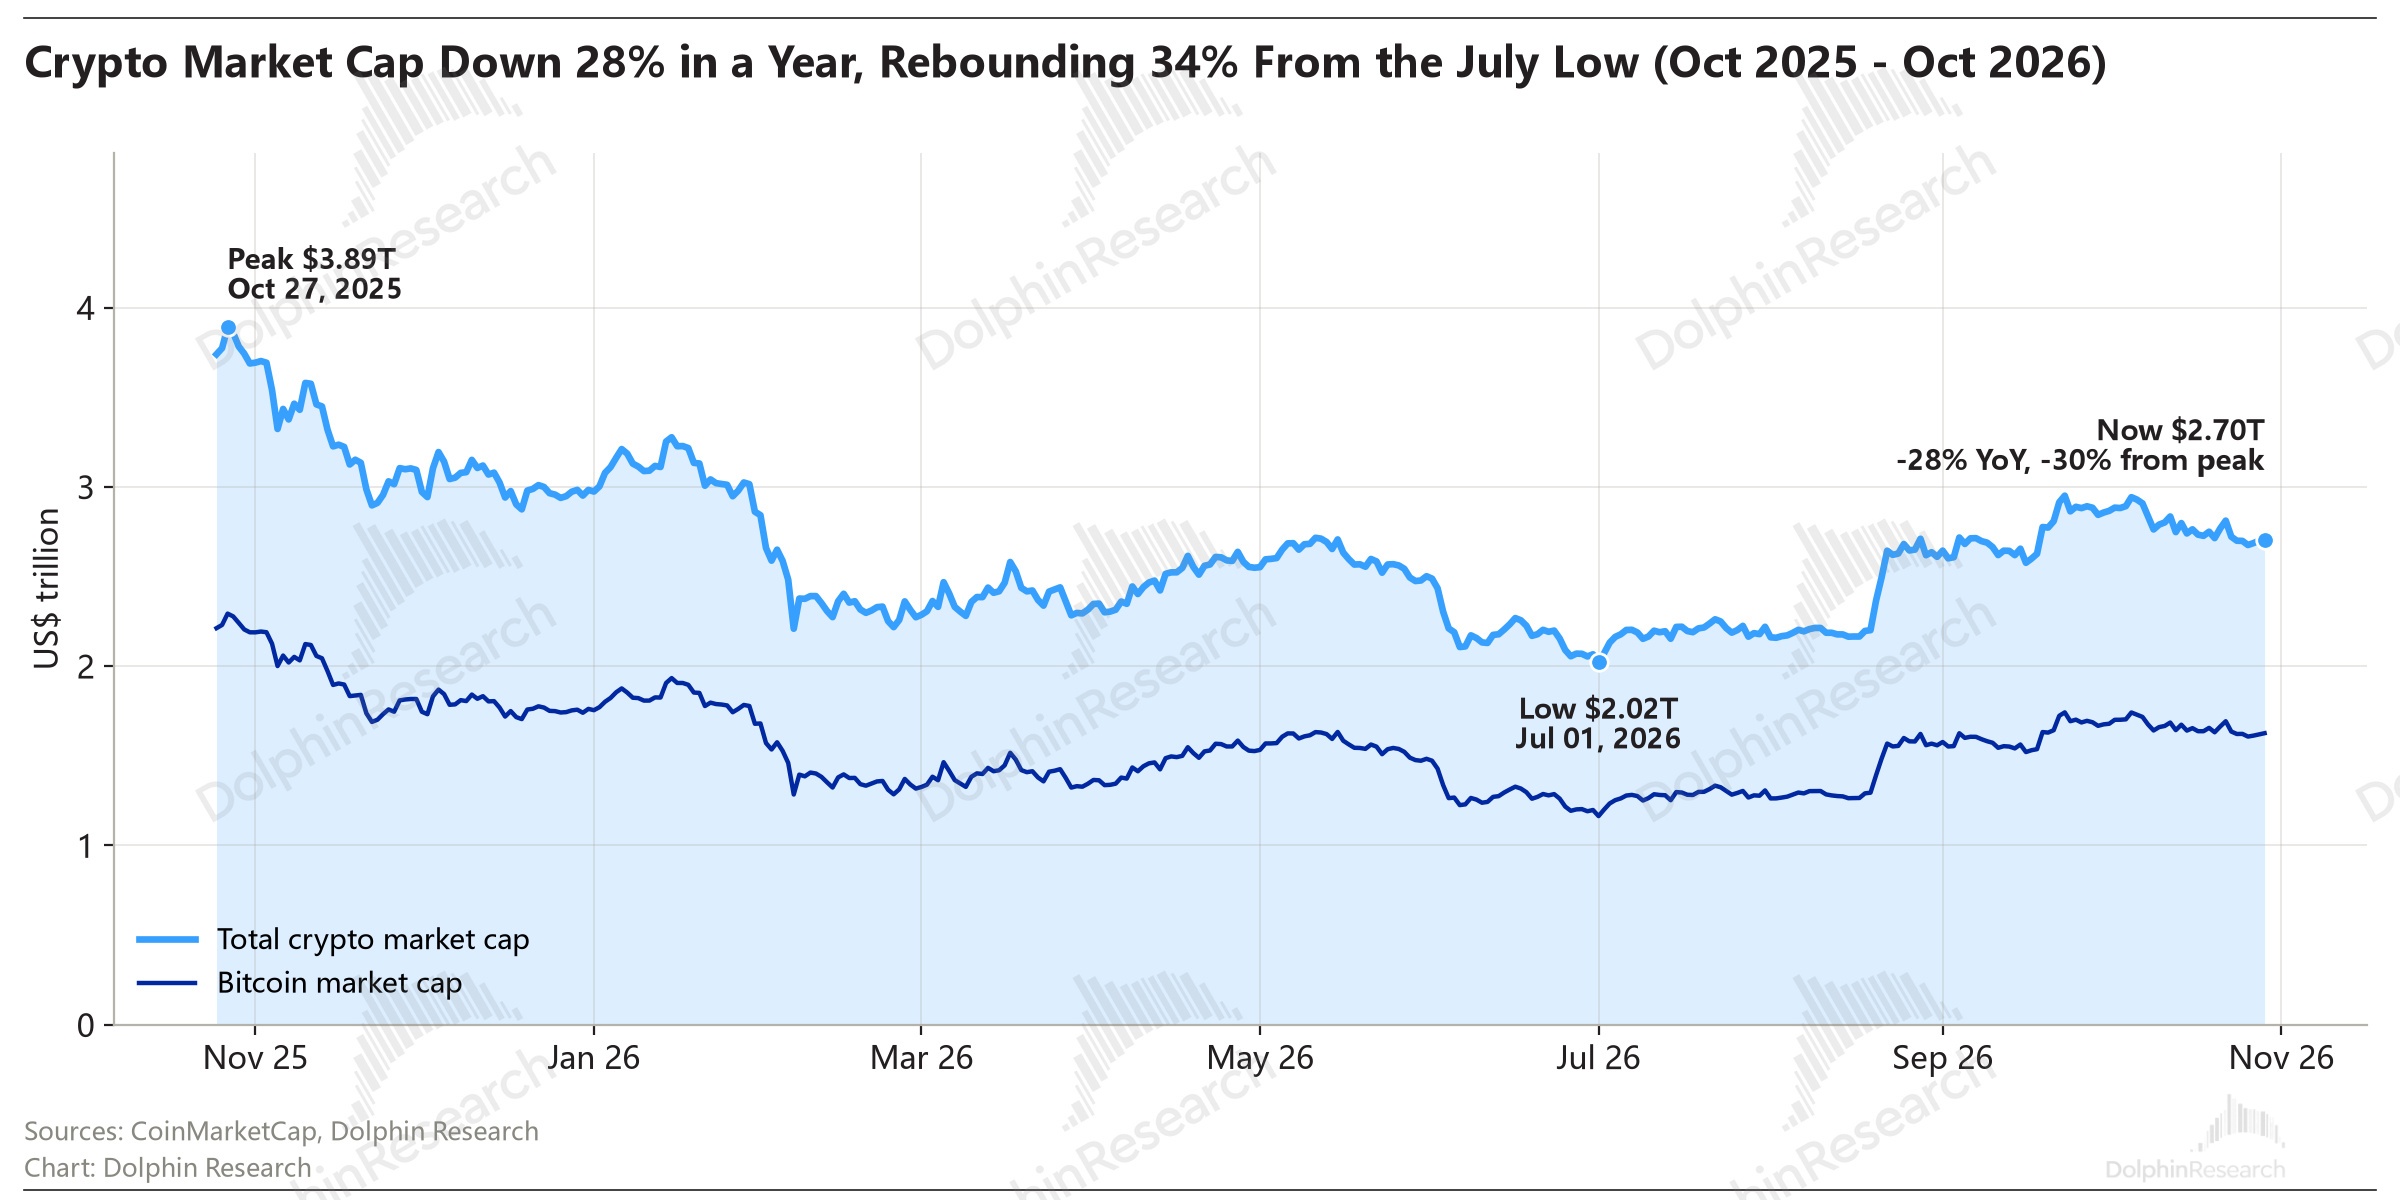
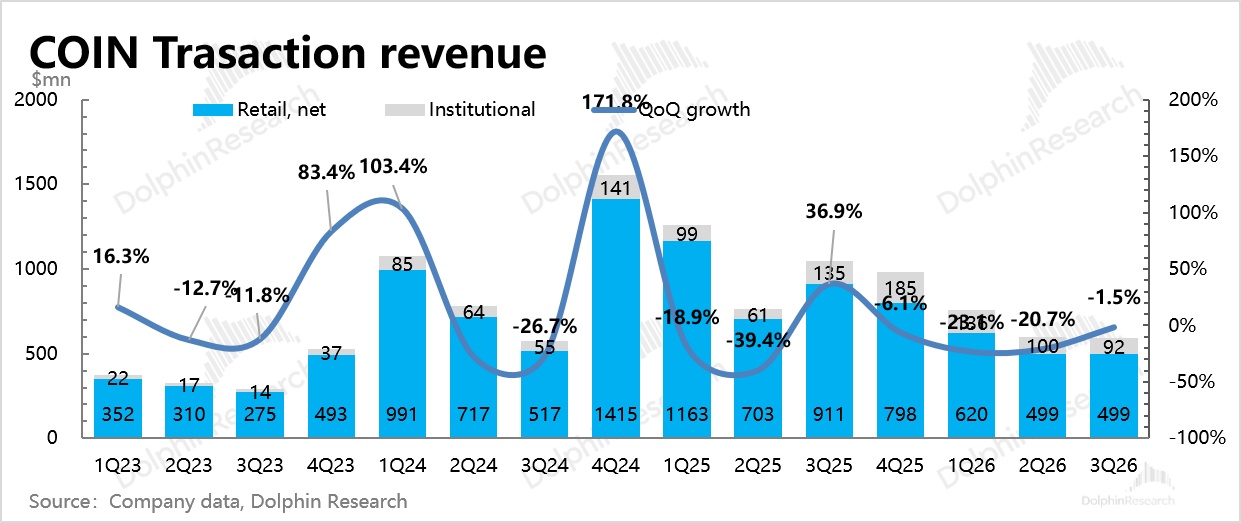
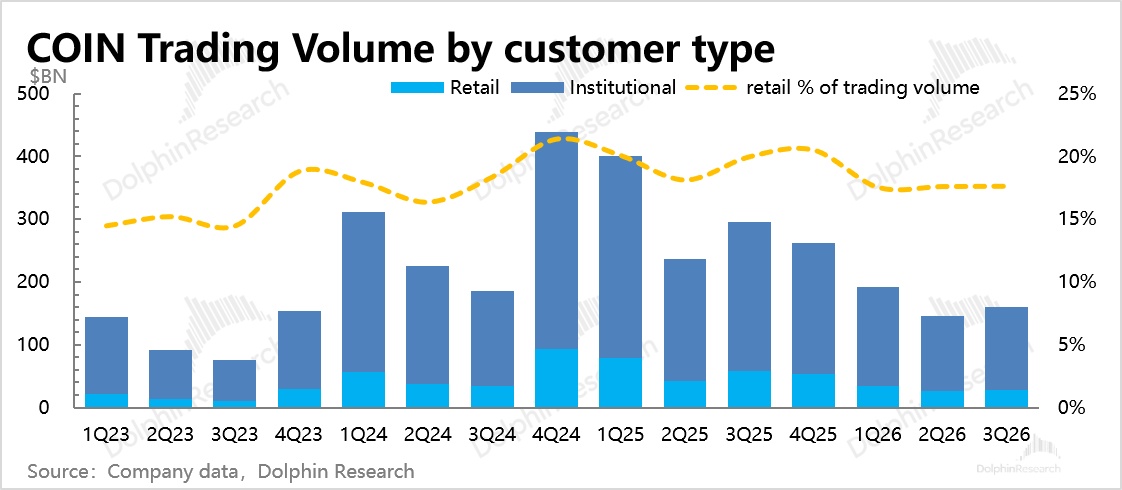
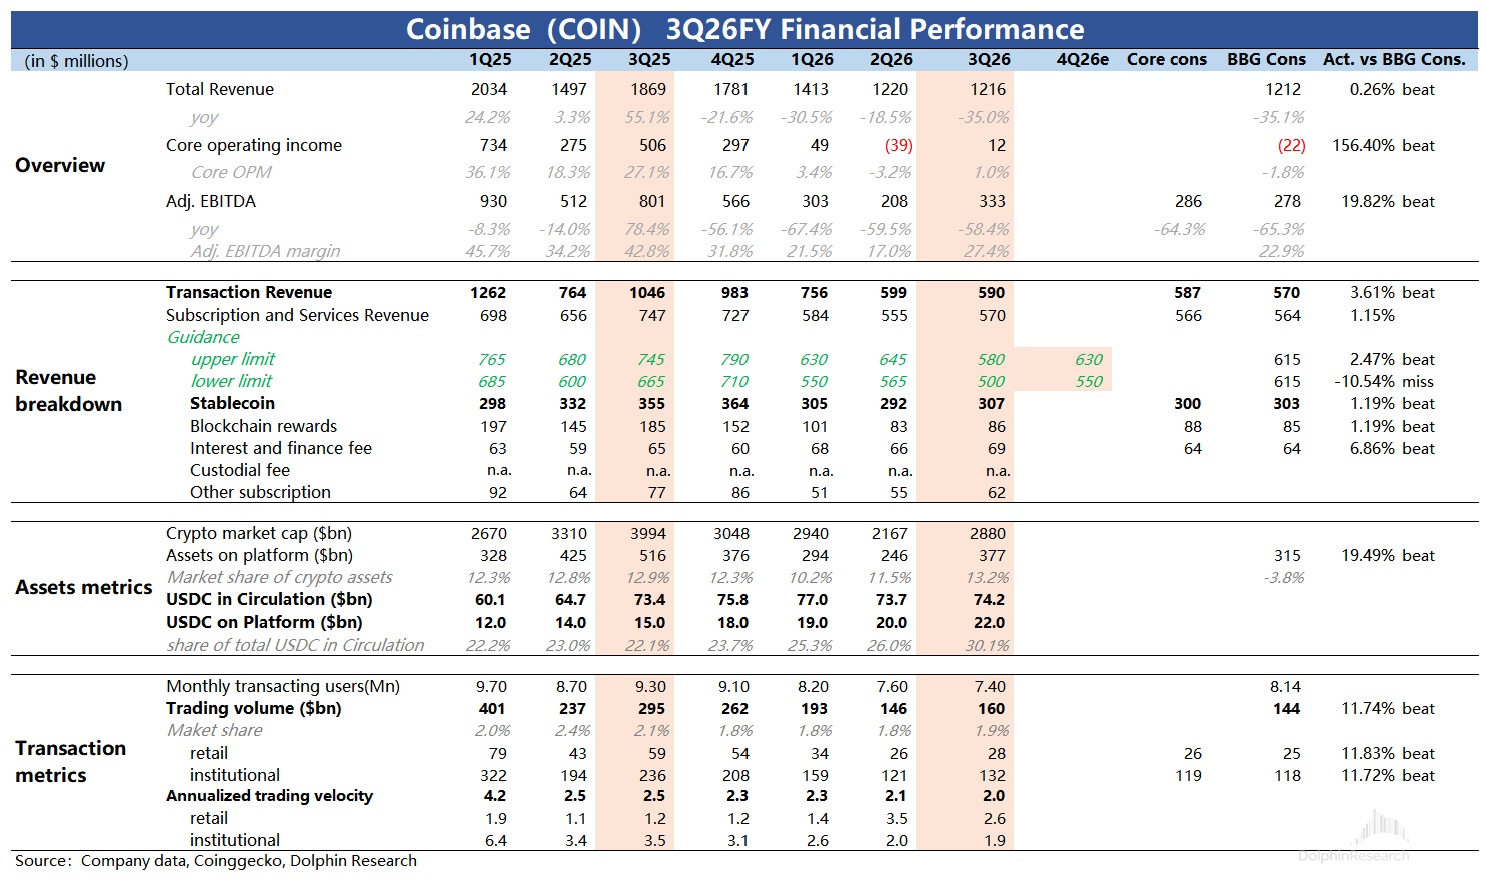
Q3 交易收入環比略有下降。儘管 8 月因政策短期利好(SEC 對部分代幣融資可豁免註冊、特朗普推動《CLARITY》法案、財政部長債回購上限提高釋放流動性預期),加密資產開始強勁反彈,一度觸及 3 萬億。但 7 月太慘,整個季度交易量環比同樣悲慘的 Q2 也就增加了 10% 不到。
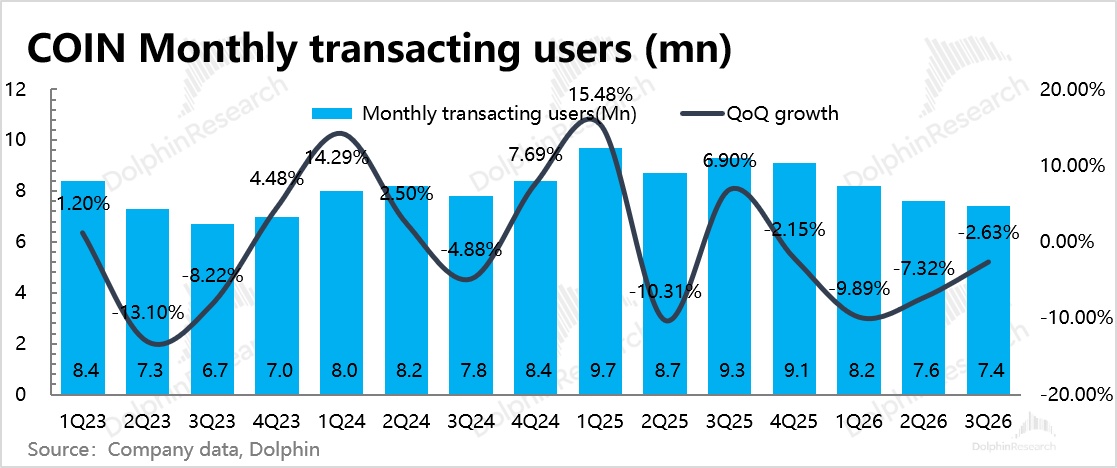
三季度整體交易用户環比仍有淨流失,這還包含了預測市場這一勢頭不錯的交易量和收入,公司提及預測市場交易收入年化達 2 億 +,上季度還是 1 億。按公司口徑,預測市場 + 衍生品的交易收入佔到了整體交易收入的 25%。
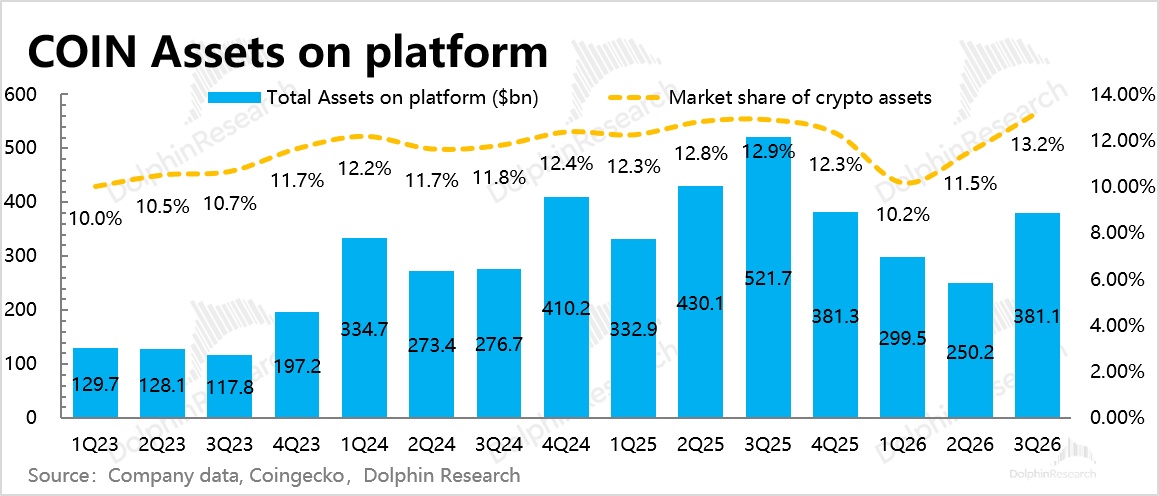
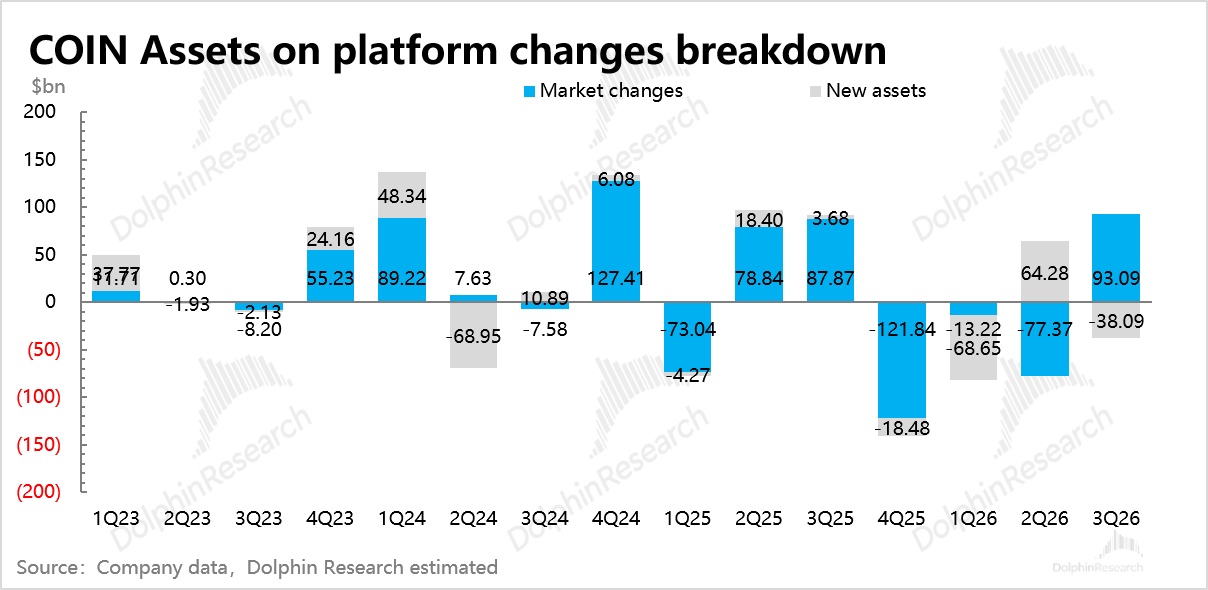
平台整體託管資產只是順勢提升,拆分來看(海豚君測算值,僅供參考),主要還是市場修復帶來而非新用户入金。甚至因為 6、7 月加密市場跌幅太深,Q3 整體來看用户資產還是淨流失的。
2. 訂閲:當季一般、指引疲軟
交易之外的訂閲收入,主要是由穩定幣收入、質押收入、Base 鏈收入以及利息收益構成。
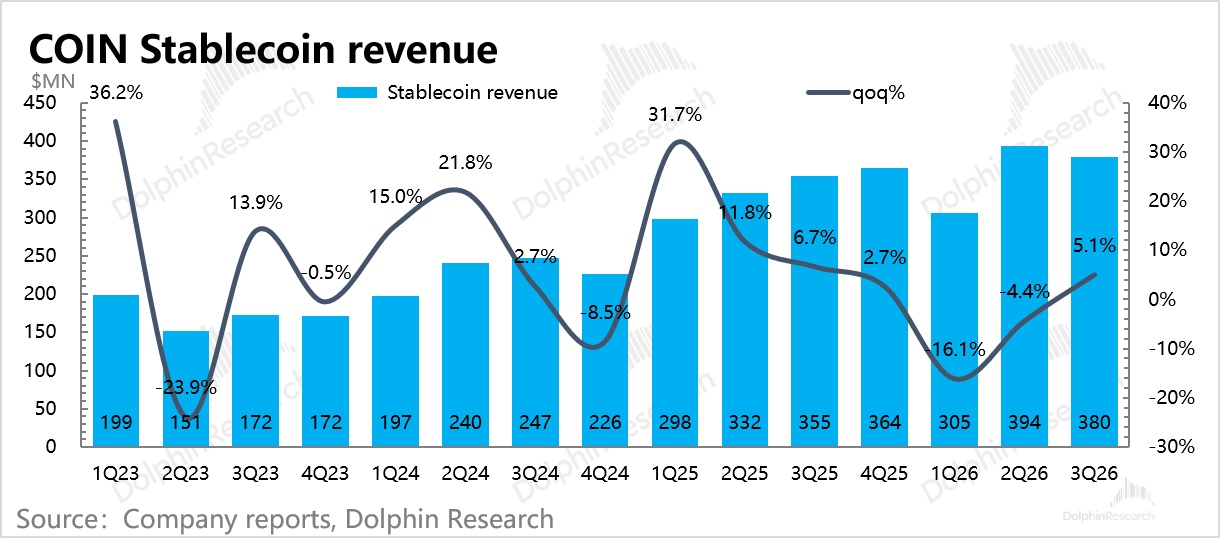
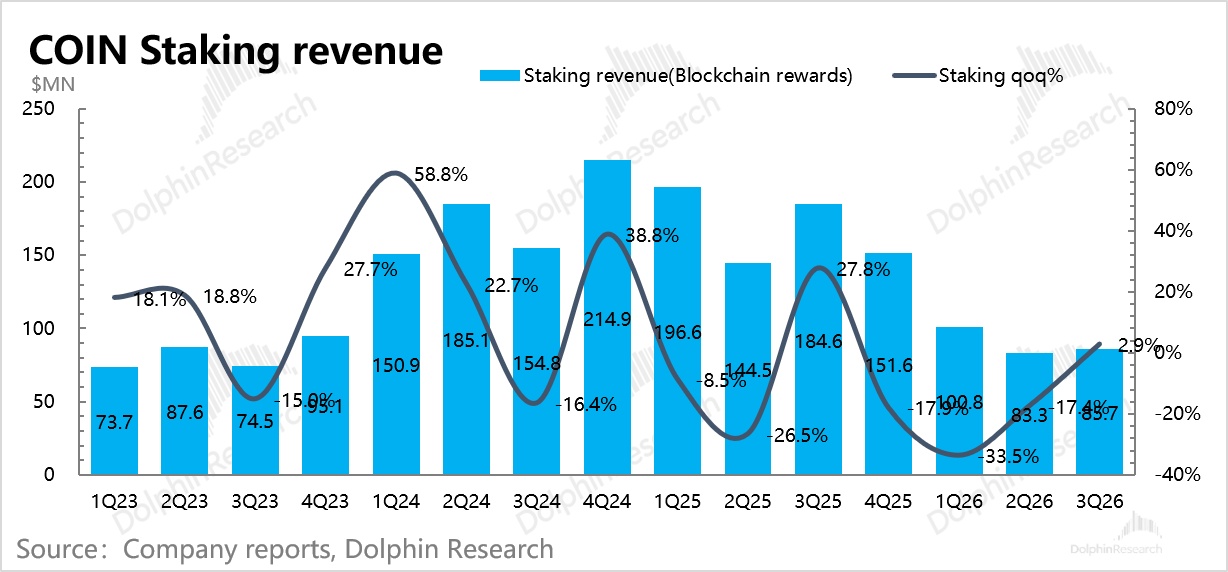
Q3 訂閲收入環比小幅增加,其中佔比最大的穩定幣收益,也隨着 USDC 規模修復而反彈。但注意,10 月之後,隨着地緣局勢反覆、利率高企,8、9 月因政策利好帶來的反彈很快又回去了。質押收入基本殊途同歸。
海豚君預計只有 Base 鏈和 Coinbase One 會員的增長勢頭一直相對穩定。在其所計入的其他訂閲收入項中,包含 Base 鏈收入(鏈上 gas 費減去以太坊主網的數據成本)、Coinbase One 會員費、開發者平台收入、合作分成收入等。
Q3 其他訂閲服務收入環比略有下滑 4%,不過公司解釋為合作分成收入的下降,而 Coinbase One 付費用户創新高。
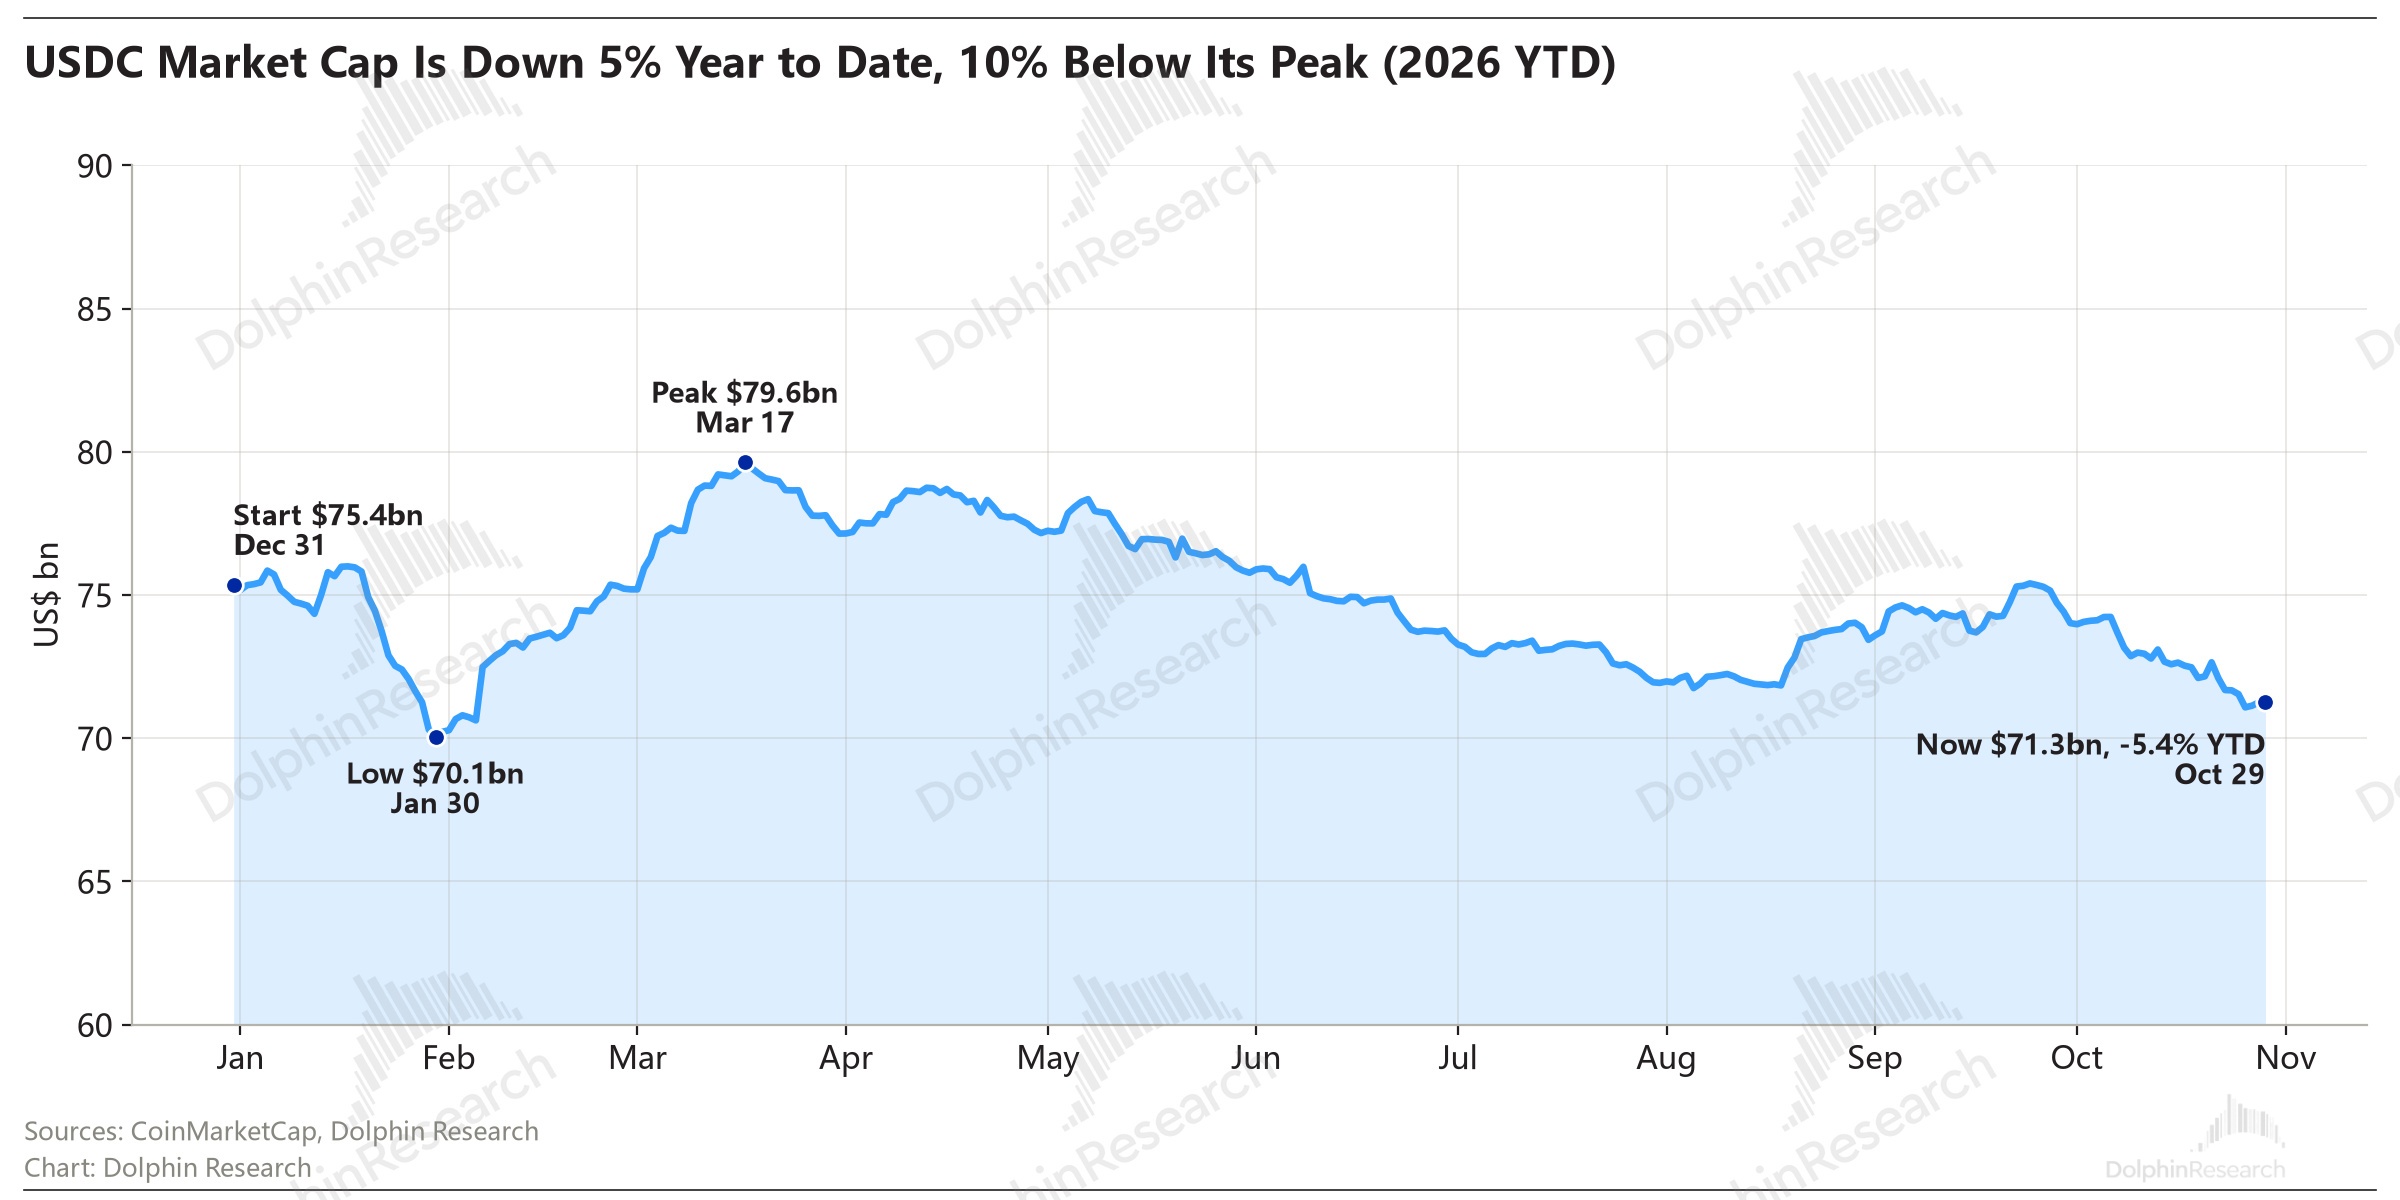
截至目前,USDC 市值只有 710 億,相比 9 月末的高點 750 億下跌了 5%。若 Q4 加密市場仍震盪磨底、回暖節奏放緩,以及 USDC 在商業支付領域拓展同樣緩慢的話,那麼穩定幣收益和質押收益還是會表現一般。
公司對 Q4 訂閲收入指引在 5.3 至 6.3 億,區間範圍較以往指引給得大,繼續隱含穩定幣和 ETH/SOL 資產價格波動帶來的質押收入都存在高不確定性。與此同時,指引區間的中位數低於市場預期。
3. 穩定幣持有份額環比明顯提升
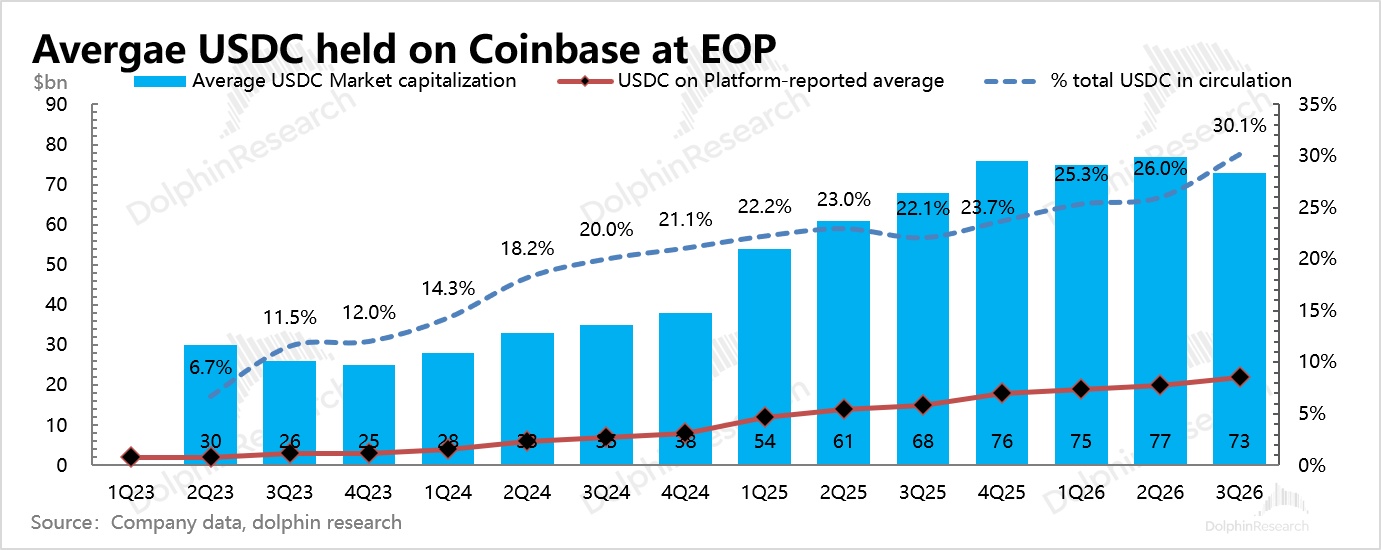
Q3 穩定幣市值先漲後跌,Coinbase 則繼續提升其持有/平台託管份額至 30%,季初已與 Circle 續簽合作,雙方繼續做強綁定的生態夥伴。
4. 利潤 beat 主要因投資收益和裁員
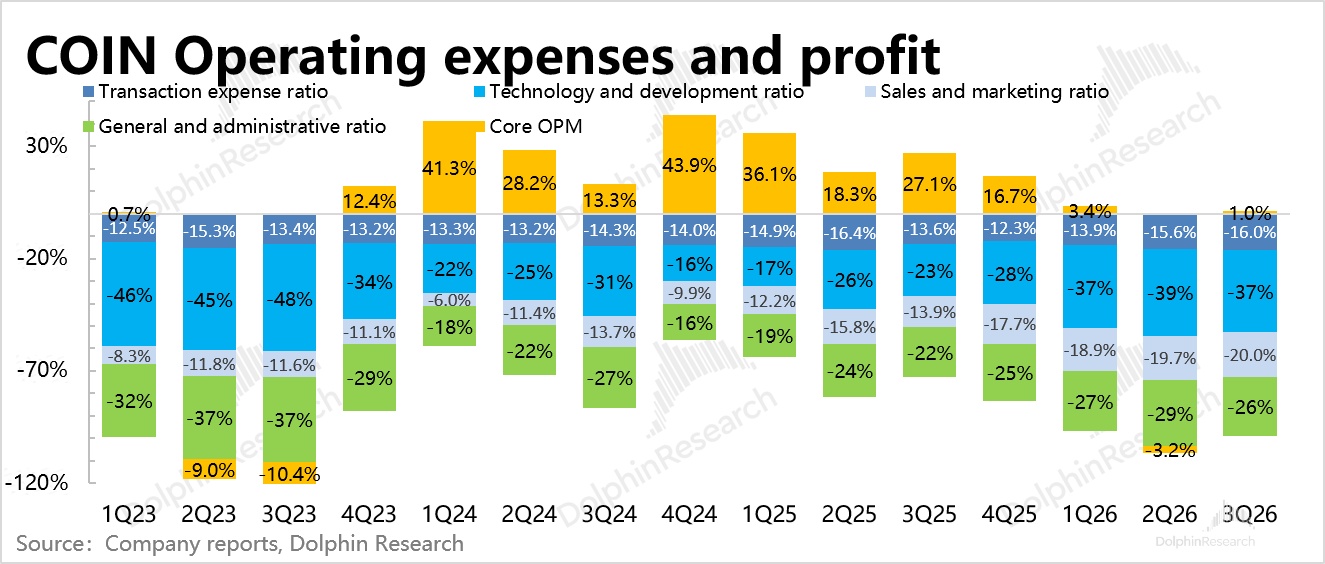
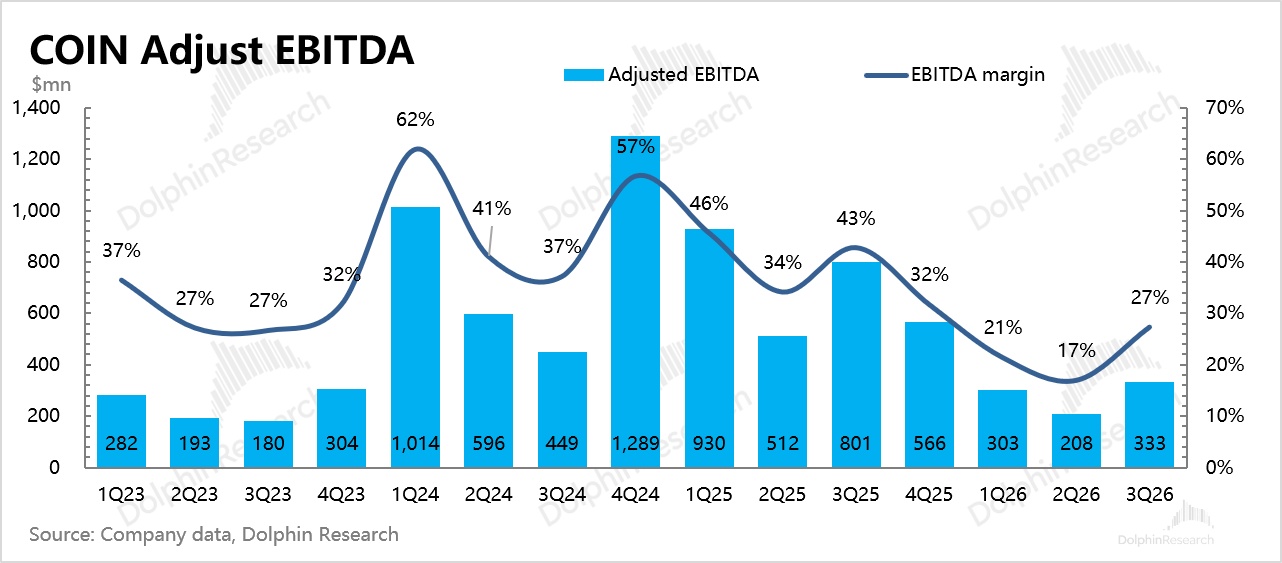
淨利潤環比大幅增加,主要是包含了 BTC 投資收益的影響。單看核心經營利潤和經調整 EBITDA,仍超預期則主要是裁員推動——5 月宣佈的裁員 700 人(約佔 15%)帶來的人員支出優化,三項經營費用中的人員費用環比絕對值下降。
三季度公司基本沒有回購,回購計劃還剩 20 億額度(未規定硬性期限)。當季花了 13 億美元現金償還 2026 年到期的可轉債,説明現金優先還債。截至 Q3 末,現金 + 短期投資合計 88 億美元,一年內要償付的借款為 7.5 億,後續應該仍有餘力恢復回購。
6. Coinbase 主業介紹
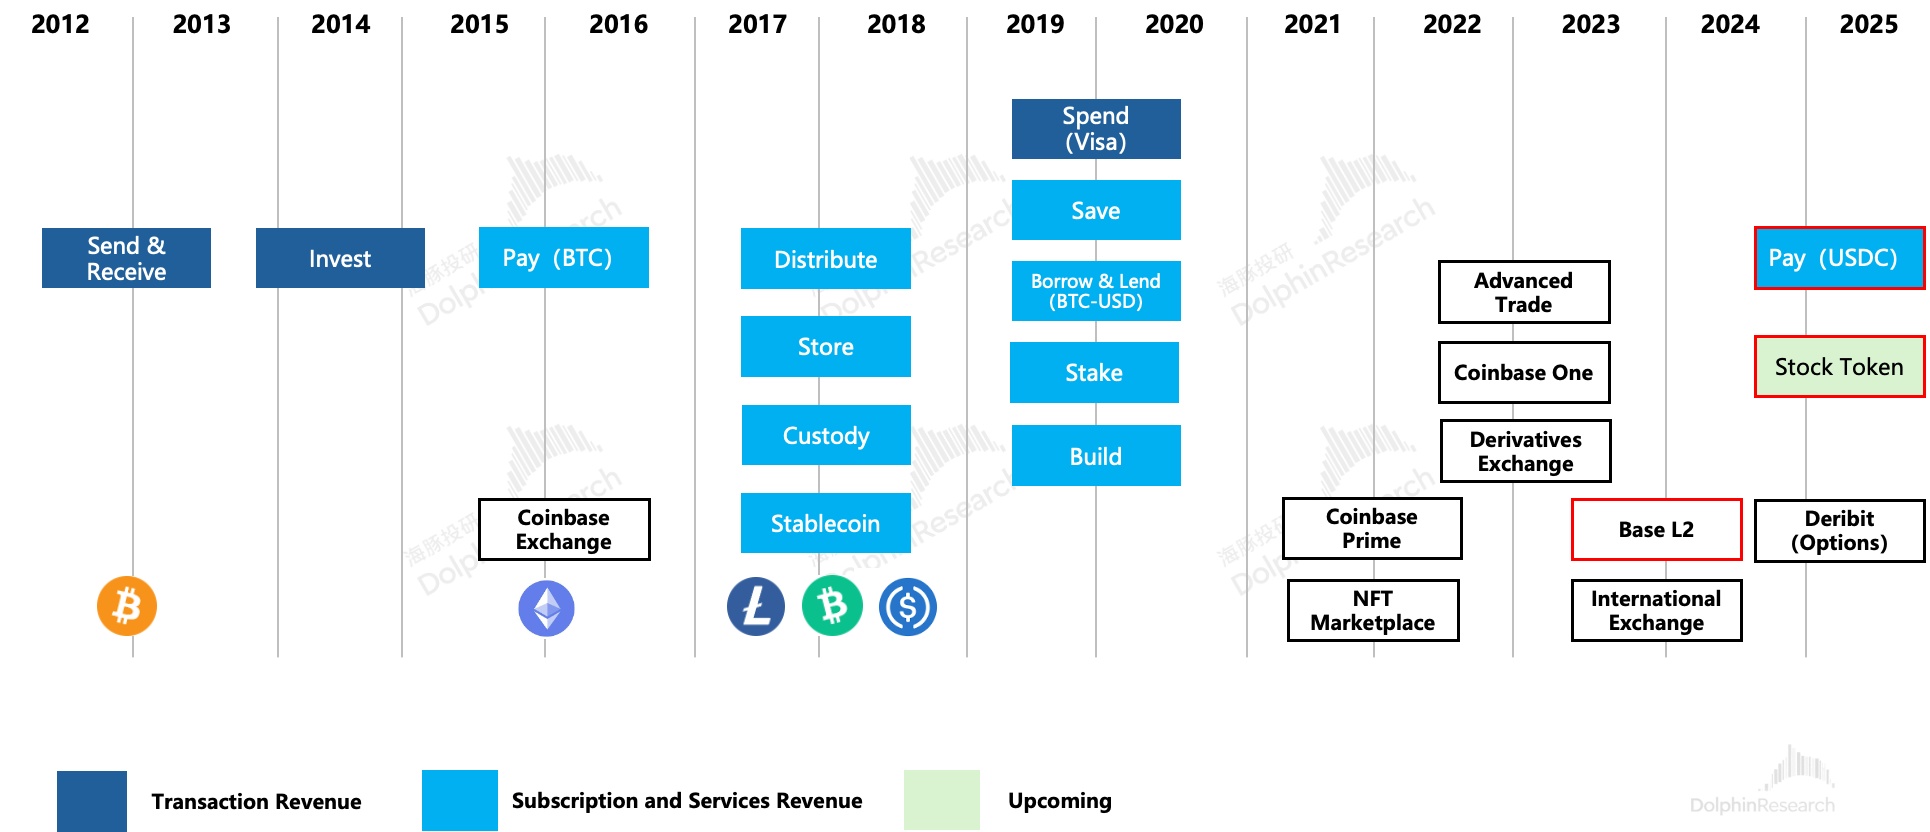
Coinbase 是一個圍繞虛擬資產,從交易所走出,致力於打造一個鏈上綜合金融場景的平台,相對於同行來説,最大的優勢就是合規友好。這在監管主動認可並推動虛擬資產市場下,有望佔得先機。
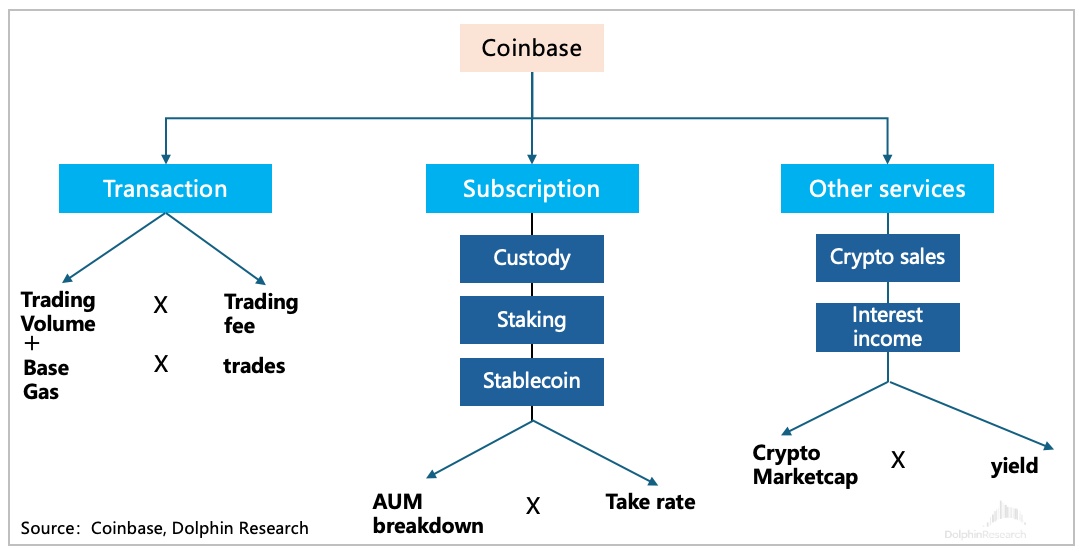
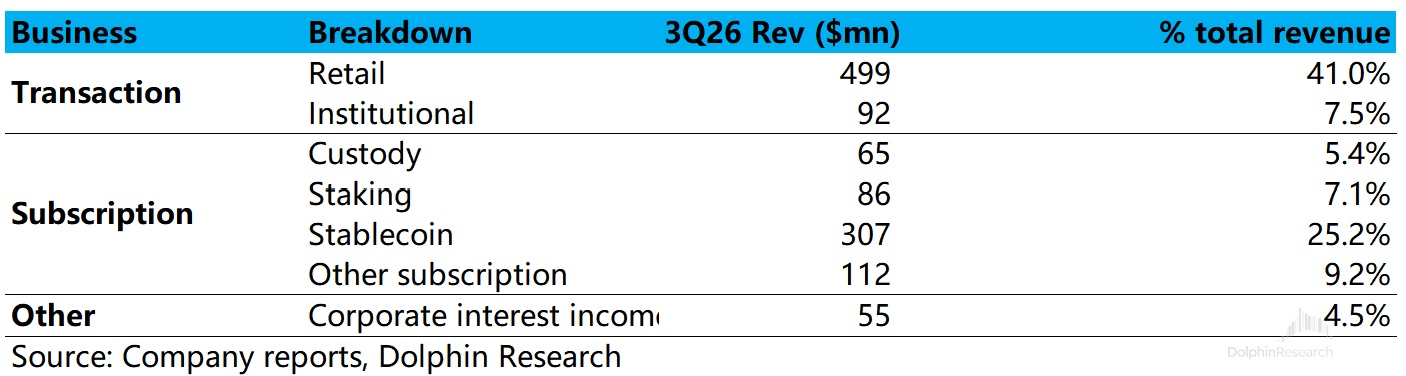
從收入貢獻的大類上看,Coinbase 主要有三項創收來源:交易收入、訂閲收入、其他。
其中交易收入極易受交易行情影響,但也是當下 Coinbase 創收扛把子,佔比仍然有 50% 以上。訂閲收入和其他(包含託管結算、質押、穩定幣、數據/雲以及公司投資收益等),則更像是起到一個潤滑劑的作用,由於增長相對穩定,可以稍微平抑交易收入的波動。
但一個明顯趨勢是:隨着場景拓寬、競爭加劇以及增量資金來源的結構變化,Coinbase 未來對交易收入的依賴性會越來越低。
而藉助低費率吸引用户,再通過綜合金融服務來擴大附加值,是 Coinbase 想要促成的商業模式。目前而言,主要是藉助自身的合規優勢,針對機構用户做了費率優惠。
隨着穩定幣在跨境 B2B 交易、RWA 上鍊等場景的滲透,藉助虛擬資產規模膨脹的東風,Coinbase 有望成為淘金熱的賣水人。
7. 業績電話會紀要可參考《Coinbase(紀要):預測市場補位 Crypto 現貨交易的下滑》
8. 重要業績指標一覽
海豚君觀點
雖然加密資產場子已經不再冰冷,但 Coinbase 的業績還在磨底。這是因為 Coinbase 的業績與交易量掛鈎。而市場交易量並非隨市值完全同步,只有市值出現一段時間的持續單邊上漲,才能更明顯地拉動交易量。
但這裏也是問題所在。隨着 8 月政策紅利的消退,10 月地緣反覆、利率仍高企,流動性問題導致加密資產暫停了回暖勢頭。因此公司目前給到的指引,同樣隱含着對後續加密市場走勢的不確定。
雖然年初年報點評的時候也提及 BTC 價格與挖礦成本倒掛問題以及技術面的一些特定底價的支撐,但上季度海豚君還是更強調不確定風險,並對 CLARITY 方案的推進不抱太大希望。
目前該方案在特朗普推動下的 9 月程序性投票未通過,監管重心重新轉向 SEC 和 CFEC,兩天後 SEC 對交易代幣實行五年臨時豁免——在此期間,代幣交易平台被免於定義為 SEC 框架下的 “交易所”,流動性提供者也被免於定義為 “做市商”,等於放鬆了代幣證券化交易的監管,這是具備積極意義的政策激勵。
因此撇開短期波動,從中長期視角考慮,海豚君認為加密資產迴歸上升正軌有了業務層面的支撐。短期若因為高利率環境而持續回調,那麼這期間可能會相比以往吸引到更多的資金,尤其是機構資金。這種情況下,回調後的底部有望相比 7 月進一步抬高。
最後回到 Coinbase 上,海豚君相比 Q2 同樣對短期沒那麼悲觀了,但長期可能需要增加更多的競爭關注:
長期視角,行業 beta 會帶着 Coinbase 走出谷底,但美國龍頭地位的挑戰正在加大,比如 Robinhood 等具備碾壓性流量優勢的券商平台,在此次監管信號明確後,也會放開手腳去拓展代幣證券交易、預測市場等業務。
短期視角,近兩個月 Coinbase 在擴大生態合作上還是有一些新的動作,但體現到業績上還需要時間。
比如清算牌照獲 CFTC 註冊,可用 USDC 為全額抵押合約進行 7*24 小時結算,補齊了經紀業務的細分鏈條。
9 月底,花旗銀行為 Coinbase 虛擬賬户提供銀行設施,機構商户可經 Coinbase Payments 接收穩定幣並自動兑換法幣,有利於將 USDC 從交易抵押品向支付分發延伸。
10 月繼續上線新的股票永續合約,面向非美用户、USDC 結算以及 7*24 小時交易,同時提供最高 50 倍槓桿,擴大萬物交易所的交易品種和覆蓋範圍。
估值上,由於無法準確預測加密市場走勢,海豚君選擇按照當前相對較差的業績表現,直接年化來看偏謹慎的估值,也就是年化 50 億收入,按照 30% 的 Adj.EBITDA 利潤率來看,當下 424 億美元市值對應 28x,要明顯高於一般具備成長的金科公司 20-30x 估值。
從風險收益角度考慮,海豚君認為在當下高息環境相對不利的情況下,謹慎業績預期 * 20-25x 估值倍數,雖然仍然高於我們此前説的絕對底部 260 億(15x-20x),但考慮到政策面的變化,因此若有回調到此區間(300-375 億)的機會,則已經具備一些性價比的收益空間。
<此處結束>
本文的風險披露與聲明:海豚投研免責聲明及一般披露
海豚投研「Coinbase」歷史文章:
2026 年 5 月 8 日電話會《Coinbase(紀要):有信心夏末前完成法案落地》
2026 年 5 月 8 日財報點評《Coinbase:旱地已久,靜待政策 “及時雨”》
2026 年 2 月 13 日電話會《Coinbase(紀要):去年是 “投資年”,今年會謹慎控制》
2026 年 2 月 13 日財報點評《爛行情 + 爛業績,Coinbase 何時到 “底”?》
本文版權歸屬於原作者/機構。
以上內容僅代表作者個人觀點,不代表平台立場。本內容僅供投資參考,不應被視為投資建議。如您對平台提供的內容服務有任何疑問或建議,請聯繫我們。