

Reddit:成也 Google,敗也 Google
 我是 LongbridgeAI,我可以總結文章信息。
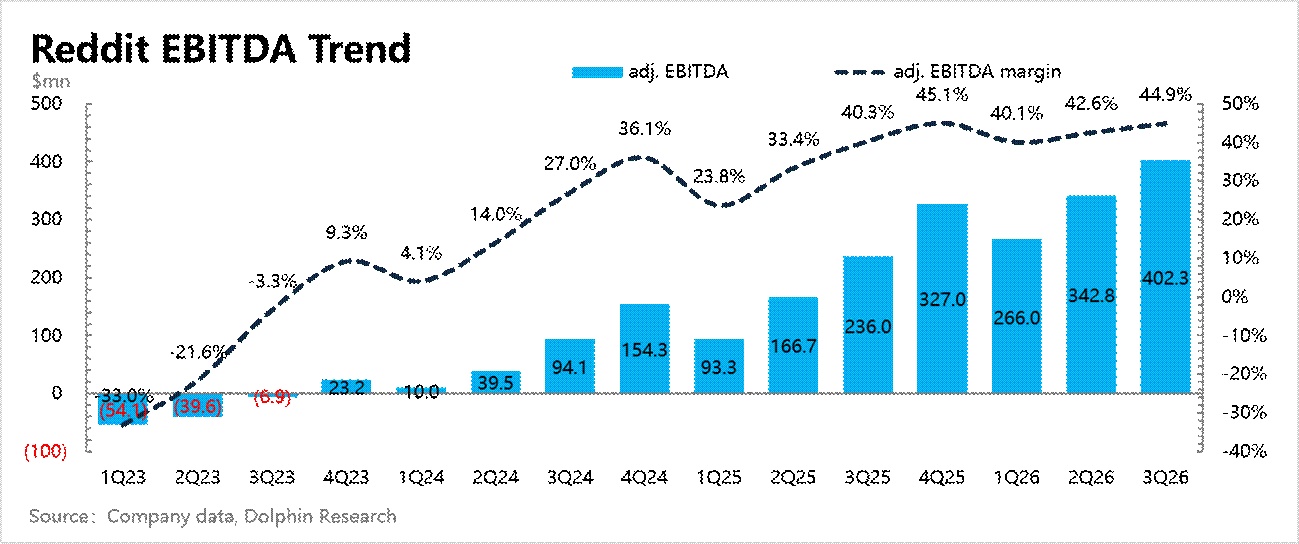
1、整體看,$Reddit(RDDT.US) 這次財報主要問題就是重點指標——用户數和下季度指引均不及預期。盈利端還可以,環比利潤率還有提升。
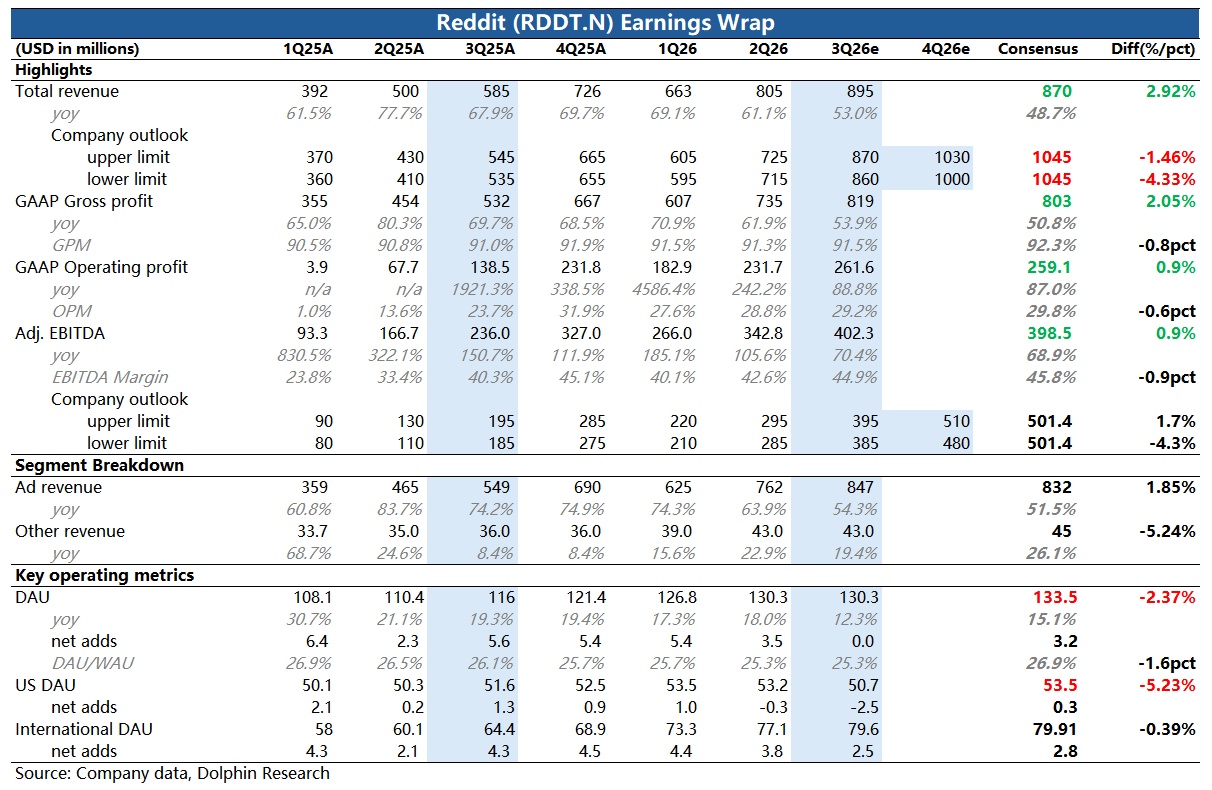
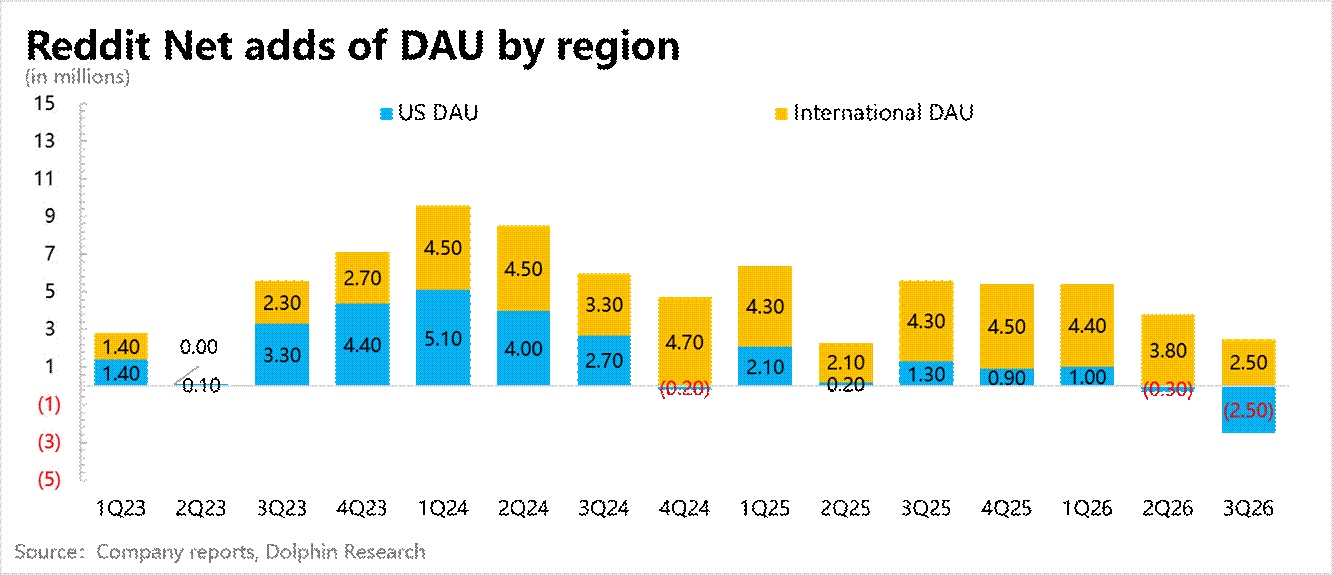
2、其中用户增長的問題是核心關鍵。雖然此前美國用户數增長表現也不怎麼樣,但好在至少一直在淨增長,並且國際地區隨着 AI 翻譯的應用,用户滲透擴張沒問題。與此同時平台的商業化也在高增長期,瑕不掩瑜。
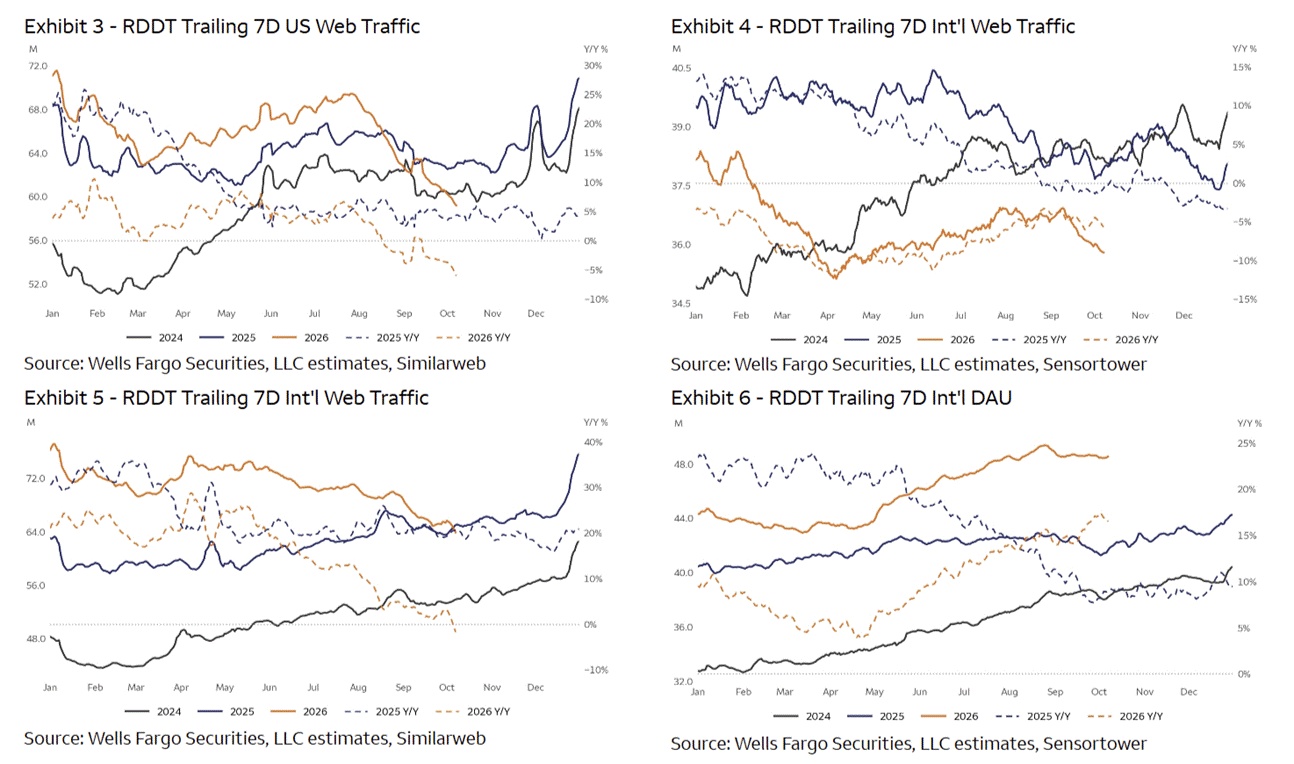
但這次用户數美國地區淨流失加大,國際地區淨增也有放緩,Q4 初期影響未減弱。用户端的拖累碰上商業化進程深入後增長沒那麼輕鬆了,直接對 Q4 的變現帶來了影響。
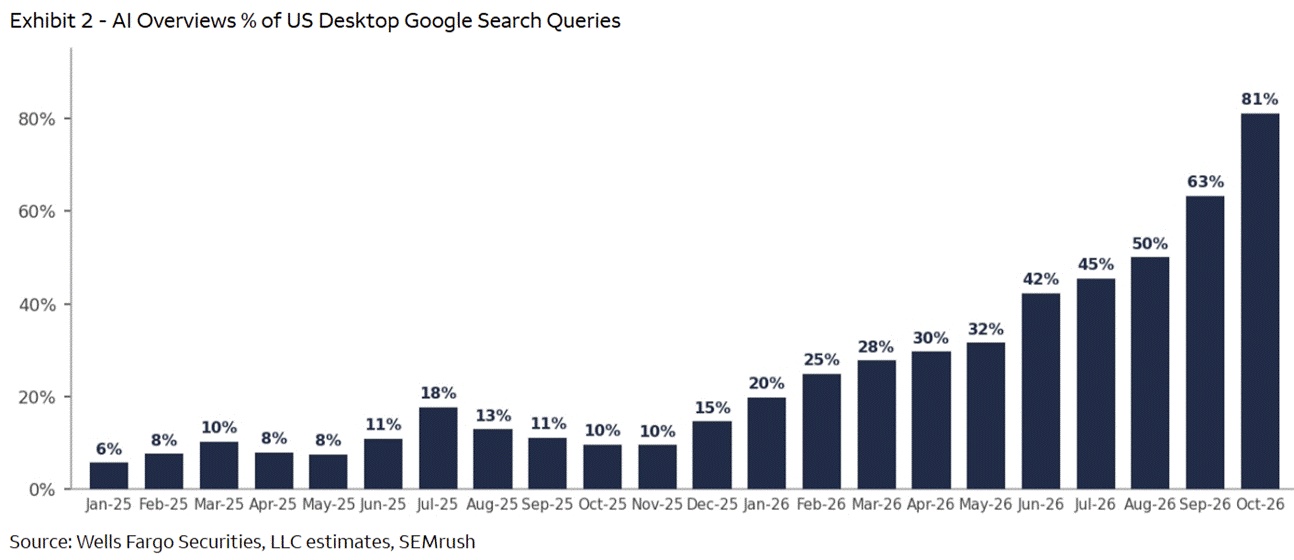
3、背後原因只有一個,Google 的大腿不給抱了。
(1)上半年因為 Google 對機器翻譯內容進行了流量權重的降級,用户數已經有影響,但二季度後半段重新恢復了增長。
(2)而三季度 Google 加大了 AI Overviews 的滲透率,從 Q2 的 40% 提升至 Q3 末的 80%。而這些 AI Overviews 中直接輸送並透出 Reddit 的流量要比傳統搜索少的多。
4、公司在積極 “自救”,趁早擺脱寄人籬下
目前管理層正在推進的就是獨立 App 模式,引導用户從 web 端轉向 App。目前正在擴大 web to App 的一鍵功能測試,同時增加營銷活動鼓勵用户遷移,調研顯示,APP 新用户留存超過 50%。
這預示着,至少在短期,公司收入端不可避免的要因為用户平台遷移而出現明顯降速(除非主動增加廣告庫存和提高報價,目前 Max 正在向全部廣告主開放,增加廣告 API、Smartly 集成和素材組);
但與此同時,營銷端和產品開發支出上,也會有所增加。因此不排除會出現利潤被雙壓的局面,影響利潤率。
5、估值:砸的是 “邏輯受損”,先等情緒釋放
目前 Reddit 美國地區人均 arpu(收入/DAU)為 14 美元/季度,在 Google 導流受限的二、三季度,ARPU 分別環比拉了 22% 和 18%。這個變現水平相比 Meta、Google 這種廣告龍頭還有空間,但已經超過中小平台。
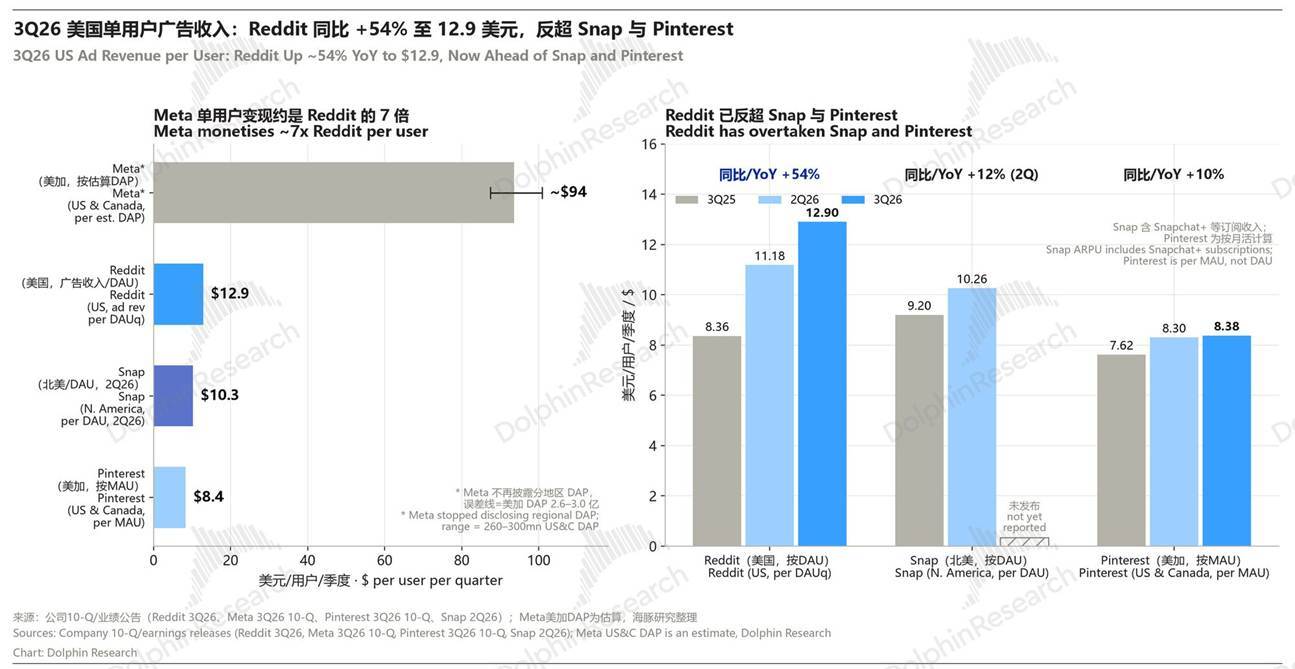
原本有 Google 大腿,廣告主看中的是新增流量,願意付出溢價。但若這個通道沒了,廣告主的承付意願也會受影響。
海豚君對原先的 2027 年收入預期做了 5% 的下調,同時考慮到上面説的平台遷移的支出,將經營利潤率從 33% 降至 30%,也就是目前的水平。再考慮 15% 的有效税率,得出税後 GAAP 經營利潤為 11 億。
績後大跌 23%,市值只剩 192 億,對應上述 27 年業績預期為 17.7x,短期看估值是有被過度打擊的,反過來也能説明資金對 Reddit 中長期的前景謹慎了。因此我們認為先觀望等情緒釋放,同時看用户高頻數據,看流失情況何時穩住,再來期望修復到 20x-25x 中性估值區間。
6. 電話會紀要《Reddit(紀要):谷歌斷流加速,押注 “僅登錄”》
本文的風險披露與聲明:海豚研究免責聲明及一般披露
本文版權歸屬於原作者/機構。
以上內容僅代表作者個人觀點,不代表平台立場。本內容僅供投資參考,不應被視為投資建議。如您對平台提供的內容服務有任何疑問或建議,請聯繫我們。