

貴州茅台:過了深蹲期,站起來還差 “臨門一腳”
 我是 LongbridgeAI,我可以總結文章信息。
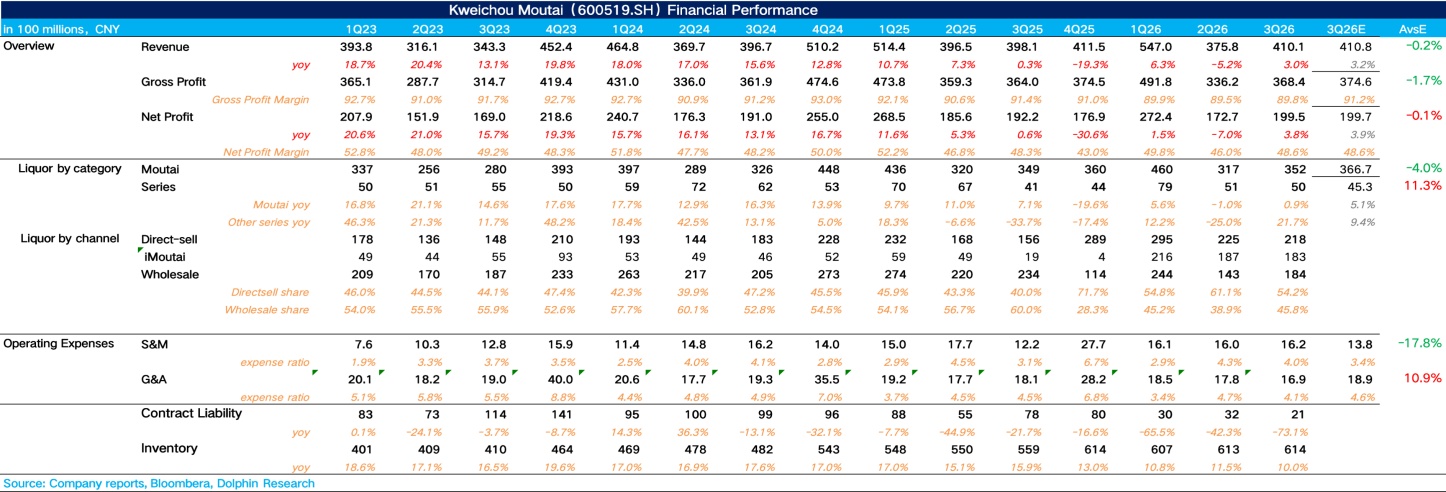
北京時間 10 月 30 日晚間,貴州茅台(600519.SH)發佈了 2026 年 Q3 季度業績,整體來説,三季度茅台的收入和利潤重新回到正增長,基本符合市場預期,具體來看:$貴州茅台(600519.SH)
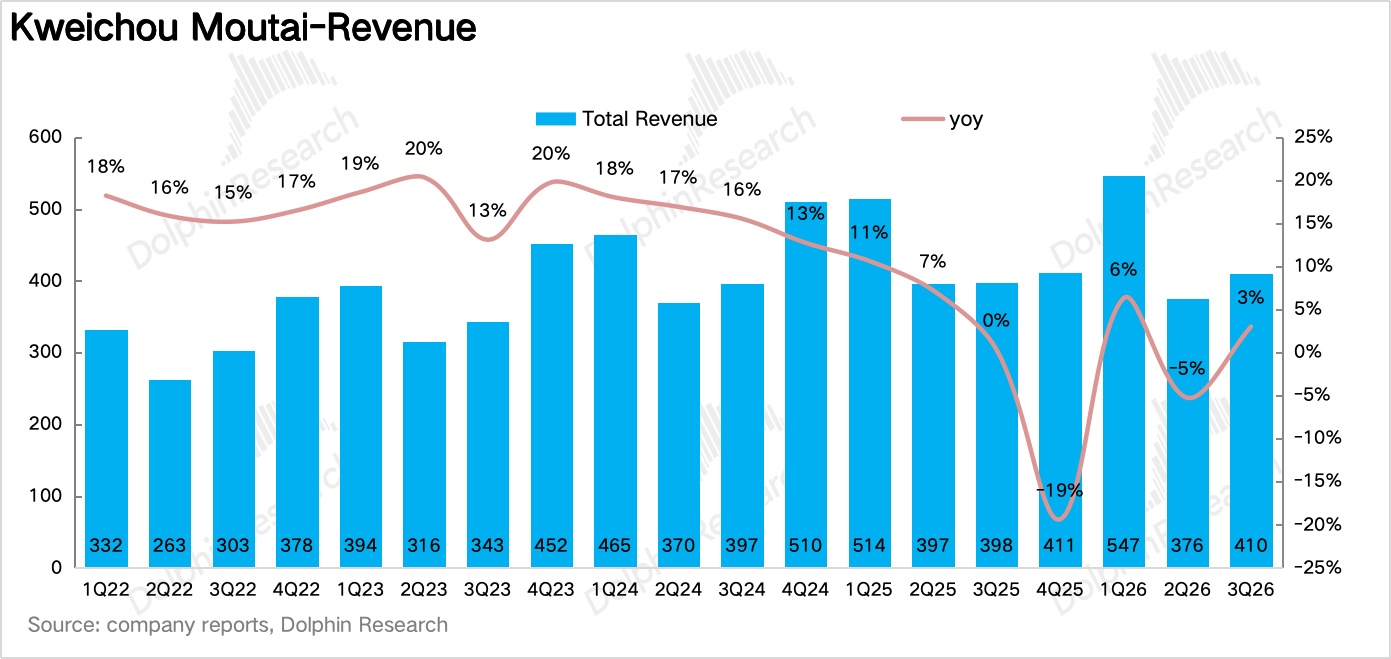
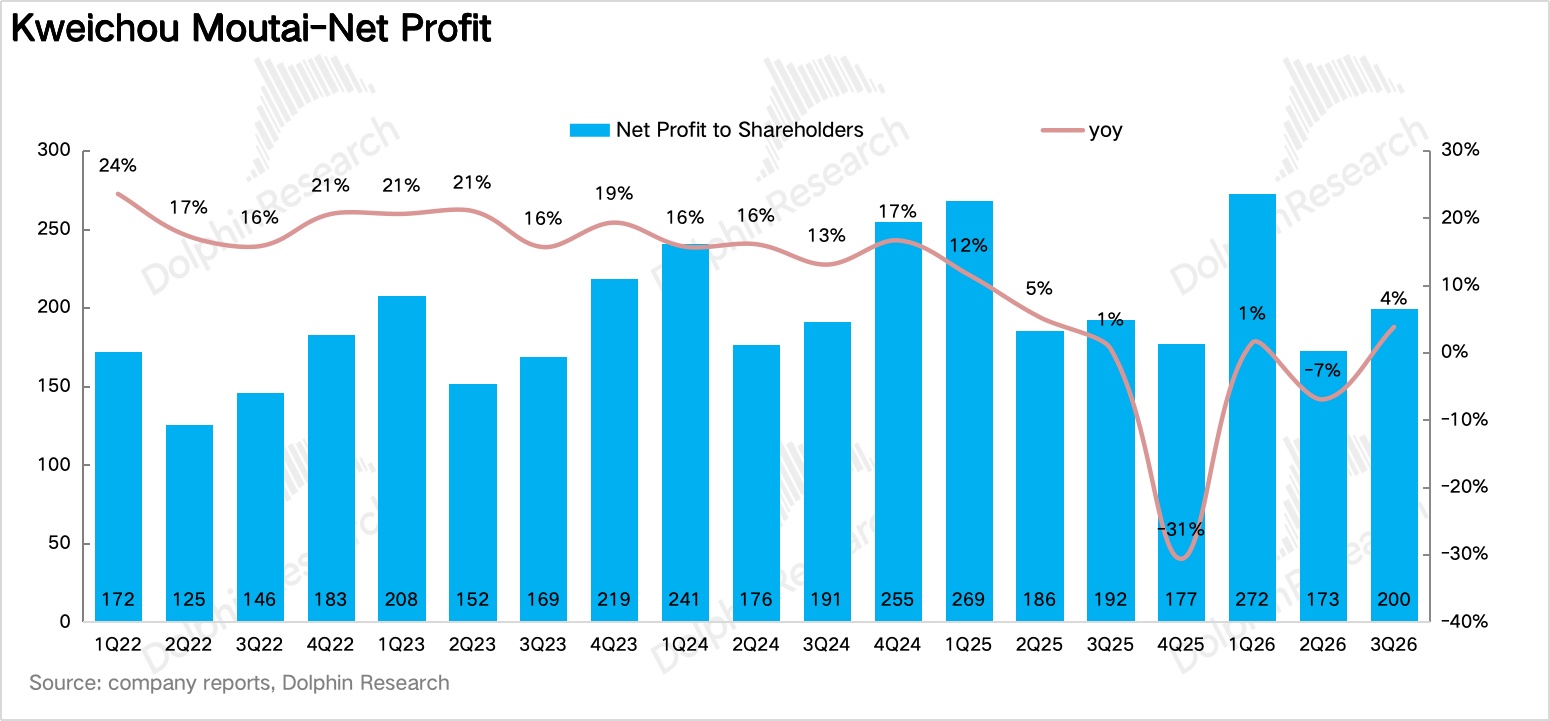
1、收入和利潤重回正增長。3Q26 茅台共實現營業總收入 410 億元,同比增長 3.0%,結束了二季度的負增長;歸母淨利潤 199.5 億元,同比增長 3.8%,略快於收入端的增速。
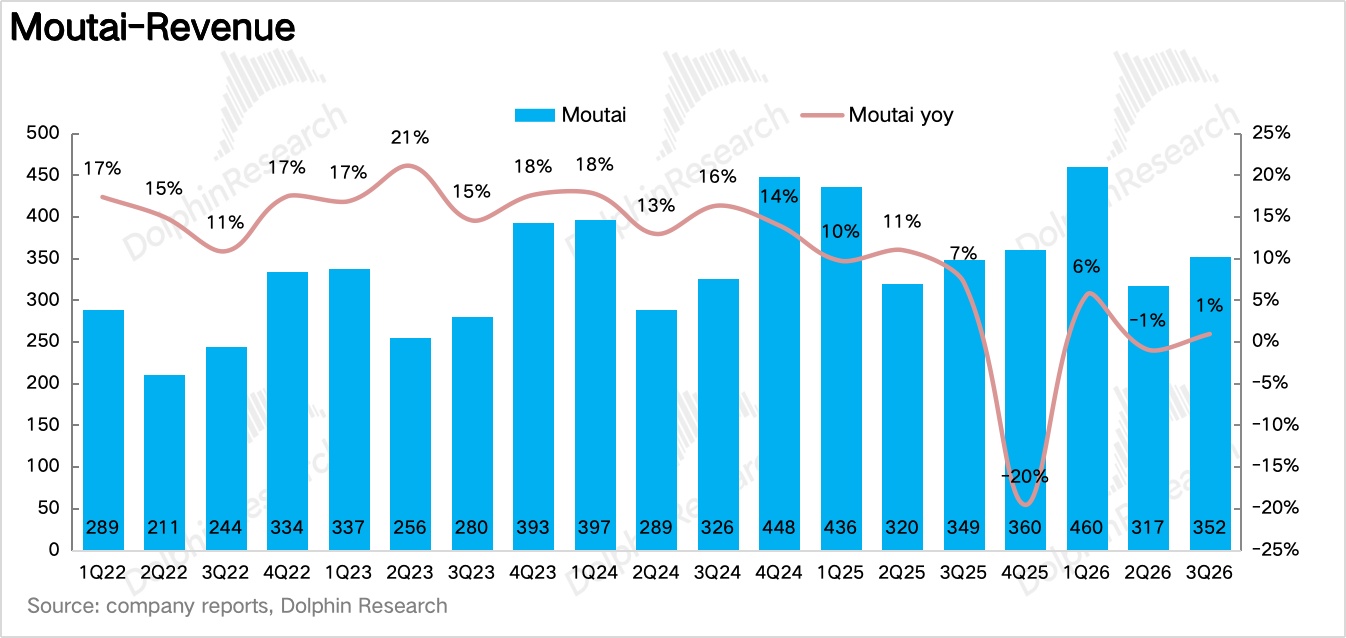
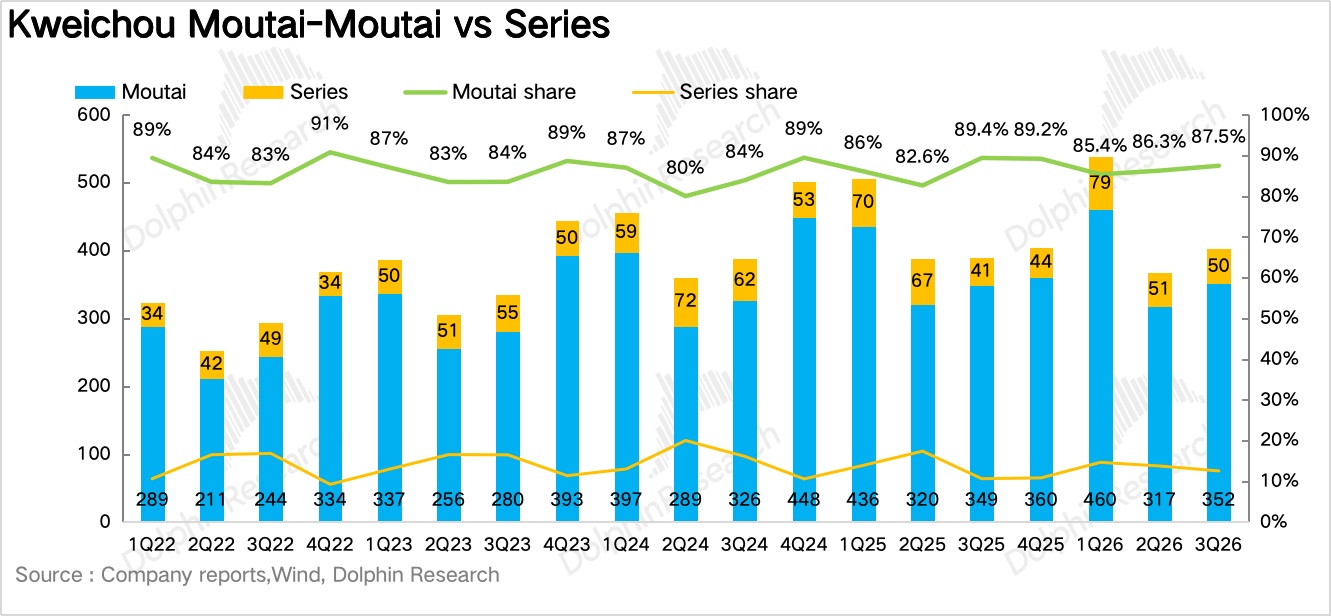
2、茅台酒仍然增長動力較弱,提價紅利還沒體現在報表上。分產品看,三季度茅台酒實現營收 352 億元,同比僅增長 0.8%。三季度是飛天合同價上調至 1,369 元后的第一個完整季度,合同價同比提升 17%,但收入幾乎沒有增長,海豚君推測主要是兩方面原因:一是上半年飛天配額髮貨明顯前置,下半年可供投放的量同比收縮;二是年初非標產品降價 30% 以上的影響仍在,拖累了茅台酒的綜合噸價。
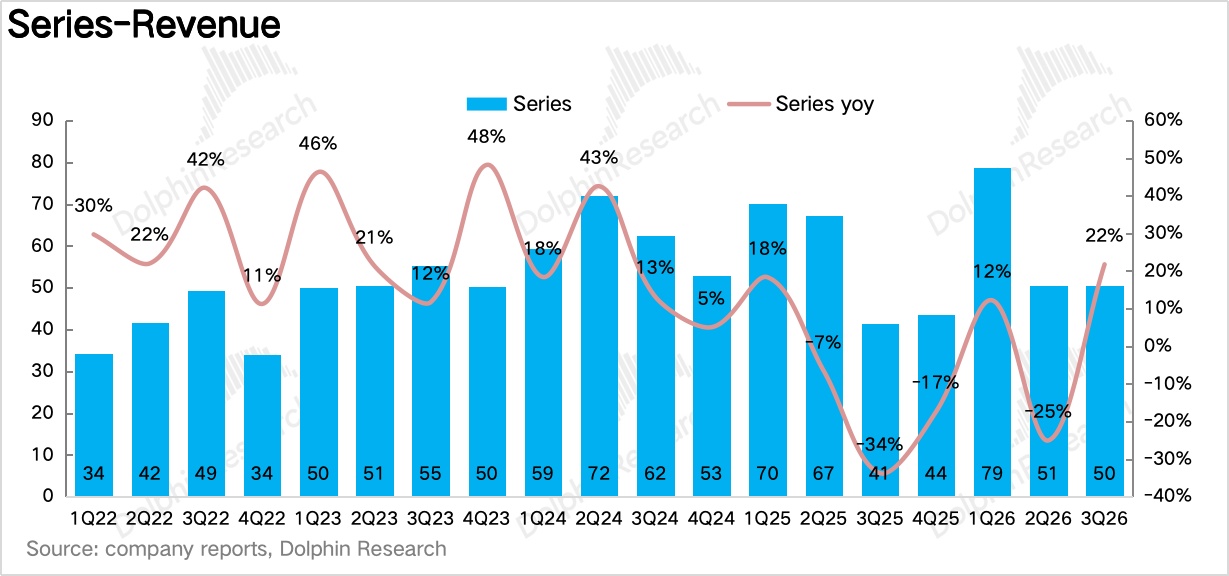
3、系列酒意外大幅回升。系列酒實現營收 50 億元,同比增長 22%,較二季度-25% 的降幅大幅反轉。一方面是去年三季度基數很低(系列酒下滑 34%),另一方面經過前幾個季度的深度出清,渠道庫存回到低位後補貨需求釋放。不過前考慮到三季度國內經銷商仍淨減少了 68 家,且公司明確主要是系列酒經銷商,説明系列酒的渠道調整還沒有結束。
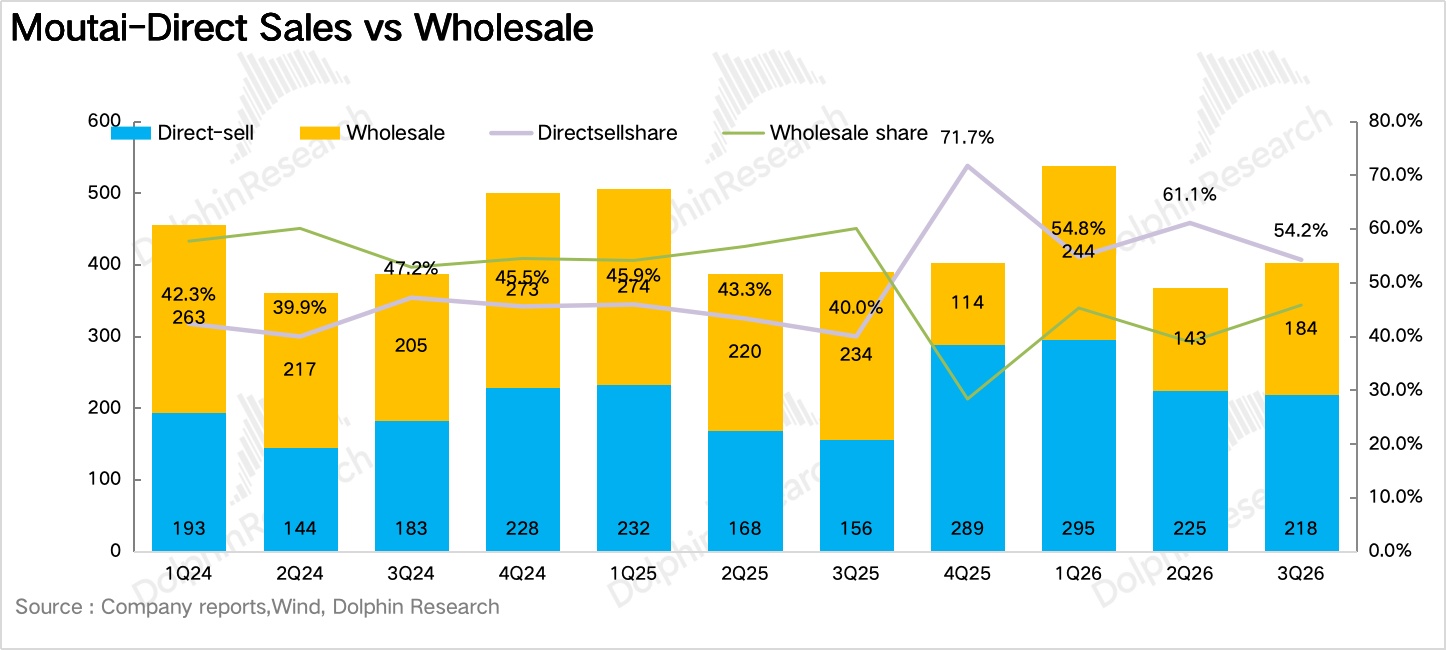
4、直銷佔比環比回落,批發渠道迎來提價後的回補。分渠道看,三季度直銷渠道實現營收約 218 億元、同比增長 40%,其中 i 茅台 183 億元,與二季度基本持平;批發渠道 185 億元,同比仍下滑 21%,降幅較二季度環比收窄。直銷收入佔比從二季度的 61% 回落至約 54%,説明在合同價上調、中秋國慶旺季備貨的背景下,傳統經銷渠道的打款意願有所恢復。
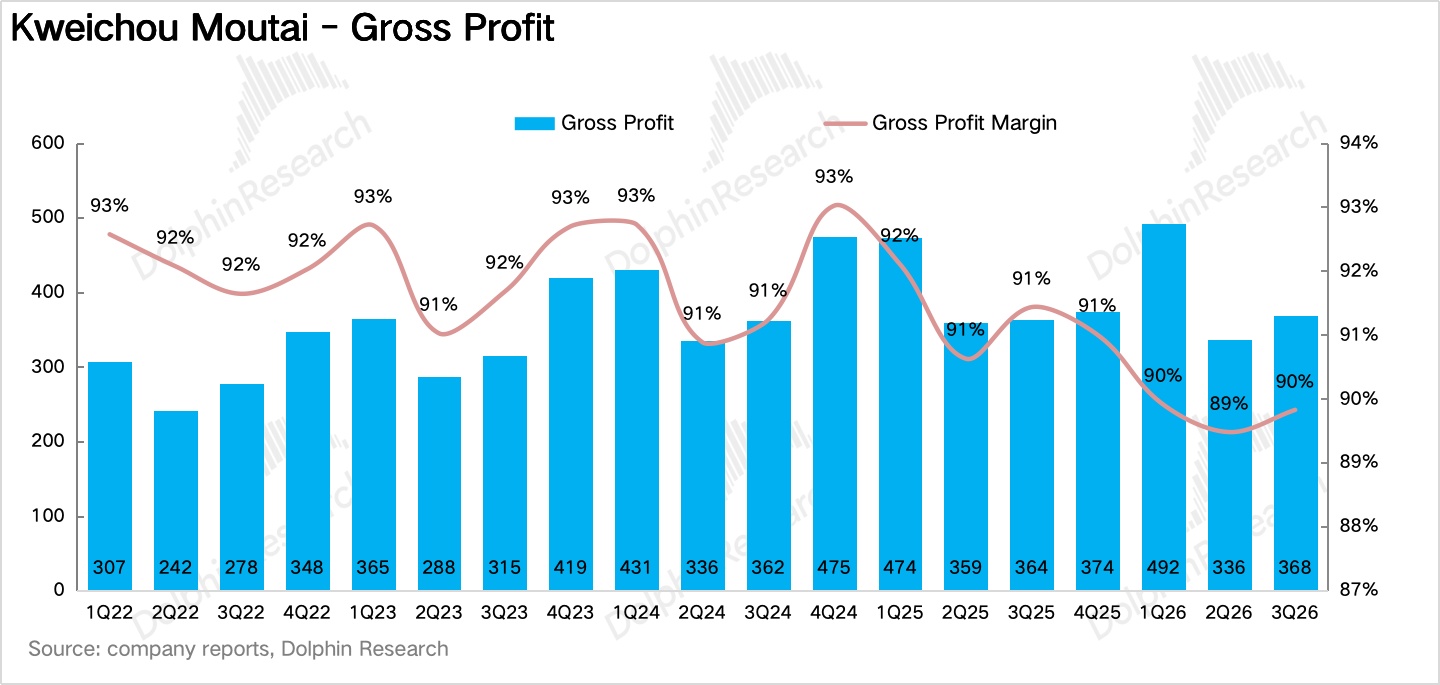
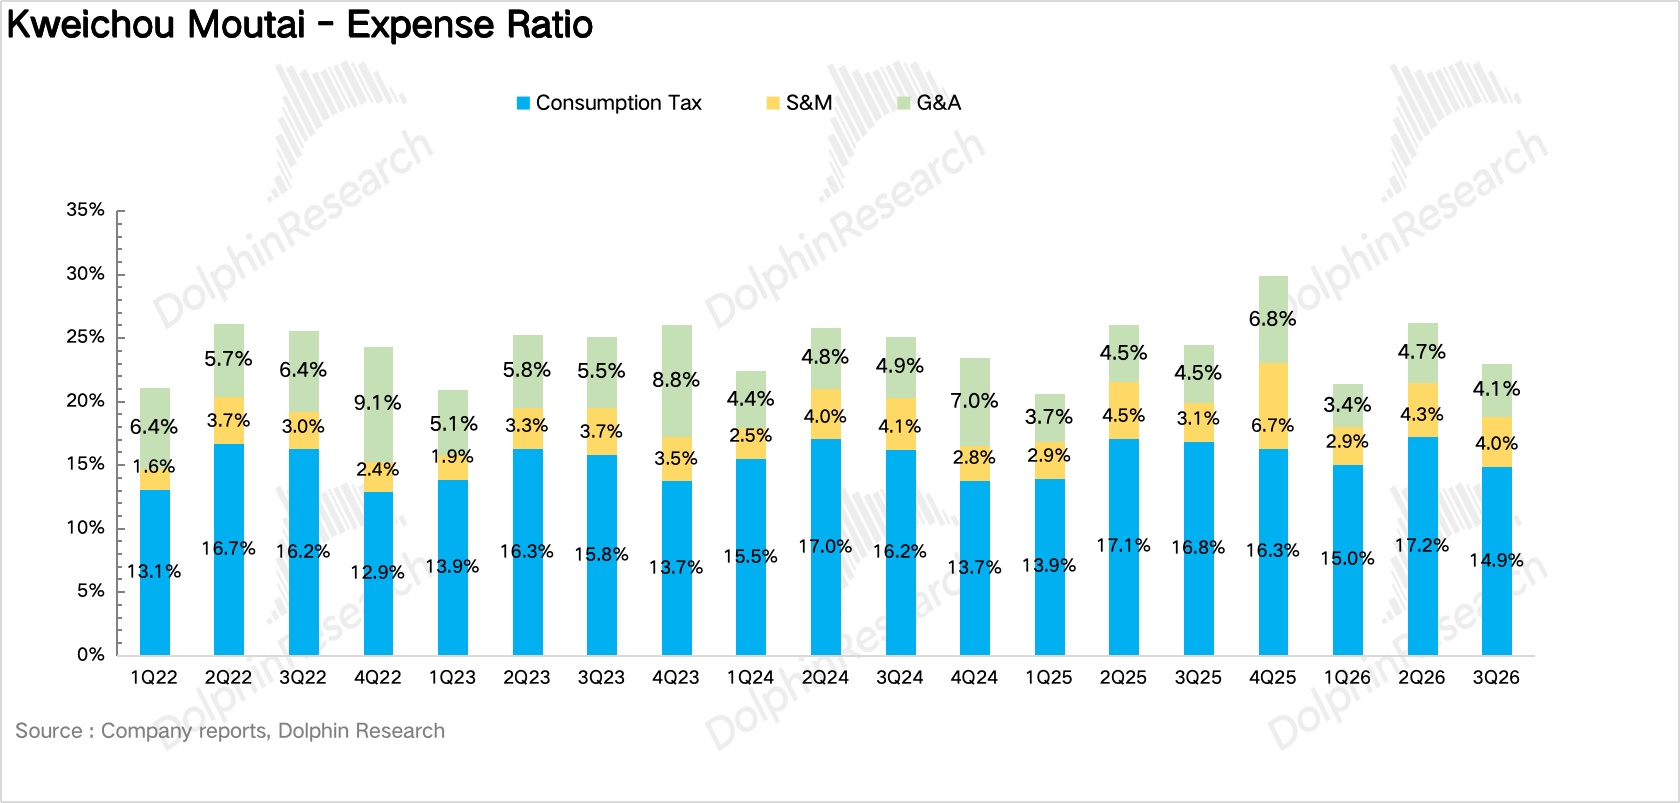
5、毛利率繼續承壓,但淨利率小幅提升。由於非標降價導致的產品結構的拖累,三季度茅台毛利率 89.8%,同比下滑 1.6pct,但税金及附加佔比有所下降(直營佔比提升),疊加管理費用繼續收縮,最終三季度淨利率約 49.5%,同比小幅提升 0.3pct,目前分紅回購收益率約 4%。
6、財務核心信息一覽
海豚君整體觀點:
市場對茅台三季度的預期是:作為飛天合同價上調至 1,369 元后的第一個完整季度——合同價同比提升 17%、i 茅台零售價同比提升 9%,三季度的收入不僅要轉正,茅台酒更應該是增長的主力。
而從實際的表現看,總量雖然轉正,但拉動增長的是還在出清中的系列酒,提價最多的茅台酒反而幾乎零增長。海豚君就着這個問題再和大家聊聊這份財報背後市場所關心的幾個問題:
a、飛天年內累計近兩成的提價紅利到底去哪了?
海豚君在貴州茅台:刮骨療傷,王者即將歸來?梳理過,飛天合同價從 1,169 元提到 1,369 元,就算量不變,僅提價一項就能給茅台酒帶來十幾個點的增長。但實際只有 0.8%。
海豚君認為一方面是下半年飛天投放量的收縮。據渠道調研反饋,今年上半年飛天發貨節奏快於往年,全年配額有所前置,下半年可投放的量同比減少,'價升量減'在一定程度上相互抵消。"
另一方面,非標的拖累還沒消化完:非標從經銷商分銷切換到 i 茅台和代售模式後,價格下調了 30% 以上,這部分對噸價的拖累要到明年一季度才能在同比口徑上完全消化,因此提價真正的報表彈性,要等到 2027 年二季度開始、飛天投放節奏迴歸正常之後。
b、直銷佔比回落、批發回補,渠道結構的變化意味着什麼?
結合此前分析,二季度茅台直銷佔比一度衝到 61%,但三季度直銷佔比回落至 54%,i 茅台收入環比持平,而批發渠道收入環比明顯回升。海豚君認為這背後有兩層含義:一是合同價上調後、中秋國慶旺季前,經銷商的打款意願在恢復,説明批價站穩 1,700 元以上之後,渠道重新有了賺錢效應;
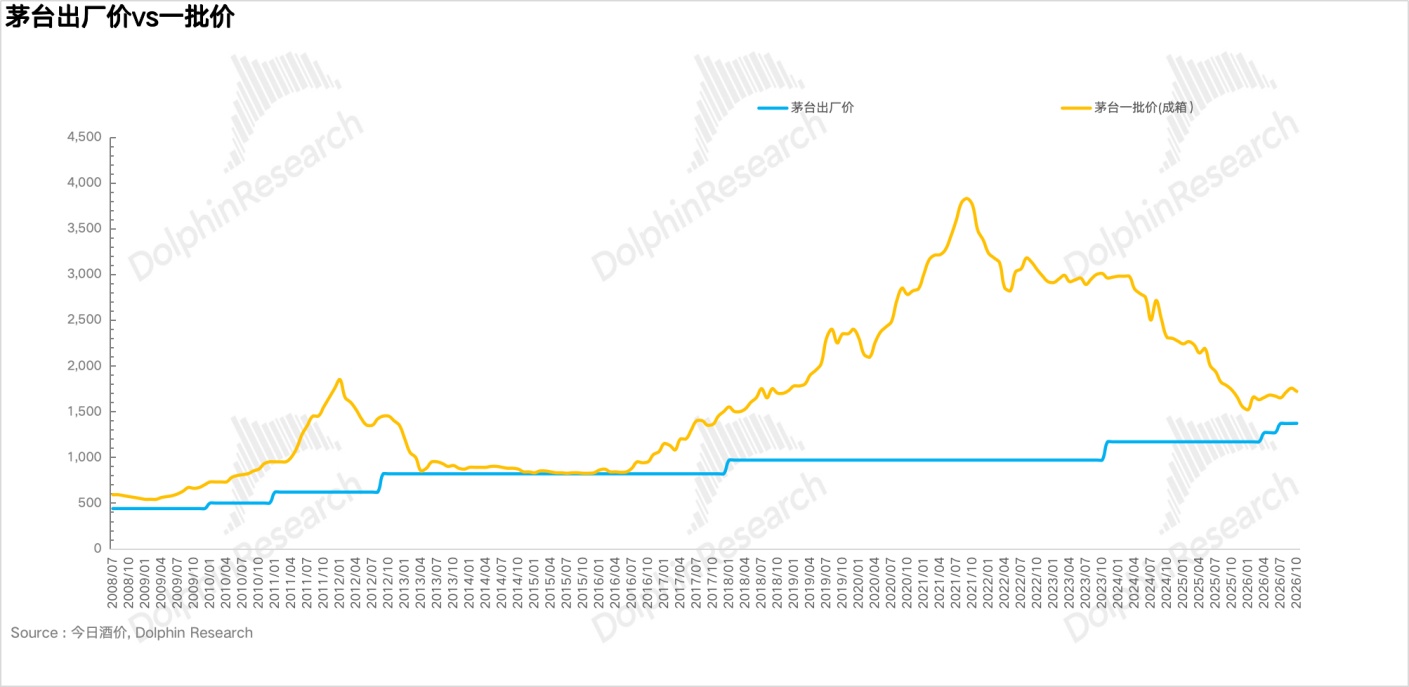
二是 i 茅台的放量會受制於供給。由於茅台酒的供給在幾年前就已基本確定,下半年飛天配額收縮,考慮到 i 茅台與經銷商分配的是同一塊蛋糕,而經銷商渠道承擔着網點覆蓋和穩定批價的職能,i 茅台又是全渠道的最低價錨點、投放過多會對批價形成壓力,因此在總供給收縮的情況下,i 茅台的投放量也很難繼續大幅增長。
這也意味着,此前靠 i 茅台快速放量拉動直銷高增的階段基本告一段落,往後直銷渠道的增速會明顯趨緩,茅台的增長將更多依靠全渠道價格體系的修復。
c、在"蓄水池"已經清空的情況下,茅台的業績反轉還要等多久?
考慮到三季度末合同負債只有 20.8 億元,同比下滑 73%,創下多年來的低點(一方面是直營佔比提升(i 茅台為即時收入、不產生預收款),另一方面公司也不再向經銷商提前收取大額預售款),這也讓茅台的季度業績更真實地反映動銷,但也意味着四季度沒有 “蓄水池” 可以調節的情況下,收入基本完全取決於當季的發貨和動銷。
好在四季度的基數極低(去年四季度收入下滑 19%、利潤下滑 30%),疊加 2027 年春節較早(2 月上旬),春節備貨有望部分提前到四季度,海豚君依然判斷四季度收入和利潤重回雙位數增長是大概率事件。
最後一個問題是,茅台的反轉走到哪一步了?考慮到批價層面已經企穩——飛天批價在官方連續提價後仍守在 1,700 元以上,沒有出現回吐和倒掛;業績層面三季度也完成了轉正,真正的業績拐點仍要看低基數的四季度和明年的春節旺季。
估值上,按前三季度歸母淨利潤 645 億元、四季度同比增長 12% 左右測算,2026 年全年歸母淨利潤約 843 億元、同比增長約 2%,當前約 1.7 萬億元市值對應約 20x;
覆盤歷史,批價上行週期市場通常給予茅台 25-30x PE,下行週期估值回落至 18-20x 區間,可以看到當前的估值仍處在下行週期的估值區間內,只反映了 “批價底部企穩”,還沒有為業績重回增長定價。
因此,海豚君維持此前的判斷,對茅台的市場化改革依然保持樂觀,一方面,三季度收入和利潤重回正增長、批價在連續提價後站穩 1,700 元以上、經銷商打款意願恢復,基本面的拐點信號正在逐步累積;另一方面,公募基金對食品飲料的配置比例已降至歷史低位,資金面的悲觀程度同樣已經較為充分。如果春節旺季前飛天批價能夠延續回升,疊加四季度低基數下的業績加速得到驗證,估值有望逐步向批價上行週期的區間修復,回到 25x 左右,對應當前約有 20%-25% 的上漲空間。
以下為貴州茅台財報的詳細財務數據
<此處結束>
長橋海豚研究「貴州茅台」歷史文章:
財報季
2026 年 4 月 17 日《貴州茅台:別被業績嚇破膽,市場化才是真底牌!》
2025 年 10 月 29 日財報點評《貴州茅台:渠道卸包袱,靜待週期反轉戲碼》
2025 年 4 月 29 日財報點評《貴州茅台:左手非標酒,右手系列酒,飛天降速也不怕? 》
2025 年 4 月 3 日財報點評《茅台:勉強過關,但破碎神話如何重圓? 》
2024 年 10 月 26 日財報點評《茅台: 頂樑柱還能頂起 A 股的脊樑骨嗎? 》
2024 年 4 月 3 日財報點評《誰都可能垮,只有茅台 “不倒翁” 》
本文的風險披露與聲明:海豚投研免責聲明及一般披露
本文版權歸屬於原作者/機構。
以上內容僅代表作者個人觀點,不代表平台立場。本內容僅供投資參考,不應被視為投資建議。如您對平台提供的內容服務有任何疑問或建議,請聯繫我們。