

Lumentum:激光賣斷貨,Marvell“截胡” 是福是禍?
 我是 LongbridgeAI,我可以總結文章信息。
Lumentum:激光賣斷貨,Marvell“截胡” 是福是禍?
北京時間 11 月 3 日,Lumentum(LITE)提前發佈了 2027 財年第一季度財報(截至 2026 年 9 月 26 日),同一天和 Marvell 宣佈了全股票合併協議。$Lumentum控股(LITE.US)
業績本身沒什麼問題:收入踩在指引上沿,毛利率和經營利潤率超預期,下季度指引經營利潤率指向 45% 以上。
但當天 LITE 和 Marvell 紛紛雙位數以上暴跌——説明市場交易的已經不是這份財報,而是這筆交易。
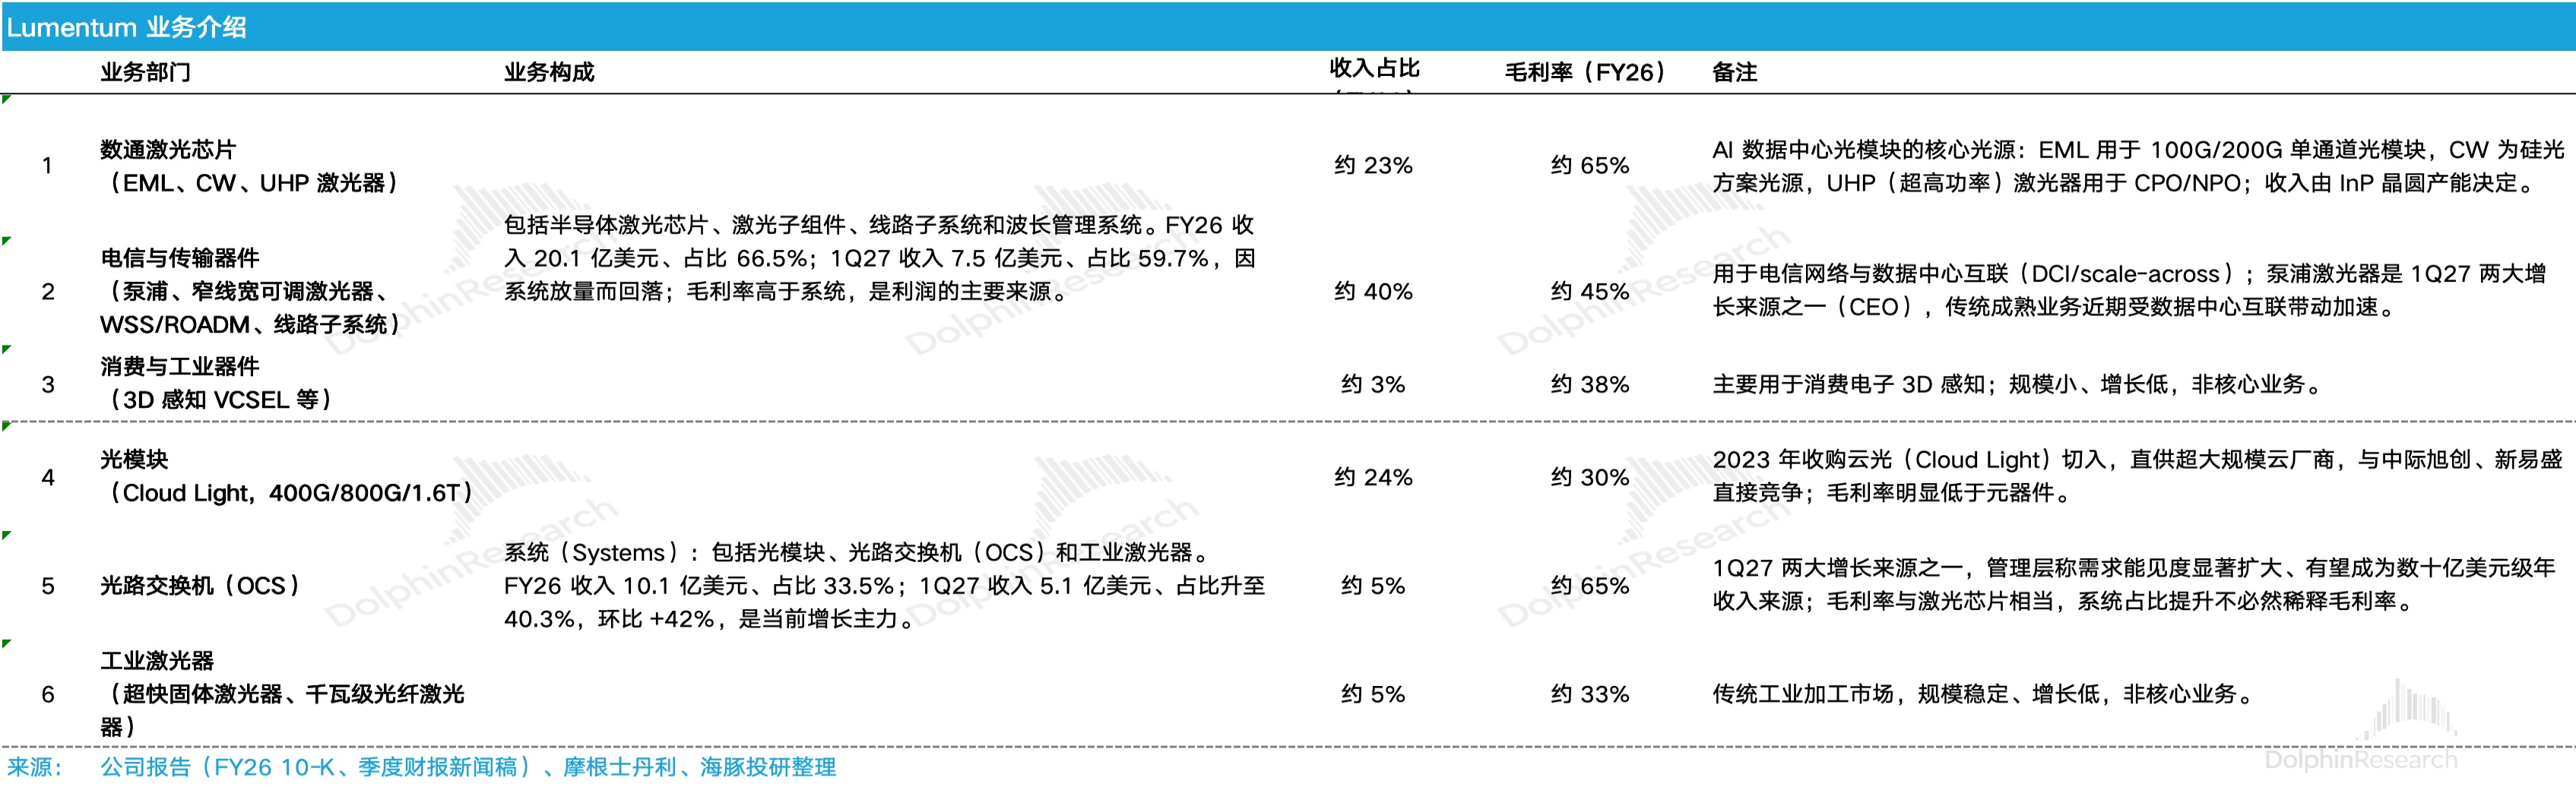
考慮到部分投資者對 Lumentum 業務還不太熟悉,我們先簡單梳理下公司的業務:根據公司披露口徑,收入按產品形態拆分為元器件和系統兩類。其中 FY26 元器件業務營收 20 億美元、佔 67%,系統 10 億美元、佔 33%。
1)元器件:是構成更大解決方案的單個組件,按應用可以分為三塊:
數通激光芯片:包括 EML、CW 以及用於 CPO/NPO 的超高功率激光器,是 AI 數據中心光模塊的核心光源。收入佔比約 23%,毛利率約 65%,是公司利潤的核心來源。
電信與傳輸器件:包括泵浦激光器、窄線寬可調激光器、WSS/ROADM 等,用於電信網絡和數據中心互聯。收入佔比約 40%,近期受跨數據中心互聯(scale-across)帶動加速。
消費與工業器件:以 3D 感知為主,收入佔比約 3%,規模小、增長低。
2)系統業務:為終端客户提供完整功能的獨立解決方案,包括光模塊、光路交換機(OCS)和工業激光器。具體可見下表:
下面我們來簡單過一下財報裏的數:
- 整體業績:收入略高於市場預期
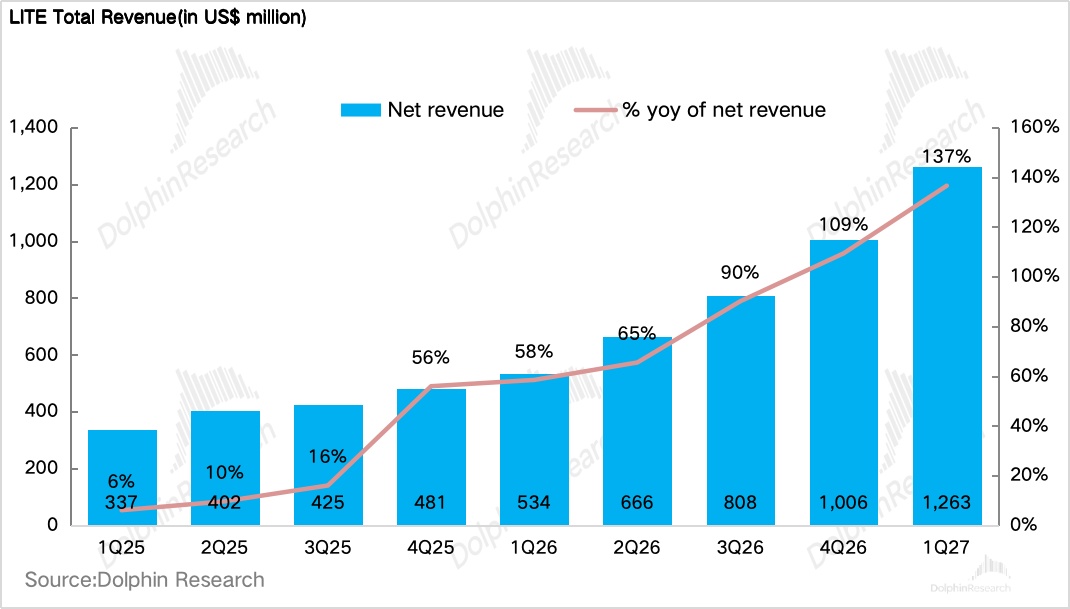
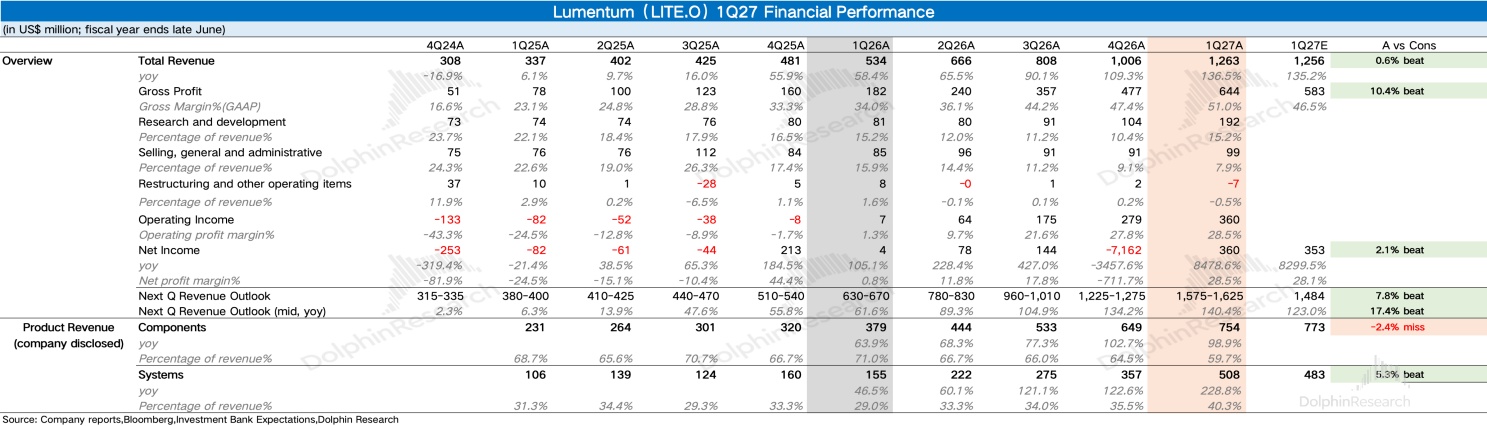
本季 LITE 實現營收 12.6 億美元,同比增長 136.5%,略高於市場預期(約 12.5 億美元),落在公司此前指引(12.25-12.75 億美元)上沿。
2、元器件:增速放緩,主要受制於產能瓶頸
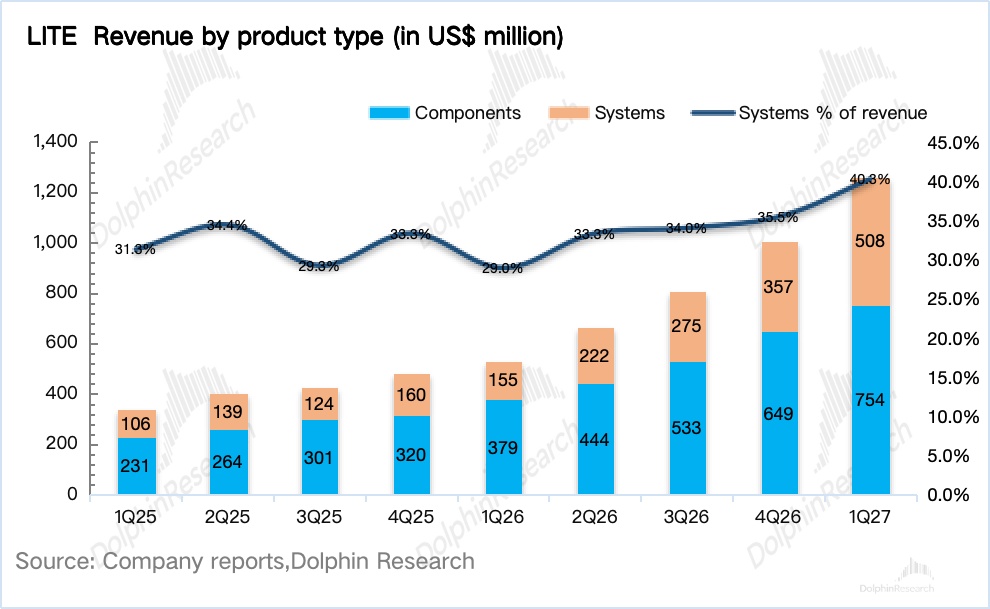
本季度元器件收入 7.5 億美元,同比增長 99%,環比增速從上季度的 22% 放緩到 16%,佔比降至 59.7%。
其中受益於跨數據中心互聯(scale-across)建設的加快,泵浦激光器成為本季度的主要增長來源,EML 則仍處於供不應求狀態。
結合公司此前電話會信息,元器件的環比增量主要來自兩方面:一是現有 InP 工廠的產能爬坡(公司規劃一年內 InP 產能提升約 50%,日本第二座工廠仍在爬坡);二是 EML 在供不應求下的持續漲價以及單價翻倍的 200G EML 佔比提升。
但目前的新增產能主要來自現有工廠的良率和產出提升,以及日本新廠的逐步爬坡,體量有限;真正大規模的新產能要等到北卡 Greensboro 工廠投產(預計 2028 年初)。在此之前,元器件的季度環比增量預計難有明顯提升。
3、系統業務:OCS+ 光模塊,本季增長主力
本季度系統收入 5.1 億美元,同比增長 229%,環增提速到 42%、佔比提升 4.8pct 達到 40.3%。對於 OCS 業務,結合調研信息看,除谷歌外已有其他客户開始出貨,OCS 正在從谷歌一家的定製產品逐步走向更多超大規模客户。
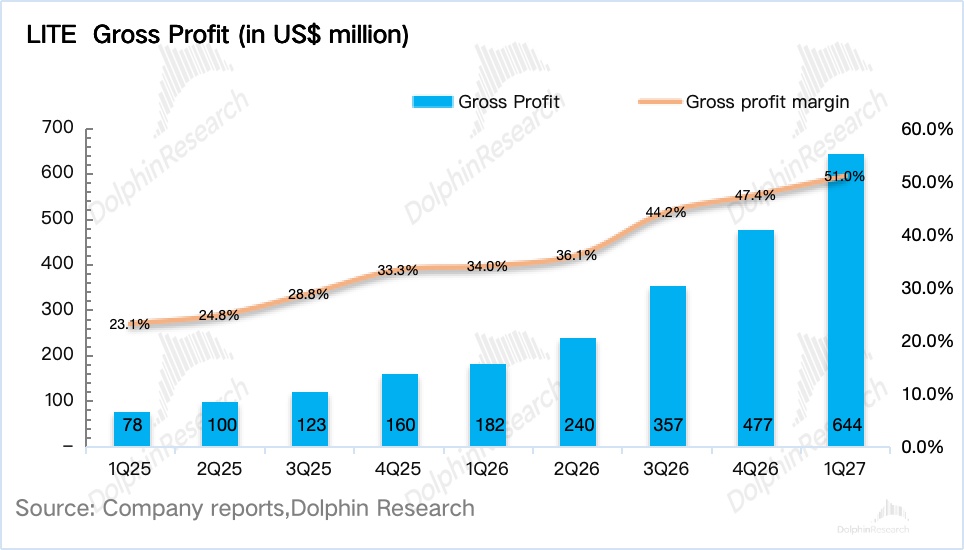
光模塊方面,1.6T 光模塊本季也開始加速交付,值得注意的是,本季系統業務佔比提升近 5pct,整體毛利率反而提升了 2.8pct,説明隨着 OCS 和 1.6T 光模塊放量,系統業務的規模效應開始顯現,對整體毛利率的稀釋作用明顯減弱。
往後看,由於元器件擴產受制於 InP 晶圓廠的建設週期,而 OCS 和光模塊的擴產更多依靠組裝和代工夥伴(公司此前已提到將引入 Fabrinet 等代工廠擴充 OCS 產能),擴產更快、彈性更大,因此係統業務有望繼續成為收入增量的主要來源。
4、費用:經營槓桿釋放,盈利能力提升
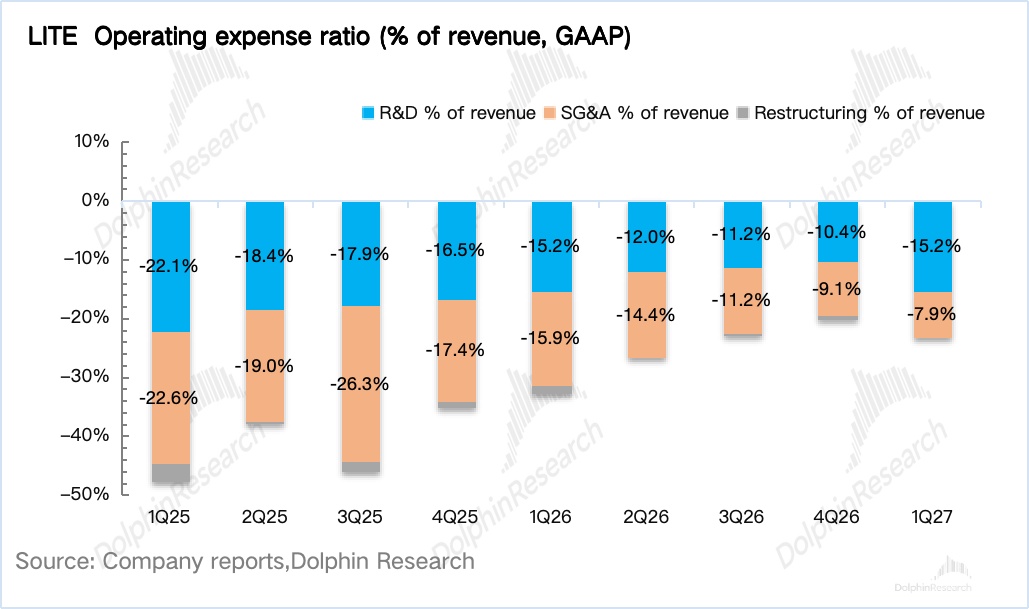
本季度 Non-GAAP 經營費用合計 1.37 億美元,同比增長 23.8%。其中研發費用 8,530 萬美元,同比增長 23.6%;銷售及管理費用 5,150 萬美元,同比增長 24.1%。
在收入翻倍以上增長的情況下,費用增速不到收入增速的五分之一,費用率大幅下滑 9.9pct 達到 10.8%,最終,Non-GAAP 淨利潤 4.6 億美元,淨利率 36.5%,同比提升 20.3pct。
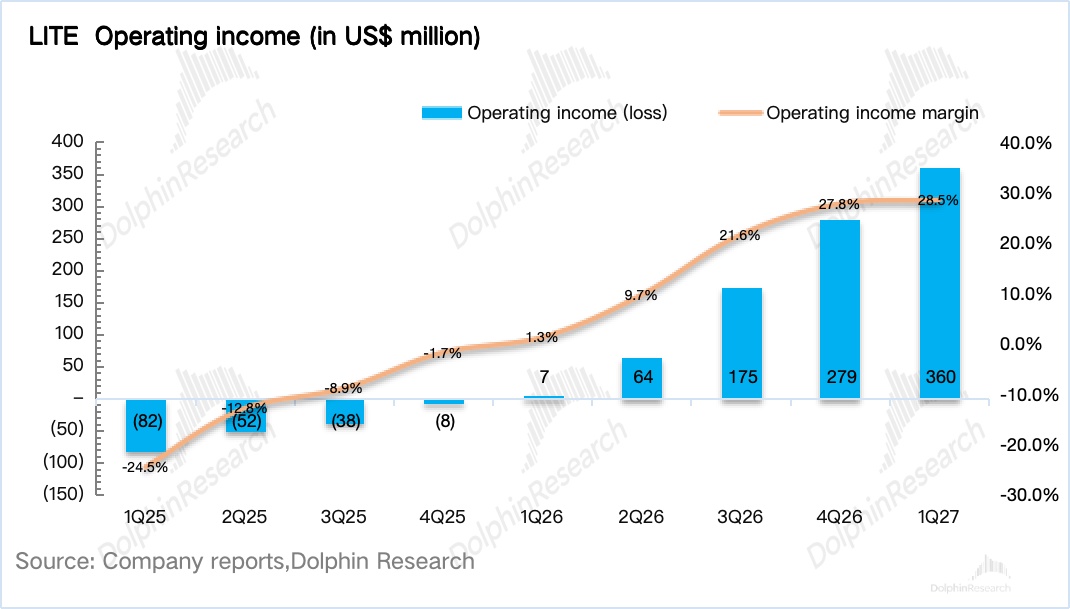
5、指引:增長再提速。公司預計 FY2Q27 營收 15.75-16.25 億美元,中樞 16 億美元,同比增長 140%,Non-GAAP 經營利潤率指引 45%-46%,環比再提升約 3pct。
按指引中樞倒算,下季度經營利潤約 7.3 億美元。如果經營費用維持在 1.4-1.5 億美元,隱含的 Non-GAAP 毛利率約 54.5%-55%,環比再提升約 1.5pct。
6、財務指標一覽
海豚君整體觀點:
首先,站在業績的角度,海豚君認為這次的財報背後可以看出兩個關鍵信息:
1、從增長結構看,以激光芯片為代表的元器件業務的產能約束已經清晰可見。本季度 2.6 億美元的環比增量裏,系統業務貢獻了約 60%,元器件只有約 40%,這還是在 EML 持續漲價、單價翻倍的 200G 佔比提升的情況下發生的,再次説明受限於產能約束,出貨量的增長已經明顯受限。
這也意味着,LITE 接下來幾個季度的增長質量,取決於 OCS 和光模塊能否在放量的同時守住毛利率。
2、LITE 的訂單能見度在提升。據公司披露,本季公司拿下了第二個重大 NPO/CPO 訂單,背後是超過 50 億美元的採購承諾。
雖然客户和交付節奏未披露,但相較於此前英偉達入股時只提到"數十億美元"的採購承諾、沒有具體金額,這次公司首次給出了量化數字,而且單個訂單就超過 50 億美元。
要知道,CPO/NPO 此前一直被視為 2028 年以後才會大規模放量的"遠期故事",市場擔心時間表後推,這次 50 億美元以上的採購承諾至少説明,客户已經用真金白銀提前鎖定了供應。
通過上文分析,可以看到這份財報本身的業績並沒有太大的問題,股價下跌更多是因為和 MRVL 合併後,LITE 的定價邏輯生變。
海豚君在《Marvell 要買 LITE:戰略沒毛病,市場先 “用腳投票”!》已經從 MRVL 的角度分析過收購動機、對應的估值和攤薄影響。
這裏不再重複,我們重點站在 LITE 股東的角度分析下:交易條款落地後意味着什麼、以及後續如何操作:
a)交易條款:固定換股、沒有價格保護,LITE 的股價綁定 MRVL
根據協議本身,每股 LITE 換 4.5 股 MRVL,全部以股票支付,沒有現金部分,也沒有價格保護機制。
這也決定了,從簽約那一刻起,LITE 股東的回報就不再取決於 LITE 自己的業績,而是取決於 MRVL 的股價和交易能否完成。
按傳聞出現前 10 月 28 日的收盤價計算,當時 MRVL 股價約 252 美元,4.5 股對應約 1,132 美元;而 LITE 當天的股價約 914 美元,相當於 MRVL 多付了約 24% 的溢價。
但問題在於,MRVL 的股價從 10 月 28 日的 252 美元跌到了 11 月 2 日的 171 美元(跌幅約 32%):
按最新價格計算,LITE 股東能換到的 4.5 股 MRVL 只值約 771 美元,比 LITE 傳聞前約 914 美元的股價還低了約 16%。紙面上 24% 的溢價,已經被 MRVL 的下跌完全吞掉。這也是 LITE 當前股價暴跌的根本原因。
此外,值得注意的是,協議設置了不對稱的 “分手費”。如果 MRVL 違約,需要向 LITE 支付 58 億美元,約合每股 57 美元,佔交易對價的約 5%;如果交易因監管原因失敗,MRVL 需支付 32 億美元,約合每股 32 美元,佔比約 3%。
反過來,如果 LITE 接受其他報價,只需向 MRVL 支付 29 億美元。MRVL 承擔的違約成本明顯高於 LITE,一方面説明 MRVL 完成交易的意願很強,另一方面也為 LITE 股東提供了一定的下行保護:即便交易因審批被否,LITE 股東除了拿回一家獨立經營的公司,每股還能獲得約 32 美元的補償。
b )對 LITE 股東意味着什麼?
分情景看:
1)交易順利完成:每股 LITE 最終會換成 4.5 股 MRVL,按 MRVL 現價對應約 771 美元,較 LITE 當前股價有約 12.7% 的空間。
但需要注意的是這筆收益是"浮動"的:會隨 MRVL 股價同步漲跌,且 MRVL 業績確定性比 LITE 差很多,難保會中間可能跌出來折價。
2)交易因監管失敗:LITE 回到獨立定價。按管理層在 8 月投資者會議上提出的 2028 財年(2028 年年中截止)每股 40 美元盈利能力目標,對應 Non-GAAP 淨利潤約 41 億美元,即每季度平均約 10 億美元。
而 FY2Q27 指引中樞對應的單季淨利潤約 6.1 億美元。從 6.1 億走到 10 億,只需要此後每個季度環比增長 12% 左右,遠低於目前 25%-30% 的環比增速。
因此,從利潤的增長節奏看,這個目標並不誇張。但前提是增長不能明顯失速,在產能受約束的情況下,系統業務需要持續接棒。
因此,按照 FY28 20-25xPE 簡單測算,LITE 獨立經營情景下對應市值約 820-1,020 億美元,即每股約 800-1,000 美元。加上每股約 32 美元的監管分手費,較當前 684.4 美元的股價有約 22%-51% 的上行空間。(更具體的估值測算海豚君會在 LITE 深度分析下篇詳細測算)
然而這次官宣合併後,兩家公司股價都出現了大幅回調,實際上是雙方股東表達了各自的不滿:
①LITE 股東覺得 “賣便宜了”,畢竟 LITE 手握激光器稀缺產能,在合併後能貢獻 1/3 的利潤,只換到約 33% 的股權,幾乎沒拿到真正的溢價;
②MRVL 股東則 “嫌買早了,買貴了”,交易按 LITE 當前年化收入的約 22 倍定價,買在了激光器景氣的高點。不少投資者原本希望先看幾個季度的執行,再談這麼大體量的併購。
實際上,市場已經開始按每股 LITE 對應 4.5 股 MRVL 的固定比例來進行定價,LITE 股價跟業績關聯度明顯弱化。
尤其是,投資 LITE 等換股時候,賺剛才説的 “12.7%”(11 月 2 日收盤)收益空間其實高度浮動。而這裏的風險補償,要考慮時間成本(15-18 個月的持有期)、監管等因素最終失敗的風險。
如果後續併購失敗,那麼 LITE 仍可以看作獨立的公司來估值定價。一旦併購順利推進,LITE 的股價將更多的受到 Marvell 的影響,即便財報亮眼,也很難脱離 Marvell 享受獨立的市場定價。
落到操作上,海豚君認為,當前 LITE 的股價已經比較充分地反映了交易風險。
一方面,684 美元對應管理層 2028 年每股 40 美元的盈利目標只有 17 倍。對於一家核心產品供不應求、訂單能見度拉長、利潤率仍在快速擴張的公司來説,這個估值並不貴。
另一方面,從交易結構看,當前股價同時低於換股價值(約 771 美元)和獨立經營下的估值(800-1,000 美元)。即便交易失敗,還有每股約 32 美元的監管分手費託底,下行空間相對有限。
但需要清楚的是,合併協議簽署後,持有 LITE 本質上相當於以約 12% 的 “折扣” 持有 MRVL,外加一份"交易失敗時迴歸獨立價值"的期權。因此,對投資者來説,關鍵在於如何看待合併後的 MRVL:
如果不看好 MRVL 本身,尤其是大規模換股、高價收購之後的合併公司,那麼 LITE 已經不再是光通信邏輯的最佳載體,可以考慮 Coherent 等仍在獨立定價的標的。
如果認可合併後公司長期邏輯,當前價位買 LITE,相當於打折買入 MRVL,還附帶交易失敗時的獨立價值和分手費保護,反而比直接買 MRVL 要更划算。
<此處結束>
海豚君光互聯繫列文章:
《“‘銅’ 牛夫人” 不走!CPO:真機會 or 鏡中花?》
本文的風險披露與聲明:海豚君免責聲明及一般披露
本文版權歸屬於原作者/機構。
以上內容僅代表作者個人觀點,不代表平台立場。本內容僅供投資參考,不應被視為投資建議。如您對平台提供的內容服務有任何疑問或建議,請聯繫我們。