投資邏輯
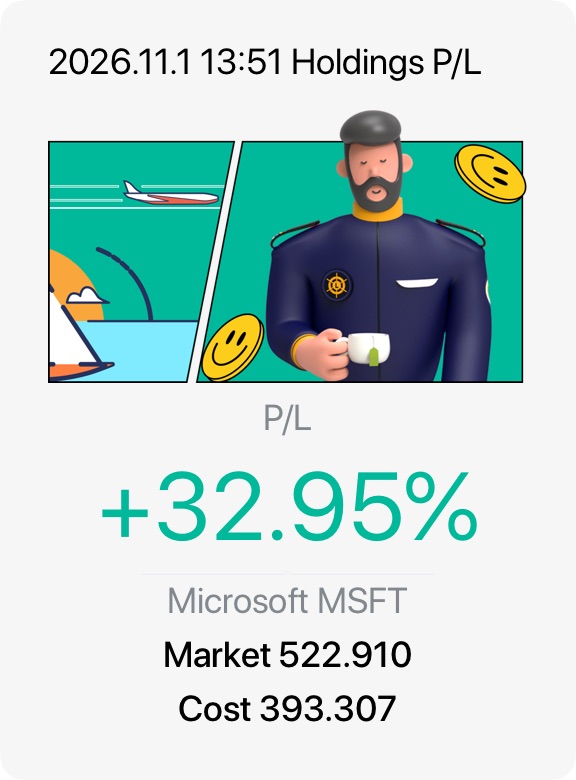
微軟(NASDAQ: MSFT)依然是首屈一指的商業企業複合增長引擎。我的主要建議是買入並長期持有 MSFT 以實現增長。該股票將穩定且高利潤的傳統軟件套件與高速增長雲計算巨頭完美結合。
財務與增長驅動因素
• 雲業務加速增長:在 2027 財年第一季度(截至 2026 年 9 月 30 日),收入同比增長 19% 至 923 億美元,超出預期。主要驅動力來自 Azure,其增速加快至同比增長 48%。
• 積壓訂單激增:商業剩餘履約義務(RPO)飆升至 6770 億美元。這一巨大的管道反映了鎖定的企業需求,其中約 30% 將在未來 12 個月內轉化為收入。
• 高盈利能力:營業利潤率處於 exceptional 的 ~50%。淨利潤達到 366 億美元(GAAP 每股收益 4.92 美元)。
關鍵反向論點風險
• 資本支出限制:為了支持下一代 AI,微軟預計 2026 日曆年資本支出將達到~1700 億美元。投資者必須監控 AI 貨幣化是否足夠快以證明這種資本密集度的合理性。
• 消費端疲軟:雖然企業業務表現亮眼,但消費端表現疲軟;最新季度 Xbox 硬件下降 14%,Windows OEM/設備下降 22%。
• 估值溢價:該股交易市盈率為 26.9 倍,市場定價近乎完美。
戰略理由
儘管龐大的 AI 基礎設施成本帶來利潤率風險,但微軟的結構紀律——包括積極的成本控制,如向多達 60,000 名員工提供自願買斷——確保了自由現金流保持韌性。