背景
美光科技(MU)公佈了 2026 財年全年的創紀錄業績,其中第四季度報告尤為亮眼:全年營收達 1331.9 億美元(同比增長 256%),非公認會計准則淨利潤為 867.6 億美元。在 AI 專用內存硬件——特別是高帶寬內存(HBM)和數據中心固態硬盤——的強勁需求推動下,該公司已正式指引稱,結構性供應緊張局面將持續至 2027 財年和 2028 財年。
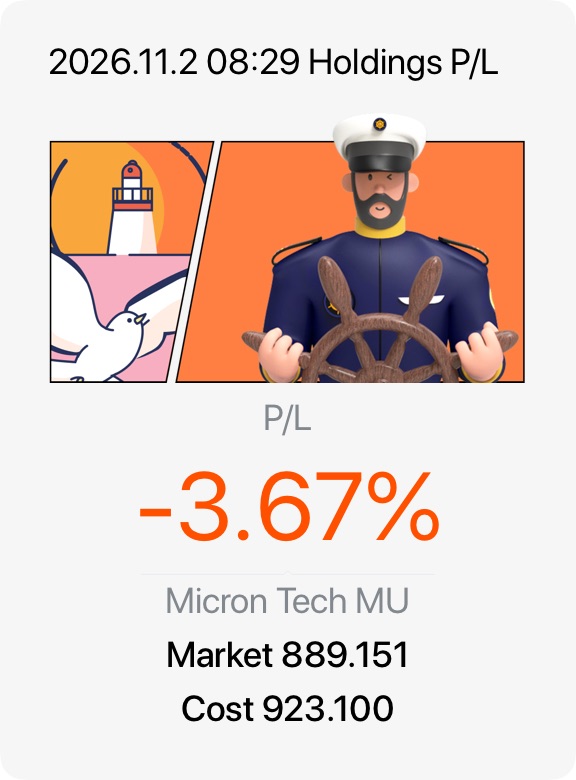
然而,儘管基本面指標強勁,該股近期仍面臨顯著壓力。宏觀經濟的普遍擔憂以及算法驅動的 “利好出盡” 拋售行為(針對高達 200 億美元以上的生產擴張資本支出)導致股價較夏季高點回落約 30%。目前該股交易區間約為 885–930 美元,呈現出卓越的盈利能力與受宏觀驅動的多重壓縮之間的典型背離。
我的交易策略
• 操作:我將在當前價位(880–930 美元)分批建倉長期多頭頭寸。
• 理由:以當前價格計算,MU 的交易市盈率僅為 2027 財年遠期收益的約 5 倍至 5.5 倍。相較於科技同業約 28 倍的平均市盈率,這顯得極為便宜。市場將其誤判為典型的、短暫的週期性峯值。然而,到 2030 年,美光超過 35% 的營收已通過多年期 “照付不議” 的戰略客户協議得到保障。這一結構性變化將美光從一家波動性極高的商品型芯片製造商,轉變為 AI 建設中不可或缺且高度可預測的基礎設施支柱。
核心要點
忽略圍繞高額資本支出的短期噪音;在產能受限的市場中,激進的支出將確保市場份額的持久性。雖然傳統消費領域(如個人電腦和智能手機)依然疲軟,但數據中心的順風足以完全支撐其業務。