
Paradi Lab

Paradi Lab

0關注10關注者151獲讚與收藏
P
Paradi Lab

高盛主經紀商洞察:

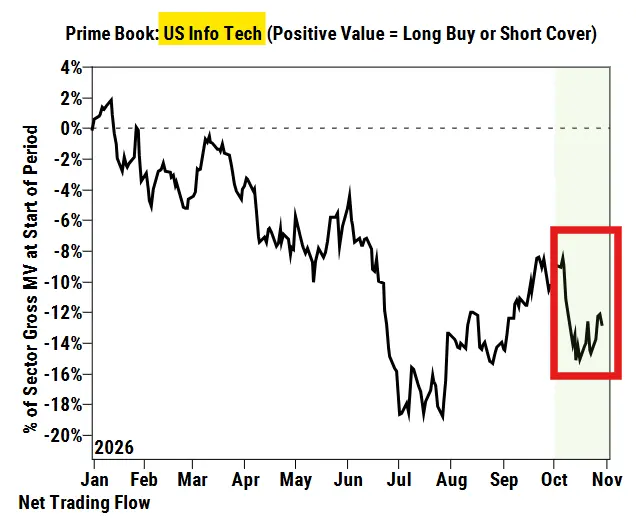
1. 本週信息科技板塊是淨買入最多的板塊,主要由空頭回補驅動,而多頭買入相對疲軟。

2. 年初至今,信息科技股仍遭大量淨賣出。截至週四,本週的淨買入量僅佔過去三週對沖基金賣出量的約 40%。

3. “七巨頭” 股票上週二至週五遭淨賣出,凸顯了避險情緒。

4. 半導體及半導體設備(多頭買入)、軟件(空頭回補)和科技 ETF(空頭回補)是本週淨買入最多的科技子板塊。

5. 高盛:

“雖然本市場的方向性引擎依然完好(代幣需求 +GW/DC 建設),但市場對於 CY27 之後這一故事線性增長的預期變得更加挑剔,導致在能見度改善之前,整體估值倍數承壓;與此同時,投資者難以找到除半導體/AI 之外、且不易受日常 AI 波動影響的標的進行輪動——因此 IBM、AAPL、SPOT、V/MA、EBAY、LYV 等股票本週/本月表現良好。”
图片 1,共 1 张
P
Paradi Lab

簡直瘋狂……

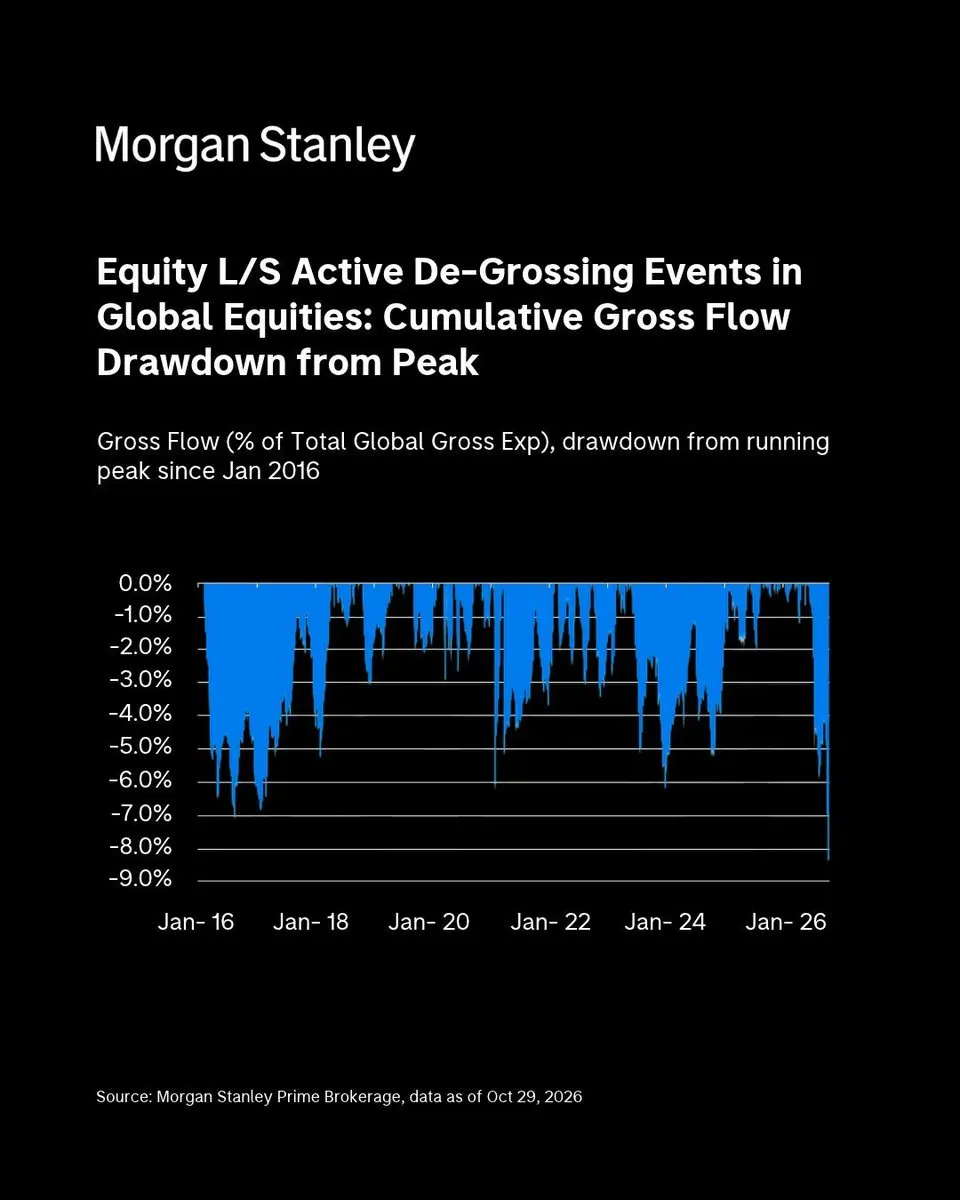
根據摩根士丹利主經紀商數據,對沖基金已將總敞口削減約 8%——這是至少十年來最激進的降槓桿操作。

此外,據高盛主經紀商數據顯示,專注於 TMT 領域的對沖基金在 10 月虧損約 12%,損失主要集中在擁擠的科技股上。

對沖基金正在同時削減多頭和空頭頭寸,以保護其在 2026 年上半年積累的豐厚年度至今收益(及獎金)。

這種去槓桿行為加劇了擁擠股票的拋售,這也是亞馬遜、谷歌和英特爾出現劇烈下跌的原因。

图片 1,共 1 张
P
Paradi Lab

哦不...

$亞馬遜 (Q3 財報)

營收:2019 億美元 vs 2023.1 億 🔴

每股收益 (EPS):1.89 美元 vs 1.96 美元 🔴

Q4 營收指引:2400 億-2470 億美元 vs 2445.1 億 🔴

P
Paradi Lab

關於 $邁威爾科技(MRVL.US) 傳聞收購 $Lumentum控股(LITE.US) 的初步筆記:

1. 為什麼?!

- $Lumentum控股(LITE.US) 的 CEO 表示他們的訂單已經排到 2029 年。所以管理層認為 InP 激光器的短缺會比其訂單顯示的更短嗎?需要更多澄清,為什麼 Lumentum 會綠燈放行這筆交易。

- 鑑於激光器已售罄至 2029 年,我認為擁有晶圓廠可能是 $邁威爾科技(MRVL.US) 確保 FY28 增長供應的唯一途徑。因此,也許 Marvell 和 Lumentum 對 InP 激光器短缺的看法不同?

2. 這必須大部分以股票支付。

- $邁威爾科技(MRVL.US) 擁有約 39 億美元現金,而債務為 50 億美元。合併後的年化 EBITDA 約為 70-75 億美元(我的估算),因此我認為保持投資級評級會將新債務上限限制在約 150-200 億美元。

- 在約 30% 的溢價下,這意味着支付的股票價值超過 850-900 億美元,$Lumentum控股(LITE.US) 股東將持有合併後公司約 30% 的股份。

- 我覺得交出這麼多 Marvell 股份太多了。

3. 我認為戰略比市場反應要好得多。

- $邁威爾科技(MRVL.US) 本質上是在購買光鏈路中能在向 CPO 過渡中倖存下來的部分,這是對其自身 DSP 業務線的一種相當聰明的對沖。

- Marvell 大約在 6 年前宣佈收購 Inphi(當時支付了約 100 億美元的現金 + 股票),該交易構建了 MRVL 光學業務的核心。

- 這基本上是同一步驟的重複,只是向下延伸了一層,從 DSP 延伸到激光器,併疊加了 Celestial AI。

- 這可能是一個信號,表明 Marvell 正在再次使用相同的光學業務策略?

4. 稀釋效應。

- $邁威爾科技(MRVL.US) 的交易價格約為年化 EPS 的 52 倍。

- $Lumentum控股(LITE.US) 在今晚盤後價格下的 FQ1 指引下估值約為 60 倍,若加上 30% 的溢價則約為 70 倍。

- 假設溢價為 30%,新增債務約為 175 億美元(利率約 5%),其餘以每股 228 美元的股票支付(再次強調,這些是非常粗略的數字),這對 Marvell 的年化 EPS 約有 ~15% 的稀釋作用(這是我粗略的草稿計算)。

- 只有當 Lumentum 在今天的指導增長率下繼續超越 Marvell(+24% q/q vs +15%)再持續五個或六個季度時,這筆交易才會變得增厚每股收益。

- 我認為在激光器短缺持續期間這是可以實現的,但我覺得整個交易最終是對短缺持續時間的押注。

5. 公開市場上可用的激光器減少。

- 如果 LITE 的產出優先供應給 $英偉達(NVDA.US) 和 Marvell 自己的模塊,那麼其他購買 LITE EML 和 CW 激光器的客户將獲得更緊張的配額。

- 我認為這對 $Coherent Corp.(COHR.US) 的激光器定價以及其他激光器供應商如 $SIVE(哈哈)是利好的。

- 感覺那些依賴 LITE 激光器的模塊製造商將是安靜的輸家。

6. 渠道衝突。

- Marvell 是 800G/1.6T 模塊製造商領先的 DSP 供應商,而 LITE 已經通過 Cloud Light 銷售自己的模塊。

- 我認為 Innolight 和 Eoptolink 開始將 DSP 份額轉向 $博通(AVGO.US) 和 $Credo Tech(CRDO.US)?

- 我覺得超大規模客户將推動從 $Coherent Corp.(COHR.US) 進行激光器的二次採購。

P
Paradi Lab

快速市場觀點:

今天是死貓反彈嗎?

背景情況:對沖基金在科技板塊的持倉相對於共識預期的 Q3 盈利增長仍然嚴重偏低。最近的去槓桿過程清除了擁擠的交易頭寸,降低了集中度,並使科技/半導體板塊的估值倍數迴歸到更 “正常” 的水平。

因此,儘管過去幾周對許多人來説非常痛苦,但我認為這最終使持倉處於更健康的位置,有利於重建長期頭寸。

接下來看今天的具體情況:今天的資金流向仍顯示科技股被拋售,整體活動水平極低(高盛數據)。這在過去的~一個月裏非常典型,即上漲主要是由不那麼迅速/緊急的賣出(即對沖基金降低淨敞口)驅動的,而不是買方買入……

目前沒有任何跡象表明風險已經增加。

話雖如此……我感覺我們確實接近這次去槓桿的尾聲了,尤其是考慮到超大規模雲廠商堅持資本支出計劃,且 Q3 半導體盈利可能為正面。

P
Paradi Lab

為什麼半導體股一直在跌,儘管基本面依然強勁?

原因如下:

TLDR(簡而言之);半導體行業消耗了全球股市中 20% 的風險資本。

在更廣泛的全球 MSCI ACWI 指數中,科技行業的風險資本佔比為 40%,而其市值權重僅為 28%。其中,半導體的佔比為 20%,而其市值權重為 13%。

半導體行業的市值權重在 2026 年迅速上升,由於其波動性高於大盤,其風險敞口遠超其權重比例。因此,投資者對半導體行業的暴露程度遠高於指數權重所顯示的水平。

這種集中度改變了整個板塊的交易方式,大多數拋售屬於倉位調整事件,而非由基本面驅動。

股票市場的持續資金流入和稀薄的淨股票供應使已實現波動率保持低位。基於 VaR 或波動率目標風險預算來 sizing 頭寸的基金,在低波動環境下會增加總敞口。當波動率上升時,相同的模型會迫使它們削減頭寸。

然後就像滾雪球一樣……這種拋售進一步推高波動率,迫使下一輪減倉。(反之亦然)。

因此,由於約 20% 的全球風險預算集中在半導體股上,每當風險模型標記任何衝擊時,這些股票總是最先被拋售的對象……即使基本面依然穩健。

數據:摩根大通全球市場策略

图片 1,共 1 张
P
Paradi Lab

考慮到 SpaceX 和 Meta 的業績如此強勁,AI 股竟然下跌,這讓人頗感意外。

從基本面來看,兩者都證明了需求端沒有任何問題,這是提振市場情緒的一個積極信號。

因此,目前宏觀層面的障礙似乎過於顯著,投資者僅憑每股收益(EPS)增長就難以重新承擔風險並追漲。

震盪市。

P
Paradi Lab

在 $Meta(META.US) 財報發佈前的幾點快速思考:

核心問題:Muse 的貨幣化路線圖是什麼樣的?

儘管應用下載數據顯示 AI 資本支出正在轉化為實際需求,但我直覺認為,扎克伯格會對 AI 貨幣化給出一個更全面的看法,但缺乏任何實質細節。

這最終歸結為 Meta “先規模擴張,後貨幣化” 的戰略。

這就引出了常見的資本支出問題,尤其是隨着 Meta 現在以新的 Muse Wonder 模型將自己定位為前沿 AI 實驗室。如果他們真的認真對待 AI,就需要更多的算力。

目前的 FY26 資本支出指引為 1300-1450 億美元,所以如果缺乏清晰的 AI 貨幣化路線圖就增加支出,從我悲觀的角度來看可能會產生不利影響……尤其是共識預期的 Q3 自由現金流(FCF)深陷赤字,約為 -90 億美元。

那麼 Meta 究竟如何為這些融資?是通過與貝萊德(Blackrock)的協議,還是債務/股權的組合?同樣,我們需要對此有清晰的瞭解,疊加在其貨幣化計劃之上。

我最終認為,扎克伯格今天需要真正推銷其長期的 AI 願景。

P
Paradi Lab

再次重申,關於 GPU 貶值的看空邏輯已經徹底破產。

埃隆在 $SpaceX(SPCX.US) 電話會議中表示:“每瓦特算力的價值將隨時間推移而增加,而非減少……這就是為什麼你會看到像 H100 這樣老舊的電腦租賃價格比它們剛推出時還要高的原因。”

當供應如此緊張時,GPU 租賃價格由邊際代幣的價值決定,而不是芯片的替換成本。

模型不斷迭代升級,更先進的模型提升已安裝算力價值的速度,快於新 GPU 導致舊 GPU 貶值的速度。

各種數據點相互印證:

-> $SpaceX(SPCX.US) 表示計算合同正在 “以更高的每瓦特美元數續約,而非更低”;

-> 2025 年 10 月至 2026 年 3 月期間,1 年期 H100 合同定價從約每小時 1.70 美元漲至約 2.35 美元(這還是一塊 2022 年的芯片!);

-> $Coreweave(CRWV.US) 簽署了一份 A100 合同,執行期延續至 2029 年(這是一塊 2020 年的芯片),並表示上一代產品的定價持平或高於一年前,且在 7 月份將掛牌價提高了約 25%。

-> $Nebius(NBIS.US) 的首次 Blackwell 拍賣成交價高出此前高點 15%,提醒一下……他們曾告知客户 H100 按需服務價格將從 10 月 1 日起上漲約 17%。

-> 扎克伯格表示:$Meta(META.US) 收到了為其算力報價,“遠高於我們當初購買時的成本”。

-> 貸款機構現在開始以 GPU 為抵押提供長達 2030 年的貸款,例如 $Nebius(NBIS.US) 在 7 月份以 SOFR+250 基點的利率對其 GPU 進行了融資。

感覺那個認為 GPU 使用壽命只有 2-3 年的看空邏輯一再受挫。

當然,唯一會破壞這場狂歡的因素是供需缺口的收窄——租賃價格回落至接近替換成本 + 舊 GPU 按性能/瓦特重新定價。但這短期內不會發生。

P
Paradi Lab

對於 AI/半導體股票來説,感覺每個財報季的重要性都顯著超過上一個。

這次也一樣,但原因不同,這導致了市場的震盪:

    宏觀不穩定(伊朗、石油、收益率、通脹)

    中期選舉

    $Coreweave(CRWV.US) 信貸壓力

    通過前沿實驗室 ARR 的 AI 投資回報率擔憂(以及即將公佈的大型雲服務商財報)。

今天:$SpaceX(SPCX.US)

週三:$Meta(META.US), $德州儀器(TXN.US), $泛林集團(LRCX.US)

週四:$Bloom Energy(BE.US), $西部數據(WDC.US), $諾基亞(NOK.US)

讓我們看看良好的每股收益是否足以扭轉情緒。

P
Paradi Lab

感覺做空台灣 AI 股票現在可能是個好對沖策略。

倉位水平依然極高 = 高度暴露於短期下行風險。

看看市場對$台積電 (TSM.US) 令人驚豔的財報/指引的反應吧……-2.5%。

P
Paradi Lab

形勢嚴峻。

對沖基金已連續五個交易日(10 月 8 日至 10 月 14 日)淨賣出全球 AI 股票。

從資金流向來看,自 2025 年初以來對沖基金在該板塊的所有累計淨買入倉位現已全部平倉。

來源:高盛固定收益與權益部

图片 1,共 1 张
P
Paradi Lab

內存基本面依然非常強勁(比第一季度更強)。

$美光科技(MU.US) CEO:

- “我們預計 2027 和 2028 財年的存儲供需狀況將比 2026 年緊張得多。”

- “我們無法預測供需何時會恢復平衡。”

早在 7 月,$英偉達(NVDA.US) 的供應承諾就從 1190 億美元飆升至 2790 億美元,這 “主要與內存採購有關”,其中約 1750 億美元的承諾是針對 2028-29 年的……

$美光科技(MU.US) 還表示,FY27 產量的 75% 以上已經預定,並且 “我們今天與客户的大多數討論都已經圍繞 2028 年展開”。

所以提醒一下……在內存市場背景下超長期的需求可見性。

三星上週 Q3 初步數據顯示,營收 195 萬億韓元,營業利潤 107.4 萬億韓元:

- 這意味着公司整體利潤率約為 55%。

- 美光在最近一個季度的毛利率為 87%

- $閃迪(SNDK.US) 的毛利率為 84.6%。

截至最近一個財年季度,所有公司的利潤率都在加速/穩定增長。

來自新產能(來自美光、三星和 SKHY)的大規模生產預計也不會很快上線。

換句話説,短缺至少將在明年加劇。

然後長期合同通過價格底線和承諾的銷量進一步鞏固長期收益:

- $美光科技(MU.US) 有 26 份 SCA 合同,價值超過收入的 35%,持續到 2030 年,有些甚至延伸到 2031 年。

- $美光科技(MU.US) CFO:“即使在底價水平,我們也預計利潤率將顯著高於任何此前週期的峯值利潤率。”

- $SK海力士(SKHY.US) 擁有約 5 份為期約 5 年的 LTA 合同,定價結構 “旨在應對價格波動”。

- Sammy(根據最近的報告)持有約 70% 的內存容量,受 LTA 約束直到 2031 年,客户包括$微軟(MSFT.US)、$英偉達(NVDA.US) 和$谷歌-A(GOOGL.US),且合同價值的約 25% 已預付。

- $閃迪(SNDK.US) 也有其 “新商業模式” 協議,與 8 家客户鎖定約 66% 的 fy28 收入。

然後是回購,$美光科技(MU.US) 將從 12 月開始增加回報——“隨着時間的推移,我們預計將返還 100% 的超額現金。” 這些公司現在擁有的現金之多簡直令人瘋狂。

顯然存在風險,主要是目前對 AI 交易的定位和情緒——由於宏觀/ARR 恐懼/節奏談話/其他我可能現在忘記的事情。

中國當然也是一個風險,涉及 CXMT,但我看不出它們如何成為 HBM /美國超大規模 RDIMM 的巨大問題,因為它們將繼續面臨美國限制 + 巨大的資格壁壘,我認為。

但最終,內存基本面完好無損且非常強勁。

比第一季度更強。

P
Paradi Lab

供參考,美國科技股是本週淨賣出最多的板塊,這要歸功於對 OpenAI ARR(年度經常性收入)的擔憂。

這打破了此前四周美國科技股一直是淨買入最多板塊的趨勢。

投資者將資金從半導體板塊轉向軟件板塊……或者用我喜歡的話説,“防禦性科技”。

我在大約六週前對市場震盪的預測已被證明是正確的……但我必須強調,接下來的幾周至關重要:

1. 週三公佈 CPI = 利率傳導效應。

2. 大型科技股和半導體公司的財報。

3. 中期選舉 = 緩解伊朗緊張局勢的可能性。

我希望大家現在應該知道我對未來走勢的看法——在跨越上述障礙後,市場將在 2027 年迎來一波反彈。

但保留部分現金以應對即將到來的波動是非常合理的。

不構成投資建議。

P
Paradi Lab

隨着新加坡大獎賽在幾小時後開賽,我不禁將之與金融市場和 AI 交易進行對比。

一次緩慢的進站或一次計算超車的失誤,就可能毀掉數週的準備工作,並損失數百萬美元。

因此,隨着 AI 和半導體財報季臨近,感覺我們需要一次快速 “進站”,讓比賽重回正軌。

利率依然高企。油價居高不下。對前沿實驗室(Frontier Lab)ARR 的新擔憂。AI 資本支出。循環融資……所有這些都帶來了烏雲,導致倉位去風險化,市場情緒低迷。

同樣,消費者信心不足。摩根士丹利(Morgan Stanley)的最新研究發現,美國人對 AI 的淨情緒為 +14%,而對數據中心建設的淨情緒為-20%,用水需求和環境問題是最主要的反對意見。

因此,看來 AI 政策在未來幾年將成為更大的絆腳石……

但積極的一面是,企業基本面依然強勁,這體現在$美光科技(MU.US) 和$Lumentum控股(LITE.US) 首席執行官近期售罄的評論中。此外,作為更廣泛 AI 交易的實際代理指標,$台積電(TSM.US) 報告了 55% 的同比營收增長。

我心愛的切爾西昨天 5-1 贏了。但對於 AI 交易來説,僅僅丟 1 球是不夠的。

鑑於情緒處於新低,我覺得所有關鍵的基礎設施公司都需要毫無差錯地發佈業績。

P
Paradi Lab

你好 @sama 和 @DarioAmodei,

你需要披露你的 ARR 指標。緊急。

我認為,讓公開上市科技公司(如 NVDA、AMD、MU 等)的 CEO 們看到其股價因你們財務數據的不實/充滿謠言的報道而遭受數十億美元的損失,是不公平的。

這是正確的事。每個人都希望清晰明瞭。

謝謝,

Paradis

附註:這對我的投資組合也不公平。

P
Paradi Lab

冬天來了。

2026 年前三個季度,市場表現確實瘋狂。但可以説,AI 交易在近期有所降温。

是的,日子變得又冷又短。冬天來了。但 AI 交易也會迎來冬天嗎?

嗯……除了 7 月 Leopold 的去槓桿化外,宏觀經濟一直像一個大壓頂,壓制着原本可能由盈利驅動的牛市。

儘管 9 月份機構資金流入科技股,讓市場像 “羽加迪姆勒維奧薩”(有《哈利·波特》粉絲嗎?🧙‍♂️)一樣高高懸浮,但我們尚未看到任何重大風險被加入,即使機構槓桿率已反彈至接近 2026 年平均水平的水平。

(稍微跑題一下——這個指標是我將密切關注的,看看我們是否會再次回到 7 月的水平)

因此,我繼續相信,隨着財報季的臨近,AI 交易仍有巨大的上行空間。

然而,投資者大多在等待主要宏觀障礙過去——特別是石油和利率,10 年期國債收益率處於數十年高位。

這一切都很重要,這也是為什麼我個人選擇無視那些説 “宏觀不重要” 的投資者,因為自時間伊始以來,宏觀一直主導着金融市場的走向。(吐槽完畢)

最新的就業數據確實讓加息概率有所緩解,但在利率仍然高企、CPI 即將公佈的情況下,我們尚未完全走出加息區間。

所有這些因素留下了一大堆 lingering 的不確定性,這是年初所沒有的,即使在伊朗戰爭達到頂峯時,AI 交易和盈利增長也為市場點燃了最初的火焰。

然而,我們現在進入了財報季,許多與 AI 相關的股票(半導體、半大盤等)在我看來定價錯誤。

既然科技股顯然存在潛在需求(參見我之前關於資金流向的文章)……我想知道我們是否會開始看到一些重新評級作為財報前的搶跑。

或者……宏觀格局是否仍然過於險惡。

我堅持我的預測:我們將看到 AI 牛市在 2027 年到來。

時間會證明一切。

P
Paradi Lab

對沖基金和資產管理公司本週對半導體板塊的需求增加。

事實上,美國科技股是 9 月份唯一淨買入的板塊,做多量超過做空量的兩倍以上。

這種購買水平是由本週的一些重大催化劑推動的,特別是美光 (MU) 的財報和英偉達 (NVDA) 的股票回購。

然而,主要經紀商數據顯示,半導體需求尚未絕對飆升,機構倉位調整仍有很大空間。

在過去一週與許多投資者交談後,我認為對於在 AI 交易上投入更多資金存在一些焦慮情緒。

我認為這是由於以下幾個正在起作用的因素:

1. 宏觀局勢混亂——伊朗、石油、利率形勢。

2. 中期選舉。

3. AI 敍事的不斷轉變(科技的發展速度超過了投資者的理解能力)。

話雖如此,我們即將迎來科技/半導體領域的第四季度財報……而目前科技/半導體的遠期估值相對較低。

所以我認為現在的問題集中在,儘管面臨當前的宏觀和中期選舉障礙,我們能否看到隨着積極第四季度財報/指引的出現,半導體板塊重新評級。

如果我們能毫髮無傷地度過這些障礙,那麼我認為到 2027 年科技股反彈的預測看起來非常可能,因為機構正在為 2027 年及以後的行情佈局。

P
Paradi Lab

7 月 Leopold/SALP 去槓桿化之後……

對沖基金和資產管理公司使用的槓桿率已反彈至接近 2026 年高點。

這一點在槓桿股票 ETF 的資產管理規模 (AUM) 與其底層股票總市值之比中體現得尤為明顯——該比率在近幾周有所上升。

半導體(不含存儲)和超大型雲廠商單隻股票的槓桿 ETF 最為顯著。存儲類股票的比率雖未以同樣方式上升,但仍處於高位。

我認為,如果槓桿水平再次變得過高,這可能會成為股市的一個逆風因素並引發波動性。

並非要唱衰,但這值得密切關注...

图片 1,共 1 张
P
Paradi Lab

高盛預測 2030 年數據中心需求約為 108GW(僅限美國)。

主要受益者:

    $第一能源(FE.US) & $Talen Energy(TLN.US):在 PJM 市場有敞口,並從發電/輸電機會中獲益。

    $埃克西爾能源(XEL.US):在快速增長的 MISO 市場有敞口。

    $杜克能源(DUK.US):通過約 15.4 GW 高置信度大負荷管道 + 東南部有利的監管環境獲益。

    $桑普拉能源(SRE.US):通過 T&D 資本投資捕捉德州的機會。

    像$Talen Energy(TLN.US)、$Vistra(VST.US) 和$NRG能源(NRG.US) 這樣的獨立電力生產商 (IPP) 處於最佳位置,能夠從 PJM 和 ERCOT 兩個市場中不斷上漲的電價以及增量數據中心購電協議 (PPA) 中獲益。

图片 1,共 1 张
P
Paradi Lab

$美光科技(MU.US) Q4 盈利預測:

營收:519 億美元,對比指引的 500 億美元

毛利率:86.5%,對比指引的約 86%

每股收益(EPS):32.30 美元,對比指引的 31.00 美元

也許我的模型過於看多?這些數字顯著高於市場一致預期……

無論如何,我打算在美光發佈財報前發一篇入門指南。

P
Paradi Lab

即使 Anthropic 或 OpenAI 推出了比 Muse 更出色的智能體,我懷疑它們產生的影響力足以克服人們對簡潔性的渴望。

你認為人們會暫停 Instagram 上的刷屏行為去使用 Claude 的應用嗎?人們會停止 WhatsApp 對話去打開 ChatGPT 智能體嗎?我真的看不到這種可能……(除非 Anthropic/OpenAI 的智能體是什麼黑魔法)。

你為什麼不直接使用已經嵌入 Meta 應用內的 Muse,它就能幫你完成工作,達到不錯的水平?不管好壞,Meta 絕對是 “易用性” 方面的王者。

目前,我認為這些公司最緊要的是讓 AI 智能體進入大眾手中——重要的是要記住,許多人甚至還沒有嘗試過使用 AI。

因此,比起變現,我完全預期 Muse 更重要的里程碑將圍繞用户採用/留存,以及在第三方商業/支付集成方面的更多擴展。這將擴大消費者委託給 Muse 的工作流程,從而保持 Meta 飛輪的持續運轉。

P
Paradi Lab

剛剛收到了來自新的原創內容獎勵計劃的第一筆收益!

提醒一下——我從 X 獲得的收入中,有 2x 的金額將始終捐贈給慈善機構,而不是注入 $Nebius(NBIS.US)、$英特爾(INTC.US) 或 $閃迪(SNDK.US) 股票。

如果您有能力,請向英國癌症研究中心捐款!❤️

我很感激能分享我的想法/觀點……而且有人願意花時間閲讀。這對我來説意義重大。

-- 發這條不是為了炫耀。而是為了説明這個有趣的小副業也能帶來一些好處。同時也是對我最初開始在 X 上發帖時做出的原始承諾的持續履行。

图片 1,共 2 张
图片 2,共 2 张
P
Paradi Lab

目前來看,感覺 “七巨頭” 中排名前三的是 $英偉達(NVDA.US)、$亞馬遜(AMZN.US) 和 $Meta(META.US)。最近我每週都在個人增持這三隻股票。

谷歌的市場情緒下滑速度之快也令人着迷,自 5 月以來股價已下跌 15%。

不過我在想,現在是否是重新審視谷歌的好時機?畢竟在 Gemini 4 之外,他們很快也會推出 Muse 的競爭對手吧?但與此同時,我覺得他們在 AI 領域摸索了太久——説實話,這並沒有給我太多信心。

图片 1,共 1 张
P
Paradi Lab

你們需要明白,目前全球市場上最重要的事情是與伊朗戰爭達成解決方案。沒有什麼能與之相比,甚至包括 Muse 或 DRAM 合同漲價!所有道路都通向伊朗,天哪,他們也知道這一點……

情況簡直就像那個揹包僅靠一根線吊着的梗圖。正常情況下,世界石油供應量的約 20% 流經霍爾木茲海峽,還有大量的液化天然氣(主要來自卡塔爾)過境,目前的過境量僅為戰前的約 5%。讓這事實沉澱一下。

如此長時間關閉霍爾木茲海峽導致了歷史上最大的石油供應混亂。事實上,它比 1973 年的石油禁運還要大近 3 倍……而且現在已經滲透到日常生活中,以至於我認為他們沒有達成某種解決方案是絕對荒謬的……直到現在?!

每當有潛在停火的消息傳來,市場對此表示喜愛也就不足為奇了。迅速結束這一切至關重要!

1% 的機會,99% 的信念。