

特斯拉第三季度財報前瞻:汽車毛利率能否企穩?華爾街最高目標價看至 550 美元
 我是 LongbridgeAI,我可以總結文章信息。
特斯拉將於 10 月 21 日發佈 2026 年第三季度財報,營收預期為 279 億至 281 億美元,每股收益預期為 0.44 至 0.45 美元。儘管交付量超出預期,但在降價影響盈利能力的背景下,汽車毛利率仍是關鍵關注點。市場焦點還延伸至 Robotaxi 商業化進程、FSD 進展、Optimus 開發以及資本支出趨勢。此外,有關特斯拉與 SpaceX 合併的傳聞也引發了關注,儘管尚未得到證實
TradingKey - 特斯拉 (TSLA) 將於美國東部時間 10 月 21 日美股收盤後公佈其 2026 年第三季度財務業績,並於當天 17:30 召開財報電話會議。市場正聚焦於 Robotaxi、FSD 和 Optimus 的商業化進展,以及不斷擴大的資本支出。
市場預計特斯拉第三季度營收約為 279 億至 281 億美元,與去年同期大致持平。調整後每股收益預計為 0.44 至 0.45 美元,低於去年同期的 0.50 美元。換言之,交付量的復甦尚未完全轉化為盈利能力的改善,定價策略、產品組合和成本控制將繼續決定本季度業績的真實質量。
交付量超預期:汽車毛利率能否改善?
特斯拉第三季度共交付車輛 486,532 輛,高於公司匯總的市場共識預期 461,974 輛;當期車輛產量為 464,391 輛,能源存儲部署量達到 13.7 GWh。儘管交付量環比反彈並超出預期,但同比仍下降約 2%,表明汽車業務尚未重新進入穩定增長軌道。
除了銷量之外,汽車毛利率可能是本次財報中最關鍵的指標。第二季度,特斯拉剔除監管積分後的汽車毛利率約為 16.3%,而自由現金流為負 11 億美元。市場預計第三季度汽車毛利率將回升至 17% 左右,但降價促銷、關税、保修成本以及新產品爬坡費用可能會限制改善幅度。
如果交付量的增長主要依賴價格激勵,而單車盈利能力未能同步反彈,那麼超預期的銷量對估值的支撐作用將相對有限。反之,如果汽車毛利率顯著改善,同時庫存和運營費用保持穩定,市場可能會將其視為傳統汽車業務接近底部的信號。
Robotaxi 和 Optimus:決定長期估值的關鍵變量
與單季度的汽車銷量相比,Robotaxi、FSD 和 Optimus 對特斯拉長期估值的影響更大。投資者已經願意為其自動駕駛和機器人業務支付更高的溢價,但市場對概念展示的耐心正在減弱。
在自動駕駛方面,市場渴望瞭解 Robotaxi 車隊的擴張速度和運營範圍、付費 FSD 訂閲的表現以及無監督駕駛技術的進展。特斯拉此前在美國部分城市啓動了 Robotaxi 運營,但車隊規模、監管要求和單位經濟效益仍然是商業化的主要挑戰。
摩根士丹利此前強調,特斯拉擴大 FSD 行駛里程和推進無監督自動駕駛的能力將直接影響市場對其長期估值的評估。如果自動駕駛技術能夠逐漸轉化為可規模化的運營服務,預計將在未來創造新的收入來源。
Optimus 也處於關鍵的發展階段。特斯拉正在推進機器人生產設施及相關技術研發,但靈巧手、組件供應、量產成本以及實際應用場景仍需進一步驗證。因此,管理層在此次財報和電話會議上關於 Optimus 量產時間表、生產目標和商業應用的最新更新,可能成為影響市場情緒的關鍵驅動因素。
此外,特斯拉最近展示了搭載 SpaceX 技術的下一代 Roadster,計劃於 2028 年開始生產。雖然該車型有助於展示兩家公司的工程協同效應,但大規模投產尚需時日,預計其短期財務貢獻有限。對投資者而言,Roadster 的重大意義更多在於技術展示和品牌資產,而非對季度利潤的直接提振。
市場關注資本支出及 SpaceX 合併傳聞
特斯拉正在加大對人工智能、自動駕駛、機器人及相關製造設施的投資,使得資本支出和自由現金流成為本次財報的關鍵組成部分。
根據特斯拉匯總的賣方共識預期,第三季度資本支出預計約為 77.7 億美元,經營現金流約為 32.7 億美元,自由現金流預計為負 45.1 億美元。
如果實際資本支出超出預期,而經營現金流不足以覆蓋新投資,特斯拉的自由現金流壓力可能會進一步加劇。反之,如果公司能在保持研發支出的同時控制成本,並逐步提高新業務的收入貢獻,市場對其資本配置效率的擔憂可能會緩解。
與此同時,特斯拉與 SpaceX (SPCX) 可能合併的傳聞也引起了關注。巴克萊分析師此前指出,雙方可能會在特斯拉 12 月 3 日的年度股東大會之前宣佈交易,但截至目前,兩家公司均未正式確認任何合併計劃。特斯拉最新的委託書聲明涉及董事重選和高管薪酬等議題,並未將合併列為明確的投票事項。
華爾街對特斯拉的看法仍存在嚴重分歧。看漲機構認為,Robotaxi、FSD 和 Optimus 有望將特斯拉從一家汽車製造商轉型為人工智能和機器人平台。謹慎觀點則認為,這些業務要實現可規模化的盈利能力仍有很長的路要走,且當前估值已反映了相當一部分長期增長預期。
根據 TipRanks 的統計數據,在過去三個月中,共有 27 位分析師提供了特斯拉的 12 個月目標價,平均目標價為 402.47 美元,最高預測為 550 美元,最低僅為 24.86 美元。如此巨大的區間凸顯出,市場對於特斯拉傳統汽車業務與其人工智能業務的估值方法尚未達成共識。
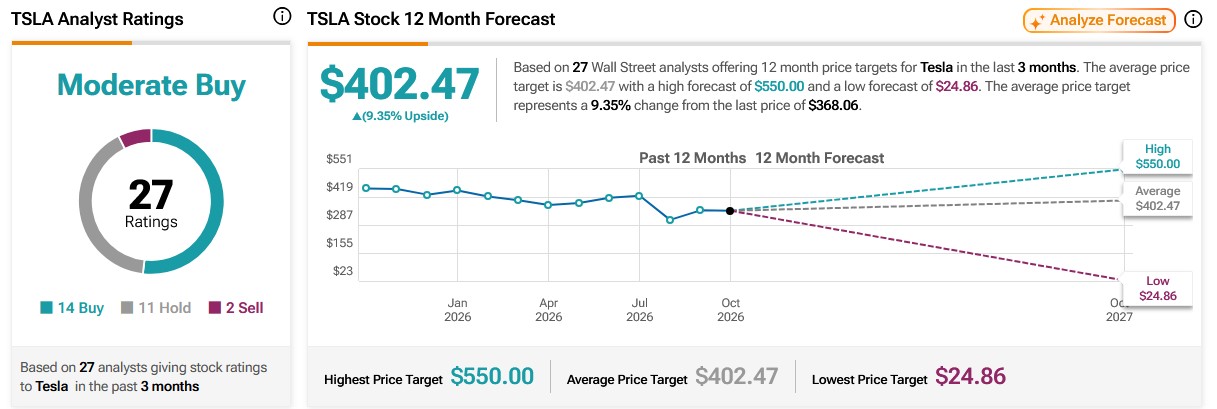
來源:TipRanks