

特斯拉汽車收入下降 3%,能源發電與存儲業務暴跌 16%。投資者仍應將特斯拉視為一家汽車公司嗎?
 我是 LongbridgeAI,我可以總結文章信息。
特斯拉汽車收入下降 3%,儲能業務下滑 16%,而服務業務收入增長 33%。儘管汽車銷量持平,但得益於投資者對全自動駕駛(FSD)和 Optimus 機器人的樂觀預期,特斯拉市值仍維持在 1.5 萬億美元。然而,鑑於高估值已提前反映了利潤預期,本文認為特斯拉本質上仍是一家汽車公司。文章建議,在新產品證明能夠產生預期的每年 500 億美元利潤之前,應避免買入該股票
如何定義特斯拉(TSLA-3.08%)一直是投資者面臨的一個難題。
作為一家電動汽車製造商,特斯拉的交易表現從未像典型的汽車公司那樣。像通用汽車和福特這樣的傳統汽車製造商往往以個位數的市盈率交易,儘管這些公司在大多數年份都能賺取鉅額利潤。
五年前,投資者似乎確信電動汽車將顛覆整個汽車市場,而燃油車將成為過去式。然而,這種情況並未發生,特斯拉的汽車銷量在過去三年基本持平。與此同時,通用汽車和福特已縮減其在電動汽車領域的投入。
在汽車銷量持平三年後,你可能預期特斯拉股價會低迷,但它反而緊隨標普 500 指數的步伐,市值攀升至 1.5 萬億美元。
特斯拉之所以能做到這一點,很大程度上是因為它將投資者的注意力從電動汽車轉移到了未來。
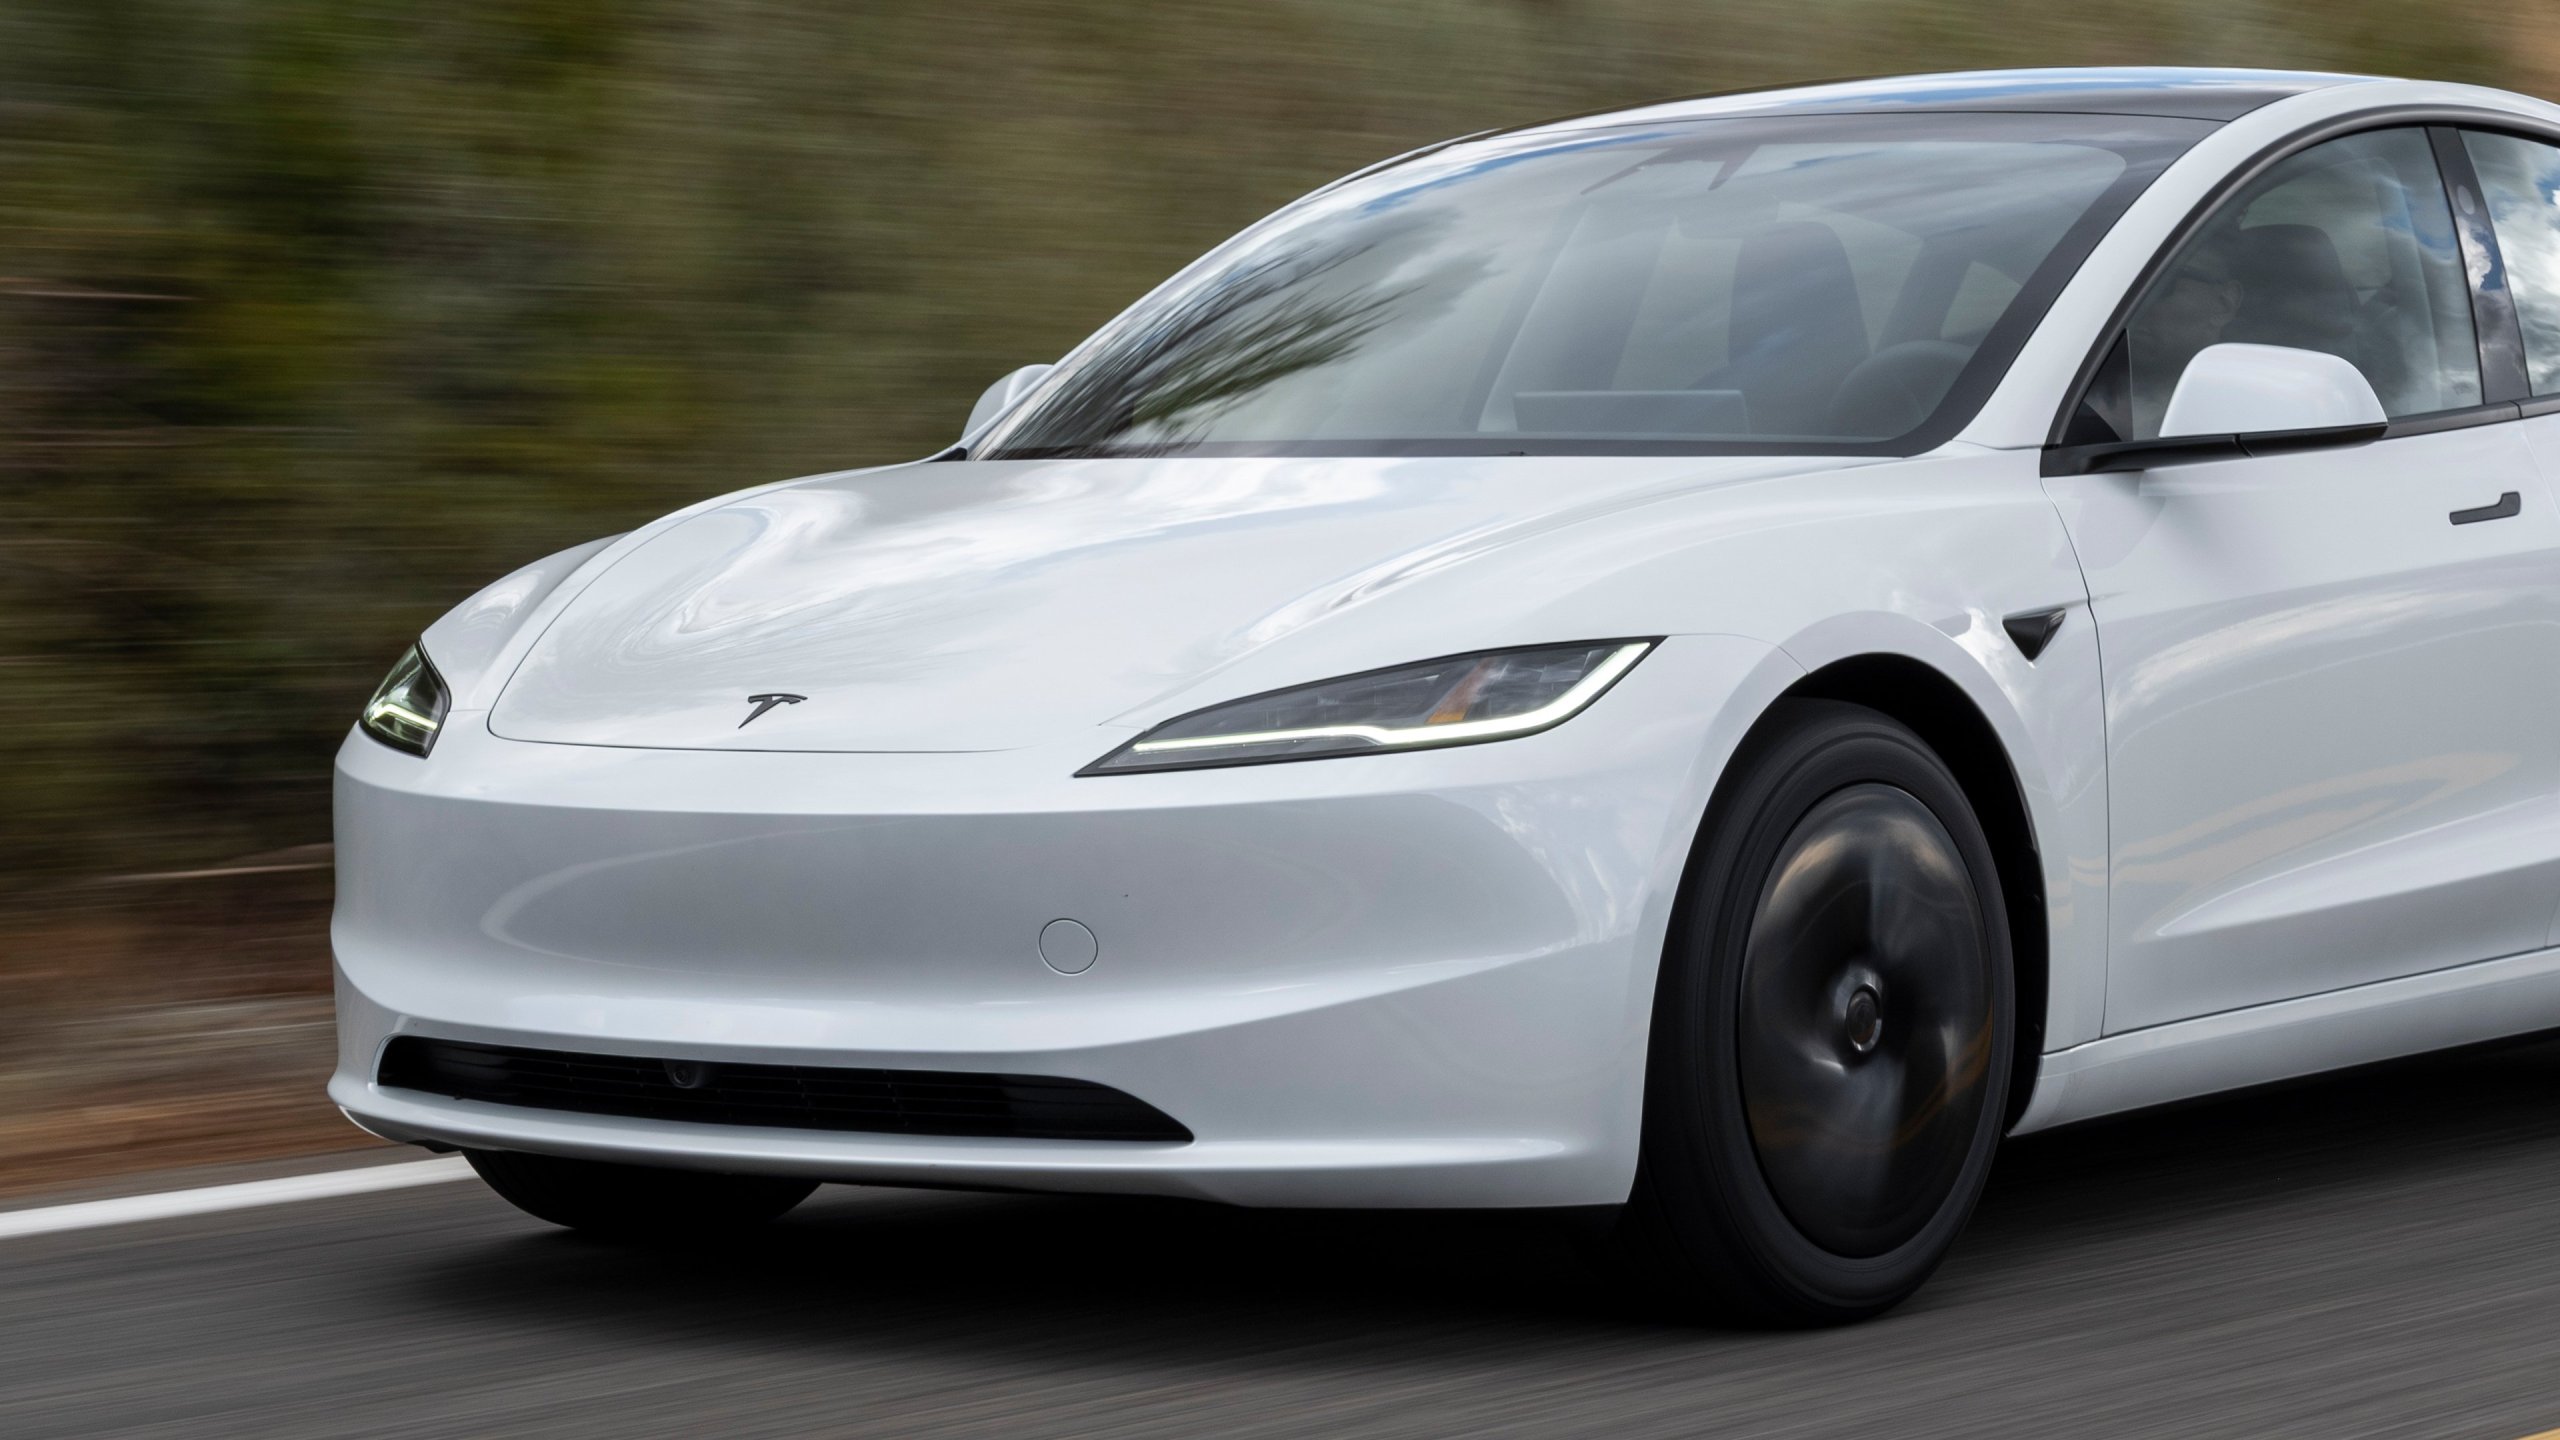
圖片來源:特斯拉。
埃隆·馬斯克的障眼法
特斯拉首席執行官埃隆·馬斯克以做出宏大承諾而聞名。他雖有遲到的名聲,但最終往往會兑現這些承諾。
在克服重重困難使特斯拉的電動汽車業務成為主流之後,馬斯克現在將公司的未來寄託在自動駕駛上,具體而言是基於公司全自動駕駛技術打造的自動駕駛汽車,以及正在開發中的 Optimus 自主機器人。
在第三季度財報電話會議上,馬斯克表示,他認為 Optimus 將成為 “有史以來最大的產品”。特斯拉正努力將周產量提升至 2 萬台,並預測首批客户交付將在 2027 年底左右開始。大多數首席執行官不會因這樣的預測而改變局面,也可能不願做出此類預測,但馬斯克已在投資者心中建立了足夠的信譽,使他們願意為這些預測下注。
同樣,這位特斯拉負責人表示,全自動駕駛(FSD,特斯拉仍需人類監督的自動駕駛系統)是特斯拉需求的最大驅動力,他甚至預測,在允許使用 FSD 運營的國家,特斯拉將承擔大部分乘客里程。
鑑於馬斯克如此誇張的言論,這家目前零增長的公司以 200 倍的市盈率交易,或許也就不足為奇了。
TSLA- 特斯拉
$374.58-$11.89 (-3.08%)
納斯達克 · 截至美東時間 10/22/26 下午 4:00
高級功能

Moneyball 超級評分 65/100
關鍵數據點
市值市值僅使用公開交易的流通股計算。不包括未上市、私有或非交易的雙類股。隱含市值可能有所不同。$1.48 萬億
當日區間$373.71 - $388.86
52 周區間$297.38 - $498.83
成交量 5160 萬
平均成交量 3830 萬
毛利率 19.29%
特斯拉是一家汽車公司嗎?
特斯拉第二季度收入下降 0.2% 至 280 億美元,其中汽車收入下降 3% 至 206 億美元,能源發電與存儲收入下滑 16% 至 28.8 億美元。服務是其三個分部中唯一實現增長的板塊,收入增長 33% 至 46 億美元。
隨着公司繼續投資於人工智能和 Optimus 等下一代產品,利潤出現下滑。
鑑於近四分之三的收入仍來自汽車,無論按何種合理定義,特斯拉都是一家汽車公司。然而,該公司成功將其估值與其作為零增長汽車公司的現狀分離開來。
特斯拉在 Optimus、FSD 和人工智能領域的投資顯然具有價值,但這些業務能否達到顯著規模仍有待觀察,因為來自這些業務的鉅額利潤已經反映在股價中。
考慮到這一點,以及特斯拉在繼續增長其汽車業務方面面臨的掙扎,目前最好避免買入該股票。按照其大型科技同行估值的邏輯,以特斯拉當前的市值,投資者預計其年利潤將至少增長至 500 億美元。這要麼必須來自 Optimus 等新產品,要麼來自其汽車業務的重新增長。
即使 Optimus 取得成功,鑑於其當前年收入僅為 1200 億美元,公司也需要數年時間才能達到 500 億美元的年利潤。在特斯拉證明自己不僅僅是一家汽車公司之前,這筆賬根本算不過來。