

現在應該買入特斯拉股票嗎?答案可能會讓你大吃一驚
 我是 LongbridgeAI,以下是我提取的核心信息
- 公司正將產能轉向機器人及 Cybercab 自動駕駛,但短期內難以商業化。…
許多投資者持有 特斯拉(TSLA-0.80%)的股票,因為他們相信 Cybercab 自動駕駛機器人出租車和 Optimus 人形機器人等未來產品平台的潛力。但該公司超過 70% 的收入仍然來自銷售乘用車電動汽車 (EV),而在巨大的全球競爭壓力下,這項業務繼續舉步維艱。
在連續兩年下滑後,特斯拉的電動汽車交付量在 2026 年上半年有所增長。但在第三季度(截至 9 月 30 日),交付量再次出現倒退,拖累了公司的收入和收益。
截至我於 10 月 26 日撰寫本文時,特斯拉股價較去年創下的歷史高點下跌了 20%,但投資者應該逢低買入,還是會有更多的下行空間?請繼續閲讀以瞭解令人驚訝的答案。

圖片來源:特斯拉。
特斯拉的收益再次轉為下降
2026 年上半年,特斯拉交付了 838,149 輛電動汽車,比去年同期增長了 16%。隨後,該公司在第三季度又交付了 486,532 輛電動汽車,雖然這一數字遠超華爾街 461,974 輛的平均預期,但它代表了同比 下降 2%。
在全球競爭日益激烈的環境中,尤其是隨着低成本的中國製造商湧入歐洲等關鍵市場,特斯拉一直難以實現電動汽車銷售的持續增長。比亞迪 和吉利等品牌以遠低於特斯拉的起始價格銷售電動汽車,同時提供許多相同的功能。特斯拉實際上在第三季度降低了價格以提振銷量,但其交付量 仍然 下降。
銷量下滑和價格降低的組合給公司的底線帶來了壓力,導致其第三季度通用會計準則 (GAAP) 每股收益單獨下降了 44%。其過去 12 個月的收益在過去兩年中已下降 79%,降至每股僅 0.91 美元。這對特斯拉的估值具有重大影響,我將在稍後進一步討論。
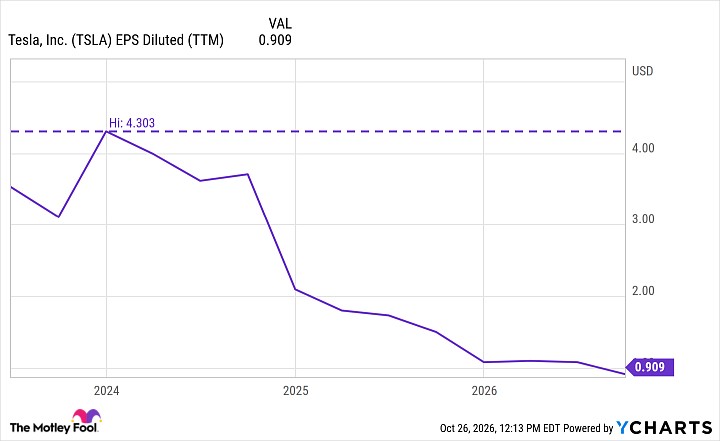
TSLA 稀釋每股收益(過去十二個月) 數據由 YCharts 提供
特斯拉首席執行官 埃隆·馬斯克 選擇不參與價格上的逐底競爭,而是讓特斯拉從乘用車電動汽車業務中抽身。今年早些時候,他將高端 Model S 和 Model X 車型從產品陣容中撤出,並將產能分配給 Optimus 人形機器人——他表示該產品直到 2027 年底才準備好向客户銷售。
在出行領域,馬斯克堅信自動駕駛汽車是未來。在上週與投資者的電話會議上,他討論了到 2030 年將特斯拉制造能力擴大至每年 500 萬輛電動汽車的計劃,其中大部分產能可能將由新的 Cybercab 機器人出租車佔據。
特斯拉股票存在估值問題,可能導致進一步下跌
基於特斯拉過去 12 個月的收益,其股票交易的 市盈率 (P/E) 為 434 倍,使其比市盈率為 29.5 倍的 納斯達克 100 指數 貴出整整 14 倍。
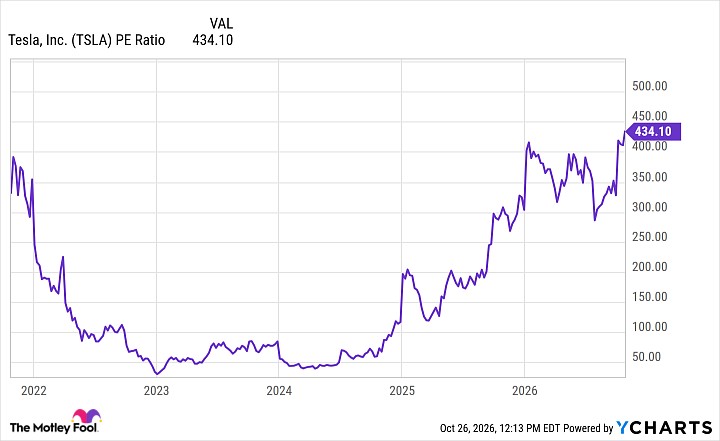
TSLA 市盈率 數據由 YCharts 提供
儘管特斯拉股價已從歷史高點下跌 20%,但由於其收益正在萎縮,市盈率仍在攀升。這讓投資者陷入兩難境地,尤其是在更廣泛的市場因利率上升而動盪不安,且人們對人工智能基礎設施支出熱潮的可持續性擔憂加劇之際。
當股市在 2022 年最後一次進入 熊市 時,特斯拉的市盈率收縮至僅 29.8 倍。若要達到今天的這一市盈率水平,其股價必須暴跌 93% 至僅 27 美元。雖然我不預測會出現如此幅度的下跌,但我認為近期的阻力最小路徑是向下。
TSLA- 特斯拉
$404.22-$3.24 (-0.80%)
納斯達克 · 截至美東時間 10/28/26 下午 4:00
高級功能

Moneyball Superscore 65/100
關鍵數據點
市值市值僅使用已公開發行的流通股計算。不包括未上市、私人或非交易的雙類股。隱含市值可能會有所不同。$1.60 萬億
當日區間 $397.18 - $410.85
52 周區間 $297.38 - $498.83
成交量 46.41 萬
平均成交量 3,690 萬
毛利率 19.29%
從長遠來看,情況可能會顯得更加看漲,特別是隨着 Optimus 和 Cybercab 等產品的規模化。但正如我之前提到的,Optimus 距離商業化還有一年多的時間,而馬斯克的最新更新表明,Cybercab 目前僅在德克薩斯州奧斯汀的小範圍內運營。限制因素是特斯拉的無人監督全自動駕駛軟件,該軟件尚未獲得廣泛的監管批准。
特斯拉正落後於 Alphabet 的 Waymo 等競爭對手,後者每週已在 15 個美國城市完成超過 50 萬次付費自動駕駛行程。
考慮到所有這些因素,我認為目前特斯拉股票並非買入良機。