

閃迪股價為何上漲 6%?Rosenblatt 以 “買入” 評級啓動覆蓋,AI 存儲需求持續升温
 我是 LongbridgeAI,我可以總結文章信息。
Rosenblatt Securities 以 “買入” 評級和 2,400 美元的目標價啓動對閃迪的覆蓋,理由是人工智能驅動的高性能 NAND 存儲需求激增。該股上漲 6.8% 至 1,887.04 美元。分析師強調,閃迪先進的 BiCS 技術和多年期供應協議是其關鍵競爭優勢,並預測到 2028 財年數據中心收入將增長至 286 億美元。技術指標顯示短期至中期具有看漲動能
TradingKey - Rosenblatt Securities 啓動對閃迪(SNDK)的覆蓋,給予 “買入” 評級,並設定 2,400 美元的目標價。受此推動,閃迪週二收盤上漲約 6.8%,報 1,887.04 美元。
Cassidy 認為,人工智能的發展正在改變傳統 NAND 閃存的需求結構。過去,NAND 主要服務於個人電腦、智能手機和消費電子領域,行業競爭更側重於提高存儲密度和降低單位成本。然而,隨着 AI 模型規模的擴大以及推理任務產生的數據量持續增長,數據中心對存儲產品的需求正在發生轉變,性能、容量、耐用性和供應穩定性的重要性顯著上升。
在這一趨勢下,NAND 預計將從傳統的存儲組件進一步融入 AI 基礎設施。與標準的消費級存儲相比,大規模 AI 系統需要處理更多的數據並進行連續的模型訓練和推理,從而推高了對大容量、高性能存儲的需求。Cassidy 指出,這種轉變可能會提升 NAND 在整個 AI 生態系統中的價值,使其從僅關注最低成本的大宗商品轉變為更具價值的組件。
閃迪目前正在推進下一代 NAND 技術,包括與日本鎧俠(Kioxia)共同開發的 BiCS8 和 BiCS10 架構。通過增加垂直堆疊的存儲單元層數,這些技術可以在有限的空間內提供更高的容量。Cassidy 預計,憑藉更高的存儲密度和成本優勢,閃迪有望在 AI 數據中心存儲市場保持競爭力。
在業務預期方面,Rosenblatt 預測,閃迪在 2026 年 6 月底開始的 2027 財年的數據中心收入將達到 217 億美元,並在 2028 財年進一步增至 286 億美元。基於 Cassidy 給出的 2,400 美元目標價,相較於報告發布時的股價,仍有約 30% 的上漲潛力。
除了不斷增長的 AI 需求外,閃迪與客户建立的新型供應合作模式也是分析師看好該公司的另一個原因。據報道,該公司已與八家主要的 NAND 客户簽署了多年期協議,允許他們提前鎖定特定的產品供應量和價格。隨着 AI 推動 NAND 需求快速增長,此類安排有助於提高公司未來訂單的可見度。
Cassidy 認為,大規模的長期協議可以覆蓋閃迪相當一部分的 NAND 產能,從而緩解過去經常困擾內存行業的供需波動。對於資本市場而言,如果 AI 需求持續上升,且長期合同進一步加強訂單的穩定性,閃迪的業務週期可能會變得更加平穩。
來源:TradingView
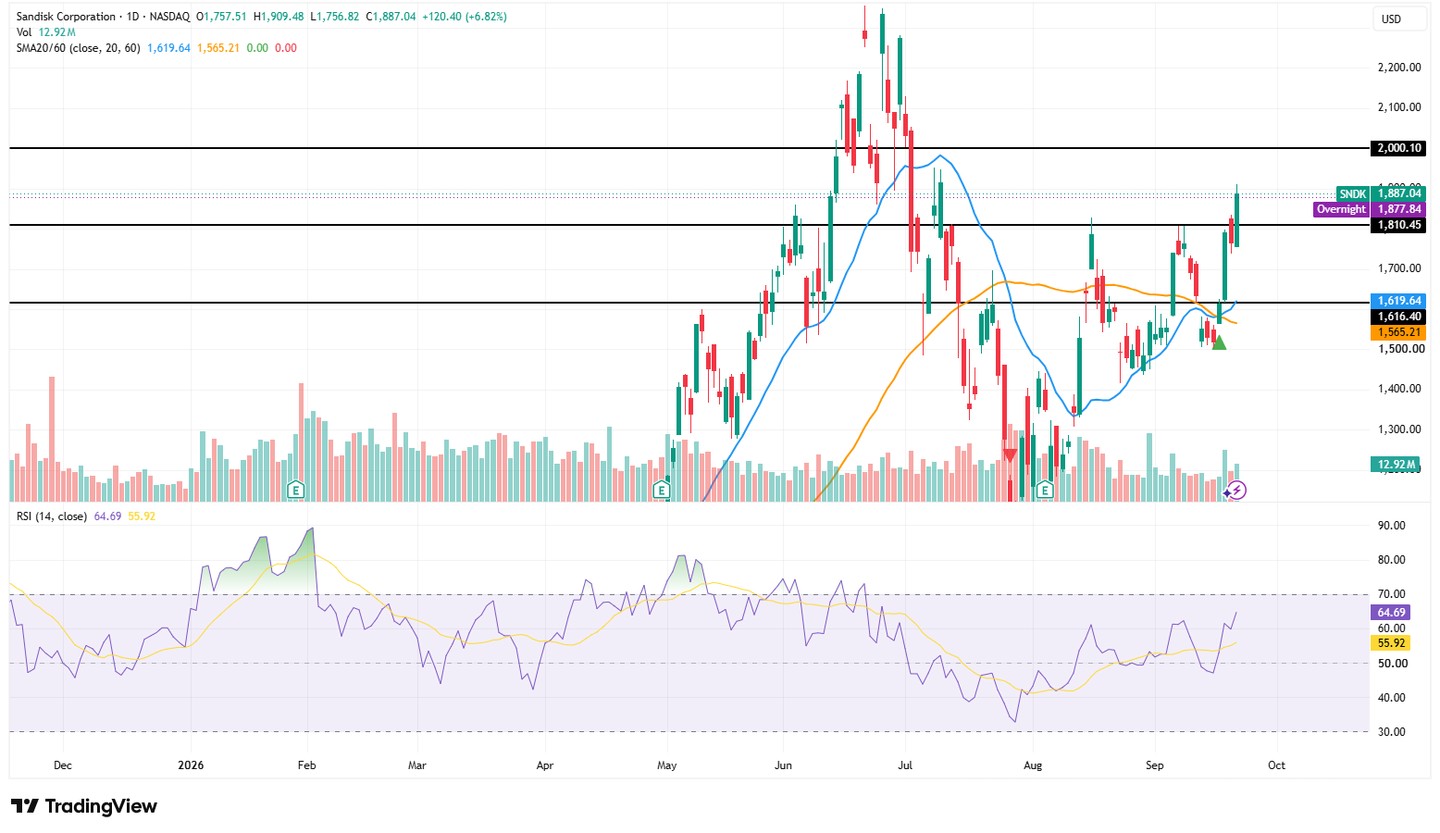
從技術面來看,股價已輕鬆突破 1,619.64 美元的 20 日均線和 1,565.21 美元的 60 日均線,在短期至中期維持看漲傾向。1,810 美元已從之前的阻力位轉變為主要支撐位,下一個支撐位位於 1,616–1,620 美元;若進一步跌破,則需關注 1,565 美元附近的水平。
上行方面,即時阻力位位於 1,900 美元附近,2,000 美元是一個關鍵的心理關口。如果股價在收盤時放量突破 2,000 美元,可能會向 2,100–2,200 美元區間延伸;但如果無法守住 1,810 美元上方,投資者應警惕突破失敗的風險。
相對強弱指數(RSI)升至 64.69,高於其 55.92 的信號線,表明上漲動能正在增強,但尚未進入明顯的超買區域。
瞭解更多