

SK海力士股價預測:隨着ASML零部件價格上漲10%,HBM增長能否抵消成本壓力?
 我是 LongbridgeAI,我可以總結文章信息。
ASML 宣佈自 2027 年 1 月起將 EUV 和 DUV 光刻機替換零部件價格上調 10%,此舉已獲 SK 海力士和三星接受。儘管這可能會增加維護成本,但得益於 HBM4 出貨量和內存價格上漲,SK 海力士第二季度業績強勁,利潤顯著提升。公司旨在通過擴大 HBM 產量和提高良率來抵消成本壓力。與此同時,SK 海力士股價下跌 4.05%,跌穿關鍵技術支撐位
TradingKey - 據韓國半導體媒體 The Elec 援引行業消息人士稱,ASML 將對供應給韓國市場的 EUV 和 DUV 光刻設備替換零部件實施統一 10% 的價格上漲,新價格適用於 2027 年 1 月起交付的零部件。三星電子和 SK 海力士的採購部門已接受此次漲價,但該報道未披露採購金額或具體合同條款。
ASML 零部件漲價可能增加維護成本
據 The Elec 報道,此次漲價涵蓋供應給韓國市場的 EUV 和 DUV 光刻系統的替換零部件,包括定期購買的耗材以及因故障或性能下降而更換的主要組件。新價格將適用於 2027 年 1 月起交付的零部件。
SK 海力士正在擴大其先進 DRAM 和 HBM 的生產能力。隨着設備部署和使用量的增加,對相關備件的需求可能會上升。漲價對維護成本的影響取決於設備數量、組件採購量和服務合同安排。
折舊、材料、人工和能源費用也會影響芯片生產成本。由於目前缺乏相關採購金額和成本比例的數據,尚無法量化此次漲價對 SK 海力士利潤的影響。
HBM4 出貨量和內存價格將影響後續盈利
SK 海力士報告第二季度營收為 79.32 萬億韓元,同比增長 257%,營業利潤為 60.54 萬億韓元,同比增長 557%,使其營業利潤率達到約 76%。該公司表示,DRAM 和 NAND 價格上漲,以及 HBM、服務器 DRAM 和企業級 SSD 銷售的擴大,共同推動了利潤增長。
該公司在 7 月披露,HBM4 已於第二季度開始量產並出貨,計劃在下半年擴大生產;此前已向主要客户交付了 HBM4E 樣品。展望未來,主要焦點將是 HBM4 的產量、良率和交付時間表,以及 HBM4E 客户認證的進展。
如果 HBM 出貨量增加、良率提高且售價保持穩定,將有助於緩解不斷上升的成本壓力。然而,如果內存價格漲幅放緩,或者產能擴張和交付量不及預期,新的折舊和維護費用可能會拖累利潤率,而資本支出則會給現金流帶來壓力。ASML 零部件漲價的具體影響仍需根據採購規模和合同條款進行評估。
SK 海力士技術分析:跌破 169 萬韓元后關注 155 萬-160 萬韓元
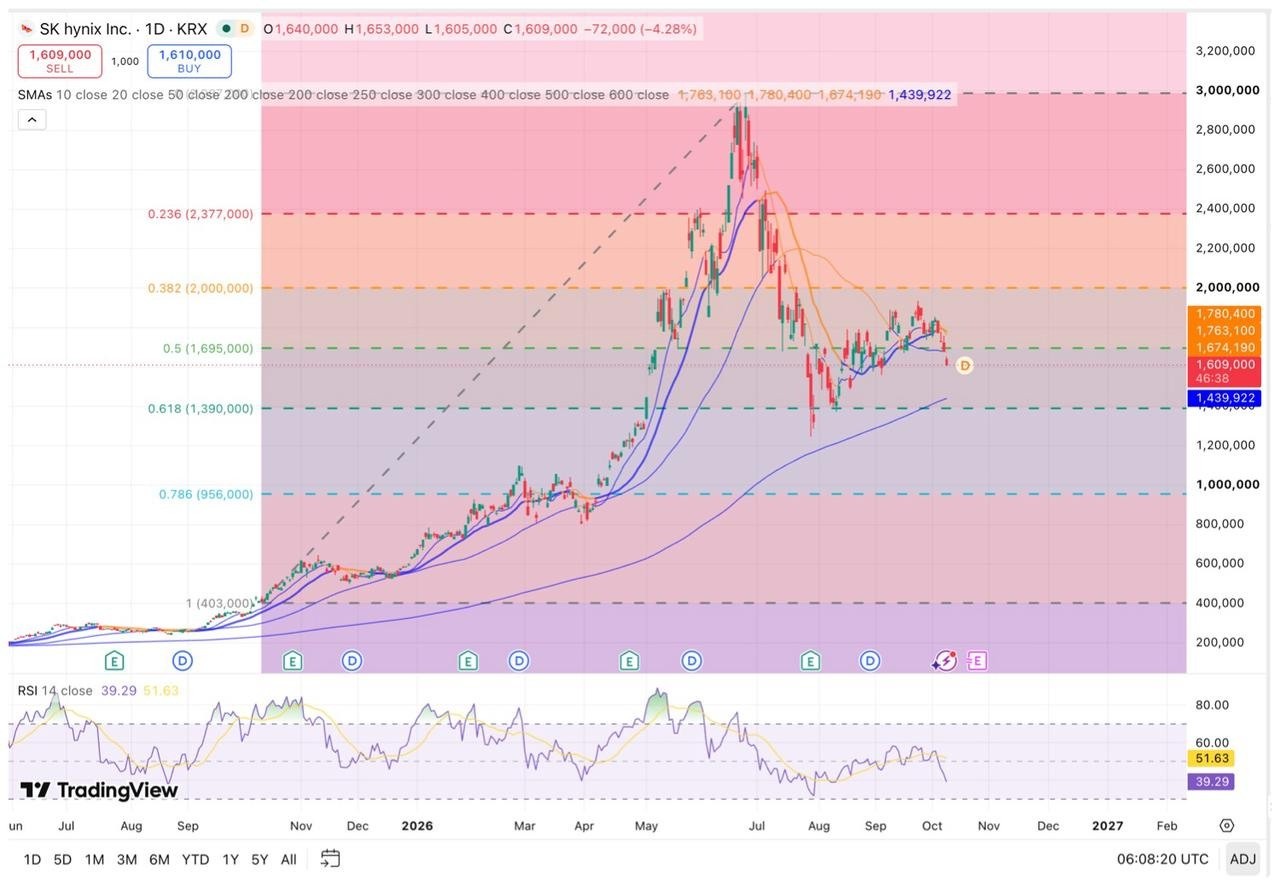
以股票合併調整後的價格為基準,選取 2025 年 10 月 13 日的盤中低點 403,000 韓元和 2026 年 6 月 24 日的盤中高點 298.7 萬韓元作為參考點,斐波那契 0.236、0.382、0.500 和 0.618 回撤位分別約為 237.7 萬韓元、200.0 萬韓元、169.5 萬韓元和 139.0 萬韓元。
[來源: TradingView]
10 月 12 日,SK 海力士盤中跌幅一度達到約 4%,跌至近 161 萬韓元,並跌破了 169.5 萬韓元的 0.500 回撤位。截至 10 月 8 日收盤,14 日相對強弱指數(RSI)約為 43.7;隨着股價持續下跌,短期動能進一步減弱。
下行方面,155 萬至 160 萬韓元成為下一個支撐區間。如果每日收盤價繼續跌破 155 萬韓元,股價可能會進一步測試 139 萬至 140 萬韓元的 0.618 回撤位。
上行方面,169 萬至 170 萬韓元已轉化為主要阻力區間。如果股價能在該區間上方重拾穩定,接下來需要關注的關鍵價位依次是 175 萬至 180 萬韓元以及 185.5 萬韓元;突破後,下一個主要阻力位在 200 萬韓元左右。
短期趨勢取決於股價能否收復 169.5 萬韓元。如果繼續在該水平下方交易,調整壓力仍將存在;只有重新站穩腳跟,才會打開向 180 萬至 185.5 萬韓元反彈回升的空間。