
禾赛科技

D
禾赛科技(纪要):SGI 指引最高上调至 3 亿,2027 打平
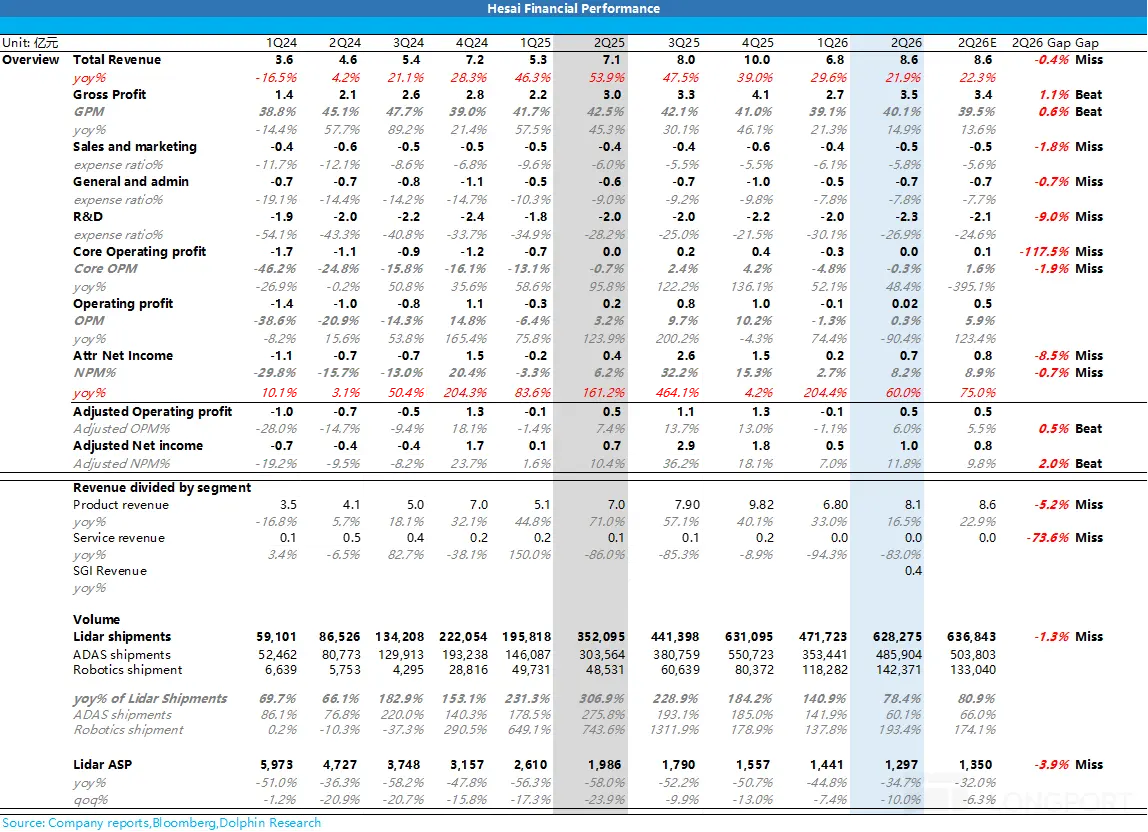
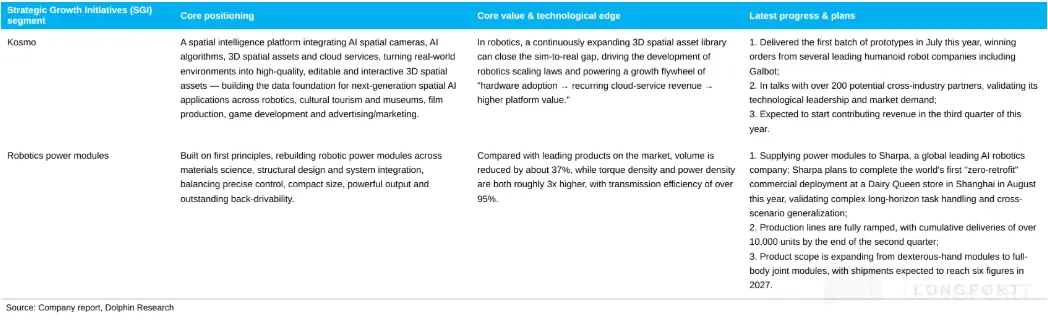
2026 年 SGI(战略增长业务)收入指引由 1 亿元上调至 2 亿–3 亿元、并指向 2027 年约 1 亿美元收入与当年盈亏平衡,但该分部本季仍录得 6,400 万元经营亏损、研发费用同步升至 2.31 亿元,同时公司把激光雷达之外的执行器模组与 Kosmo 定位为第二增长曲线,Q3 非 ADAS 收入有望接近甚至超过总收入的一半。


D
D![HESAI]()
![30 Unit:S 禾赛股价 25 20 15 海豚投研 10 5 C DolphinResearch 2023/2/9 2023/3/9 2023/4/9 投]()
![大类场景 细分场景 应用说明 代表客户/案例 智能驾驶 乘用车ADAS L2+及以上自动驾驶必备传感 理想、小米、比亚迪 器,用于环境感知、障碍物检测 商用车A]()
![70% 63% 64% 58% 60% 48% 50% 43% 45% 40% 33% 38% 30% 22% 30% 20% 14% 20% 7% 10% 2]() +30
禾赛:特斯拉 “弃子”?挡不住激光雷达的 “华丽逆袭”
在禾赛前半部分《“4 倍” 禾赛:被特斯拉抛弃的激光雷达为何又 “有光” 了?》中,海豚君详细的复盘了禾赛市值爆发的原因,在激光雷达这个高成长的赛道里,禾赛持续通过芯片化 + 集成度提高的技术降本路径,使激光雷达的成本持续下探,从而带来渗透率提升和场景应用的持续拓展。而$禾赛科技(HSAI.US) 的市值继 2024 年三季报后,由于盈利持续超越市场预期,禾赛的股价就开始大幅拉升...
