D
Meta(Follow-up call 纪要):Muse 商业价值,源于高价值用户 + 购物为使用频次较高场景
以下为$Meta(META.US) 会后跟进电话会(Follow-up Call)纪要,财报点评可参考海豚君点评(原文回顾)、业绩电话会整理(原文回顾)。一、核心要点 Muse 目前只靠订阅变现,交易/广告等其他变现要等用户数与 Connect 合作方达到规模之后;美国 Muse 用户中 20% 以上是年 ARPU 1000 美元以上的高价值用户...

以下为$Meta(META.US) 会后跟进电话会(Follow-up Call)纪要,财报点评可参考海豚君点评(原文回顾)、业绩电话会整理(原文回顾)。一、核心要点 Muse 目前只靠订阅变现,交易/广告等其他变现要等用户数与 Connect 合作方达到规模之后;美国 Muse 用户中 20% 以上是年 ARPU 1000 美元以上的高价值用户...
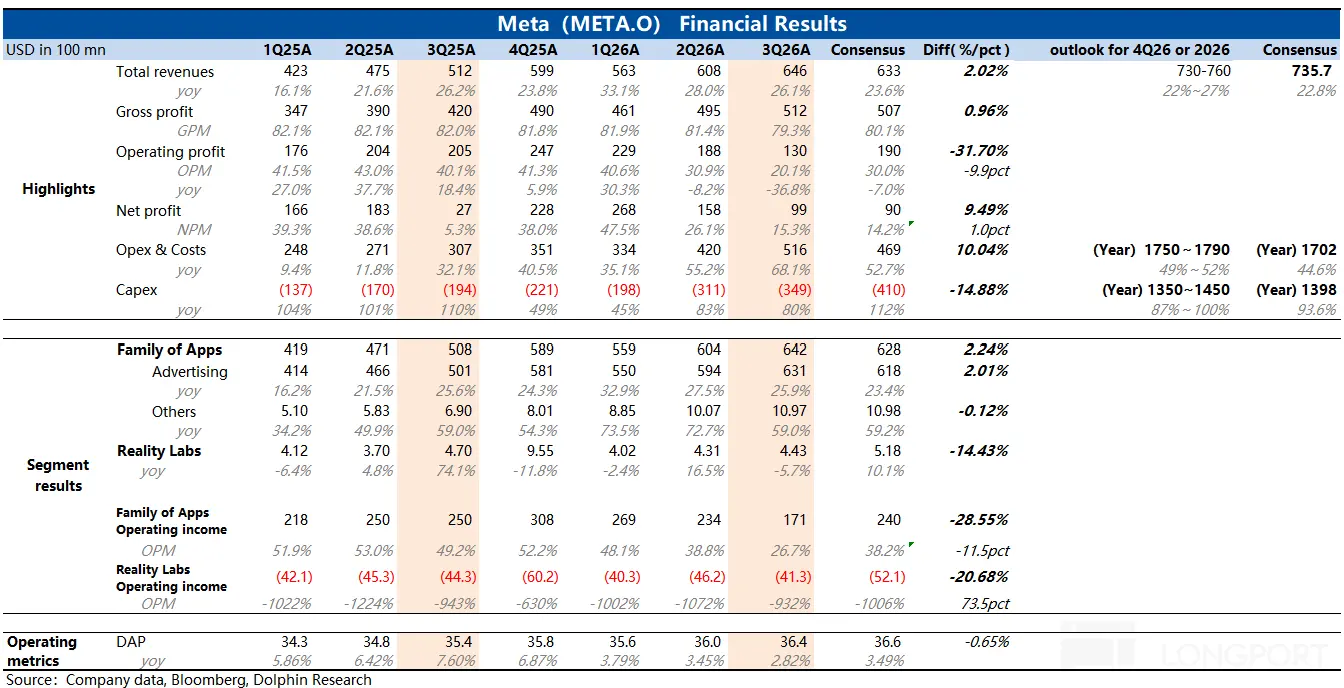
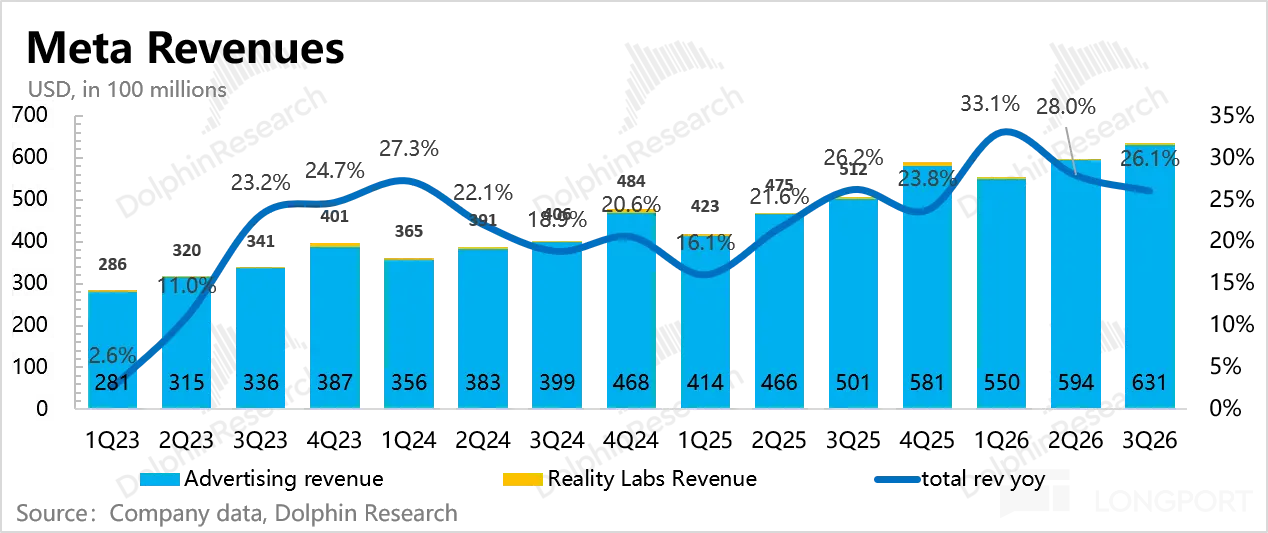
大家好,我是海豚君!和上季度的尴尬答卷相比,这次$Meta(META.US) 交出了一份让资金松了口气的成绩单:主业收入、剔除一次性费用后的利润、四季度指引全面超预期;短期支出上也没有因为 Muse 给出夸张的指引。不过这次对市场同样非常关心的 27 年指引问题,定量数字说得不多。同时股权融资预期也会让多头资金在乐观预期下保持一份清醒。Meta 一般在电话会之后还会做一个 call back 小会...
 +9
Muse 上线约六周在美加设置用户超 1,000 万、日活占比约 25%,Q4 收入指引 730–760 亿美元,但 Muse 算力成本高企,需未来一年把算力成本效率提升 10 倍以上才能随收入放量实现盈利,同时公司将重心全面转向个人超级智能并计划比以往更早推进变现。
Meta 于 9 月 8 日发布 Muse。每个 Muse 运行在一台专属虚拟机 Muse Secure VM 上,这台 VM 同时存放 agent 和用户数据;耗时较长的任务在用户关掉 App 后仍会继续执行,遇到变化或需要审批时再回来找用户。产品迅速走红,一度登顶美国移动端下载榜。关于 Muse 产品端的情况,以及对 Meta 的逻辑影响,可以查看海豚君的点评《Muse 爆了,Meta 的真拐点还是假高潮?》...
$Meta(META.US) 自 9 月 8 日在美区上线至今已经两周有余,海豚君此前做过简单的点评,但随着用户测评增多,近几天热度持续不减。甚至直到今天,Muse 还是 iOS 美区免费 App 下载榜 TOP 1。这直接带动了 Muse 的后端产业链、前端商业生态以及映射标的的股价躁动,今天海豚君先就产品端再做一个详细的讨论,后端产业链变化的梳理敬请期待...
大家好,我是海豚君!作为这一轮演绎 “算力过剩、产业链见顶” 叙事的导火索,$Meta(META.US) 交出了一份估计让各方资金都不开心的成绩单:对于 Meta 投资者,Q2 当期及指引的下季度收入增长均不及预期,Opex 因为诉讼费用不降反增,盈利压顶,自由现金流和净现金被快速消耗。对于产业链投资者,全年 Capex 指引仅上调了区间下限,和激进的资金预期有明显差距。尽管老扎仍表态算力紧缺...
继$Meta(META.US) 开始考虑算力租赁,引爆算力产业链见顶担忧,市场还在纠结 Meta 是暂时过渡还是长期战略时,Meta 用三个动作身体力行的告诉大家:做算力生意,我们是认真的!扩建数据中心都是最直接的准备工作,量产自家 ASIC 是在平衡成本以获得更高的 ROI,而新发布的大模型 Muse Spark 1.1 则是海豚君认为这次真正超预期的地方。三个新变化肯定会带来短期 Capex 继续上提...
上周彭博报道说$Meta(META.US) 正在制定云基础设施业务,计划对外出租算力。一则新闻直接干翻了 AI 硬件 + 以 Meta 为主要客户的 Neocloud,市场开始演绎 “算力过剩” 的逻辑,悲观情绪蔓延,连近期基本面最硬的存储难逃恐慌下杀。先说结论,海豚君认为:(1) 就当天的跌幅来看,市场情绪可能宣泄过猛了,昨天的反应更像是一种在多头仓位拥挤下,空头预期有兑现迹象之后的连锁反应。(2) 但同时...