

Meta(纪要):Muse 远期十亿用户目标,先烧算力再变现
以下为海豚君整理的 $Meta(META.US) 2026 年三季度(FY26 Q3)的财报电话会纪要,财报点评可回顾《Meta:主业 “松了口气”,但 Muse 的细账还悬着?》
一、财报核心信息回顾
1. 股东回报与资本结构:新设一类无投票权股本,以股票股利形式向全体现有股东派发,每持 1 股获配 1 股新股,效果相当于 1 拆 2,预计 2027 年 1 月下旬开始交易。
2. 业绩指引
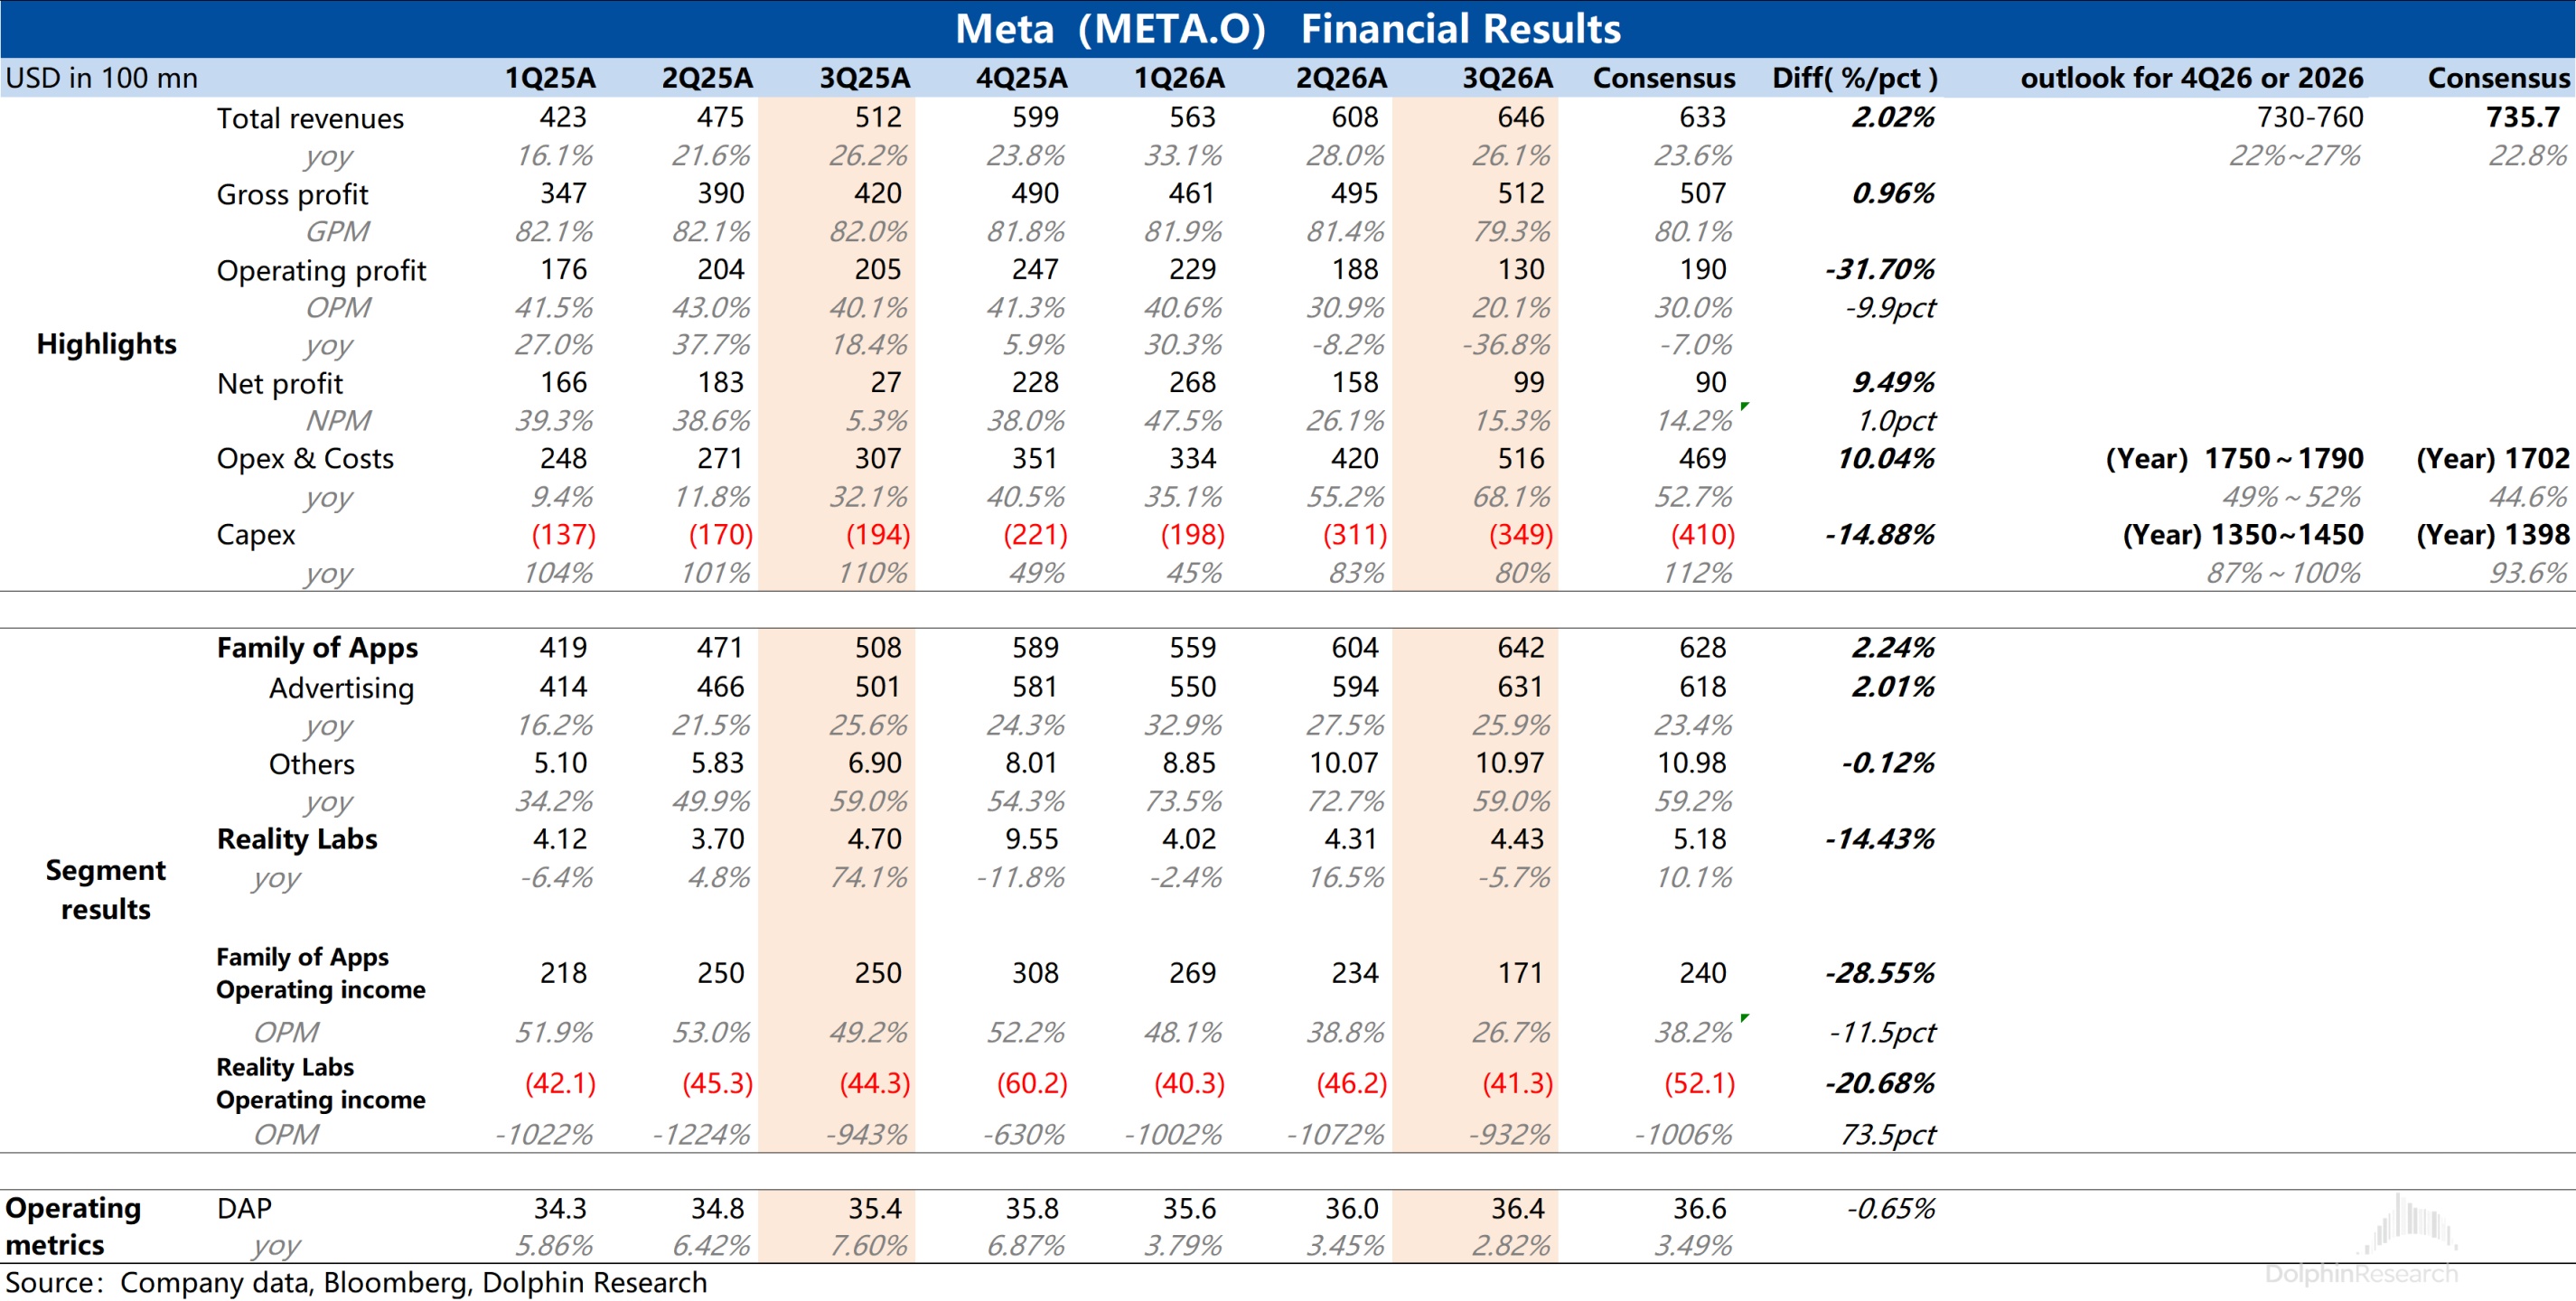
a. Q4:总收入 730–760 亿美元,按当前汇率汇率对同比增速约 1% 拖累;有效税率 15%–17%。
b. 2026 全年:总费用上调至 1,750–1,790 亿美元,以纳入 Q3 确认的 99 亿美元法律费用;剔除该项后,仍预计 2026 年经营利润高于 2025 年。
c. 2026 全年:资本开支(含融资租赁本金)收窄至 1,350–1,450 亿美元(前次 1,300–1,450 亿);Reality Labs 亏损降至 180–190 亿美元。
d. 2027:不给全年收入指引,但称全年可维持强劲收入增长;将继续激进投入核心业务与新 AI 项目,预算与产能规划在 Q4 电话会公布;Reality Labs 亏损收窄至约 150 亿美元,此后趋向盈利。
3. 本季关键财务指标
a. 收入:总收入 646 亿美元,同比 +26%;应用家族收入 642 亿美元,其中广告 631 亿美元(+26%,按固定汇率同)。
b. 其他与 RL:其他收入 11 亿美元(+59%,主要来自 WhatsApp 付费消息与订阅);Reality Labs 收入 4.43 亿美元(−6%,Quest 销量下滑部分被 AI 眼镜抵消)。
c. 量价:广告展示量 +10%,单广告均价 +14%(广告效果提升与宏观改善,部分被低变现地区/版面的展示量快速增长抵消)。
d. 费用:总费用 516 亿美元(+68%),含与 2026 年 8 月多州总检察长和解相关的 99 亿美元费用,另由法律、基础设施与第三方 AI token 成本驱动。
e. 利润:经营利润 130 亿美元(−37%,利润率 20%),剔除法律费用则同比 +11%;税率 24%,高于指引,因法律费用部分不可抵扣;净利润 99 亿美元,EPS 3.83 美元。
f. 现金与人员:资本开支 349 亿美元,自由现金流 −21 亿美元;期末现金及有价证券 824 亿美元、债务 837 亿美元;员工超 6.6 万人,经 2026 年 5 月裁员后环比 −12%。
4. 风险提示:多个市场对青少年相关问题的审查持续,美国未来数月有多起青少年相关诉讼排期审理,可能对业务和财务产生重大影响。
二、财报电话会详细内容
2.1 高管陈述核心信息
1. 用户与内容推荐
a. 应用家族日活 36.4 亿;Facebook、Instagram 参与度均创新高;Threads 月活已超过 X,人均使用时长同比 +20% 以上。
b. Instagram 人均时长创新高、同比双位数增长;Facebook Reels 全球及美国时长均同比双位数增长。
c. Instagram Reels 相关性优化使时长 +4% 以上,新架构按"序列"而非单条排序;推荐的 Reels 中近 45% 发布不足一天,环比提升 11 个百分点以上。
d. Facebook 完成生成式召回架构全球上线,覆盖约四分之一非好友 Feed 浏览与一半 Reels 浏览,Reels 观看时长 +1%;排序模型可用历史翻倍,美国 Reels 观看时长再 +1%。
e. 内容理解模型迁移至自研 Muse 模型,离线评估优于原模型,单位内容处理成本下降 80% 以上。
2. 广告与商业化
a. Meta 生成式推荐器在 Facebook Feed 上线生成式召回,目标人群转化 + 近 2%;GEM 扩展至更多版面,站外转化 +1.7%、应用广告转化 +9.6%;Andromeda 优化使 Facebook 转化 +1.4%。
b. 采纳 Meta AI 商家助手建议的广告主,同等转化成本下转化多近 5%、广告投入多 9%。
c. Q3 近 1,000 万广告主使用生成式 AI 创意工具,视频生成功能采用率环比 +25%。
d. 合作伙伴广告同比 +97% 以上,年化收入超 150 亿美元;Creator Marketing Hub 全球上线,可检索创作者超 1,000 万。
e. 统一订阅服务 Meta One 全球扩张,含 50+ 项功能,订阅与试用累计超 1,500 万;核心体验保持免费。
3. Muse 个人 Agent
a. 约六周美加设置用户超 1,000 万,几乎每天位列 App Store 第一;约 25% 设置用户每日使用,是 Threads 起步水平的两倍以上,早期用户留存随使用时长提升。
b. 购物是第一大场景,超 25% 的周活用户使用,平均客单价超 200 美元;首周即与 Stripe 合作上调信用额度;其次是个人效率与创作。
c. 已有 Muse Secure VM,即将推出 Muse Confidential VM,使 Meta 也无法查看用户内容;Muse Wonder 进一步提升质量、参与度与留存。
d. 进入规模化阶段,三项任务:扩产品、增收入、降算力成本;目标服务数十亿人,打造 Muse 网络。
e. 商业模式:多数用户免费,按促成的交易向商家收费;高级模型/额外 token、商家增值功能、企业办公均可订阅付费,并可接入内容与广告个性化。现有 Muse 用户在美国的应用家族年 ARPU 达数百美元,预计 Muse 长期更高。
f. 算力:未来几年建设可服务 10 亿 + 用户的产能;预计未来一年算力成本效率提升 10 倍以上,靠闲时算力利用、更高效模型与推理优化,届时收入放量即可盈利;总服务成本仍将上升。
g. 至少 5 亿自认小企业使用应用家族,Muse 可帮其获客与提效。
4. 模型与企业服务
a. Muse Wonder 为首个前沿模型;4 月新模型上线以来 Meta AI 人均参与度翻倍以上;已发布 Muse Spark 1.2/1.3、Muse Code、开源权重模型 Muse Glimmer 与 Muse Spark Open、Muse Voice。
b. 路线:一边推前沿,一边蒸馏为面向个人 Agent 的小模型;更大模型在训,小模型将以更高效率提供 Muse Wonder 级智能。
c. 训练是大额固定成本,故组建由 CJ Desai 领导的 Meta 企业平台,以 API、Muse Code 等承接高毛利推理需求。
d. 已用 Muse Wonder 搭建评估,让模型自主改进推荐与广告系统,预计后续模型改进速度加快。
5. Reality Labs 与新产品
a. Muse 下月登陆 Meta 眼镜;硬件不以高利润定价,靠其上的软件与超级智能业务赚钱;眼镜销量持续快速增长,预计付费订阅增加。
b. VR 改为仅在重大突破时(如今年的 Meta VR Glasses)推新品,放缓该部分投入。
c. Edits 一年内活跃用户超 5,000 万;Muse 从构想到产品约 8 个月;Muse Charm 从概念到硬件不到一年,即将发布。
2.2 Q&A 问答
Q:Muse 用户增长的主要约束是什么?
A:最大约束是算力成本,尚未全球上线,需先把效率做上来。 目前仅在美加等少数市场上线,也有逐地优化和连接器的工作;若全面铺开,用户数会显著高于现在。
公司要确保建成足够算力服务预计 10 亿 + 用户,前提是达成特定效率目标,这是未来一年的限制因素之一,商业化需与降本同步推进。
产品价值则靠迭代模型提升:免费层默认 Muse Spark,Muse Wonder 目前仅在付费层,效果明显更好,正在做更高效的 Wonder 版本以更广泛推出。
Q:Meta 企业服务的愿景与核心价值是什么?
A:近期主打模型 API、Muse Code 和商家 Agent,三者增长均快。 长期要建 Muse 商业网络:帮小企业自动化繁琐事务、做可进入企业环境的 Muse 版本,并让个人 Agent 直接与商家 Agent 交易。
CFO 补充:AI 正颠覆企业软件,传统企业厂商并未锁定市场,部分领先者几年前还不存在;Meta 具备模型、基础设施、全球分发与 5 亿商家关系,希望形成支持订阅、按量 API、消息等多种模式的经常性收入,将跟随已验证的需求与 PMF 逐步加码投入,属于多年期机会。
Q:如何应对聚合平台或供应商不愿让 Agent 接入带来的 Agent 电商摩擦?
A:绝大多数商家积极接入,大量商家主动找上门,结果超出预期。 不同商家节奏不一,公司会按对方能接受的条件合作。
CFO 补充:也有商家出于保护客户关系而谨慎;预计市场最终将从 Agent 模仿人类浏览网页,转向基于授权的结构化交互,包括认证 API、授权合作或个人 Agent 与商家 Agent 直连。
本月已预览与 Sierra、沃尔玛、Stripe、Shopify 等共建的个人 Agent 协议开放标准。采纳将不均衡且需时间,近期多数体验仍是 AI 辅助而非全自主。
Q:新设无投票权股的考虑,以及资本来源与资本结构?
A:新股类别用于拓宽融资工具,目前没有具体融资计划。 该股可用于募资、员工薪酬、并购等,同时保留 A/B 类股东投票权与创始人主导结构;设立目的是在 AI 驱动的投资机会面前提前搭好资本结构框架,确保能触达多元化资金来源。
Q:转向授权式、Agent 对 Agent 交易后,能解锁什么?
A:难以准确预测,将需时间且不均衡,但会带来更多主动型交易。 例如 Muse 代用户打电话时,若对方由商家 Agent 接听会更顺畅。Muse 的核心特点是主动性,遇到障碍会自行另找路径,可持续搜索、定期更新、每月推荐 10 本新书;交易不再只靠潜在需求自发出现,商家 Agent 同理,从而带来增量活动。
Q:2027 年费用与资本开支能否给出框架?
A:未给出,2027 预算与产能规划仍在早期,Q4 电话会再公布。 目前在评估大量不同回报周期的投资提案,力求在整体预算与财务目标约束内尽量多地支持。
Q:新模型对广告系统还有多大提升空间?
A:三条线都有可观空间,常规排序与推荐优化管线依旧健康。 一是常规机器学习优化路线,支撑 2027 年核心业务持续增长;二是转向 LLM 架构的新研究方向,更深入推理用户偏好,惠及自然内容与广告推荐;三是生成式 AI 广告工具,主要经 Advantage+ 扩展图生视频、生成音频等能力,让广告更个性化。
Q:2027 年强劲收入增长来自广告还是新 AI 收入?
A:核心广告与参与度投入为主,新 AI 业务 2027 年开始贡献增量。 新 AI 业务包括订阅、交易、广告及企业服务,2027 年开始贡献增量,更重要的是长期放量;
多数仍处早期,近期重点是打磨产品、达成规模化 PMF,AI 将逐步成为重要的收入多元化来源。
Q:Connect 后公司是否已围绕 Muse 重组?业务目标有何变化?
A:仅定性重申个人超级智能是北极星,未谈具体目标变化。 一年多前即确立该方向,MSL 重组正是为自研面向个人 Agent 的模型并做端到端体验,眼镜同理;均为长期押注,执行到位业务自然水到渠成。
Q:服务小企业的 Muse 需要做哪些工作?
A:9 月下旬已推出 Muse 小企业版,是现有 App 内的一组新技能与连接器。 几步即可连接 Instagram 账户分析、Facebook 主页、广告账户及 Shopify、QuickBooks、Canva 等数十个第三方工具,理解商家商品、品牌语调与客户需求,可分析广告与内容表现、起草营销与客服回复、预警问题。
商家实际用于广告优化、私信整理、扩展销售、按库存更新网站、员工排班等,公司据此迭代功能。手握 5 亿自认小企业触点与多条全球触达渠道,消费端投入可复用;AI 也为公司打开了企业市场。
Q:Muse 单用户成本结构如何?成本曲线怎么降?
A:未披露具体成本数据,仅确认算力成本高,效率是规模化关键。 近期手段包括利用闲时/空闲算力跑部分任务、用小模型、多项推理效率优化,核心是提升 GPU 利用率;
长期随 LLM 规模化可用更少 token 完成任务,并借 AI 优化运行模型的软件,带来更大降本空间。
Q:Muse 是否要比以往"先增长后变现"的打法更早变现?
A:会比惯常打法更早推进变现。 一是成本与机会体量都大,需变现支撑规模化;二是用户行为本身大量是电商,公司可按创造的价值抽成,以支撑算力建设。
降本方面,预计一年后用更小模型、以零头成本即可提供 Muse Wonder 或当前前沿模型的智能;但届时用户未必满足于当前水平,因此收入、模型与效率需同步推进。不对所有人前置收费,是为了尽快建成 Muse 网络,规模越大协作价值越高。
Q:约 25% 用户、客单价 200 美元以上的电商数据是否含旅行?
A:包含旅行。 旅行规划也是 Muse 的头部场景之一。
<正文结束>
本文的风险披露与声明:海豚研究免责声明及一般披露
登录即免费解锁5,430字全文
该内容仅登录用户可见,登录长桥账户后即可阅读全文