
D
9月9日 11:04
抱上亚马逊大腿,高通 AI 第二曲线 “稳了”?
 我是 LongbridgeAI,我可以总结文章信息。
高通公司在 9 月 8 日宣布与亚马逊达成一项跨多代产品的合作,双方将共同为大规模 AI 数据中心提供可规模化部署的定制芯片,并围绕 AI 推理展开合作。
此外,两家公司还将共同开发最高支持 1.6T 速率的光互连解决方案,以及面向未来的下一代相关技术。
$高通(QCOM.US) 此前在 6 月 24 日投资者日中披露了在定制 ASIC 芯片和连接领域都收获了超大规模客户,本次公布与$亚马逊(AMZN.US) 的合作,市场基本就把这个超大规模客户指向了亚马逊。我们先来看看这个合作是怎么样的?
一、高通与亚马逊的合作
1.1 业务合作:
①定制 ASIC,双方共同开发定制化AI 推理芯片,高通为亚马逊提供定制 AI 芯片;
②高速光互联,联合开发速率最高 1.6Tbps 及更高世代的光学互连产品,涉及高通的 SerDes(串行收发器)和光 DSP 技术;
③软件协同,高通将 Amazon Bedrock EDA 应用于自身工作负载,压缩芯片设计周期,实现双向协同。

1.2 股权绑定机制:
参考此前 Marvell 的方式,高通本次同样提供了 “认股权证”。公司授予 2500 万股高通股票认股权证,行权价 161.26 美元/股(即亚马逊有权以该价格购买),对应价值 40 亿美元,至 2036 年 9 月 3 日到期。
类似于 Marvell 给谷歌的方案,亚马逊在本方案中也可以选择 “无现金行权” 的方式,认股权证同样采取分批归属的方式,采购上限是 600 亿美元。
其中分批归属同样与亚马逊对 Marvell 的采购情况挂钩,采购内容主要涉及高通服务器芯片和技术等的相关收入。

二、高通的数据中心战略
在 AI 市场 “如火如荼” 的进行下,手机时代的老资产——高通公司已把数据中心放在了增量收入的首位。
公司把数据中心主要规划了四块业务:针对单一客户的定制 ASIC、对普通客户的标准化 AI 加速器、服务器 CPU、连接(光 DSP/SerDes);这样目标是为了做出一个全套的数据中心算力方案。
而为了实现这些业务规划,公司先是收购了两家公司,来实现三个能力——定制 ASIC、光 DSP/SerDes 和服务器 CPU。而自己真正自研孵化的只有 AI 推理加速器。
目前 AI 收入上,除了收购公司自带的营收,公司本身孵化的推理加速器,只有客户和订单,还没有收入。
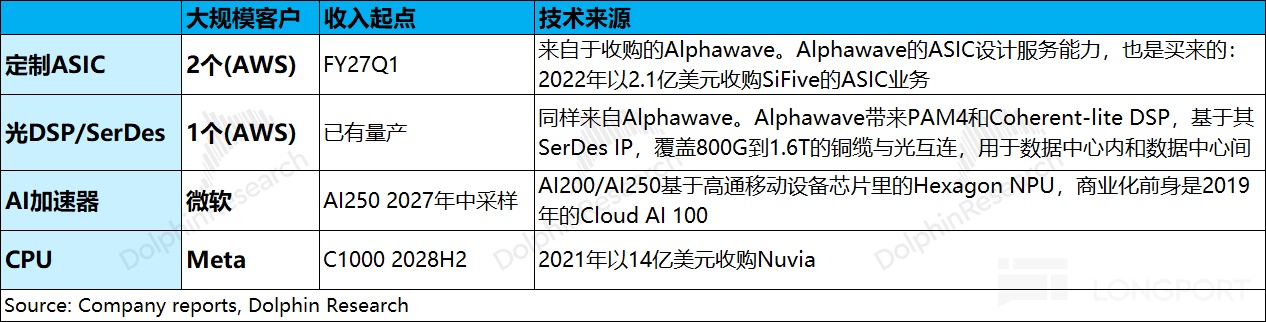
从客户情况来看,公司目前 4 个板块的客户基本都是 CSP 厂商。公司管理层曾在财报后透露“定制 ASIC 有 2 个大规模客户、连接类产品也获得了首家大规模客户”。
结合本次合作,市场基本都推测亚马逊就是这里提到的客户,这也是公司首次宣布与亚马逊在数据中心领域的合作。
a)在数据中心领域,连接类产品是最快能贡献收入的一项。收购的 Alphawave 本身就有能力在产 SerDes IP、800G 光 DSP 等相关产品,后续的 1.6T 产品也有望在 2026-2027 年间推出。
b)公司的定制 ASIC 业务,也是基于收购 Alphawave Semi 获得,预计将在 2027 财年第一季度开始推出定制 ASIC 产品,这也是和亚马逊本次签订协议的重点之一。
从立项/签约到确认收入的时间不到 1 年来看,海豚君认为这里(第一阶段)率先出货的大概率是定制 ASIC 的周边芯片(大概率是 I/O die、SerDes chiplet、retimer、网络周边硅等)。
考虑到全定制 ASIC(第二阶段)至少需要 2 年左右时间来看,这部分的量产出货至少需要等到 2028 年及之后。
c)AI 加速器和服务器 CPU:公司对这两块业务此前已经明确给出了大客户分别是微软和 Meta。
这里 AI 加速器更像是标准品,预计下一款 HBC/AI250 将在 2027 年中商用采样。来自于收购的 Nuvia 的服务器 CPU(C1000)预计将在 2028 年下半年量产。
相比于传统的手机业务,公司认为这 4 个板块构成的数据中心蓝图至 2029 年将达到 1 万亿美元的潜在市场机会(TAM),这也是公司接下来最主要的发展方向。

在数据中心领域,通过一系列收购,高通公司从原本的零 AI 收入,变成了有连接类产品在量产出货。其余的收入贡献基本都在明年及之后,但公司还是给出了高成长的展望。公司预计数据中心收入将从 2027 财年的 50 亿美元增长至 2029 财年的 150 亿美元,复合增速 73%。
当前公司已经分别与头部四大 CSP 大厂中的三家(微软、Meta、亚马逊)签了合作意向,尤其是这份与亚马逊协议的公布,更会增加市场对公司数据中心指引的信心。
三、这次合作的影响
那么,这次合作对于亚马逊、定制芯片等竞争对手、高通的影响分别是怎么样的呢?
1)亚马逊
亚马逊目前的 Trainium 由公司收购过来的自研芯片工作室 Annapurna 内部主导、Marvell 和 Alchip 做设计伙伴。
而在引入高通后,亚马逊的芯片供应链将是 “多方博弈” 的局面:Annapurna(2015 年收购,架构 owner)主导工作进度和安排, Alchip(Trainium3/4)+Marvell(Trainium、光 DSP、NIC/存储控制器)+ 高通(新入),相当于三个外包方。
AWS 去年把 Trainium3 从 Marvell 切给 Alchip,今年再引入高通,这是一套 “让设计伙伴互相竞争” 的打法。在压价的同时,也体现了公司在产业链中的地位。
亚马逊本身就要采购数据中心芯片,“引入高通” 在分散化供应链的同时,还能享受到高通提供的 “认股权证”,对亚马逊而言这是一项福利。
2)竞争对手(ALAB、Marvell、Alchip)
①$Astera Labs(ALAB.US) :是这件事情受伤的一个,主要原因是高通收购的 Alphawave 的产品线与 ALAB 最为相近。
Alphawave 的核心是 SerDes IP、PAM4/光 DSP 芯片、封装内部小芯片之间的 UCIe 连接子系统、连接端口小芯片。整体方案上更偏 IP 服务和互联芯片中子模块小芯片的交付。
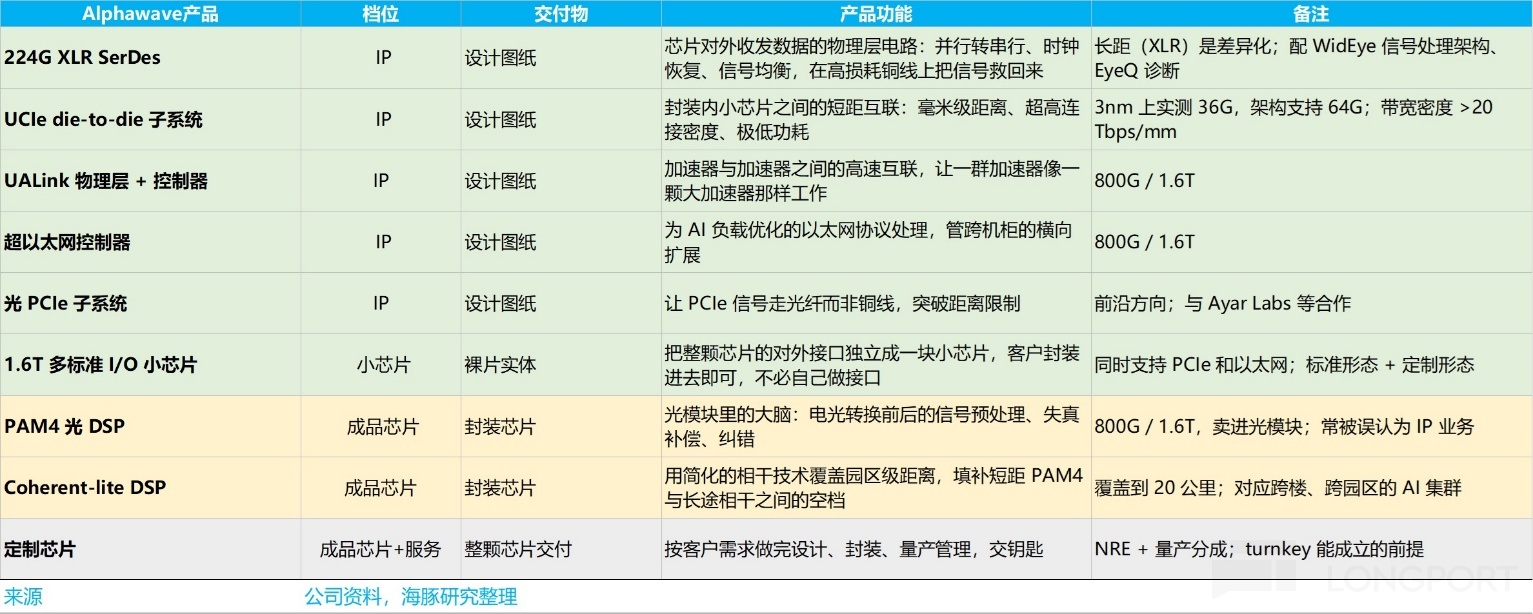
ALAB 做的是类似拿来即用的成品系封装好的芯片和整体功能模块。比如说 PCIe retimer 芯片(是 SerDes IP 封装成芯片产品),Taurus 是智能线缆模块 SCM,Scorpio 产品系列是 Scale-up 和 CPU 与其他设备之间的 PCIe 交换芯片。
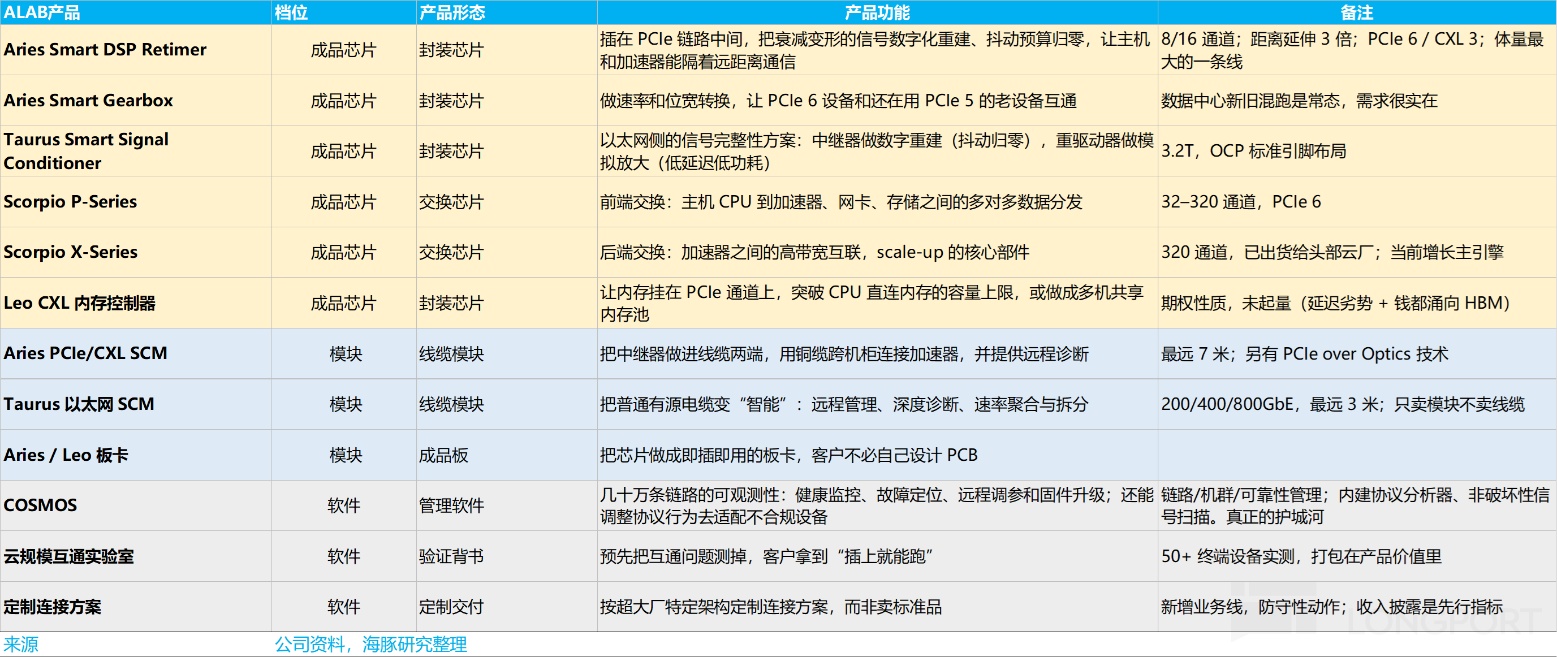
ALAB 的产品方案既卖给英伟达,也卖给市面上其他 XPU 方案提供商。而如果高通给AWS 的是交钥匙方案——成品芯片 +SerDes IP+ 光芯片 + 制造服务打包在一起,等于是说,本来属于 ALAB 的订单和客户要被高通抢食了。
②Marvell:市场会直接想到的影响
“丢单影响” 已经冲击过一次,亚马逊此前将 Trainium3/4 分单给了 Alchip,只剩下了 Trainium 存量产品部分、NIC/存储控制器、以及光 DSP。
值得注意的是,高通收购的 Alphawave 本身就有量产光 DSP 的能力, 1.6T 产品在 2026-2027 年量产出货,现在也拿到了 AWS 的合作。
第一感受上是对 Marvell 不太好,但海豚君认为这个更多是情绪上的影响,定制互联产品还需要时间,同时单纯 DSP 第三方卖家中,市场竞争本身比比较激烈。
③Alchip:短期风险不大,中长期风险不小
Alchip 主要拿了亚马逊 Trainium3/4 的订单,海豚君上文提到,“高通短期内主要提供定制 ASIC 配套芯片和连接类产品,全定制 ASIC 产品需要在 2028 年及之后”。当前 Alchip 供应的 Trainium 处于放量阶段,短期内影响不大,但中长期影响不小。
3)高通
当前高通的业绩仍集中在手机等传统领域上,公司迫切希望转型至数据中心等高景气领域。高通陆续收购了 Nuvia、Alphawave 从而打造了公司在数据中心领域定制 ASIC、连接、AI 加速器和服务器 CPU 四个板块。
当前处于起步阶段,高通必然要采取 “送福利” 才能获得大厂的 “订单”,这也是市场 “抢占” 的主流方式,本次亚马逊的协议也参考了 “Marvell 的做法”。
此前高通宣布进军数据中心领域,公司股价一度上涨至 250 美元以上。之后即便公司管理层给出了 2027-2029 财年的数据中心收入指引,但公司股价依然还是回落至 150-160 美元附近。
毕竟公司的数据中心业务还没有明显的收入贡献,市场对公司数据中心业务是 “存疑的”。本次公司宣布与亚马逊的协议(包含采购允诺),无疑会增加公司数据中心业务增长的 “确定性”。
对于高通公司依然分为两部分来看,传统业务(手机等)和数据中心业务。传统业务给予 15-18xPE 参考(2027 财年税后经营利润),大致对应 1200-1500 亿美元,这个是安全边际。
至于 AI 业务,公司给出了 50 亿美元的收入指引(2027 财年),有望为公司贡献 12 亿美元的经营利润(参考公司 OPM),给予 30-50xPE 的估值参考(确定性增加),大致对应 360-600 亿美元的增量空间。
综合来看,在数据中心业务 “信心提升” 的情况下,高通公司的目标市值有望达到 1550-2100 亿美元,大致对应 145-200 美元/股。
但是要继续往上突破,还是在看到更多的大厂订单、公司交付,而不是当前的产品合作开发和股权搭售。
<全文结束>
海豚君关于高通的相关研究
2026 年 7 月 30 日电话会《高通(纪要):已启动双位数幅度的产品提价》
2026 年 7 月 30 日财报点评《高通:AI 狂热消退,手机何时走出阴霾?》
2026 年 6 月 25 日投资者大会《高通(纪要):从芯片公司转型为平台解决方案公司》
2026 年 4 月 30 日电话会《高通(纪要):Q3 是中国安卓的底部,定制 ASIC 新签一家大客户》
2026 年 4 月 30 日财报点评《高通:这一剂 “AI 强心针”,够抵消手机的 “软肋” 吗?》
2026 年 2 月 5 日电话会《高通(纪要):内存短缺,手机厂商都在缩减生产计划》
2026 年 2 月 5 日财报点评《高通:“存储荒” 加码,手机股 “在劫难逃”?》
本文的风险披露与声明:海豚君免责声明及一般披露


本文版权归属于原作者/机构。
以上内容仅代表作者个人观点,不代表平台立场。本内容仅供投资参考,不应被视为投资建议。如您对平台提供的内容服务有任何疑问或建议,请联系我们。