
D
9月10日 10:44
星巴克:狼狈出走中国,咖啡之王靠美国能东山再起吗?
 我是 LongbridgeAI,我可以总结文章信息。
上篇我们讲清了星巴克是一家怎样的公司:一只靠品牌与 “第三空间” 高溢价撑起近 70% 毛利、能像银行一样吸纳储值浮存、常年靠回购分红把自己买成负权益的现金牛。但好公司不一定等于好成长和好资产。$星巴克(SBUX.US)
这一篇,海豚君要回答的是另一个问题:近年来美国同店转负、中国 “失守”、增长萎靡的当下,这台现金牛,到底还值多少钱?
一、星巴克未来的成长性如何?
聊成长性之前,首先要厘清一个核心前提,即我们究竟该把目光投向哪里寻找增长。实际上,伴随 4 月份星巴克出售中国业务这笔交易完成后(中国 60% 的股权卖给博裕、近 8000 家门店转授权出表),星巴克的增长版图就已经被彻底重构——中国市场就此告别了作为合并报表口径下的第二增长曲线的定位,如今仅剩下 40% 股权对应的投资收益,叠加按营收比例计提的品授权版税收入,彻底 “退化” 为一项高毛利但低上限的现金流资产。
其余国际市场也以授权模式为主,贡献的是稳定但缺乏弹性的"牌子钱"。换句话说,如今决定星巴克增长成色与估值弹性的,只剩一个主战场——即贡献约四分之三收入、且仍是直营重资产运营为主的北美地区。
而北美地区的增长,又包括开店的空间以及同店的经营修复弹性。下面,海豚君按照这个思路逐一拆解:
增长逻辑一:小店业态,打开美国开店空间
历史上星巴克单店动辄约 200 多平方米、土建与选址门槛极高,东西海岸密、中部相对较稀疏。
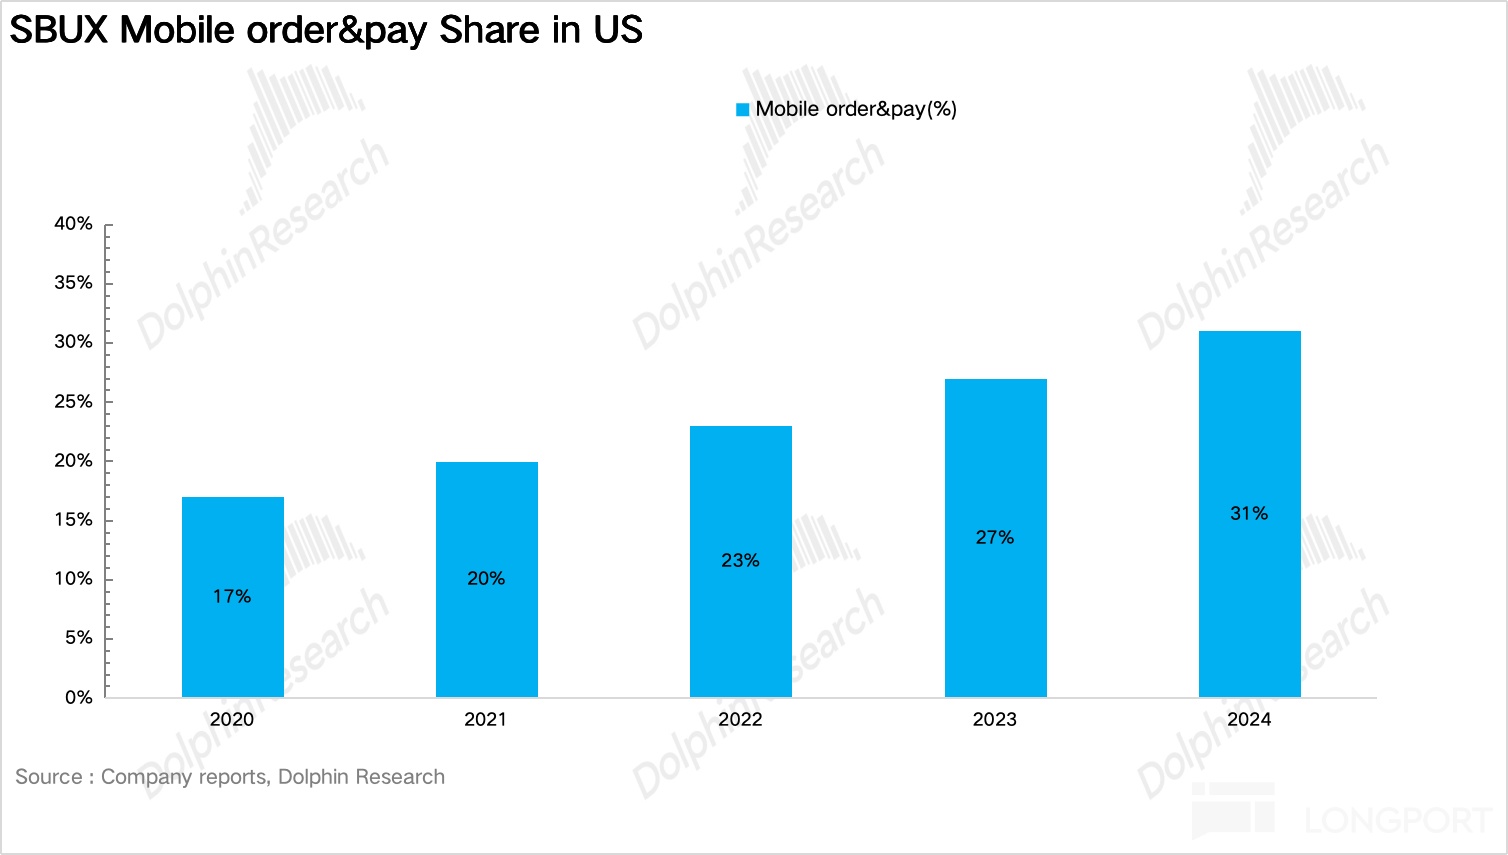
但实际上,近年来北美消费者消费行为已经发生显著变化:从下图可以看到,移动订单占比五年时间从 17% 提升到 31%,接近翻倍。
这也使得传统 200‑300㎡的标准大店,在以极速取单为主的消费场景下,出现明显的空间配置冗余。
在这种背景下,星巴克选择了采取 “存量门店优化做体验、增量门店做效率” 的双线增长路线:
对于存量门店,作为 “重回星巴克(Back to Starbucks)” 战略的核心修复动作,公司启动了咖啡馆焕新计划(Coffeehouse Uplift),计划在 2026 年末完成 1500 家北美门店的轻改造,翻新门店增设沙发座椅、补配电源插座,重新强化 “第三空间” 停留属性,对冲消费场景的单一化,稳固核心忠实客群。
增量端,星巴克推出了两类适配大量非进店订单的轻量化店型:一是 Starbucks Pickup 纯取餐店,几乎不设置堂食座位,专为 App 提前下单设计,布局纽约、芝加哥等高密度都市的商业街区与地铁枢纽;二是 Double Drive‑Thru 双车道汽车穿梭店,面向郊区与公路枢纽,店型紧凑,配备双车道以及线上订单专属取餐窗口,最大化车辆周转效率。
以公司投资者日上披露的新一代独立小店原型(32 个座位、配套得来速车道,建筑面积约 125㎡)为例,其建造成本较传统标准大店下降 20%‑30%,单店投资回收期从 4 年缩短至 3 年左右,这也意味着不少此前模型难以跑通的美国中部下沉小镇点位,重新具备了开店可行性。
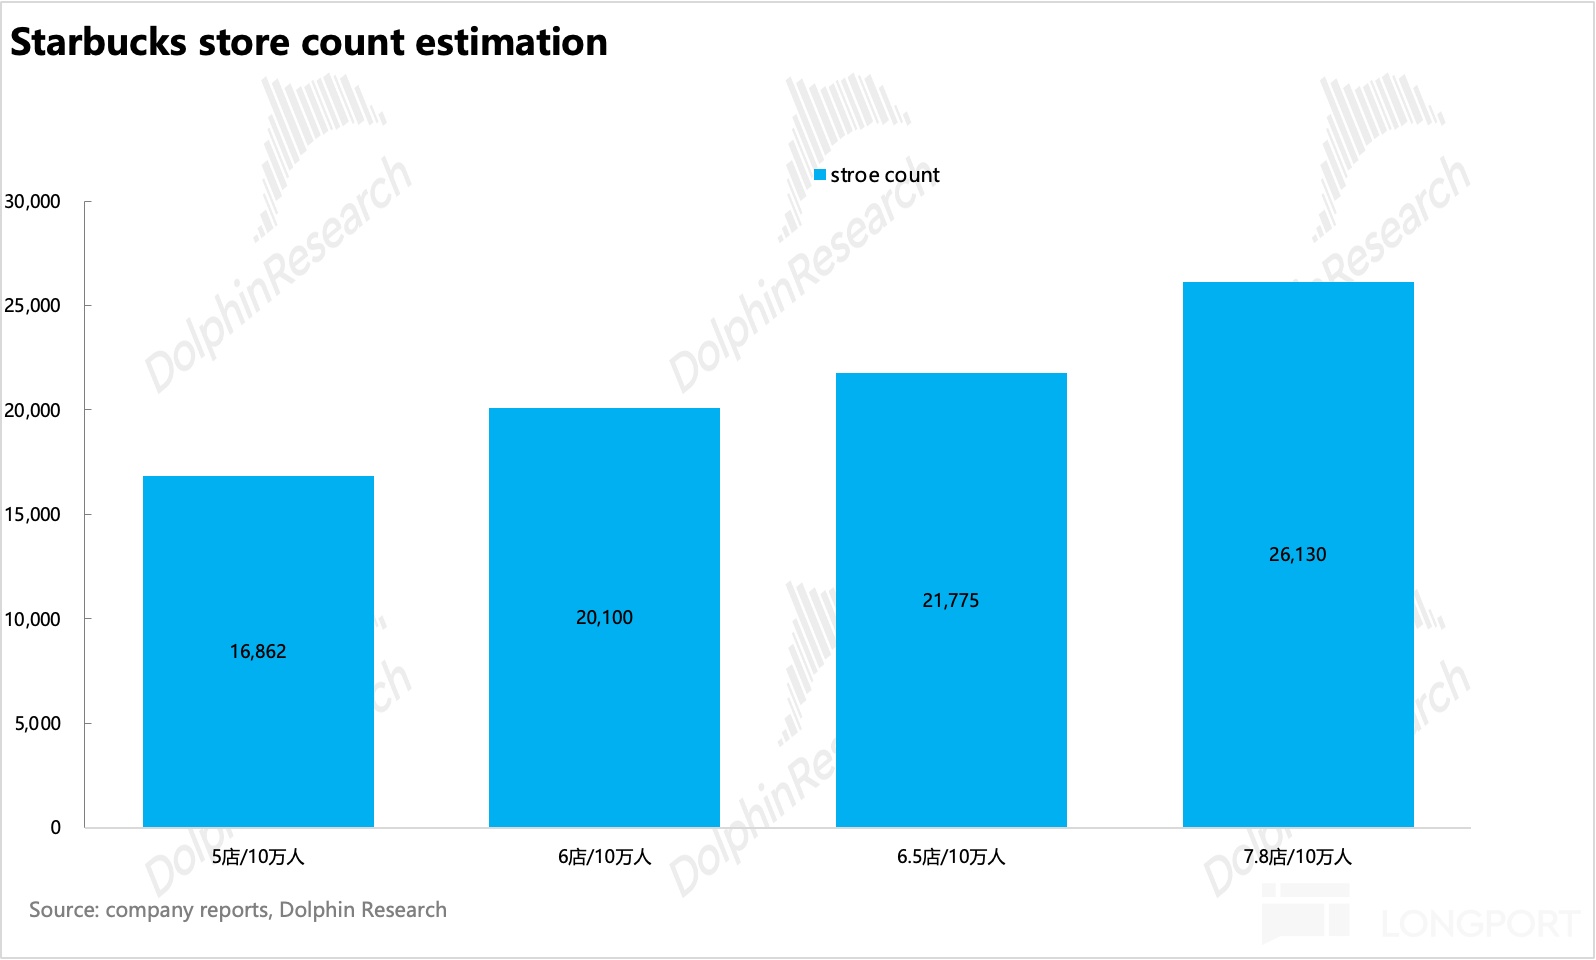
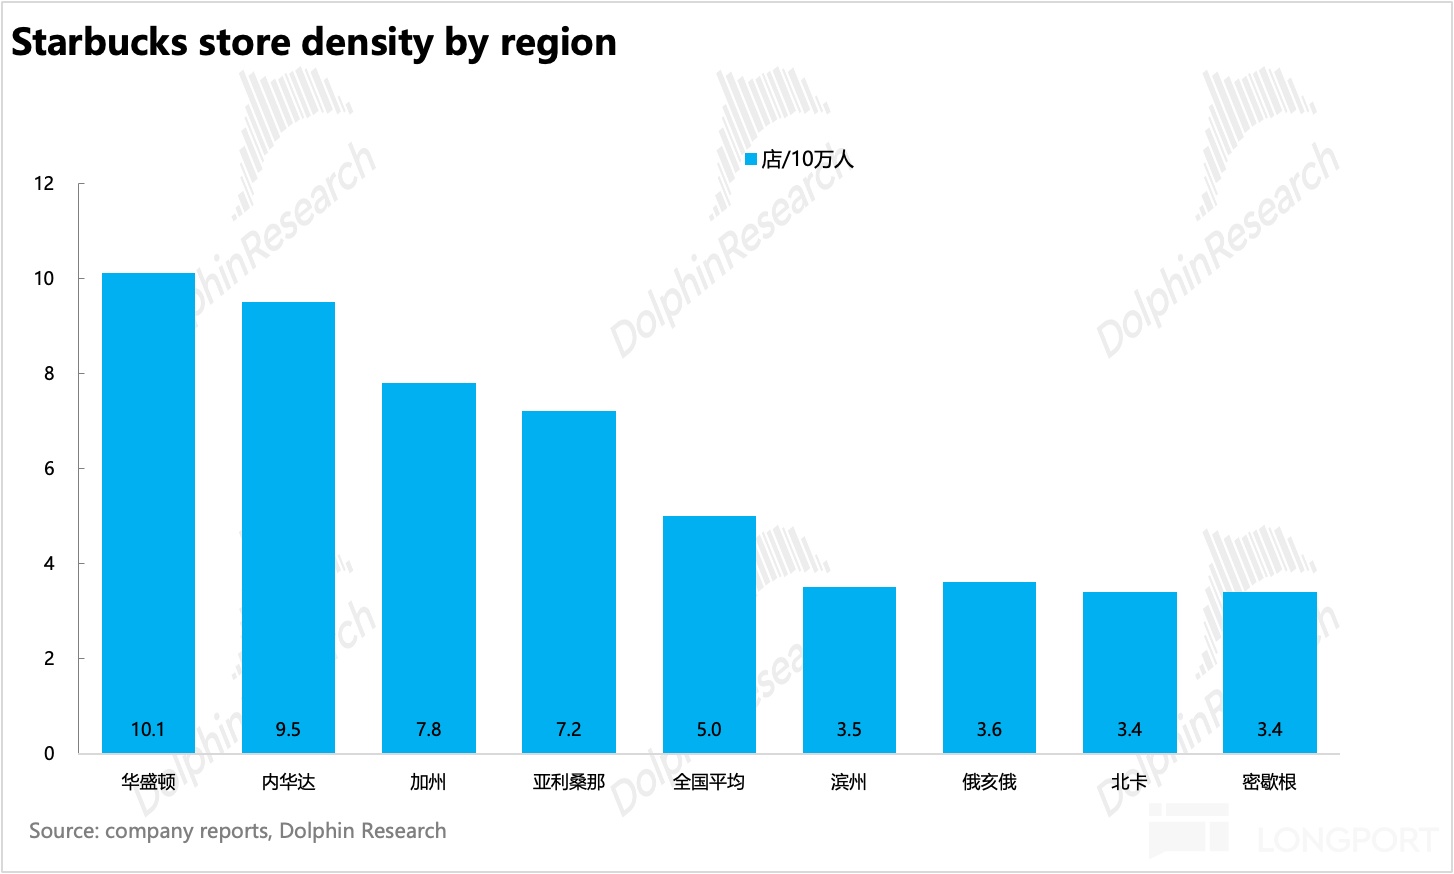
简单做个测算,目前按人口密度来看,星巴克在北美地区基本上是 5 店/10 万人,假设全国密度向中高密度州靠拢 (6.5 店/10 万人),对应美国门店总量约 2.18 万家、增量约 +4,900 家;若进一步对标加州 (7.8 店/10 万人)——考虑到小店业态大幅降低了单点位的成立门槛,对应总量约 2.61 万家、增量约 +9,300 家。
与公司自下而上给出的口径——自营门店再开约 5,000 家 (至约 2.2 万家)、含授权门店最多再开 1 万家基本对得上。
在海豚君看来,星巴克押注小店业态背后的动机在于在于:
a. 压低单店资本开支,优化投资回收期:当前北美利率、营建成本依旧处于高位,Pickup、双车道得来速这类小店模型,面积更小、硬装与配套投入更低。同等资本开支规模下,公司可以落地更多新店,摊薄单位投资压力,改善单店回报周期。
b. 网络密度上来后,带动数字业务与外送的边际成本下行:中国市场已经验证,“啡快 + 专星送” 可以实现较高的线上订单占比。
如果美国在郊区、中部市场补齐小店网络,移动预点单、得来速的订单吞吐会更加顺畅,更广的门店覆盖,也会为 Green Apron Service 这套标准化运营体系(后文展开分析)提供更好的落地土壤,进一步释放门店出杯效率。
不过从官方指引来看,美国直营门店的中期(2028 年)扩张愿景也仅维持每年 400 家的量级。对比市场测算的北美潜在 5000‑10000 家轻量化店型的长期空间,按当前扩张节奏落地需要十余年时间。
这也说明,管理层当下的核心目标并非激进抢跑、快速填满全部潜在网点,而是优先跑通 Pickup、双车道得来速这类小店的商业模型,打磨单店回报、运营流程与数字化适配能力。
落到收入端,每年 400 家左右的美国直营净开店,再叠加新店爬坡周期、轻量化店型天然偏低的单店销售额,开店带来的年度收入增量预计仅能贡献 1%-2%。
因此,在公司上调开店指引、加速扩张之前,北美小店扩张更多属于中期价值期权,短期难以成为业绩的核心驱动。
增长逻辑二:下午时段开辟 “第二增长曲线”
公司与行业交流里反复提到的一组结构性的数据在于:星巴克约 50% 的生意发生在上午 10 点前,65% 发生在中午之前,说明早高峰已经做到相当饱和,想要再从早高峰里挤出更多订单,边际收益并不高。
但同时也意味着,一旦把下午培育成第二客流高峰,同等的营收放在下午,会比放在早高峰更 “划算”—— 复用门店现有人员和设备,不需要大幅增加固定投入,增量订单的利润率会更高。
但考虑到咖啡因需求天然集中在早晨,因此比较合理的做法就是用新品类去匹配下午的新需求:
海豚君在下图梳理了星巴克下午推出的新品,可以看到目前的产品布局基本围绕非咖啡赛道 + 天然能量补充两大主线展开:
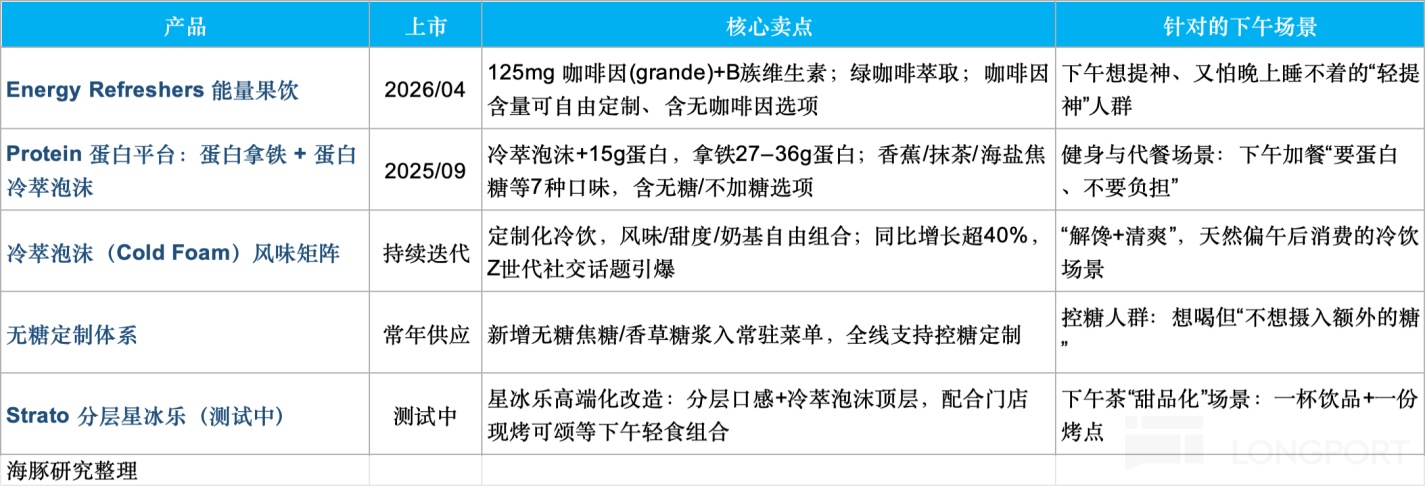
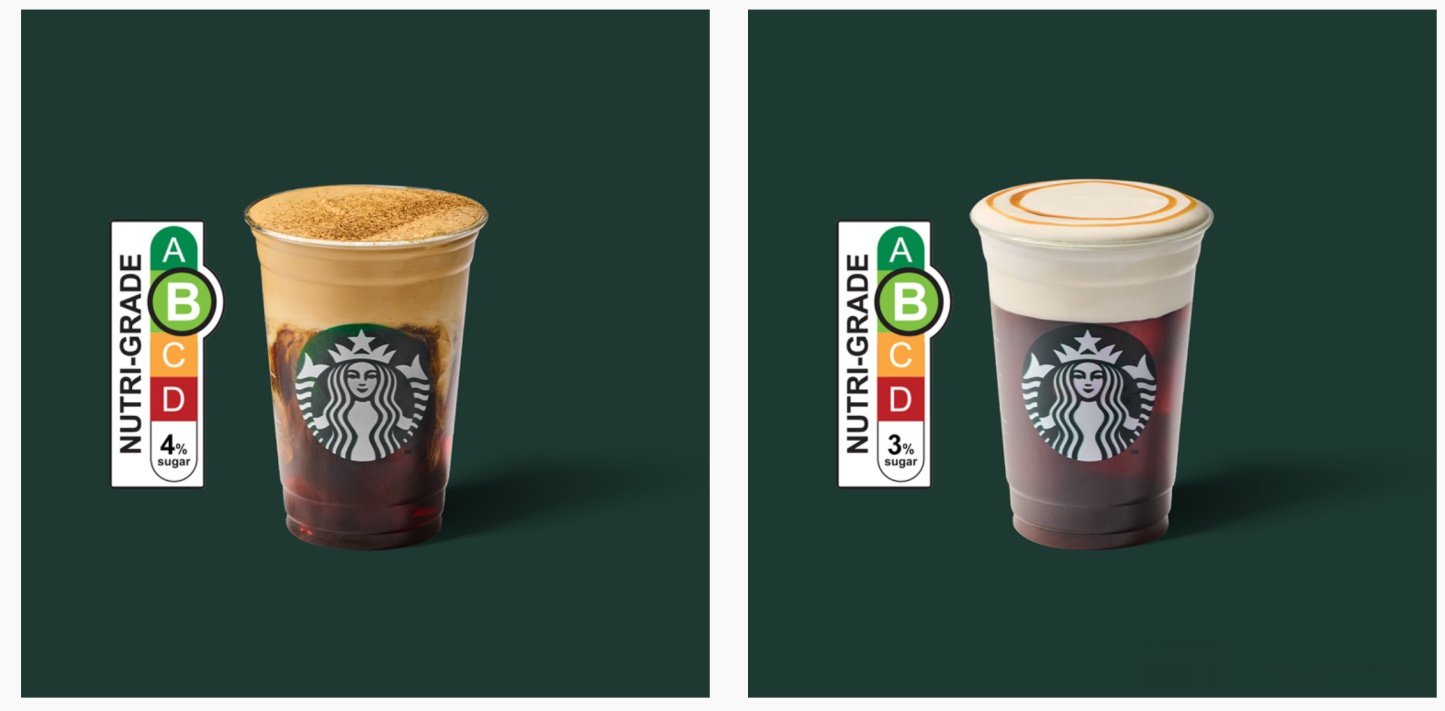
结合调研信息,Refreshers 冰摇果饮(代表爆款 Pink Drink)目前已经实现高速增长,成为仅次于传统咖啡的第二大饮品基本盘。
在此基础上,星巴克进一步推出添加天然植物提取物、富含 B 族维生素的 Energy Refreshers 以及抹茶特调,精准切中年轻客群下午想提神,但抗拒咖啡苦味、又担心咖啡因过高影响夜间睡眠的痛点。
更关键的变化在于,星巴克正在压缩新品 SKU 开发周期,由原先 18 个月缩短至 8 个月(远期目标进一步降至 4 个月);以此实现每 3‑4 周迭代一轮新品,持续为下午消费时段供给新鲜感,具体来说:
a、用实时数据 +AI 替代年度调研,精准锁定新品方向
星巴克 2019 年推出了自研 AI 机器学习平台 Deep Brew,平台每周可处理约 1 亿笔交易数据,实现对口味、配料、消费时段等维度的消费趋势近乎实时监测,快速捕捉市场需求变化。
2024 年,星巴克进一步将生成式 AI 嵌入该体系,用于新品配方概念的筛选与生成。新品开发不再单纯依赖研发人员经验主观判断,转为数据驱动的模式,仅在前期方向研判环节,便可省去数月的试错摸索周期。
b、对研发链路进行敏捷重塑:
虽然星巴克西雅图总部的 Tryer Center 创新中心早在 2018 年就已建成,但过去很多精力被消耗在了优化 Siri/App 语音点单、测试冷萃机设备、优化外送打包盒等技术和后勤环节,并没有集中力量去解决 “核心产品创新” 和 “咖啡师高峰期痛苦” 这两个最致命的痛点。
在 Tryer Center 经过一周测试的产品,要真正推向市场,需要经过市场、供应链、区域运营、合规等多个部门层层审批,决策链条冗长。
Niccol 作为曾经快休闲餐饮 Chipotle 的 CEO,上任后推出了 Starting 5 计划,Tryer Center 做好的原型,立刻放进 5 家门店跑压力测试,快速验证新品出杯稳定性、员工操作难度、消费者接受度等核心指标,数周即可完成效果验证。
达标后再全面全国铺货,既实现了测试效率翻倍,又能提前筛除劣质产品、守住品控底线,原理与 SHEIN 的 “小单快反” 模式高度契合。
c、平台化架构 + 高效补货
研发和测试速度再快,最终能否高频上新,核心卡在于供应链。星巴克之所以敢把新品周期压缩至极致,本质是靠供应链体系的重构。
目前 Refreshers 果饮、冷奶泡、Cake Pop 甜点等主力品类,都构建在一套成熟的、经过市场验证的通用产品基底之上,此后的绝大多数上新,本质只是在基底上更换风味、配料和形态,供应链不必重搭,门店设备不必改造,员工也不必重学工序,记住新配方参数即可。
更关键的是大幅降低了创新风险:由于底层产品基底已经跑通市场,就算新口味销量不佳,也不会影响整条产品线的稳定运营,仅单一风味迭代失误,损失极低。
此外,过去行业普遍采用整箱起订、72 小时配送的模式,新品全国铺货动辄几周,门店还容易被迫囤货、积压库存。星巴克改成了按单件补货、24 小时日配后,效率和灵活性也大幅提升:新品定型后可以快速铺满全国门店,上市节奏不再被供应链拖累。
结合电话会信息,从效果上看,目前星巴克的下午时段的同店客流与客单价实现双升,更难得的是,这些增量几乎全部由冷饮和定制化产品承接,没有挤占早高峰的咖啡产能。
简单测算一下,12:00–17:00 的下午时段目前约占星巴克销售的 25%,以北美自营约 270 亿美元收入为盘子测算,下午时段销售每提升 10%,对整体收入的拉动约 2.5%(约 6.8 亿美元);若能做到提升 20%,拉动就是 5%——约 13.5 亿美元——几乎等于两三年净开店贡献的总和,显然是目前星巴克"性价比"最高的一块增量。
二、怎么看星巴克的估值?
1、同店经营修复为核心驱动
我们先来看一下盈利预测部分:
开店节奏上,结合前文的分析以及公司业绩会上的指引,海豚君假设北美地区 2026、2027 年以存量门店的改造和单店 ROI 修复为主,平均每年新开 150-200 家门店,从2028 年开始新单店模型跑通后,店型结构正式向轻量化转向,开店节奏加速,平均每年新开 400-500 家门店。
而对于星巴克的加盟门店,由于高度集中于封闭或特定场景(比如 Target 等大卖场、机场/车站、大学校园及医院等),在全美的渗透率已经接近瓶颈,海豚君假设每年少量新建的优质场景加盟店和存量低效店的关停抵消,不再增长。
具体的开店节奏可以参考下图:
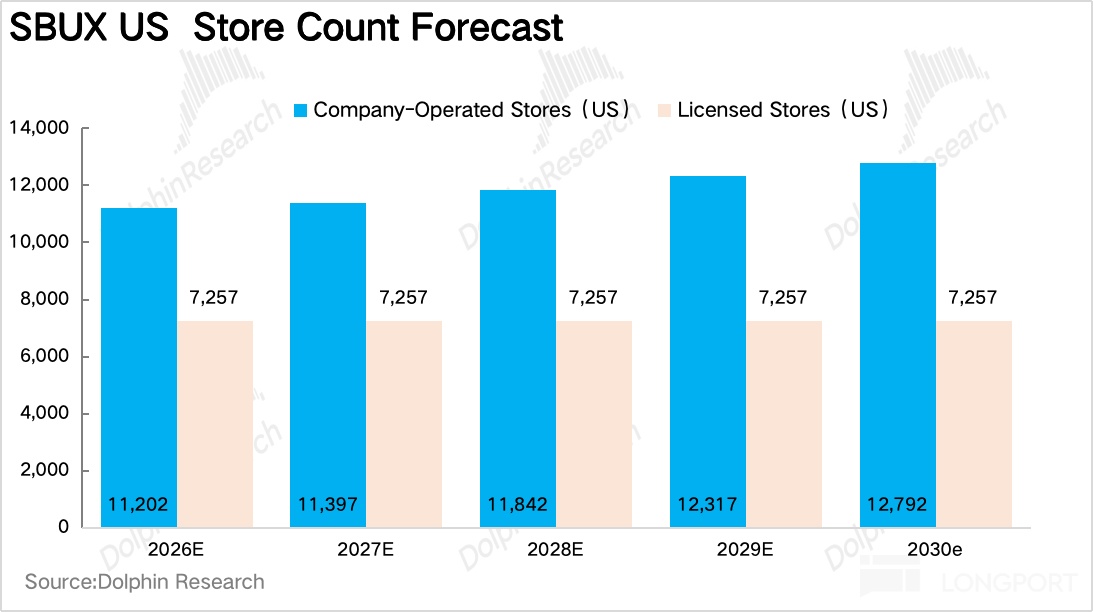
根据上述假设,到 2030 年海豚君测算星巴克北美地区的门店数量达到 20049 家,较当前提升 10% 左右;
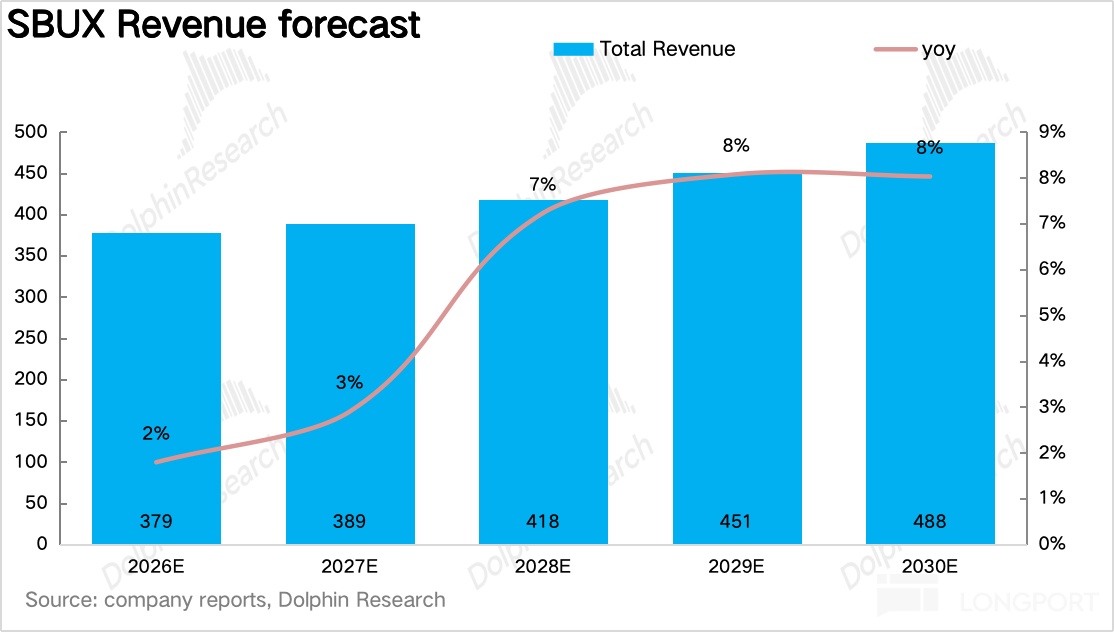
同店营收上,虽然高通胀下消费者对"6 美元一杯"的性价比质疑、叠加移动点单拥堵对门店体验的反噬,使星巴克北美同店从 2024 起连续两年小幅下滑 (FY2024 -1.5%、FY2025 -1.8%,客流连续七个季度承压)。
但经过 2025 年星巴克主动"刮骨疗毒"——新 CEO Niccol 上任后开启 “重回星巴克” 战略,对点单算法进行了大幅优化、砍掉 30% 冗余 SKU、翻新上千家门店并重新增加门店人手,2025 四季度北美同店已在低基数下率先转正,客流拐点初现。
因此,海豚君对 2026 年北美的同店做了比较积极的假设 (+5.5%)(一方面是连续两年下滑后的低基数,另一方面,"重回星巴克"的体验修复与下午时段的新品放量,按前文测算,仅下午时段销售每提振 10%,就能拉动整体收入约 2.5pct)。而从 2027 年起,随着低基数效应消退、门店翻新与菜单优化进入常态,我们假设北美同店逐步回落至 +4.5%,FY2028-2030 年稳定在 +4% 左右——回到星巴克历史正常年份。
至于国际市场,中国出表后以授权门店为主,同店对报表的直接影响已大幅弱化,海豚君统一假设为低个位数的温和增长 (EMEA 约 +1~2%、亚太约 +2~3%),不作为业绩弹性的主要来源。
基于上述假设,海豚君对星巴克未来五年营收端的预期如下,2026-2030 年营收 CAGR 基本能做到 6.5% 的复合增长。
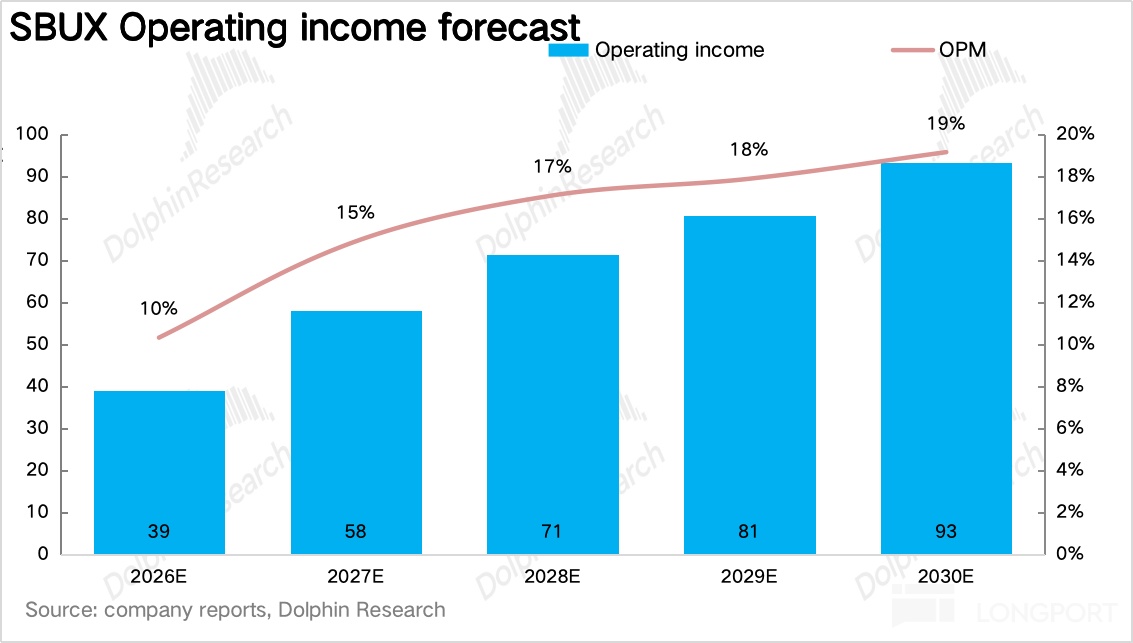
费用端,星巴克的费用大头是门店运营与总部管理费用。门店运营费用率因"重回星巴克"主动加投人工工时,2025 年一度停在 46% 的历史高位,海豚君假设未来随着同店转正带来的经营杠杆释放、Green Apron 标准化运营与人效的持续改善,门店运营费用率从 45.9% 逐步下降至 2030 年的 39.8%,管理费用率则伴随组织精简与数字化提效,从 7% 下降至 5.1%。
最终对应经营利润率底部 10% 修复至 19%,24% 的利润增长 CAGR。
2、好公司,但市场已经提前计价了门店盈利能力的修复
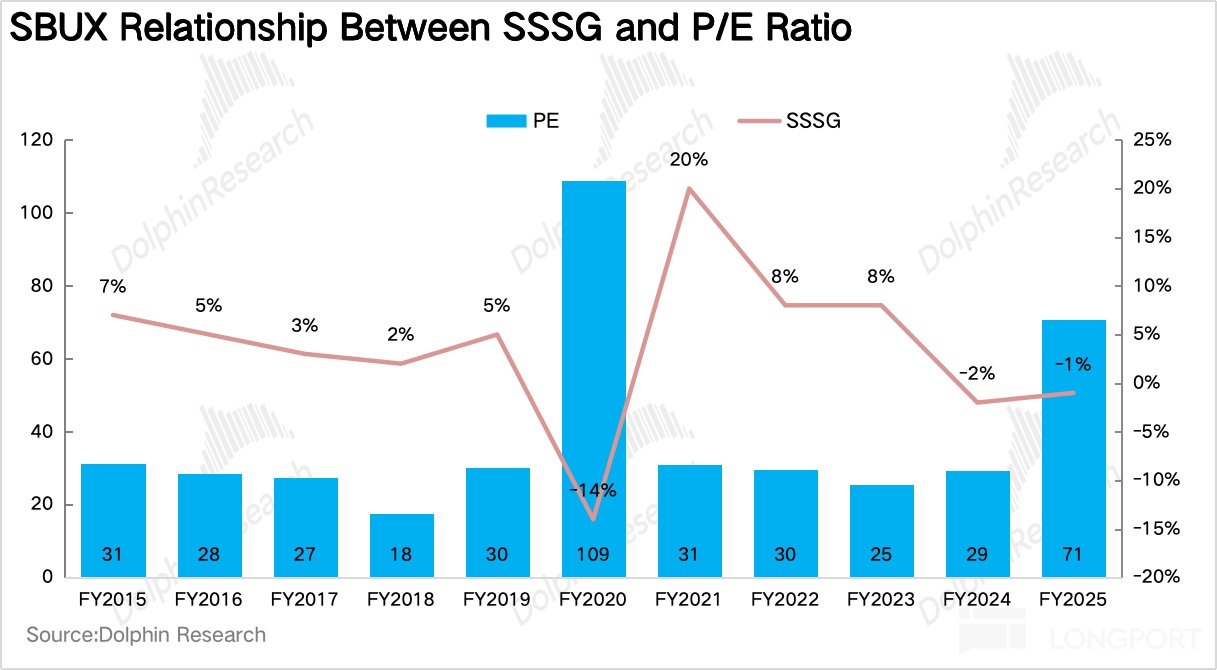
复盘星巴克历史的估值,可以发现星巴克的估值水平和同店增速高度相关;
剔除极端年份,星巴克正常情况下 PE 稳定再 25x–31x 之间,中枢约 28–29 倍。大约是餐饮行业中值(约 18 倍)的 1.5–1.7 倍,享受着稳定的龙头溢价(全球第一咖啡品牌、抗周期的同店、雷打不动的回购分红)。
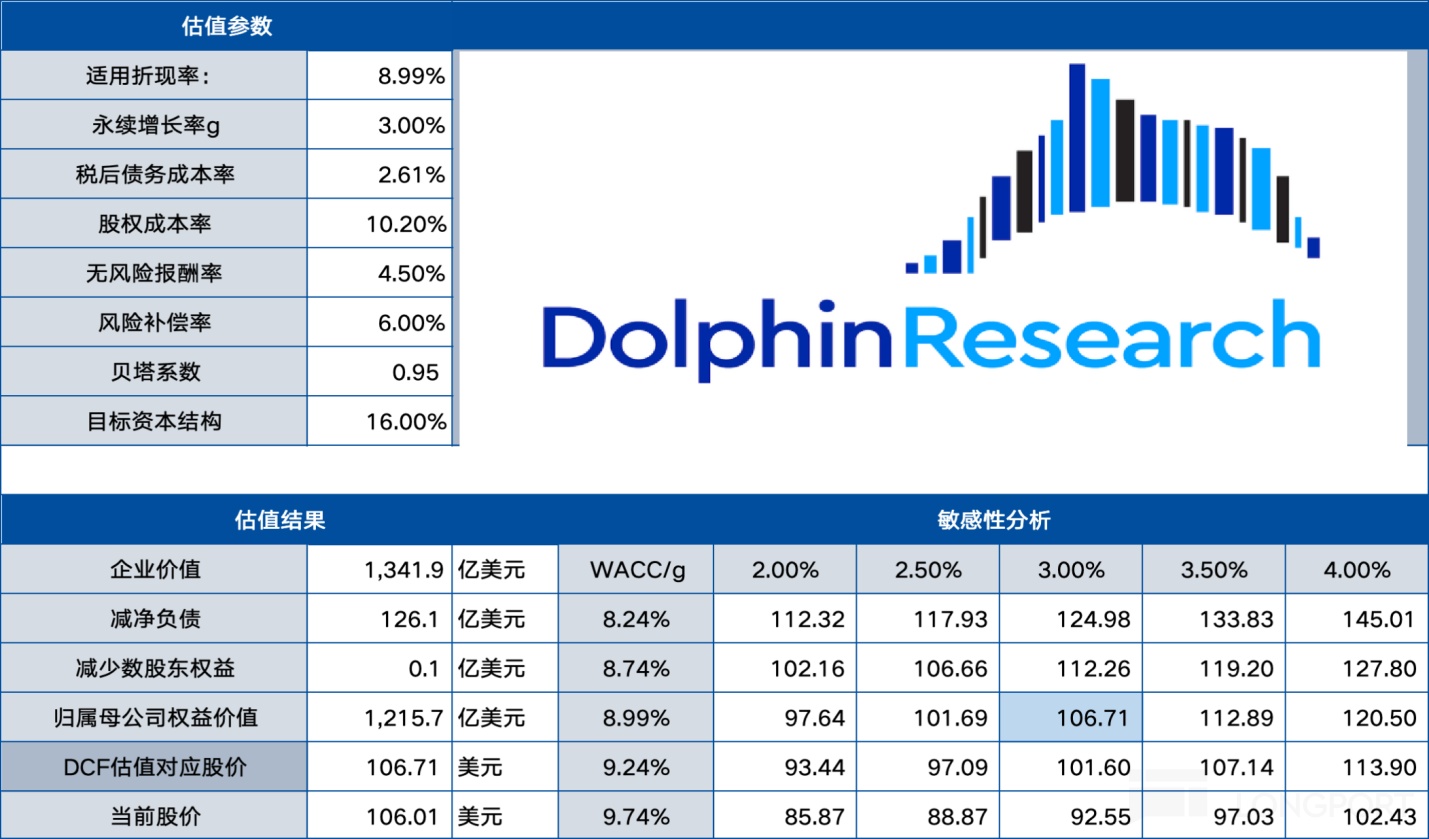
具体估值上,我们按公司进入稳定增长期的利润折回当前。根据海豚君的预测,到 2030 年星巴克利润增速回落至 15% 上下、利润率修复基本完成,可视作进入稳态。按照 2030EPS 5.96 美元,给 28x,对应约 161 美元;按约 9% 的 WACC 折回当前,约合 118 美元,较现价约有 13% 的空间。
用 DCF 交叉验证:以 WACC 9%、永续增长率 3% 测算,对应每股约 106.7 美元——与当前 106 美元的股价几乎完全重合。
整体来说,当前股价,恰好相当于海豚君这套偏积极的盈利预测 (北美经营利润率修复至 21.6%、小幅超越下滑前水平) 被完全兑现情景下的公允价值。换句话说,市场已经提前把"利润率修复成功"这个剧本进行了计价。
小结:好公司,但不是好的击球区
结合上下两篇的分析,可以看到星巴克正从一家"重资产餐饮运营商"一步步变成"北美现金牛 + 全球品牌授权"的混合体,方向直指麦当劳当年走过的重估之路。
类比古茗之于茶饮——星巴克在美国也是一家攻守兼备的公司:守,有翻新门店与会员浮存金筑起的基本盘,和每年 4%-5% 的回购分红底仓;攻,有下午时段的同店弹性、小店业态的开店期权,以及轻资产化的估值期权。
但好公司不等于好买点。考虑到市场已经把"利润率修复完全成功"这个剧本提前计入,当前价位买入,本质上只能赚"超预期"的钱,而下行却要承担修复证伪的双杀风险。
因此,对于相信星巴克同店持续修复的投资者,为了留足安全边际,稳妥来说海豚君建议估值回落至区间下沿 25x 对应 89 美元左右再考虑入手。
<正文结束>
海豚研究星巴克过往文章回溯:
财报季
2026 年 7 月 30 日财报点评《星巴克:走出至暗时刻,星巴克涅槃重生?》
深度
2026 年 7 月 21 日《星巴克:“披着咖啡外衣的银行”,凭何称霸全球四十年?》
本文的风险披露与声明:海豚投研免责声明及一般披露

本文版权归属于原作者/机构。
以上内容仅代表作者个人观点,不代表平台立场。本内容仅供投资参考,不应被视为投资建议。如您对平台提供的内容服务有任何疑问或建议,请联系我们。