
D
9月11日 03:00
甲骨文(纪要):Capex 和营收结伴狂飙
以下为海豚君整理的 $甲骨文(ORCL.US) FY27Q1 的财报电话会纪要,点评请见《甲骨文:AI 撑起了面子,但谁来兜底里子?》
一、财报核心信息回顾
1. 资本结构:Q1 内已全额完成此前披露的 200 亿美元 ATM(按市价)股权发行。本季未提及分红与回购安排。
2. 指引上调
a. 全年 FY27:总收入指引至少 900 亿美元、同比 +34%;non-GAAP EPS 上调至 8.10 美元。
b. Q2 FY27:总收入同比 +30%~34%(美元口径),其中云收入 +65%~71%;non-GAAP EPS 1.85~1.93 美元、同比 +21%~25%,该口径需剔除去年 Q2 确认的出售 Ampere 业务的收益。
3. RPO 与转化节奏:RPO 较 Q4 增加 260 亿美元,绝大多数新合同为预付或客户自带硬件,不需 Oracle 增量资本;这批新增 RPO 要到 FY28 或之后才影响 CapEx 与收入。公司现预计约一半 RPO 将在未来 36 个月内转化为收入。
4. 本季关键财务指标
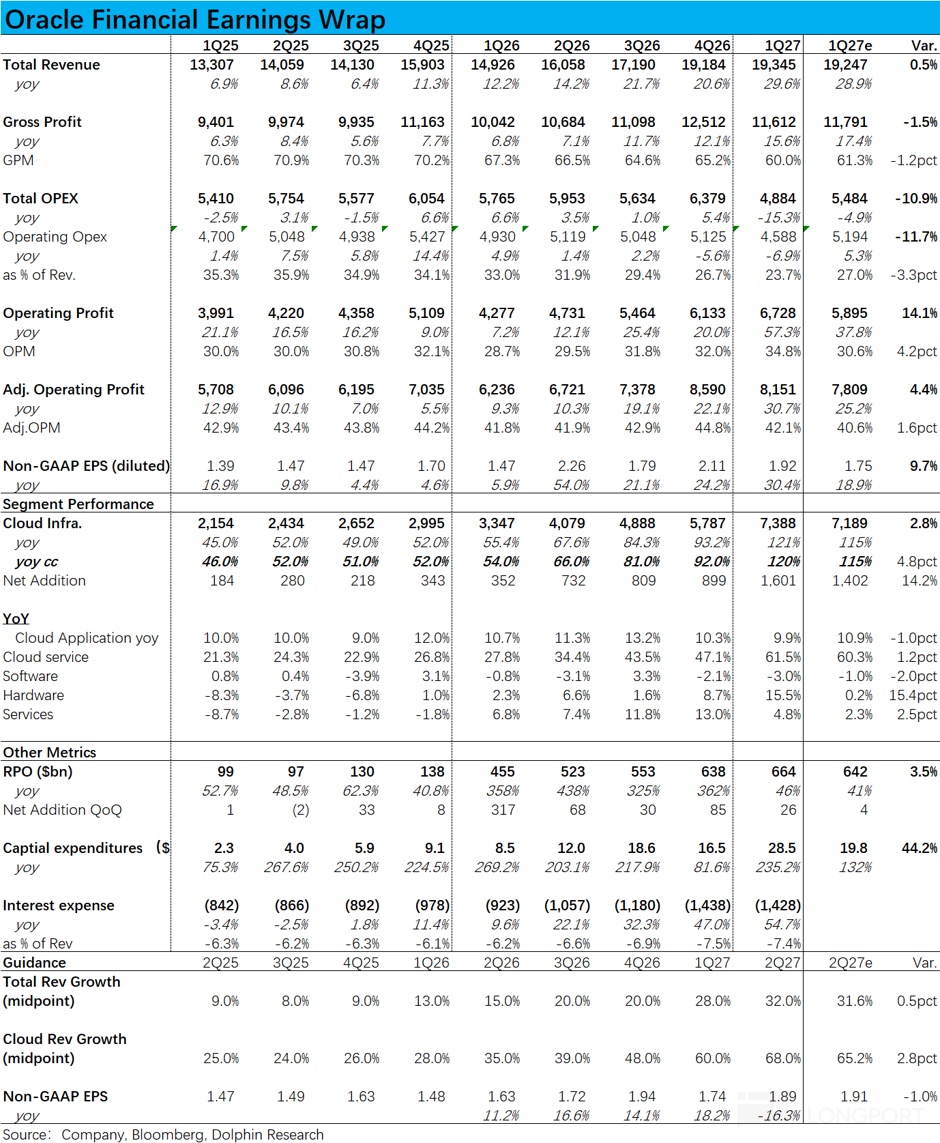
a. 总量:总收入 193 亿美元、同比 +30%,创历史新高,且首次出现 Q1 环比正增长——此前规律是创纪录的 Q4 之后跟一个偏弱的 Q1;non-GAAP 经营利润 82 亿美元、+31%;non-GAAP EPS 1.92 美元、+30%。
b. 利润率:毛利率如期下行,源于数据中心爬坡与基础设施收入加速,但被运营成本下降和简化增效的运营杠杆抵消,non-GAAP 经营利润率约 42%、基本持平。TTM 口径经营利润增速自 Q4 的 16% 升至 21%,TTM 收入增速较 Q4 高 5 个百分点。
c. 现金流与资本开支:经营性现金流 230 亿美元创新高,含客户预付款回收;Q1 CapEx 280 亿美元,自由现金流 -50 亿美元,扣预付款后净现金 CapEx 180 亿美元。全年 CapEx 维持 900 亿~950 亿美元、净现金 CapEx 不超 700 亿美元,投放不呈线性。
二、财报电话会详细内容
2.1 高管陈述核心信息
1. OCI 产能交付
a. 自 Q4 末以来交付 850MW AI 算力、含超 30 万张 GPU,接近 Q4 全季交付量的 3 倍,相当于上一财年全年交付量的 73%。
b. Abilene 园区 Q1 交付 13.1 万张 GPU、为 Q4 的 1.9 倍;8 栋楼已交付 6 栋、合计 618MW,占总容量 75%,客户验收压缩至 24 小时;OpenAI 的 GPT-6 Astra 在该站点完成训练。
c. 下一个 GW 级园区 Shackleford 推进顺利;NVIDIA Vera Rubin 系统在硬件质量、制造良率与性能上均好于预期,Q2 交付首批。
d. Q1 新签超 300 亿美元 AI 合同;GPU 利用率 97.9%;到期 GPU 容量以较原合同溢价 20% 续租或转售,其中多数服役已满 4 年或更久。
2. 数据库与多云
a. 多云数据库收入同比 +353%、多云客户数 +180%;Azure 与 AWS 的区域布局扩张按计划完成,达 70 个多云数据库区域、119 个可用区。
b. Oracle Interconnect for AWS 正式可用,OCI 至此与所有超大规模云商均建立私有高速互联,且不收数据传输费。
3. 模型与开发者平台
a. 经 Oracle Marketplace 提供 OpenAI API、ChatGPT for Work 与 Codex(含 GPT-6 Astra);将 Gemini 引入企业应用;新增 Grok 推理、多模态与语音模型;开源目录扩充 NVIDIA、Qwen、Google、DeepSeek 等。
b. 与 Quantinuum 达成多年合作,其 Helios 量子计算机将部署于美国境内的 OCI AI 数据中心,支持量子与 AI 混合负载。
c. APEX 26.1 发布,已运行超 200 万个活跃应用;新推 APEX Lang,把应用表达为可版本控制、可治理的结构化定义,交由 AI 编码 agent 生成与修改。
d. AI Data Platform 已与 Codex、Claude Code 打通,并新增 MLOps 能力。
4. 应用(SaaS)
a. SaaS 整体 +10%,Fusion +14%,行业应用 >20%,Oracle Health 继续加速;NetSuite 因上一财年决策周期拉长,增速低于其余板块。
b. 嵌入式 AI 本季调用超 1.5 亿次、环比 +42%;AI agent 生产环境执行超 350 万次、环比近翻倍;客户生产中的 agent 超 2,300 个、环比 +90%;仅 Fusion 一项即消耗 9,000 亿 tokens。
c. NetSuite Next 正式可用;NetSuite AI Connector Service 可把数据安全对接 ChatGPT、Claude 等外部助手,已超 1 万家客户使用,客户 Every Man Jack 估算每年可省 35 万美元与近 5,000 小时。
d. 本月推出 Magenta 医疗管理系统,定位超出 EHR、打通临床研究与医疗交付;10 月 AI World 将发布 agentic AI 部署加速器。
e. 客户侧:Uber、斯坦福大学与三菱日联银行上线或扩大 Fusion 使用;Johnson Controls、沙特国民银行、服务超 4,500 万人的 Guidewell 与马来西亚石油公司 Petronas 本季新增 Fusion Agentic 应用。
2.2 Q&A 问答
Q:既然同业仍在无限加码资本开支,Oracle 会不会在 FY27–28 峰值之后放缓?FY28 之后有没有出现更高峰值的可能?
A:不确定FY28 后峰值高低,但需强公司自身出资的 CapEx 实际已与业务部分增长解耦。 管理层称公司过去几个季度持续在寻找为业务融资的方式,自有资本支出只是其中一种机制。
通过与供应商、厂商建立的深度关系以及自创的商业模式(包括客户自带硬件),资本投入可以分摊到不同主体身上。因此要在认知上把"Oracle 直接花掉的 CapEx"与"业务能增长多快"拆开:这门生意显然仍需要资本,但不必全部从 Oracle 这边流出,这是 AI 扩张背景下商业模式的持续演化。
Q:按当前 backlog 看,公司何时能重新产生正的自由现金流?
A:未给时间表,仅称各项目爬坡完成后很快转为强现金流。 管理层明确表示尚未给出具体时间窗口,今天也不打算给。
其口径是:这些项目按其性质就是强自由现金流生成型资产,一旦爬坡起来,很快就能实现相当于税后 EBITDA 100% 左右的自由现金流转化率,业务在某个节点上会呈现"自我供血"特征。唯一的变量是增长型 CapEx 的投放节奏——公司仍希望以合适的力度继续投放来支撑增长。
Q:市场传闻新墨西哥与威斯康星数据中心存在延期,两地实际进展如何?是否会威胁 FY27 收入指引?
A:两地建设均在轨,对此前的 FY27 收入与盈利指引无任何影响。 管理层先给了规模坐标:这两个站点各约 1GW,而 Q1 交付的 850MW 中,Shackleford、新墨西哥、威斯康星、密歇根一个都不在内——说明站点分散,鸡蛋并未放在同一个篮子里。
其次,GW 级站点不是一次性上线,而是分多个季度逐步爬坡,因此单一站点相对计划的延期,不会在某个季度形成集中冲击。
具体看:新墨西哥的数据中心建设进展良好,目前正在办理空气排放许可,配套采用 Bloom 燃料电池做现场发电,耗水与排放都远低于其他现场发电方式,公司正与 Doña Ana 县监管方及社区沟通。
威斯康星不做现场发电,走电网路径,数据中心交付同样在轨,正与公共服务委员会、ATC 与 WE Energies 持续调整能源设计与交付方案。
Q:RPO 继续做大,公司对持续把对应产能落地的信心如何?
A:约束点已从 GPU、晶圆转向发电与数据中心,但仍有信心覆盖。 管理层承认瓶颈在迁移:最早卡 GPU 与晶圆产能,随后转到发电能力,现在数据中心本身也成为约束;但全球需求足够大,公司在并行推进所有可能的产能落地路径,对满足现有及未来新增的 RPO 有信心。
他同时强调排期方法论:做大型基建,如果计划依赖每一项交付都 100% 达成,"那叫烂计划"——公司在预测与对外沟通时已内置备选方案,并预留了部分节点不能按时完成的余量。
Q:零部件涨价背景下,合约价与现货价如何演变?此前给出的毛利率框架还成立吗?
A:成本上涨同步传导到售价,不预期影响毛利率,指引维持不变。 管理层称在需求超过供给的环境里价格通常只涨不跌,成本更高就必须相应提价以获得补偿,公司在各条业务线上都在这样做。
针对市场对硬件资产使用寿命的疑虑,他给出反驳:自己做基础设施多年、在 Oracle 已 12 年,迄今唯一不变的规律是服务器侧算力与数据中心的需求只增不减,AI 用例目前看到的一切只是让这条规律更强;到期容量能以约 20% 的溢价完成续约,本身就是需求、增长与盈利能力的正面信号。
Q:不需额外资本的那部分 RPO 增长具体靠什么驱动?客户是 AI 实验室与半导体公司,还是主权客户?
A:口径是不需 Oracle 额外出现金,而非不产生 CapEx。
三种模式分别是:一是与供应商的融资安排,让公司按客户付款的节奏支付产能成本;二是客户自己出硬件,只借用 Oracle 的运维能力、云基础设施技术与数据中心,把硬件变成 AI 集群;三是客户自行融资并预付,Oracle 因此不必垫付这笔资本开支。
客户类型上没有集中特征,从创业公司到最高投资级公司都有——行业已普遍认识到"获取资本的方式"才是当前真正的约束,正在以尽可能高效的方式重新分配。
Q:主权云与主权 AI 的进展如何,对 CapEx 与利润率有什么影响?
A:Alloy 主权业务在日本与中东扩张,未给量化口径。 管理层称合作伙伴中既有偏商业化的主权部署,也有更偏政府的主权云,整体在广泛扩张、需求旺盛;许多此类客户同时采购 GPU 能力来运行自己的主权负载。
他顺带点出一块被低估的业务:通用云(general purpose cloud)体量已经很大且增长很快,增速与利润率都不错,虽然同样占用资本,但远低于巨型 AI 集群。对主权业务影响 CapEx 与利润率的问题未给数字。
Q:毛利率降幅不小而经营利润率基本持平,往后该怎么看毛利率与经营利润率的关系?
A:毛利率是定价与成本管控的健康指标,价值创造看经营利润率。 管理层称毛利率对内对外都重要,因为它直接反映定价是否到位、投入成本能否管住,定价模型一旦不对会很快在毛利率上暴露,所以内部更多把它当作复核工具。
当前毛利率同时受两件事影响:一是数据中心爬坡,二是两类商业模式的结构切换——软件的毛利率高得多,但毛利以下的研发与销售费用也重;基础设施毛利率更低,可是在 Oracle 这样能复用全公司既有研发成果的体量下,其研发与销售负担要轻得多。因此看价值创造应落到经营利润率。
Q:毛利率从当前水平还会继续下行,还是全年就稳在这里?
A:未给具体指引,仅称未来两年爬坡完成后毛利率会走平。 管理层重申 Q4 时就已提示今年毛利率会下一个台阶,并指出可以从已给出的 EPS 指引反推经营利润率的预期。更具体的内容留待 10 月 Investor Day 展开。
Q:市场担心 AI 冲击 SaaS,公司凭什么维持未来两年的双位数增长?
A:靠端到端套件、嵌入式 AI 与同平面 Agentic Studio 三层差异化。 第一层是横向应用加纵向行业应用组成的完整套件,覆盖医疗、零售、电信、建筑等行业,本季 Fusion 与行业应用表现都不错。
第二层是把 AI 作为常规版本更新嵌入既有工作流,客户不必外挂旁路系统即可快速使用。第三层是 Fusion Agentic AI Studio,客户与伙伴自建 agent 用的是与应用相同的控制平面,因而共享同一套季度更新与安全补丁。
管理层还给了 AI 加速上线的量化证据:医疗应用中较复杂的上线项目已从高双位数月压缩到个位数月,NetSuite 早期使用这套 AI 工具的客户则从双位数月降至个位数周。这既加快客户拿到价值,也让 Oracle 更早确认与上线绑定的收入。
此外 SaaS 是 IaaS 的天然获客入口:SaaS 客户本身即 OCI 消费者,也愿把非 Oracle 负载搬上 OCI。
Q:AI Data Platform 的商业模式是什么?是带动数据库与 OCI 的消费,还是独立的软件收入机会?
A:三者皆可,平台对数据源不设限,不绑定 Oracle。 管理层称该平台完全可以跑在 100% 非 Oracle 的负载上,能从任意数据源拉取数据并自动生成企业本体(ontology),目前已为数百种数据源做这件事。
无论是纯粹消费 AI Data Platform、与应用配合使用,还是与 OCI 配合使用,公司更看重让客户或伙伴自己选择最合适的路径,因此它对各条业务线都有帮助。
他补充,Oracle 数据库仍是全球关键业务数据最受信赖的托管方,当本体自动化以数据库作为主要数据源之一时,也会推动客户把本地数据库更顺畅地迁上云,从而带动多云数据库的增长。
Q:是否会围绕该平台配置前置部署工程师(forward-deployed engineers)作为 go-to-market 抓手?
A:已在投入前置工程师,与 Fusion Agentic Studio 共用。 管理层称公司已经在客户现场部署前置工程师,两者在 OCI 上运行于同一控制平面,被视为一个组合平台。
他认为这类服务能力是必要的,目的是尽快让客户上线——目前部分项目的上线周期已经以"周"计,这在强监管行业里一年前都难以想象。
<正文结束>
本文的风险披露与声明:海豚研究免责声明及一般披露
登录即免费解锁5,807字全文
该内容仅登录用户可见,登录长桥账户后即可阅读全文


