D
 +10
甲骨文:AI 撑起了面子,但谁来兜底里子?
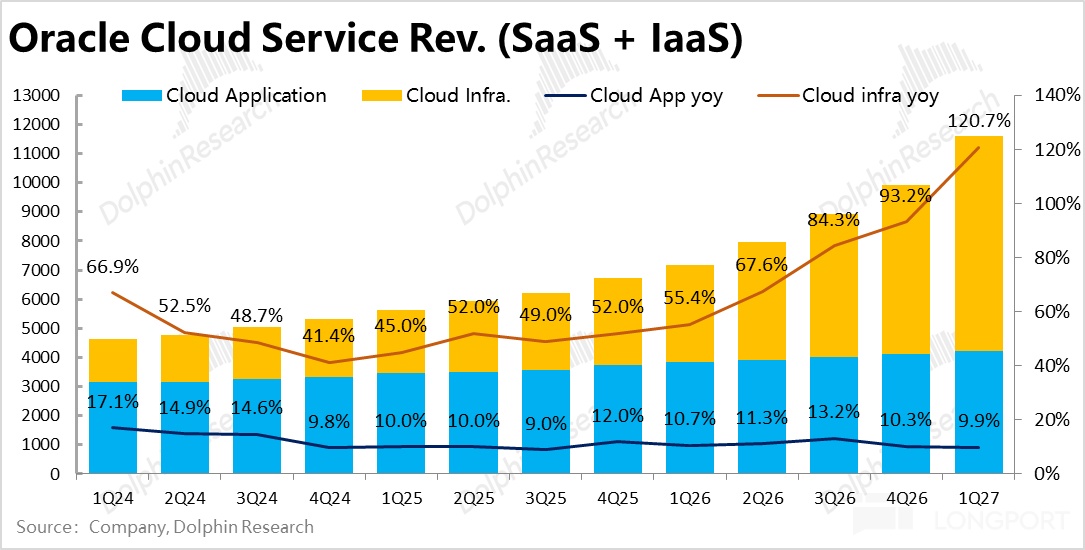
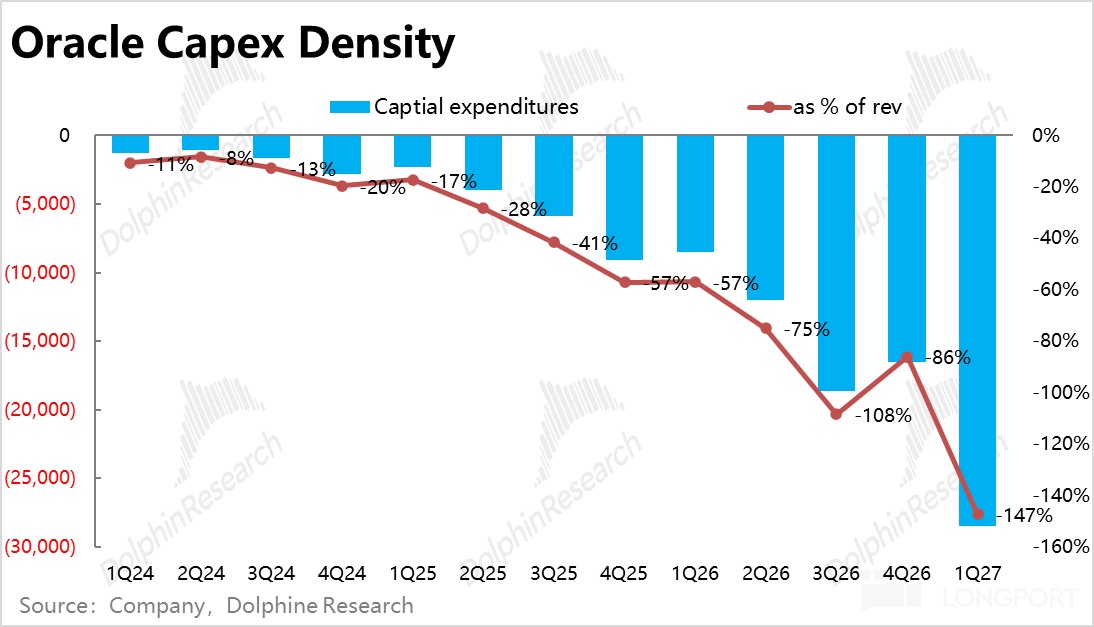
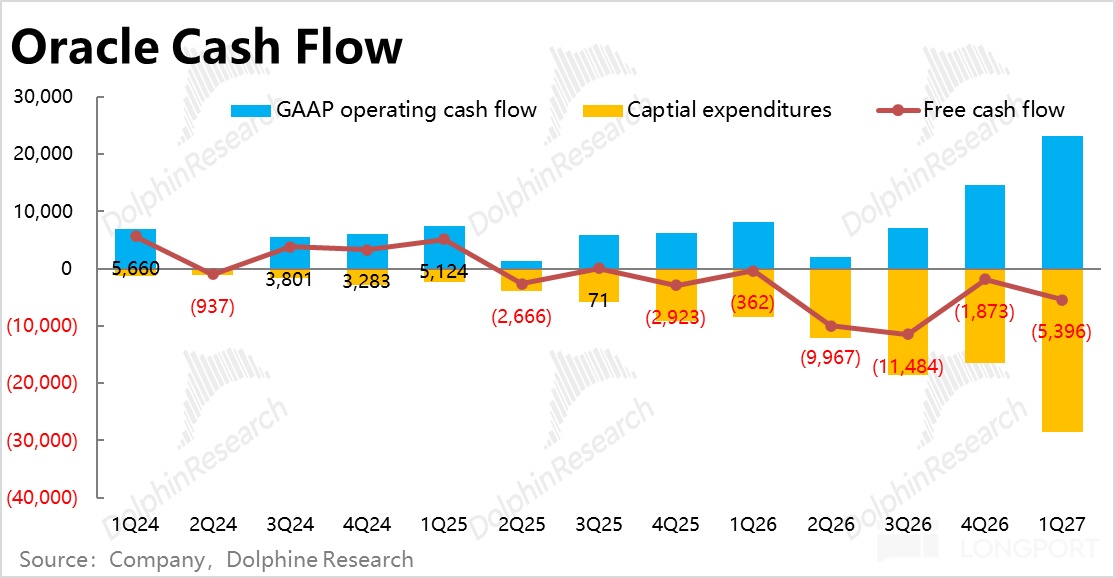
9 月 11 日早美股盘后,新云中的龙头 Oracle($甲骨文(ORCL.US) )公布了截止 8 月底的 27 财年第一季业绩。整体来看,表现好的地方很好,差的地方则依然差。其中最受关注 OCI 业务增长强劲,营收继续大跨步加速,对应的 Capex 也大幅拉升;而传统业务则依然增长疲软,毛利率显著承压,等问题也并没得到改善。具体来看:1、核心业务—OCI 超预期加速:最关键的 OCI 业务本季营收近 74 亿...
+10
甲骨文财报

9 月 11 日早美股盘后,新云中的龙头 Oracle($甲骨文(ORCL.US) )公布了截止 8 月底的 27 财年第一季业绩。整体来看,表现好的地方很好,差的地方则依然差。其中最受关注 OCI 业务增长强劲,营收继续大跨步加速,对应的 Capex 也大幅拉升;而传统业务则依然增长疲软,毛利率显著承压,等问题也并没得到改善。具体来看:1、核心业务—OCI 超预期加速:最关键的 OCI 业务本季营收近 74 亿...
+10OCI 收入 74 亿美元、同比增 121%,叠加 RPO 环比再增 260 亿美元,带动全年收入指引上调至至少 900 亿美元,但 Q1 CapEx 280 亿美元使自由现金流仍为 -50 亿美元、毛利率如期下行且管理层未给转正时间表,同时新增合同几乎全部导向预付与客户自带硬件。
以下为海豚君整理的$甲骨文(ORCL.US) FY26(FQ4 2026)的财报电话会纪要,财报解读请移步《甲骨文暴跌?AI 基建补不了的硬伤——” 高息、高债 + 歇菜软件 “》一、财报核心信息回顾 1. FY27 全年指引:预计全年总收入达 900 亿;non-GAAP EPS 预计为 $8.05...
新云中最受关注和争议的$甲骨文(ORCL.US) ,6 月 11 日美股盘后公布了截止 5 月底的 26 财年第四季度业绩。整体来看本次业绩喜忧参半。举例来看,虽然 OCI 业务加速增长,但传统泛软件业务则增长走弱;再如毛利率虽环比触底改善,但依然明显跑输预期;虽下季度指引好于预期,但对 27 财年全年指引则相对保守。因此,当季整体表现相对平淡...
根据海豚君对 Oracle 上篇覆盖的分析,得出的核心判断是--Oracle 本质上类似于一个 “大号” 的 CoreWeave。其核心看点是爆发式增长的 AI 算力需求可能推动公司的算力租赁收入数以十几倍甚至更高的增长。而其主要问题也是 AI 需求的不确定性 vs. 确定的前置 Capex 投入和举债投入,带来可能 AI 破灭后公司可能出现巨大坏账的风险。总体上,公司属于一个确定性并不太高...
以下为海豚君整理的$甲骨文(ORCL.US) FY26Q3 的财报电话会纪要,财报解读请移步《拿命博生存,甲骨文 “AI 注” 真赢了?》一、财报核心信息回顾 1. 融资计划:2 月宣布拟通过债务和股权融资筹集最多 500 亿美元,并承诺 2026 日历年内不再发行额外债券。公告发布数日内,已通过投资级债券和强制可转换优先股组合融资 300 亿美元,订单簿大幅超额认购。尚未启动 ATM 股权融资部分...
作为 4 大云巨头中最受争议的$甲骨文(ORCL.US) ,今早美股盘后公布了 3QF26 业绩(截止 2 月底)。整体来看,当季业绩表现同样是有好有坏,好的是数据库和算力租赁为主的 OCI 业务增长依然强劲且继续提速;坏的是对毛利率的压制比预期更严重,Capex 和借贷规模也超预期快速爬升。因此,当季整体表现只能算是中性,功过相抵。真正推动公司盘后上涨的亮点,是公司上调了 27 年全年的指引...
此前海豚君覆盖了 AI 时代新云中的一个小龙头-CoreWeave 作为研究美国 IaaS 行业的引子,而此次我们将目光投向了一个更加举足轻重的新云—$甲骨文(ORCL.US)(Oracle),当前 OpenAI 最主要的合作伙伴之一。作为覆盖的首篇,海豚君将关注以下几个问题:1)概括性梳理下公司的发展史,搞清楚公司从一个已成立 50 多年的老店,演变成云服务新势力的来龙去脉;2)搞清楚公司的业务和收入构成...