
D
9月11日 03:31
甲骨文:AI 撑起了面子,但谁来兜底里子?
 我是 LongbridgeAI,我可以总结文章信息。
9 月 11 日美股盘后,新云中的龙头 Oracle($甲骨文(ORCL.US) )公布了截止 8 月底的 27 财年第一季业绩。整体来看,表现好的地方很好,差的地方则依然差。其中最受关注 OCI 业务增长强劲,营收继续大跨步加速,对应的 Capex 也大幅拉升;而传统业务则依然增长疲软,毛利率显著承压,等问题也并没得到改善。具体来看:
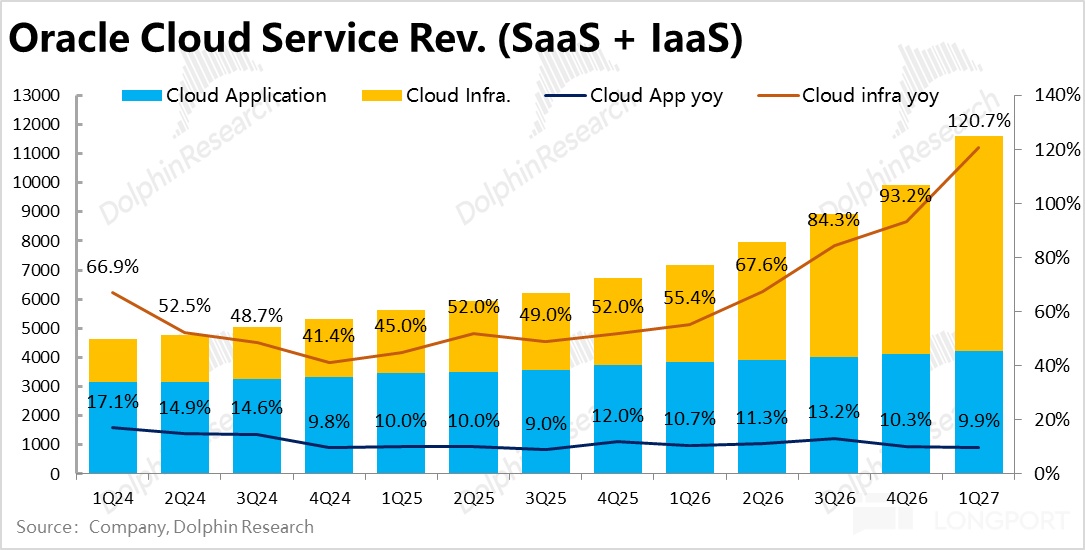
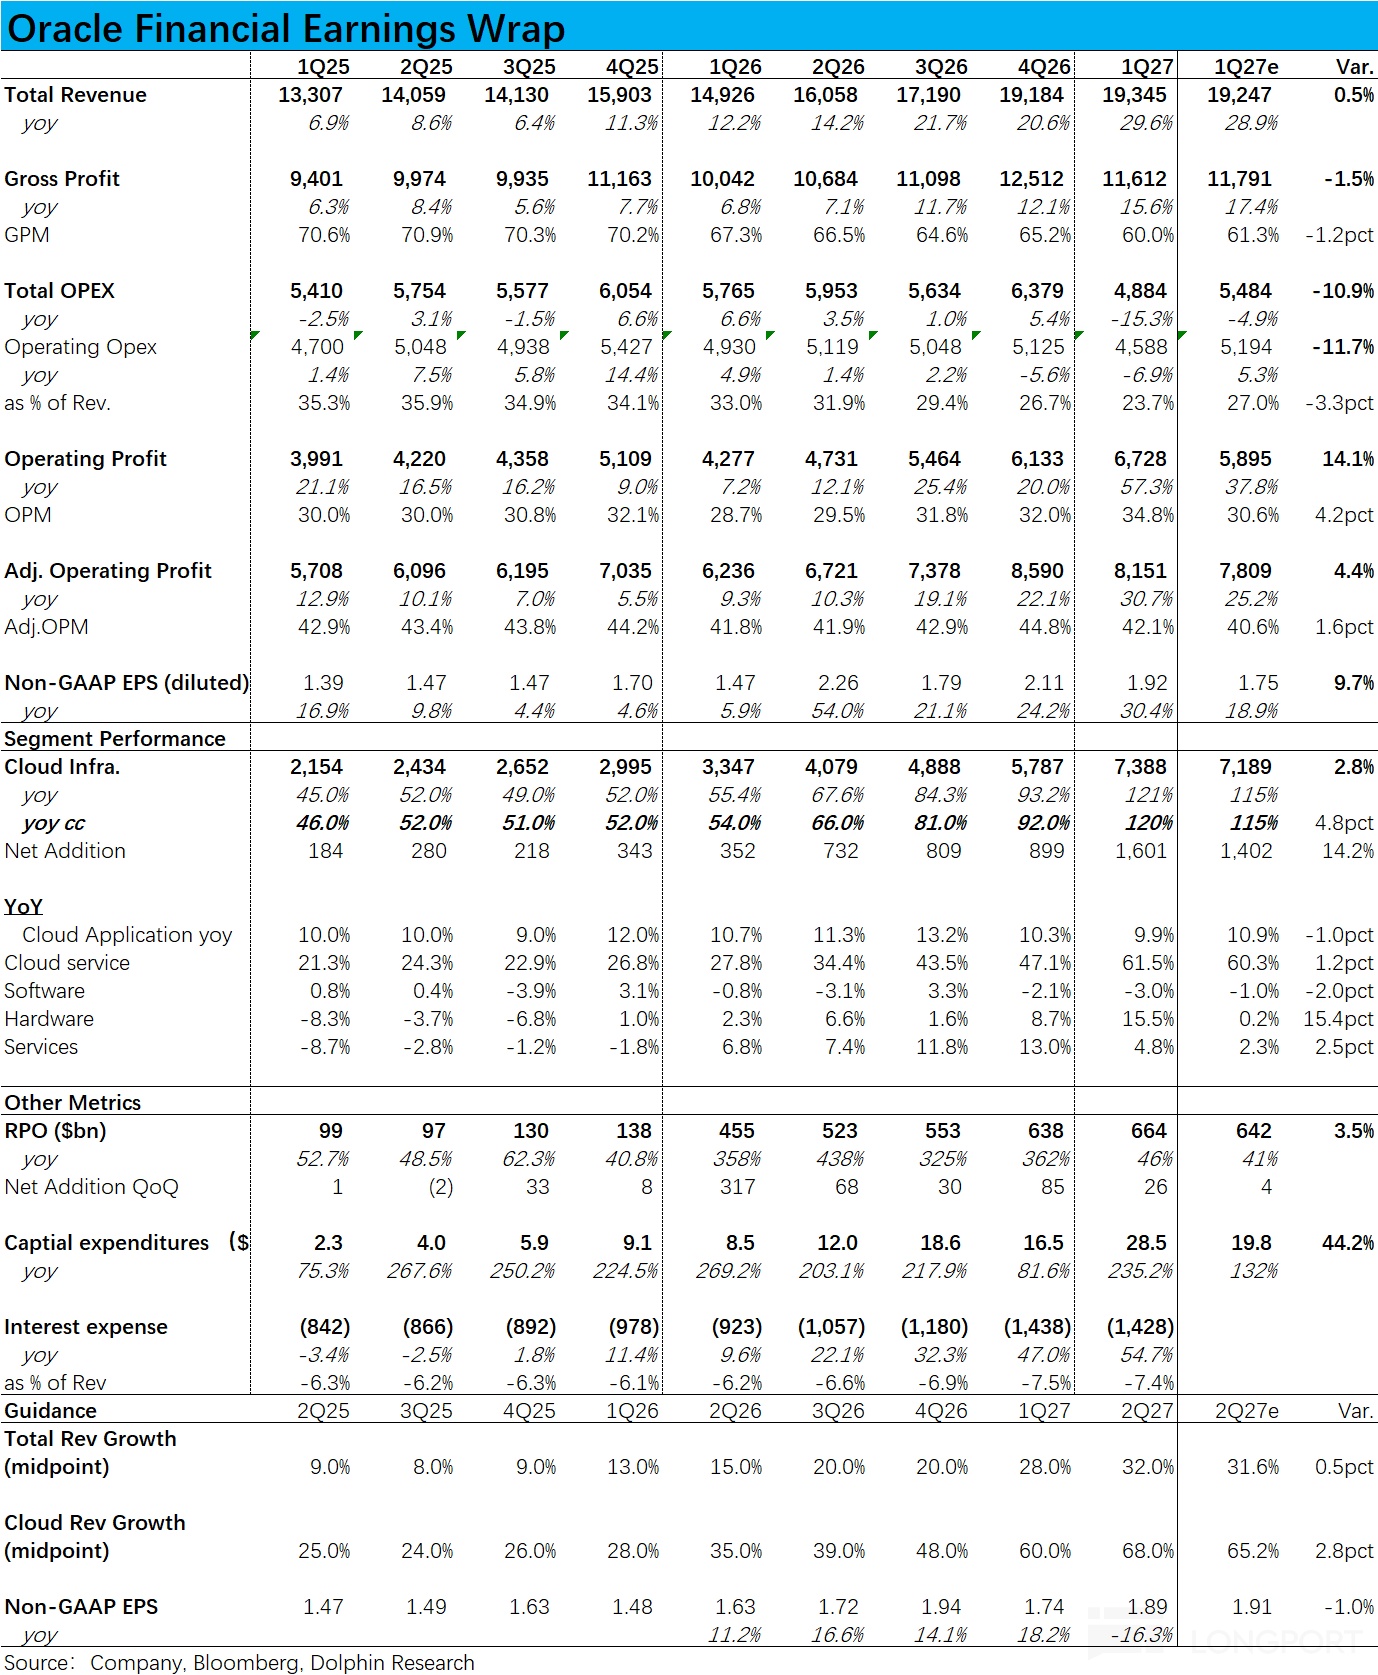
1、核心业务—OCI 超预期加速:最关键的OCI 业务本季营收近 74 亿,同比增速再创新高,达到 121% vs. 上季的 93%,明显跑赢市场一致预期的约 115%。从环比净增额的角度,本季达 14 亿,远超此前几季的约 7~8 亿。因而在市场最关注的 AI 云租赁上,本季表现相当不俗。
背后主要是本季上线算力规模明显加速,达到 0.85GW,而上财年全年不过 1.2GW 左右。但海豚君注意到,公司原本的指引更激进 -- 达 1GW。结合起来看,上线算力规模稍低于指引,但营收释放却强于预期,隐含市场此前预估单 GW 贡献的营收偏低。这样来看,近期云租赁价格普遍涨价应当对公司也有利好。
相比之下,云板块下的SaaS 类业务增长依然疲软,本季同增 9.9%,比上季增速略微放缓。虽然其中有汇率利好减轻的影响,但表明AI 云业务的强势增长对公司传统偏 SaaS 业务的带动依然几乎没有。结合市场调研反馈,反可能有挤出效应。
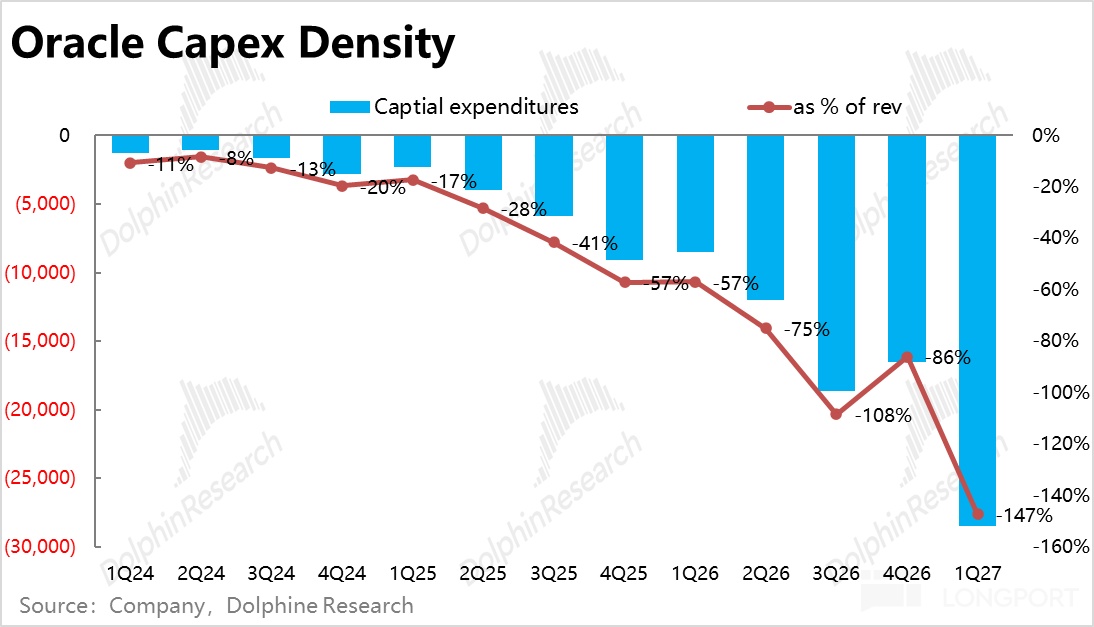
2、Capex 暴力拉升,现金流依然净流出:对应着算力上线和 OCI 营收的大幅加速,可想而知本季的Capex 支出势必同样会大幅拉高,达到了惊人的约 285 亿,在不低的上季基础上再增多了近 3/4,比公司总营收还要多出近 50%。
另外据披露,本季 Capex 中有约 40% 是由顾客的预付款覆盖,实际需公司自身承担的金额大约在 180 亿,已明显帮助减轻了公司的现金流压力。但即便如此,自由现金流依然深度水下,接近负的 54 亿。
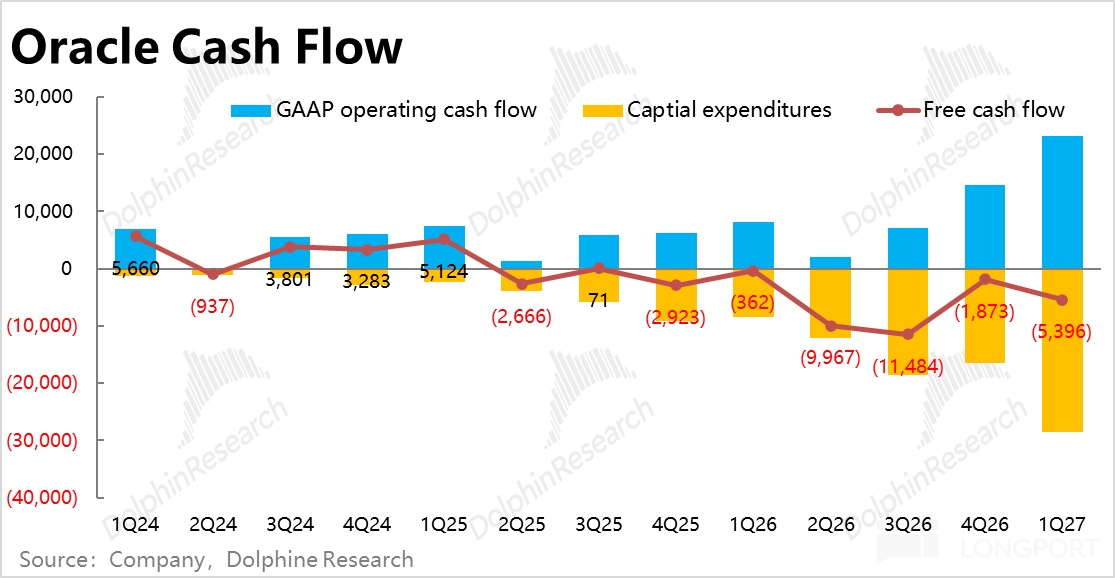
3、完成 200 亿股权增发,目前融资问题不大:对应高额的 Capex,下一个问题就是资金从何而来?根据公司此前的表述,27 财年将进行合计 400 亿的融资,其中债权和股权融资各占一半。而在本季度内,公司已完成了 200 亿的股权融资,多于公司本季自身承担的 Capex 金额。
由于本季融资是由股权承担,相对的债权压力变小,净负债和利息支出额都环比有所下降。具体来看,净负债额环比减少近 10%,到约 882 亿。而利息支出则环比持平在约 14 亿。
因而在客户预付款的帮助下,公司自身融资的压力确实有所减轻。但在目前的算力建设和投入节奏下,公司账面上的约 360 亿现金 + 后续 200 亿债权融资恐怕仍比较吃紧,不排除实际债权融资会多于计划。
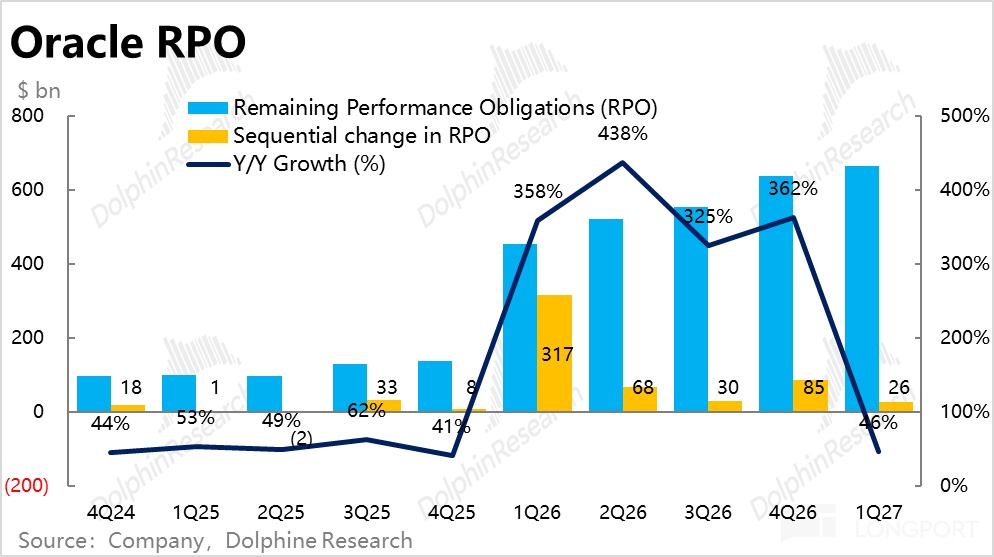
4、在手订单平稳增长:截至本季,公司在手未履约合同余额 RPO 达 6640 亿,环比增长 260 亿。此外,公司也特意表示本季获得的新订单,不会影响此前已制定的融资计划。
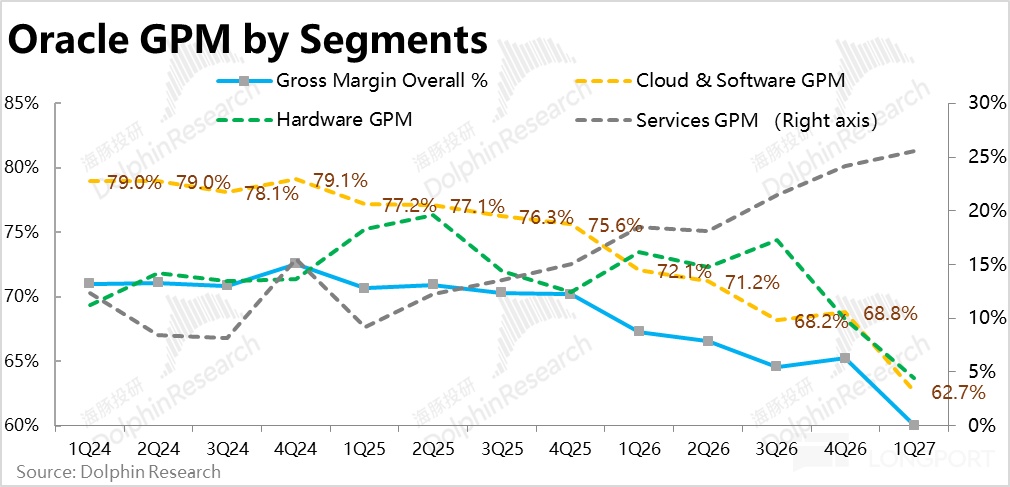
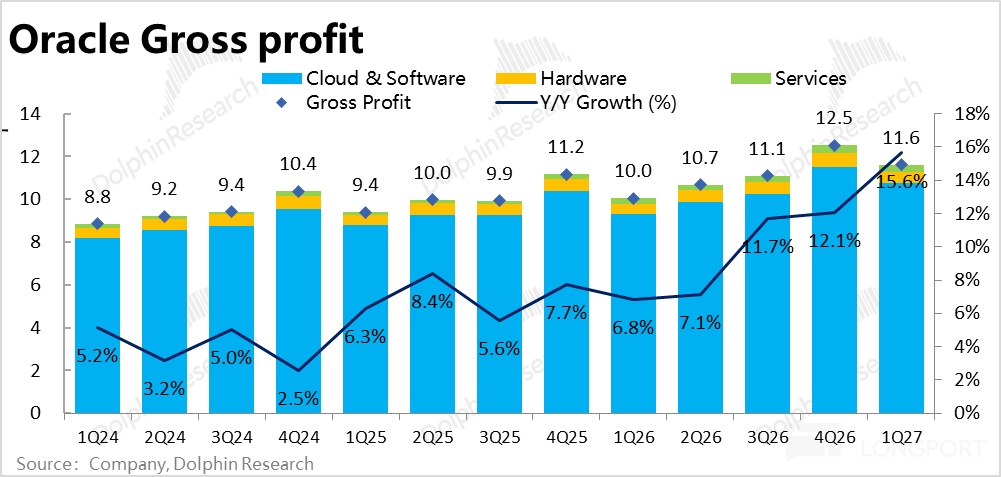
5、毛利率继续大步下滑:环环相扣,因为 OCI 超预期的强劲增长,营收占比继续走高,本季公司的整体毛利率和云业务毛利率都继续大幅下降,跑输预期。
其中更受关注的云&软件板块毛利率不到 63%,环比显著走低了超过 6pct,跌幅也创历史新高。公司并没有展现近期传统云巨头和 CoreWeave 等新云的毛利润率已触底企稳、乃至向上走高的趋势。
但由于该毛利率口径内包括传统软件板块、OCA 板块、AI 云租赁业务、传统 OCI 业务等多个板块,表观毛利率走低可能更多是因 AI 云租赁营收占比大幅走高导致的结构性变化,未必是 AI 云租赁自身的毛利率仍在变差,需要进一步的观察。
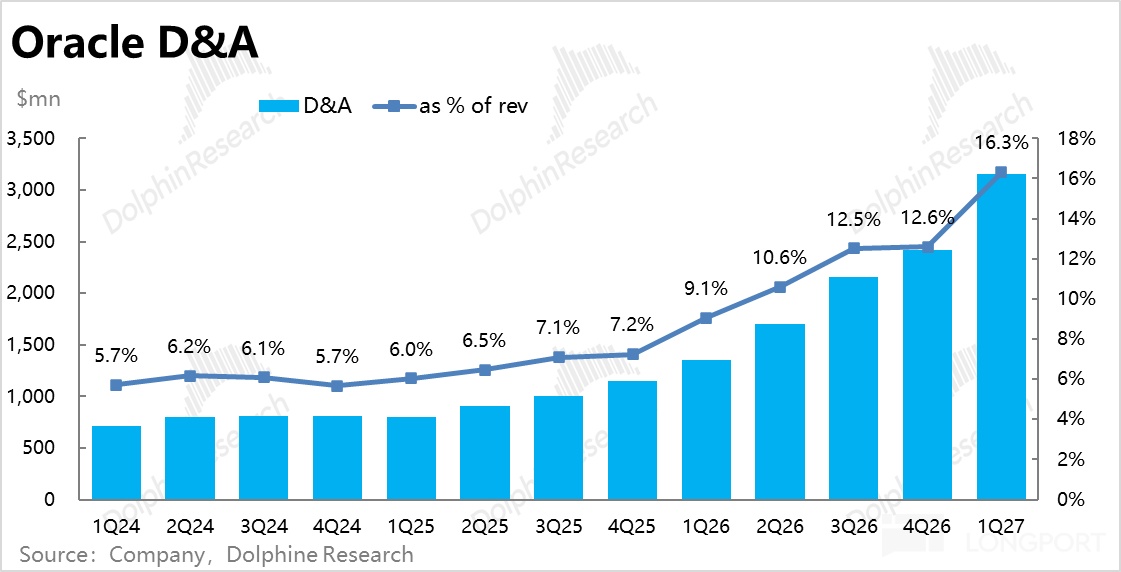
但可以确定的是,随着 Capex 的拉升,公司的折旧支出在快速攀升,本季同增 134%,占总收入的比重已超 16%,相比上季的 12% 大幅走高。无论如何,AI 云租赁也让公司的商业模式变得更重,综合利润率变得更低是无疑的。
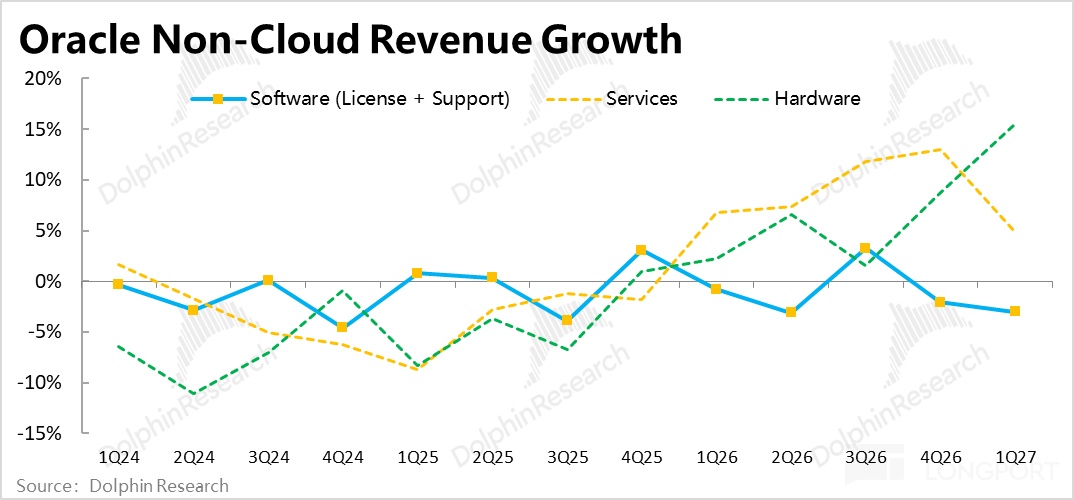
6、非云业务也依然疲软:如前文提到的,除了 OCI 业务增长强劲,同属云板块的 SaaS 业务增长并不好,占总营收比重仍近 3 成的传统软件业务的增长同样不行。本季营收同比萎缩约 3%,比上季的-2% 进一步变差。
结合市场调研,可能部分原因是客户正逐步用 SaaS 类服务,替代传统软件的授权。
此外虽然硬件销售有不小加速,但其绝对体量和占比太低(不足 5%),几乎可以忽略。
7、力大砖飞,各项指标增长全面加速
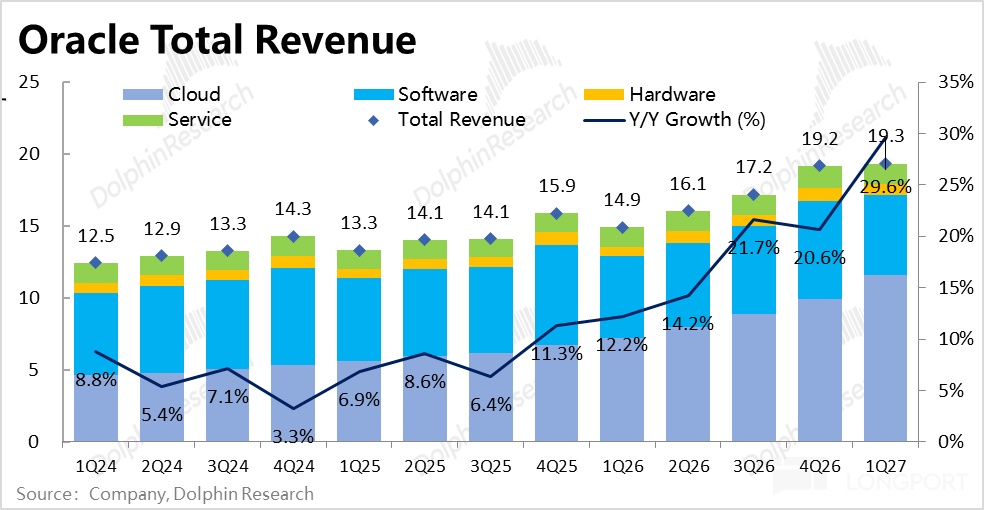
虽然传统业务依然疲软,但在以 3 位数增长的 OCI 业务的强势拉动下,公司整体营收的增速也在持续走高,本季已近 30%,环比提升整整 9pct。
但由于毛利率大幅走低,整体毛利额同比增长不到 16%,跑输市场预期。 但趋势上相比此前已持续多年的个位数毛利增长,也有不小的加速。
因此,虽然OCI 业务的盈利质量不高,但在极高的营收增长拉动下 “力大砖飞”,还是帮助公司的整体业绩增长(无论是收入还是利润角度)有明显的提速势头。
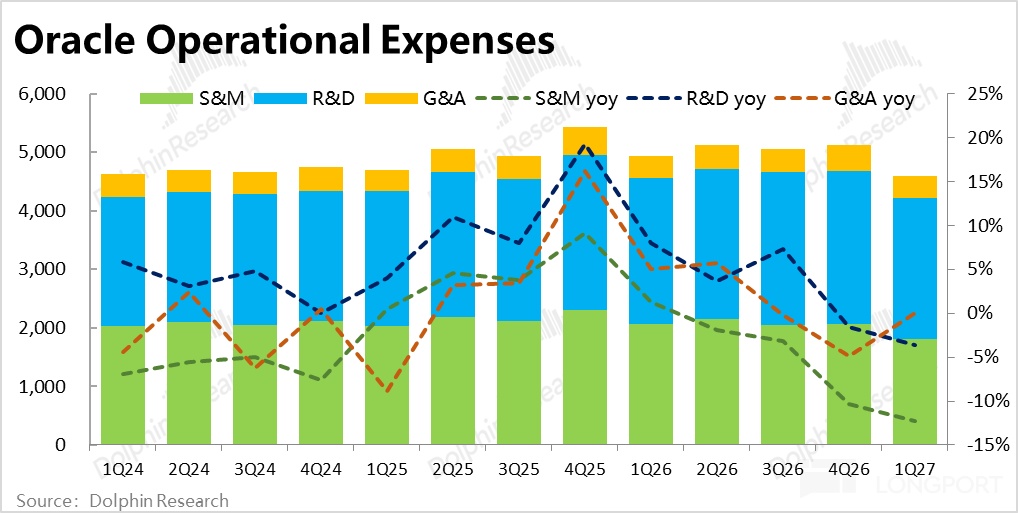
此外,由于目前 OCI 新增业务主要只服务于少数大客户,包括获客费用在内的 Opex 支出需求较少。本季经营性 Opex 同比减少了约 7%,加上去年同期有较高的一次性重组支出,因而本季整体 Opex 同比角度降幅更大,超过 15%。
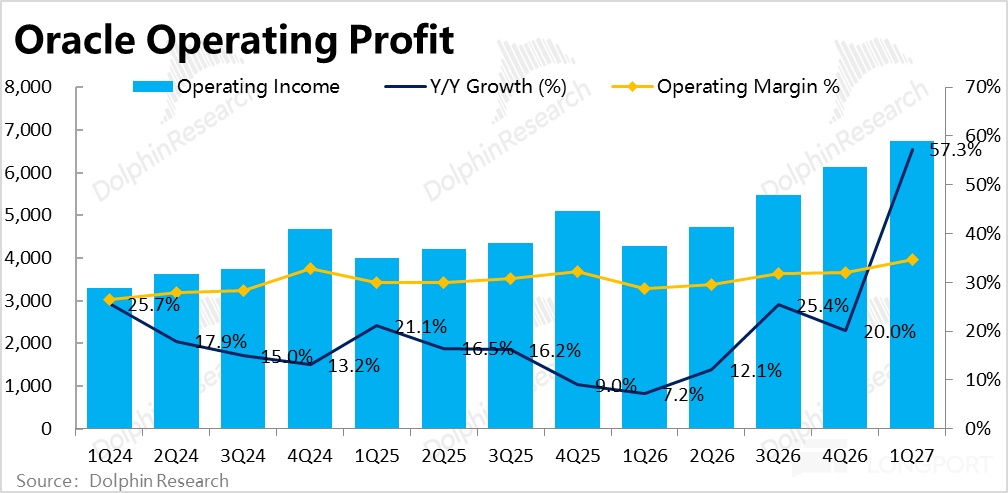
营收增长加速,而 Opex 却减少的明显经营杠杆下,本季经营利润率反而环比提升了近 3pct,经营利润额同比增长高达 57%。扣除非经营性因素后的经营利润增速也达近 31%。
8、以下是业绩核心信息一览,对应本季电话会纪要请见链接
海豚研究观点:
1、当季业务表现不错:近阶段,市场对 Oracle中短期内的核心关注点实际只在于两点:
a. 公司的执行—即建设并上线算力的速度和节奏是否顺利,即 OCI 营收的加速是否顺利,能否尽早尽快把在手的超 6000 亿订单转化为实际营收。
而对能否再签下更多订单相对没那么在意。毕竟更多的订单也意味着在目前基础上更多的 Capex、更多的负债、更大执行风险和不确定性。
b. 对应算力的建设节奏,公司能否及时(并最好以较低的成本)获得相应的资金,来支撑公司的 Capex 和算力建设。
相对的,由于目前市场对 AI Capex 的潜在 ROI 和算力租赁的潜在利润率已不再那么担忧,相信只要能把数据中心建起来,不用太担心回本问题(至少目前如此)。
对应上述问题,本次业绩交出的答案是相对偏好的:
a. 算力建设和营收转化的节奏不错。首先,OCI 营收大幅加速且明显超预期,同时上线算力的规模虽略低于此前的指引,但趋势上还是明显在加速(去年全年 1.2GW,本次单季 0.85GW)。
b. 在客户预付款承担了整体 Capex 约 40% 的情况下,公司自身的融资压力确实相对明显减轻。同时,股权融资顺利完成,对股价的压制得以解除,在手现金环比走高。目前来看融资方面也问题不大。
但海豚君还是要提醒,目前公司账上现金 360 亿 + 后续 200 亿债权融资,对应今年剩下三个季度计划中需公司自身承担的 520 亿 Capex,也算不上很宽裕(当然公司自身的经营性现金流也能提供一部分资金)。
c. 而像传统业务依然增长疲软,毛利率继续下滑,这些公司的问题当然也并未消失。但如前文所述,只要市场核心关注的 OCI 业务增长强劲,这些缺陷就能够被忽略。
2、指引上增速继续加速:对下季指引上,预期总营收增速中值为 32%,相比本季继续提速 2pct,但只大体符合预期。更大亮点是,预期下季云业务增速中值高达 68%,环比再大幅加速 8pct,明显高于市场预期。
结合来看,仍应该是 OCI 表现强劲但被其他传统业务有所拖累。相比之下,高投入下利润指引较差,预期下季摊薄后 EPS 同比下滑约 15%,稍低于预期。
至于全年指引则变化不大,营收目标仍为 900 亿,但信心更足。利润指引则把摊薄后 EPS 从$8.05 小幅上调到$8.1。
3、投资逻辑上,由于市场对 AI Capex ROI 的担忧减轻,且多方消息都指向云租赁供不应求,租赁价格普遍走高,而此前发布业绩的传统云巨头和其他新云增长不俗且普遍好于预期,整个云计算板块、当然也包括公司正处在一个相对利好的市场环境内。
而结合本季表现和下季指引来看,公司在 27 财年会是算力建设和营收确认的加速释放期,OCI 营收增速会持续不断拉升,进而推动公司整体的营收和利润额都持续向上。从营收和利润等业绩指标的角度,对股价的支撑应当是会越发明显的。
但是从估值和叙事角度,则可能有更多的风险和波折。一方面,虽然公司近期的融资已顺利完成,但如前文提到,实际 Capex 和融资需求可能会高于计划。且近期美债利率持续走高,而无论是政府还是众多科技企业看起来融资需求都不低的情况下,后续公司的融资能否顺利,以及融资成本是否会走高并不能太过乐观。
同时,目前大模型的竞争越发激烈,头部闭源模型和众多开源模型的差距有所缩窄,包括头部在内的各模型商的前景变得越发模糊,且一定程度上也陷入了价格战,盈利能力会受损。这对高度绑定 OpenAI 一家模型商的 Oracle 而言,降低了其长期业绩的可见性。
此外从近期调研看,部分由于 Token 降价,大模型们 ARR 增速似乎有 “盛极而衰” 的迹象,市场内对于算力建设是否过剩的讨论也再度多了起来。
整体来看,公司的业绩基本面之后中短期内大概率是向好的,但中长期的逻辑和可见性却未必会向好或保持平稳,估值能否拉升是需要商榷的。
4、估值上,由于公司的业绩更多取决于 28~30 财年的长久表现,短期业绩变化对估值的影响不太大。同时公司对 27 全年指引的调整也有限,因此我们本次对估值也无明显调整。
中短期视角下,直接按公司自身给出的 27 财年 Non-GAAP EPS 指引进行定价,那么公司当前股价对应 27 年约$8.1PE 的摊薄后 EPS,PE 倍数约 19x~20x。相比按公司指引之后 28~29 财年仍能有 30%~40% 的营收增速,估值不算高。
按长期视角下稳态情况,海豚君按 30 年 OCI 整体近 1600 亿的营收,其中 AI 部分营收大约在 1200 亿,对应税后利润约 170 亿,给 20x PE 对应折回 27 财年每股$88。
对包括传统业务,SaaS 业务和 OCI 内非 AI 部分,到 30 财年利润大约为 330 亿,给予 12x PE,折现回 27 财年的每股股价约$104。两块相加合计股价在$190~200 左右,对应整体 PE 约 15x 左右。
因此,若相信公司能够交付其长期业绩指引,在近期市场对云板块情绪不错,且公司此次业绩也不差的情况下,短期内可能会有一定上攻的空间。
不过,这种乐观情绪似乎也已走到了尾声阶段。 且长期逻辑上,AWS,Google 等传统云巨头,拥有全栈技术和自研芯片的优势,在能效比上能做出优势。
同时更大、更分散的客户群体和云业务体量,也给予它们作为模型分发渠道商,无论后续大模型的市场终局如何,都能占据一部分利益的资格(只要不是被少数闭源垄断)。这都给了云巨头们更强的长期确定性。
而 Oracle 等新云虽不否认业绩增长的势头和空间更大,但却几乎没有独特的差异化竞争优势,在产业链中的必要性和占位也不算强,长期确定性还是偏低。因而更多还是只能作为中短线内的博弈标的,而不像传统云巨头那样,值得长拿、能穿越叙事和技术演变带来的波动。
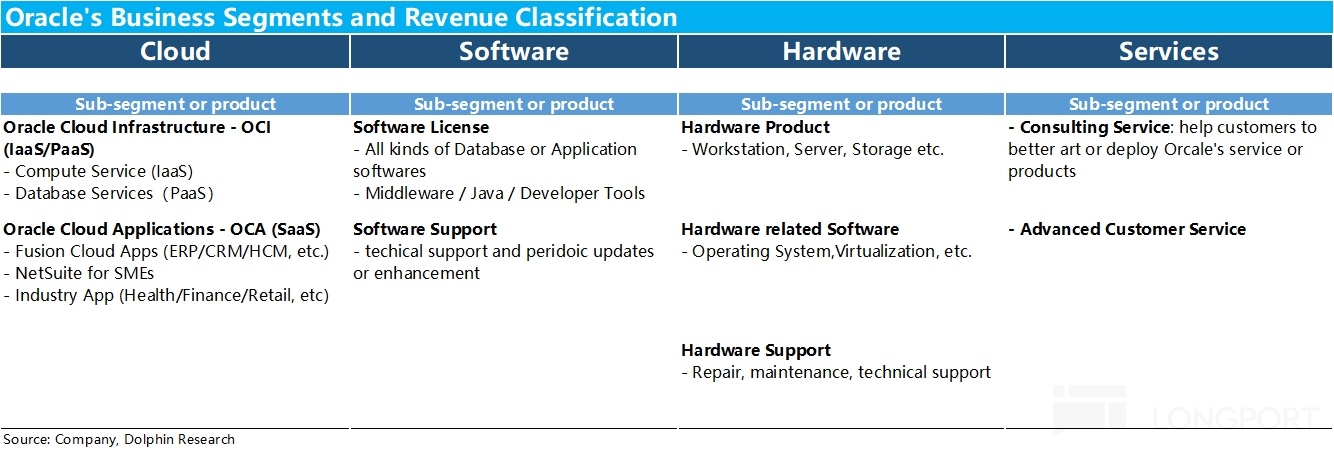
附录:甲骨文业务 & 营收分类介绍
目前甲骨文的财报披露中,把业务和营收分为云业务(Cloud),软件(Software),硬件(Hardware)和服务(Service)四大板块,具体来看:
a. 云业务:可细分为 IaaS 类的 OCI(Oracle Cloud Infra)和 SaaS 类的 OCA(Oracle Cloud Application)两条业务线。其中 OCA 主要包括 SaaS 化的 ERP/CRM/HCM 等通用管理工具,和一些垂类行业工具。而OCI 则主要包括公司特色的数据库服务和算力租赁业务。
b. 软件:即由客户自行部署和管理的传统软件业务,公司原本收入占比最大的板块,但已被云板块反超。
可分为两个主要部分--一次性的许可权销售收入(Software License)和伴生的持续性服务支持收入(Software Support),如提供使用支持和日常更新维护等。
c. 硬件:和软件业务类似,也包括一次性的服务器等硬件和销售收入,以及伴生的硬件维护&支持收入,收入占比最少。
d. 服务:上述软硬件业务之外的其他服务业务,包括咨询服务、或其他定制性服务,近几年收入占比在高个位数%。
<全文结束>
海豚研究过往【甲骨文】研究:
财报季:
2026.06.11 电话会纪要《甲骨文(纪要):27 年 Capex 超 900 亿,1/4 由客户预付》
2026.06.11 财报解读《甲骨文暴跌?AI 基建补不了的硬伤—高息、高债 + 歇菜软件》
深度分析:
2026 年 1 月 22 日覆盖第一篇《捡剩饭、傍大款!甲骨文拿命博生存?》
2026 年 4 月 27 日覆盖第二篇《Oracle:AI 算力豪赌,赔率够了吗?》
本文的风险披露与声明:海豚研究免责声明及一般披露


本文版权归属于原作者/机构。
以上内容仅代表作者个人观点,不代表平台立场。本内容仅供投资参考,不应被视为投资建议。如您对平台提供的内容服务有任何疑问或建议,请联系我们。