
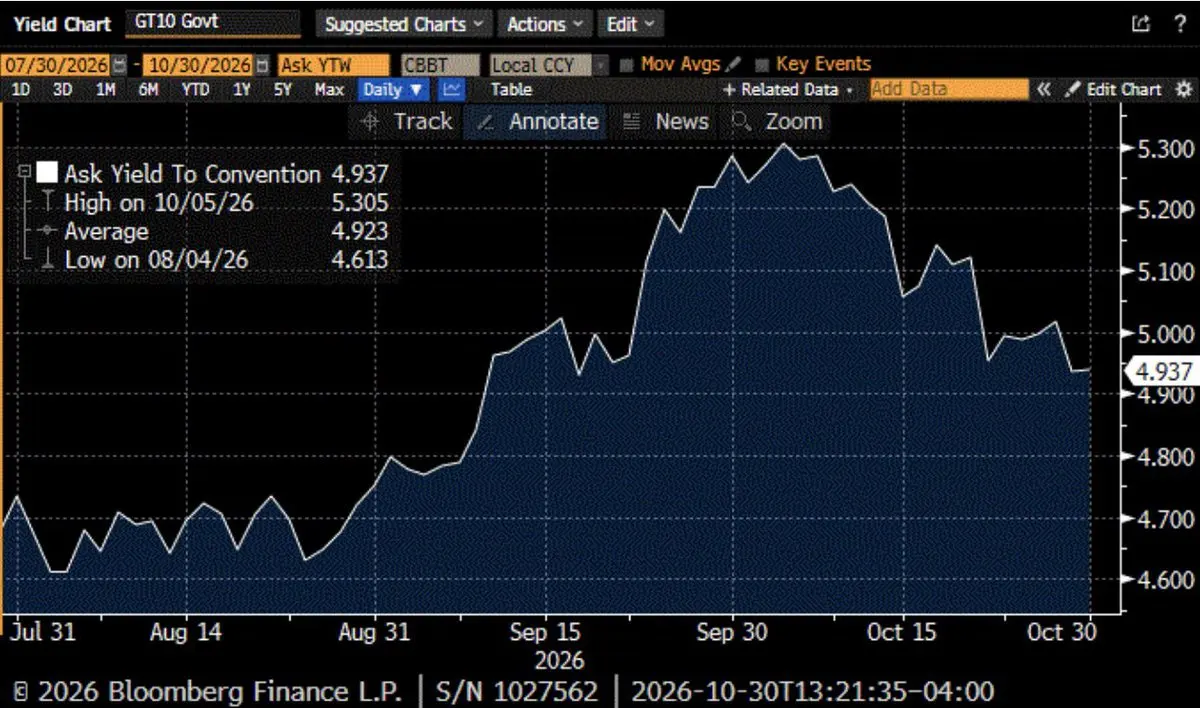
NDX (-3.7%) 今日因英特尔 (INTC) 财报不及预期及其他科技股业绩表现、以及巨额 AI 资本支出回报的不确定性而遭受重挫。今日抛售的关键驱动因素:$英特尔(INTC.US) 在指引第四季度营收低于预期(受 PC 销量增长疲软影响)后下跌 30%;本周行业风向标 $谷歌-A(GOOGL.US) 和 $亚马逊(AMZN.US) 的财报均弱于预期;科技巨头持续增加资本支出;美联储鹰派言论暗示年底前可能再次加息,这些是导致负面情绪的关键因素。抵消这些负面因素的是:10 年期国债收益率已从 9 月 30 日的 5.3% 降至今日的 4.94%,这使得股票相对于债券更具吸引力。
Gary Black Tracker
Daily quotes, trades and insights from Gary Black.
G
关于 $亚马逊(AMZN.US) (-3%) 的讨论很多,该股今日下跌主要有两个原因:1/ 在线增长继续急剧放缓(同比 +2%,为 2023 年第一季度以来最慢);2/ 资本支出远高于预期(第三季度 773 亿美元,而预期为 588 亿美元;2026 年全年资本支出指引维持在 2200 亿美元)。我认为,在 2027 年初至中期之前无法显示出令人信服的回报,这场资本支出军备竞赛是阻碍投资者买入 $亚马逊(AMZN.US) 跌幅的主要原因。
在估值方面,考虑到长期营收增长 15% 和每股收益增长,亚马逊在 2027 年 22.1 倍市盈率(企业价值/息税折旧摊销前利润倍数 9.2 倍)下看起来颇具吸引力。
G
美股盘前大幅下跌(标普 500 指数 -1.0%,纳斯达克指数 -2.2%),英特尔和亚马逊财报及指引疲软,加速了在高增长放缓背景下资金从科技股撤出的轮动。英特尔因个人电脑需求前景疲软且预计将持续至 2027 年中,股价暴跌 25%;亚马逊整体营收未达预期,尽管 AWS 表现强劲且资本支出高于预期。科技同业股普遍大幅下跌,英伟达跌 2.9%,博通跌 4.0%,美光跌 5.2%,戴尔跌 10%。布伦特原油上涨 1.6% 至每桶 117 美元。10 年期收益率降至 4.93%,投资者寻求避险。#goon 比特币在币安遭与朝鲜相关的 63 亿美元黑客攻击后下跌 1.5% 至 7.56 万美元。黄金和白银下跌。尽管科技股表现疲软,标普 2026 年每股收益预估仍保持稳健,为 369 美元(同比增长 33%)。我们继续对特斯拉保持谨慎。
G
$亚马逊(AMZN.US) -6% AH 亚马逊三季度净销售额不及预期,营业利润超预期,尽管 AWS 营收超预期。四季度营收和营业利润指引低于预期。2026 财年资本支出指引为 2200 亿美元,已再次确认,尽管三季度资本支出高于预期。
第三季度业绩
- 营收 2019 亿美元 vs 预期 2023 亿美元
- 每股收益 1.89 美元 vs 预期 1.97 美元
- 营业利润 281 亿美元 vs 预期 261 亿美元
- 资本支出 773 亿美元 vs 预期 588 亿美元
- AWS 460 亿美元 vs 预期 457 亿美元
- 在线商店 685 亿美元 vs 预期 696 亿美元
- 广告业务 196 亿美元 vs 预期 209 亿美元
- 营业利润率 13.9% vs 预期 12.9%
- 北美营业利润率 +7.7% vs 预期 6.6%
- 国际营业利润率 3.7% vs 预期 3.56%
- 资本支出 773 亿美元 vs 预期 589 亿美元,但维持 2026 财年资本支出在前期指引的 2200 亿美元不变
第四季度预测
- 净销售额 2400 亿-2470 亿美元 vs 预期 2445 亿美元
- 营业利润 285 亿-335 亿美元,vs 预期 329.9 亿美元
电话会议美东时间下午 5 点
G
$礼来 (LLY) 因消费者对重磅减肥药 Mounjaro、Zepbound 及每日一次新片 Foundayo 的需求激增而上涨 8%。这促使礼来在 3 个月内第二次上调营收指引,从 850-870 亿美元上调至 910-920 亿美元。随着礼来致力于通过减少其减肥药的胃肠道副作用和降低产品价格(LLY Direct、针对老年人的 Medicare Bridge 计划)来扩大总可寻址市场 (TAM),我预计会有更多正面修订。
FY’2026 预测- 预期营收 810.0 亿至 92.0 亿美元,此前预期为 85.0 亿至 87.0 亿美元,对比分析师预估的 888.5 亿美元- 调整后每股收益 (EPS) 预期 35.00 至 36.00 美元,此前预期为 35.50 至 36.50 美元,对比分析师预估的 32.66 美元——下调归因于小型收购第三季度业绩- 调整后 EPS 7.48 美元,对比分析师预估的 5.59 美元- 营收 244 亿美元,对比分析师预估的 225 亿美元◦ Zepbound 营收 53.5 亿美元,对比分析师预估的 50.1 亿美元◦ Mounjaro 营收 107.2 亿美元,对比分析师预估的 99.5 亿美元◦ Foundayo 营收 1.84 亿美元,对比分析师预估的 2.312 亿美元◦ Trulicity 营收 9.04 亿美元,对比分析师预估的 8.51 亿美元◦ Jardiance 营收 15.2 亿美元,对比分析师预估的 8.52 亿美元评论与背景- CEO 评论:"营收增长由全球消费者对 Mounjaro 和 Zepbound 的广泛需求、Foundayo 的全球发布、美国肥胖症护理覆盖范围的扩大以及我们在肿瘤学、免疫学和神经科学领域最新产品翻倍推动。"- 监管进展包括美国 FDA 批准 Mounjaro 用于降低 2 型糖尿病成年人的心血管风险;- 管线亮点包括 retatrutide 与 Ozempic 2mg 在 2 型糖尿病成年人中的头对头 3 期试验取得积极顶线结果,- 按 2027 年 29 倍市盈率计算,2027-30 年营收增长率为 +15%,EPS 增长率为 +20%,尽管$礼来(LLY.US) 年初至今 (+30%) 和一年期 (+58%) 表现强劲,但看起来仍然便宜。G
$谷歌-C(GOOG.US) -9% AH after 3Q adv revs, earnings and free cash flow missed expectations. Cloud revs beat. 3Q CapEx came in lighter than expected. FY’2026 CapEx guidance (prior $195B-$205B) will be updated on the earnings call at 430p ET.
3Q actuals- Revs (ex-TAC) $111.2B vs $111.2B est- Operating income $40.6B vs $43.2B est- EPS $2.12 vs $3.02 est- Adv Revs $82.0B vs $83.6B est- Search revs $63.3B vs $64.8B est- YouTube revs $11.2B vs $11.4B est- Cloud revs $30.7B vs $29.1B est- Capexp $51.4B vs $55.8B est- Free cash flow -9.1B vs -$3.5B est - One-time losses on equity securities reduced net income and EPS by -$6.7B and -.55 respectively.Earnings call 430pm ET.G![图片 1,共 1 张]()
美联储以 10 比 2 的投票结果维持短期利率不变(上月加息决定为全票通过)。措辞上有两处显著变化:1/ 经济活动被描述为以 “强劲步伐” 扩张,而非此前的 “稳健步伐”;2/ 新增了一句表述:“积累更多信息将有助于确定通胀何时能及时回到委员会 2% 的目标”,这很可能旨在为中期选举前一周、核心同比通胀率 3.1% 远高于美联储 2% 目标的情况下不加息提供理由。
再等几个月可以让美联储观察伊朗局势尘埃落定后油价的走势,并评估 AI 内存中心及基础设施建设的影响。G
美股盘前小幅走高(标普 500 指数 +0.1%,纳斯达克 100 指数 +0.3%),因油价上涨抵消了 AI 板块的涨幅。受美国可能在中期选举后对伊朗发动打击的报道影响,布伦特原油突破每桶 115 美元。投资者正等待美联储 likely 的鹰派按兵不动决议,以及今日谷歌($谷歌-C(GOOG.US))和微软($微软(MSFT.US))的财报,亚马逊($亚马逊(AMZN.US))将于明日公布。Skyworks Solutions($SK海力士(SKHY.US))因业绩强劲及长期内存需求将至少持续到 2030 年超过供应量的前景而大涨,三星和美光科技($美光科技(MU.US))跟涨。多数科技股上涨,特斯拉($特斯拉(TSLA.US))和 SPCX 在持续并购猜测中走高,而富途控股($Robinhood(HOOD.US))因三季度业绩疲软下跌。标普 500 指数 2026 年每股收益 369 美元意味着 20.9 倍市盈率(4.8% 收益率),倒算为 5.01% 的 10 年期美债收益率,随着伊朗紧张局势缓和,这一溢价有望收窄。鉴于特斯拉估值过高、盈利预测下调,且我们认为自动驾驶技术将逐渐商品化,我们对其保持谨慎态度。
G
$Robinhood(HOOD.US) -5% 盘前交易,因财报、营收和净存款均不及预期;3 季度 EBITDA 超预期。
3 季度:
- EPS 0.51 美元, vs 预期 0.56 美元
- 营收 14.2 亿美元, vs 预期 14.4 亿美元
- EBITDA 8.08 亿美元, vs 预期 7.715 亿美元
- 净存款 157 亿美元, vs 预期 174 亿美元
- 每用户平均收入 (ARPU) 200 美元, vs 预期 200.68 美元
指引:
- 将 2026 财年调整后运营支出收窄至 26.8-27.5 亿美元,此前预期为 26.8-27.8 亿美元。
- “随着 10 月净存款迄今已突破 130 亿美元(其中包括戴尔家族对特朗普账户贡献的 60 亿美元),我们正带着强劲势头进入第四季度。”
电话会议将于美东时间下午 5 点举行。
G
美股盘前小幅走高,投资者无视大规模宣布的 AI 股权发行——包括 Anthropic 可能进行的 1000 亿美元 IPO、OpenAI 的预期发行以及 META 的 1000 亿美元增发。市场等待美联储明天可能采取的鹰派按兵不动决定,以及本周$谷歌-C(GOOG.US)、$微软(MSFT.US) 和$亚马逊(AMZN.US) 的财报。布伦特原油升至 117 美元,10 年期美债收益率降至 4.98%,BTC 维持在 7.97 万美元,黄金和白银下跌。科技股普遍上涨,$特斯拉(TSLA.US) 在$SpaceX(SPCX.US) 合并投机中上涨。标普 2026 年 EPS 预估为 369 美元(同比增长 33%),隐含收益率为 4.8%,与 1990 年代末的美债收益率倒挂。鉴于其极端估值(2026 年 P/E 为 220 倍,而长期盈利增长为 +45%)、向下的远期盈利修正以及自动驾驶技术的持续商品化,我们继续对$特斯拉(TSLA.US) 保持谨慎。
G
周一盘前,美股走势平稳(标普 500 指数 +0.3%,纳斯达克指数 +0.2%),此前一周市场波动较大,因油价在美联储会议及大型科技股财报公布前从六个月高位回落。10 年期美债收益率升至 4.98%,比特币跌至 80,100 美元,黄金/白银上涨。尽管市场对人工智能投资回报率的担忧持续,科技股大多出现反弹;$特斯拉 (TSLA.US) 因关于 SPCX 合并的传闻而上涨。2026 年标普 500 指数盈利预测强劲(同比增长 33%)支撑了估值,但股票风险溢价与国债倒挂让人联想到 90 年代末的互联网泡沫;随着伊朗冲突逐渐平息,预计收益率将缓解。由于估值过高、盈利预期下调以及自动驾驶技术的持续商品化,我们对 $特斯拉 (TSLA.US) 保持谨慎。
G![图片 1,共 1 张]()
对高增长公司进行估值的最佳方法是使用多阶段增长的 DCF(现金流折现),而不是相对于增长的相对倍数或 P/E。通过 DCF,可以假设 t1 年的超高速增长、t2 年的过渡期增长,然后是永续或稳定状态增长。与许多价值投资者告诉你的相反,如果公司拥有永久优势(先发技术、专利、分销、品牌),这些优势不太可能随着更多竞争对手进入市场而被套利掉,那么公司的永续或稳定状态增长率可以超过名义 GDP 的增长率。
最重要的是确定一个适当的股权成本来折现股权自由现金流,以反映股票的风险性,这可能高于或低于标普 500 的股权成本。DCF 作为测量工具优于相对倍数的原因是,后者往往具有任意性,尤其是在像今天这样的市场中,相对于历史水平,倍数很高。
G
全球对冲基金在周四遭受了自新冠疫情以来最大的跌幅之一
彭博社2026 年 10 月 23 日 据高盛集团(Goldman Sachs Group Inc.)的主经纪商部门称,随着周四股市抛售,全球对冲基金遭遇了自新冠疫情以来最广泛的下跌。该公司在致客户的报告中表示:"自疫情以来,首次出现三种广泛股票策略在同一天跌幅均超过 1% 的情况。"该报告称,全球基本面多空基金经理人在周四收盘时下跌了 1.4%,这是自 7 月 16 日以来最糟糕的一天,其中专注于电信、媒体和科技的基金平均下跌了 2.7%。全球系统性多空经理人遭受了自 2023 年 12 月以来第三糟糕的一天,下跌了 1.3%。即使是多策略平台——那些由广泛的投资组合经理组成、旨在抵御全公司回撤的 Pod Shop——也下滑了 1.9%,创下自 2025 年 4 月关税抛售以来的第二糟糕一天。由于市场日益担忧对人工智能的大规模支出能否带来成果,美国科技股在周四遭到大量抛售。纳斯达克 100 指数下跌 2.9%,为 6 月份以来最大跌幅,而关于石油引发通胀的担忧加剧了这一困境。即使在动荡的财报季,看跌头寸也不一定能获利。主经纪商表示:"根据我们主账簿的估算,超过三分之二的对冲基金当日收跌,因为在会议后半段,集中的空头头寸被进一步挤压。"亚洲基本面多空经理人也遭受损失,本月至今的跌幅为 9.3%。尽管如此,据该报告称,今年以来他们的对冲基金回报总体仍为正数,达到 14.2%。此次抛售是今年 AI 股票剧烈波动的最新一章,SK 海力士(SK Hynix Inc.)和美光科技(Micron Technology Inc.)等股票的上涨伴随着痛苦的下跌。7 月份,科技股的暴跌将对冲基金的"情境意识"推到了边缘,引发了人们对 AI 牛市失去动力的担忧。G
周五盘前,美国股市小幅走高(标普 500 指数上涨 0.1%,纳斯达克指数上涨 0.4%),科技股部分收复了周四因 AI 支出引发的抛售失地,这是纳斯达克自 6 月以来的最差单日表现。布伦特原油上涨 0.9% 至每桶 114 美元,10 年期美债收益率微升至 4.97%。标普 500 指数 2026 年每股收益预估为 368 美元,隐含 20.8 倍市盈率及 4.8% 的盈利收益率——低于美债收益率,这种倒挂局面仅在 20 世纪 90 年代末曾持续。随着伊朗战争结束,我预计美债收益率将回落。鉴于特斯拉面临负面调整、自动驾驶技术的持续商品化以及其高企的估值,我对特斯拉(2026 年市盈率 220 倍,PEG 为 5)仍保持谨慎。
G
美股周四盘前下跌(标普 500 指数跌 1.1%,纳斯达克指数跌 1.9%),原因是市场担忧数据中心和人工智能领域的巨额支出需要更长时间才能见效,这引发了对估值及人工智能泡沫的担忧。布伦特原油升至 112 美元/桶;受避险需求推动,10 年期美债收益率下降 5.4 个基点至 5.06%。比特币、黄金和白银也出现下跌。尽管 Meta 发布了强劲的财报,科技股仍普遍下挫;特斯拉在经历了一场充满炒作色彩的电话会议以及例行的年底资本支出指引下调后,股价下跌 5.3%;同业科技股随后纷纷跟跌。标普 500 指数 2026 年每股收益预估为 367 美元,隐含 20.9 倍市盈率及 4.8% 的盈利收益率,与国债收益率呈倒挂状态——重现了上世纪 90 年代末互联网泡沫时期的景象。随着伊朗冲突结束,预计 10 年期美债收益率将在年底前回落,使股权风险溢价恢复正常。鉴于特斯拉 2026 年高达 230 倍的远期市盈率与 45% 的长期每股收益增长率严重不匹配,加之盈利预测持续下调且自动驾驶技术面临持续的 commoditization(商品化/同质化)趋势,我们对其保持谨慎态度。
G
TSLA 盘后上涨 1%,因三季度调整后每股收益、剔除监管积分的汽车毛利率及自由现金流均超预期。TSLA 还报告称,北美 FSD(完全自动驾驶)搭载率为 75%,高于二季度的 55%。FSD 订阅用户增至 174 万,同比增长 67%。
预计该股涨幅将超过目前盘后 1% 的指示幅度,前提是埃隆·马斯克在 TSLA 财报电话会议上重申他昨天在$SpaceX(SPCX.US) 电话会议上的言论,即 TSLA 特别委员会正在评估合并 TSLA 与 SPCX 的可行性。三季度数据:- 调整后每股收益 0.48 美元,预期 0.44 美元- 剔除监管积分的汽车毛利率为 18.1%,预期 16.7%- 营收 280 亿美元,预期 281 亿美元- 自由现金流 +15 亿美元,此前预期自由现金流失血 50 亿美元,主要由于资本支出降低- 北美 FSD 搭载率从二季度的 55% 升至 75%- FSD 订阅用户 174 万,同比增长 67%电话会议于美东时间下午 5:30 举行。关键问题将围绕潜在的 TSLA-SPCX 合并、时间表及后续步骤展开。G
$Meta(META.US)(盘前上涨 3%)在指引第四季度营收高于预期后,并超越了第三季度营收和每股收益预估。META 上调了 2026 财年资本支出指引的低端,但保持高端指引不变。
第三季度:
- 营收 646 亿美元,对比预估 633 亿美元
- 广告营收 631 亿美元,对比预估 618 亿美元
- 每股收益 3.83 美元,对比预估 3.57 美元
第四季度指引:
- 营收 730-760 亿美元,对比预估 736 亿美元
2026 财年资本支出:
- 指引现为 1350-1450 亿美元,此前为 1300-1450 亿美元。
我认为这份报告将受到投资者的青睐。电话会议将于下午 4:30 举行。
G
美股小幅走高(标普 500 指数 +0.1%,纳斯达克指数 +0.5%),因 SPCX 强劲的三季度业绩缓解了市场对 AI 支出的担忧,提振了科技股($SpaceX(SPCX.US) +9%,$英伟达(NVDA.US) +1.3%,$美光科技(MU.US) +1.9%,$SK海力士(SKHY.US) +2.6%,$戴尔科技-C(DELL.US) +4.0%)。受马斯克在 SPCX 财报电话会议上表示特斯拉与 SPCX 的特别委员会正在评估合并可能性的言论推动,$特斯拉(TSLA.US) 上涨 1.8% 至 380 美元;$特斯拉(TSLA.US) 和 $Meta(META.US) 将在盘后发布财报。布伦特原油触及 110 美元/桶,10 年期美债收益率升至 5.12%,比特币达到 8.32 万美元,而金银价格小幅回落。$奈飞(NFLX.US) 因连续第四个季度营收指引减速,盘前下跌 6%。标普 500 指数 2026 年每股收益预期为 367 美元(同比增长 32%),隐含 21 倍市盈率与 4.8% 的盈利收益率——低于国债收益率,令人联想到上世纪 90 年代末的互联网泡沫——但随着伊朗战争结束及油价回落,国债收益率可能会下降。鉴于长期盈利预测下调、自动驾驶持续商品化以及 2026 年高达 230 倍的市盈率(相比之下长期预期盈利增长为 45%),我们对 TSLA 保持谨慎态度。
G
$奈飞(NFLX.US) (-4% AH) 在指引第四季度数据不及华尔街预期后下跌。第三季度业绩符合预期。这一情况在上周 NFLX 宣布在第三季度财报发布前裁员 6%(1,000 个岗位)时已有预兆。
第三季度:- 营收 128.7 亿美元,与预期持平- 每股收益 0.87 美元,高于预期的 0.82 美元- 自由现金流 28.8 亿美元,低于预期的 32.2 亿美元第四季度指引:- 营收 134.4 亿美元,低于预期的 135.1 亿美元- 营业利润 35 亿美元,低于预期的 37.2 亿美元- 每股收益 0.67 美元,低于预期的 0.73 美元- 营业利润率 26.0%,低于预期的 27.6%评论- “会员对我们 2026 年价格调整的反馈与之前的调整及我们的预期一致,这表明我们的参与度……依然健康,且我们继续为会员提供强劲价值。”按 2026 财年每股收益的 19.2 倍市盈率计算,NFLX 目前的交易倍数低于标普 500 指数,且拥有 10% 的长期营收增长,尽管再次出现季度指引不及预期,但这应能限制其下行风险。G
周二盘前,美国股市涨跌互现(标普 500 指数持平,纳斯达克综合指数下跌 0.3%),韩国数据中心公司 Elice 上市首日暴跌 32%,引发市场对其 AI 支出回报的担忧。在$Netflix(NFLX.US)、$SpaceX(SPCX.US)、$特斯拉 (TSLA.US) 和$Meta(META.US) 今日及明日公布财报之际,这一担忧被重新点燃。费城半导体指数 (SOX) 下跌 1.4%($英伟达 (NVDA.US) 跌 0.4%,$美光科技 (MU.US) 跌 2.6%,$SK Hynix(SKHY.US) 跌 3.9%),因为投资者继续降低科技股持仓占标普 500 指数的比例。布伦特原油上涨 1.7% 至 111 美元,10 年期国债收益率回落至 5.11%。受 SPCX 与特斯拉合并传闻影响,特斯拉股价持平于 368 美元。标普 500 指数 2026 年每股收益预估为 367 美元,隐含 21 倍市盈率,其盈利收益率相对于国债收益率呈倒挂状态(呼应了上世纪 90 年代末的互联网泡沫),但随着伊朗冲突结束,预计收益率将回落。我们认为特斯拉估值依然昂贵,2026 年市盈率达 230 倍,尽管随着中国引领的无人驾驶自动化不断商品化,其长期 forward EPS 增长率为 +45%。
G
我一直觉得,$SpaceX(SPCX.US) - $特斯拉(TSLA.US) 的交易不可避免,因为 Elon 持有 $SpaceX(SPCX.US) 转换后股份的 48% 和 TSLA 股份的 10.5%。由于任何交易都将涉及以 $SpaceX(SPCX.US) 股票换取 $特斯拉(TSLA.US) 股票,考虑到巨大的稀释效应以及全股票交易的经济结构,该交易并不像 X 上的许多人认为的那样具有吸引力。我预计 SPCX 的报价将在每股 TSLA 股票约 420 美元左右,并且与大多数股票互换交易一样,鉴于从宣布交易到完成交易大约需要 6-12 个月的时间,套利压力可能会使价格下跌。
我预计合并后的 SPCX/TSLA EBITDA 或 EPS 倍数将遵循收购方(即 $SpaceX(SPCX.US))的倍数,而这一倍数低于 TSLA 的 FY'27 EV/EBITDA 倍数(TSLA 为 72.6 倍,SPCX 为 29.4 倍)。总而言之,我不期望在 SPCX/TSLA 的股票互换交易中,TSLA 股东能获得巨额暴利,尽管公告本身对 TSLA 股价将是利好。
G
美股周一反弹(SPX +0.5%,NDX +1.1%),本周将迎来 $Meta(META.US)、$奈飞(NFLX.US) 和 $特斯拉(TSLA.US) 的财报,此前 SOX 指数经历了自 2006 年以来最长的连续九期下跌(-17%),芯片股随之走高。布伦特原油下跌 2.4% 至 107 美元,10 年期美债收益率升至 5.08%,而 #BTC、黄金和白银均走高。$特斯拉(TSLA.US) 小幅上涨 0.4%,投资者对 Roadster 揭幕反应冷淡(认为对盈利影响有限),并等待 $SpaceX(SPCX.US)-$特斯拉(TSLA.US) 全股票合并公告。2026 年标普每股收益预计为 367 美元(同比增长 32%),隐含 21.1 倍市盈率 = 4.7% 的盈利收益率,这与 10 年期国债收益率相比仍呈倒挂,这种情况上次出现在 1999-2000 年的互联网泡沫时代。随着伊朗战争结束,我预计长期利率将缓解。由于特斯拉估值过高(2026 年市盈率 230 倍 vs 未来长期盈利增长 45%),且自动驾驶技术持续商品化,我对 $特斯拉(TSLA.US) 保持谨慎。
G
我此前曾警告大家,特斯拉 Roadster 的揭幕式只会引起 TSLA 投资者的冷漠 ($特斯拉(TSLA.US) -3.1% vs NDX -2.3%)。第一,尽管其工程和技术令人眼花缭乱,但预期的财务影响(我们估计 2029 年增量每股收益为 +$.06)仅占共识 2029 年调整后每股收益 5.40 美元的 1.1%。第二,光环效应对$特斯拉(TSLA.US) 品牌的影响可能有限,因为只有极少数美国司机关心车辆能否在 1 秒内从 0 加速到 60 英里/小时,或者能否在空中翻转时短距离飞行。第三,特斯拉总是在活动后借利好消息出货,同样的原则也适用于今天。由于估值过高、持续预期的负面修正,以及我们认为无监督自动驾驶将变得商品化,我们对$特斯拉(TSLA.US) 仍保持谨慎。
G
$特斯拉(TSLA.US) 昨晚在 SpaceX 位于德克萨斯州麦格雷戈的设施内,面向受邀观众发布了其期待已久的全新改装 Roadster 电动汽车。该车利用 $SpaceX(SPCX.US) 推进器和吸气技术实现短距离飞行,据称加速性能将从 0-60 英里/小时提升至 1 秒以内,使其成为全球最快的量产车。尽管从工程和技术角度来看令人惊叹,但我们预计,假设每年交付 3,000 辆且每辆车利润为 10 万美元,其对 2029 年的财务影响约为每股 0.06 美元,或使 2029 年共识调整后每股收益(5.40 美元)增加 1.1%。更重要的是,该原型车的飞行能力、加速性能和操控性可能会给特斯拉品牌和特许经营权带来光环效应,从而从特许经营权角度创造更多的增量价值。
鉴于其极端的估值(2026 年市盈率 230 倍,而长期每股收益增长率仅为 +45%)、2027-2030 年盈利预测的下调,以及我们认为随着全自动驾驶成为汽车业务生存的标配,股票的主要价值驱动因素——无监督自动驾驶——将在未来几年逐渐商品化,我们对 $特斯拉(TSLA.US) 仍持谨慎态度。