

伊吉的日记:同样的海外敞口,截然不同的损害
2026 年 9 月 18 日,晚间
视频发布
过去我把 “海外敞口” 当作房地产投资信托基金(REIT)的风险警示标签。我认为这已不再是关键问题。更尖锐的问题是:究竟哪个海外债券市场在为这些海外物业设定折现率?因为三只具有海外敞口的 REITs 受到了截然不同的对待。
数据表现
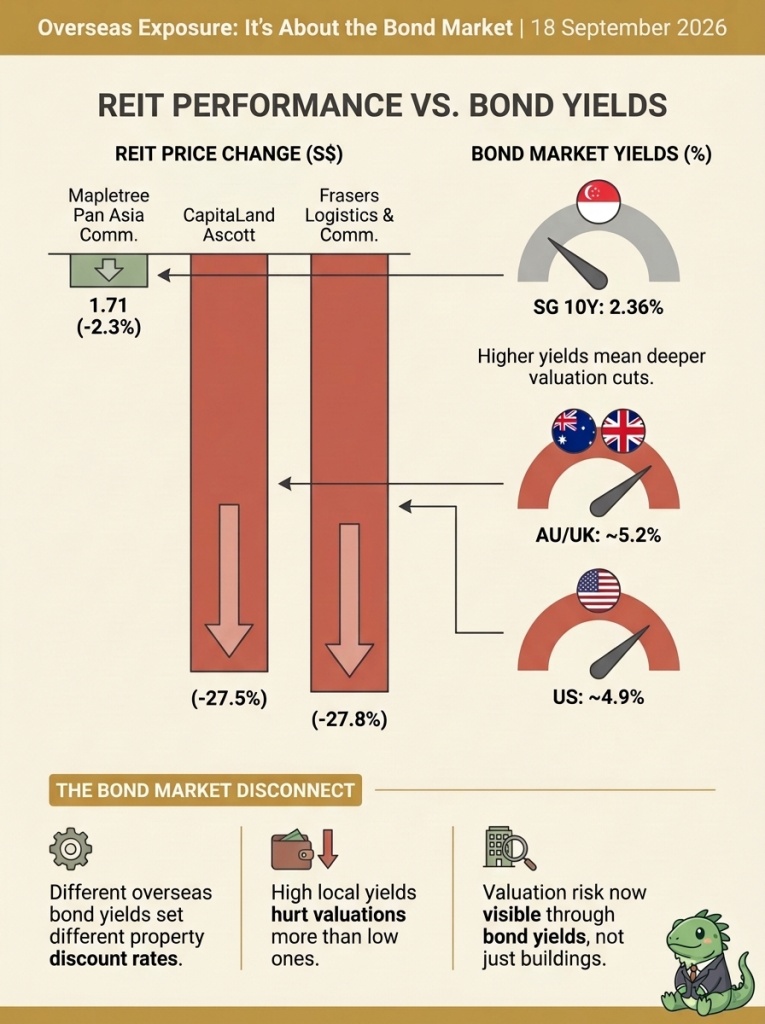
Mapletree Pan Asia Commercial Trust 仅下跌 2.3%,报 S$1.71。CapitaLand Ascott Trust 和 Frasers Logistics and Commercial Trust 就没那么幸运了,分别下跌 27.5% 和 27.8%。这三只 REITs 均在新加坡以外持有物业。2.3% 与 27.8% 之间的差距,不能仅用海外敞口来解释。
区别在于其海外敞口的所在地。新加坡 10 年期国债收益率为 2.36%。澳大利亚和英国的收益率均在 5.2% 左右,美国则在 4.9% 左右。持有以 2.36% 收益率作为折现基础的资产的 REIT,与持有以两倍于此的收益率作为折现基础的资产的 REIT,处境截然不同。
个人见解
我不将其解读为对下一期分派率的预测。我从中得到的启示是:估值风险可能通过债券市场显现,且早于建筑物内部发生任何可见变化。如果你在新加坡中央公积金(CPF)、储蓄计划(SRS)或股息组合中持有任何上述三只 REITs,值得问的问题不是 “有多少海外敞口”,而是 “对哪个债券市场的海外敞口”。今日视频中详细列出了各国数据的计算过程,Substack 上也有全文。
不构成投资建议。遵循伊吉的合规标准。
祝好,Iggy 🦖