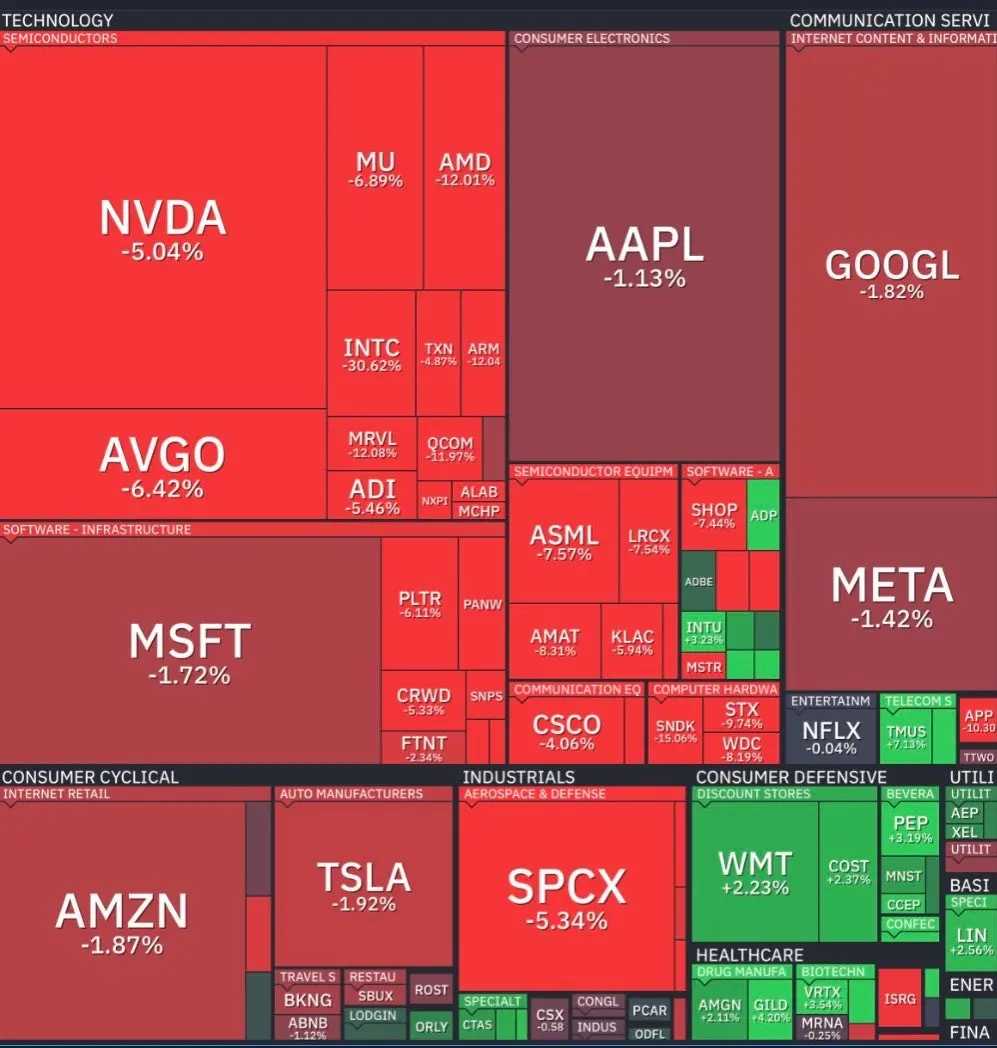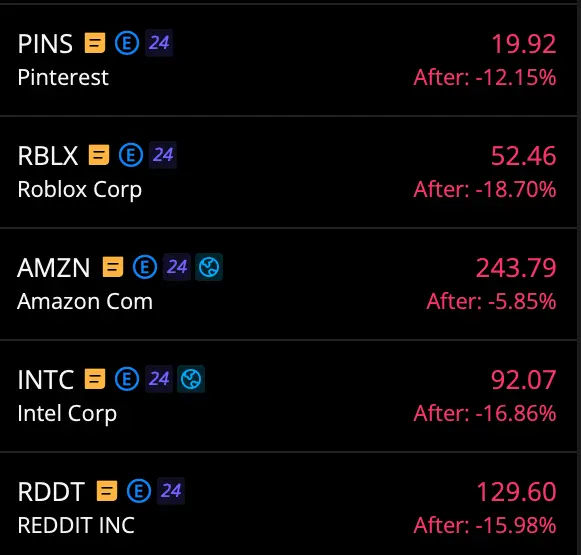
这一切的讽刺之处在于,大型科技公司正在增加其资本支出(capex)
但资本支出的受益者(半导体股)并没有像今年早些时候那样获得回报与此同时,大型科技公司不得不稀释股权并借债来支付这些资本支出,这正在导致信贷市场的问题然后还有伊朗战争,这对油价没有帮助最终,我认为需要更多证据表明存在一个能引发结构性持续抛售的催化剂,因为盈利/增长/劳动力市场并不支持这种抛售,但很明显的是,信贷市场不想支持所有这些 AI 建设而且一切感觉都像一把 falling knife(接飞刀),所以很少有人愿意介入买入,直到出现有意义的技术面复苏这种情况正在被计入半导体估值和超大规模厂商的估值中所以问题是……什么是更好的买入选择?对我来说,显然是超大规模厂商,因为它们的盈利/增长更具可持续性,但随着债务增加和股权稀释,如果自由现金流(FCF)不能回到正值,它们的股价有继续横盘的风险黄金和比特币也参与其中,因为全面风险偏好正在降低然后美联储加息使得新云厂商更难证明其承担债务的能力长期来看,我认为鉴于其增长和前景,许多名字在基本面上都被低估了,但整个市场的 sentiment(情绪)就是不好,即使在大科技财报创纪录之后也是如此纳斯达克今天抹去了 1.5 万亿美元的市值来源:amit