

闪迪股价为何上涨 6%?Rosenblatt 以 “买入” 评级启动覆盖,AI 存储需求持续升温
 我是 LongbridgeAI,我可以总结文章信息。
Rosenblatt Securities 以 “买入” 评级和 2,400 美元的目标价启动对闪迪的覆盖,理由是人工智能驱动的高性能 NAND 存储需求激增。该股上涨 6.8% 至 1,887.04 美元。分析师强调,闪迪先进的 BiCS 技术和多年期供应协议是其关键竞争优势,并预测到 2028 财年数据中心收入将增长至 286 亿美元。技术指标显示短期至中期具有看涨动能
TradingKey - Rosenblatt Securities 启动对闪迪(SNDK)的覆盖,给予 “买入” 评级,并设定 2,400 美元的目标价。受此推动,闪迪周二收盘上涨约 6.8%,报 1,887.04 美元。
Cassidy 认为,人工智能的发展正在改变传统 NAND 闪存的需求结构。过去,NAND 主要服务于个人电脑、智能手机和消费电子领域,行业竞争更侧重于提高存储密度和降低单位成本。然而,随着 AI 模型规模的扩大以及推理任务产生的数据量持续增长,数据中心对存储产品的需求正在发生转变,性能、容量、耐用性和供应稳定性的重要性显著上升。
在这一趋势下,NAND 预计将从传统的存储组件进一步融入 AI 基础设施。与标准的消费级存储相比,大规模 AI 系统需要处理更多的数据并进行连续的模型训练和推理,从而推高了对大容量、高性能存储的需求。Cassidy 指出,这种转变可能会提升 NAND 在整个 AI 生态系统中的价值,使其从仅关注最低成本的大宗商品转变为更具价值的组件。
闪迪目前正在推进下一代 NAND 技术,包括与日本铠侠(Kioxia)共同开发的 BiCS8 和 BiCS10 架构。通过增加垂直堆叠的存储单元层数,这些技术可以在有限的空间内提供更高的容量。Cassidy 预计,凭借更高的存储密度和成本优势,闪迪有望在 AI 数据中心存储市场保持竞争力。
在业务预期方面,Rosenblatt 预测,闪迪在 2026 年 6 月底开始的 2027 财年的数据中心收入将达到 217 亿美元,并在 2028 财年进一步增至 286 亿美元。基于 Cassidy 给出的 2,400 美元目标价,相较于报告发布时的股价,仍有约 30% 的上涨潜力。
除了不断增长的 AI 需求外,闪迪与客户建立的新型供应合作模式也是分析师看好该公司的另一个原因。据报道,该公司已与八家主要的 NAND 客户签署了多年期协议,允许他们提前锁定特定的产品供应量和价格。随着 AI 推动 NAND 需求快速增长,此类安排有助于提高公司未来订单的可见度。
Cassidy 认为,大规模的长期协议可以覆盖闪迪相当一部分的 NAND 产能,从而缓解过去经常困扰内存行业的供需波动。对于资本市场而言,如果 AI 需求持续上升,且长期合同进一步加强订单的稳定性,闪迪的业务周期可能会变得更加平稳。
来源:TradingView
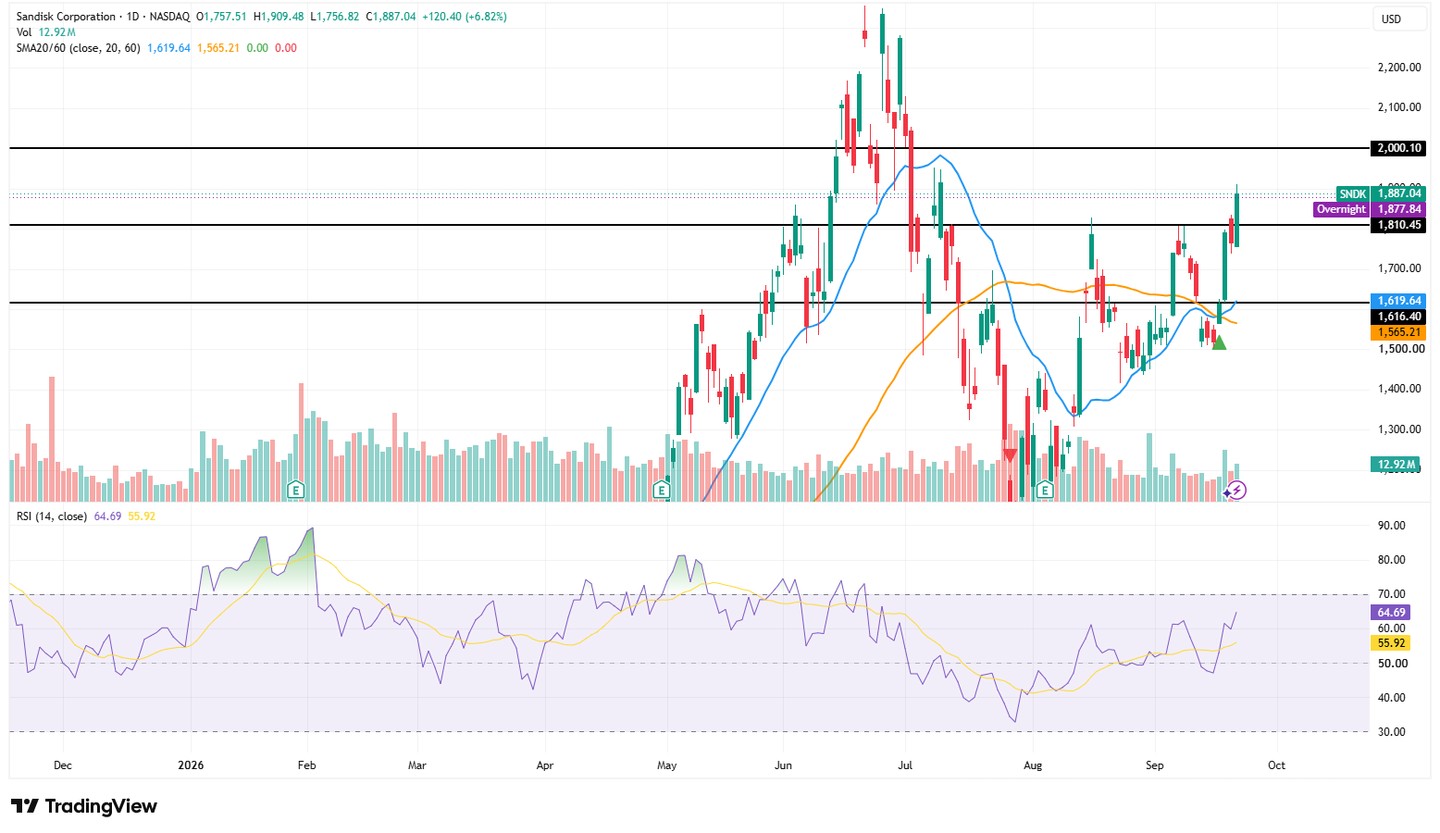
从技术面来看,股价已轻松突破 1,619.64 美元的 20 日均线和 1,565.21 美元的 60 日均线,在短期至中期维持看涨倾向。1,810 美元已从之前的阻力位转变为主要支撑位,下一个支撑位位于 1,616–1,620 美元;若进一步跌破,则需关注 1,565 美元附近的水平。
上行方面,即时阻力位位于 1,900 美元附近,2,000 美元是一个关键的心理关口。如果股价在收盘时放量突破 2,000 美元,可能会向 2,100–2,200 美元区间延伸;但如果无法守住 1,810 美元上方,投资者应警惕突破失败的风险。
相对强弱指数(RSI)升至 64.69,高于其 55.92 的信号线,表明上涨动能正在增强,但尚未进入明显的超买区域。
了解更多