D
微軟(紀要):Azure 指引上看 50%,需求仍超供給
微軟雲收入 639 億美元、增速加速至 30%,Azure 增長 48% 並指引下季 49%–50%,但部分第三方 GPU 產能推遲至下半財年、商業訂單同比降 12%,同時公司把增長重心押在 Foundry(收入同比超 3 倍)與 Copilot 用量計費上。

微軟雲收入 639 億美元、增速加速至 30%,Azure 增長 48% 並指引下季 49%–50%,但部分第三方 GPU 產能推遲至下半財年、商業訂單同比降 12%,同時公司把增長重心押在 Foundry(收入同比超 3 倍)與 Copilot 用量計費上。
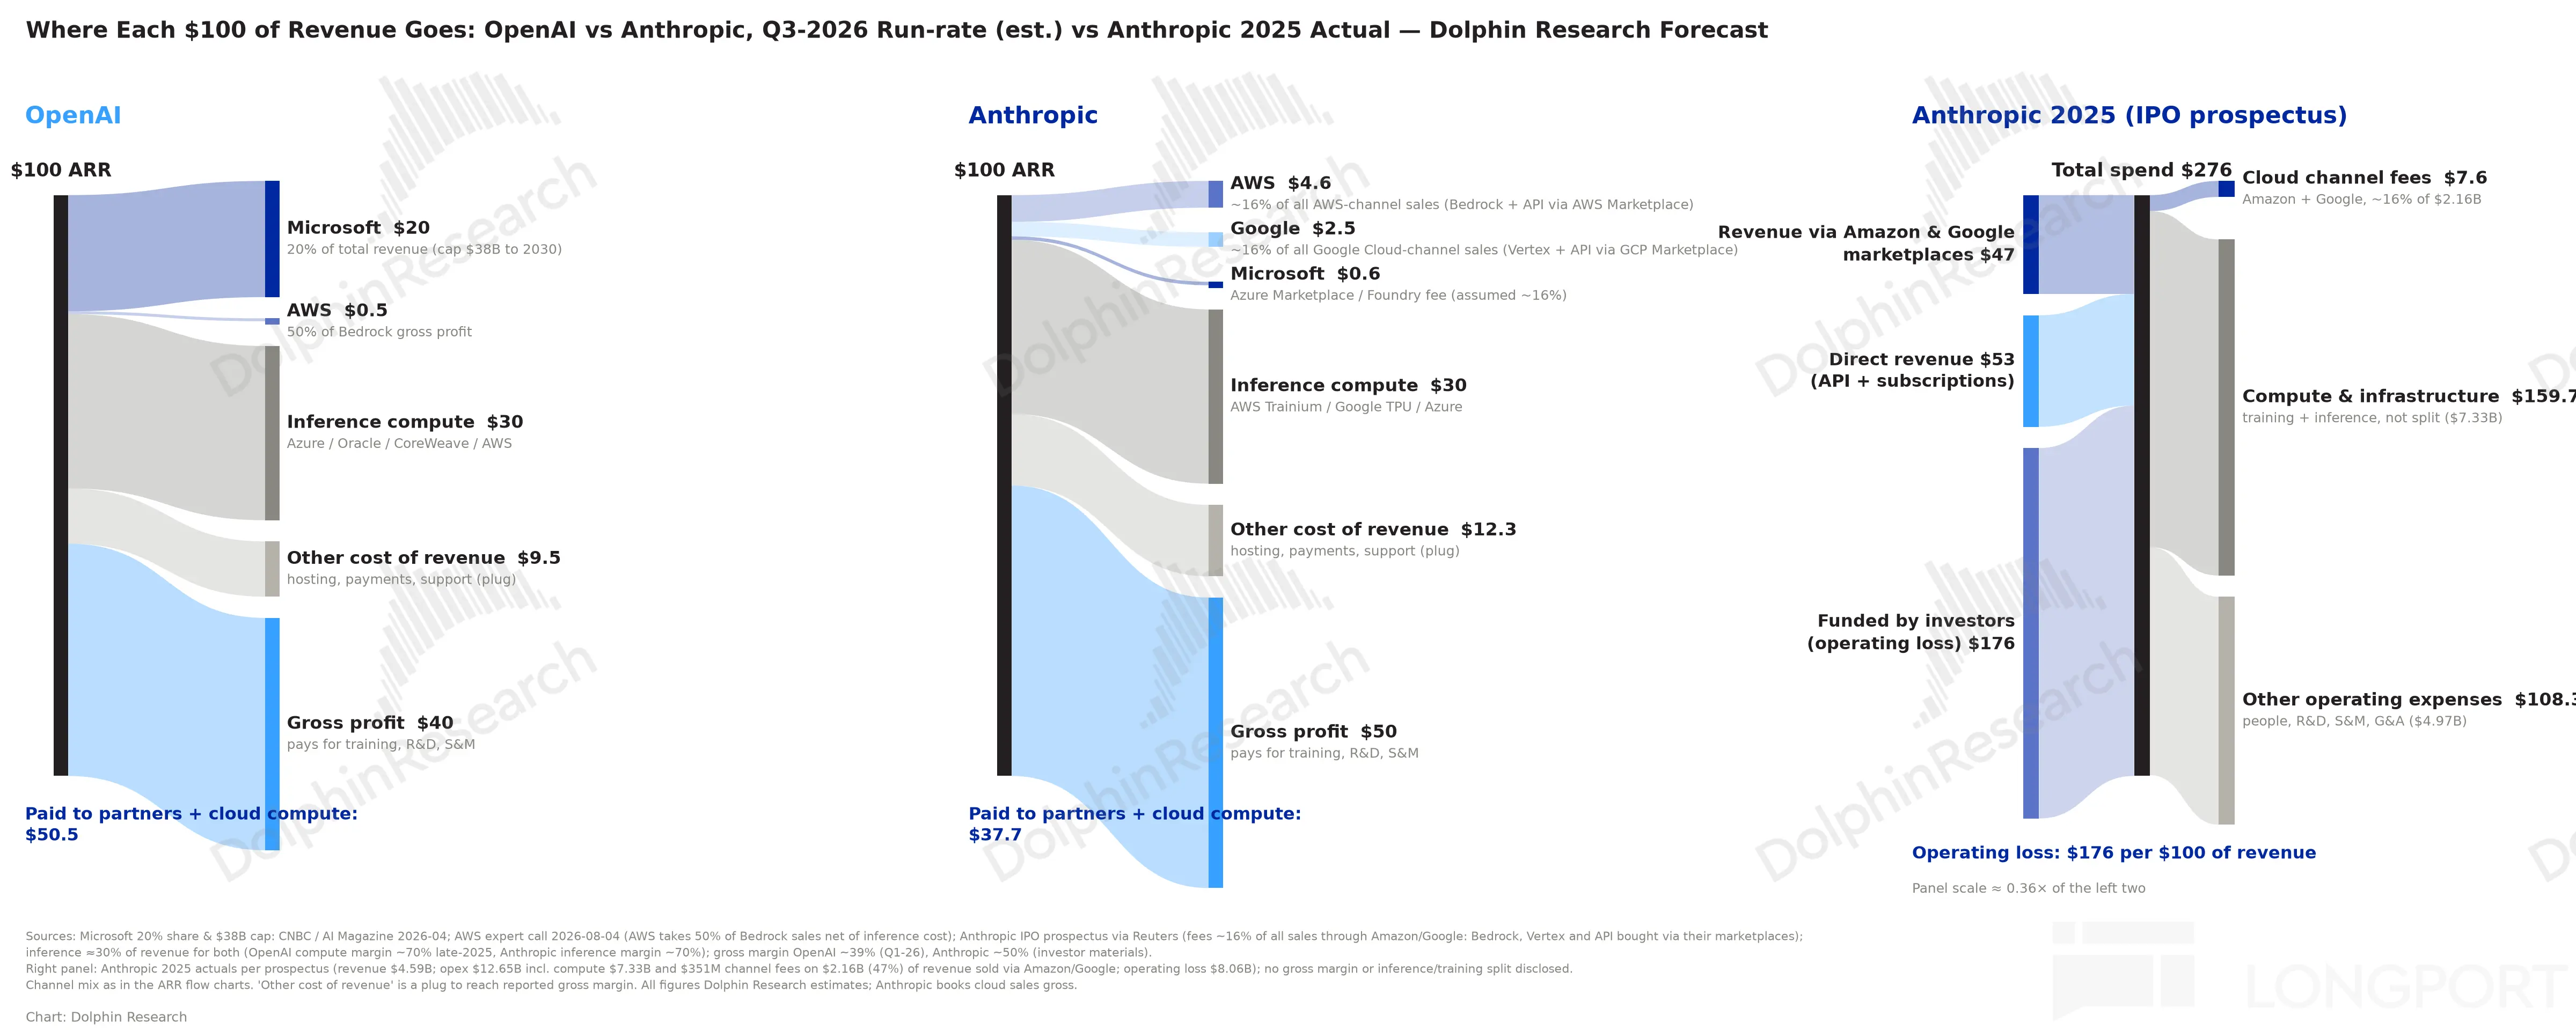
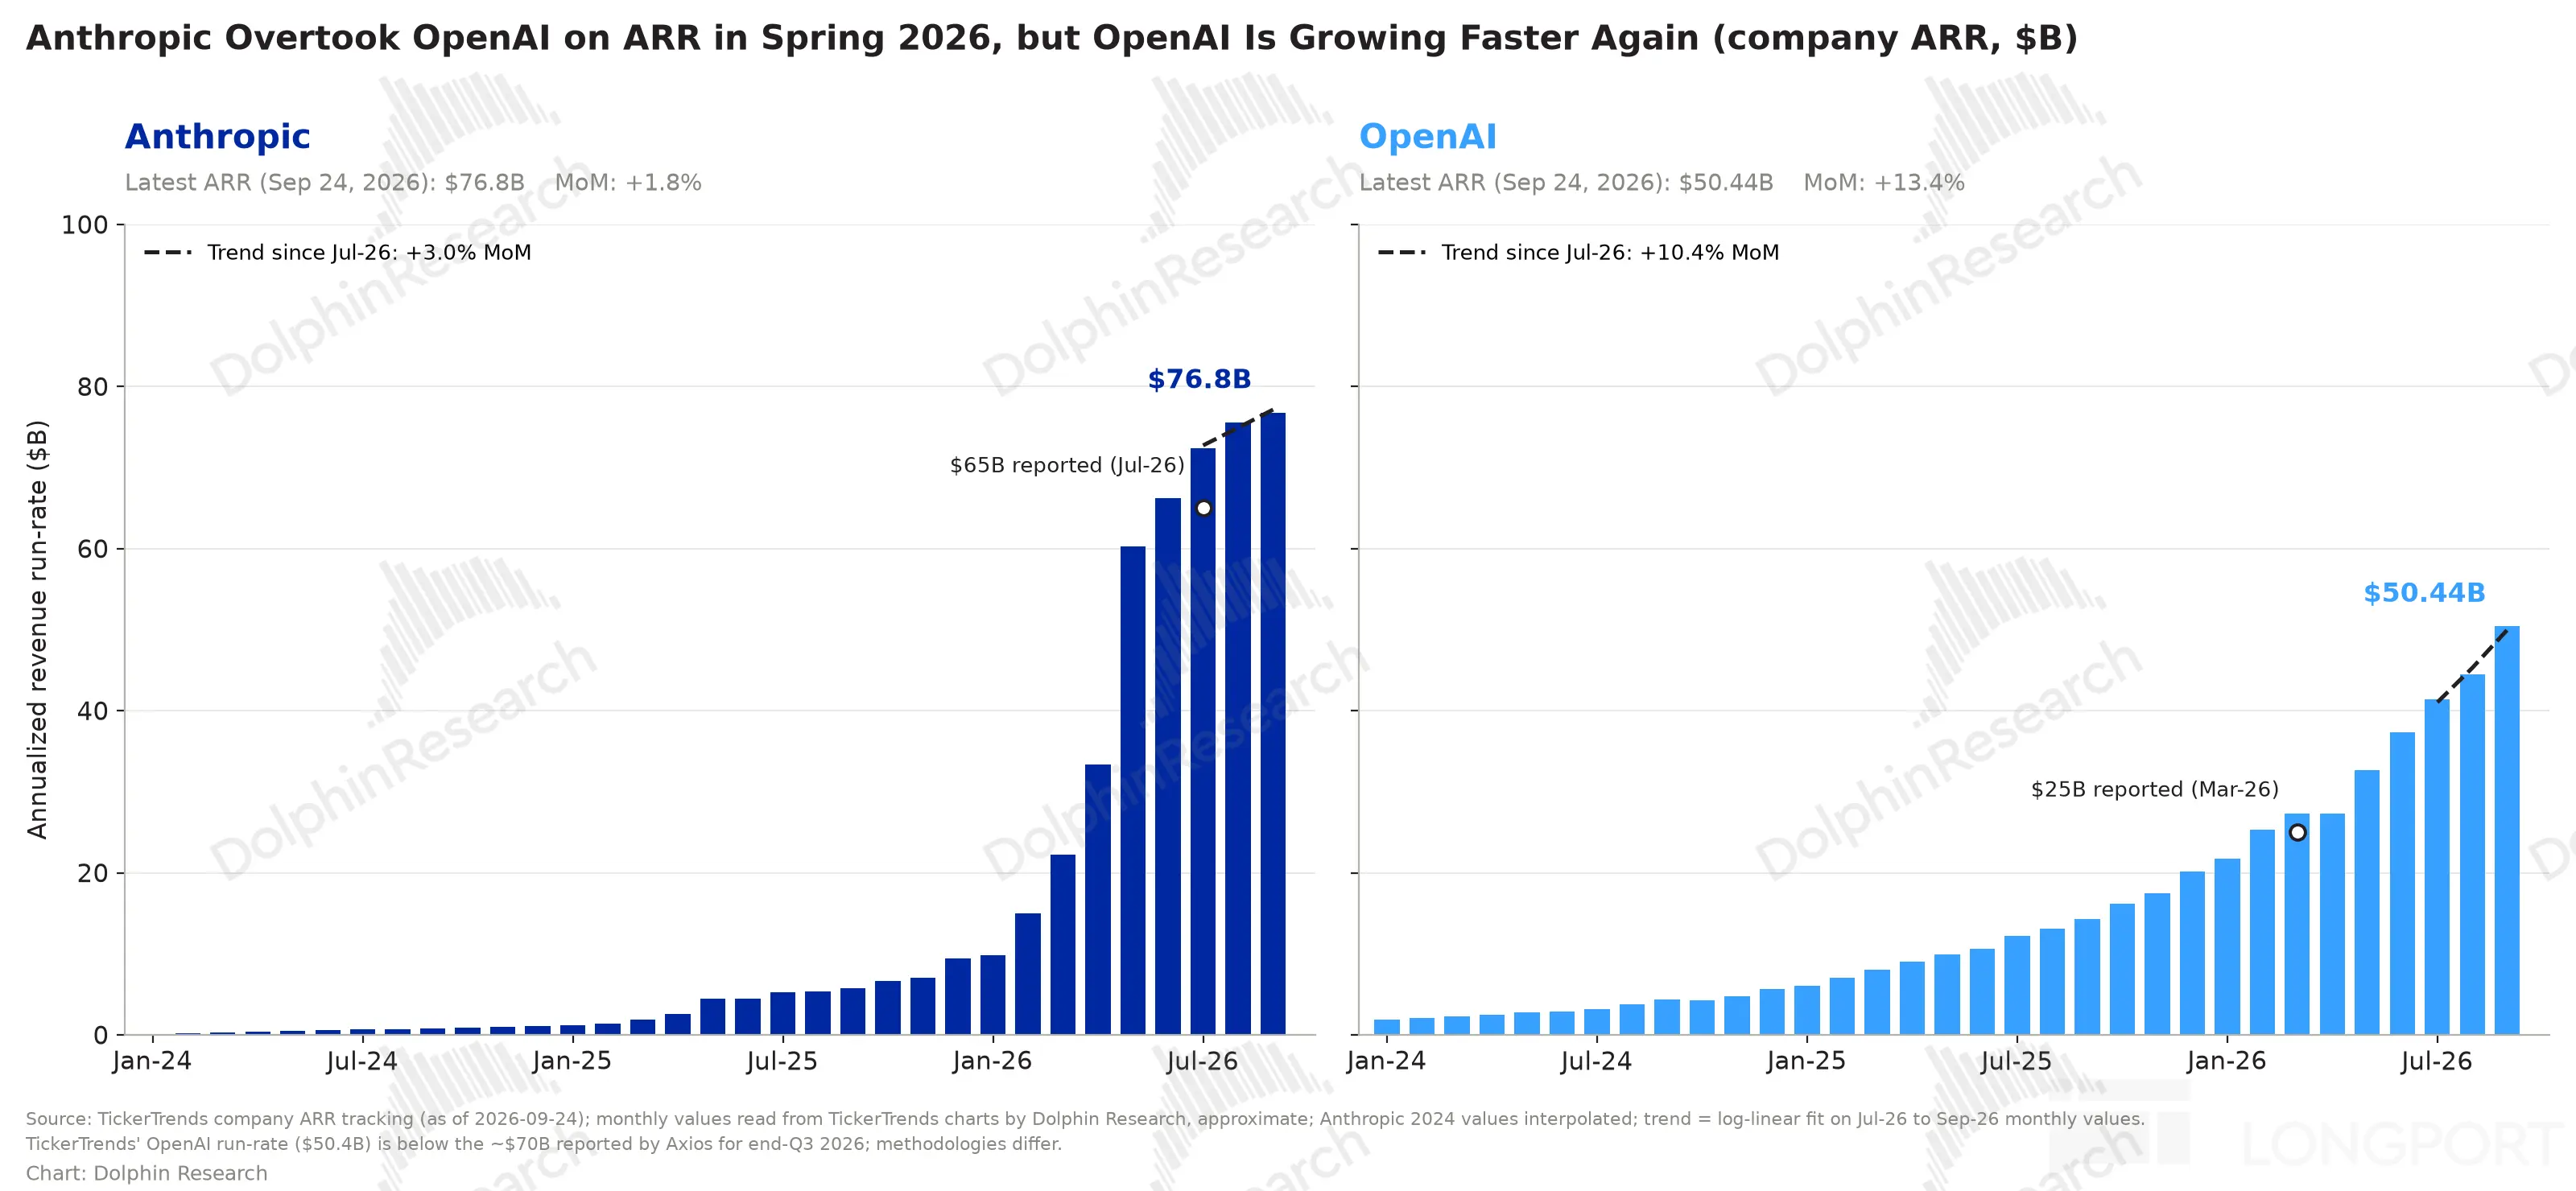
OpenAI ARR 700 億變 500 億的利空,直接導致全球 AI 概念回調,海豚君來簡單聊一聊這裏面的一些預期差。1、700 億和 500 億隻是口徑差異,實際缺口沒那麼大眾所周知,雖然頭部模型廠都會不定期的披露 ARR 指標,但是口徑(毛收入還是淨收入、過去 28 天平均值 *12 還是單拿最近一週 *52)、宣佈時點(是否是剛發了暢銷的旗艦模型、是否剛做了促銷)都很重要,否則無法拿來橫向對比...
 +2
$微軟(MSFT.US) 7 月 30 早美股盤後,發佈了截至今年 6 月的 2026 財年四季報。一句話,AI 風水輪流轉,這次終於輪迴到微軟長鬆一口氣了。1、作為回收 AI 投資的最重要落腳點:Azure 本季同增加速到 43%(剔 FX 也是一樣),而一些偏樂觀的報告也就預期到 40-42%。更重要的是,下季度不變匯率增長指引給到了 45%,意味着 Azure 會繼續加速增長。Codex 近期猛追後...
以下為海豚君整理的 $微軟(MSFT.US) FY26Q4 的財報電話會紀要一、財報核心信息回顧 1. 股東回報:本季度通過分紅與股份回購向股東返還 102 億美元;全財年累計向股東返還超過 430 億美元。2. FY27 第一季度指引:總收入 898.5 億–909.5 億美元,同比增長 16%–17%;COGS 296 億–298 億美元...
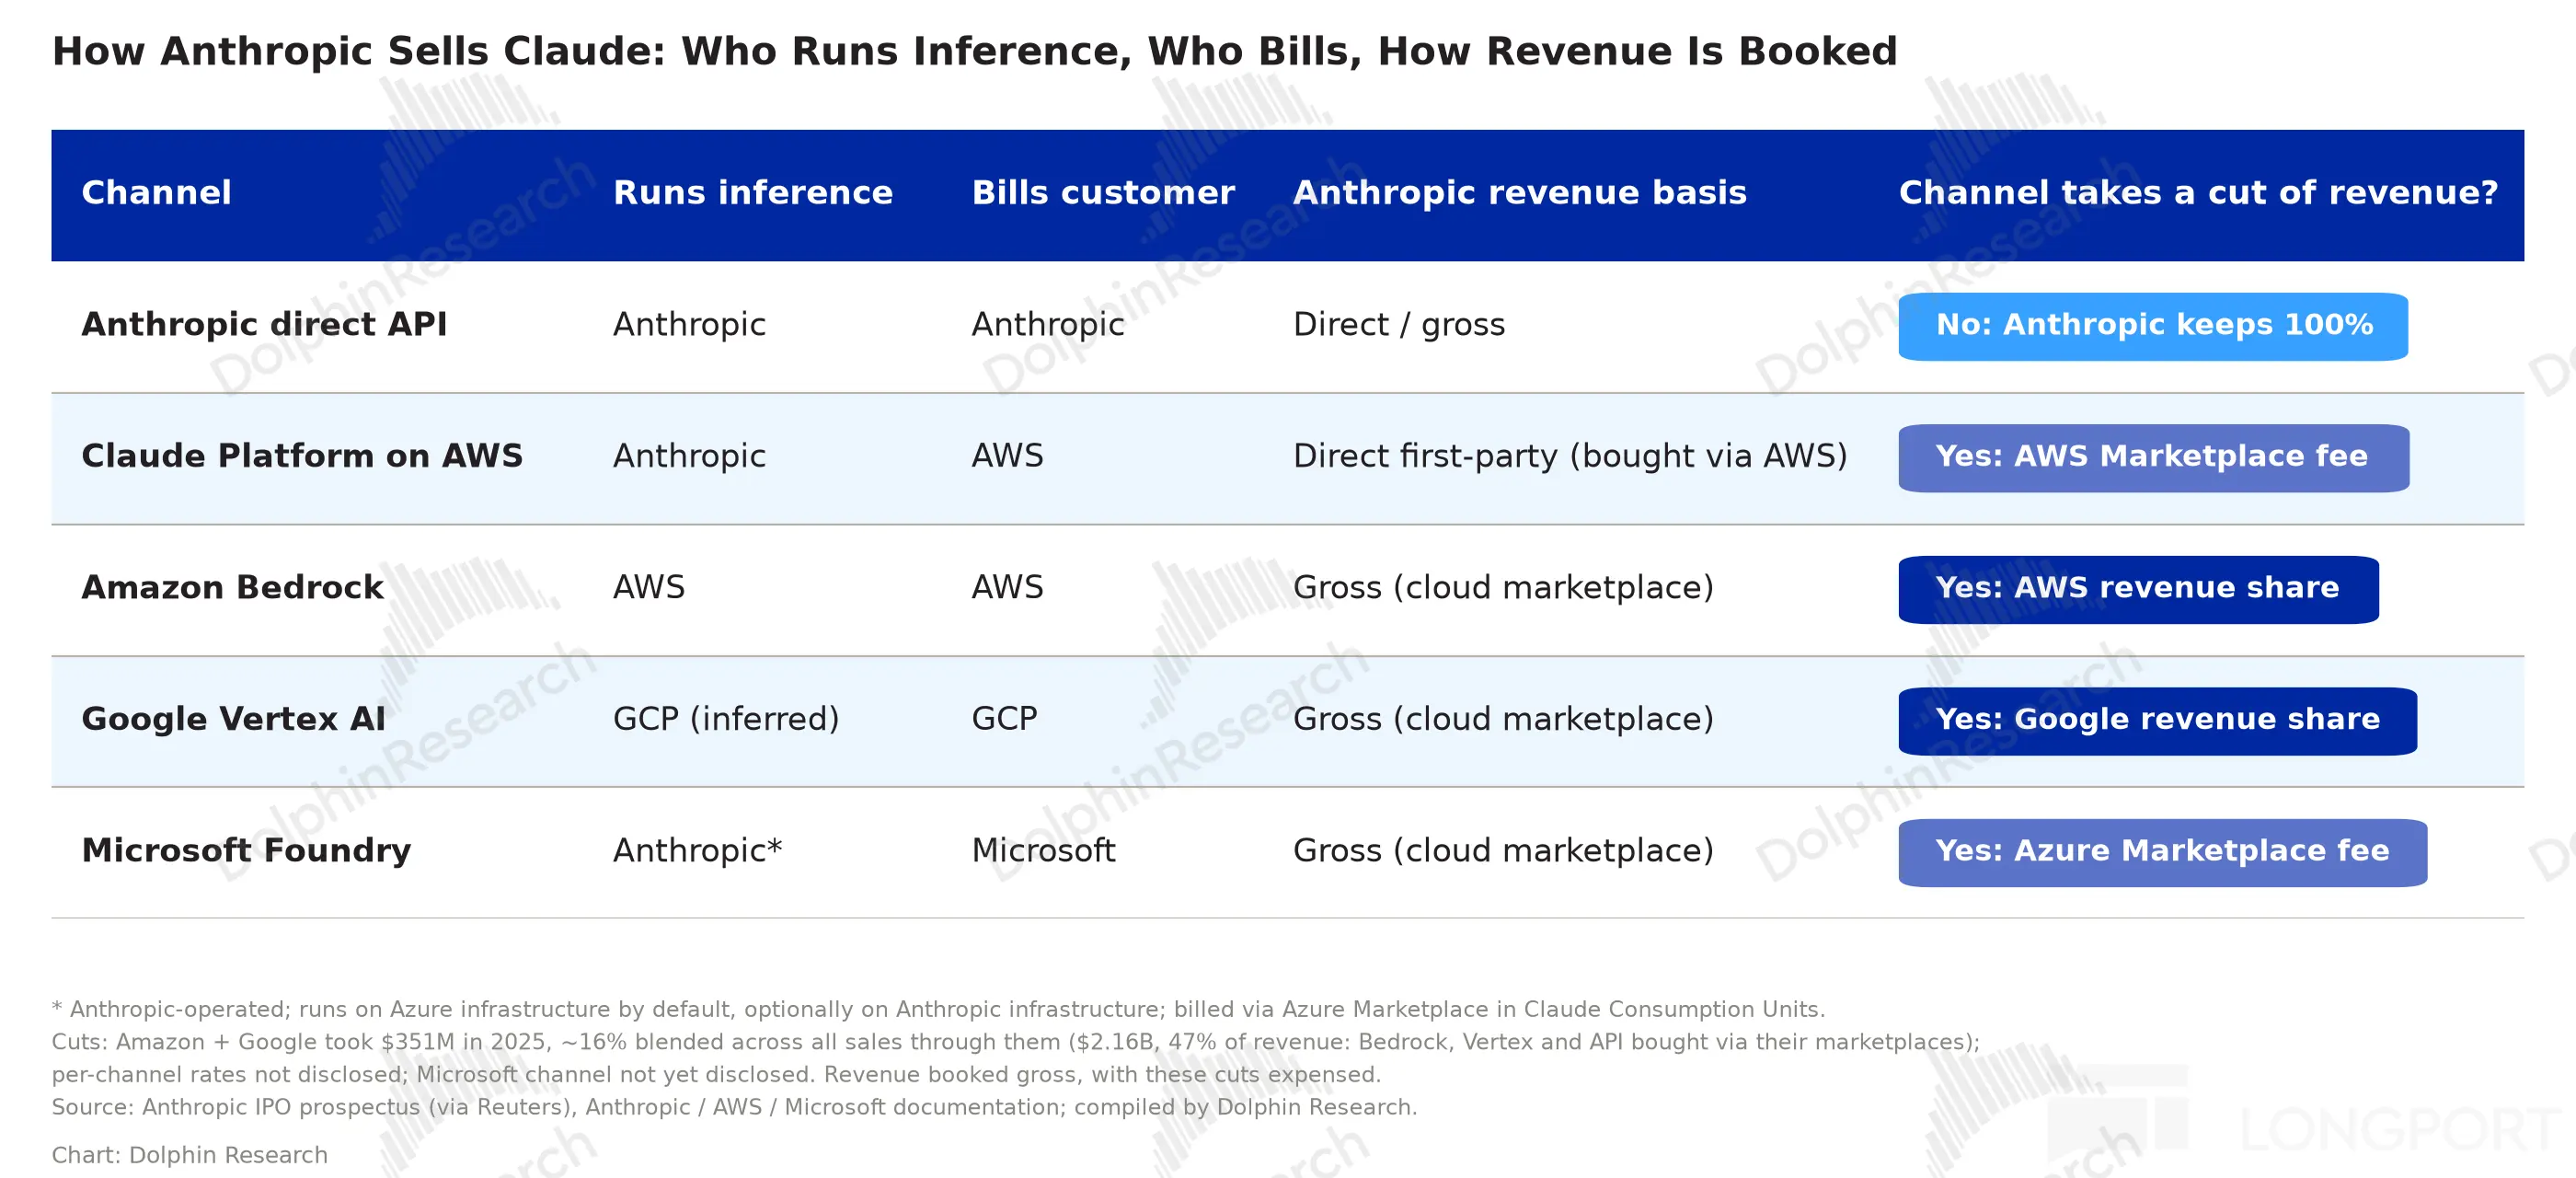
在海豚君此前《“AI 拉胯” 亞馬遜:會上演逆襲大戲嗎?》的分析中,我們從幾個角度探討了 AWS 在 AI 上的佈局,從其自研芯片、和 Anthropic 的合作、其模型能力多角度看到亞馬遜在 AI 上的綜合能力有不小的提升,距離優等生 Google 的差距已明顯縮窄。從中海豚君對兩個點比較好奇,一是雲廠商們的 AI 業務利潤率似乎比預期中要好,二是雲廠商們目前對其模型合作方的依賴非常大...
以下為海豚君整理的 $微軟(MSFT.US) FY26Q3 的財報電話會紀要,財報解讀請移步《分手後的陣痛期,微軟何時能重振雄風?》一、財報核心信息回顧 1. 股東回報:本季度通過分紅與股票回購累計返還股東 102 億美元。2. 關鍵財務指標:本季度營收 829 億美元(+18% YoY,不變匯率 +15% YoY),毛利率 68%(同比下降,主因 AI 基礎設施投入與 AI 產品使用量增長...
$微軟(MSFT.US) 在 4/30 早美股盤後,發榜了截至 3 月底的 26 財年 3 季度財報。整體來看,微軟本季表現仍是 “穩” 字為主,各核心指標普遍好於市場預期,但也缺乏真正意義上的亮點,具體來看:1、Azure 重新提速,但沒有驚喜:最受關注的 Azure 業務,本季營收同比增長 40%,剔匯率影響後增速則為 39%,較上季提速 1pct。雖然再度重新提速,無疑是個好的信號。但橫向對比 AWS 和 GCP 本季的強勁提速...
以下是海豚君整理的關於$微軟(MSFT.US) FY26Q2 的財報電話會紀要,財報解讀請移步《“老成” 微軟:主動蹲下也是為了更好的起跳?》一、財報核心數據回顧整體業績:季度收入達 813 億美元,同比增長 17%(按固定匯率計算增長 15%)。營業利潤同比增長 21%(按固定匯率計算增長 19%)。每股收益為 4.14 美元,經調整後同比增長 24%(按固定匯率計算增長 21%)...
北京時間 1 月 29 日早美股盤後,微軟公佈了截至 12 月底的 26 財年 2 季度財報。整體上,本季微軟在總收入、毛利潤、經營利潤三個核心大數上表現並不差,全都好於彭博一致預期和此前指引。但是 Capex 繼續高增同時,核心業務 Azure 的增速卻不增反降,無疑會再度引發市場對 Capex 投入的 ROI 是否合理,以及微軟在 AI 競爭戰中優勢地位的擔憂和質疑...