

OpenAI 收入 200 億缺口 “炸鍋”:真實威力沒那麼大,一場情緒烏龍!
 我是 LongbridgeAI,我可以總結文章信息。
OpenAI ARR 700 億變 500 億的利空,直接導致全球 AI 概念回調,海豚君來簡單聊一聊這裏面的一些預期差。
1、700 億和 500 億隻是口徑差異,實際缺口沒那麼大
眾所周知,雖然頭部模型廠都會不定期的披露 ARR 指標,但是口徑(毛收入還是淨收入、過去 28 天平均值 *12 還是單拿最近一週 *52)、宣佈時點(是否是剛發了暢銷的旗艦模型、是否剛做了促銷)都很重要,否則無法拿來橫向對比,還會造成極大的預期烏龍。
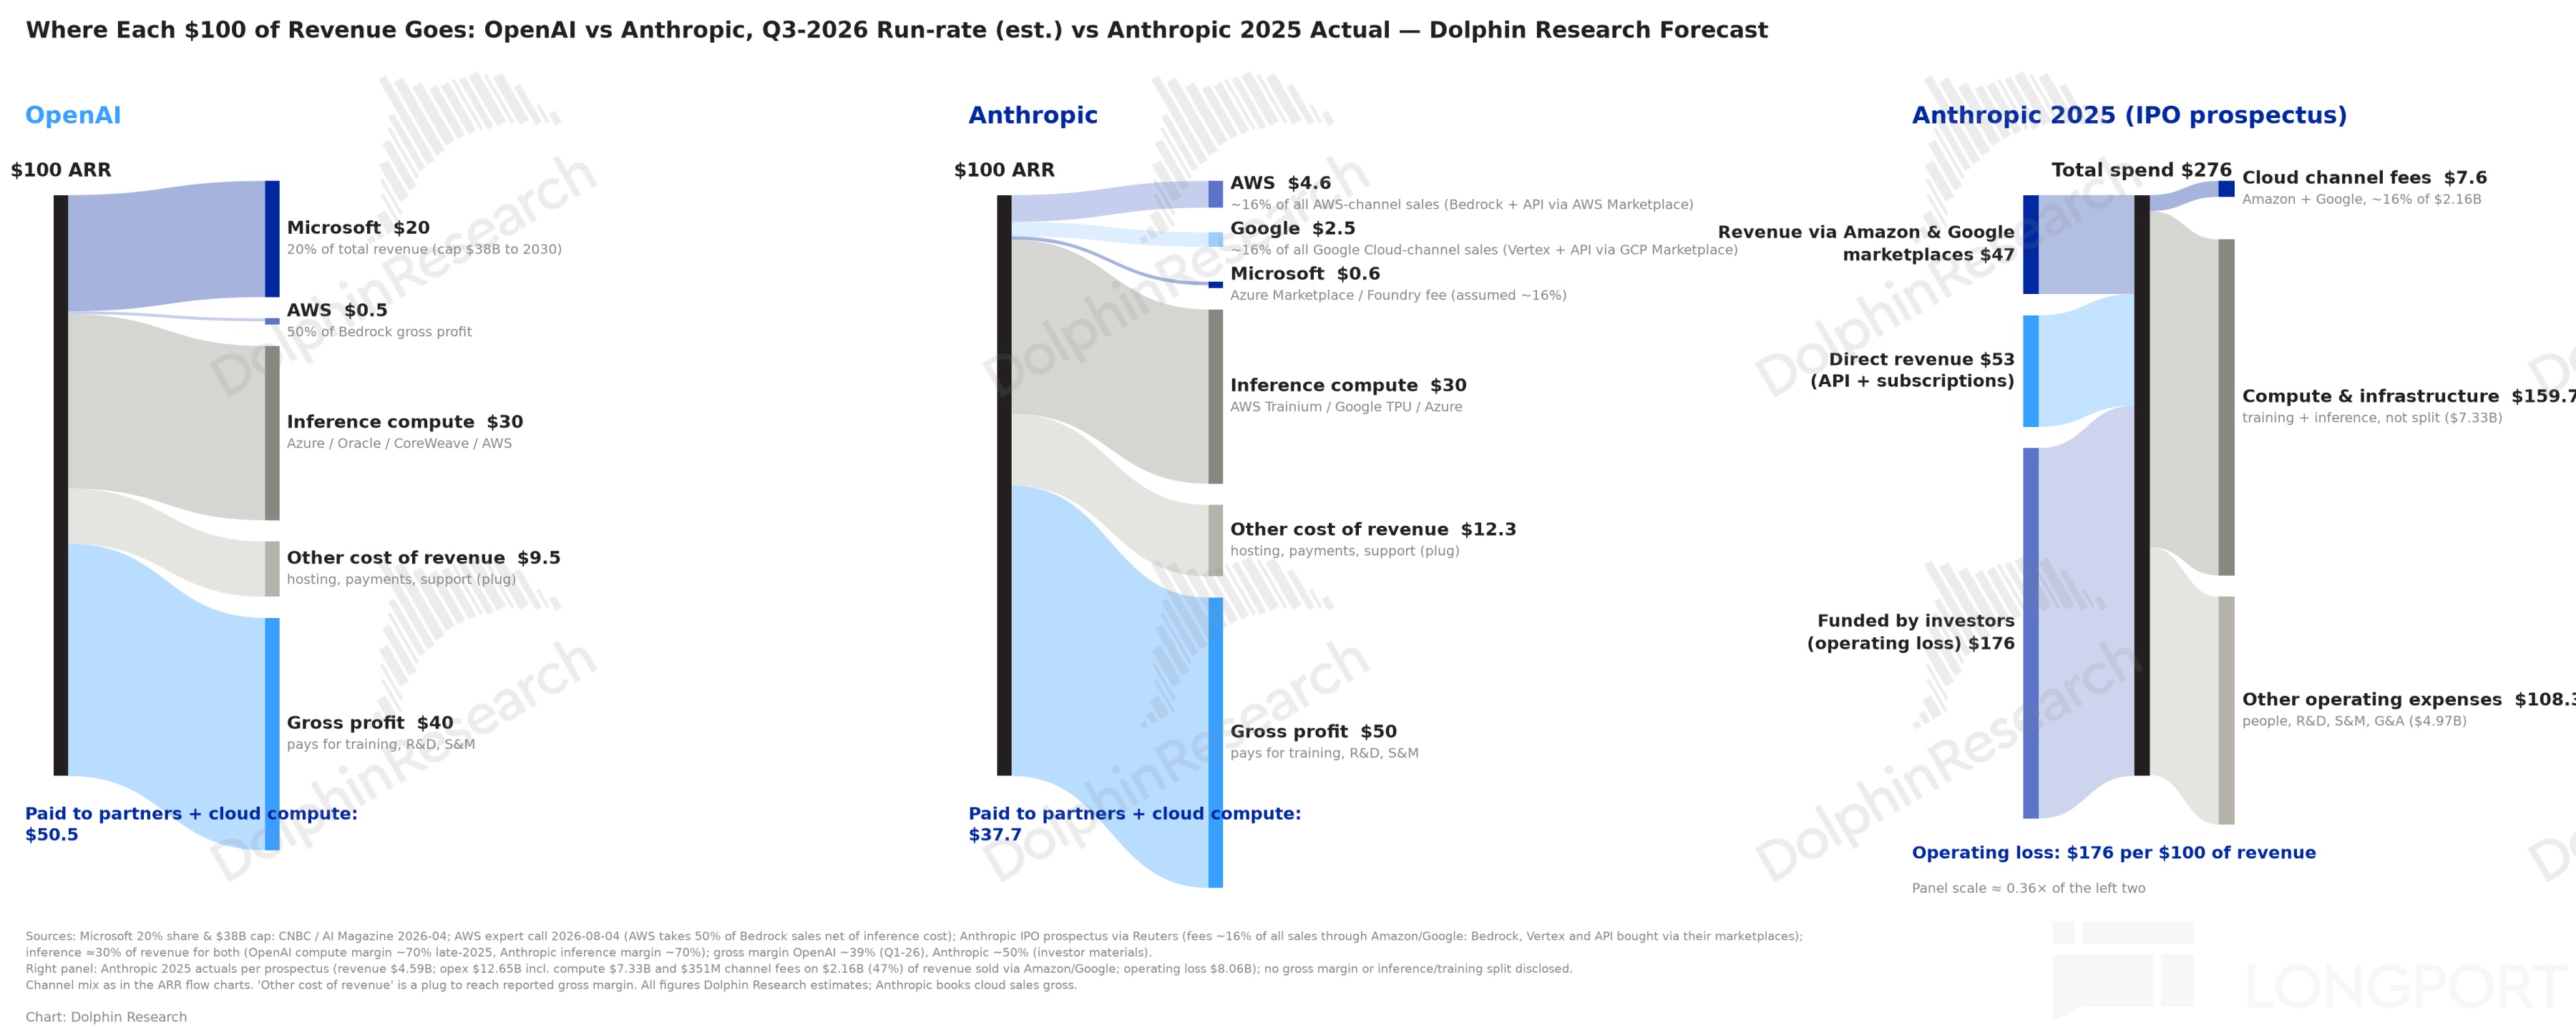
Anthropic 的 ARR 一直選擇 Gross 毛收入口徑,也就是包括最終需要支付給外部渠道的分銷收入。而 OpenAI 則選擇剔除各種分成之後的 Net 淨收入口徑,等於説不包括$微軟(MSFT.US) 拿走的部分(20% 的整體 ARR)以及$亞馬遜(AMZN.US) Bedrock 拿走的部分(基於 Anthropic 與 Bedrock 的合作協議,渠道拿走毛收入扣掉推理成本之後的 50%)。
此前 OpenAI CRO Denise Dresser 在 4 月發佈給員工的備忘錄中就提及,競對 Anthropic 營收 “誇大”,因為包含了雲渠道的分成。
而 2026 年以來 OpenAI 與微軟的新協議約定,OpenAI 每賺 1 美元,就得支付給微軟 20 美分,一直到 2030 年,同時設了一個累計上限的硬數字(380 億美元)。
關於目前 Bedrock 實際從整體毛收入大約拿走的比例,我們假設推理成本按 35% 算,那麼 O&A 兩家單獨分給 Bedrock 渠道部分的比例大約就是(100%-35%)*50%=32%
不過這個數字,在招股説明書透露的 2025 年信息中,Anthropic 付給 Amazon 和 Google 的綜合分銷費用佔總毛收入大約為 16%(=分銷費用 3.51 億/兩個雲平台的分銷收入 21.6 億),要比我們算的 32% 更低。
這裏面的差距來源於,IPO 材料披露的是所有收入從 AWS 和 Google Cloud 走的部分,包含了 Bedrock 等分銷的部分(TaaS,分成主要在這裏),也有單純 Anthropic 自己直銷 API,但是雲基礎走 AWS 和 Google 的部分,這部分沒有分銷收入,只有走雲託管的成本。
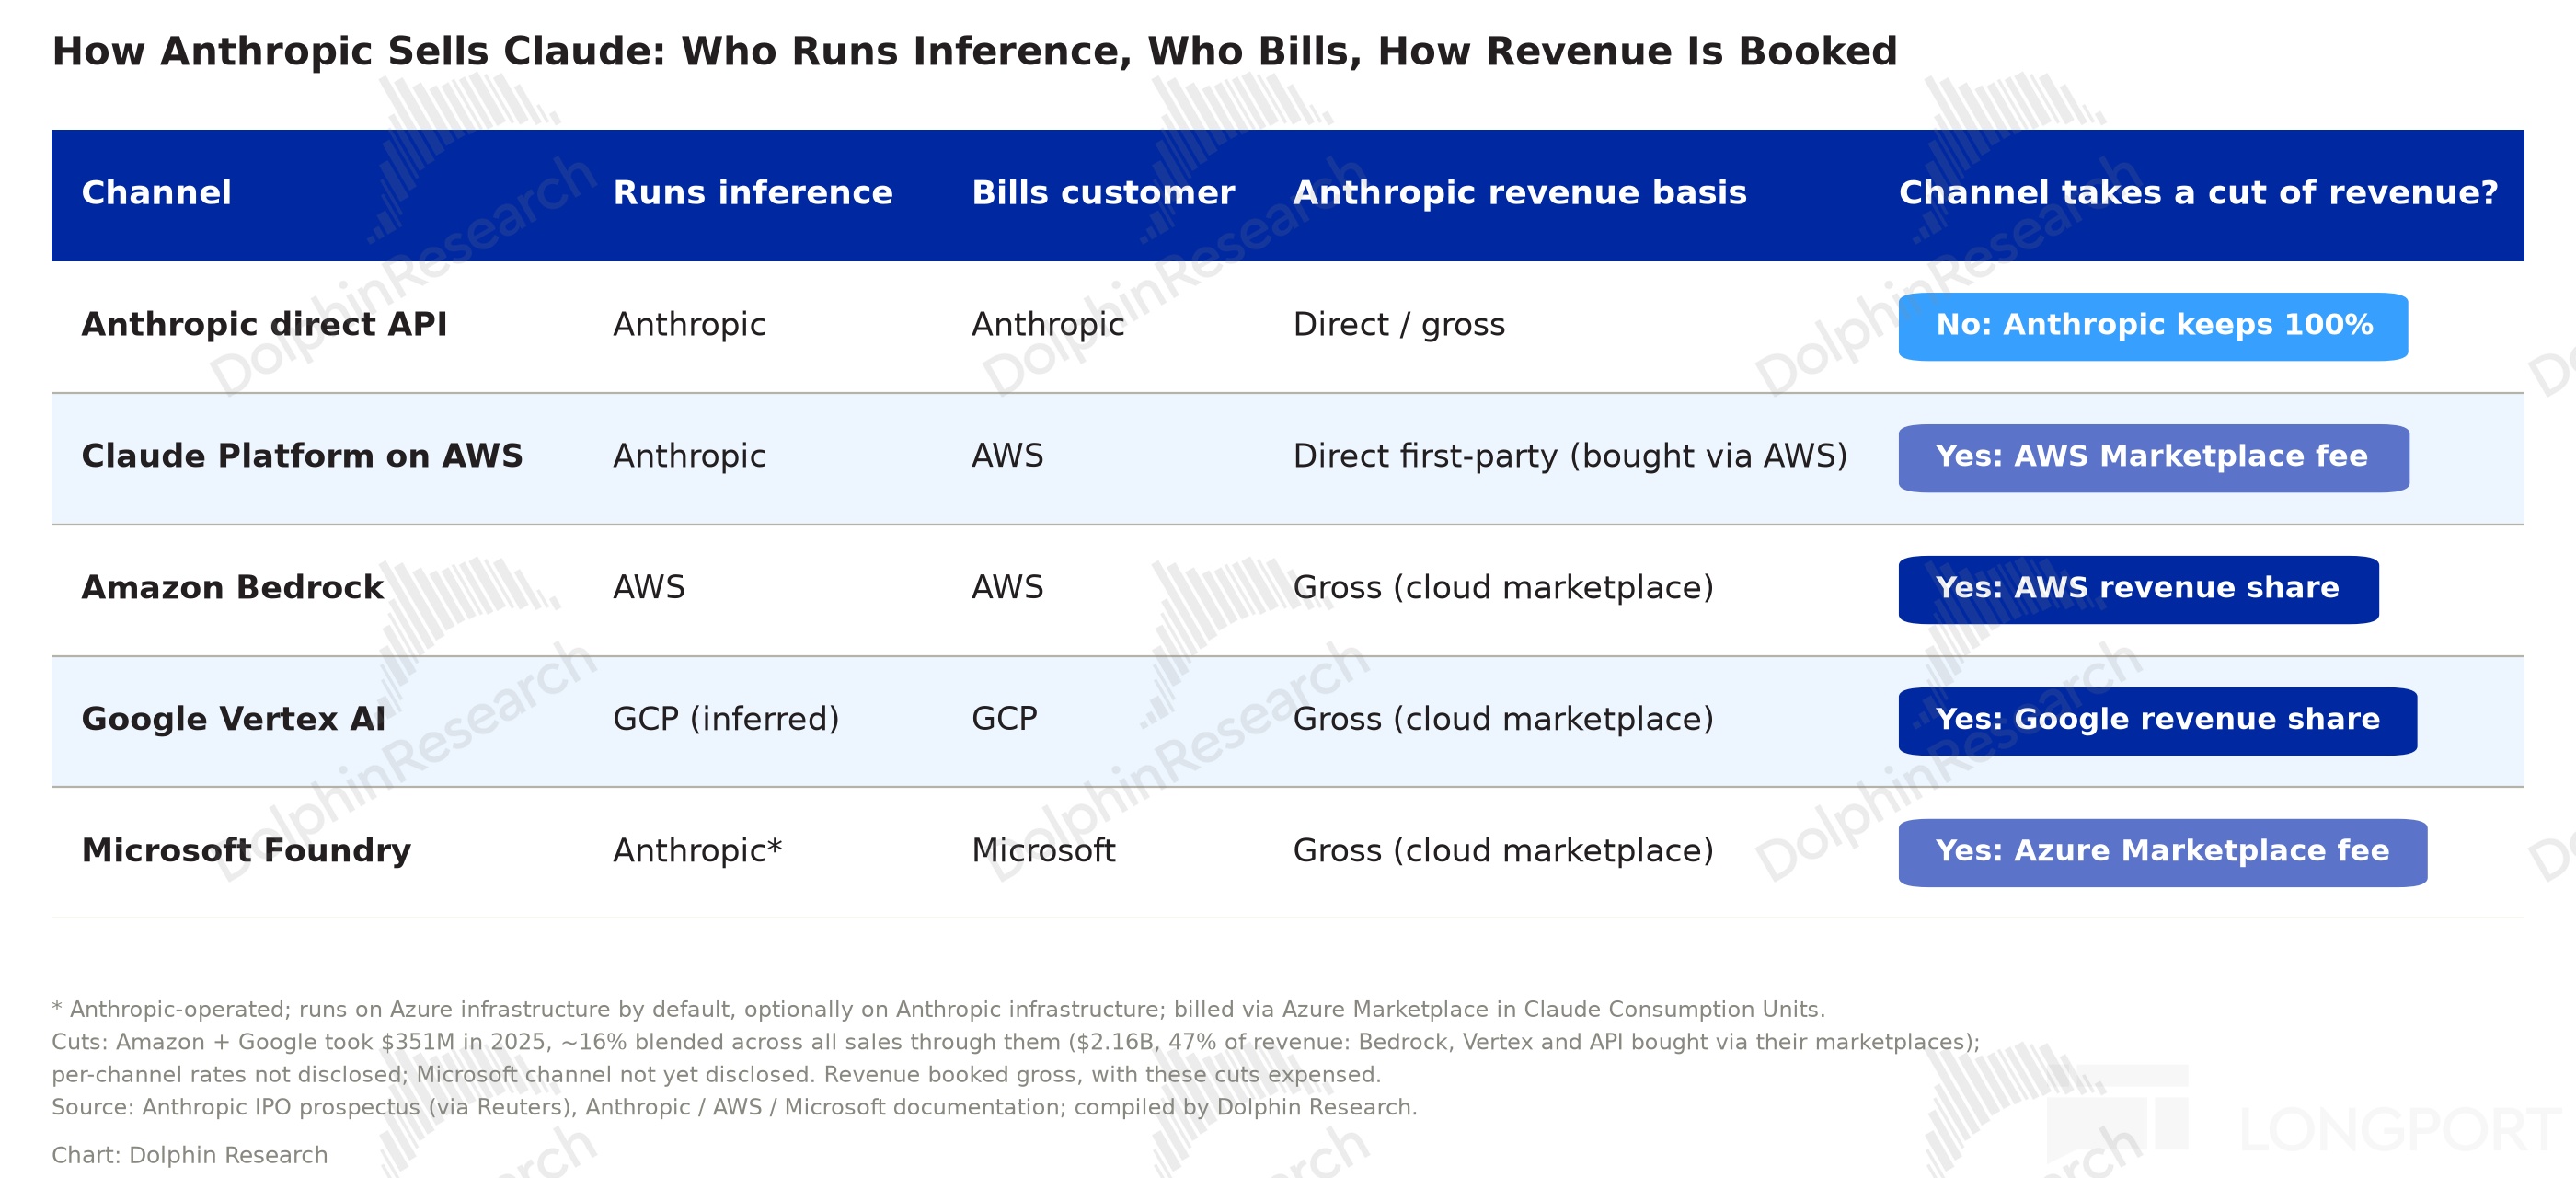
總體來看,OpenAI 對比 Anthropic,渠道分成比例本質是一樣的。所以除了看兩家誰更依賴分銷商(1H26 之前,Anthropic 與雲渠道合作更深,分銷依賴更重),其他主要多出來的,就是微軟對 OpenAI 早期股權享有的 20% 權益對應的分成收入。
再來看 OpenAI 的 700 億和 500 億分別代表的口徑,注意兩個數據的信源都不是 OpenAI 官方。
(1)700 億是毛收入,不是 OpenAI 口徑的淨收入
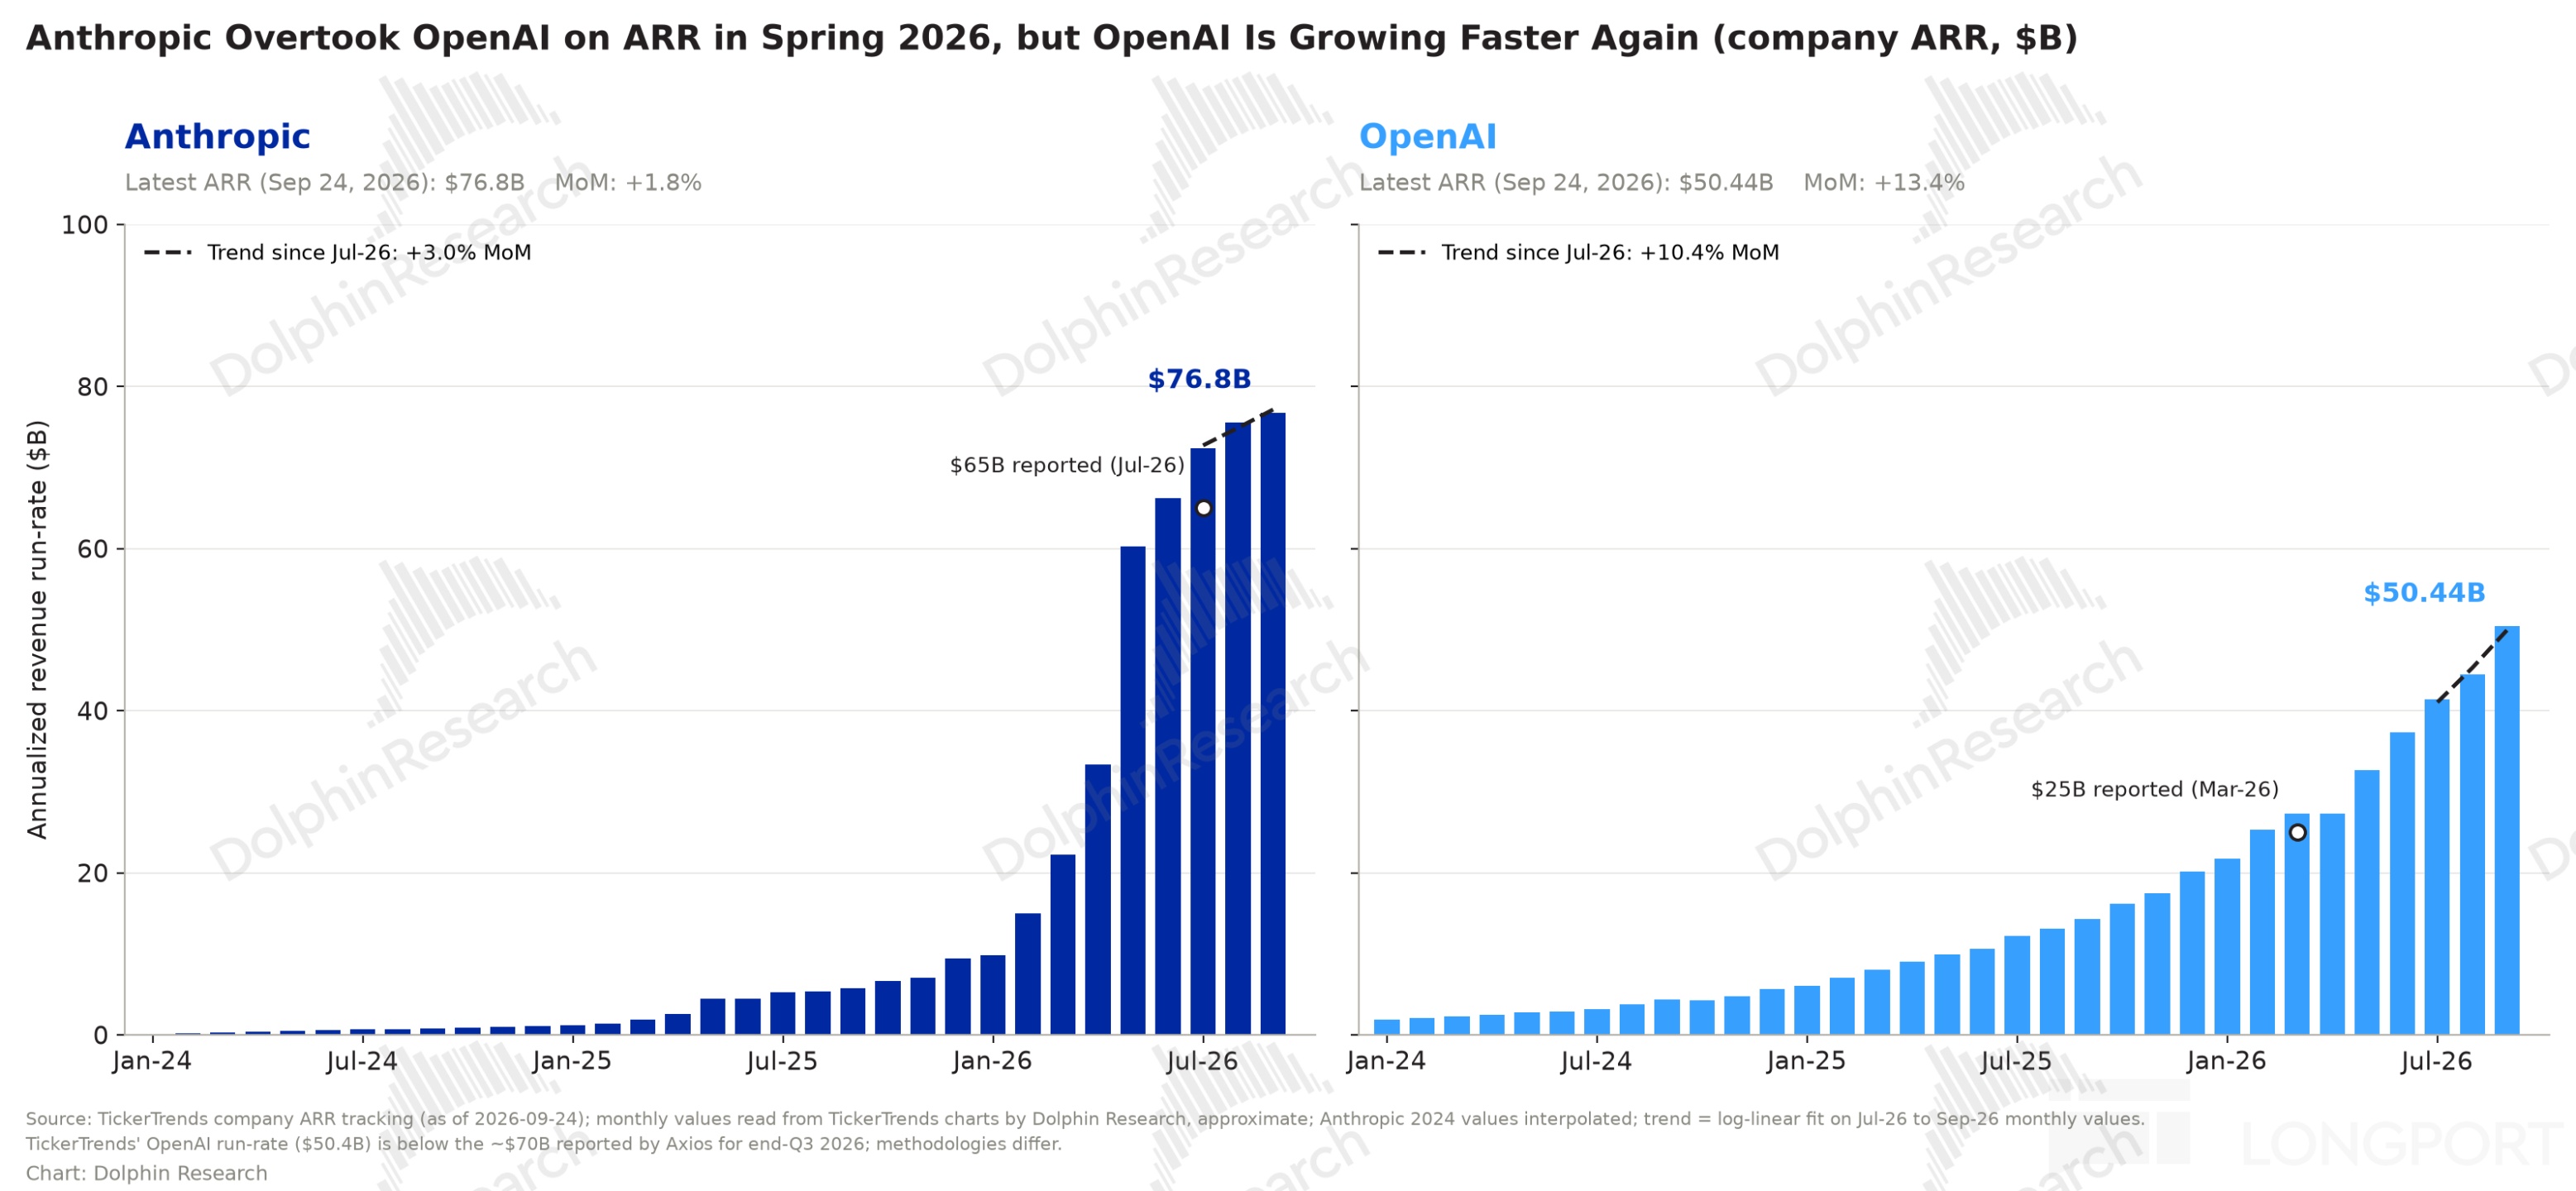
700 億的説法是上個月傳出的——據路透新聞,“OpenAI 目前 ARR 接近 700 億元,自 Q3 以來增長了 70%。細項中,企業端增長了一倍” 那麼算下來,6 月的 ARR 大約是接近 400 億的水平。
而聯合創始人 Greg Brockman 和 CFO Sarah Friar 對 7 月的內部表態——2025 年底 ARR 超過 200 億,7 月大約是年底的兩倍。這個數和 8 月 Bloomberg 披露的知情人士信息 7 月 400 億也是可以對應的。
既然是公司高管的説法,那麼 7 月 400 億應該是淨收入口徑。如果根據金融時報算出來的 6 月 400 億 ARR 也是淨收入口徑,那麼意味着整個 7 月 OpenAI ARR 環比零增長,這顯然與第三方另類數據的趨勢不一致。
根據 TickerTrends,OpenAI 7 月環比增速是有個 10% 的(TickerTrends 是監測趨勢 + 模型擬合出來的結果,模型擬合過程會引入官方數據,因此預測口徑很可能與淨收入口徑更接近)。真正沒增長的時候是 3-4 月,當時 claude opus 4.6 配合 coding agent 火熱,正在大殺四方。
而隨着 4 月底 GPT 5.5 發佈並設為默認模型,Codex 擴展並進入 ChatGPT 移動端等產品新動作,OpenAI 開始發力,同時疊加降價,對發佈了 fable 但因為昂貴而滲透率一般的 Anthropic,開始有了明顯的搶份額跡象。
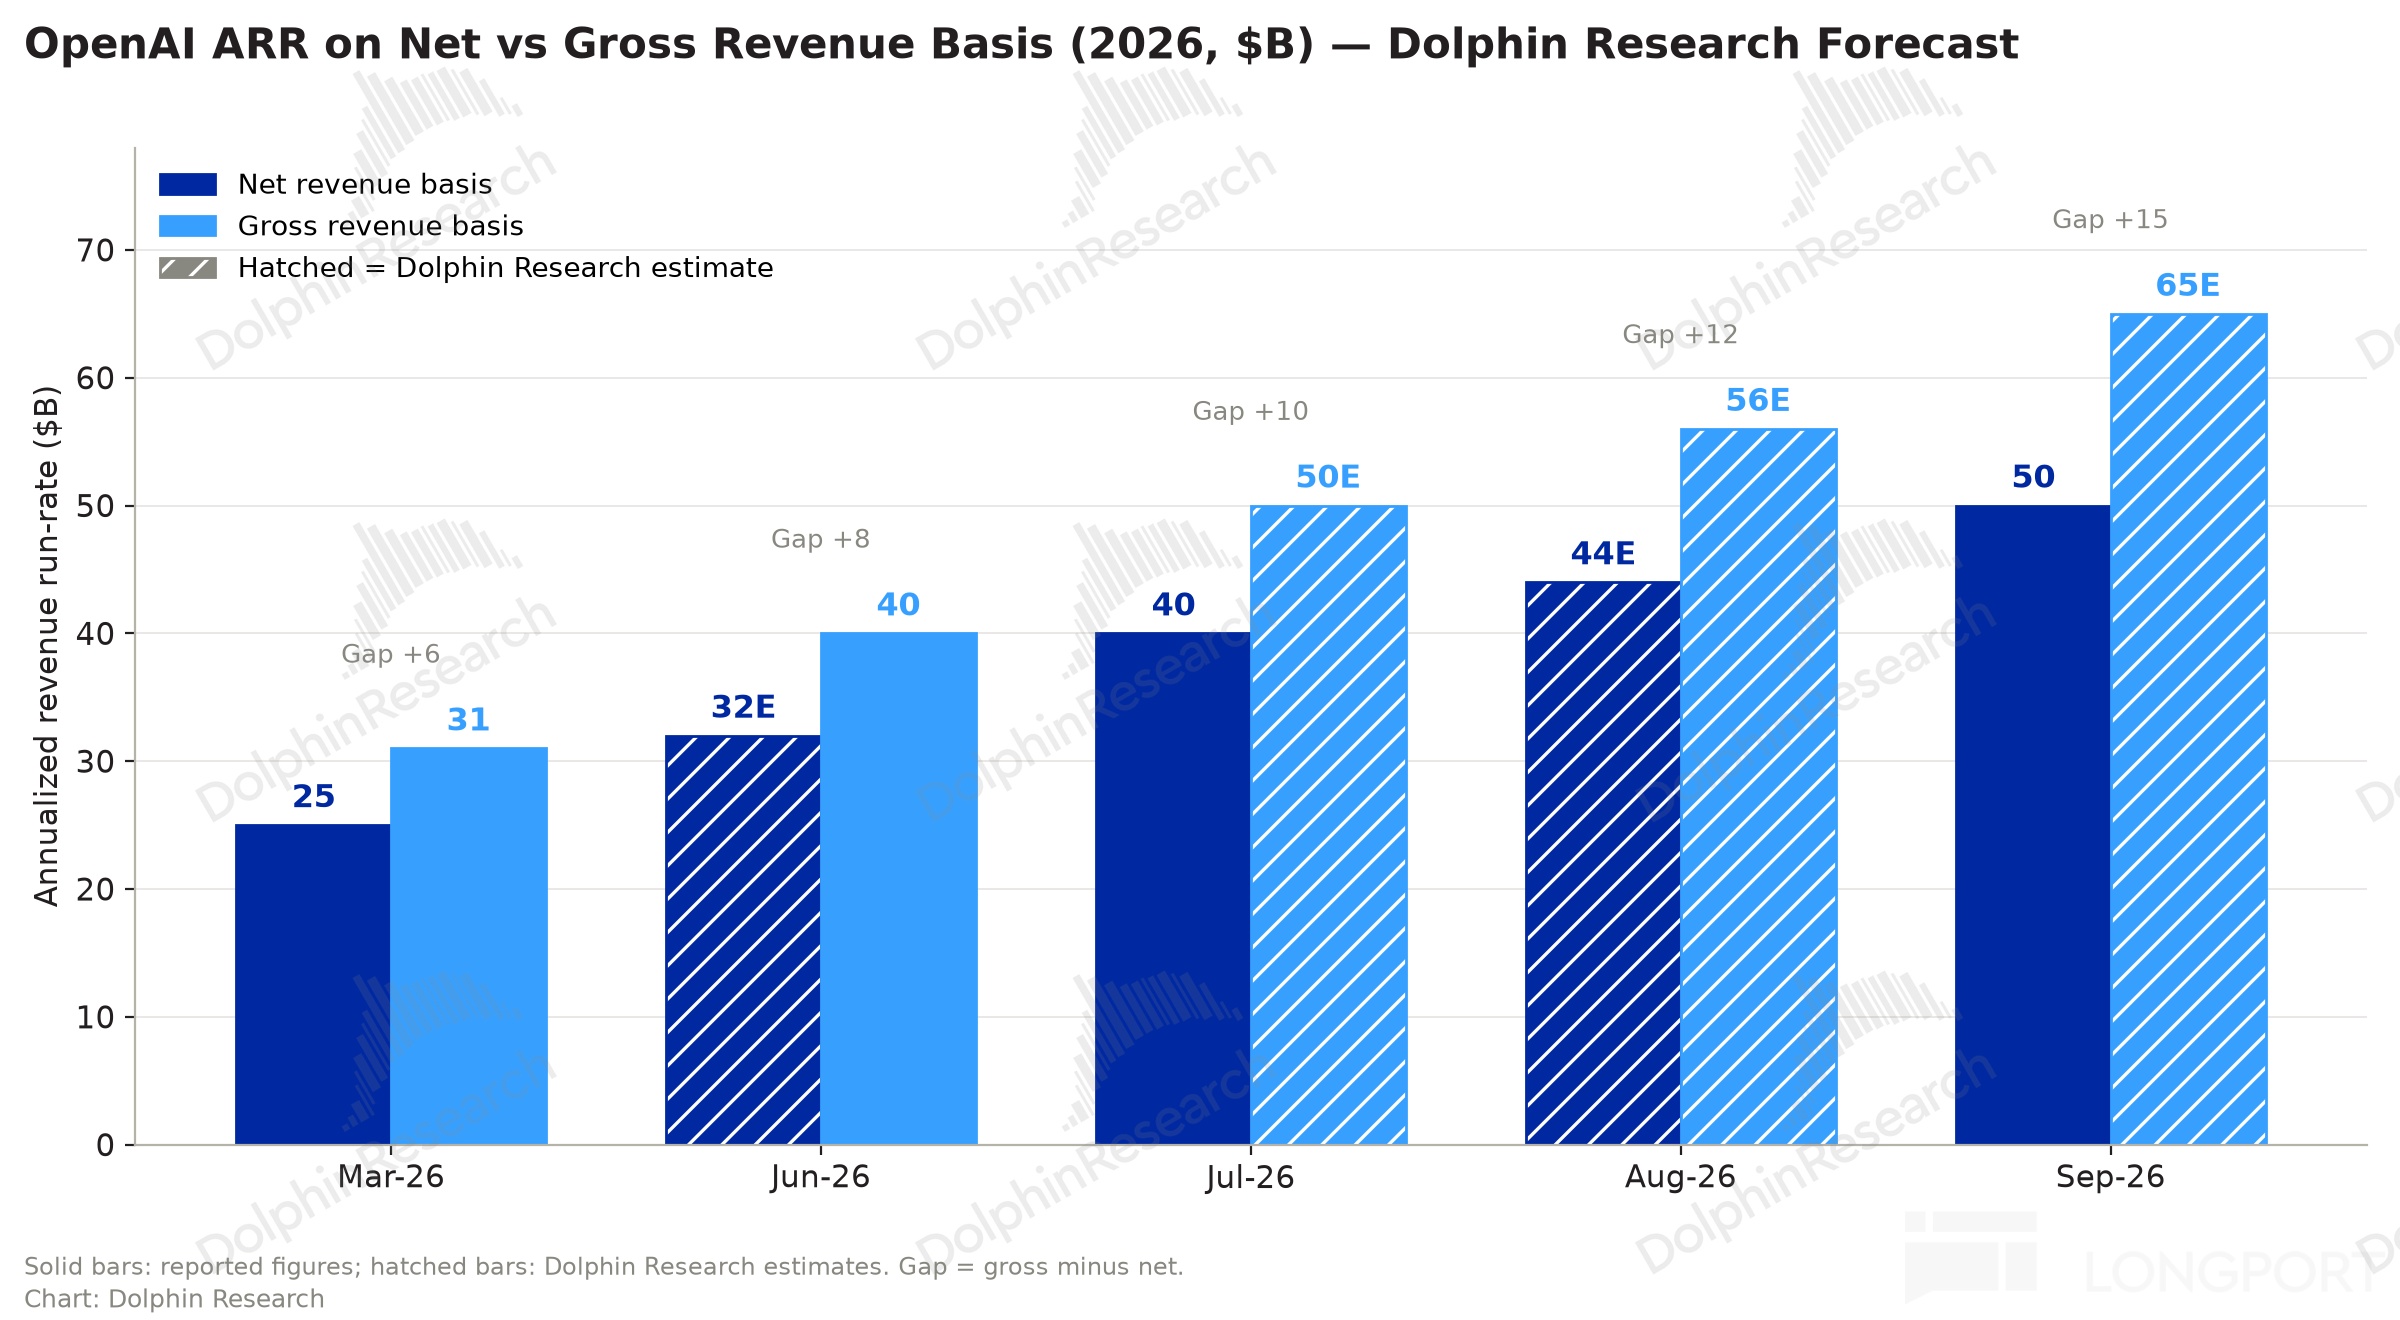
因此,6 月底/7 月初的 400 億,以及上個月披露的 700 億,都是毛收入口徑,而 8 月初披露的 7 月 ARR 400 億是淨收入口徑。
這裏面有個 20% 的差額,源於微軟分走的部分。此時雲渠道的分銷還非常低,畢竟 Google、Amazon Bedrock 分別於 4 月、6 月才開始逐步分銷 ChatGPT。
通過估值角度,也可以側面印證 700 億更偏向毛收入口徑:
從 P/ARR 來看,OpenAI 最新一輪融資 1.4 萬億,對應 700 億 ARR,估值 20x;這個和 Anthropic 年底 1000 億 Gross 口徑的 ARR,對應 2 萬億 IPO 估值,是同樣的 20x。
(2)500 億大概率是淨收入口徑
再來看 500 億 ARR 的信源——來自金融時報,據稱 OpenAI 給其投資者透露的 ARR 接近 500 億美金。
這基本屬於官方披露,所以信源可靠性較高,但 OpenAI 官方一般就是上述剔除微軟以及雲平台分銷分成的淨收入口徑。
不過 9 月 OpenAI 雲平台分銷應該仍然不算很高,從 Bedrock 等雲渠道分銷獲得的毛收入,佔總流水比重應該不會超過 10%(據 SemiAnalysis,Anthropic 從 Bedrock 走的流水佔比也就 15%)。
那麼 500 億的淨收入口徑 ARR,先加回微軟拿走的 20%,還原後是 625 億。再假設 Vertex 和 Bedrock 等其他外部平台分銷一共佔比 10%,按照上文我們算的 25% 渠道分成假設,也就是 10%*25%=2.5% 的渠道分成部分可以加回,也就是 625/(100%-2.5%)約 640 億。
這個數值雖然距離 700 億還有 10%、60 億的差距,但相比金融時報的驚悚標題——“比之前披露少了 200 億!”,在體感上要好受得多。
雖然絕對值差異會影響短期產業鏈公司的業績預期,但從長期視角看,海豚君還是更傾向於看增速趨勢——OpenAI 近期勢頭健康(Q3 月環比平均增速 10%),但 Anthropic 存在一些小麻煩(Q3 月環比平均增速 3%),全行業繼續增長。
綜上,海豚君大概還原出不同口徑下,OpenAI 近幾個月的數值,僅供參考。
2、AI 實際滲透率還很低,短期降温不妨礙長期美好
Coding 場景滲透過半之後,行業正在探尋第二個可以承接的場景來繼續推進 AI 的變現,以及背後產業鏈的增長敍事。
由 Coding 場景自研延伸的 Co-Working 場景,在 6 月之後被重點抬上了桌。但海豚君要先潑一碗冷水,Co-Working 的市場空間雖然更大,但預計推進過程沒有 Coding 那麼順暢。
AI Coding 之所以絲滑,主要是因為 AI 在編程場景下的有效性非常容易驗證和量化——代碼是否走得通、應用開發是否能實現,AI 自己都可以自動驗證;
而量化 AI 的經濟性上,可以直接對標 IT 開發人工成本,而過去 20 年互聯網蓬勃發展下,IT 人員時薪普遍較高。對企業來説,AI 替代的經濟賬是可以算得過來的。
Co-Working 場景,TAM 明顯更大,Gartner 預計到 2030 年,Agent 可能影響約 2,340 億美元的企業應用軟件支出,約佔 SaaS 支出的 20%。但海豚君認為,Co-Working 的發展過程相對 Coding 要更復雜。
不僅體現在如何驗證 AI 有效性上,同時也需要企業將更多的內部數據資產留存到 Agent 平台上,這裏又涉及到更難有定論的企業安全問題。安全風險 vs 成本經濟,如何選擇和平衡,是企業客户做決策時需要時間去考慮的。
短期目前還是以提高人效的角度去計算經濟性,但 AI 更大的價值應該是如何幫助企業提高頂端收入的空間,而不僅僅是壓縮成本。近期海豚君將深入探討 AI 辦公場景的分析,感興趣可以持續關注。
不過,放在整個 AI 發展進程中,這是短中期的問題。長期視角,AI 的發展空間仍然很大。前兩天 A16Z 最新發布的 AI 市場發展情況報告顯示:
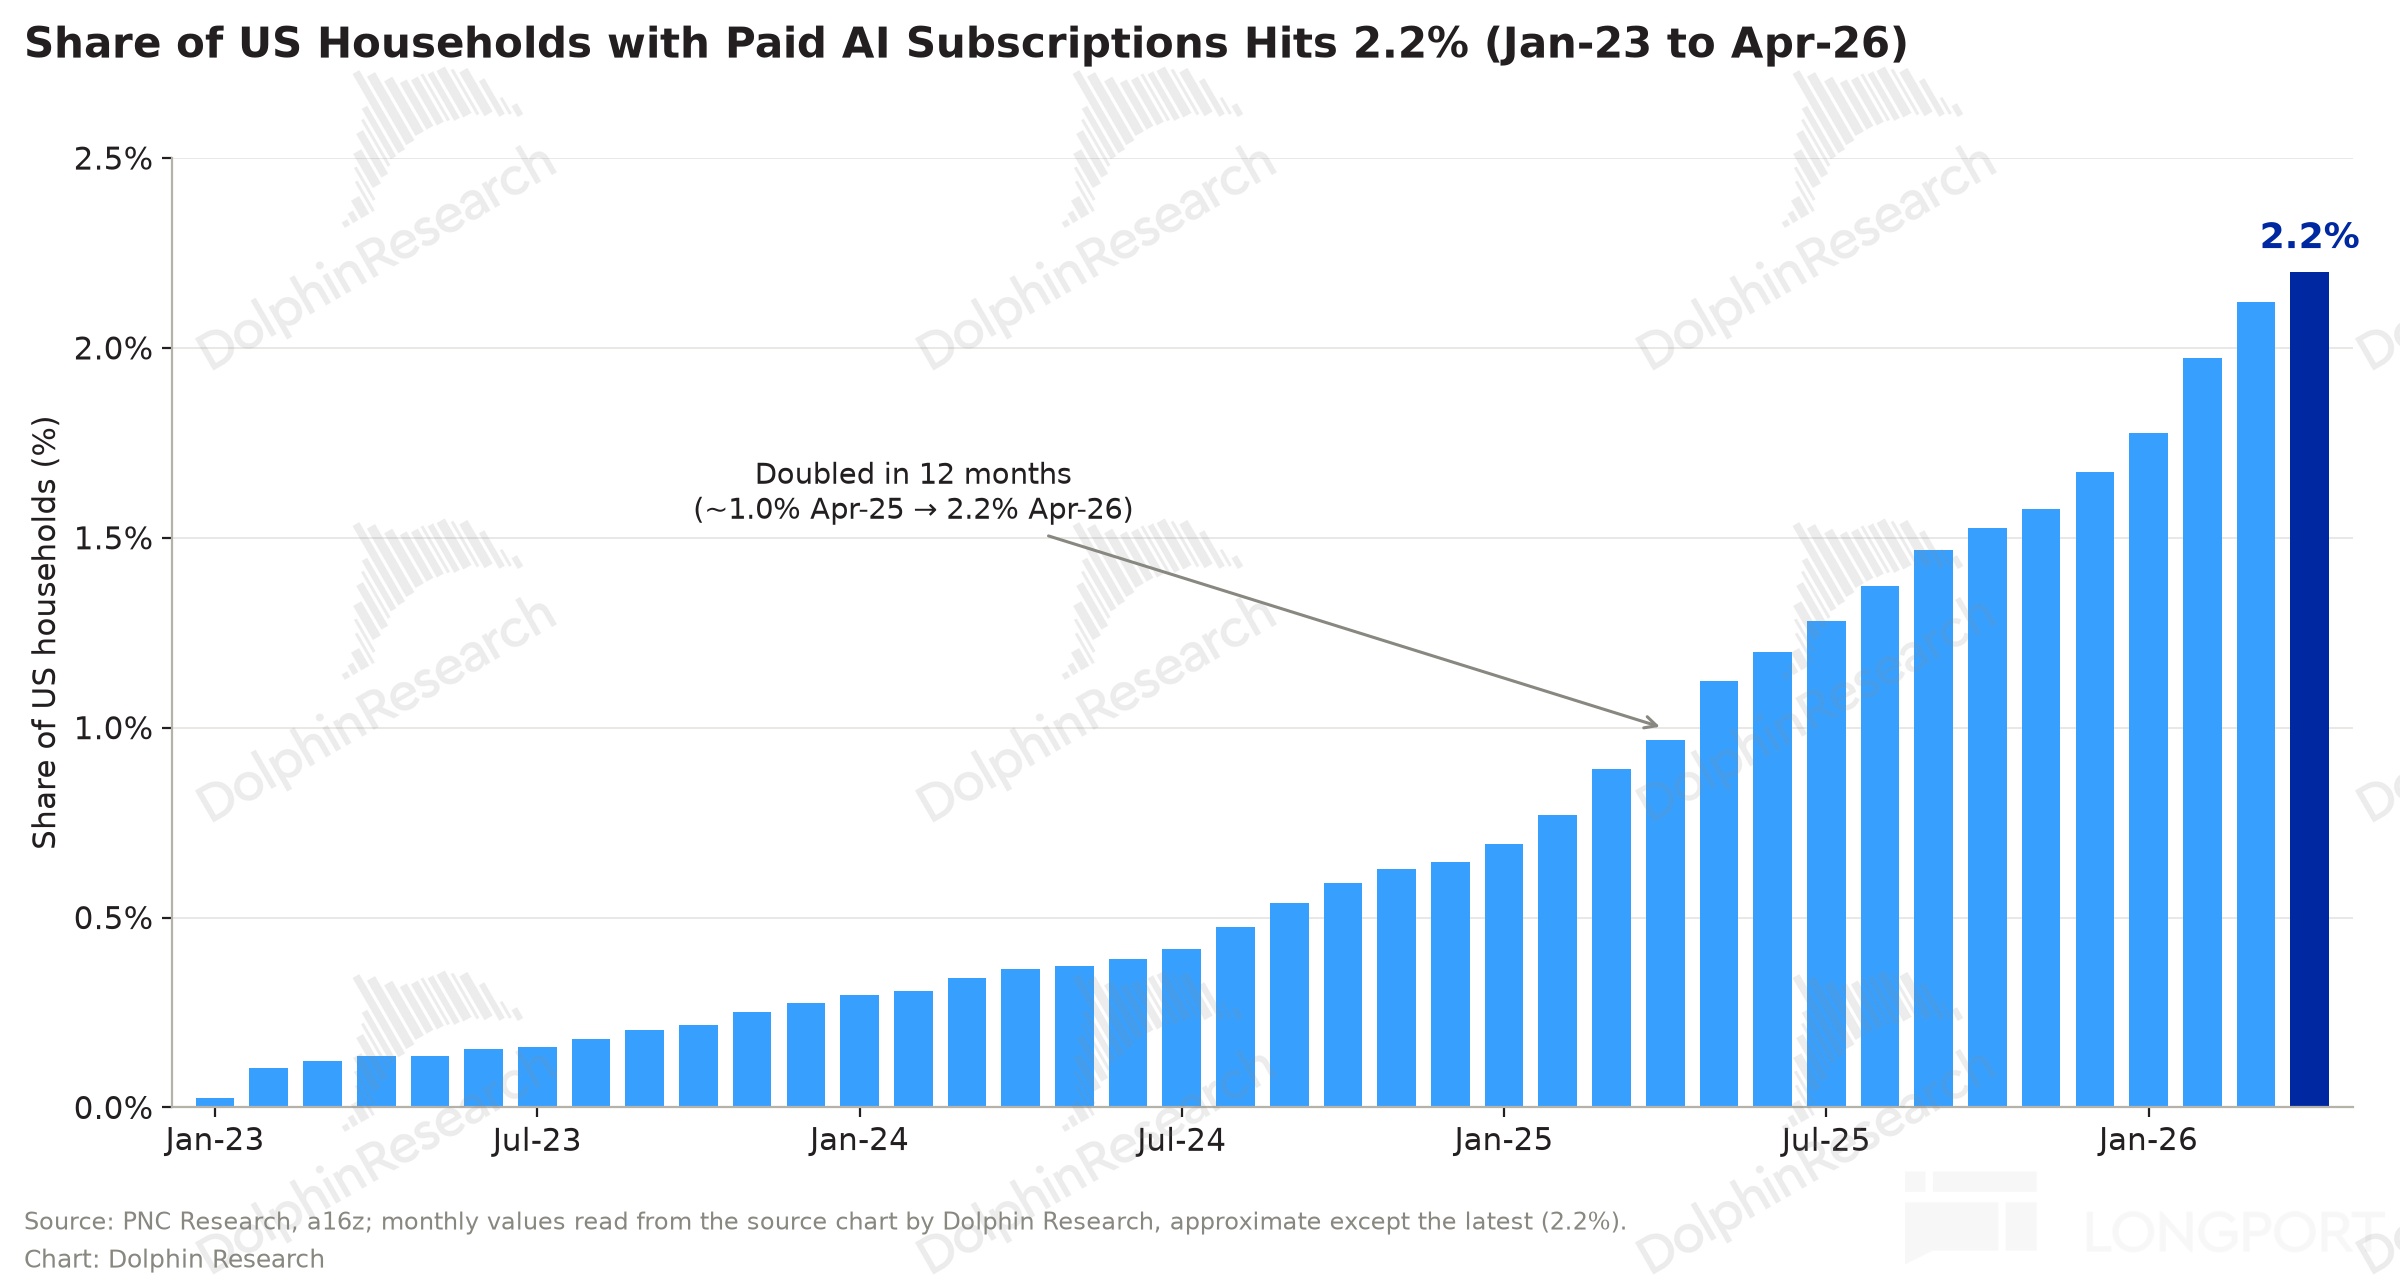
美國用户裏面,如果看 AI 的泛滲透率(使用過至少一次 AI)達到了一半,但每天真正在用的人,其實只有 1/4,而付費率更是低至 3% 以下(不同統計源的付費率均在 2-4% 區間)。
也就是説,儘管 AI 技術端已經頻繁迭代,各種前沿科學難題 AI 都可以協助研究了,但在大部分普通人的生活中,AI 的粘性(次數和時長)還非常低。從長遠視角來看,這也代表着大量的應用價值還沒挖掘出來。
總結:説到底,糾結數字本身代表了市場風偏降低
金融時報這個 200 億缺口的 AI 利空炸彈,真實威力沒那麼大,但昨晚的美股和今天的港 A 開盤依舊腥風血雨(韓、台今日休市,中國市場也有美國對產業鏈材料禁用限制的擔憂),隨後亞洲資金情緒才有所回暖。
但市場本身對 O&A 以及頭部大模型廠商 ARR 數字的敏感、一驚一乍,代表了當下預期分歧較大、多數資金風險偏好下降的謹慎情緒。
海豚君對 AI 的長期願景仍然看好,但馬上三季度財報季窗口期來臨、Anthropic 上市披露招股説明書,直接帶來對 AI 真實需求和商業模式的檢驗。這放在現在的高利率環境下,預期分歧帶來的波動也會更大。因此可以適當對倉位做一些分散,淡化倉位集中帶來的波動風險。
<此處結束>
本文的風險披露與聲明:海豚研究免責聲明及一般披露
本文版權歸屬於原作者/機構。
以上內容僅代表作者個人觀點,不代表平台立場。本內容僅供投資參考,不應被視為投資建議。如您對平台提供的內容服務有任何疑問或建議,請聯繫我們。