
D
9月10日 上午10:44
星巴克:狼狽出走中國,咖啡之王靠美國能東山再起嗎?
 我是 LongbridgeAI,我可以總結文章信息。
上篇我們講清了星巴克是一家怎樣的公司:一隻靠品牌與 “第三空間” 高溢價撐起近 70% 毛利、能像銀行一樣吸納儲值浮存、常年靠回購分紅把自己買成負權益的現金牛。但好公司不一定等於好成長和好資產。$星巴克(SBUX.US)
這一篇,海豚君要回答的是另一個問題:近年來美國同店轉負、中國 “失守”、增長萎靡的當下,這台現金牛,到底還值多少錢?
一、星巴克未來的成長性如何?
聊成長性之前,首先要釐清一個核心前提,即我們究竟該把目光投向哪裏尋找增長。實際上,伴隨 4 月份星巴克出售中國業務這筆交易完成後(中國 60% 的股權賣給博裕、近 8000 家門店轉授權出表),星巴克的增長版圖就已經被徹底重構——中國市場就此告別了作為合併報表口徑下的第二增長曲線的定位,如今僅剩下 40% 股權對應的投資收益,疊加按營收比例計提的品授權版税收入,徹底 “退化” 為一項高毛利但低上限的現金流資產。
其餘國際市場也以授權模式為主,貢獻的是穩定但缺乏彈性的"牌子錢"。換句話説,如今決定星巴克增長成色與估值彈性的,只剩一個主戰場——即貢獻約四分之三收入、且仍是直營重資產運營為主的北美地區。
而北美地區的增長,又包括開店的空間以及同店的經營修復彈性。下面,海豚君按照這個思路逐一拆解:
增長邏輯一:小店業態,打開美國開店空間
歷史上星巴克單店動輒約 200 多平方米、土建與選址門檻極高,東西海岸密、中部相對較稀疏。
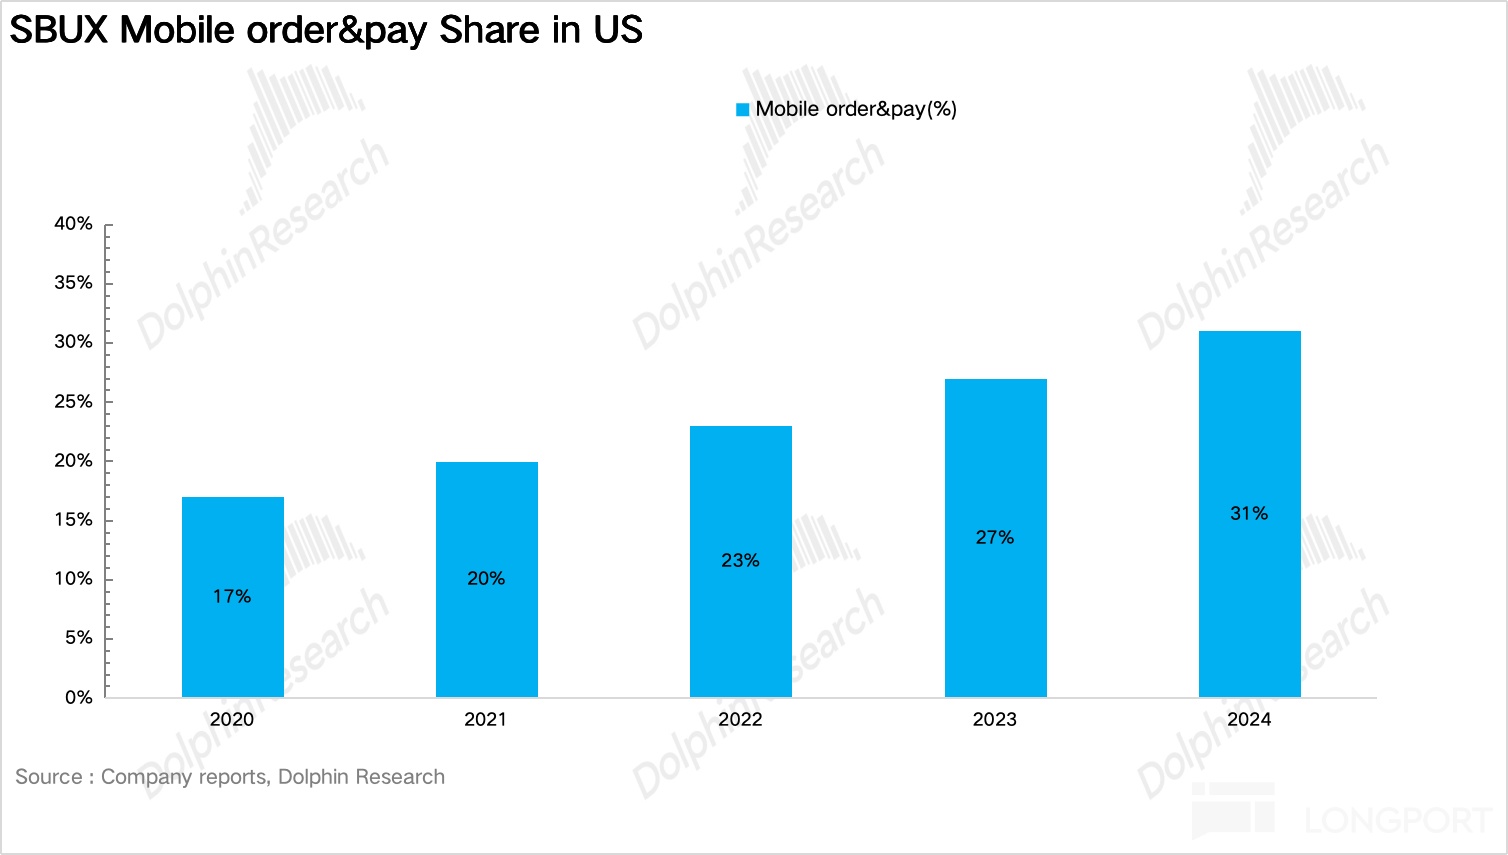
但實際上,近年來北美消費者消費行為已經發生顯著變化:從下圖可以看到,移動訂單佔比五年時間從 17% 提升到 31%,接近翻倍。
這也使得傳統 200‑300㎡的標準大店,在以極速取單為主的消費場景下,出現明顯的空間配置冗餘。
在這種背景下,星巴克選擇了採取 “存量門店優化做體驗、增量門店做效率” 的雙線增長路線:
對於存量門店,作為 “重回星巴克(Back to Starbucks)” 戰略的核心修復動作,公司啓動了咖啡館煥新計劃(Coffeehouse Uplift),計劃在 2026 年末完成 1500 家北美門店的輕改造,翻新門店增設沙發座椅、補配電源插座,重新強化 “第三空間” 停留屬性,對沖消費場景的單一化,穩固核心忠實客羣。
增量端,星巴克推出了兩類適配大量非進店訂單的輕量化店型:一是 Starbucks Pickup 純取餐店,幾乎不設置堂食座位,專為 App 提前下單設計,佈局紐約、芝加哥等高密度都市的商業街區與地鐵樞紐;二是 Double Drive‑Thru 雙車道汽車穿梭店,面向郊區與公路樞紐,店型緊湊,配備雙車道以及線上訂單專屬取餐窗口,最大化車輛週轉效率。
以公司投資者日上披露的新一代獨立小店原型(32 個座位、配套得來速車道,建築面積約 125㎡)為例,其建造成本較傳統標準大店下降 20%‑30%,單店投資回收期從 4 年縮短至 3 年左右,這也意味着不少此前模型難以跑通的美國中部下沉小鎮點位,重新具備了開店可行性。
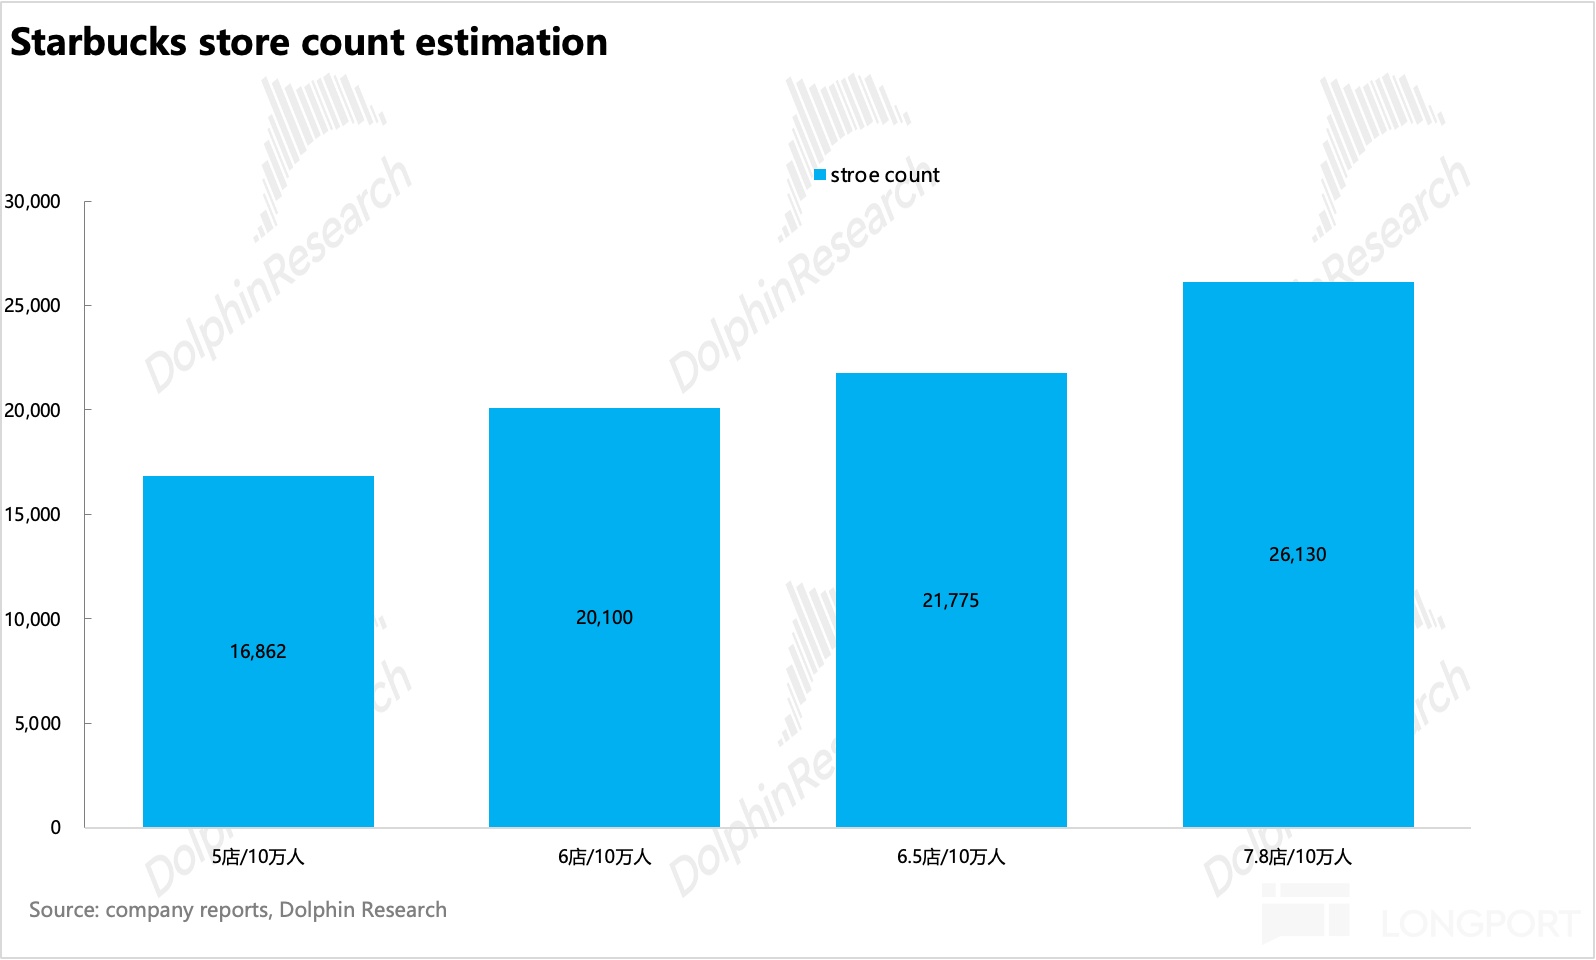
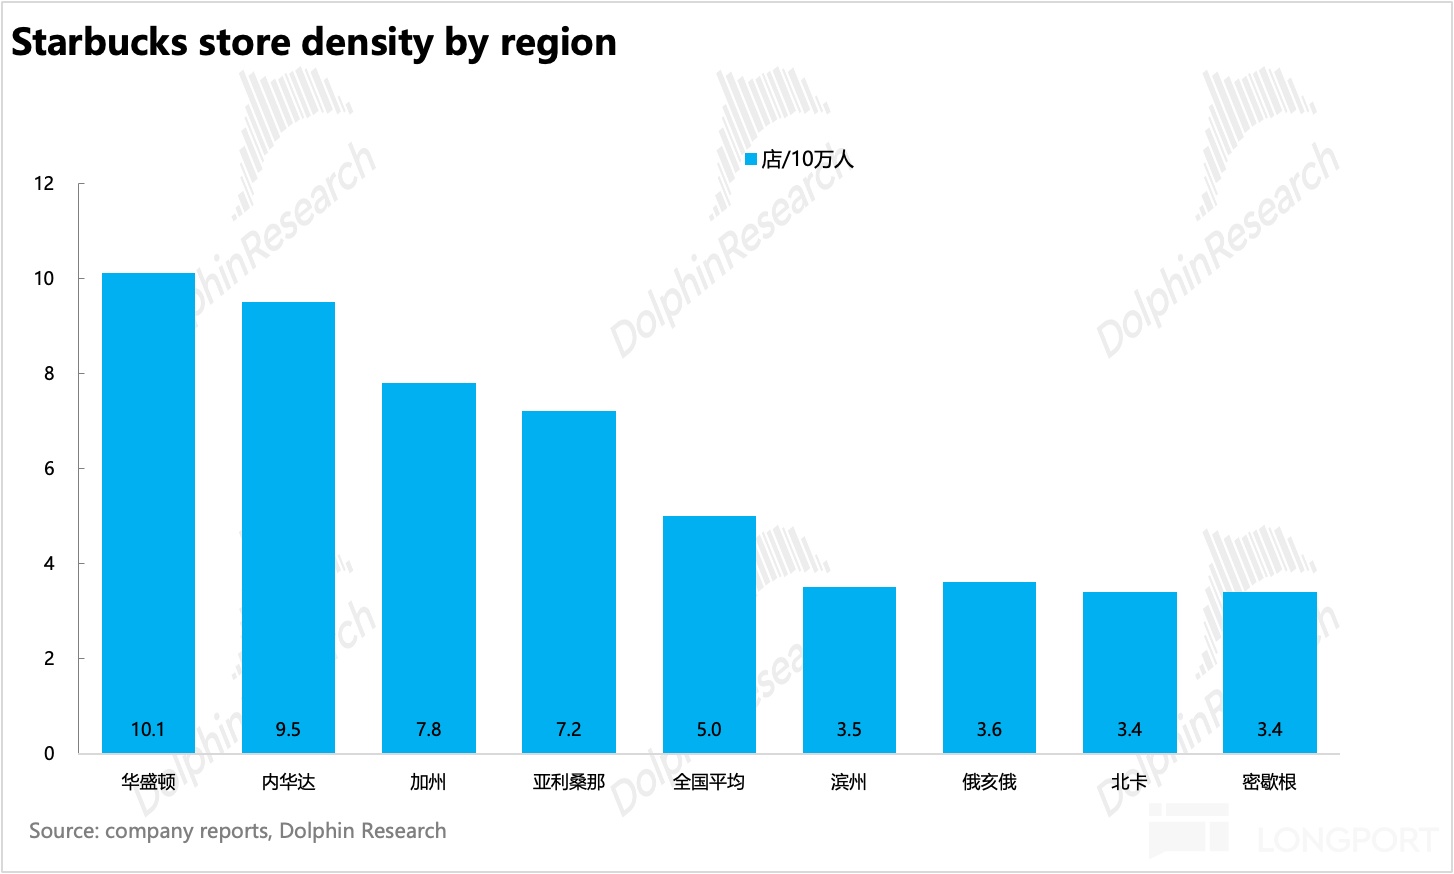
簡單做個測算,目前按人口密度來看,星巴克在北美地區基本上是 5 店/10 萬人,假設全國密度向中高密度州靠攏 (6.5 店/10 萬人),對應美國門店總量約 2.18 萬家、增量約 +4,900 家;若進一步對標加州 (7.8 店/10 萬人)——考慮到小店業態大幅降低了單點位的成立門檻,對應總量約 2.61 萬家、增量約 +9,300 家。
與公司自下而上給出的口徑——自營門店再開約 5,000 家 (至約 2.2 萬家)、含授權門店最多再開 1 萬家基本對得上。
在海豚君看來,星巴克押注小店業態背後的動機在於在於:
a. 壓低單店資本開支,優化投資回收期:當前北美利率、營建成本依舊處於高位,Pickup、雙車道得來速這類小店模型,面積更小、硬裝與配套投入更低。同等資本開支規模下,公司可以落地更多新店,攤薄單位投資壓力,改善單店回報週期。
b. 網絡密度上來後,帶動數字業務與外送的邊際成本下行:中國市場已經驗證,“啡快 + 專星送” 可以實現較高的線上訂單佔比。
如果美國在郊區、中部市場補齊小店網絡,移動預點單、得來速的訂單吞吐會更加順暢,更廣的門店覆蓋,也會為 Green Apron Service 這套標準化運營體系(後文展開分析)提供更好的落地土壤,進一步釋放門店出杯效率。
不過從官方指引來看,美國直營門店的中期(2028 年)擴張願景也僅維持每年 400 家的量級。對比市場測算的北美潛在 5000‑10000 家輕量化店型的長期空間,按當前擴張節奏落地需要十餘年時間。
這也説明,管理層當下的核心目標並非激進搶跑、快速填滿全部潛在網點,而是優先跑通 Pickup、雙車道得來速這類小店的商業模型,打磨單店回報、運營流程與數字化適配能力。
落到收入端,每年 400 家左右的美國直營淨開店,再疊加新店爬坡週期、輕量化店型天然偏低的單店銷售額,開店帶來的年度收入增量預計僅能貢獻 1%-2%。
因此,在公司上調開店指引、加速擴張之前,北美小店擴張更多屬於中期價值期權,短期難以成為業績的核心驅動。
增長邏輯二:下午時段開闢 “第二增長曲線”
公司與行業交流裏反覆提到的一組結構性的數據在於:星巴克約 50% 的生意發生在上午 10 點前,65% 發生在中午之前,説明早高峰已經做到相當飽和,想要再從早高峰裏擠出更多訂單,邊際收益並不高。
但同時也意味着,一旦把下午培育成第二客流高峰,同等的營收放在下午,會比放在早高峰更 “划算”—— 複用門店現有人員和設備,不需要大幅增加固定投入,增量訂單的利潤率會更高。
但考慮到咖啡因需求天然集中在早晨,因此比較合理的做法就是用新品類去匹配下午的新需求:
海豚君在下圖梳理了星巴克下午推出的新品,可以看到目前的產品佈局基本圍繞非咖啡賽道 + 天然能量補充兩大主線展開:
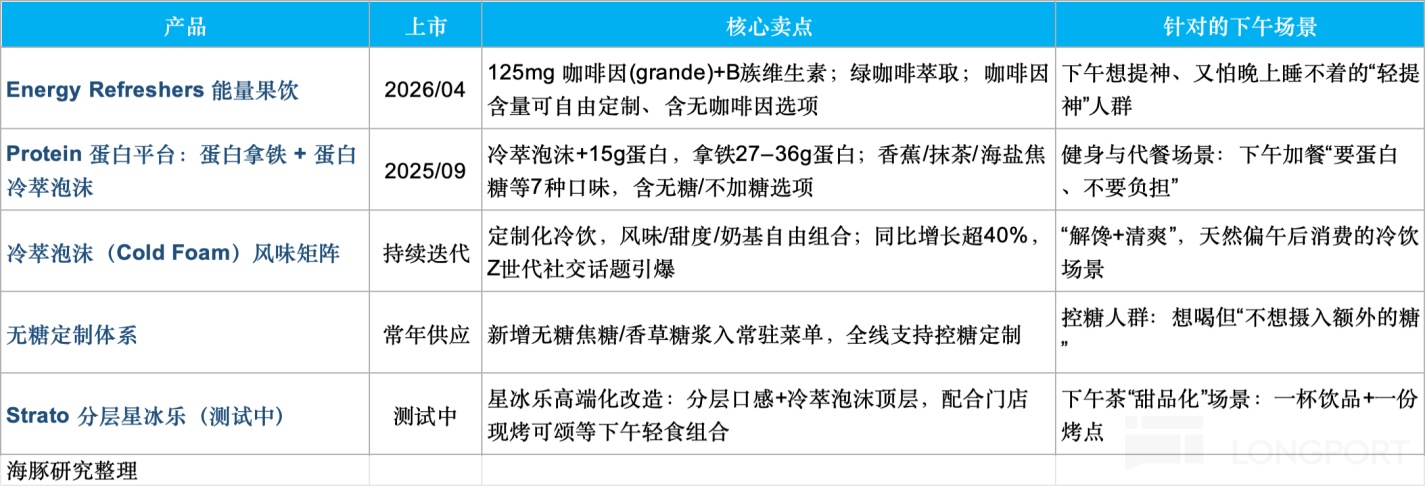
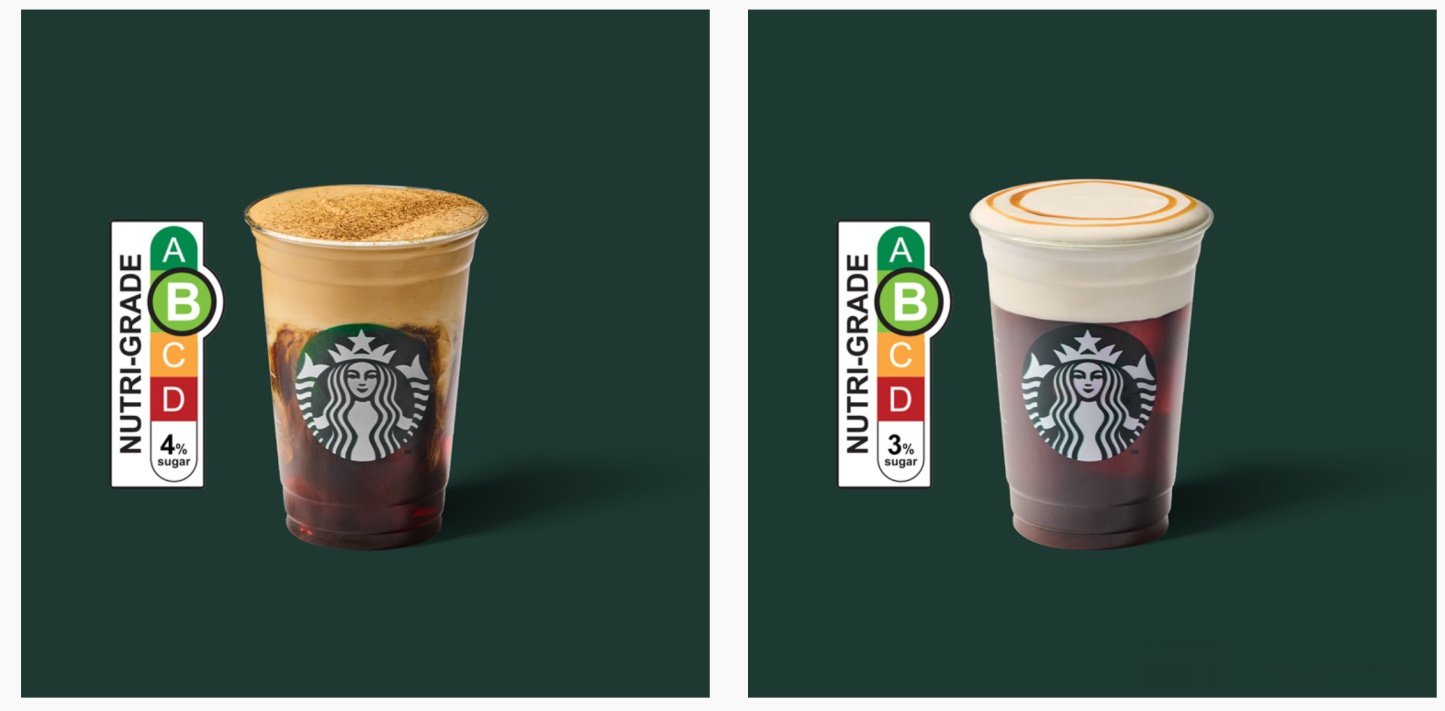
結合調研信息,Refreshers 冰搖果飲(代表爆款 Pink Drink)目前已經實現高速增長,成為僅次於傳統咖啡的第二大飲品基本盤。
在此基礎上,星巴克進一步推出添加天然植物提取物、富含 B 族維生素的 Energy Refreshers 以及抹茶特調,精準切中年輕客羣下午想提神,但抗拒咖啡苦味、又擔心咖啡因過高影響夜間睡眠的痛點。
更關鍵的變化在於,星巴克正在壓縮新品 SKU 開發週期,由原先 18 個月縮短至 8 個月(遠期目標進一步降至 4 個月);以此實現每 3‑4 周迭代一輪新品,持續為下午消費時段供給新鮮感,具體來説:
a、用實時數據 +AI 替代年度調研,精準鎖定新品方向
星巴克 2019 年推出了自研 AI 機器學習平台 Deep Brew,平台每週可處理約 1 億筆交易數據,實現對口味、配料、消費時段等維度的消費趨勢近乎實時監測,快速捕捉市場需求變化。
2024 年,星巴克進一步將生成式 AI 嵌入該體系,用於新品配方概念的篩選與生成。新品開發不再單純依賴研發人員經驗主觀判斷,轉為數據驅動的模式,僅在前期方向研判環節,便可省去數月的試錯摸索週期。
b、對研發鏈路進行敏捷重塑:
雖然星巴克西雅圖總部的 Tryer Center 創新中心早在 2018 年就已建成,但過去很多精力被消耗在了優化 Siri/App 語音點單、測試冷萃機設備、優化外送打包盒等技術和後勤環節,並沒有集中力量去解決 “核心產品創新” 和 “咖啡師高峰期痛苦” 這兩個最致命的痛點。
在 Tryer Center 經過一週測試的產品,要真正推向市場,需要經過市場、供應鏈、區域運營、合規等多個部門層層審批,決策鏈條冗長。
Niccol 作為曾經快休閒餐飲 Chipotle 的 CEO,上任後推出了 Starting 5 計劃,Tryer Center 做好的原型,立刻放進 5 家門店跑壓力測試,快速驗證新品出杯穩定性、員工操作難度、消費者接受度等核心指標,數週即可完成效果驗證。
達標後再全面全國鋪貨,既實現了測試效率翻倍,又能提前篩除劣質產品、守住品控底線,原理與 SHEIN 的 “小單快反” 模式高度契合。
c、平台化架構 + 高效補貨
研發和測試速度再快,最終能否高頻上新,核心卡在於供應鏈。星巴克之所以敢把新品週期壓縮至極致,本質是靠供應鏈體系的重構。
目前 Refreshers 果飲、冷奶泡、Cake Pop 甜點等主力品類,都構建在一套成熟的、經過市場驗證的通用產品基底之上,此後的絕大多數上新,本質只是在基底上更換風味、配料和形態,供應鏈不必重搭,門店設備不必改造,員工也不必重學工序,記住新配方參數即可。
更關鍵的是大幅降低了創新風險:由於底層產品基底已經跑通市場,就算新口味銷量不佳,也不會影響整條產品線的穩定運營,僅單一風味迭代失誤,損失極低。
此外,過去行業普遍採用整箱起訂、72 小時配送的模式,新品全國鋪貨動輒幾周,門店還容易被迫囤貨、積壓庫存。星巴克改成了按單件補貨、24 小時日配後,效率和靈活性也大幅提升:新品定型後可以快速鋪滿全國門店,上市節奏不再被供應鏈拖累。
結合電話會信息,從效果上看,目前星巴克的下午時段的同店客流與客單價實現雙升,更難得的是,這些增量幾乎全部由冷飲和定製化產品承接,沒有擠佔早高峰的咖啡產能。
簡單測算一下,12:00–17:00 的下午時段目前約佔星巴克銷售的 25%,以北美自營約 270 億美元收入為盤子測算,下午時段銷售每提升 10%,對整體收入的拉動約 2.5%(約 6.8 億美元);若能做到提升 20%,拉動就是 5%——約 13.5 億美元——幾乎等於兩三年淨開店貢獻的總和,顯然是目前星巴克"性價比"最高的一塊增量。
二、怎麼看星巴克的估值?
1、同店經營修復為核心驅動
我們先來看一下盈利預測部分:
開店節奏上,結合前文的分析以及公司業績會上的指引,海豚君假設北美地區 2026、2027 年以存量門店的改造和單店 ROI 修復為主,平均每年新開 150-200 家門店,從2028 年開始新單店模型跑通後,店型結構正式向輕量化轉向,開店節奏加速,平均每年新開 400-500 家門店。
而對於星巴克的加盟門店,由於高度集中於封閉或特定場景(比如 Target 等大賣場、機場/車站、大學校園及醫院等),在全美的滲透率已經接近瓶頸,海豚君假設每年少量新建的優質場景加盟店和存量低效店的關停抵消,不再增長。
具體的開店節奏可以參考下圖:
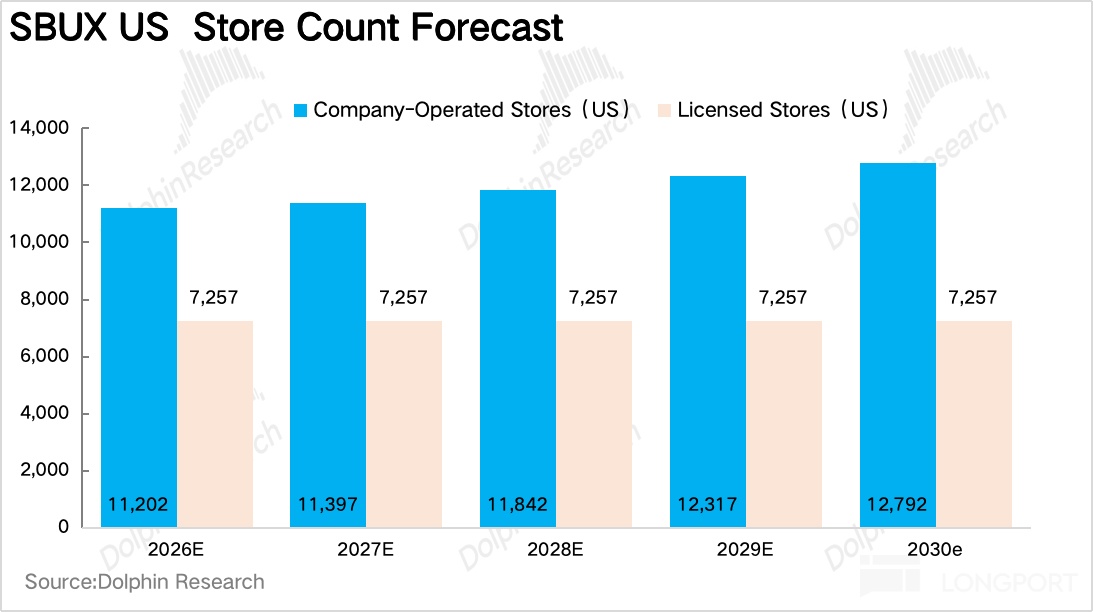
根據上述假設,到 2030 年海豚君測算星巴克北美地區的門店數量達到 20049 家,較當前提升 10% 左右;
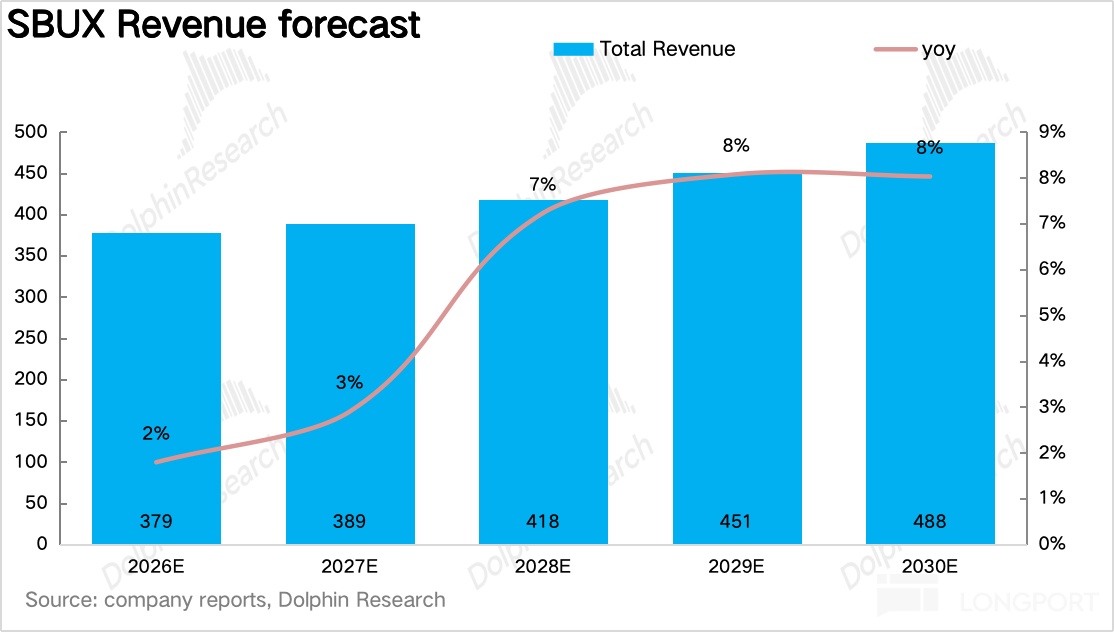
同店營收上,雖然高通脹下消費者對"6 美元一杯"的性價比質疑、疊加移動點單擁堵對門店體驗的反噬,使星巴克北美同店從 2024 起連續兩年小幅下滑 (FY2024 -1.5%、FY2025 -1.8%,客流連續七個季度承壓)。
但經過 2025 年星巴克主動"刮骨療毒"——新 CEO Niccol 上任後開啓 “重回星巴克” 戰略,對點單算法進行了大幅優化、砍掉 30% 冗餘 SKU、翻新上千家門店並重新增加門店人手,2025 四季度北美同店已在低基數下率先轉正,客流拐點初現。
因此,海豚君對 2026 年北美的同店做了比較積極的假設 (+5.5%)(一方面是連續兩年下滑後的低基數,另一方面,"重回星巴克"的體驗修復與下午時段的新品放量,按前文測算,僅下午時段銷售每提振 10%,就能拉動整體收入約 2.5pct)。而從 2027 年起,隨着低基數效應消退、門店翻新與菜單優化進入常態,我們假設北美同店逐步回落至 +4.5%,FY2028-2030 年穩定在 +4% 左右——回到星巴克歷史正常年份。
至於國際市場,中國出表後以授權門店為主,同店對報表的直接影響已大幅弱化,海豚君統一假設為低個位數的温和增長 (EMEA 約 +1~2%、亞太約 +2~3%),不作為業績彈性的主要來源。
基於上述假設,海豚君對星巴克未來五年營收端的預期如下,2026-2030 年營收 CAGR 基本能做到 6.5% 的複合增長。
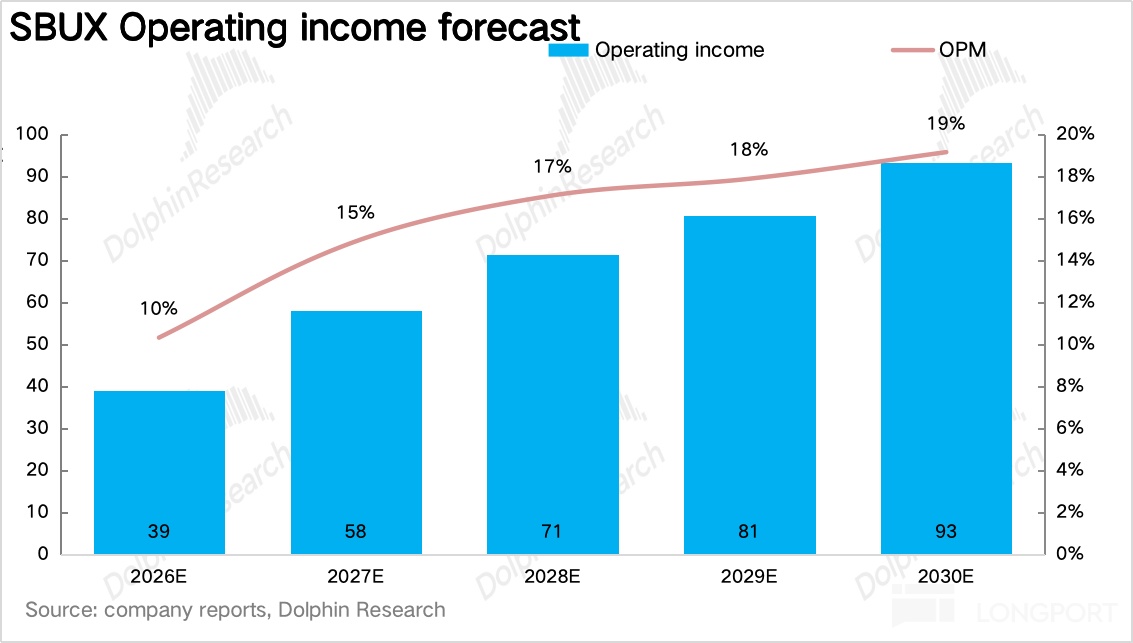
費用端,星巴克的費用大頭是門店運營與總部管理費用。門店運營費用率因"重回星巴克"主動加投人工工時,2025 年一度停在 46% 的歷史高位,海豚君假設未來隨着同店轉正帶來的經營槓桿釋放、Green Apron 標準化運營與人效的持續改善,門店運營費用率從 45.9% 逐步下降至 2030 年的 39.8%,管理費用率則伴隨組織精簡與數字化提效,從 7% 下降至 5.1%。
最終對應經營利潤率底部 10% 修復至 19%,24% 的利潤增長 CAGR。
2、好公司,但市場已經提前計價了門店盈利能力的修復
覆盤星巴克歷史的估值,可以發現星巴克的估值水平和同店增速高度相關;
剔除極端年份,星巴克正常情況下 PE 穩定再 25x–31x 之間,中樞約 28–29 倍。大約是餐飲行業中值(約 18 倍)的 1.5–1.7 倍,享受着穩定的龍頭溢價(全球第一咖啡品牌、抗週期的同店、雷打不動的回購分紅)。
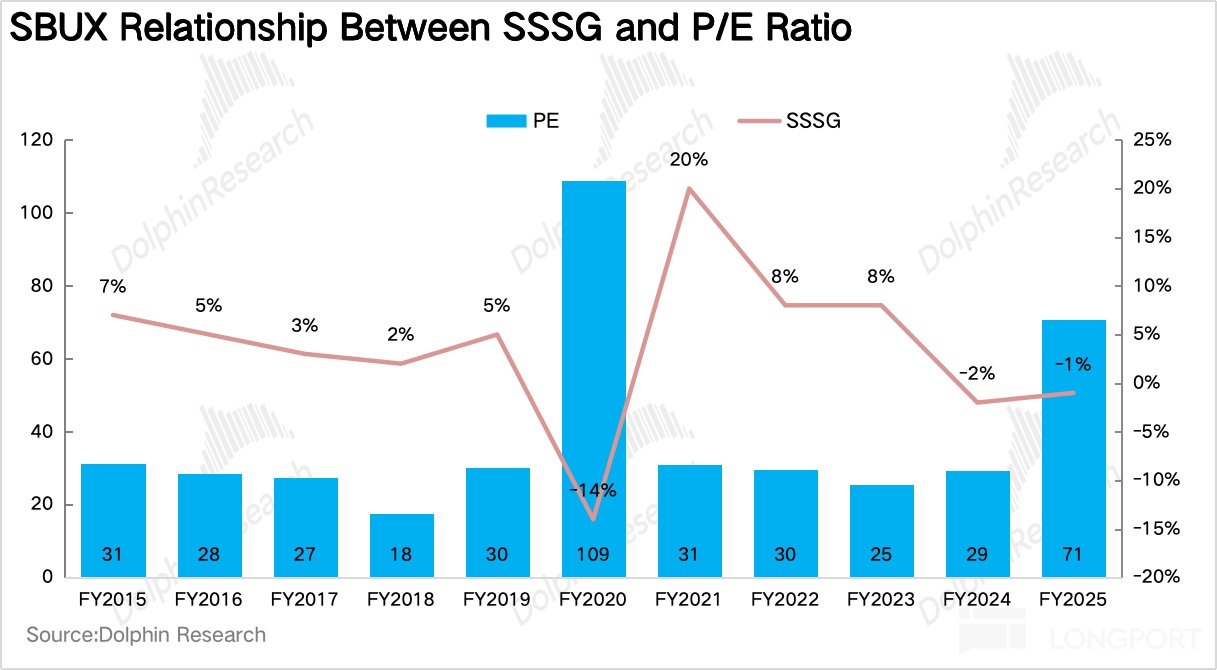
具體估值上,我們按公司進入穩定增長期的利潤折回當前。根據海豚君的預測,到 2030 年星巴克利潤增速回落至 15% 上下、利潤率修復基本完成,可視作進入穩態。按照 2030EPS 5.96 美元,給 28x,對應約 161 美元;按約 9% 的 WACC 折回當前,約合 118 美元,較現價約有 13% 的空間。
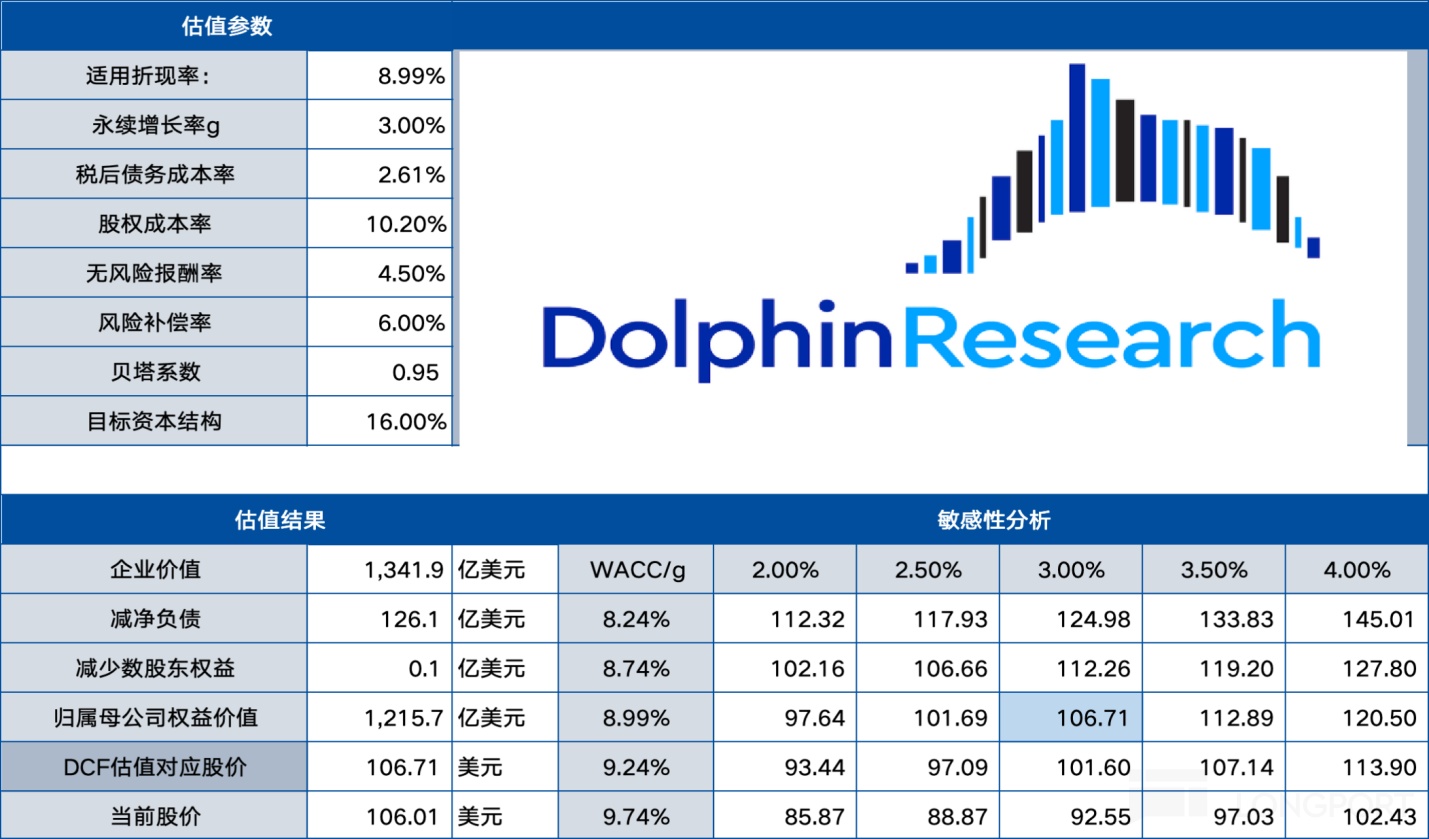
用 DCF 交叉驗證:以 WACC 9%、永續增長率 3% 測算,對應每股約 106.7 美元——與當前 106 美元的股價幾乎完全重合。
整體來説,當前股價,恰好相當於海豚君這套偏積極的盈利預測 (北美經營利潤率修復至 21.6%、小幅超越下滑前水平) 被完全兑現情景下的公允價值。換句話説,市場已經提前把"利潤率修復成功"這個劇本進行了計價。
小結:好公司,但不是好的擊球區
結合上下兩篇的分析,可以看到星巴克正從一家"重資產餐飲運營商"一步步變成"北美現金牛 + 全球品牌授權"的混合體,方向直指麥當勞當年走過的重估之路。
類比古茗之於茶飲——星巴克在美國也是一家攻守兼備的公司:守,有翻新門店與會員浮存金築起的基本盤,和每年 4%-5% 的回購分紅底倉;攻,有下午時段的同店彈性、小店業態的開店期權,以及輕資產化的估值期權。
但好公司不等於好買點。考慮到市場已經把"利潤率修復完全成功"這個劇本提前計入,當前價位買入,本質上只能賺"超預期"的錢,而下行卻要承擔修復證偽的雙殺風險。
因此,對於相信星巴克同店持續修復的投資者,為了留足安全邊際,穩妥來説海豚君建議估值回落至區間下沿 25x 對應 89 美元左右再考慮入手。
<正文結束>
海豚研究星巴克過往文章回溯:
財報季
2026 年 7 月 30 日財報點評《星巴克:走出至暗時刻,星巴克涅槃重生?》
深度
2026 年 7 月 21 日《星巴克:“披着咖啡外衣的銀行”,憑何稱霸全球四十年?》
本文的風險披露與聲明:海豚投研免責聲明及一般披露

本文版權歸屬於原作者/機構。
以上內容僅代表作者個人觀點,不代表平台立場。本內容僅供投資參考,不應被視為投資建議。如您對平台提供的內容服務有任何疑問或建議,請聯繫我們。