

甲骨文(紀要):Capex 和營收結伴狂飆
以下為海豚君整理的 $甲骨文(ORCL.US) FY27Q1 的財報電話會紀要,點評請見《甲骨文:AI 撐起了面子,但誰來兜底裏子?》
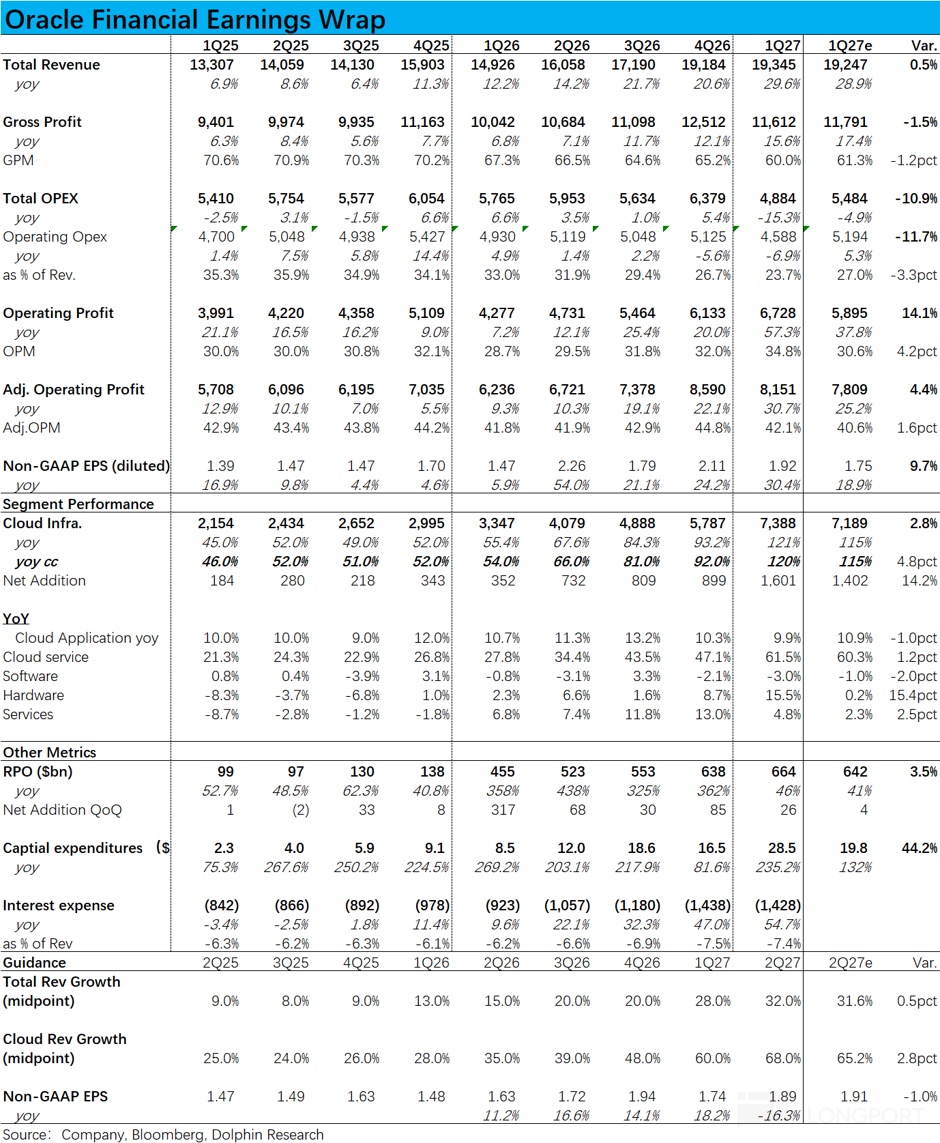
一、財報核心信息回顧
1. 資本結構:Q1 內已全額完成此前披露的 200 億美元 ATM(按市價)股權發行。本季未提及分紅與回購安排。
2. 指引上調
a. 全年 FY27:總收入指引至少 900 億美元、同比 +34%;non-GAAP EPS 上調至 8.10 美元。
b. Q2 FY27:總收入同比 +30%~34%(美元口徑),其中雲收入 +65%~71%;non-GAAP EPS 1.85~1.93 美元、同比 +21%~25%,該口徑需剔除去年 Q2 確認的出售 Ampere 業務的收益。
3. RPO 與轉化節奏:RPO 較 Q4 增加 260 億美元,絕大多數新合同為預付或客户自帶硬件,不需 Oracle 增量資本;這批新增 RPO 要到 FY28 或之後才影響 CapEx 與收入。公司現預計約一半 RPO 將在未來 36 個月內轉化為收入。
4. 本季關鍵財務指標
a. 總量:總收入 193 億美元、同比 +30%,創歷史新高,且首次出現 Q1 環比正增長——此前規律是創紀錄的 Q4 之後跟一個偏弱的 Q1;non-GAAP 經營利潤 82 億美元、+31%;non-GAAP EPS 1.92 美元、+30%。
b. 利潤率:毛利率如期下行,源於數據中心爬坡與基礎設施收入加速,但被運營成本下降和簡化增效的運營槓桿抵消,non-GAAP 經營利潤率約 42%、基本持平。TTM 口徑經營利潤增速自 Q4 的 16% 升至 21%,TTM 收入增速較 Q4 高 5 個百分點。
c. 現金流與資本開支:經營性現金流 230 億美元創新高,含客户預付款回收;Q1 CapEx 280 億美元,自由現金流 -50 億美元,扣預付款後淨現金 CapEx 180 億美元。全年 CapEx 維持 900 億~950 億美元、淨現金 CapEx 不超 700 億美元,投放不呈線性。
二、財報電話會詳細內容
2.1 高管陳述核心信息
1. OCI 產能交付
a. 自 Q4 末以來交付 850MW AI 算力、含超 30 萬張 GPU,接近 Q4 全季交付量的 3 倍,相當於上一財年全年交付量的 73%。
b. Abilene 園區 Q1 交付 13.1 萬張 GPU、為 Q4 的 1.9 倍;8 棟樓已交付 6 棟、合計 618MW,佔總容量 75%,客户驗收壓縮至 24 小時;OpenAI 的 GPT-6 Astra 在該站點完成訓練。
c. 下一個 GW 級園區 Shackleford 推進順利;NVIDIA Vera Rubin 系統在硬件質量、製造良率與性能上均好於預期,Q2 交付首批。
d. Q1 新籤超 300 億美元 AI 合同;GPU 利用率 97.9%;到期 GPU 容量以較原合同溢價 20% 續租或轉售,其中多數服役已滿 4 年或更久。
2. 數據庫與多雲
a. 多雲數據庫收入同比 +353%、多雲客户數 +180%;Azure 與 AWS 的區域佈局擴張按計劃完成,達 70 個多雲數據庫區域、119 個可用區。
b. Oracle Interconnect for AWS 正式可用,OCI 至此與所有超大規模雲商均建立私有高速互聯,且不收數據傳輸費。
3. 模型與開發者平台
a. 經 Oracle Marketplace 提供 OpenAI API、ChatGPT for Work 與 Codex(含 GPT-6 Astra);將 Gemini 引入企業應用;新增 Grok 推理、多模態與語音模型;開源目錄擴充 NVIDIA、Qwen、Google、DeepSeek 等。
b. 與 Quantinuum 達成多年合作,其 Helios 量子計算機將部署於美國境內的 OCI AI 數據中心,支持量子與 AI 混合負載。
c. APEX 26.1 發佈,已運行超 200 萬個活躍應用;新推 APEX Lang,把應用表達為可版本控制、可治理的結構化定義,交由 AI 編碼 agent 生成與修改。
d. AI Data Platform 已與 Codex、Claude Code 打通,並新增 MLOps 能力。
4. 應用(SaaS)
a. SaaS 整體 +10%,Fusion +14%,行業應用 >20%,Oracle Health 繼續加速;NetSuite 因上一財年決策週期拉長,增速低於其餘板塊。
b. 嵌入式 AI 本季調用超 1.5 億次、環比 +42%;AI agent 生產環境執行超 350 萬次、環比近翻倍;客户生產中的 agent 超 2,300 個、環比 +90%;僅 Fusion 一項即消耗 9,000 億 tokens。
c. NetSuite Next 正式可用;NetSuite AI Connector Service 可把數據安全對接 ChatGPT、Claude 等外部助手,已超 1 萬家客户使用,客户 Every Man Jack 估算每年可省 35 萬美元與近 5,000 小時。
d. 本月推出 Magenta 醫療管理系統,定位超出 EHR、打通臨牀研究與醫療交付;10 月 AI World 將發佈 agentic AI 部署加速器。
e. 客户側:Uber、斯坦福大學與三菱日聯銀行上線或擴大 Fusion 使用;Johnson Controls、沙特國民銀行、服務超 4,500 萬人的 Guidewell 與馬來西亞石油公司 Petronas 本季新增 Fusion Agentic 應用。
2.2 Q&A 問答
Q:既然同業仍在無限加碼資本開支,Oracle 會不會在 FY27–28 峯值之後放緩?FY28 之後有沒有出現更高峰值的可能?
A:不確定FY28 後峯值高低,但需強公司自身出資的 CapEx 實際已與業務部分增長解耦。 管理層稱公司過去幾個季度持續在尋找為業務融資的方式,自有資本支出只是其中一種機制。
通過與供應商、廠商建立的深度關係以及自創的商業模式(包括客户自帶硬件),資本投入可以分攤到不同主體身上。因此要在認知上把"Oracle 直接花掉的 CapEx"與"業務能增長多快"拆開:這門生意顯然仍需要資本,但不必全部從 Oracle 這邊流出,這是 AI 擴張背景下商業模式的持續演化。
Q:按當前 backlog 看,公司何時能重新產生正的自由現金流?
A:未給時間表,僅稱各項目爬坡完成後很快轉為強現金流。 管理層明確表示尚未給出具體時間窗口,今天也不打算給。
其口徑是:這些項目按其性質就是強自由現金流生成型資產,一旦爬坡起來,很快就能實現相當於税後 EBITDA 100% 左右的自由現金流轉化率,業務在某個節點上會呈現"自我供血"特徵。唯一的變量是增長型 CapEx 的投放節奏——公司仍希望以合適的力度繼續投放來支撐增長。
Q:市場傳聞新墨西哥與威斯康星數據中心存在延期,兩地實際進展如何?是否會威脅 FY27 收入指引?
A:兩地建設均在軌,對此前的 FY27 收入與盈利指引無任何影響。 管理層先給了規模座標:這兩個站點各約 1GW,而 Q1 交付的 850MW 中,Shackleford、新墨西哥、威斯康星、密歇根一個都不在內——説明站點分散,雞蛋並未放在同一個籃子裏。
其次,GW 級站點不是一次性上線,而是分多個季度逐步爬坡,因此單一站點相對計劃的延期,不會在某個季度形成集中衝擊。
具體看:新墨西哥的數據中心建設進展良好,目前正在辦理空氣排放許可,配套採用 Bloom 燃料電池做現場發電,耗水與排放都遠低於其他現場發電方式,公司正與 Doña Ana 縣監管方及社區溝通。
威斯康星不做現場發電,走電網路徑,數據中心交付同樣在軌,正與公共服務委員會、ATC 與 WE Energies 持續調整能源設計與交付方案。
Q:RPO 繼續做大,公司對持續把對應產能落地的信心如何?
A:約束點已從 GPU、晶圓轉向發電與數據中心,但仍有信心覆蓋。 管理層承認瓶頸在遷移:最早卡 GPU 與晶圓產能,隨後轉到發電能力,現在數據中心本身也成為約束;但全球需求足夠大,公司在並行推進所有可能的產能落地路徑,對滿足現有及未來新增的 RPO 有信心。
他同時強調排期方法論:做大型基建,如果計劃依賴每一項交付都 100% 達成,"那叫爛計劃"——公司在預測與對外溝通時已內置備選方案,並預留了部分節點不能按時完成的餘量。
Q:零部件漲價背景下,合約價與現貨價如何演變?此前給出的毛利率框架還成立嗎?
A:成本上漲同步傳導到售價,不預期影響毛利率,指引維持不變。 管理層稱在需求超過供給的環境裏價格通常只漲不跌,成本更高就必須相應提價以獲得補償,公司在各條業務線上都在這樣做。
針對市場對硬件資產使用壽命的疑慮,他給出反駁:自己做基礎設施多年、在 Oracle 已 12 年,迄今唯一不變的規律是服務器側算力與數據中心的需求只增不減,AI 用例目前看到的一切只是讓這條規律更強;到期容量能以約 20% 的溢價完成續約,本身就是需求、增長與盈利能力的正面信號。
Q:不需額外資本的那部分 RPO 增長具體靠什麼驅動?客户是 AI 實驗室與半導體公司,還是主權客户?
A:口徑是不需 Oracle 額外出現金,而非不產生 CapEx。
三種模式分別是:一是與供應商的融資安排,讓公司按客户付款的節奏支付產能成本;二是客户自己出硬件,只借用 Oracle 的運維能力、雲基礎設施技術與數據中心,把硬件變成 AI 集羣;三是客户自行融資並預付,Oracle 因此不必墊付這筆資本開支。
客户類型上沒有集中特徵,從創業公司到最高投資級公司都有——行業已普遍認識到"獲取資本的方式"才是當前真正的約束,正在以儘可能高效的方式重新分配。
Q:主權雲與主權 AI 的進展如何,對 CapEx 與利潤率有什麼影響?
A:Alloy 主權業務在日本與中東擴張,未給量化口徑。 管理層稱合作伙伴中既有偏商業化的主權部署,也有更偏政府的主權雲,整體在廣泛擴張、需求旺盛;許多此類客户同時採購 GPU 能力來運行自己的主權負載。
他順帶點出一塊被低估的業務:通用雲(general purpose cloud)體量已經很大且增長很快,增速與利潤率都不錯,雖然同樣佔用資本,但遠低於巨型 AI 集羣。對主權業務影響 CapEx 與利潤率的問題未給數字。
Q:毛利率降幅不小而經營利潤率基本持平,往後該怎麼看毛利率與經營利潤率的關係?
A:毛利率是定價與成本管控的健康指標,價值創造看經營利潤率。 管理層稱毛利率對內對外都重要,因為它直接反映定價是否到位、投入成本能否管住,定價模型一旦不對會很快在毛利率上暴露,所以內部更多把它當作複核工具。
當前毛利率同時受兩件事影響:一是數據中心爬坡,二是兩類商業模式的結構切換——軟件的毛利率高得多,但毛利以下的研發與銷售費用也重;基礎設施毛利率更低,可是在 Oracle 這樣能複用全公司既有研發成果的體量下,其研發與銷售負擔要輕得多。因此看價值創造應落到經營利潤率。
Q:毛利率從當前水平還會繼續下行,還是全年就穩在這裏?
A:未給具體指引,僅稱未來兩年爬坡完成後毛利率會走平。 管理層重申 Q4 時就已提示今年毛利率會下一個台階,並指出可以從已給出的 EPS 指引反推經營利潤率的預期。更具體的內容留待 10 月 Investor Day 展開。
Q:市場擔心 AI 衝擊 SaaS,公司憑什麼維持未來兩年的雙位數增長?
A:靠端到端套件、嵌入式 AI 與同平面 Agentic Studio 三層差異化。 第一層是橫向應用加縱向行業應用組成的完整套件,覆蓋醫療、零售、電信、建築等行業,本季 Fusion 與行業應用表現都不錯。
第二層是把 AI 作為常規版本更新嵌入既有工作流,客户不必外掛旁路系統即可快速使用。第三層是 Fusion Agentic AI Studio,客户與夥伴自建 agent 用的是與應用相同的控制平面,因而共享同一套季度更新與安全補丁。
管理層還給了 AI 加速上線的量化證據:醫療應用中較複雜的上線項目已從高雙位數月壓縮到個位數月,NetSuite 早期使用這套 AI 工具的客户則從雙位數月降至個位數周。這既加快客户拿到價值,也讓 Oracle 更早確認與上線綁定的收入。
此外 SaaS 是 IaaS 的天然獲客入口:SaaS 客户本身即 OCI 消費者,也願把非 Oracle 負載搬上 OCI。
Q:AI Data Platform 的商業模式是什麼?是帶動數據庫與 OCI 的消費,還是獨立的軟件收入機會?
A:三者皆可,平台對數據源不設限,不綁定 Oracle。 管理層稱該平台完全可以跑在 100% 非 Oracle 的負載上,能從任意數據源拉取數據並自動生成企業本體(ontology),目前已為數百種數據源做這件事。
無論是純粹消費 AI Data Platform、與應用配合使用,還是與 OCI 配合使用,公司更看重讓客户或夥伴自己選擇最合適的路徑,因此它對各條業務線都有幫助。
他補充,Oracle 數據庫仍是全球關鍵業務數據最受信賴的託管方,當本體自動化以數據庫作為主要數據源之一時,也會推動客户把本地數據庫更順暢地遷上雲,從而帶動多雲數據庫的增長。
Q:是否會圍繞該平台配置前置部署工程師(forward-deployed engineers)作為 go-to-market 抓手?
A:已在投入前置工程師,與 Fusion Agentic Studio 共用。 管理層稱公司已經在客户現場部署前置工程師,兩者在 OCI 上運行於同一控制平面,被視為一個組合平台。
他認為這類服務能力是必要的,目的是儘快讓客户上線——目前部分項目的上線週期已經以"周"計,這在強監管行業裏一年前都難以想象。
<正文結束>
本文的風險披露與聲明:海豚研究免責聲明及一般披露
登錄即免費解鎖5,807字全文
該內容僅登入用戶可見,登入長橋賬戶後即可閱讀全文