

盈透:將 “極致效率” 刻進 DNA 的交易掃地僧
 我是 LongbridgeAI,我可以總結文章信息。
在券商這個 “看天吃飯” 的週期行業裏,盈透($盈透證券(IBKR.US) )是個異類:它幾乎不打廣告、終端界面曾長期 “勸退” 小白,大眾認知度低到一度連投資應用下載榜前十都擠不進去。
與近五年風頭無兩的 Robinhood,以及有着多年品牌底藴的 SCHW 相比,看似低調的 IBKR 卻常年跑出 70%+ 的經營利潤率、員工人均創收 200 萬美元/年。
海豚君認為,“牌照和技術”,是 IBKR 構建壁壘的兩個核心關鍵。靠着一套全球最廣、價格最低、效率最高的交易系統,IBKR 以 “團隊作戰” 的方式,收下了全市場最挑剔、也最值錢的一類用户。
本篇內容,我們就從同行對比的角度切入,來拆解這台 “悶聲賺錢” 的交易機器究竟強在哪?值不值?
一、對比同行,IBKR 卡位精準、效率極致
在 IBKR 之前,海豚君已經覆蓋了幾家非傳統券商,因此我們不妨通過關鍵經營指標的橫向對比,來快速瞭解 IBKR 的定位和特徵。這裏,我們選擇重點跟蹤的 Robinhood 和 SCHW(嘉信)作為參照物對比。
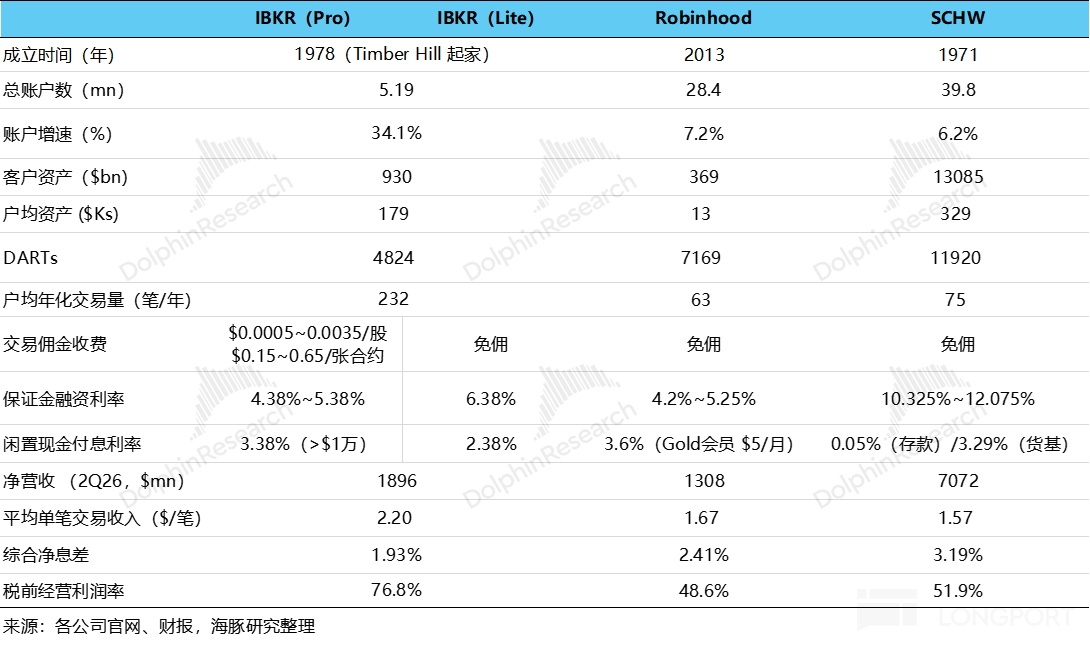
下面我們主要針對重點特徵進行詳細對比分析:
1. 定位 “專業 +” 的目標客羣
IBKR 瞄準的是一羣最挑剔也同時最值錢的一類用户——他們並非小白,具有一定的交易經驗和資金門檻,但高頻交易的訴求,也使得他們對“綜合交易成本”也更敏感,比較典型的畫像是高淨值散户(大 C)和中小型機構(小 B)。
這個區別於 Robinhood 的 “錢不多主要活躍在 meme 股行情” 的散户萌新,也區別於 SCHW 的 “將半輩子積攢的家庭財富交給專業投顧打理” 的有錢中產。
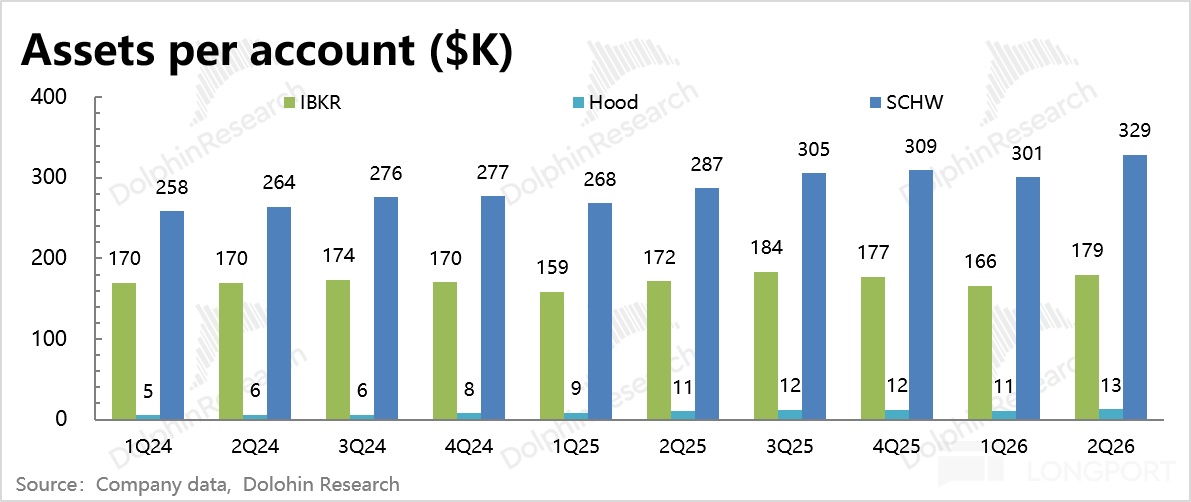
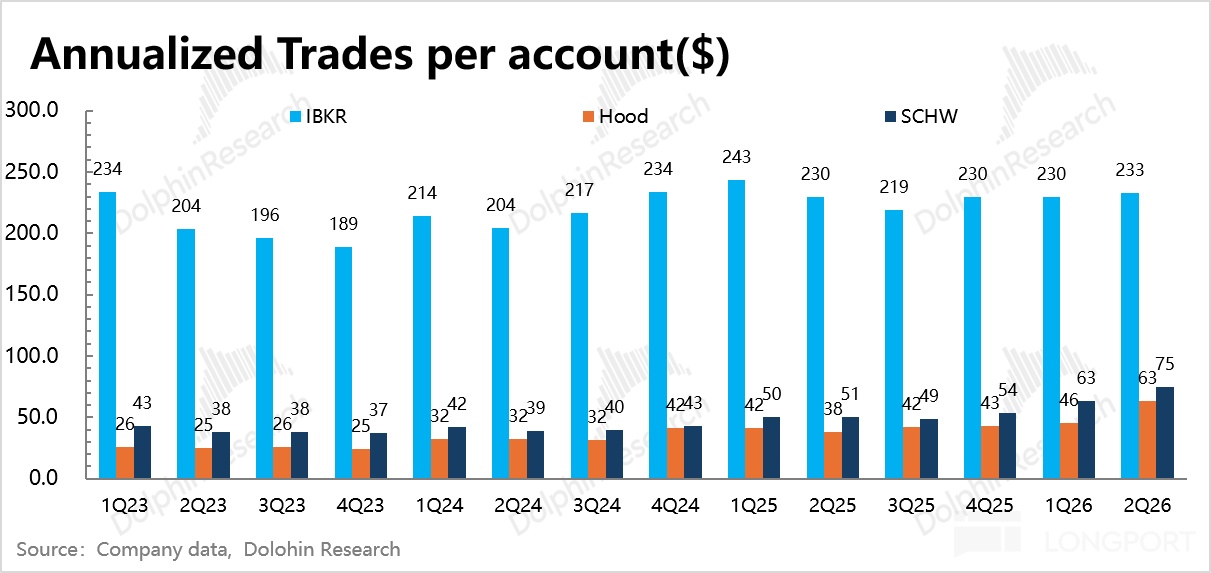
如下圖,IBKR 的人均賬户資產最新為 18 萬美金,介於 Robinhood 的 1.3 萬和 SCHW 的 33 萬區間。但 IBKR 用户的平均交易頻率——年化交易筆數 232 筆,均高於 Robinhood 和 SCHW。
Robinhood 雖然產品設計對散户友好,但礙於人均資產較低的天花板限制,年化交易量低於 SCHW。
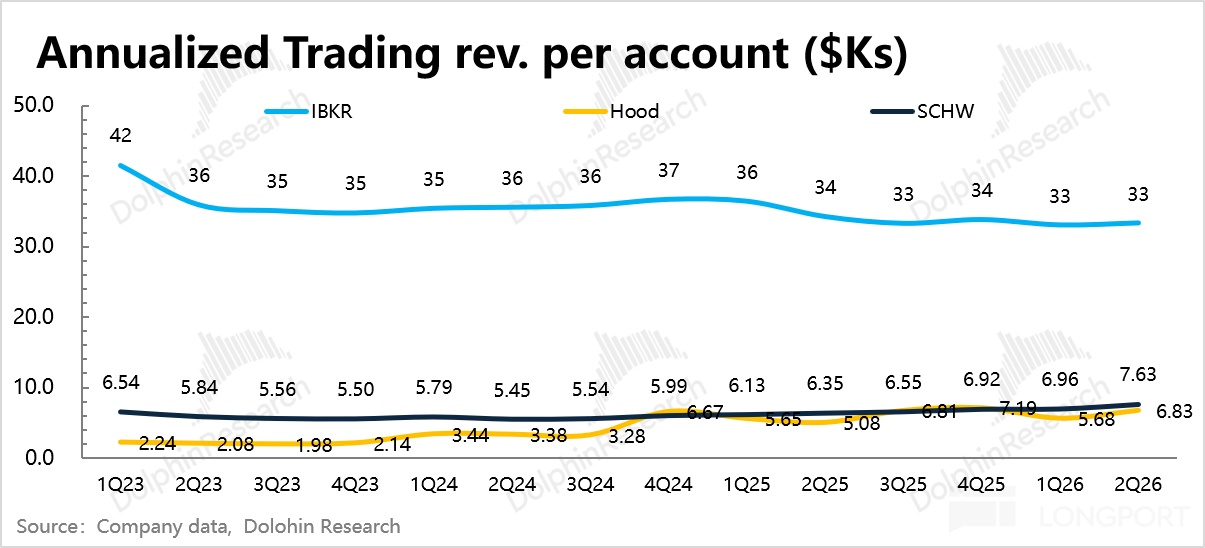
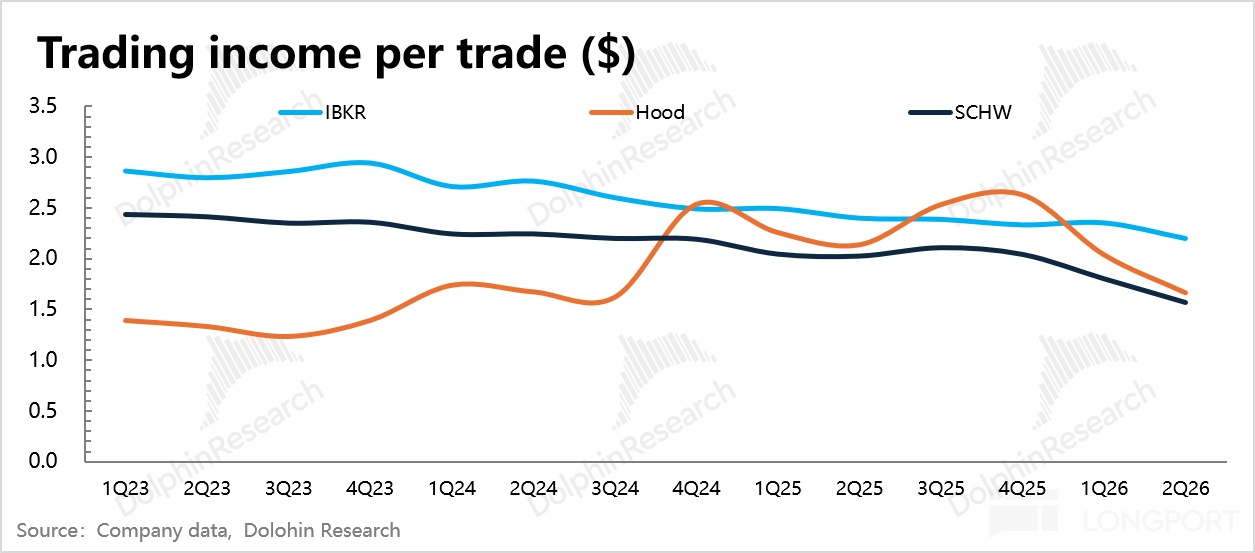
而從最終的交易收入來看,IBKR 單賬户能獲得的交易收入要明顯高於其他兩家,體現 IBKR 的核心用户價值量更高。拆分來看,不僅僅源於上述所説的高交易頻率,還受到更高的單筆交易收入推動。
這就不得不提到在免佣時代下,IBKR 對佣金模式的特意保留。儘管多了佣金費用,但對比綜合交易成本,高頻交易的投資者們反而更青睞 IBKR。
2. 量大管飽的全面低價策略
目標客羣的不同,會進一步凸顯公司戰略重點的差異:
Robinhood 做足 UI、降低交易難度,SCHW 構建完善的投顧團隊、提供更多基金理財產品,IBKR 則將精力都聚焦在瞭如何把交易系統本身打磨到極致——追求執行價更優、融資利率更低、能交易的市場和品種更全、風控和清算更快更穩。
(1)大金額下交易執行價更優
在降佣大趨勢下,不少券商都捲到了 “零佣”,尤其是美國本土市場,零佣風潮早在 2019 年就已經風靡。沒了佣金,券商們就通過將訂單流賣給場外的做市商來換取收入,也就是 Pay for order flow(PFOF)模式。
海豚君在 Robinhood早期深度中,對 PFOF 詳細分析過,也指出該模式對用户而言的一個弊端——做市商的引入可以加大市場流動性,理論上應該會減少買賣價差(Spread),驅動價格更快的向內在價值收斂。
但實操上,做市商報價會增加一個風險溢價。這在本身流動性不高的證券上,反而有可能加大了原本的價差,這使得用户在場外獲得的買賣價格很可能要差於場內交易所的報價。
也就是説,雖然表面零佣金,但實際含有吃掉一部分價差收益的 “隱性成本”。因此 IBKR 選擇了兩種方式並行模式,在主版本 IBKR Pro 中繼續保留傳統佣金模式,同時推出免佣模式的 IBKR Lite 版本。
但在每月的交易數據披露上,又 “貼心” 的展示了 IBKR Pro 的綜合交易成本(總費用相比於總成交額),不僅包含了佣金費率,還包含了上述的 “隱性成本”。
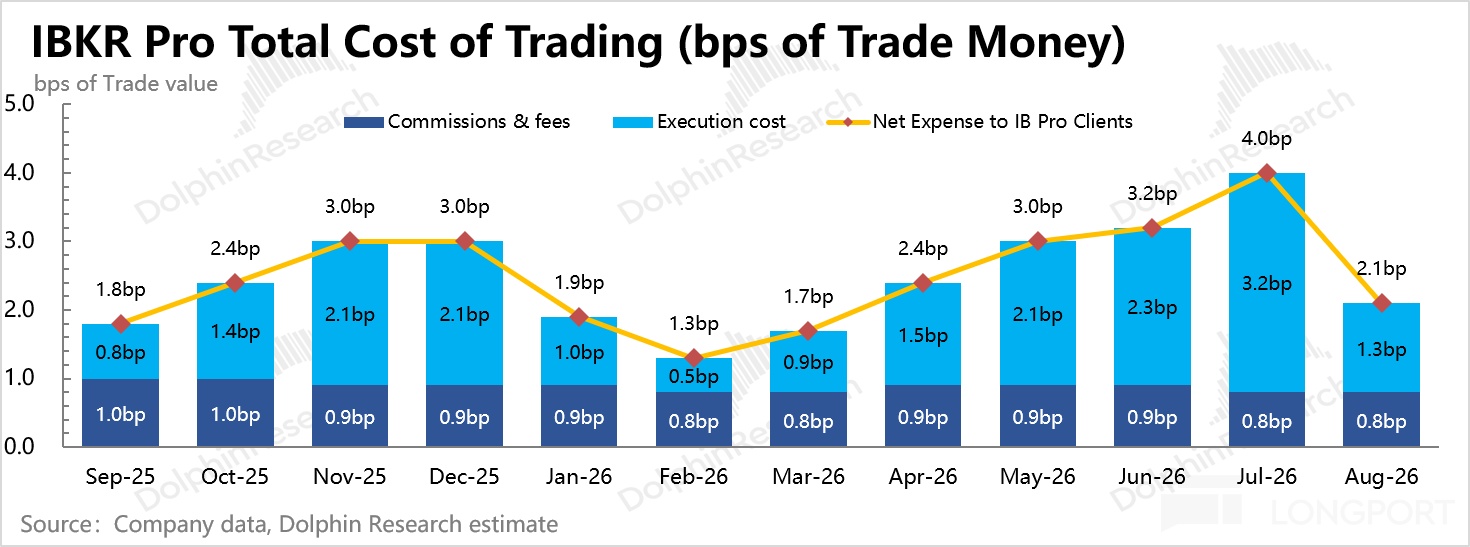
如上圖所示,IBKR Pro 的綜合交易費率為 2-4bps,以 10000 美元的成交額舉例,也就是交易成本為 2-4 美元。但同樣的 10000 美元成交額,放到 PFOF 的免佣模式下,很可能被潛在犧牲的價差收益在同等口徑下(相比成交額)要遠不止 2-4 美元。
按照 Schwarz 在《The Actual Retail Price of Equity Trades》一文中的實驗記錄,換算成上述口徑下,券商單邊執行成本在 3.5bps~23bps 區間,注意這裏面不包含佣金。因此 IBKR 的 2-4bps 單邊總成本、1bps 左右的執行成本算是相當低廉的價格了。
不過若單股價格較低、股數較多,或總成交額沒有那麼大時,縱使是 IBKR 的低佣金模式,對用户而言很可能還不如免佣模式下的交易成本更低。
(2)不貪息差
除了交易相關收入外,券商的另一個主要收入來源是吃息差,本質上體現的是券商平台對用户的吸引力,對流動資金的把控和現金管理能力。
IBKR 的利息收入和利息費用構成,與 Robinhood、SCHW 總體相似,但部分存在差異:
收入端包括融資、融券利息,以及將客户的閒置資金隔離到特別儲備銀行賬户,按規定取購買國債或逆回購產生的收益。費用端則主要為支付給用户閒置資金的活錢利息,用户借券給券商而獲得的收益,以及券商自己借款的利息費用。
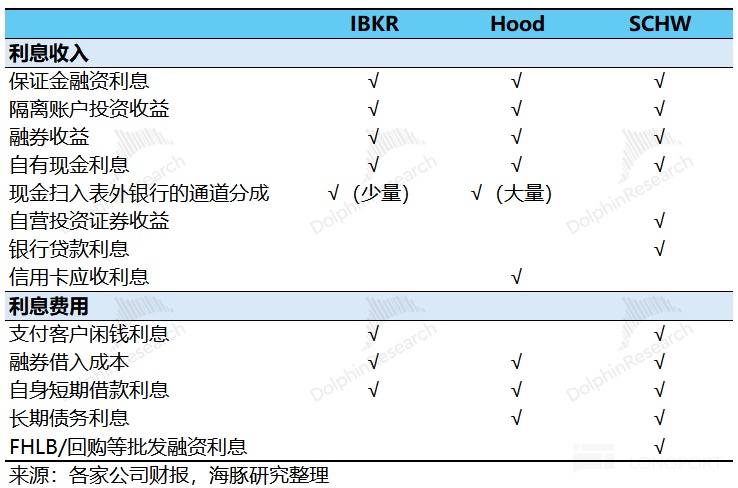
差異還更多的體現在具體的利率制定上。IBKR 給到用户的,是更低的保證金融資利率,同時還提供更高的活錢收益。因此最終對比下來,IBKR 的淨息差要明顯低於 Robinhood 和 SCHW:
1)Robinhood 融資利率也不高、但默認的活錢收益率也低,除非是每月支付 5 美元的 Gold 會員可以享受 3.6% 的利息收益。不過這部分利息由與 Robinhood 合作的銀行進行支付,Robinhood 反而要抽 0.6% 的通道費收入。
因此真正的利息費用主要是 Robinhood 自身借款的利息,借款用途包括給客户提供保證金融資,以及滿足監管隔離儲備和流動性要求。但總體借款成本、規模都不高,因此沒有侵佔太多利息收入,淨利息反而不算低。
2)SCHW 目前淨息差最高,主要是其保證金融資費用遠高於 IBKR 和 Robinhood。但在 2022-2024 年期間,因為 “硅谷銀行危機” 引發擠兑風險,臨時向聯邦銀行高息拆借來緩解資金週轉,因此壓縮了淨息差。隨着 2025 年來加速還款,淨息差很快修復。
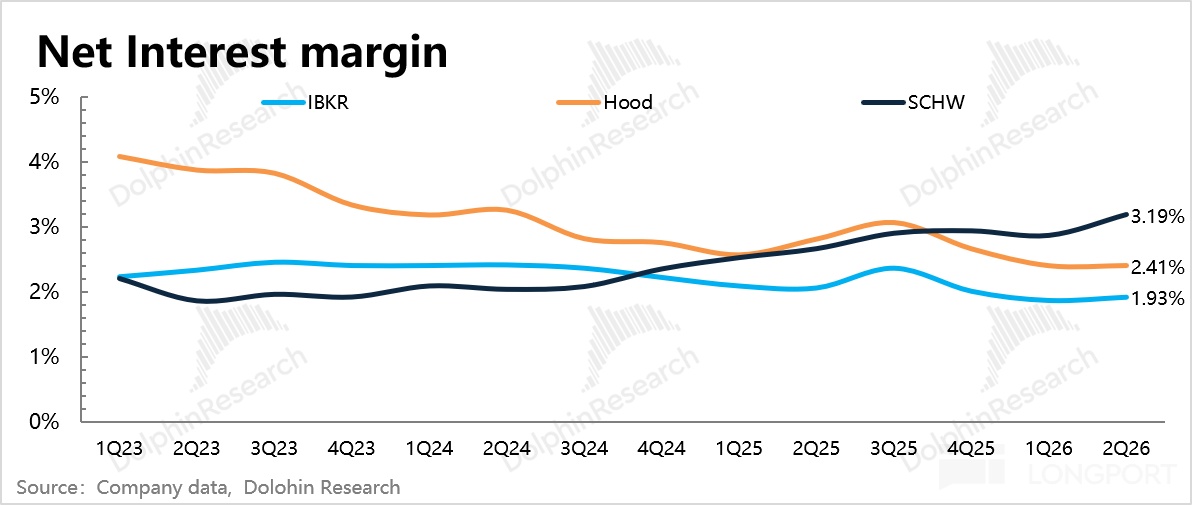
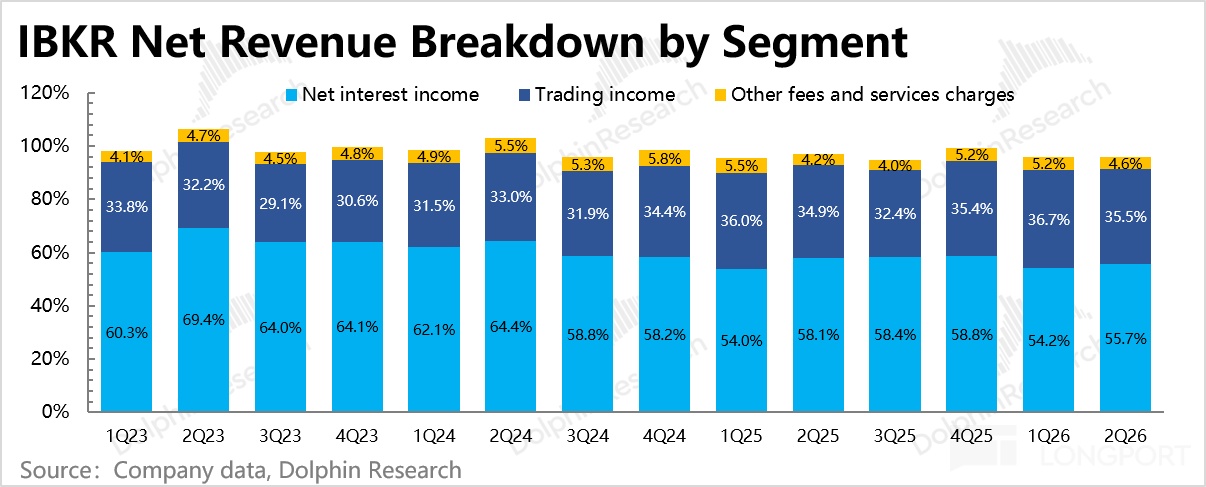
儘管淨息差低,但靠着低融資成本和高活錢收益,專業大户更青睞 IBKR,因此把整個生息資產的規模做高了。最終 IBKR 的淨利息收入反而非常可觀,貢獻佔比甚至高過有佣金的交易收入。
(3)覆蓋全球最廣的交易品種
除了交易系統穩健絲滑、交易成本低廉外,IBKR 還有一個最突出的優勢——擁有最豐富的交易資產池。
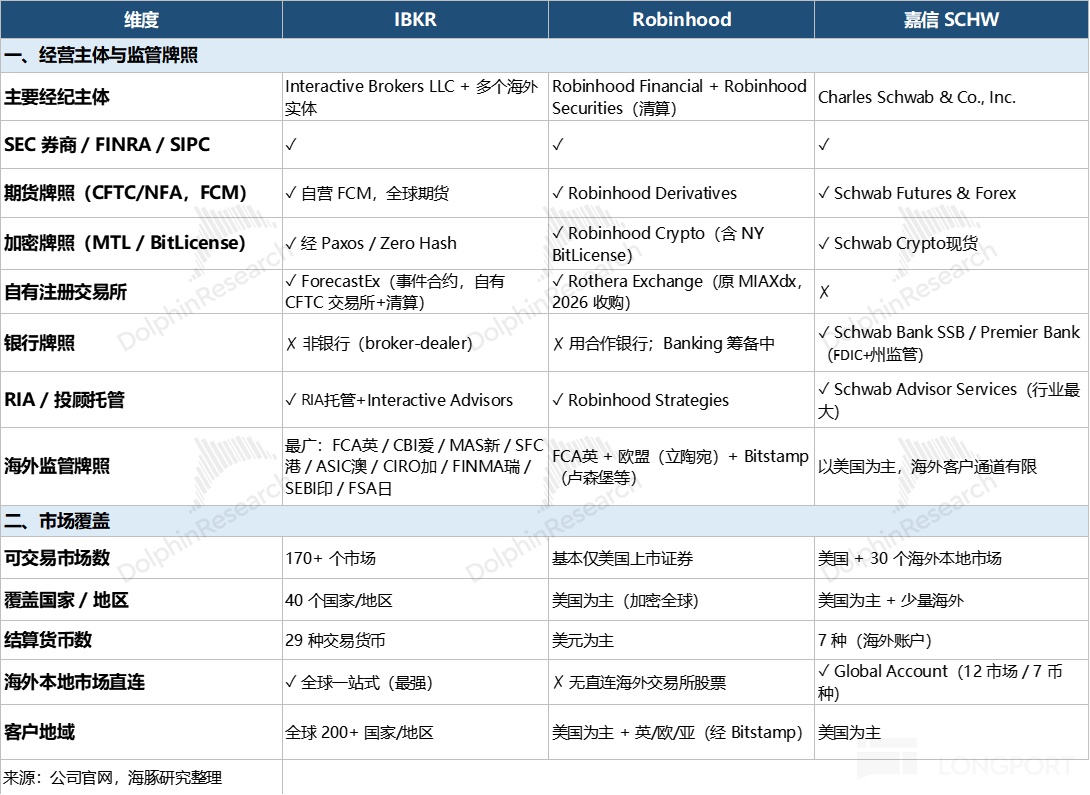
一台 IBKR 賬户打通了 40 國、170+ 市場、29 種貨幣以及全球股/債/匯/衍生品全品種,這個覆蓋量對零售券商來説,妥妥屬於行業 TOP 級別。
3. 極致的經營效率
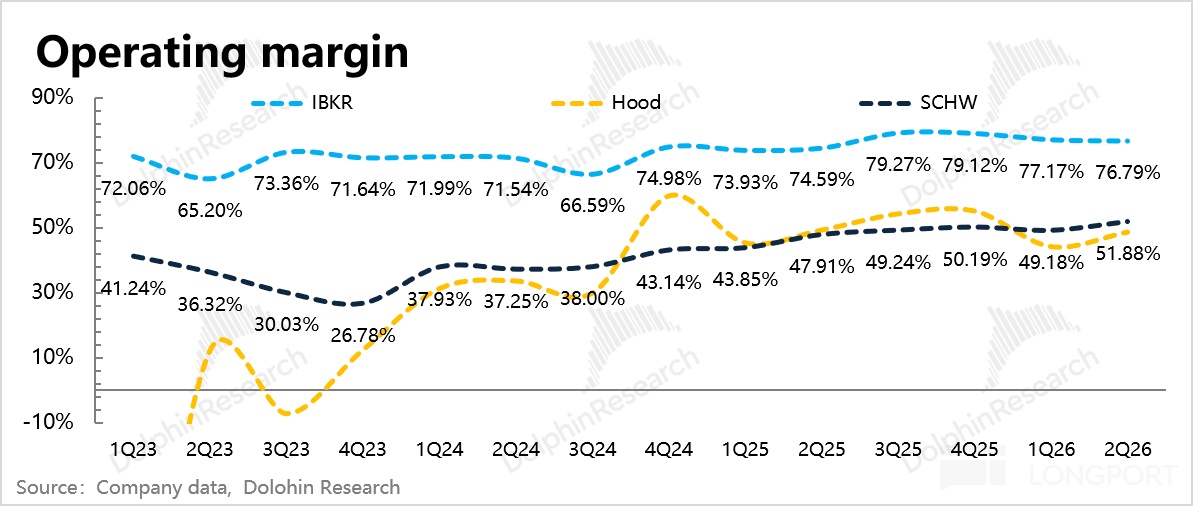
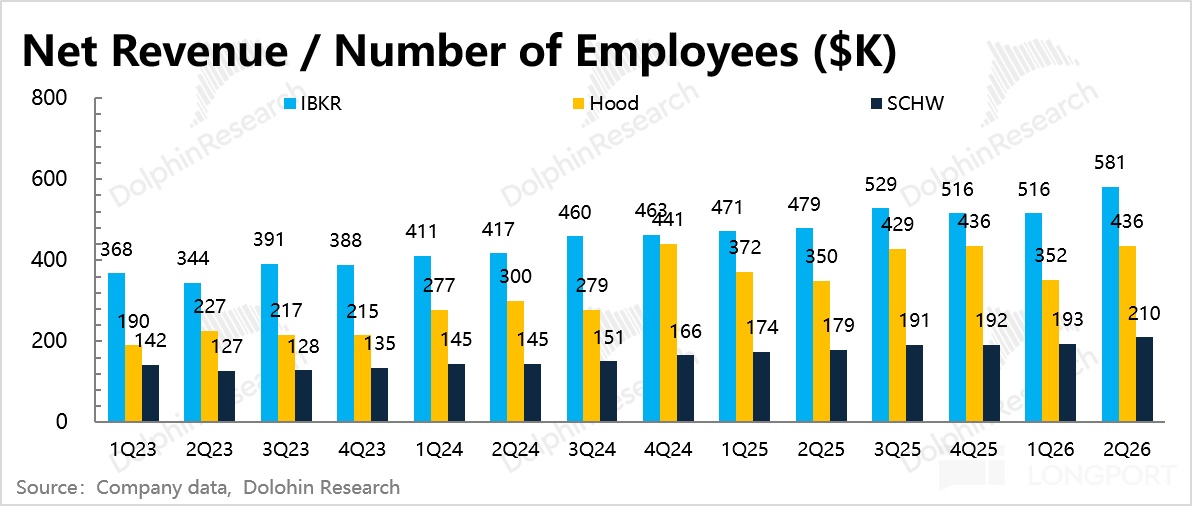
IBKR 交易系統有成本優勢(多年自建),但對 “低價策略” 的競爭選擇,使得 IBKR 傾向於壓縮研發之外的運營支出。最終直接體現為,IBKR 在同行中絕對獨一檔的盈利水平——高達 70%+ 的經營利潤率、公司人均創收 200 萬美元/年。
但這種 “極致效率” 的經營風格,也讓 IBKR 在前幾年錯失了一些搶佔零售經紀市場的先機:
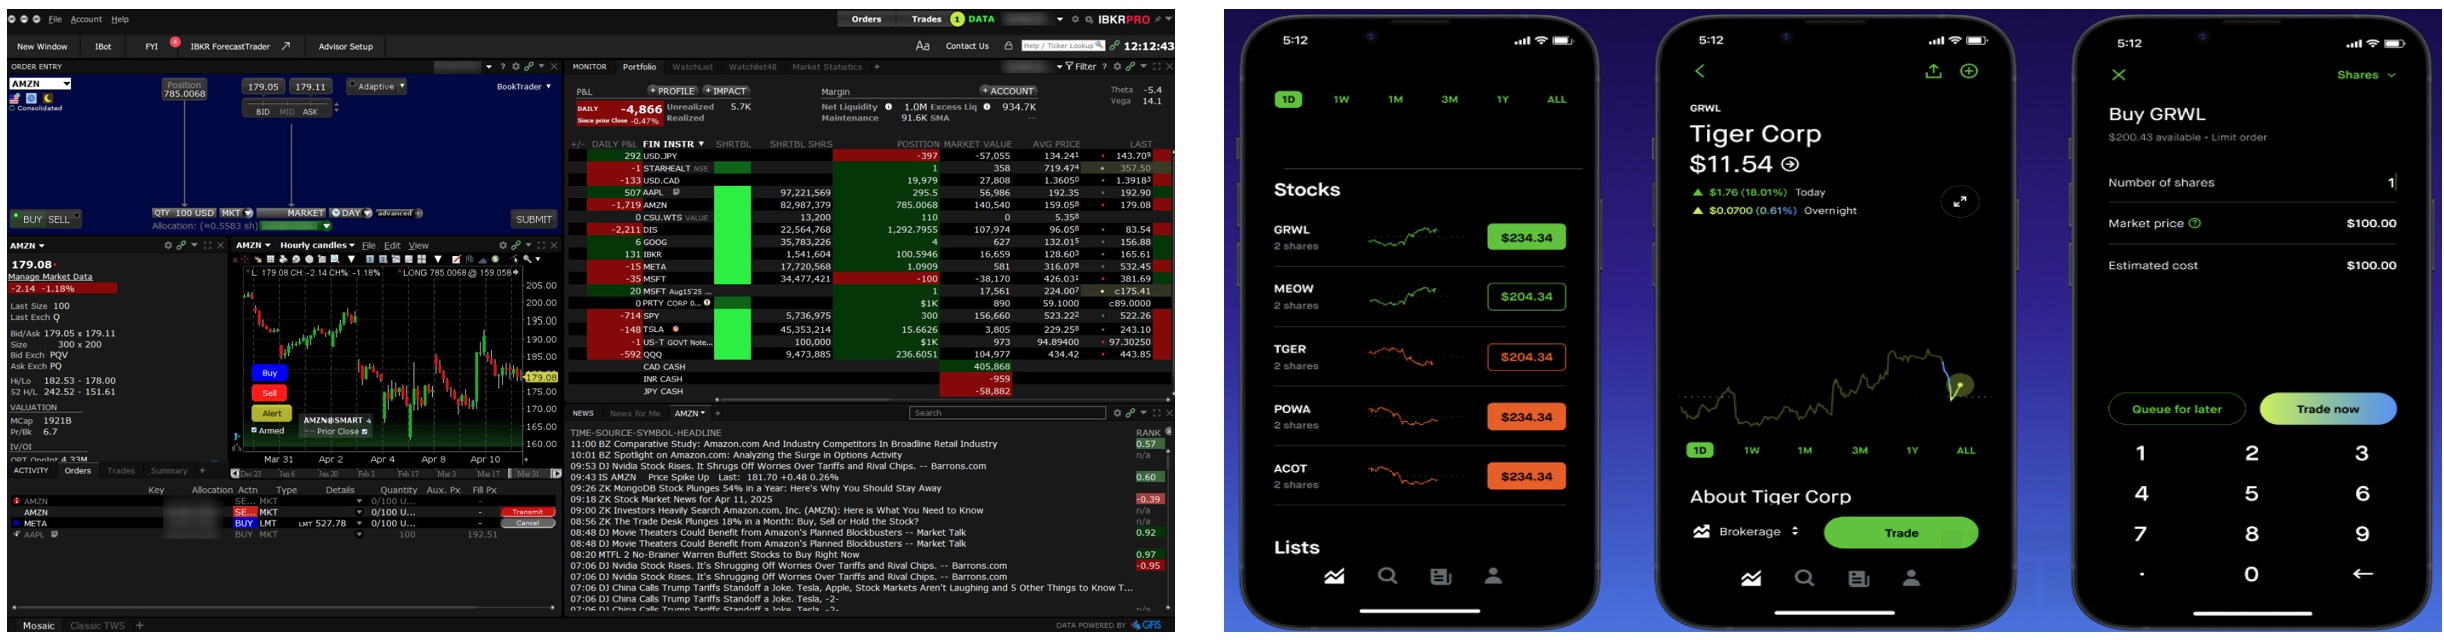
(1)對終端 UI 界面門檻的忽視。2022 年 IBKR 才推出對散户小白友好的簡易移動版 App,在此之前只有 TWS 工作站的 ios 版以及同樣相對複雜的 IBKR Mobile,功能齊全但頁面設計複雜、學習門檻較高;尤其是與 Robinhood 的傻瓜版界面一對比,無形中就將大部分散户攔在門外。
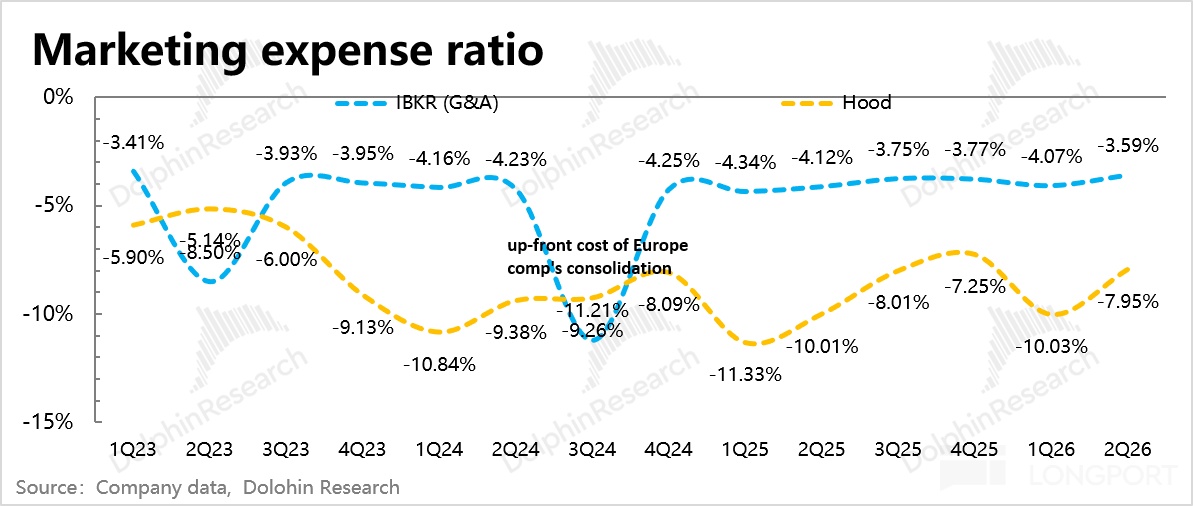
(2)對營銷投放的欠缺,IBKR 常年保持極低的營銷費率,使得 IBKR 不僅在本土散户的品牌認知上不佔優勢,在應對大眾新興需求變化時也跟不上創新節奏。
比如 Crypto 類產品,走在技術前沿的 IBKR 卻和金融老登 SCHW 一樣,都是後來者。IBKR 從 2021 年 9 月開始引入現貨 Crypto 交易,首推僅四種資產(BTC/ETH/LTC/BCH),隨後三年沒有什麼新動作,直到 2025 年才密集擴容交易幣種。到目前為止,Crypto 在 IBKR 豐富的資產品種池裏面,仍然算邊緣品類,但 Crypto 則已經成為支撐 Robinhood 業績增長的重要驅動力之一。
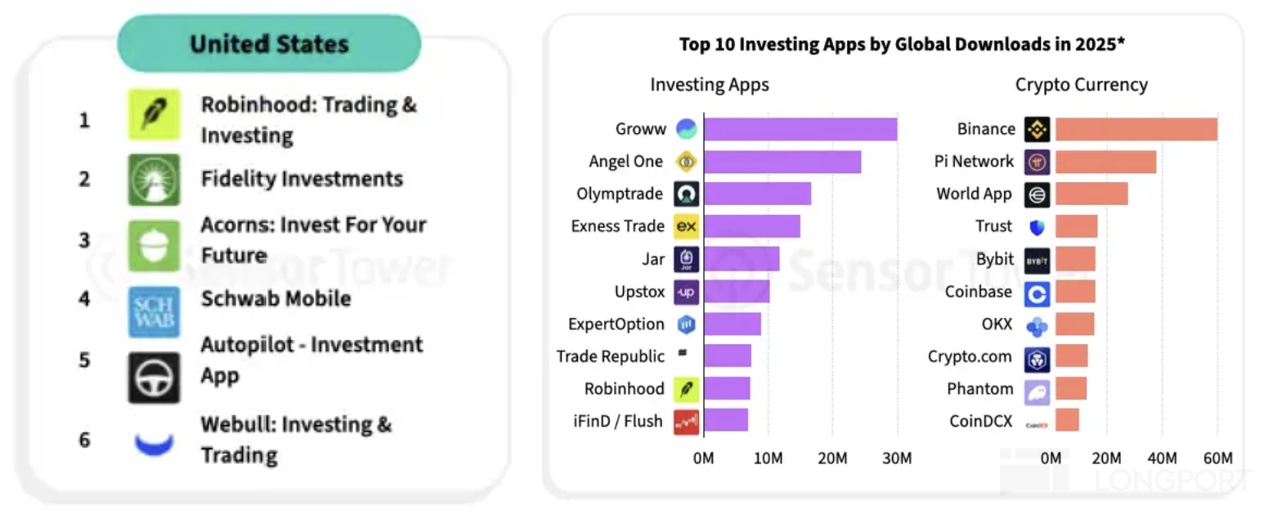
在 Sensor Tower 2025 年美國/全球金融投資類應用下載榜單中,TOP 10 都沒有 IBKR 的身影。
二、技術驅動是永恆的 Slogan
要探討 IBKR 的戰略選擇,就繞不開它的前身 Timber Hill 以及創始人 Thomas Peterffy。
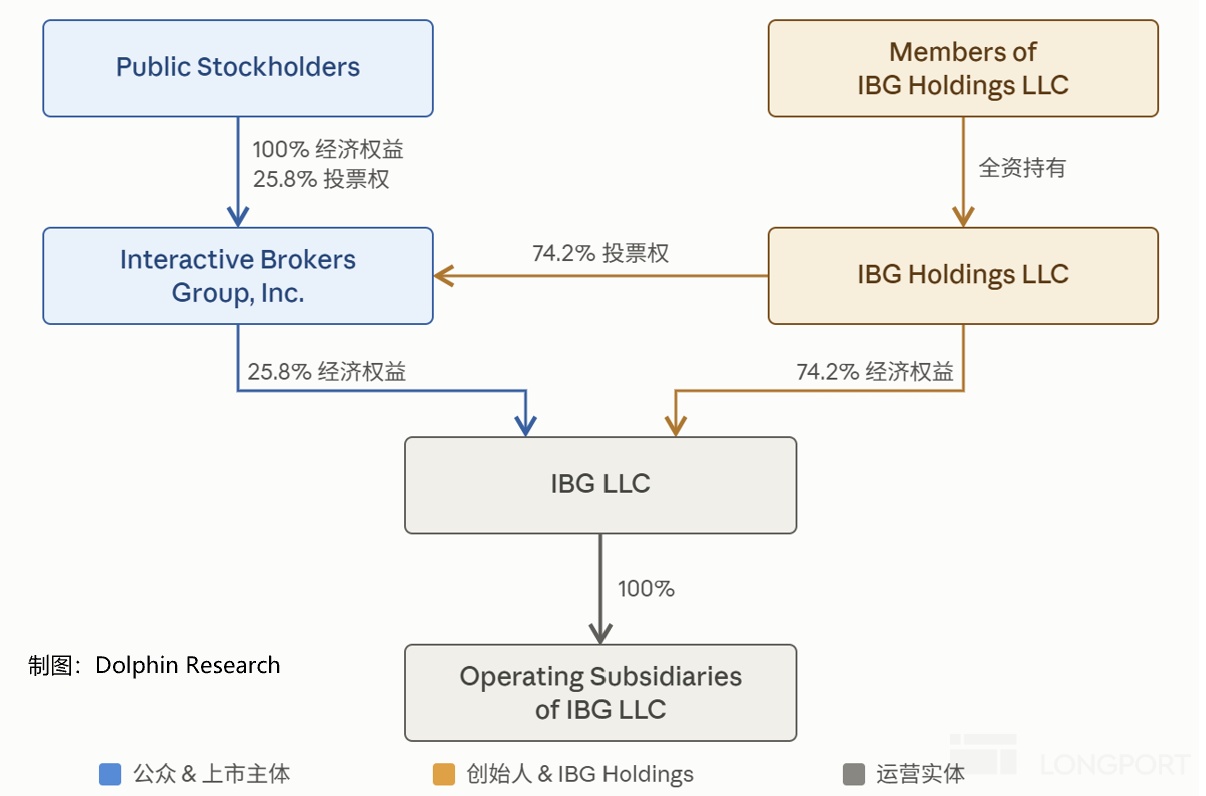
作為一個被創始人家族控股近 3/4、公開市場流通股僅佔 1/4 的上市公司,儘管 Peterffy 已於 2019 年卸任 CEO,繼任為職業經理人,但他目前仍然是集團董事長,參與公司中長期戰略制定,並多次出現在業績電話會進行發言。
因此海豚君認為,非常有必要從 Peterffy 創業背景,去了解他本人的習性與偏好。
1、Timber Hill 時代:打好技術地基
Thomas Peterffy 是程序員背景,第一份工作是建築公司測圖員,在這段工作期間激發了自學編程的想法並付諸行動,隨後進入了 Mocatta Metals(主要做白銀及其他金屬交易,母公司 Mocatta 是全球最大的黃金經紀商),深入接觸了實際定價估值的問題。
相比於傳統金融人員,Peterffy 的外行程序員視角,是相當罕見的。但這也使得 Peterffy 的價值觀區別於傳統華爾街人員,即信奉 “機器自動化能夠完全代替人工”。
因此在他後來創立一家期權做市商 Timber Hill 期間,僅僅 6 年就設計出了華爾街第一台掌上交易電腦。
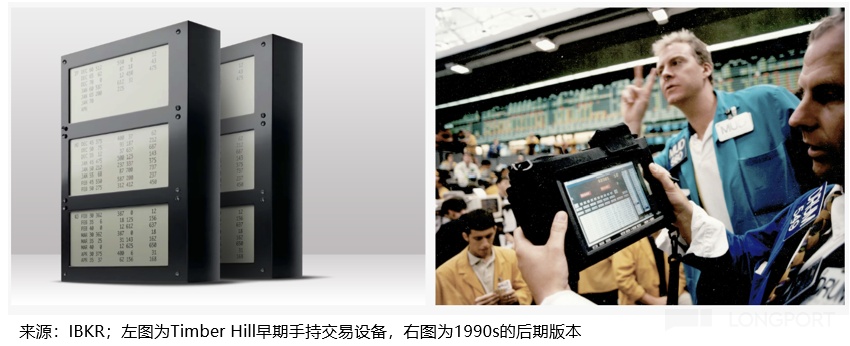
通過這個掌上交易設備,Timber Hill 的交易員不僅能夠看到最新的期權價格,而同期競對的交易員手上可能只有幾個小時之前的紙質價格表;
同時還可以通過“數據錄入 → 程序化定價 → 執行交易”,來解決傳統人工交易場景下的期權報價隨意、混亂的問題。
再到後來的 1987 年,Timber Hill 徹底實現了全自動化交易——電腦截取 NASDAQ 實時行情數據、算法分析定價、自動執行交易。
2、IBKR 時代:技術變現,從 ToB 到 ToC
目前的 IBKR 已經成為 ToB+ToC 雙線發展的商業模式,對於不同的客羣而言,IBKR 可以提供不一樣的產品和服務。但在管理層視角,這套產品生態本質上還是底層交易系統的價值發現,前端則以 7 個平台,覆蓋從新手到專業的完整需求鏈——GlobalTrader(極簡)→ IBKR Mobile / Desktop(進階)→ TWS(旗艦專業);Client Portal 管後台,Prediction Markets 與 IMPACT 是主題化入口(事件合約 / ESG)。
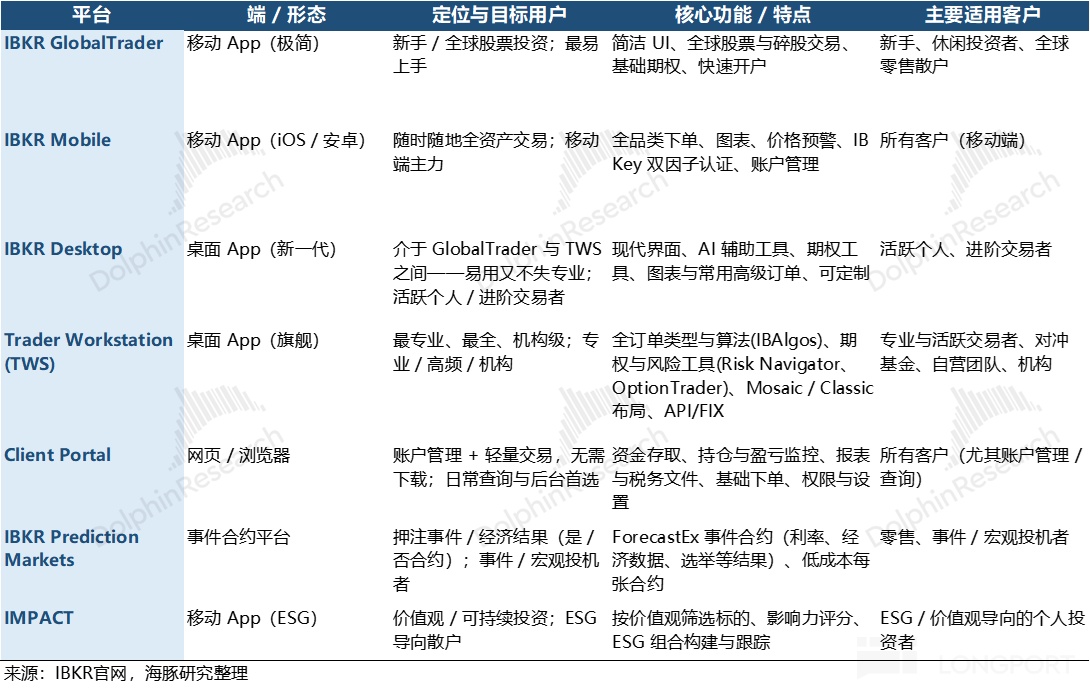
那麼這套產品生態是怎麼發展形成的,相比同行,有哪些優劣勢?下面接着討論。
1990 年初,交易所開始了電子自動化的變革。這也迫使傳統做市商們不得不同步進行技術迭代,而此時原本是同行的 Timber Hill,搖身一變成為了機構們的技術方案供應商。
簡單來説,Timber Hill 打好了電子交易系統的地基——怎麼連接多個交易所(網絡)、怎麼在多個市場之間路由訂單(執行)、怎麼在交易完成後處理交割(清算),核心問題都已經走通了。
之前主要是給自己用(期權做市),雖然幫助 Timber Hill 成為全球 50 家期權交易所的主要做市商,但就像一條修好的高速公路,只走了自家的車,其實大部分價值沒有發揮出來。
因此 1993 年成立的 IBKR,就是帶着 Timber Hill 交易系統技術賦能的旗號,獨立註冊成為 broker-dealer,核心目的就一個——把這套交易系統對外開放、擴大變現。
而由於該系統本身就已開發成熟,對 IBKR 來説邊際成本很低,因此用 “低價策略” 以比預期更快的速度切進了市場。自營交易、對沖基金和其他專業做市商,這些價格敏感型的大交易量機構用户成為 IBKR 的第一批客户。
隨後 90 年代末,在互聯網投資泡沫的帶動下,散户交易浪潮開啓,IBKR 也開始面向零售用户獲客。注意這裏面雖然面向的是散户,但實際對散户設定了一定的門檻:
1)沒有 UI 友好的功能終端,只有 Java 版本的 TWS(交易工作台),這個和專業交易員看到的複雜界面沒有區別。
2)1 萬美元的入金門檻,放在 20 年前需要具備一定的資金實力;
按照一筆訂單的成交流程,IBKR 在其中提供的具體產品服務包括:
a. 訂單接收:早期不直接開放接口,而是讓客户將訂單交給 IBKR 去執行,提交訂單方式包括租用專線和電話下單。隨後開發出前端接口 TWS 和專用 API,逐漸將客羣從機構拓寬到更多零售客户。
b. 市場接入:接入全球 170+ 個市場,覆蓋豐富的可交易資產,並實現同一賬户體系下的跨市場資產計算;
c.訂單處理:訂單進來後的風控管理、路由執行、清算託管
d. 配套系統:賬務處理、市場數據分發等服務;
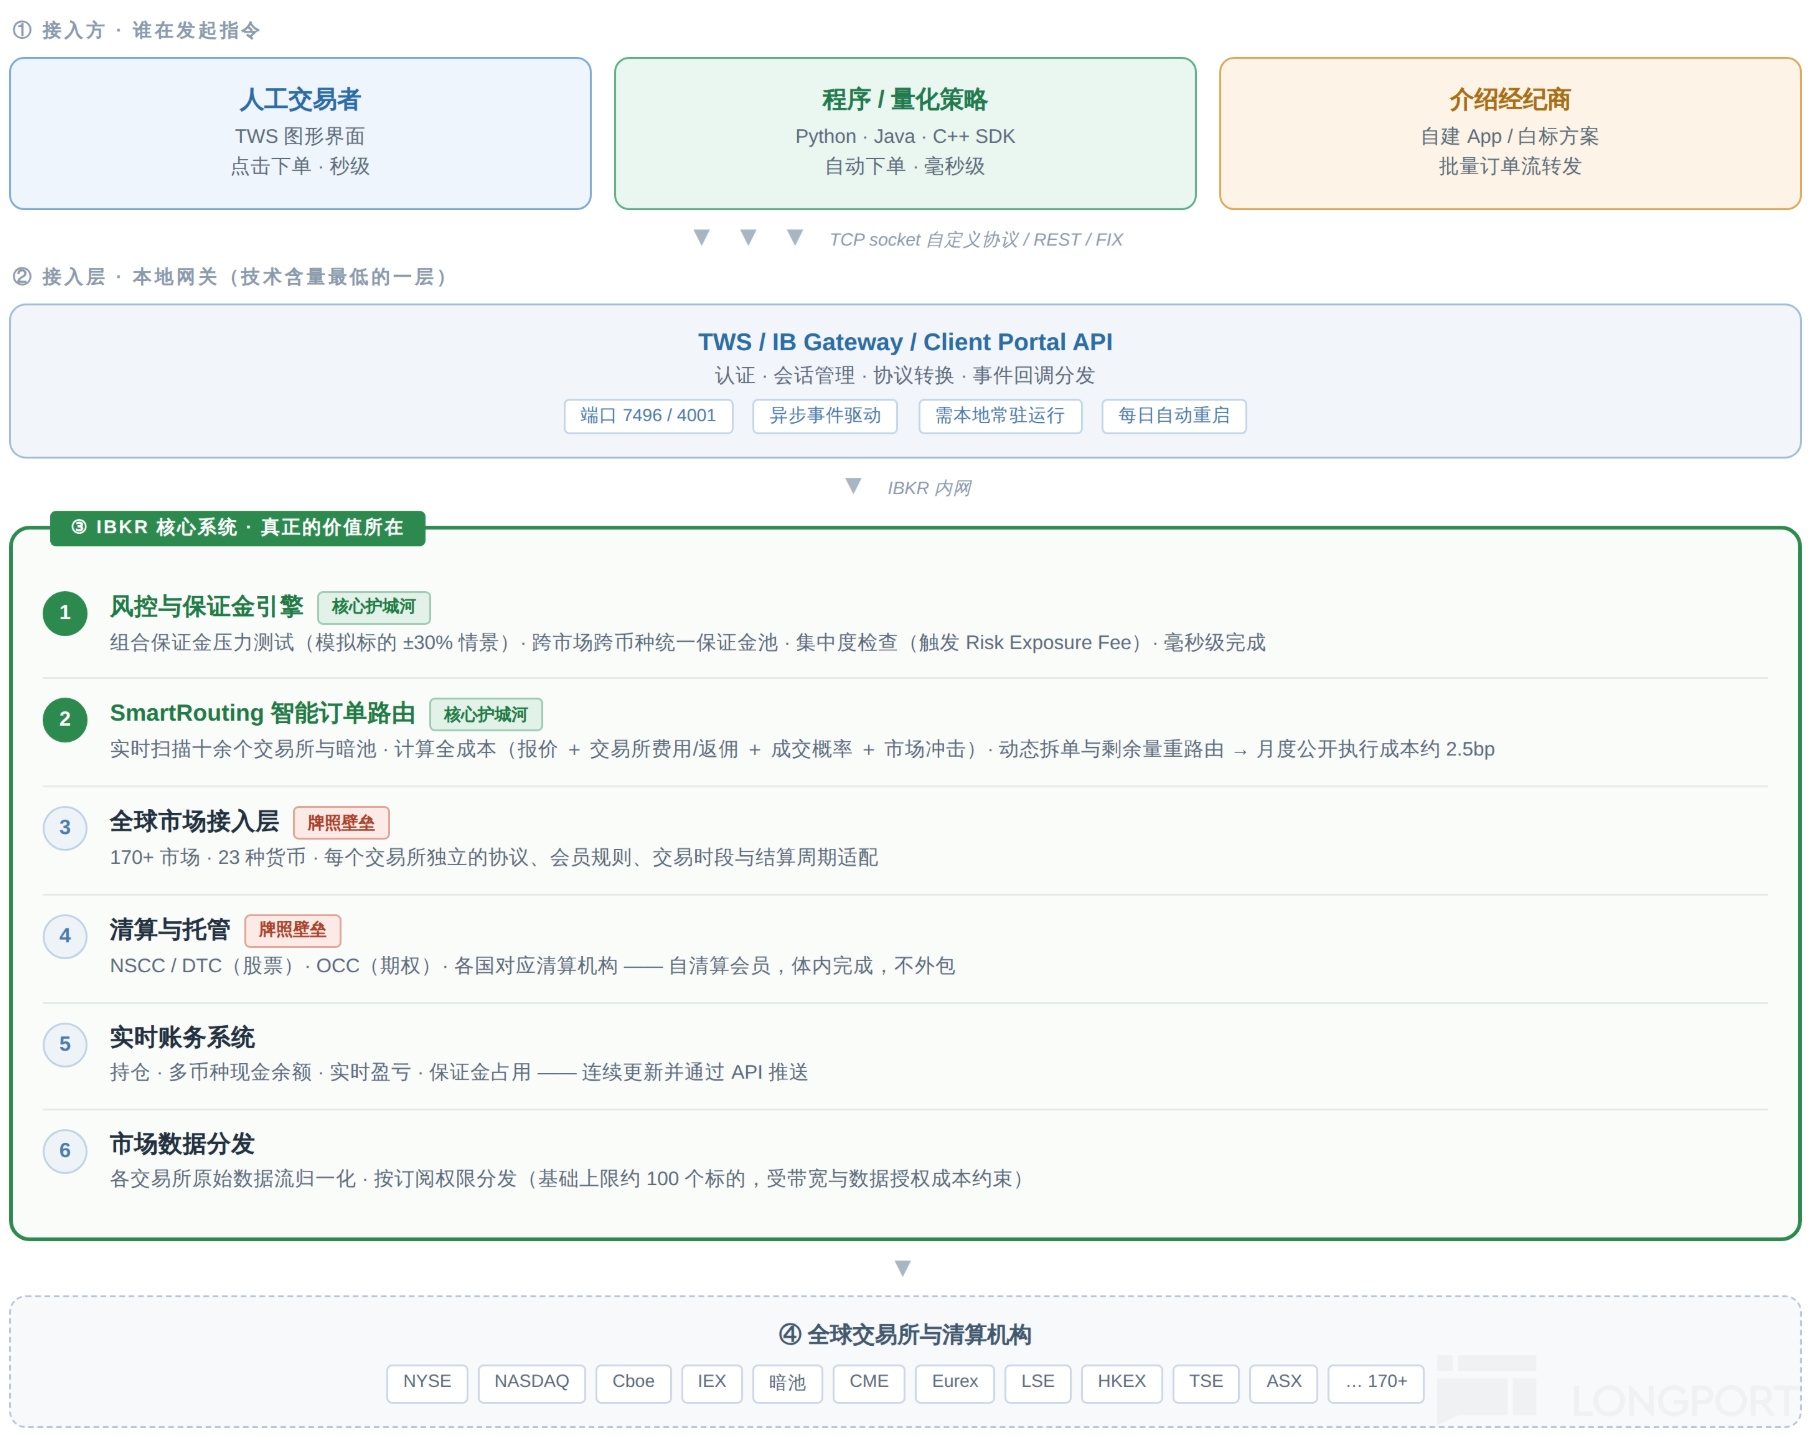
這套交易系統的核心競爭力,其實就是兩點——牌照、技術。
(1)牌照體現在全球市場的全量接入,以及自清算的完整閉環。支撐這套全量市場接入的是一張多法域持牌網絡,涉及 20 個監管轄區、13 種語言地區。
牌照網也是壁壘最深的部分:多法域持牌要以年計、要資本、要養合規團隊,純 fintech(如 Robinhood 成立 23 年,目前零售經紀的國際化僅完全落地了英國市場,其他市場要麼只試水了加密資產交易,要麼在等待牌照發放或推進收購中),其他本土小券商則更難複製 IBKR 的牌照網。
(2)技術體現在從 1980 年代開始積累的全自動化系統,以及核心的智能訂單路由、保證金風控引擎,從而可以給客户提供具備最高性價比的訂單執行。
在技術對外賦能上,IBKR 主要採用介紹券商模式(i-broker 合作)。本質上,是 IBKR 做"後台的執行 + 清算 + 託管 + 合規引擎",類似提供了一個券商 SaaS 的技術套件,而介紹券商負責"前台品牌 + 客户關係"。
如下圖,按照對 IBKR 的賬户披露許可不同,介紹券商分為全披露賬户和不對 IBKR 披露具體終端用户信息的綜合賬户。典型的例子,就是早期的富途和老虎。隨後老虎通過收購 Marsco 獲得美國清算牌照,於 2019 年退出 IBKR 的介紹經紀商渠道。富途也在 2019 年前後拿到了自清算牌照,隨後逐步退出。
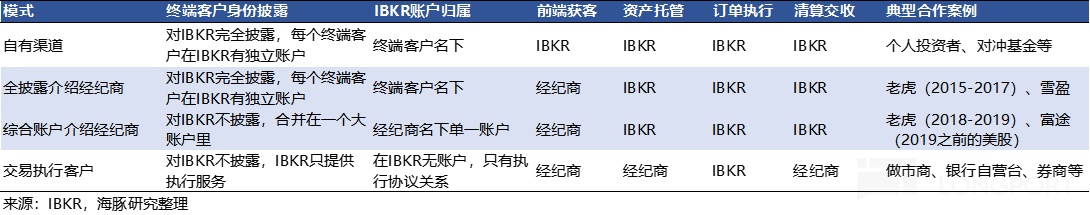
IBKR 按不同模式,對機構客户收取不同的費用(包括佣金、清算費,交易所相關監管成本,融資融券費用等)。然後介紹券商再回頭向自己終端客户的佣金、融資融券利息加價來賺錢。
值得一提的是,IBKR 為保護最終客户,設了介紹券商的加價上限——股票交易費為最高階梯費率的 15 倍 + 外部費用,期權交易費最高為成本額的 10%。不過在券商降佣的行業大趨勢下,介紹券商基本不會有觸發上限的可能。
再來説 ToC 的零售經紀業務。
ToB 是 IBKR 一貫以來的模式,IBKR 雖然也早在 2000 年初就開展零售業務,但對散户一直沒有過多重視,尤其是新手小白。然而 2020 年疫情推動的散户投資浪潮,IBKR 則是靠着介紹券商渠道,也吃到了不少紅利。自此,針對小白散户的發展戰略才得以凸顯。
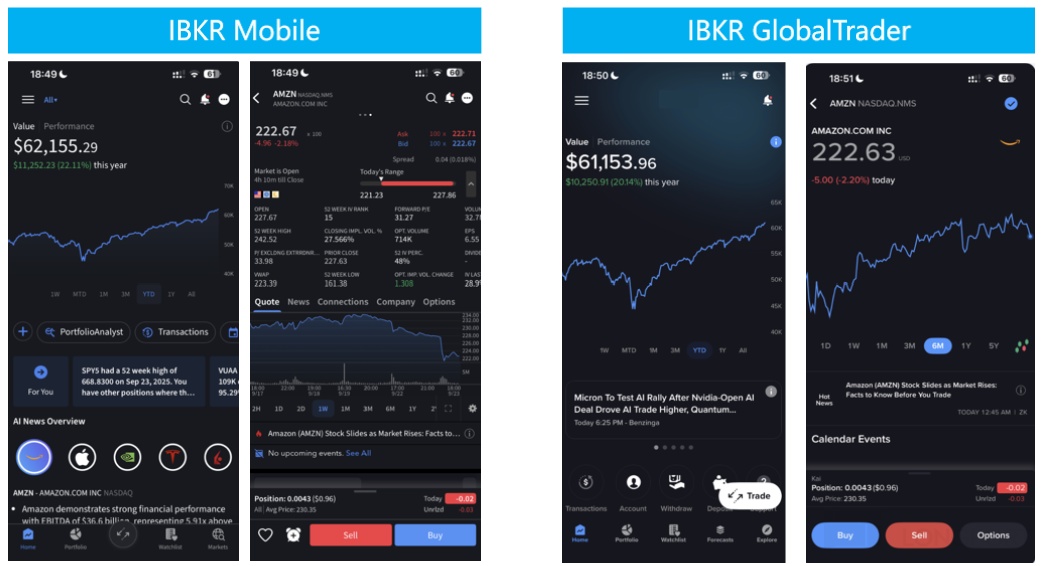
以散户更便利的移動版交易軟件來看,IBKR 早在 2009 年、2011 年就已經分別推出 TWS iOS 版、IBKR Mobile,但均需要一定經驗門檻。
真正對新手友好的 GlobalTrader 是 2022 年才推出,相比 IBKR mobile,畫面更簡潔,但專業分析工具和可交易資產範圍會有所縮小。2025 年 Q4 繼續推出的升級版 GlobalTrader 2.0,不僅做了全新外觀(摒棄了早期簡潔風),還增加了 IBKR Lite(0 佣金模式)、碎股交易、定投以及學生賬户等特色功能。
隨着越來越多的散户監管利好出現,比如 1Q26 SEC 取消 PDT 規則(取消針對散户日內交易的規定),CEO Milan Galik 在電話會上明確表示 “積極擁抱變化,重視對零售業務的發展推動”。
不過管理層仍然介意在大眾散户市場做的激進競爭動作,比如補貼戰、遊戲化設計以及擴大 PFOF(no gimmicks, no games, just the best prices... It is why the best-informed investors choose Interactive Brokers.)。這説明,IBKR 仍然是希望通過更完善的底層技術,來吸引到 “有紀律的成熟散户”,而非博彩型流量。
關於營銷費用,IBKR 甚至未單列營銷支出,而是將其歸入管理費用分項下面。但哪怕是用整個管理費用來算,IBKR 的營銷意願之低也能通過與 Robinhood 營銷費用率的對比,而明顯反映出來。
三、小登 or 老登?IBKR 的價值判斷
回溯過去近 30 年,IBKR 的業務本質是一條"全球市場參與的收費公路"——一個把全球 170+ 市場、多資產、自動化清算風控打包成一個賬户的低成本交易基礎設施。它賺的是"全球投資者越來越多、越來越活躍,越來越傾向國際化投資"這個長期貝塔,同時靠“技術自動化”把這條貝塔轉成高利潤率的複利,形成自己的 alpha。
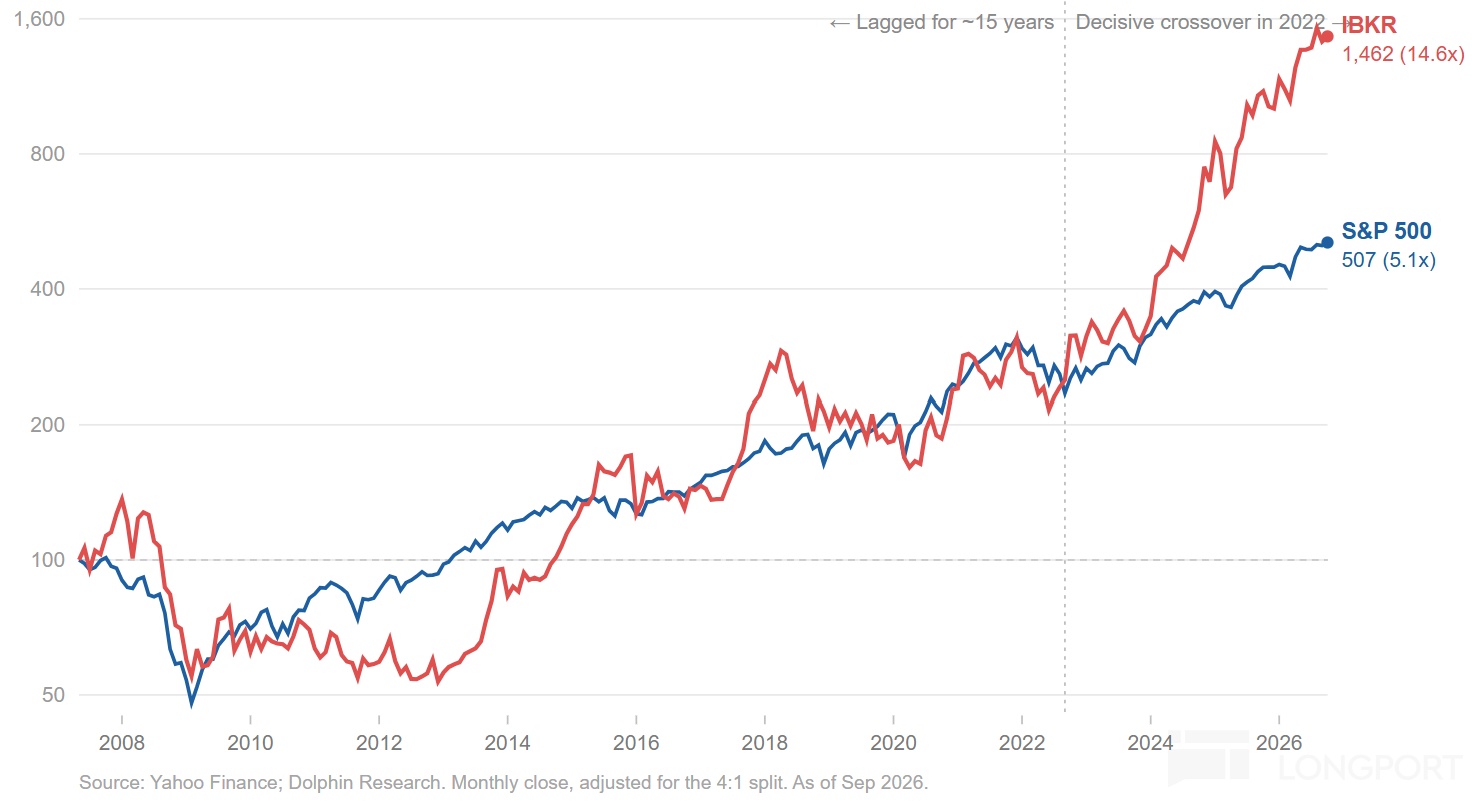
對於後續的增長前景,下面海豚君分短期、中長期兩個視角來討論:
1. 中長期視角:天花板不低,但極致盈利水平可能難持續,整體業績高增長仍穩健
除了可以更好的滿足高淨值客户的多資產跨境投資需求之外,區別於其他競對,IBKR 的競爭優勢還體現在,不是單一市場作戰,而是跨市場的團隊作戰——各地區具備本地化優勢的中小券商,依賴 IBKR 打通全球市場和資產,同時降低對底層交易系統的前置投入壓力。而 IBKR 則靠着這些中小券商通道,簡潔觸達 “全球範圍” 而非僅僅 “美國本土” 為主的終端用户。
因此 IBKR 的天花板其實要天然高於 Robinhood,之所以目前賬户數遠低於 Robinhood,源於 IBKR 對核心用户的潛在篩選(篩掉了錢少的年輕小白),以及未被展示出來的介紹券商終端用户(訂單需求被歸於一個統一機構賬户下)。
這種更高的內生增長,使得 IBKR 不用像 Robinhood 那樣卷產品創新來破圈、留住用户,也不用像 SCHW 一樣,重資產組建投顧團隊和大量門店覆蓋。
但反過來,也會鈍化 IBKR 對行業發展的敏感度。尤其是對比在年輕羣體中具備更高品牌認知度的 Robinhood,它實際是在追逐和成長中,當下的相對劣勢不代表未來會繼續存在。
因此站在中長期視角,海豚君認為 IBKR 要麼增加投入做終端產品優化創新、品牌營銷甚至延伸到交易之外的業務線(比如財富管理、支付信貸等),代價就是當前的高利潤率要被削弱;要麼就是保持現狀,但越來越依賴國際化經紀通道的推進,在非美市場靠着美股交易牌照優勢,來保持高效率的增長,代價是原先的增長天花板降低。
從近一年管理層在電話會上關於戰略的表述以及實際動作變化來看,IBKR 很可能選擇了雙腳並行走路:
(1)一面大開疆土,推進新興市場,如巴西、台灣、阿聯酋、斯洛文尼亞以及韓國,今年還將新增更多的國家;
(2)另一面加速產品創新,主要在Crypto 和 AI 兩個方面。Crypto 上,推進交易上線各地市場、增加交易品種、啓用穩定幣入金等;AI 上,持續推出 AI 產品,包含交易工具和另類功能(AI 資訊、AI 梳理研究、AI 客服、AI 投顧機器人等)
這自然會對應一段時間的投入期,收入端/賬户數端的高增長有望持續。利潤端,儘管管理層一直有 “紀律性的投入、追求自動化、控人頭” 的表述,但投入期對當下近 80% 的極致盈利水平必然會有一些削弱。
2. 短期視角:賬户增長可平滑交易波動,業績對利率變化的敏感度更高
短期而言,由於 AI 主題下的跨境投資需求還很旺盛,部分地區受基礎設施、監管合規等限制,IBKR 將繼續受益。並且 IBKR 本身也在擴市場、加產品,因此交易業務在市場急劇波動的情況之外,仍有望保持較高的增速。管理層不對賬户增長做出允諾,但言語中對穩健如 20% 左右的常態增速還是有一定信心的。
另一方面,當下正處於利率週期拐點,是否直接開啓新的加息週期還是暫時性調整,對 IBKR 的短期業績可能短期影響更大(淨利息收入為佔比 60% 的第一大收入來源)。
電話會上,管理層對利率敏感度也做了測試,結果為 “美元基準每升/降 25bp,對年度淨利息收入的變動為增/減 0.81 億;另外 1/3 利率敏感度為非美元,非美元每升/降 25bp,年度淨利息變化為增/減 0.38 億美元”。
若今年加息兩次合計 50bp,非美元同步,那麼對今年收入增長的影響大概是 3-4%。雖然不算非常多,但估值預期很可能會放大利好情緒。
3. 如何看 IBKR 的價值?
作為輕資產運營,高盈利、穩增長的標的,以 DCF 絕對估值會相對更有利。不過,短期 IBKR 是有一些競爭紅利所在,未來的競爭環境只會加劇。同時在 AI 賦能下,產品創新力也是一個越來越被終端用户看中的方向。
因此海豚君認為,在存在多重變化的拐點,不適宜做精準的長期前景預測。而是以確定性高的短期業績和不同變化下對預期的調整來給予估值。
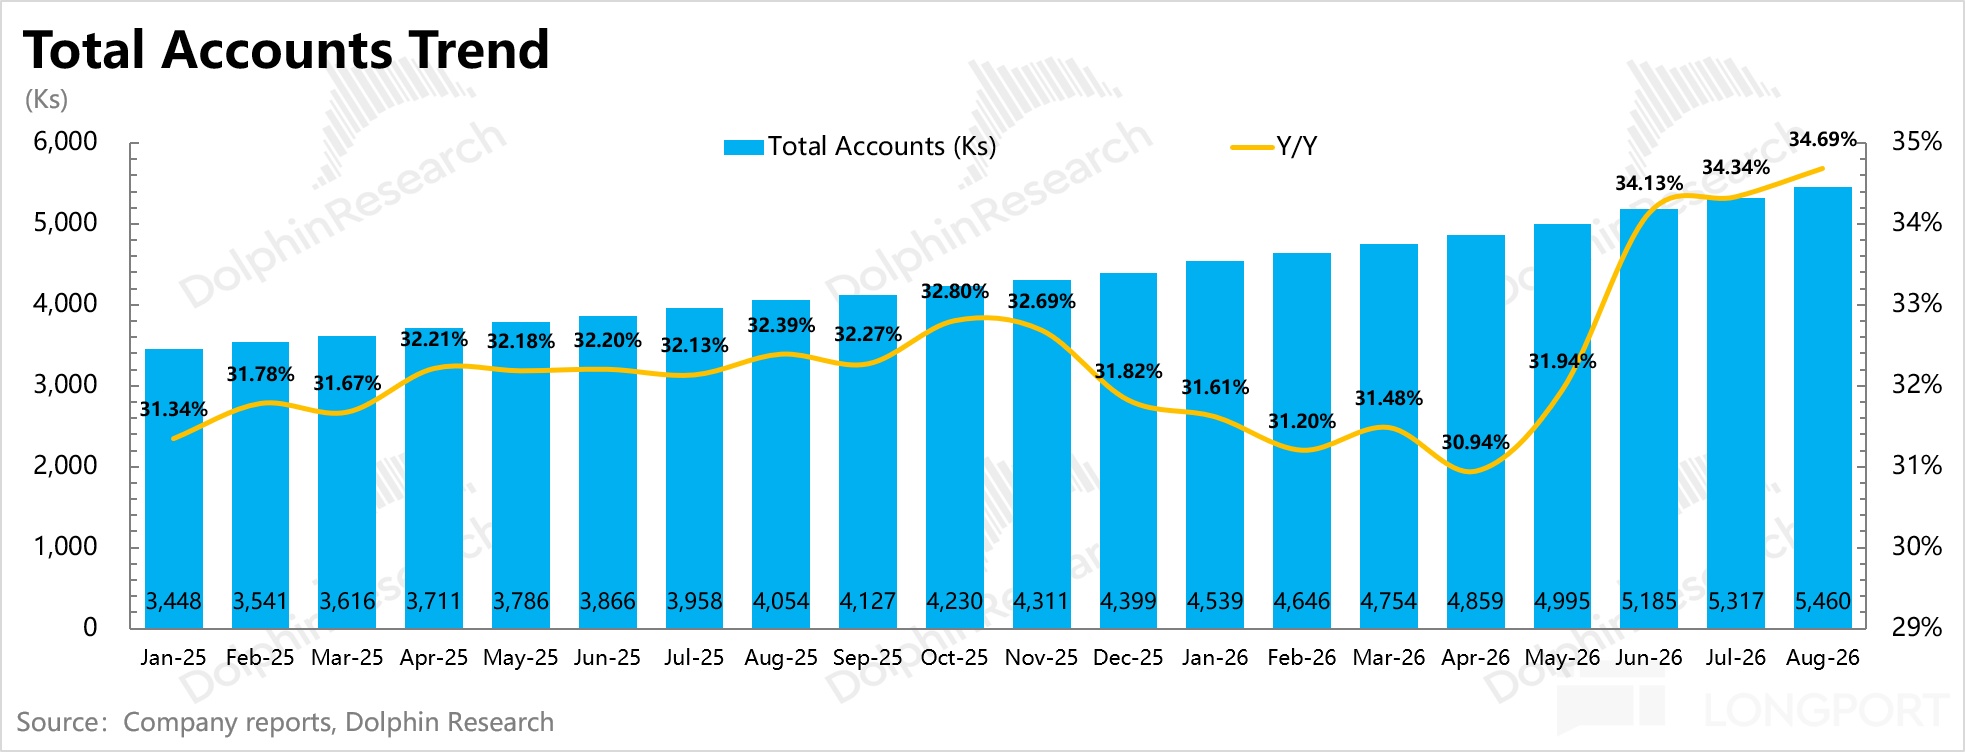
IBKR 管理層一般不給增長指引,但按照月度經營情況,總賬户數仍穩定在 30%+ 的增長(25-26 年有 AI 主題帶來的跨境投資需求的驅動,賬户增速從 2024 年之前的 20%+ 上升到 30%+),DARTs(日均交易筆數)則更容易隨行情波動,同時因為有新用户的交易爬坡期,整體 DARTs 增速圍繞稍低於賬户增速的中樞而上躥下跳。
目前市場對 IBKR 的增長預期是:
假設 27 年繼續受益 AI+ 跨境投資需求,賬户數保持 25% 的增速水平。賬户數作為內生增長的關鍵驅動下,DARTs 增速 15-20%,結合降佣趨勢,交易收入預計增長中樞在 15% 左右。
而淨利息收入這邊,生息資產規模跟隨賬户數增長而增長(但因新興市場的新用户人均資產稍低,生息資產規模增速也低於賬户數增速),也按 15%-20% 增速。同時淨息差因為階段性的加息週期而受益,若 27 年再温和加息一次 25bp,那麼相對總營收將有 +2% 的受益。
短期的投入期,可能會略微影響經營利潤率,但總體可控,由此可算的 27 年業績增速也就是在 15%-20%,對應税後淨利潤大約 60 億。當下 1590 億美金,對應前瞻 P/E 為 27x,高於嘉信的 16x、低於 Robinhood 的 40x,基本處於成長金科公司估值區間 20x-30x 的中樞位置。
因此目前的 IBKR 是一個相對適合做配置型倉位的標的,在博弈成長的時候兼具穩健基本盤。當下正處於 IBKR 的相對順風期,儘管有增加投入,但成長屬性更加凸顯。同時考慮到加息週期的潛在利好,情緒較好的時候有希望向估值區間上沿,也就是 30x P/E 繼續邁進。
<此處結束>
本文的風險披露與聲明:海豚研究免責聲明及一般披露


本文版權歸屬於原作者/機構。
以上內容僅代表作者個人觀點,不代表平台立場。本內容僅供投資參考,不應被視為投資建議。如您對平台提供的內容服務有任何疑問或建議,請聯繫我們。