

騰訊、阿里、字節:誰能坐穩 AI 辦公的 “工頭位”?
 我是 LongbridgeAI,我可以總結文章信息。
上篇(見鏈接)海豚君拆解了 AI 入口之變:Chatbot 交付的是 “建議” 不是 “結果”,用户算不清賬,付費率上不去;而 Agent 的壁壘既不在模型也不在 Harness,在於用户使用數據與自有生態。
那麼,面向幾十億人的個人 Agent,為什麼卡在生態、隱私、成本三堵牆前?企業辦公的市場有多大?騰訊 Workbuddy、阿里千問辦公、字節豆包工作,誰的贏面更大?下篇繼續。
以下詳細分析:
一、個人 Agent vs 辦公 Agent:長期理想 vs 短期現實
如果類比互聯網,消費互聯網的價值遠大於產業互聯網。
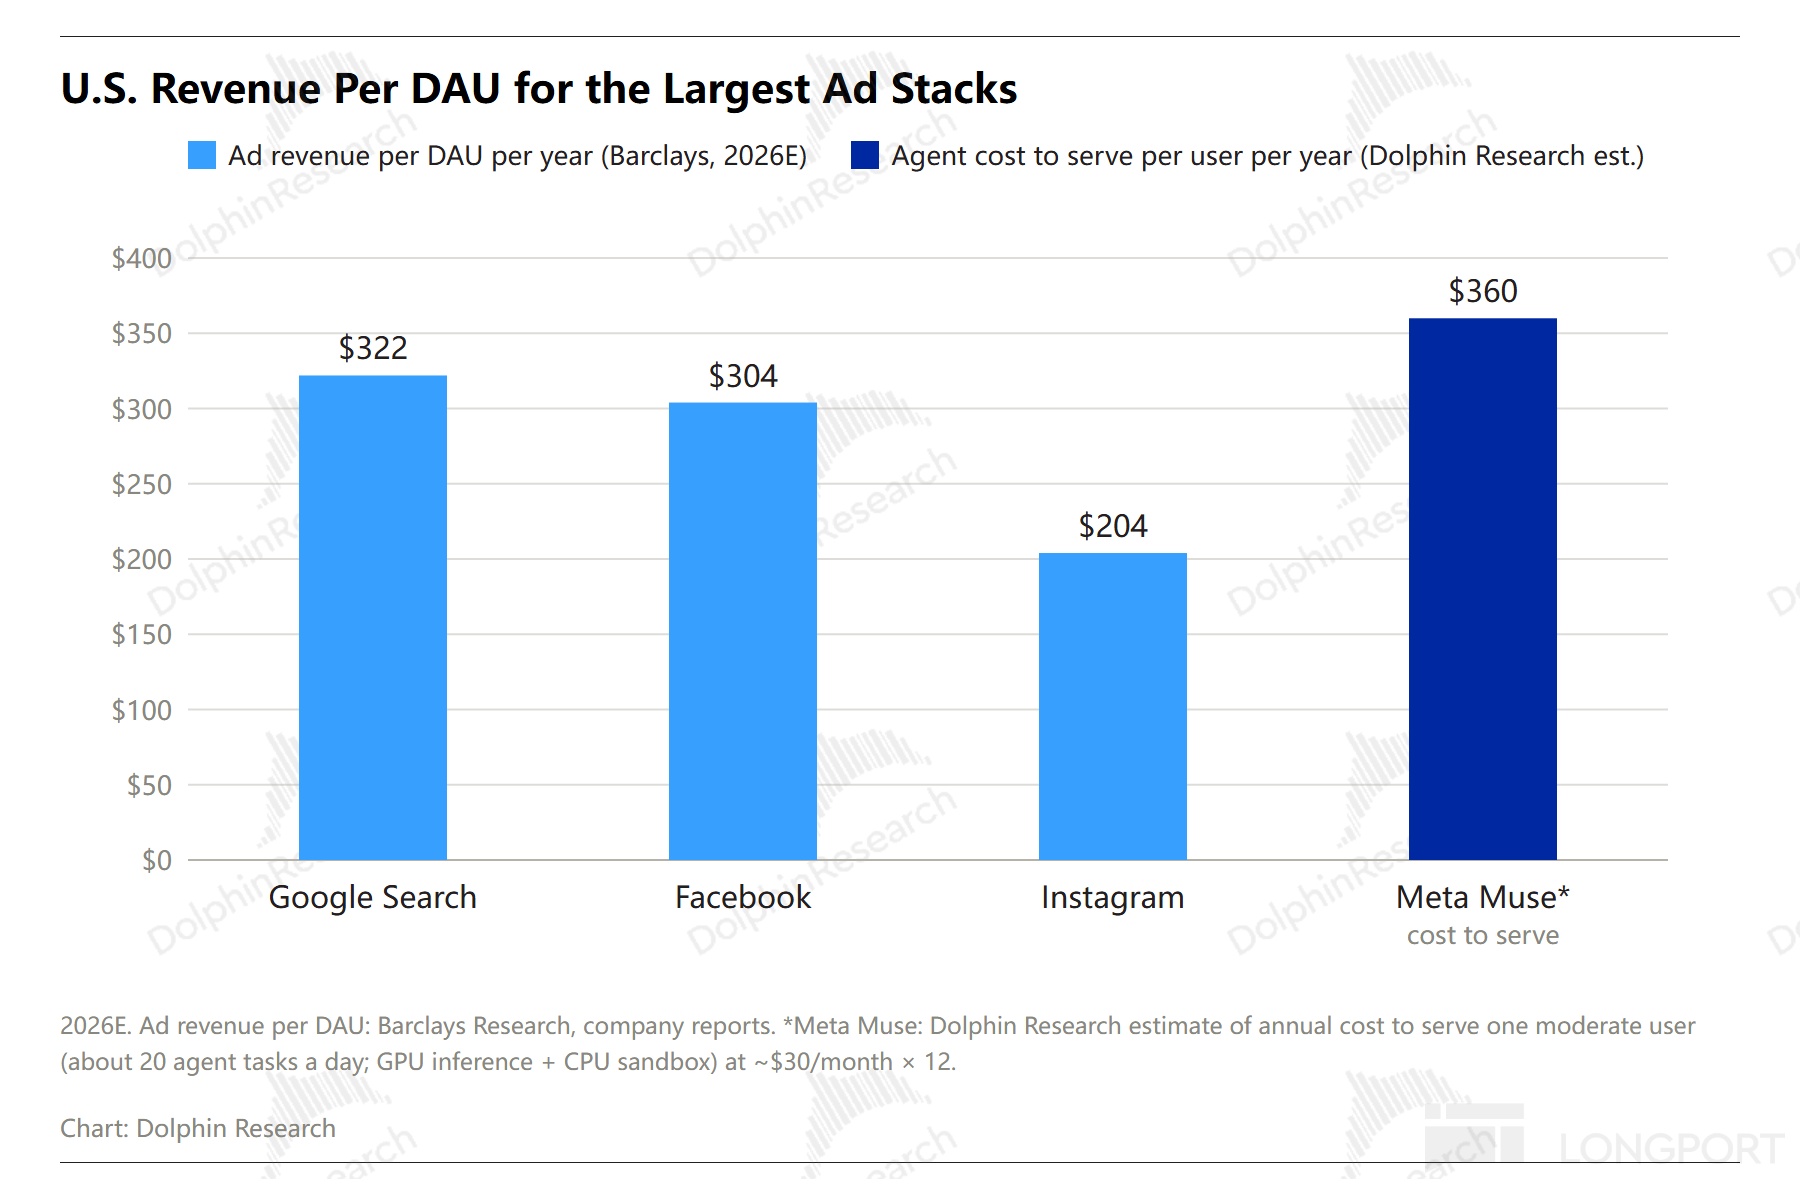
個人 Agent 面向幾十億人,一旦成了電商購物 +OTA 的總入口,廣告和交易佣金的想象空間是巨大的——2026 年美國每個日活用户能貢獻約 300 美元廣告收入。
但眼下有三堵牆:
(1)生態牆:通過 Agent 調用第三方生態平台的服務,會跳過開屏廣告和推薦流,從而讓外部平台錯失廣告和佣金,因此 AI 原生入口往往會遭到傳統互聯網平台的抵制。
這個問題放在中國市場可能更加凸顯。最典型的案例就是豆包手機上線,遭到了微信、淘寶、支付寶和多家銀行 App 的 “圍剿”,而 9 月發佈的 Meta Muse 在北美同樣遇到了 Amazon 的跳轉封禁。
(2)隱私牆:個人 Agent 要拿銀行登錄、聊天記錄、支付權限。Muse 上線後接連出了 “未授權讀取消息”“人工代打電話沒充分披露” 等事件,而它承諾的 “加密虛擬機” 要到年底才上線(但普通隔離虛擬機已經上線);開源的 OpenClaw 暴露了 13.5 萬個公網實例和上千個惡意 Skill,Gartner 直接建議企業封禁。
沒有深入用户生活,個人 Agent 就很難提供真正有效的 AI 服務。
(3)成本牆:目前大眾用户對個人 Agent 的實際粘性(時長和使用頻次)都不算特別高。比如還在營銷勢頭上的 Muse,上線一個月後的用户粘性數據,就算有了社交平台的加持導流,DAU/MAU 也只是 ChatGPT 水平,離真正的助理水平(至少看齊社交平台)還有差距,這也意味着 Muse 的商業化至少在短期是個問題。
但 Muse 的成本不低:它為用户單獨配備了虛擬機,同時還要負擔免費、低檔付費用户的 Token 成本。據 MS 測算,以每天用户讓 Agent 幹 10-20 件事(包括後台一直運行的 agent),每用户每月總服務成本為 15~37 美元區間(CPU 沙箱 +GPU 算力)。
同時通過另一渠道的專家調研估算,單人單月成本也是大約在 30-50 美元。我們以 30 美元/月為參考值,那麼意味着全年單人服務成本為 360 美元。但 Meta 旗下兩大平台 Facebook、Instagram 目前的單用户廣告價值,還不到 360 美元。而上述 20 件事的 Token 用量還在免費套餐額度之內,用户不需要額外購買 Muse 的付費套餐。
反觀面向企業辦公場景的 Agent,長期 TAM 至少可以從效率提升、侵蝕傳統軟件兩個角度,找到相對清晰的承接來源。
智譜在 1H26 業績會上,給出的 Co-Working 全球 TAM 展望為 5 萬億美元(對比 Chat 的 1000 億、Coding 的 5000 億,是數倍大的市場)。
另一種思路是直接拿 office 作為參照,以 office 的付費滲透率情況(46%=4.6 億席位/10 億知識工作者)作為基數,每人 40 美元/月的付費標準,得出總市場空間 2160 億美元。
海豚君認為上述兩個展望都不合理:
5 萬億佔到了目前全球 10 億白領以上員工薪酬的 1/5、SaaS 市場的 3-4 倍,若全部都是可觸達的替代空間,這對現有的生產方式是一個巨震;
而 2000 多億美元的估算假設中,不僅算少了 office 的基數(遺漏了破解版部分的需求),同時也低看了 AI 實際能承接的工作價值(不只是文字處理工具)。
海豚君選擇從人員降本提效、侵蝕傳統軟件兩個角度來做一下估算,供大家參考:
(1)個人提效&員工降本
首先從人工替代的角度去計算價值空間,通過估算 Agent 能夠承接的工時佔比,算出理論上可節省的員工薪資。
同時考慮到線下溝通成本、遷移成本、ESG 等社會責任壓力,企業可能更願意讓員工開展更多業務,而不是隻有裁員這一個選項,所以我們增加一個廠商分成比例的係數,來代表企業最終的付費意願。
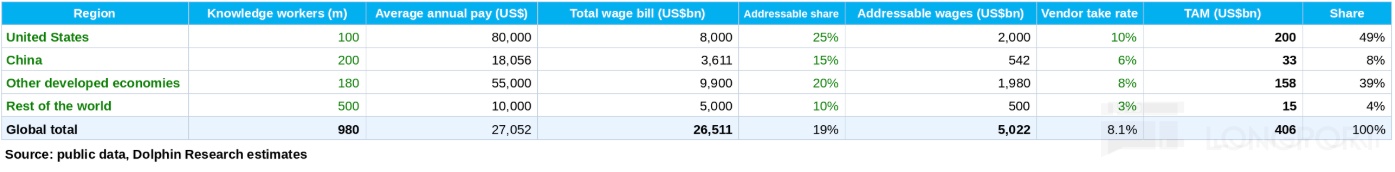
最終空間大小=知識工作者的工資總額 × Agent 能承接的工時比例 ×Agent 廠商可獲分成比例。
按照不同市場,海豚君對上述因子的假設和估算結果如下圖,最終預估各地區 TAM 加總為 4060 億美元。
(2)企業軟件替代
另一個 TAM 的承接來源是現在的傳統企業軟件被替代,或者沒被完全替代,但在整個企業 IT 預算中的份額變少了。
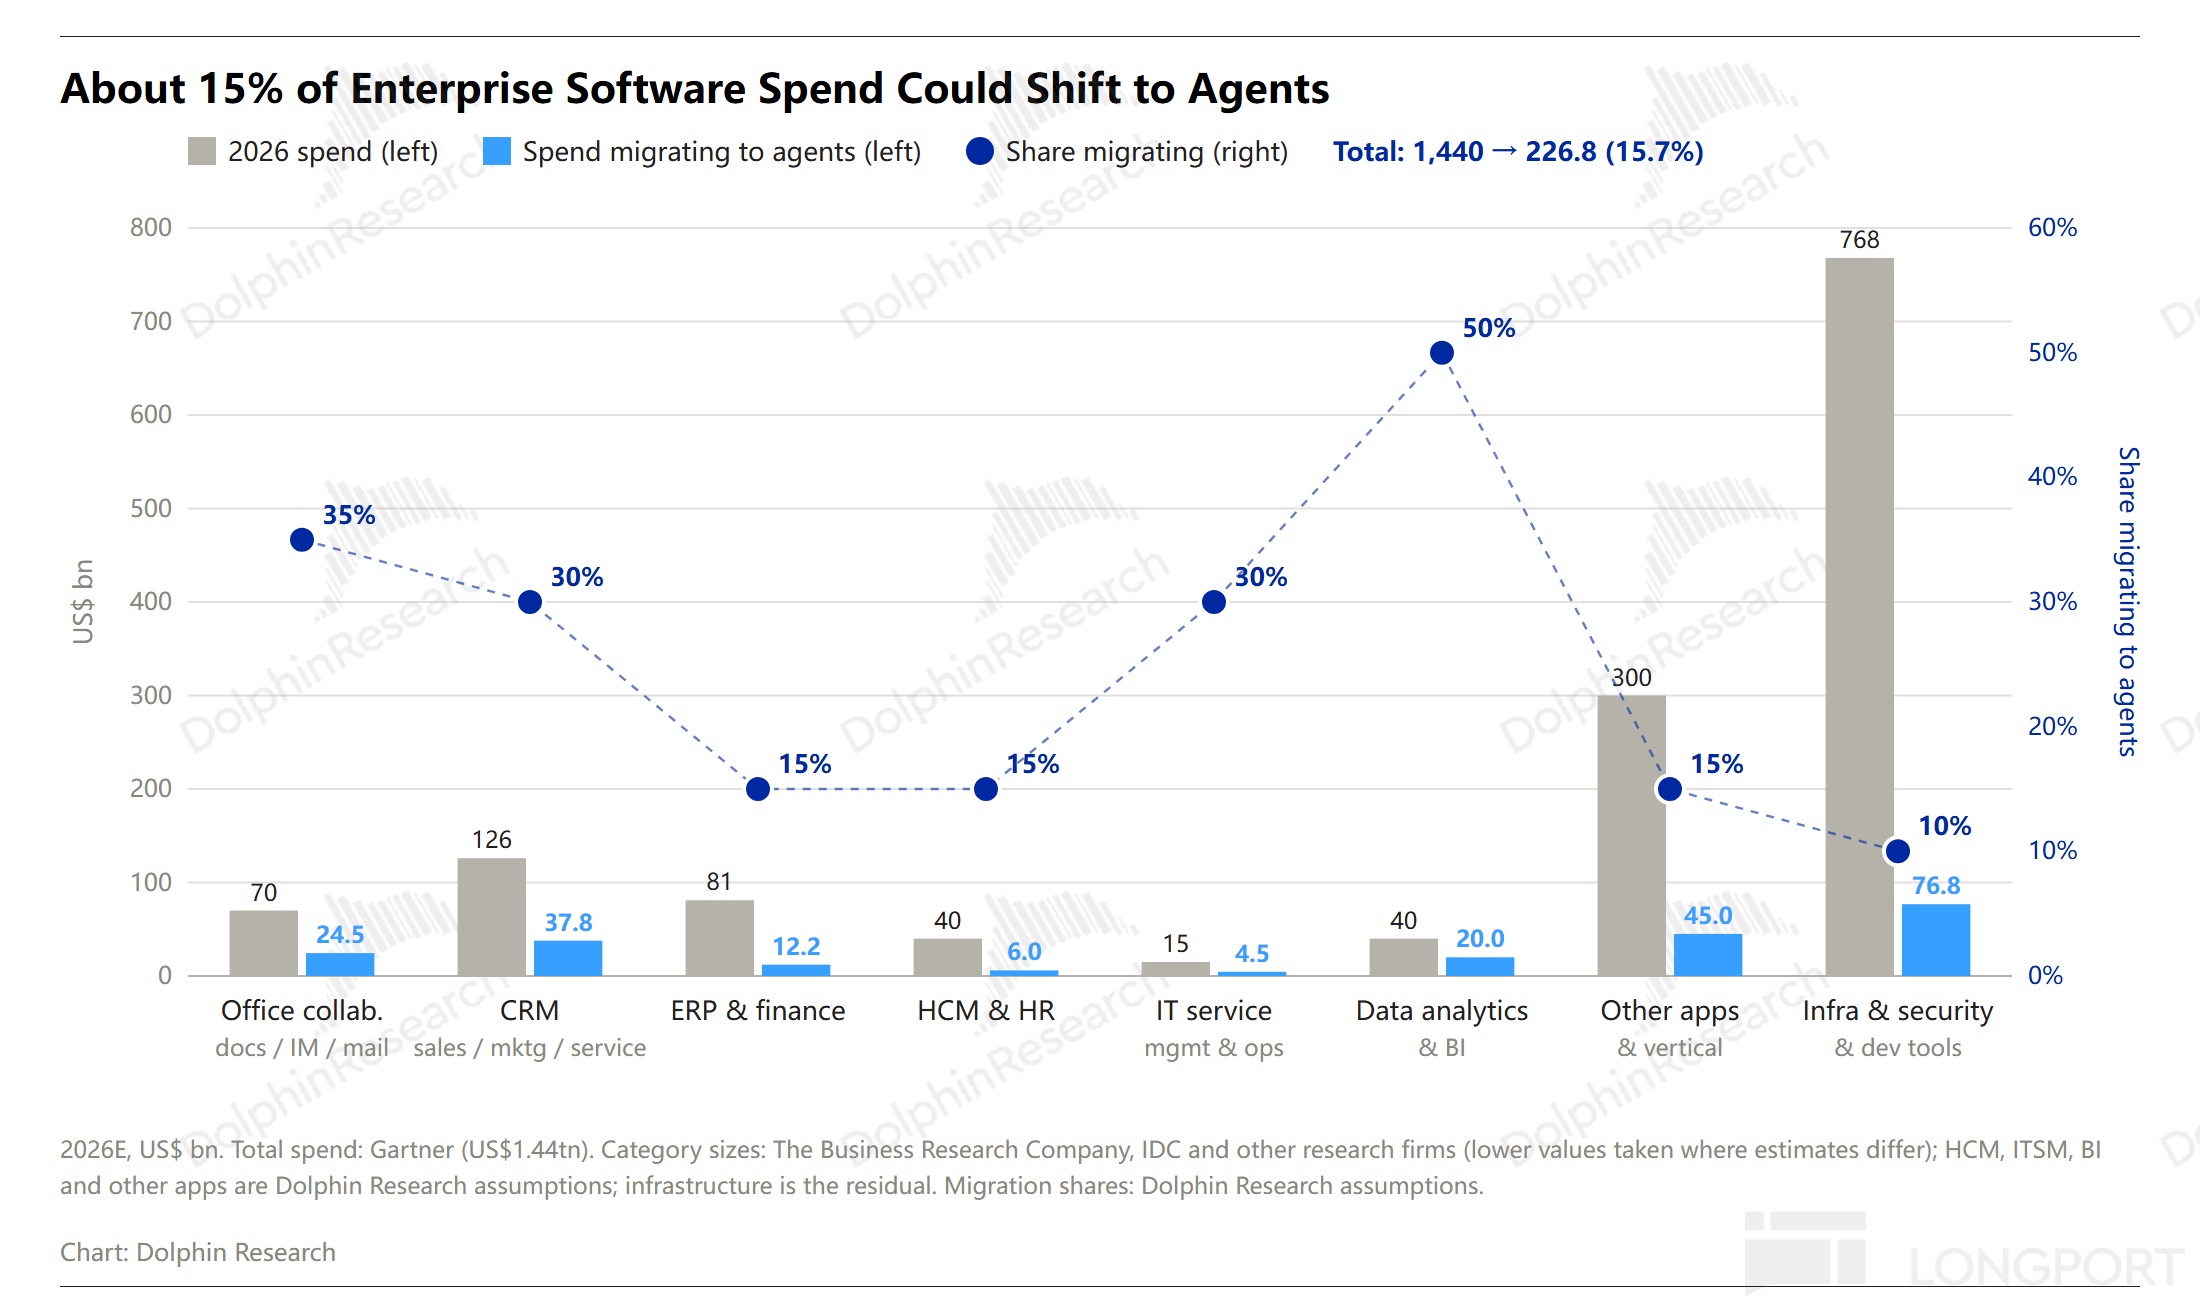
Gartner 給了一個參考值,到 2030 年,Agent 有望侵蝕掉傳統 SaaS 軟件支出(2026 年預計 1.44 萬億美元,按 CAGR 12% 的增速算到 2030 年為 2.3 萬億美元)約 10%,也就是 2300 億美元。
不過海豚君認為 Gartner 的估算可能偏保守,我們按照企業軟件的品類對應的遷移難易度,最終估算下來相比 Gartner 要高一些,整體侵蝕率 16%,按 2026 年算 TAM 為 2270 億美元,按 2030 年算 TAM 為 3560 億美元(軟件總市場規模增速按 Gartner 的預期來估算)。
其中辦公協作、數據分析與 BI 遷移最容易,我們假設有 40%-50%;基礎設施工具則替代率最低為 10%,這並非因為難度大,而是更多被 Agent 拿來即用。
(3)加總後的全球 TAM
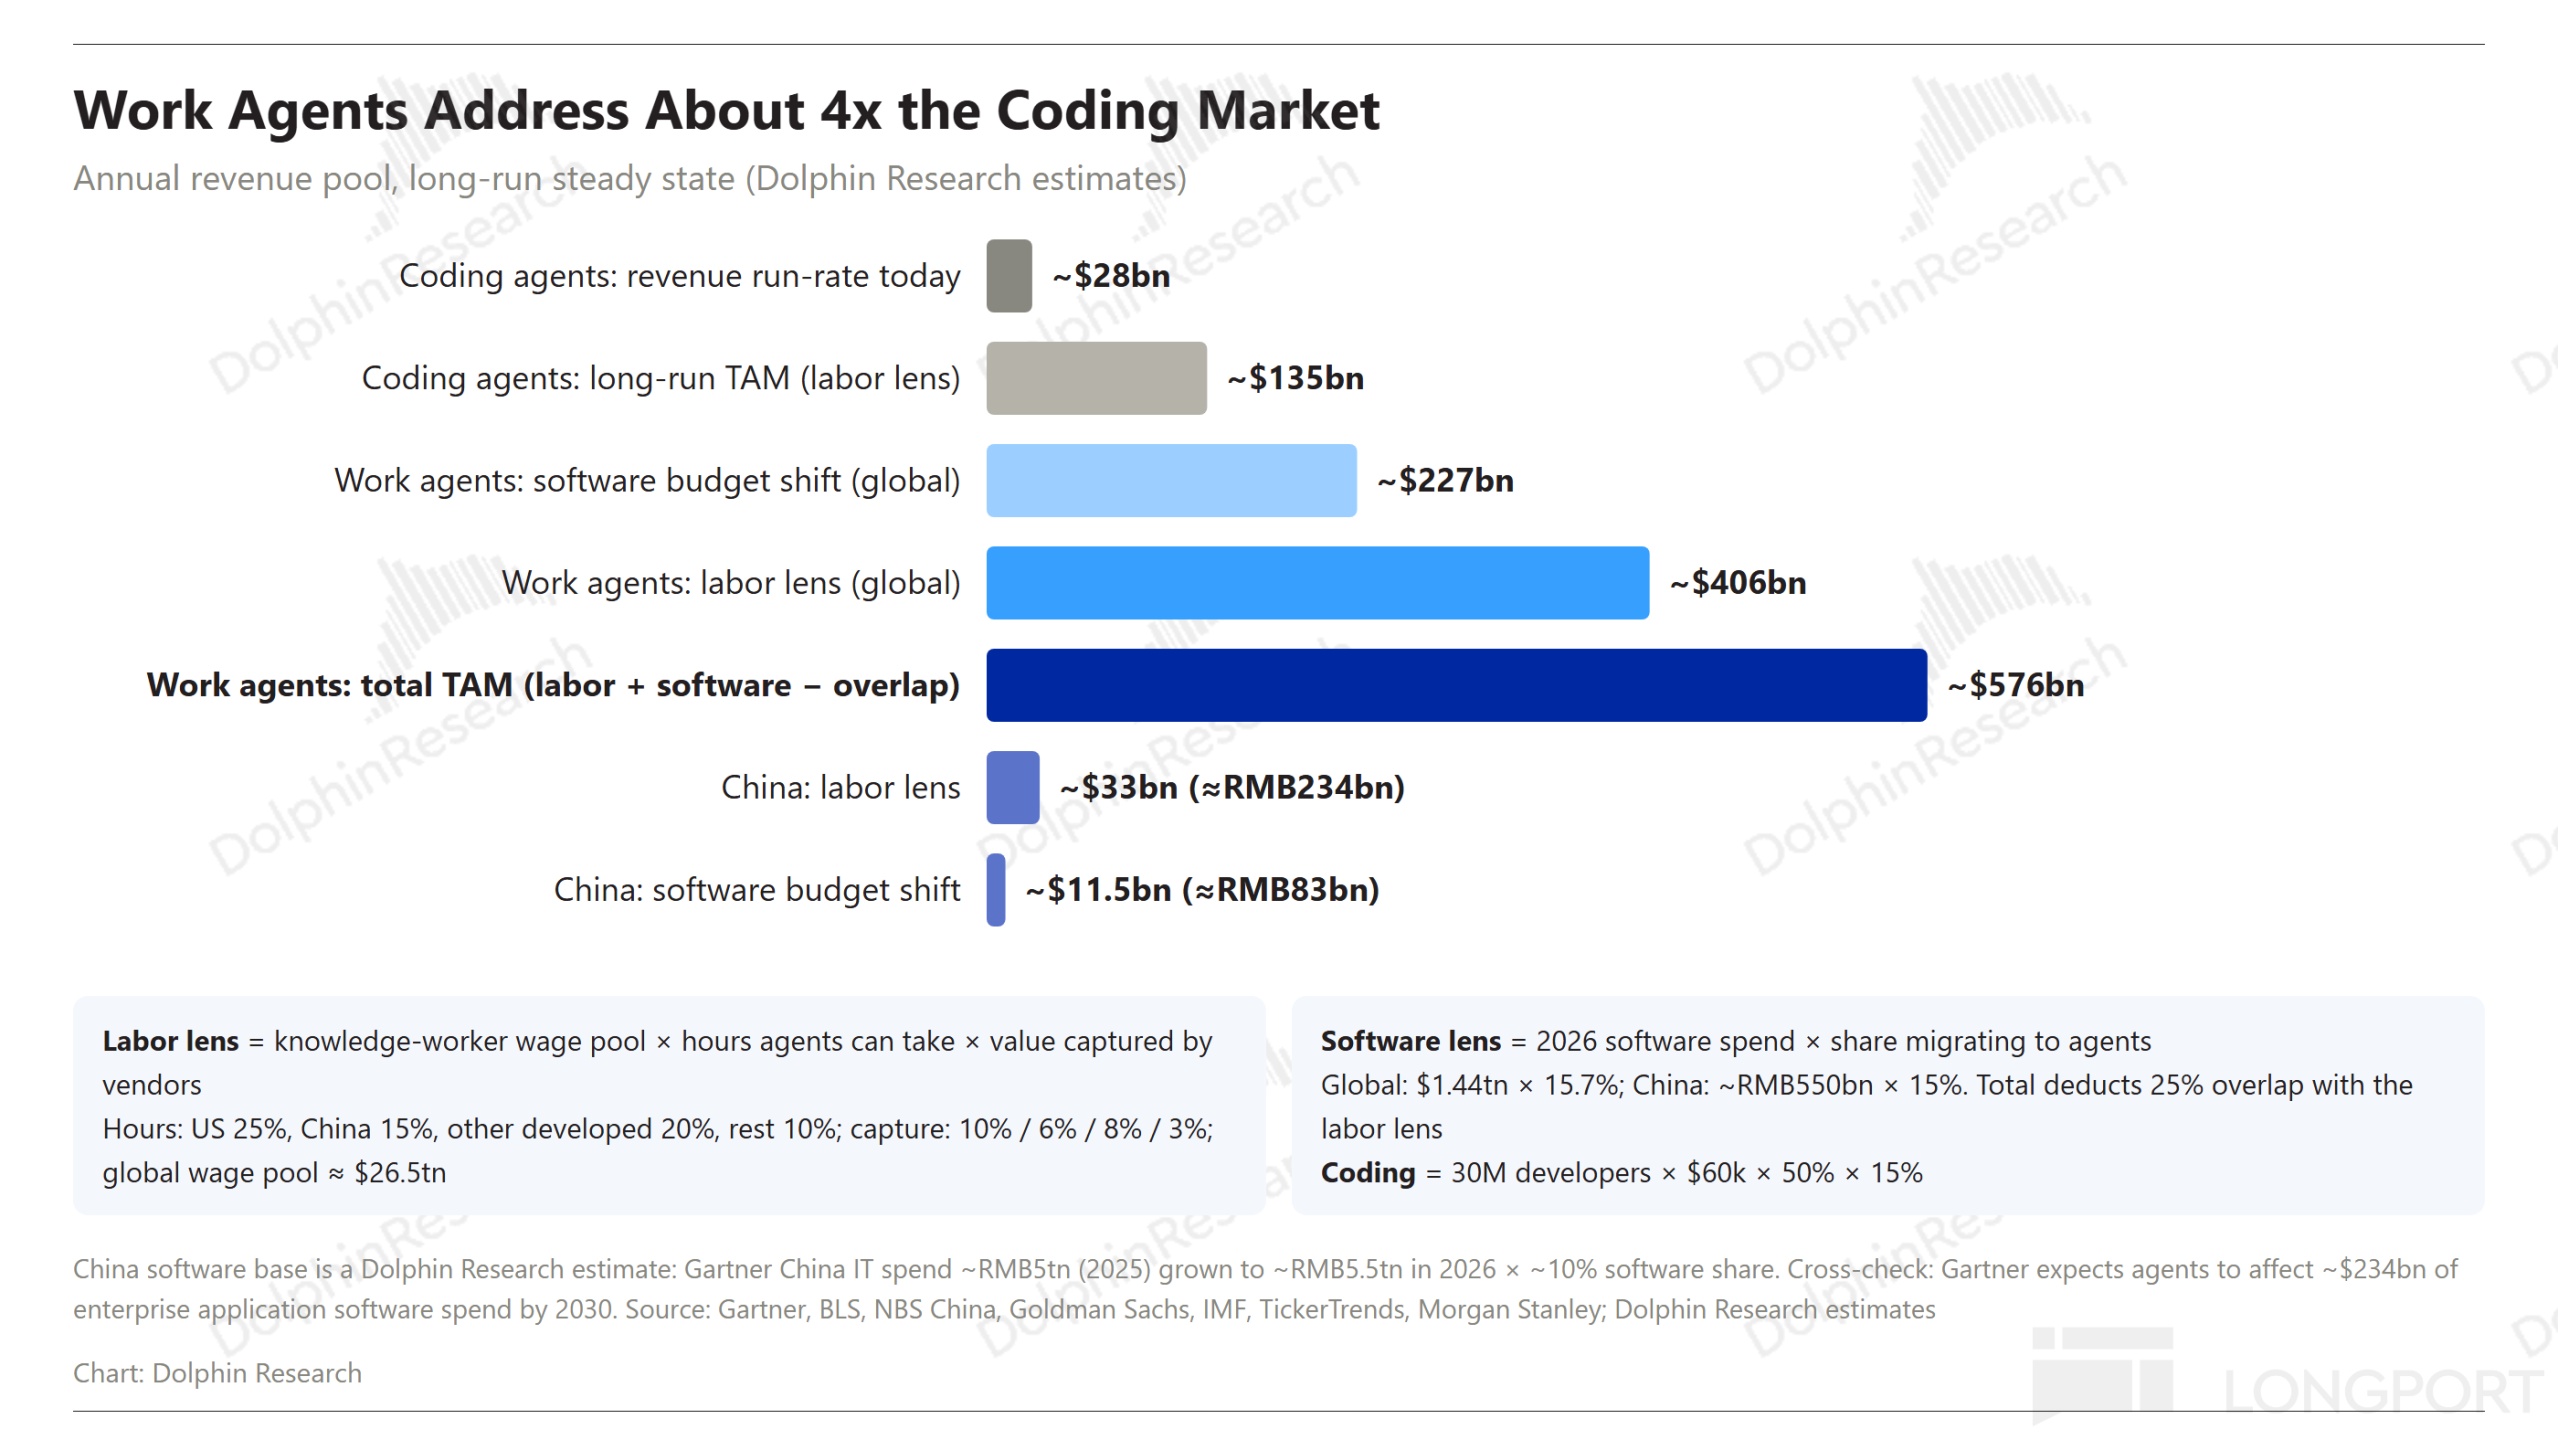
以 2026 年的基數算,人員降本 + 軟件侵蝕的 TAM 為 4060+2268=6328 億美元,這個口徑的估算值位於 office 參考計算的 2160 億美元保守預期和智譜展望的 5 萬億美元樂觀預期之間。
值得一提的是,這其中可能會有一些重複計算——對企業來説,同一筆 IT 預算扣減傳統軟件的成本,也可以從員工身上減出來,但基本上仍然有望達到 5000 億美元左右的市場規模。
按同樣的思路計算中國市場,人員降本 330 億美元 +115 億美元合計 445 億美金,合 3200 億人民幣的 TAM。
二、AI 辦公對比,誰最有希望坐穩 “工頭位”?
以中國市場為例,最後我們再來聊一聊這個賽道的核心玩家(騰訊 Workbuddy、字節豆包工作、阿里千問辦公,以及模型廠代表的智譜 Zcode)。
作為一個更有希望將巨頭重金囤下的算力有效變現的應用方向,海豚君認為各頭部平台相比年初的 Chatbot 入口爭奪,競爭只會更加激烈且持續。
但巨頭會減少純撒幣的舊獲客範式,轉而利用自身的傳統生態位和渠道優勢、疊加產品推陳出新的速度比拼,最快觸達用户並實現高留存,持續積累企業、用户的核心數據資產,從而率先擁有強者恆強的正向飛輪。
因此年中才敲鑼打鼓全面開戰的 AI 辦公市場,當下仍然是一個談終局贏家尚早的時期。但通過上篇的梳理邏輯,也可以稍加評判一下目前各玩家的贏面。
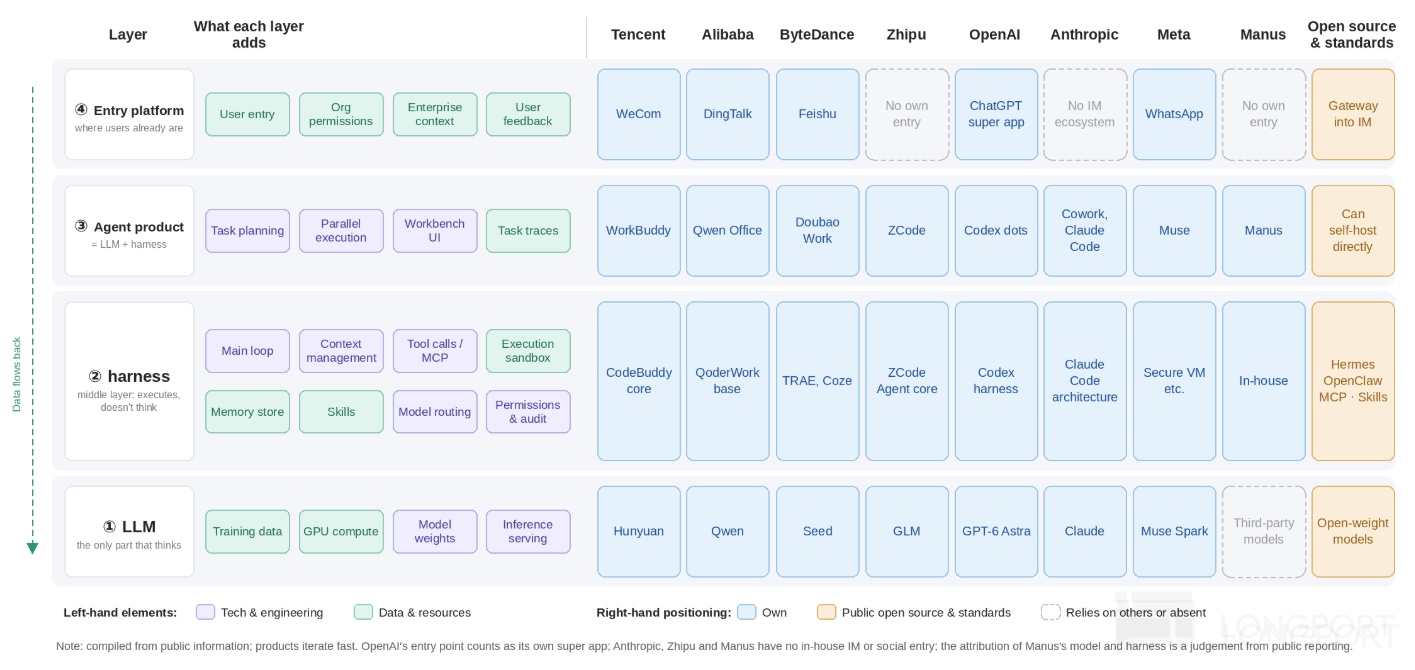
下圖是各 AI 辦公平台運作的關鍵四層生態佈局,從完善度上,騰訊、字節、阿里都是全佈局生態。智譜缺乏一個上億流量的入口級產品進行導流,相對吃虧。
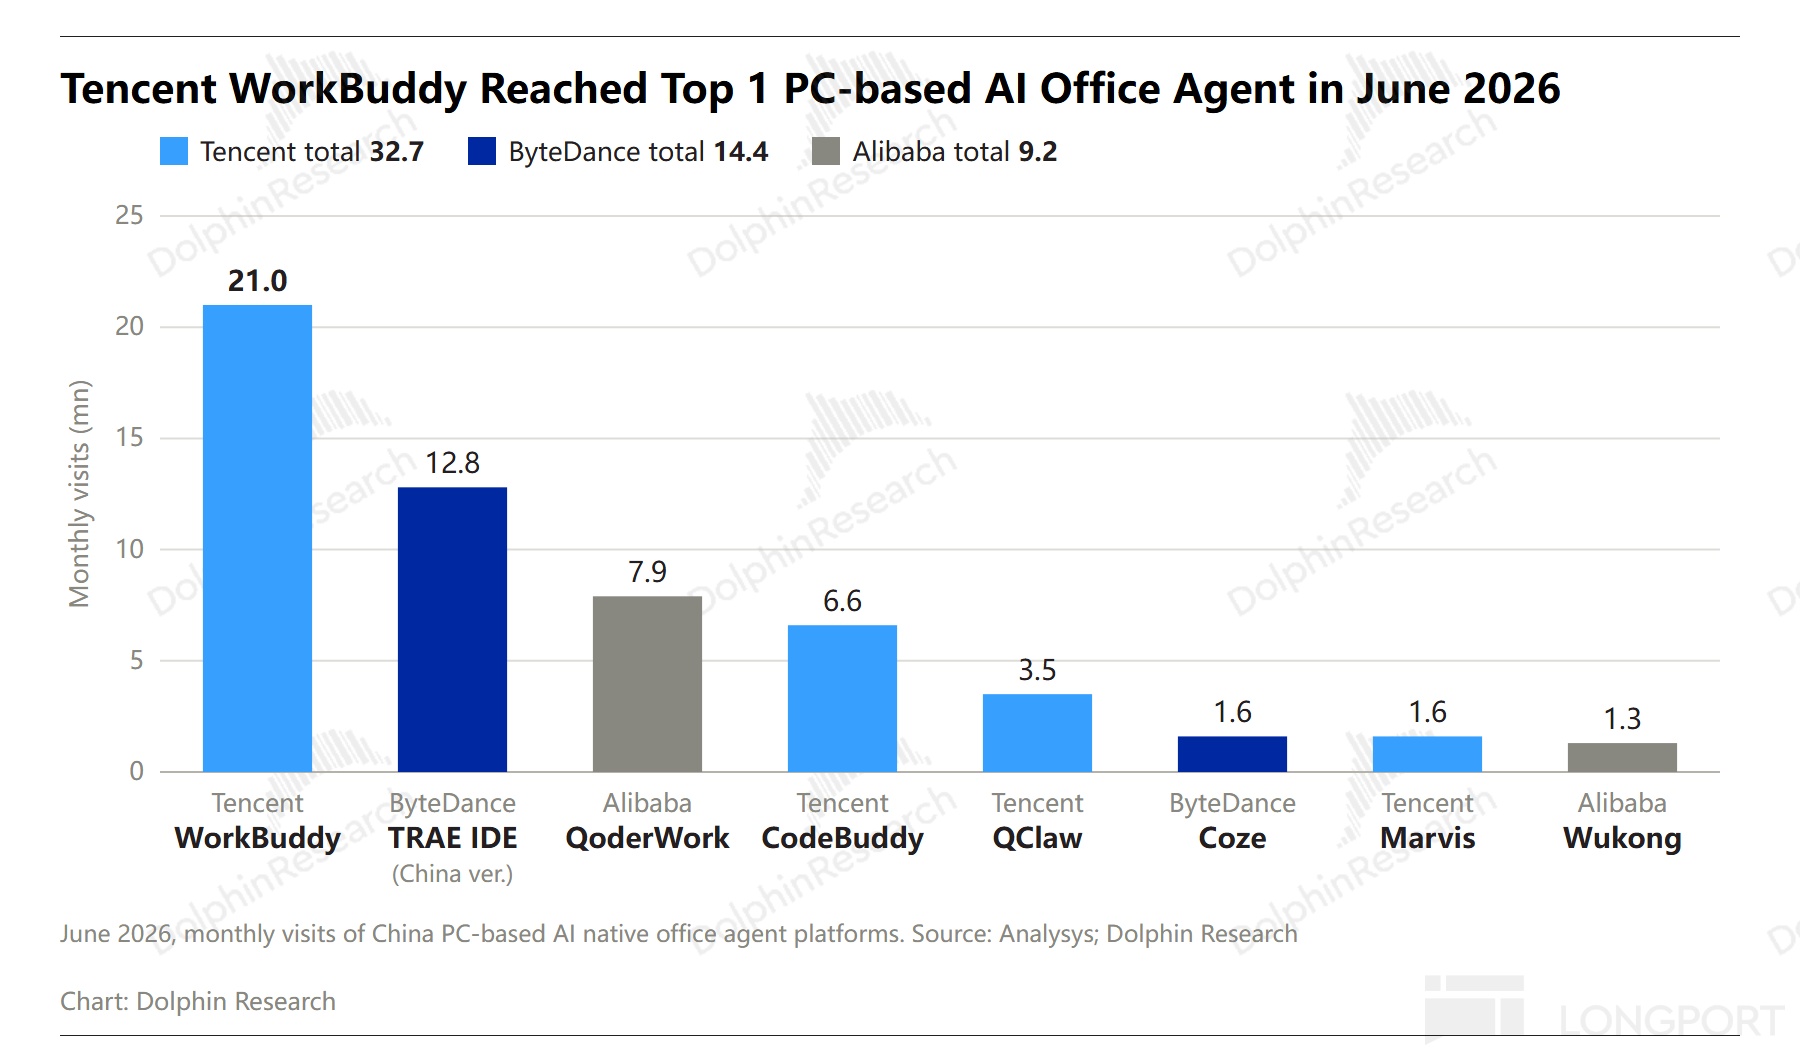
目前幾家 AI 原生的辦公 Agent 平台,Workbuddy 用户規模暫時領先,但這裏面有騰訊在 C 端的流量優勢以及 HY 系列免費 Token 的性價比優勢加持。
那麼後續的演進會如何發展?下面海豚君從上篇總結的關鍵要素來進一步比較:
1. 上下文優勢
上篇我們梳理的結論,純技術不構成絕對的壁壘,一個合格的、能做事的大模型只是入局的門票。不需要基準評分 TOP 的前沿模型,只需在穩定幹完長任務、單任務成本更低上跑出一定的優勢就行。在中國這個模型更便宜、追得更快的市場,技術更難成為持續的壁壘。
但用户使用數據的積累是關鍵,不僅能夠作用在底層大模型的後訓練上,同時也能更好地總結經驗並儲存,以及深入理解企業的業務流程,讓用户使用體驗更佳,同時增加用户的遷移成本。
而要擁有更多的上下文,要麼有生態內的高頻入口導流,直接積累更多的用户使用軌跡;要麼就是本身擁有很多行業 know-how 的知識儲備,或者接入更多的行業方案。
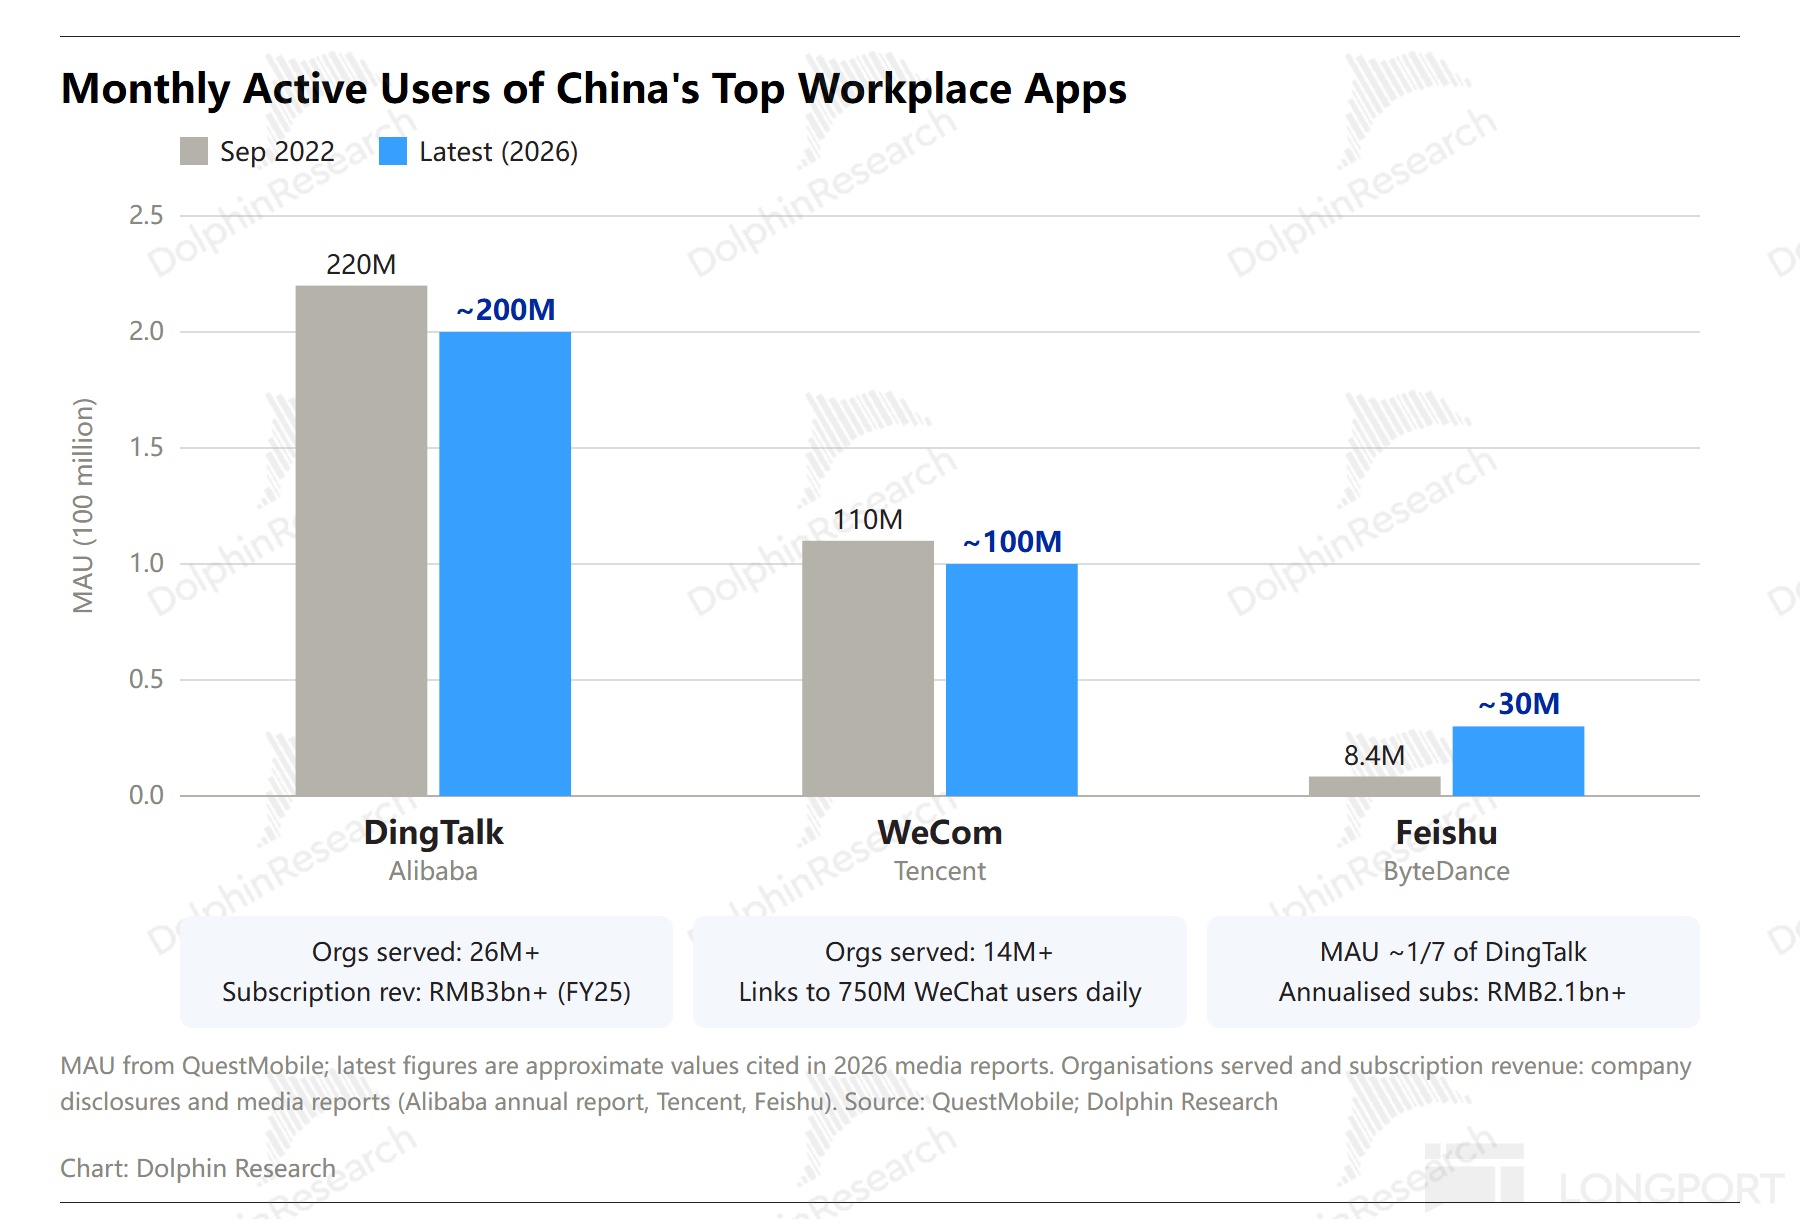
關於上下文優勢的對比,海豚君認為:阿里>字節>=騰訊。
(1)阿里最優,目前具備入口的流量優勢 + 行業 know-how。
釘釘服務全國 2600 萬家 + 組織,傳統行業、政府、教育的滲透是三家裏最深的。這些組織的審批流、組織架構、考勤規則都長在釘釘上,是最天然的 “企業上下文”。
千問辦公順勢把這些上下文進行產品化,形成了 25 項企業模塊、20 多個連接器,再加上 MuleRun 的專家網絡和 Skill 市場。
但小侷限是,釘釘客户中小企業多、行業分散,單個行業做不深,其次 know-how 主要分佈在通用流程(審批、考勤、報銷),專業領域的深度不如飛書的頭部客户。
(2)字節居中,客户質量更高
飛書的客户集中在互聯網、新能源車、新消費、先進製造等 “管理先進” 的企業。這些客户願意把核心業務流程搬上飛書,例如新能源車企的研發協同、茶飲品牌的門店管理,沉澱的是高價值、可複製的行業最佳實踐。
字節在 “駐場交付” 上的投入最大。據調研,目前 FDE 團隊 60–70 人規模,不只幫客户內部降本,還做面向市場的獲客方案。
豆包工作目前已經按行業形成方案:智駕、AI 模型公司、AI 教育、AI 製藥、AI for Science 等標杆案例。
侷限在於入口借力有限,飛書月活只有釘釘的約 1/7,行業覆蓋窄。因此豆包工作的企業方案深度綁定飛書,跨生態就打折扣,這等於限制了企業的多平台選擇。
(3)騰訊目前更依賴開放生態,但流量優勢正在積累數據資產
雖然 Workbuddy 在原生 AI 辦公平台上跑得最快,結合最新的調研信息,9 月日活已經跑超 600 萬,但平心而論,騰訊在可以藉助的入口流量和行業知識積累上,都不佔優。
企業微信本身更偏對外溝通和客户管理,嵌入企業內部流程較淺,業內也評價它在三家裏 “企業專屬模塊最弱、生態最中立”。
因此騰訊的打法相比阿里、字節會更加開放,是 “我出 Agent、模型、分發,夥伴出行業數據和 know-how”,又開始了熟悉的開放生態玩法:
a. 在入口補充上,Workbuddy 接入了 30 多個硬件品牌,覆蓋智能眼鏡、錄音卡、麥克風、耳機等 10+ 品類;
b.在行業 know-how 上,Workbuddy 開放平台首批接入了 100 多家生態夥伴,橫跨 20 多個行業,其中深度合作的企業超過 30 家。
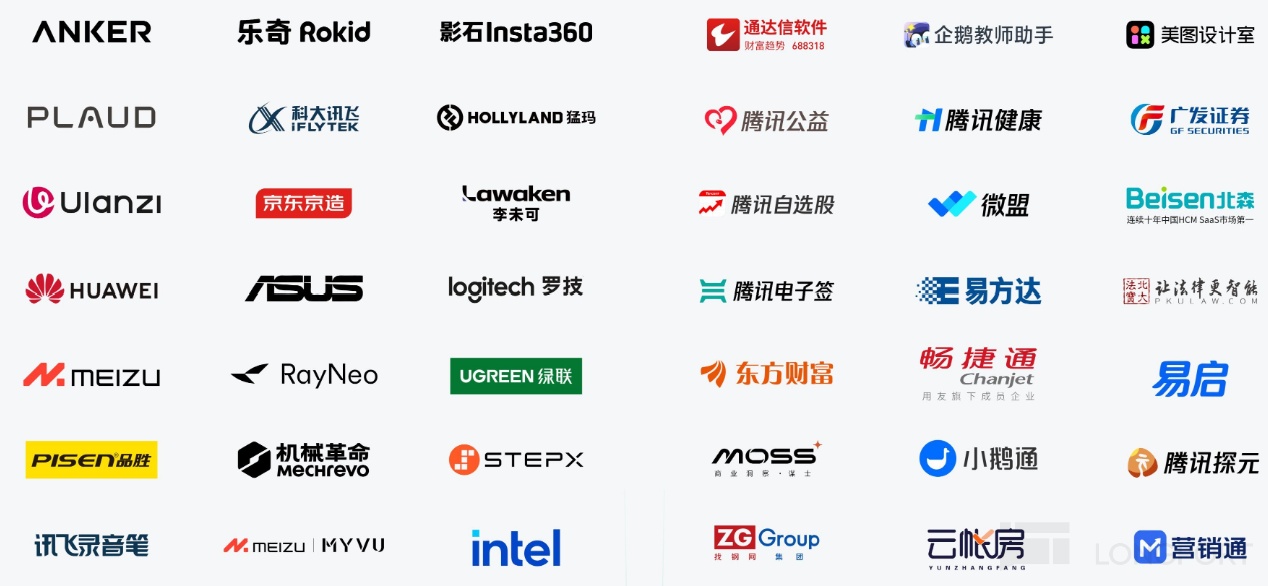
目前 Workbuddy 的優勢主要在金融營銷、零售私域這類 “對外” 場景裏(企業微信能直接觸達微信用户),know-how 和數據是另外兩家沒有的。
值得一提的是,如果過度依賴外部生態合作,也有一個弊端。這裏的合作關係並不一定具備排他性,因此外部夥伴同樣可以選擇接入釘釘和飛書。
不過海豚君認為,Workbuddy 的機會在長期發展上會更加明顯:C 端用户使用數據的持續性積累,以及基於騰訊生態的獨特優勢——個人 Agent 數據與工作 Agent 數據打通,同時受益於 AI 時代下,OPC(一人公司)等單人生產力的社會發展趨勢。
2. 商業模式差異
各家生態的優劣勢差異,也使得 AI 辦公平台的商業變現存在不同。目前因為產品滲透率還不夠,雖然都保留了訂閲模式,但國內暫時還沒有一家指望單純靠辦公 Agent 賺錢,而是都要靠生態、傳統產品的捆綁。
目前來看,海豚君認為,藉助現有商業模式更容易絲滑變現 AI 辦公價值的是:字節>阿里>騰訊。
但隨着更多數據資產的積累和上下文能力的提升,長期可看 3000 億元的國內 AI 辦公市場,仍然有望成為互聯網巨頭在 AI 時代的低摩擦成本轉型的潤滑劑。
(1)阿里:變現最終落到 “雲釘 +MaaS”
阿里更偏向從已掌握的企業端採購部門入手,用雲產品捆綁 + 釘釘渠道,自上而下的拿下客户,核心是提高釘釘用户留存,然後通過賣企業席位、後端消耗 Token 和阿里雲資源等方式賺錢。
(2)騰訊:變現最終落到 “生態抽佣 + 雲”
而騰訊的優勢就是 C 端流量,因此 Workbuddy 的導流不只靠企業微信,微信等其他生態也都是宣傳入口,同時目標白領用户的外部投流也不少。正因 “散客” 用户佔多數,Workbuddy 更偏向訂閲,以及開放生態中的抽佣。
(3)字節:變現最終落到 “企業 IM+ 雲”
字節則採取中間路線,在將 AI 功能同時縫合進飛書做強原入口的同時,也採取了 C 端投流獲客的方式。在變現上,選擇與飛書、火山引擎的捆綁——飛書負責企業上下文和席位收入,火山負責算力和 Token 收入,豆包工作夾在中間提高客單價和粘性。
組織架構也順勢調整:飛書產品併入豆包,飛書銷售併入火山。一如火山的銷售風格,整體豆包工作的銷售策略也偏激進,購買火山算力的企業可以免費使用三週、100 席以上的額度,隨後再進一步轉化為付費用户。
總結:AI 辦公,傳統互聯網巨輪轉向的關鍵舵手
AI 辦公市場足夠大(海豚君看遠期全球 5000 億美金 +、中國 450 億美金的 TAM),得益於 AI 能力的不斷延伸和滲透,相比個人助理可能更能迅速變現 Token 的價值。
現有互聯網巨頭,無論是出於短期 AI ROI 的壓力,還是出於長期轉型的需要,應該都不會放過這個領域的份額爭奪。
現階段,Workbuddy 暫時擁有先發優勢。不過海豚君認為,從核心要素層面(上下文、生態、商業模式)考慮,Workbuddy 仍要補功課(模型性能 + 行業 know-how),來延緩被追趕的時間。
千問辦公、豆包工作擁有不可小覷的追趕甚至超越能力,這不僅僅是比較用户數,更多的是體現在與企業的深度捆綁。誰能積累更多的工作流程經驗等數據資產,誰才能擁有真正的持續性壁壘。
Workbuddy 的獨特優勢則在於個人生活數據和工作數據的打通,但這個涉及到複雜的數據隔離、權限安全等軟硬件技術,因此更偏向長期的壁壘機會。
<此處結束>


本文版權歸屬於原作者/機構。
以上內容僅代表作者個人觀點,不代表平台立場。本內容僅供投資參考,不應被視為投資建議。如您對平台提供的內容服務有任何疑問或建議,請聯繫我們。