

長鑫 4F²,會撼動存儲三巨頭嗎?
 我是 LongbridgeAI,我可以總結文章信息。
上篇(見鏈接)海豚君從 1T1C 講起,拆解了 6F²的平躺晶體管為什麼擋住了微縮,以及 VSG 垂直環繞柵極如何把電容、位線、字線疊成一摞,讓單元面積從 6F²縮到 4F²,同一製程下多塞近 50% 的存儲單元。
但 “能做” 不等於 “做好”。4F²究竟難在哪?三星、海力士、美光各自排到了哪一年?長鑫年底推出首代產品,對內存價格和三巨頭的利潤又意味着什麼?下篇繼續。
以下為詳細分析:
一、4F² 難在哪裏,又會改變什麼?
1.1、並非長鑫獨有:行業共識與三大廠時間表
首先需要明確,4F² 並不是長鑫的獨家發明。垂直溝道晶體管的研究在業內已持續多年,早期之所以一度擱置,主要是存儲陣列與外圍邏輯電路綁定在同一套工藝裏,變更 6F²架構的投入產出比不高。
但隨着 6F² 架構下進一步微縮的難度加大、混合鍵合等集成手段逐漸成熟,4F² 重新成為行業公認的下一代路線。據產業調研顯示,三大廠都在評估 4F²,部分廠商已把導入時間提前。從各家的節奏看:
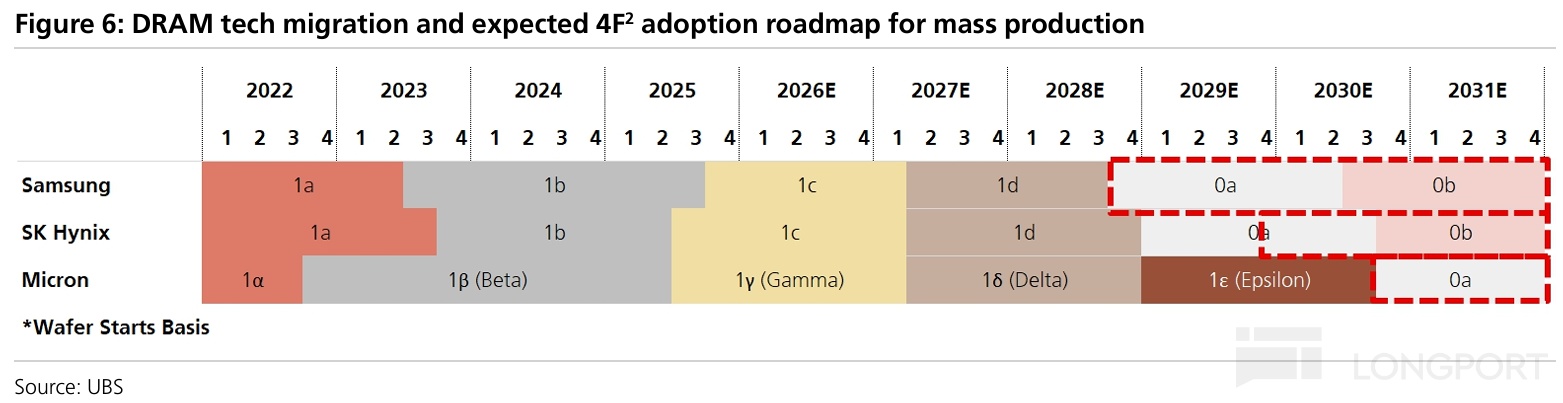
三星:進度最快,但路線出現搖擺。據韓媒 The Bell 8 月報道,三星原計劃今年 9 月完成 1d 開發、12 月轉入量產,2027 年底前後開始初步量產。下一代 0a 節點(三星稱 10a)原計劃轉向 4F²。
據 The Elec 4 月報道,三星 3 月已用 10a 工藝生產出晶圓,並在測試中確認了可正常工作的芯片,計劃年內完成開發、2027 年進行質量測試、2028 年轉入量產線,此後的 10b、10c 兩代也將沿用這一結構。目前來看三星在 4F² 的研發和技術儲備上相對領先另外兩家。
SK 海力士:大概率晚一個節點。海力士仍希望 0a 節點繼續沿用 6F²。據韓媒 The Elec 今年 4 月報道,海力士計劃到 0b 節點才導入 4F² 和垂直晶體管,比三星晚一個節點。
實際上從現有製程的進步節奏看,據 The Bell 8 月報道,海力士 1d 節點計劃今年 12 月完成開發、而三星原計劃今年 9 月完成開發。
在 1d 這一代上,海力士的開發完成時間就比三星晚約 3 個月,量產準備晚約半年,因此往更新的 4F²架構遷移的進度自然也稍慢。
美光:路線尚不明朗,進度大概率最晚。美光迄今未公開披露 4F² 的導入計劃,外界説法也不一致:2025 年有韓媒報道稱,美光可能跳過 4F²,直接投入 3D DRAM(類似 NAND 的堆疊)研發;UBS 今年 1 月的產業調研則認為,美光近期已把 4F² 重新放回路線圖,0a 節點將轉向 4F²,預計約在 2030 年下半年量產。
長鑫:官宣首代產品,量產規模待驗證。長鑫自成立起就佈局 4F²,按近日長鑫科技總裁的表示,首代 4F² 產品定位於 DDR5 RDIMM,預計年底推出。從時間上看,這早於三大廠的節點(三星原計劃 2028 年轉入量產線)。
但官方用詞是“推出” 而非 “量產”,目前尚無產品規格、良率和出貨規模等信息,年底的產品更可能是發佈、送樣或小批量驗證。
1.2、4F²的難點在哪
至於 4F² 難在哪裏,可以歸結為以下幾點:
一是浮體效應。位線埋在硅柱底部,把硅柱與下方的硅片底座隔開,硅柱中段的 P 型硅處於 “懸空” 狀態,導致電荷會在硅柱中積累,無法被自然導走(類似於電器不接地),會造成閾值電壓漂移,進而導致數據丟失或錯誤。對此,業內正研究的解決方案是增加背柵等方式加以抑制。
二是 “先做位線、再長硅柱” 的製造順序難點不小。由於新架構下,位線埋在硅柱下方,而硅柱又需要高質量的單晶硅。這裏的一種路線是在位線之上用外延生長出硅柱,但外延的產能和均勻性都是難題;
另一種是 “背面工藝”:先在晶圓正面做出硅柱,再把晶圓翻過來、從背面減薄,在硅柱底部做出位線,通常需要用到 SOI(絕緣體上硅)等特殊晶圓,工序更多、更復雜。
第三種,是把硅柱和位線分別做在兩片晶圓上,再用混合鍵合把兩片晶圓面對面貼合、讓兩側的銅觸點直接連通,這一技術在 3D NAND 中已有量產應用(如長江存儲的 Xtacking)。
三是陣列與外圍電路的工藝解耦。垂直晶體管陣列與外圍邏輯電路的工藝要求差異很大,放在同一片晶圓上會互相掣肘,這也是早期 4F² 探索擱淺的原因。
長鑫披露的路線是兩者分開製造、再通過晶圓級混合鍵合集成,這對鍵合良率、對準精度和成本都提出了新的要求。
四是材料與電阻。4F²架構下相鄰兩排硅柱之間只有約 1F 寬的縫隙,因此兩側硅柱的柵氧化層、各自環繞的字線以及字線之間的隔離層都要擠在這條縫裏,留給字線金屬的空間非常有限。位線也受類似的限制。
而導線越細,電阻越大,信號傳輸越慢,影響內存性能。為此,業內正在評估用鉬、釕替代現有的氮化鈦 / 鎢來做字線(柵極)。(鉬、釕在極細尺寸下電阻上升更少)。
五是密集排布帶來的干擾與良率爬坡。硅柱和字線排布更密,相鄰字線之間的耦合干擾更強;同時,6F² 時代的設計和工藝流程無法完全複用,需要整合一套新的工藝,首代產品的良率爬坡需要時間。
綜合來看,此次長鑫的發佈,意味着 4F² 已經從 “要不要做” 進入 “能做” 的階段,但 “何時量產、能否做好” 則完全是另一個問題。
二、對內存行業和三大廠的影響
回到上篇開頭的問題:長鑫的 4F² 會對存儲行業和三大廠造成多大沖擊?海豚君認為,需要分短期和中長期來看。
短期(2026–2027 年):對供需格局的直接影響有限。一方面,長鑫目前只是預告,首代產品,規格、良率和規模都未知,新架構從首發到成為產能主力通常需要較長的爬坡期。
結合三大廠的 4F² 量產計劃表來看,4F²架構的產品更可能在 2028 年末才會開始大量釋放,因此對目前可見的供需格局(市場只看到 28 年)不會有多少影響。
近期三大廠股價的走弱,更多反映的是市場對長鑫追趕速度的擔憂,而不是基本面的即時變化。
中長期(2028 年以後):供給增速有上行風險。4F² 相當於把約兩代製程的密度提升一次性兑現,能在晶圓產量不變的情況下,提升 Bit 產出 30%~50%。
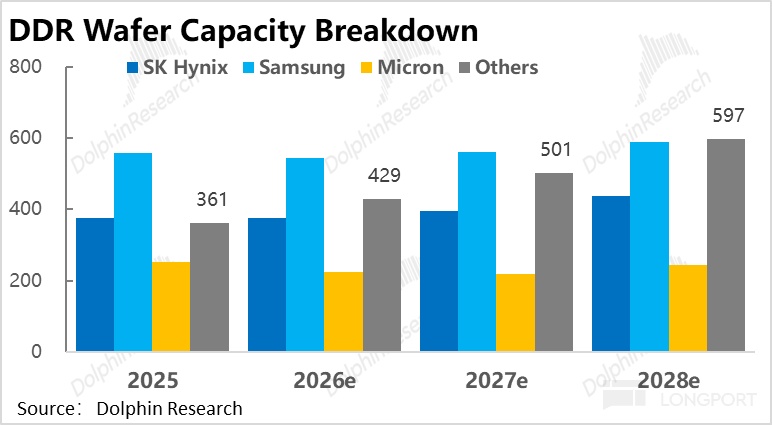
根據海豚君預測,26~28 年新增的 DDR 晶圓產能本就有近 75% 來自於國內廠商,這還沒考慮 4F²架構帶來的單位產出提升。
若長鑫果真能在 27 年就開始量產 4F² DDR 產品,供給釋放可能會顯著高於此前預期,若沒有足夠的需求增量,可能導致供需大幅反轉,內存價格明顯下滑。
雖然長鑫仍未攻克 HBM 的技術,但由於目前 DDR 和 HBM 的單 GB 價格幾乎相當,製造成本還更低,DDR 反而是目前內存廠們的主要利潤來源。(按海豚君此前的測算,2028 年海力士 DRAM 業務中毛利潤七成以上來自常規 DDR)。
因此若長鑫基於 4F²架構新產品的產能和良率確實爬坡良好,對三大內存廠的利潤衝擊可能會相當顯著。
具體到各家:
對長鑫:最大的意義是找到了一條繞開 EUV 的追趕路徑。6F² 越往後微縮,越依賴 EUV,而長鑫受出口管制無法獲得 EUV,只能依靠 DUV 多重曝光推進,成本和良率壓力逐代上升。
4F² 用架構換密度、放寬了設計規則,使長鑫有機會在 DUV 條件下獲得接近對手的存儲密度,縮小與三大廠之間的技術代差。
疊加長鑫持續擴產,以及首代產品直接切入服務器 DDR5,這一常規 DRAM 中門檻和利潤都較高的市場,常規 DRAM 的競爭壓力可能進一步上升。
對三星:可能是追回差距的機會。三星近幾代 DRAM 的良率問題也拖累了其 HBM 的進展。而目前三星在製程進步和 4F²架構的技術都相對領先,這可能給三星 “彎道超車” 的機會,在更新技術的產品上從落後變為領先。
對 SK 海力士:短期影響不大,中期要看三星能否藉此翻身。海力士的 4F² 節奏比三星晚一個節點,但其當前優勢主要建立在 HBM 的產品和客户上,4F² 的先後不會在短期內改變這一格局。
需要關注的是,若三星借 4F² 修復 DRAM 和 HBM 的執行問題,海力士在 HBM 上的領先幅度可能收窄。
對美光:相對被動。美光此前更側重 3D DRAM 路線,4F² 的準備進度落後於另外兩家,UBS 預計其 4F² 量產約在 2030 年下半年。
如果三星和長鑫先後在 4F² 上跑通,美光在成本和密度上將面臨一段相對劣勢的窗口期。
對上游供應商:4F² 需要新增大量選擇性外延、原子層沉積、快速熱處理、高深寬比刻蝕以及混合鍵合等工藝步驟,可能的潛在受益方包括應用材料、東京電子、泛林、ASMI 和 Eugene Tech 等,材料端則有鉬、釕等新材料的供應商(默克等)。
而對光刻的需求在首代 4F² 時會有所稀釋,但後續節點升級仍需要依賴更小的製程和更尖端的光刻設備。
<正文結束>
本文的風險披露與聲明:海豚研究免責聲明及一般披露
本文版權歸屬於原作者/機構。
以上內容僅代表作者個人觀點,不代表平台立場。本內容僅供投資參考,不應被視為投資建議。如您對平台提供的內容服務有任何疑問或建議,請聯繫我們。