

特斯拉:畫餅 “超前症”、落地 “拖延症”,託底再到汽車?
 我是 LongbridgeAI,我可以總結文章信息。
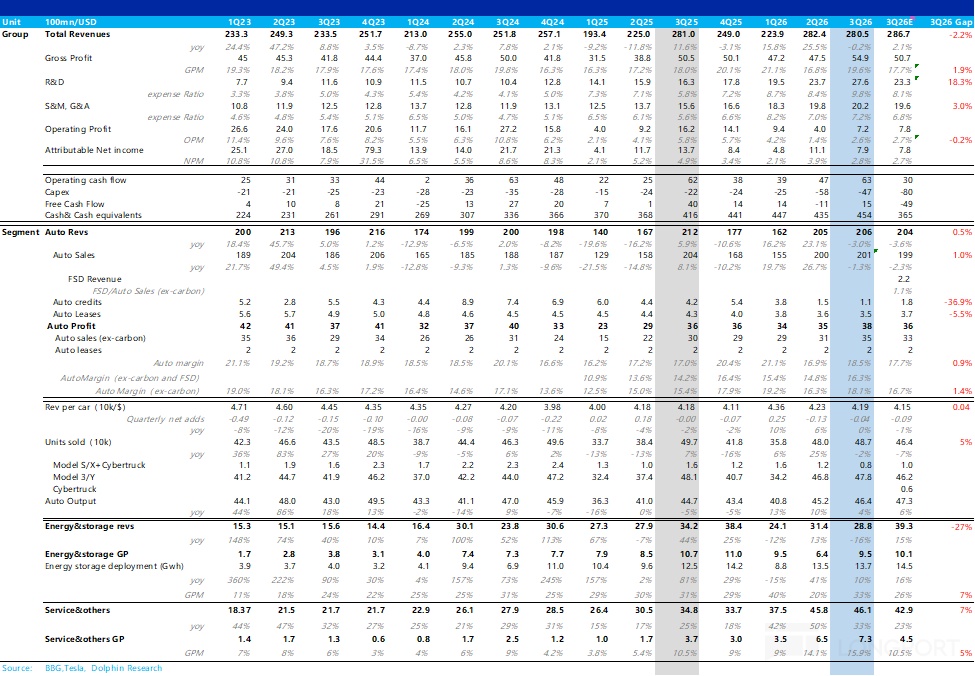
$特斯拉(TSLA.US) 於北京時間 10 月 22 日凌晨美股盤後發佈 2026 年三季報,整體表現尚可,具體來看:
① 總收入略低於預期:三季度總收入 280.5 億美元,同比-0.2%,略低於預期的 287 億。核心賣車收入表現不錯,但儲能收入僅 28.8 億,部署量和單價均低於預期。
② 汽車收入超預期,單車均價微降:核心賣車收入 201 億(預期 199 億);單車均價環比降約 370 美元至 4.13 萬美元,主要受中國降價與季末促銷、貼息延續、低價市場交付佔比提升,以及 Cybertruck 等高價車型交付下滑影響。
③ 賣車毛利率大幅改善且超預期:真實賣車毛利率(去碳積分)環比提升 1.8 個百分點至 18.1%,高於預期的 16.7%。
核心在於單車成本降幅明顯大於售價降幅,疊加北美 FSD 滲透率升至 75% 以上帶來的高毛利 FSD 收入貢獻。
④ 研發重金投入 AI,全年資本開支指引下調:研發費用增至 27.6 億美元(同比 +69%),主要投向 FSD 訓練、AI 芯片和新產品線。
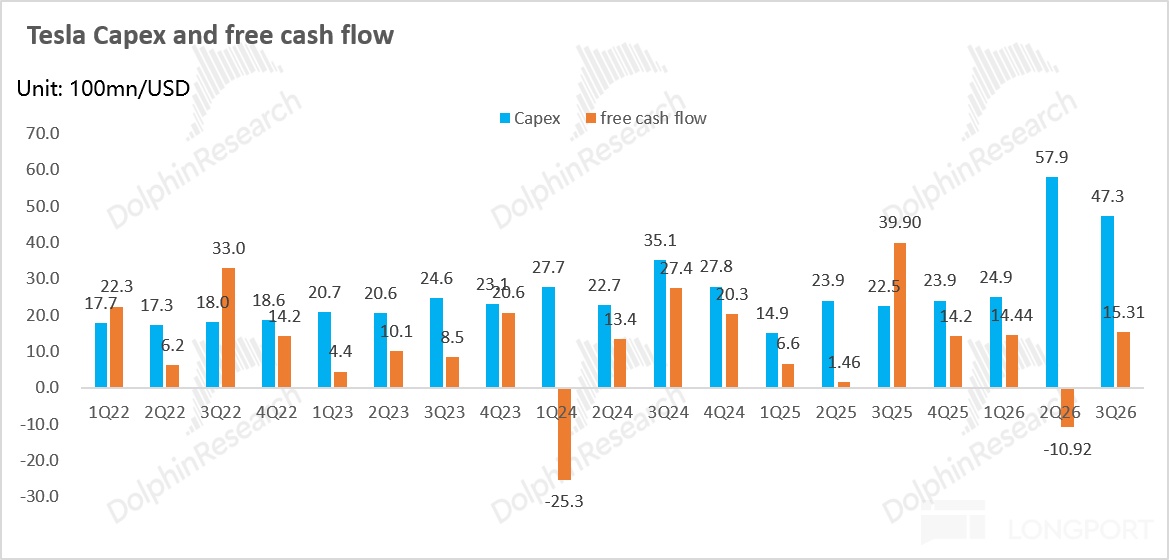
當季資本開支降至 47.3 億美元,帶動自由現金流回正至 15.3 億美元;全年 Capex 指引從 “超 250 億美元” 下調至約 200 億美元。
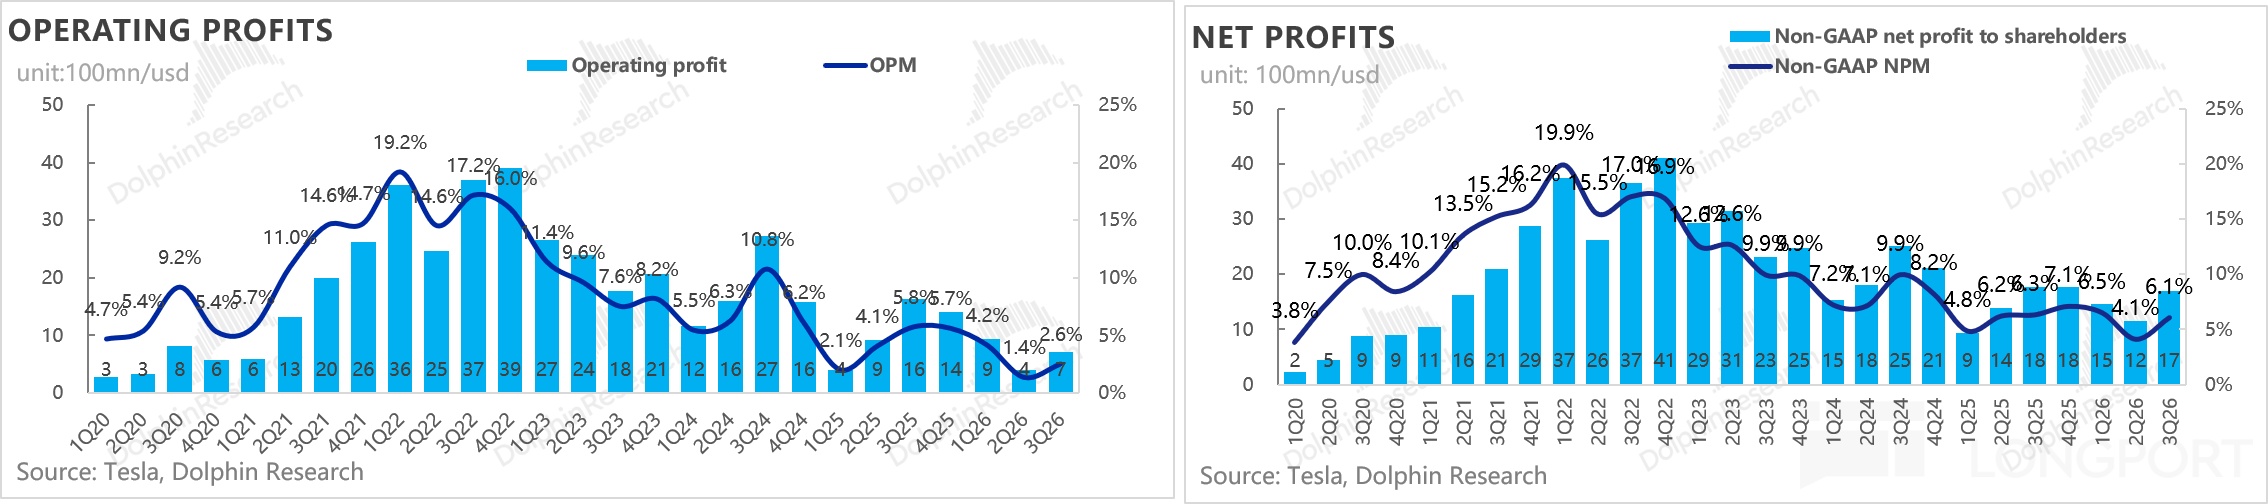
⑤ 經營利潤略低於預期:毛利端的超額基本被 AI 研發和銷管費用(含 CEO 績效獎勵)吞噬,經營利潤 7.2 億美元,略低於預期的 7.5 億。
海豚君整體觀點:
整體來看,特斯拉本季度業績尚可:收入略低於預期,毛利率和現金流大超預期,經營利潤受 AI 投入壓制略低於預期。
賣車業務上,單價環比小幅下滑,但真實賣車毛利率升至 18.1%。海豚君認為,修復主要來自高毛利 FSD 收入上升(北美滲透率 75% 以上、歐洲獲批擴至 9 國)、Model S/X 停產拆線的一次性影響消退、低成本上海產車佔比提升,以及鋰價下行帶來的可變成本下降,對沖了內存漲價和貼息成本上升。
儲能則在收入端 “拖後腿”:收入比預期低約 27%,部署量和單價均不及預期;毛利率的跳升主要來自關税退款和電芯質保計提衝回兩項一次性因素。
不過需求依舊強勁:2027 年的 Megapack 已幾乎售罄,數據中心需求旺盛,管理層預計 ASP 與毛利率將繼續提升。
但相比財報本身,市場更關心佔估值大部分的 AI 業務進展:
電話會對 AI 的指引中性偏弱:FSD 訂閲、Robotaxi 里程等執行數據好於預期,但消費者無人監督 FSD 推遲到 2Q27,Optimus 規模化至少還要一年,“年底十餘個州” 的 Robotaxi 目標也未重申,AI 的實質變現仍集中在 2027 年之後:
① Optimus:早期量產已啓動,對外交付要等到 2027 年底
量產節奏:馬斯克明顯在給預期 “降温”。Fremont 產線已開始 “早期生產”,100 萬台/年產能所需設備大部分已到位;但爬坡遵循 S 曲線,約 1 萬個環節都要做對,手部耐用性和觸覺傳感器仍在調整,達到每週約 2 萬台(年化 100 萬台)至少還要一年,即 2027 年底前後。
當前產量:公司未披露。據調研,Fremont 周產量從二季度的幾十台升至 9 月中約 500 台,年底有望超過 2,000 台/周,但年化也只有約 10 萬台,離設計產能仍差一個數量級。
AI 與交付:管理層稱需造出 1–2 萬台機器人在 Optimus Academy 中自我練習,才能形成數據飛輪;AI5 芯片約 2027 年 4 月集成。約 2027 年底開始對外交付,初期以危險、重複、需 24/7 運行的工業場景為主,家用產品之後再推。
因此,對外交付時間與市場預期基本一致,但規模化量產被拉長至 2027 年底前後;近期催化也有限:V3 未亮相,只承諾 1–2 個月內發佈一段 “非預編程” 的演示視頻。
② Robotaxi:Cybercab 節奏好於預期,擴張目標被淡化
上季度管理層的目標是年底前在十餘個州實現無監督運營,市場預計車隊擴張拐點在 2026 年底至 2027 年初:
擴張進度:無安全員運營覆蓋 Austin、Dallas、Houston、Miami、Orlando、Tampa 共 6 城,均在德州和佛州;灣區仍需安全員,Phoenix、Las Vegas 在籌備中。
車隊規模:德州 DMV 登記的特斯拉自動駕駛車輛從 9 月初約 420 輛增至 10 月初約 589 輛,其中 Cybercab 從 45 輛增至 169 輛;對比 Waymo 約 3,800 輛。
里程:無人監督累計里程從二季度的約 38 萬英里增至季末近 200 萬英里,環比增長約 5 倍,周增速保持兩位數,符合指引。
擴張目標:“十餘個州” 的目標未重申;年內計劃解鎖 24/7 運營、開上高速路。管理層承認當前瓶頸仍是技術,預計 1Q27–2Q27 轉為監管。
Cybercab 是本季度最大亮點:Austin 上線約一個月運營規模擴大約 10 倍,下月進入 Dallas,年底前推廣至更多城市。產線標稱產能超 12.5 萬輛/年,實際更高,目前按服務需求排產,約束在監管而非製造。年底前將向客户交付少量,但絕大部分由特斯拉自持,以 “交通即服務” 運營。
商業化:目前尚未達到 0.30 美元/英里的成本目標,但已看到清晰路徑;馬斯克預計 2Q27 開始對報表產生明顯貢獻,3Q27 或 4Q27 成為 “一件大事”。
因此,海豚君認為,里程增速和 Cybercab 投放好於預期,但城市擴張明顯慢於指引,車隊大規模擴張更可能落在 2027 年年中,晚於市場預期;財務貢獻要到 2027 年下半年才能顯著看到。
③ FSD:付費用户大超預期,無人監督時間表推遲
全球付費用户超過 170 萬,高於預期的 157 萬,訂閲制佔比首次達到 50%;北美超過 75% 的新車在交付時即簽約付費訂閲(二季度約 55%),且每輛新車本身附帶 1 個月免費試用。
但無人監督時間表推遲:除隨 V15 推送軟件外,車輛還需納入特斯拉的地理圍欄和車隊管理體系,首批客户車輛預計 2Q27 前後才能加入 Robotaxi 車隊,比此前 “最早 4Q26” 晚約兩個季度。歐盟全境批准方面,馬斯克稱 “晚於一季度會感到意外”。
因此,訂閲和滲透率明顯好於預期,但無人監督這一估值核心節點推遲兩個季度,V15 也未給出具體日期。
最後看資本開支:2026 年 Capex 指引從超 250 億美元下調至約 200 億美元,疊加最高 300 億美元的借款額度(年內不提款),短期資金壓力明顯緩解。但管理層明確明年 Capex 將明顯上升,2028 年達到數百億美元,投向 Robotaxi 車隊、Optimus、算力和晶圓廠。AI 投入並未收縮,更像是節奏後移。
因此,自由現金流轉正更多受益於 Capex 後移和營運資本,可持續性存疑;現有業務的利潤體量難以獨力支撐數百億美元級的投入,AI 業務必須儘快實現自我造血。
股價方面,二季報後特斯拉一度跌至約 310 美元,此後在 Cybercab 運營、無人監督里程快速增長、Optimus 量產預期和交付超預期的帶動下修復至約 386 美元,已提前計入相當一部分 AI 進展。
但本次電話會上,支撐股價的關鍵節點都在後移:無人監督 FSD 推遲至 2Q27,Optimus 規模化至少還要一年,Robotaxi 的財務貢獻要到 2027 年下半年。年內的 Optimus 視頻、24/7 運營、Cybercab 擴城等更多是對既有路線的驗證,難以形成大幅催化。
整體來看,海豚君維持偏謹慎立場。財報和現金流為股價提供了基本面託底,但估值幾乎完全建立在 2027 年之後的 AI 兑現上,節點後移讓股價短期缺少向上突破的理由,大概率進入震盪。若股價回撤至 300 美元上下再考慮入場,安全邊際更高。
以下是財報內容詳細分析:
一、特斯拉:毛利率終於走出低谷
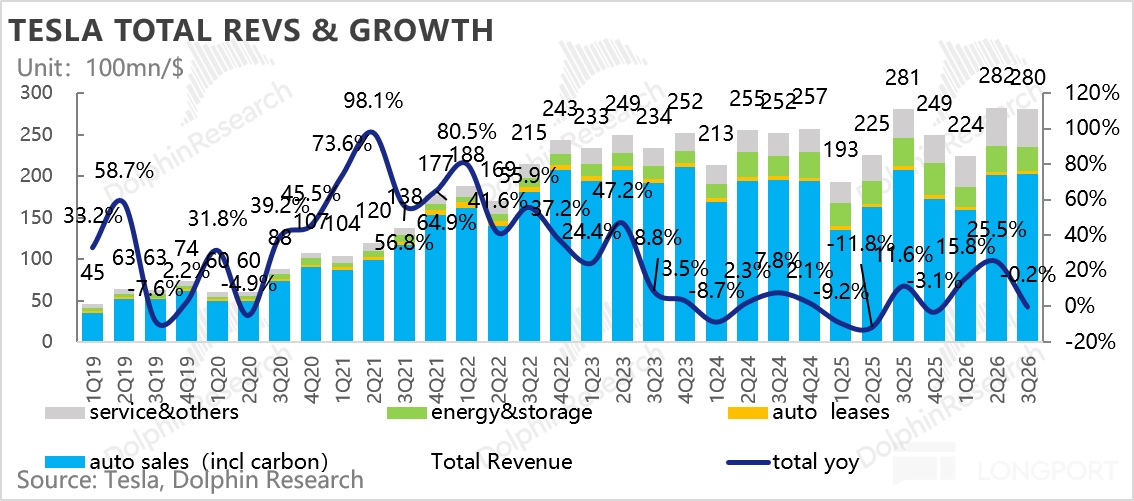
三季度總收入 280.5 億,同比-0.2%,略低於預期的 287 億,主要是儲能拖累,核心賣車收入小超預期。
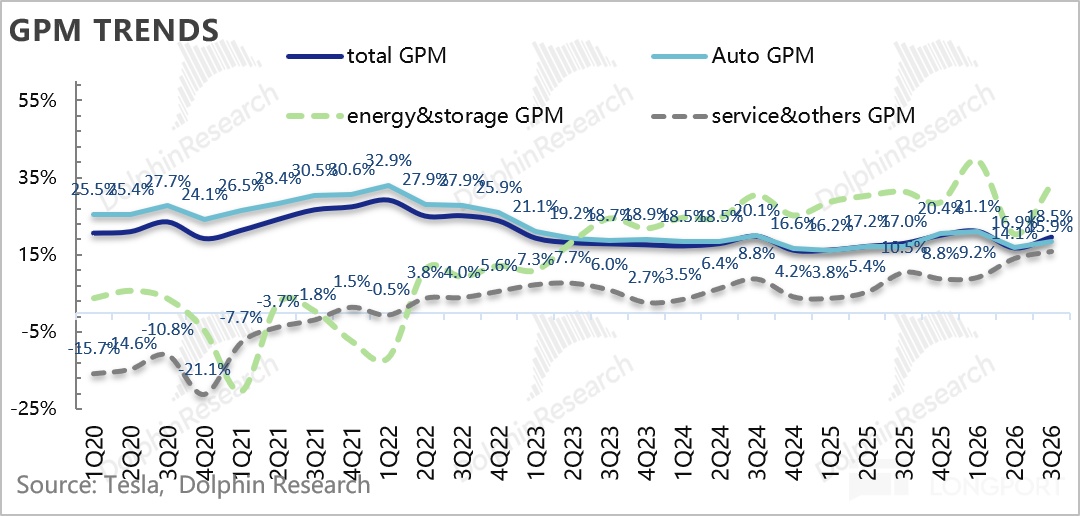
整體毛利率 19.6%,環比提升 2.8 個百分點,高於預期的 17.7%,賣車和儲能毛利率均走出低谷。分業務看:
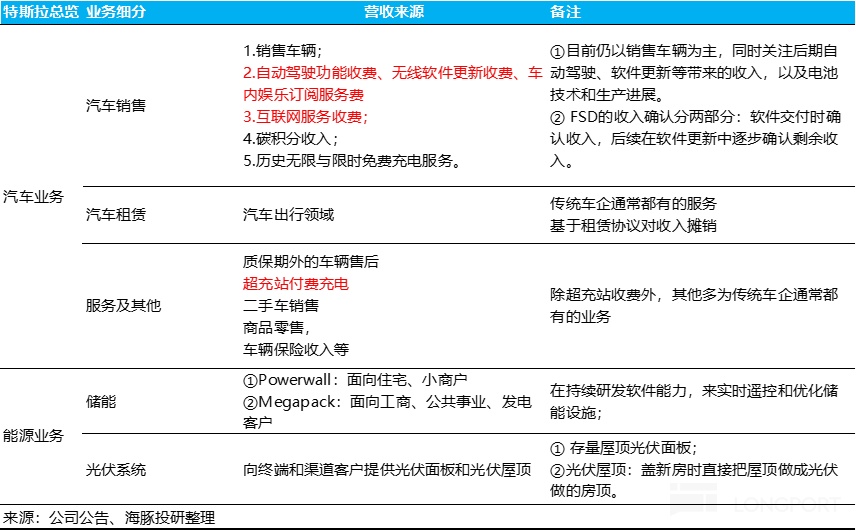
① 汽車業務:收入超預期,利潤率明顯修復
汽車業務總營收 205.6 億,同比-3.0%,高於預期的 204 億,其中:
碳積分收入 1.1 億,環比再降 0.4 億,延續法規調整(罰款取消)後的下滑趨勢。
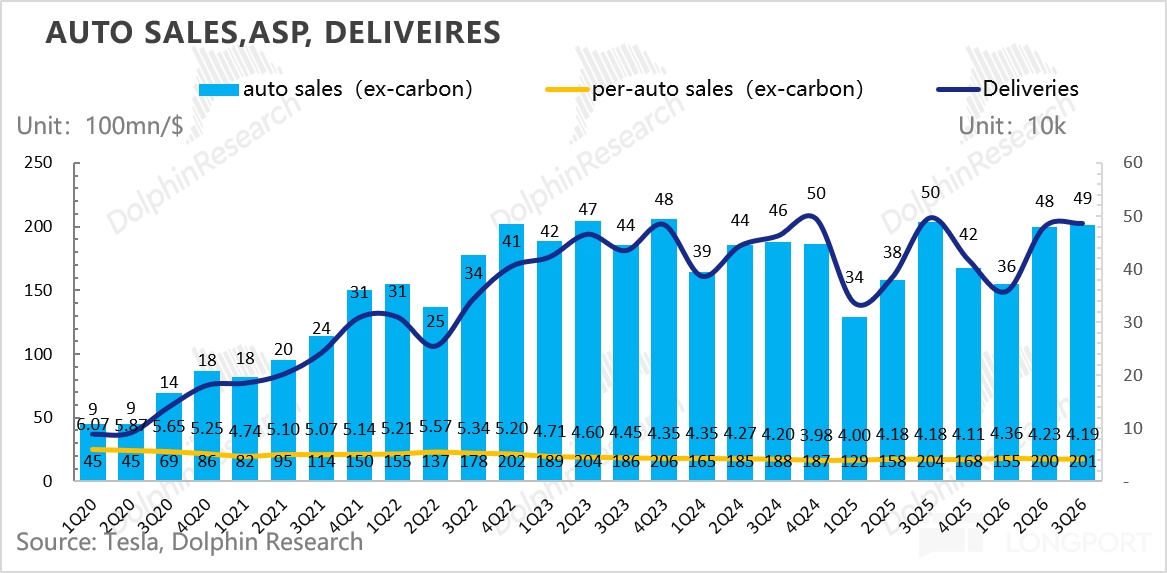
而核心汽車銷售收入(去碳積分和租賃收入)201 億,高於預期的 199 億,主要由於賣車單價高於預期,但賣車單價仍然環比下降約 370 美元至 4.13 萬美元。
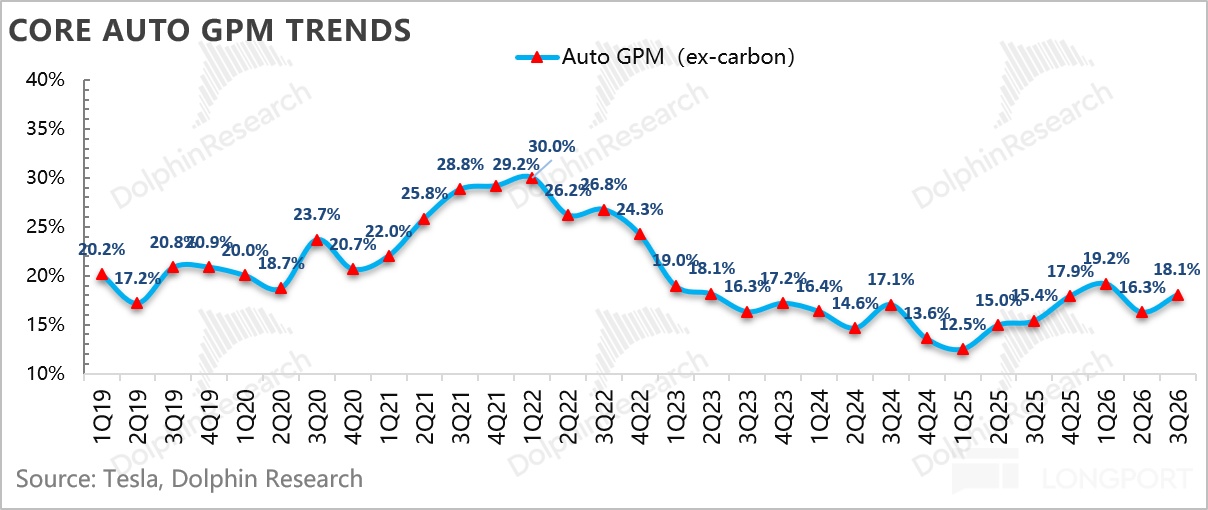
真實賣車毛利率(去碳積分)18.1%,環比提升 1.8 個百分點,高於預期的 16.7%。
海豚君認為主要來自 FSD 高毛利收入上升、Model S/X 停產拆線的影響消退,以及鋰價下行帶來的可變成本下降,對沖了內存漲價和貼息成本上升。
② 能源業務:收入大幅不及預期,毛利率跳升主要靠一次性因素
能源業務收入 28.8 億,同比-15.6%,大幅低於預期的 39.3 億,主要由於部署量不及預期、單價環比下滑。
部署量 13.7GWh,低於預期的 14.5GWh;單價環比下降約 10% 至 0.21 美元/Wh。
毛利率從 20.4% 跳升至 33.1%,遠高於預期的 25.7%,主要來自關税退款和電芯質保計提衝回兩項一次性因素。
但需求端依舊強勁:2027 年 Megapack 已幾乎售罄,管理層預計 ASP 與毛利率繼續提升;Megafactory Texas(規劃 50GWh)已投產,首批搭載自產 LFP 電芯的 Megapack 已開始交付。
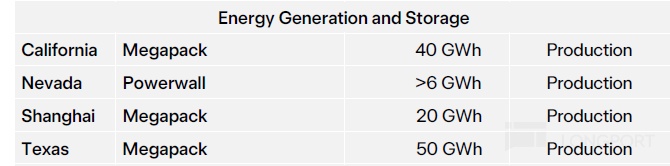
③ 服務業務:收入、毛利率雙超預期
服務及其他收入 46.1 億,同比 +32.5%,高於預期的 42.9 億;毛利率從 14.1% 升至 15.9%,高於預期的 10.5%,主要來自充電、保險和零部件。
二、賣車毛利率大超預期
汽車毛利率是每季度最重要的觀測指標,在車型老化、競爭加劇的當下尤其如此。海豚君分別拆出了剔碳積分的賣車毛利率、租賃毛利率和汽車整體毛利率。
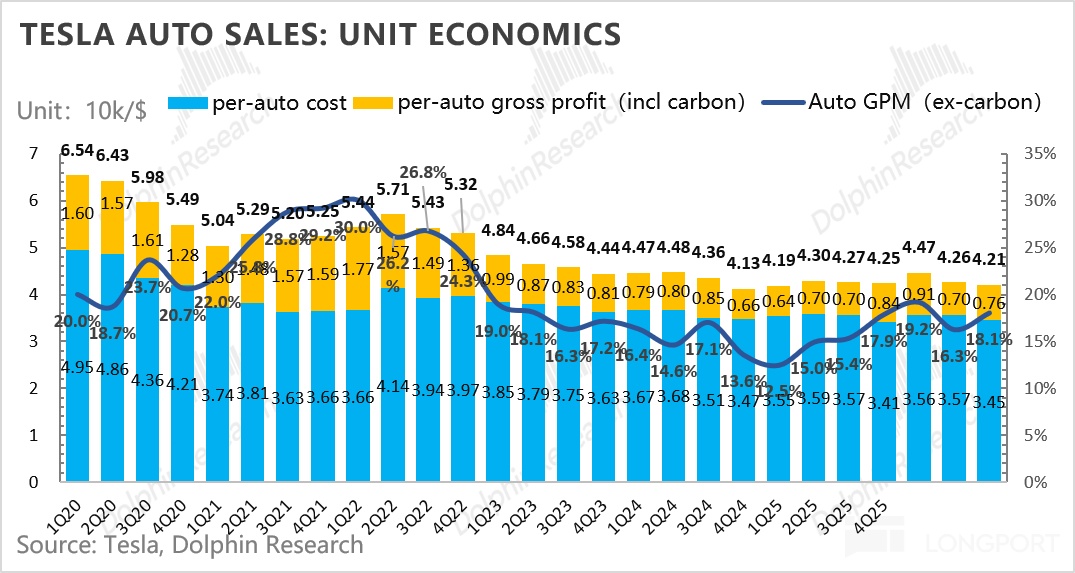
三季度真實賣車毛利率 18.1%,環比提升 1.8 個百分點,高於預期的 16.7%,主要來自 FSD 高毛利收入增加和成本明顯下降,單價反而小幅下滑:
2.1 賣車單價環比小幅下滑
三季度單車收入(不含碳積分與租賃)4.13 萬美元,環比下降約 370 美元,略低於預期的 4.15 萬美元。
① 三季度定價:中國降價,美國利率上行讓貼息成本變高
a. 美國:定價穩定,但貼息力度仍在
整體定價穩定,但金融優惠延續:8 月將 Model Y 部分版本的 72 個月貸款利率從 0% 調至 1.49%(Performance 版 3.99%),繼續提供 FSD 30 天試用和 Model 3 每月 419 美元的租賃方案;利率上行令貼息成本更高。
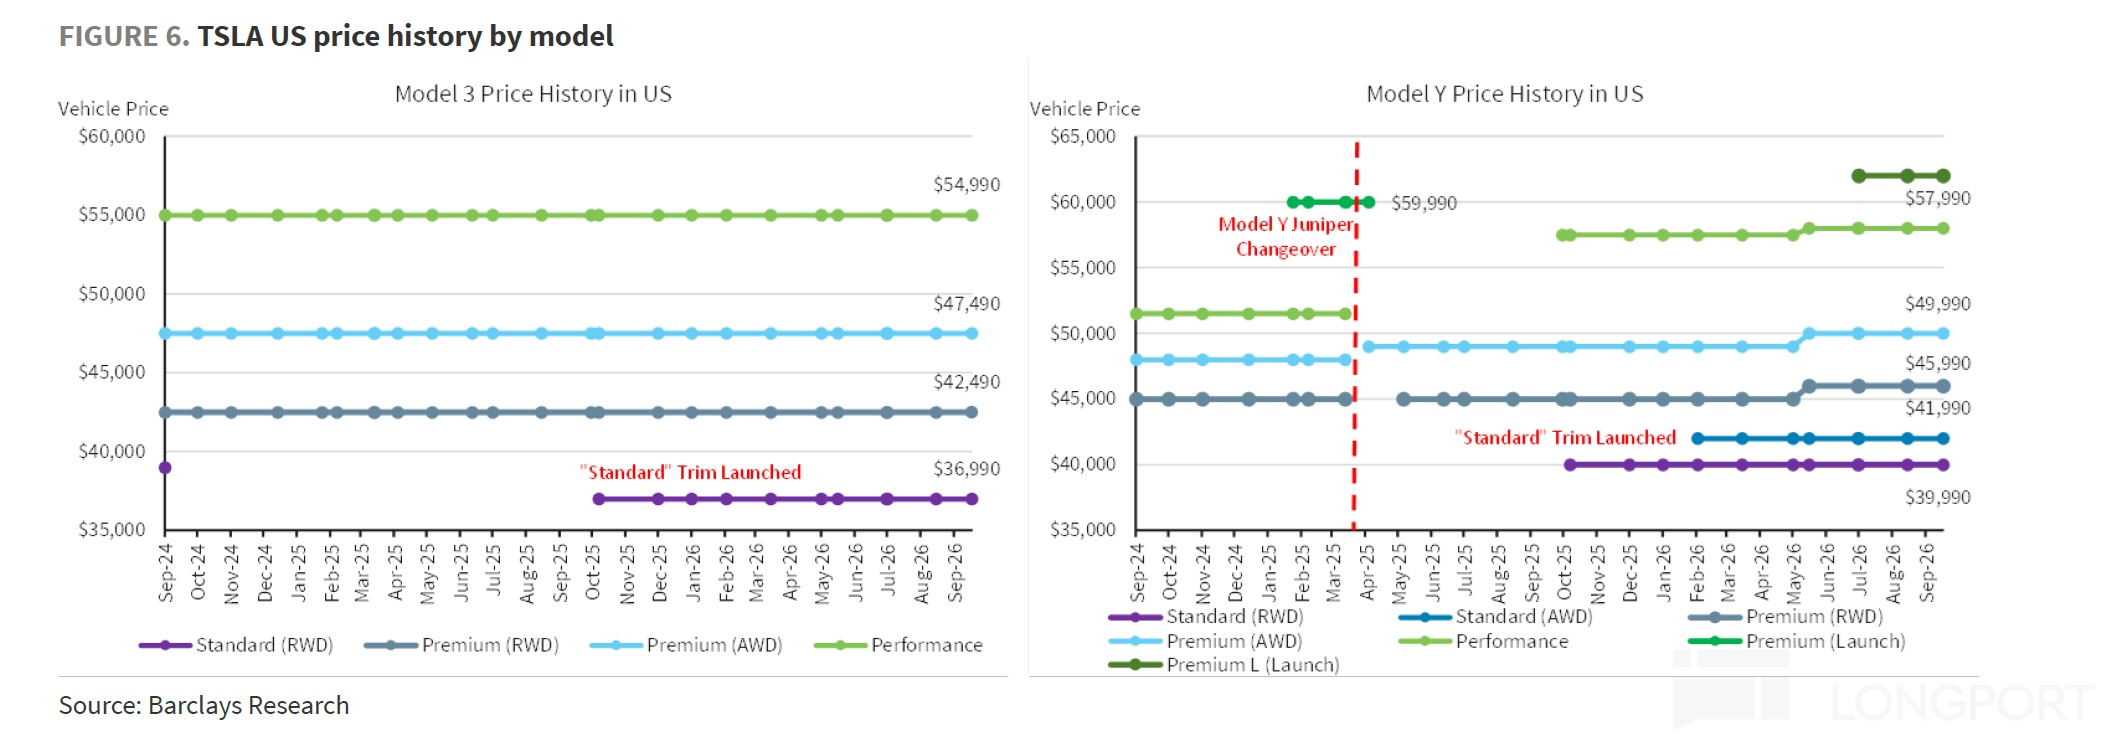
b. 中國:維持價格 19 個月後首次降價
9 月 10 日對 Model 3/Y 降價 2–4%(約 5,000–10,000 元),為 19 個月來首次降價;另有季末庫存車優惠(Model Y 1 萬元、Model 3 5 千元)。
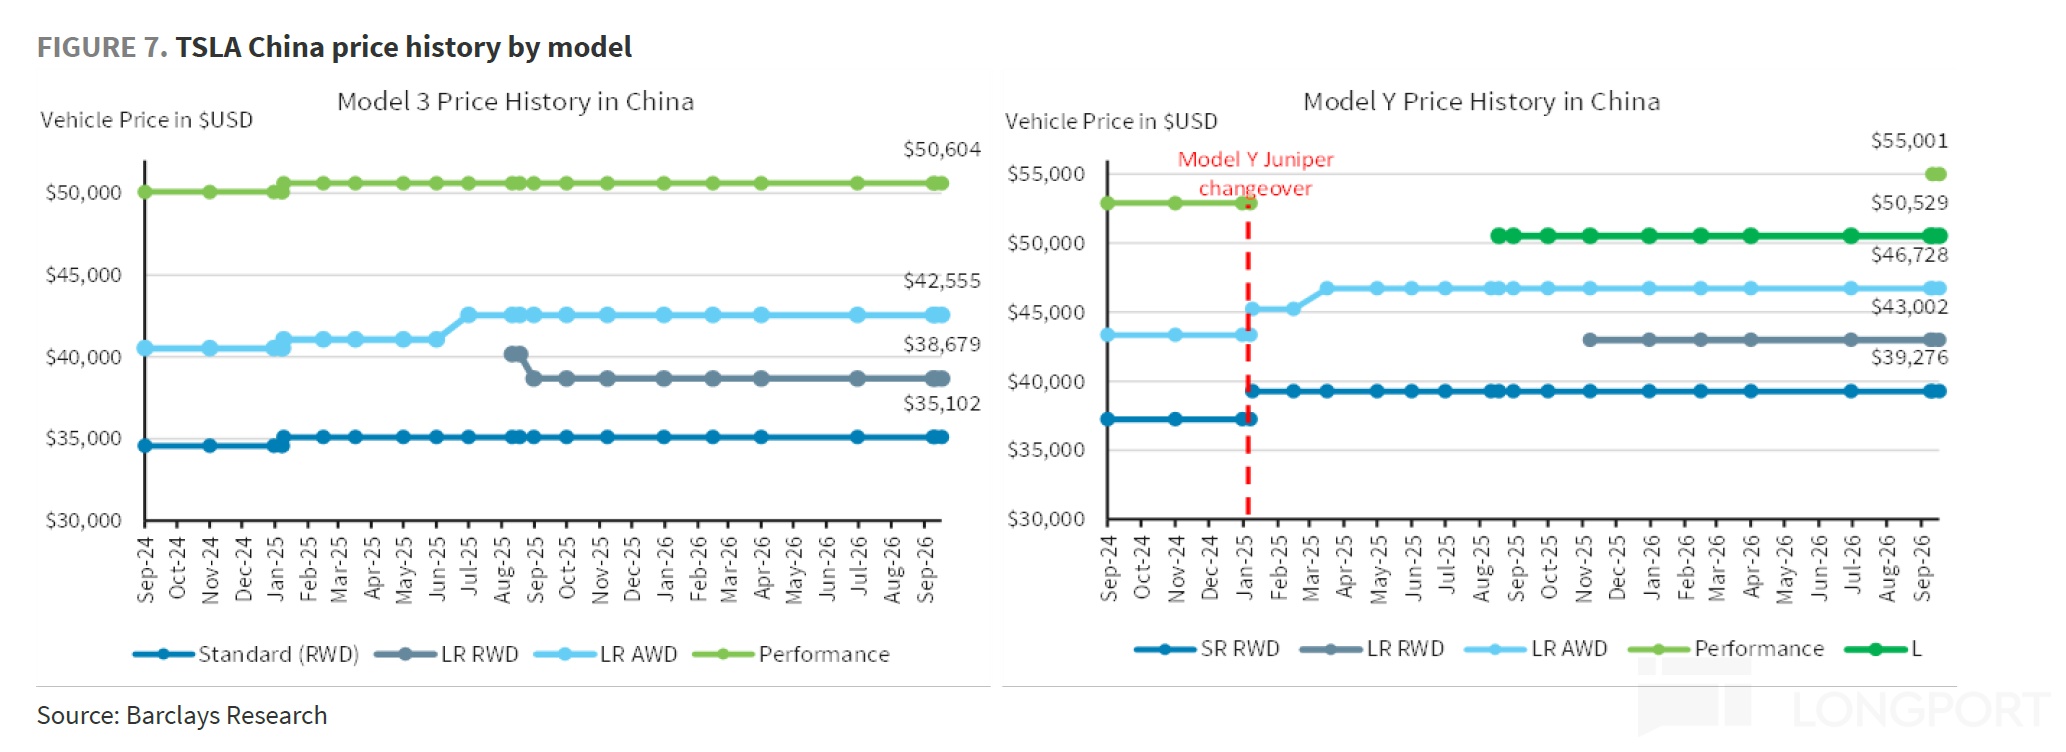
c. 歐洲:價格基本穩定,FSD 帶動需求
價格整體穩定,以低息貸款促銷為主;FSD 在更多國家獲批,成為銷量的重要驅動力。
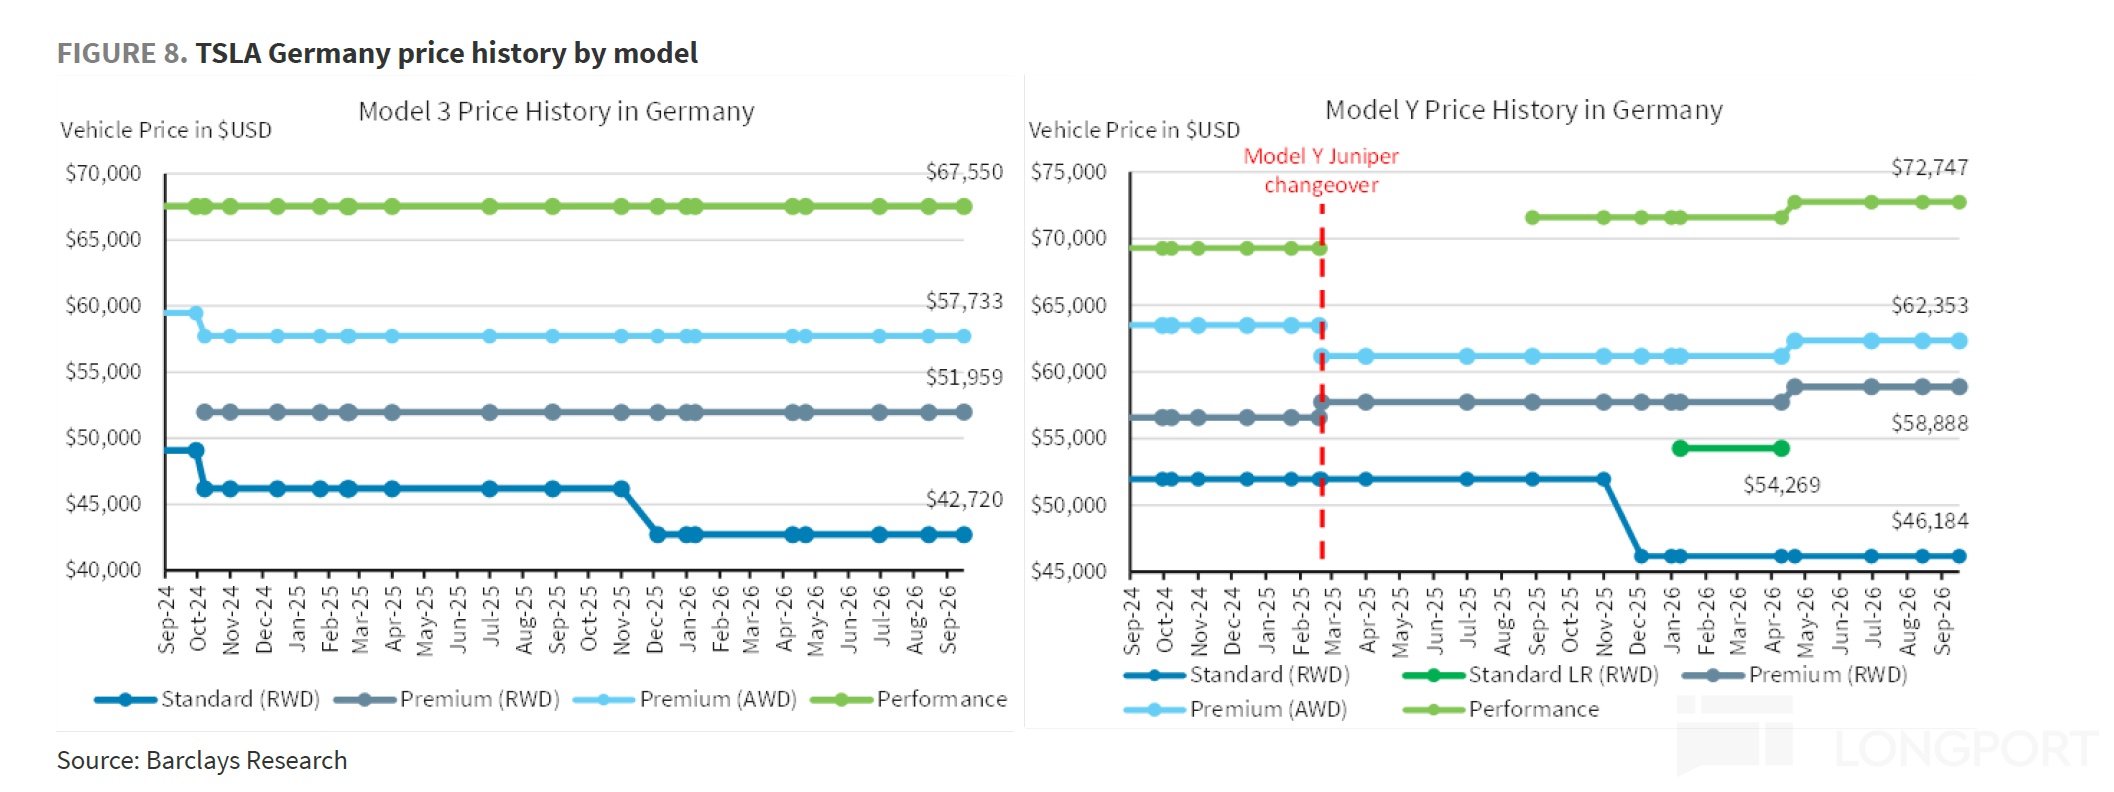
② 車型結構:高價車型佔比繼續下滑
Model 3/Y 以外車型(Cybertruck、Cybercab 等)交付僅 8,295 輛,環比-33%,佔比從 2.6% 降至 1.7%,進一步拉低了 ASP。
③ FSD 業務:訂閲數大超預期
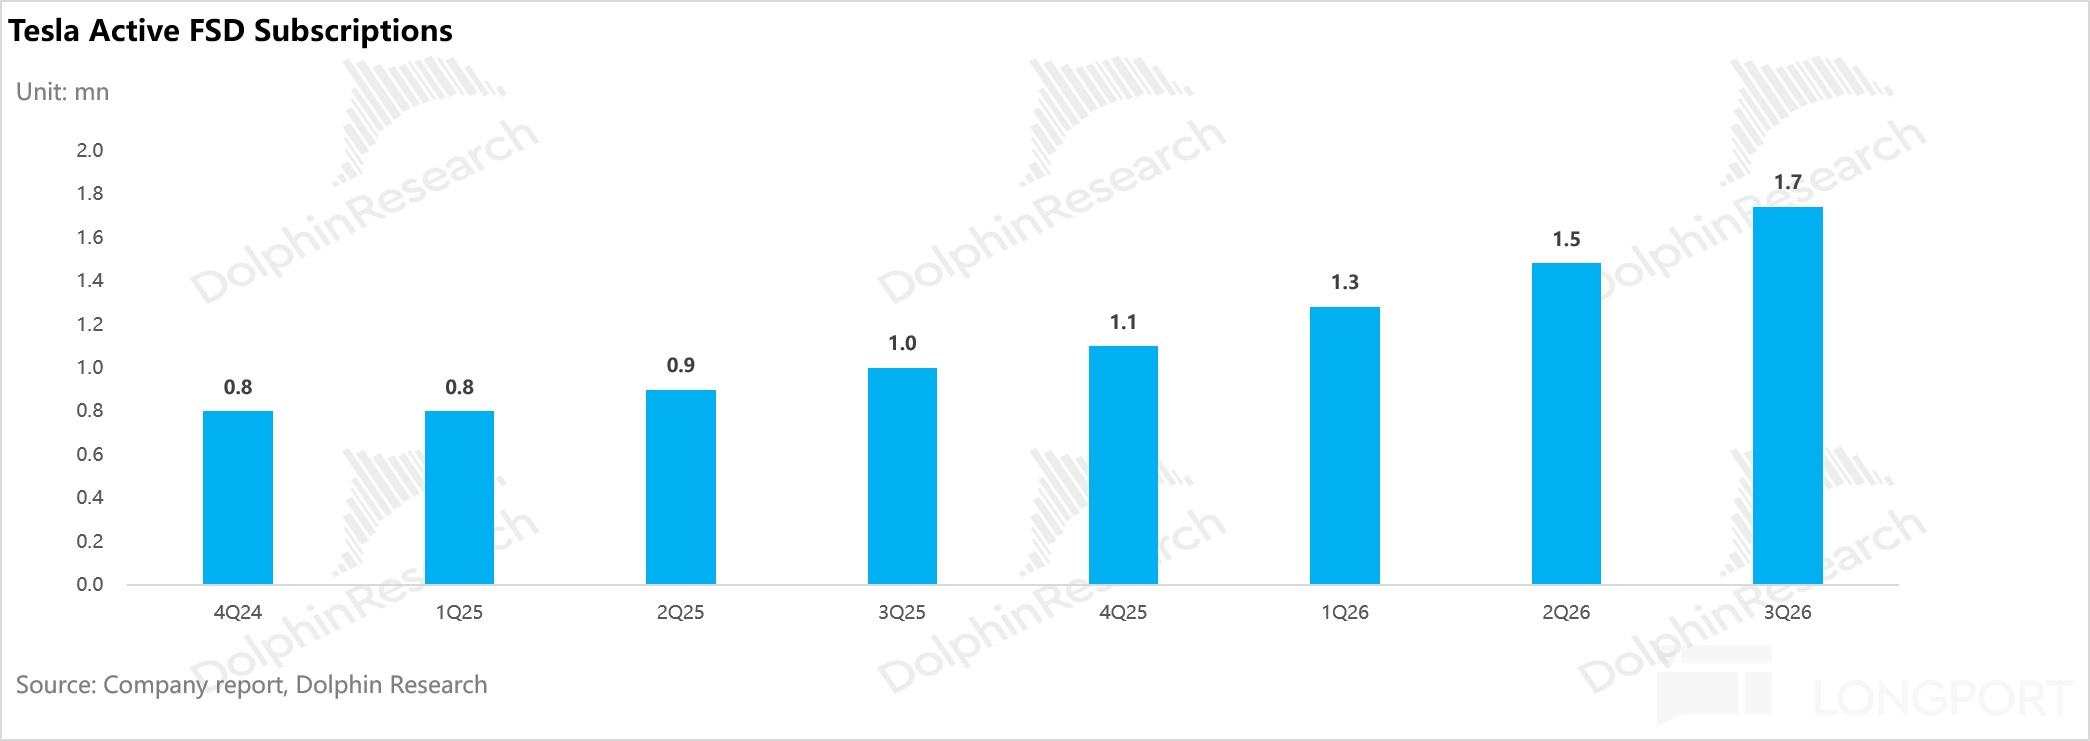
全球 FSD 付費用户 174 萬,環比淨增 26 萬,同比 +67%,大幅高於預期的 157 萬。驅動因素包括:
a. 北美新車滲透率從約 55% 升至 75% 以上,新車標配免費試用帶動轉化;
b. 歐洲新增克羅地亞、斯洛文尼亞、捷克、斯洛伐克,累計 9 國獲批;韓國、澳大利亞等市場在 FSD 上線後銷量大增;
c. 北美 2 月起只賣訂閲(99 美元/月),其他地區 8 月前停止買斷,門檻降低,但短期確認的收入低於買斷。
本季度新增 FSD 用户約佔新車銷量的 53%,付費用户約佔存量車隊(累計交付 1,020 萬輛)的 17%。
2.2 單車成本環比明顯下降
海豚君將單車成本拆為折舊和可變成本:
1)單車折舊效應:折舊總額上升,單車折舊小幅增加
整體折舊攤銷 18.5 億美元,環比 +14%,單車折舊約 0.38 萬美元,環比增加約 430 美元,折舊增速快於產量提升帶來的攤薄。
2)單車可變成本:明顯下降
單車可變成本約 3 萬美元,環比下降約 1,500 美元:低成本上海產車佔比提升、高價車型減少以及鋰價下行帶來結構性降本,壓過了內存和鋼、鋁、銅、銀等大宗商品漲價的拖累。
3)賣車毛利率超預期
最終,單車成本降幅明顯大於單價降幅,真實賣車毛利率環比提升 1.8 個百分點至 18.1%。
三、三季度交付量小超預期,中美銷量環比回升
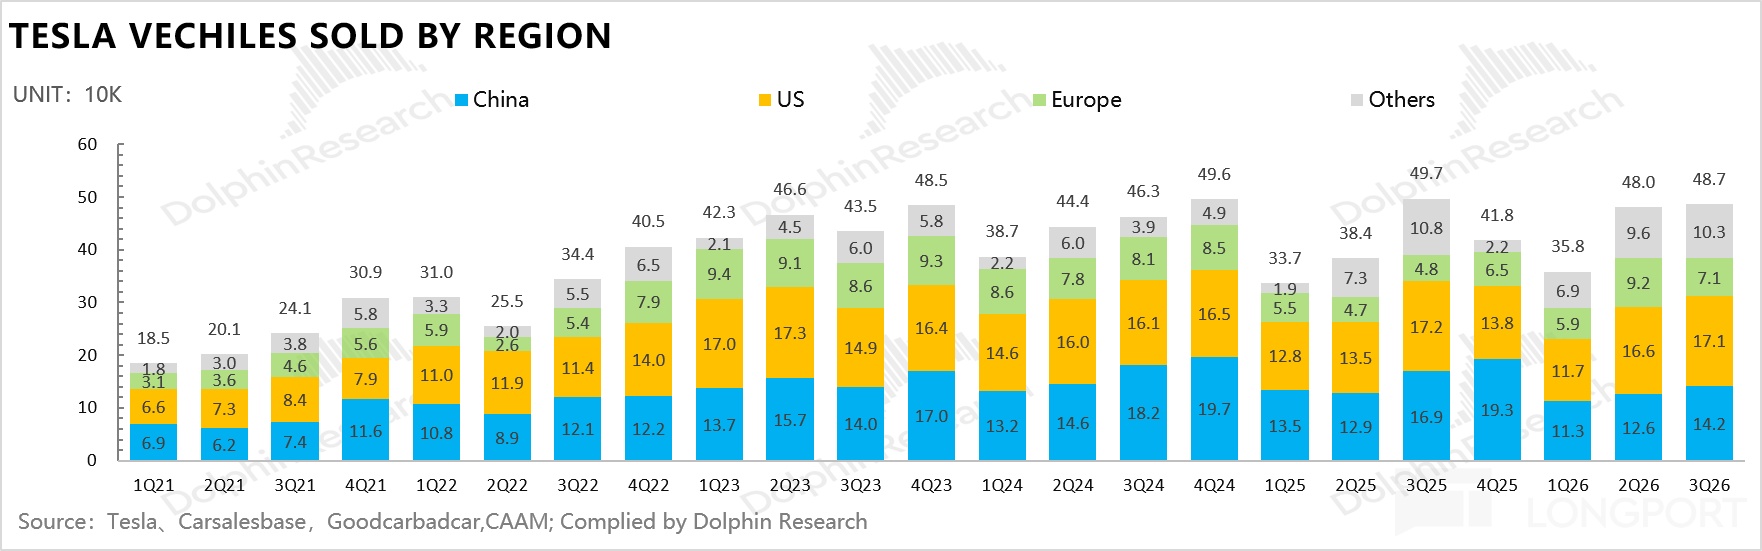
三季度交付 48.7 萬輛,環比 +1.3%,高於預期的 46.4 萬輛。分區域看:
① 美國:交付約 17.1 萬輛,同比-12%(2025 年三季度税收抵免到期前搶購形成高基數),環比 +3%。核心驅動仍是 FSD,越來越多消費者為 FSD 而買車。
② 中國:交付 14.2 萬輛,環比 +9%,主要受 9 月新增的庫存車優惠及既有金融、保險補貼支撐。
③ 歐洲:交付 7.1 萬輛,環比-23%,主要由於三季度是銷售淡季,疊加比亞迪、零跑等中國品牌入歐加劇競爭。
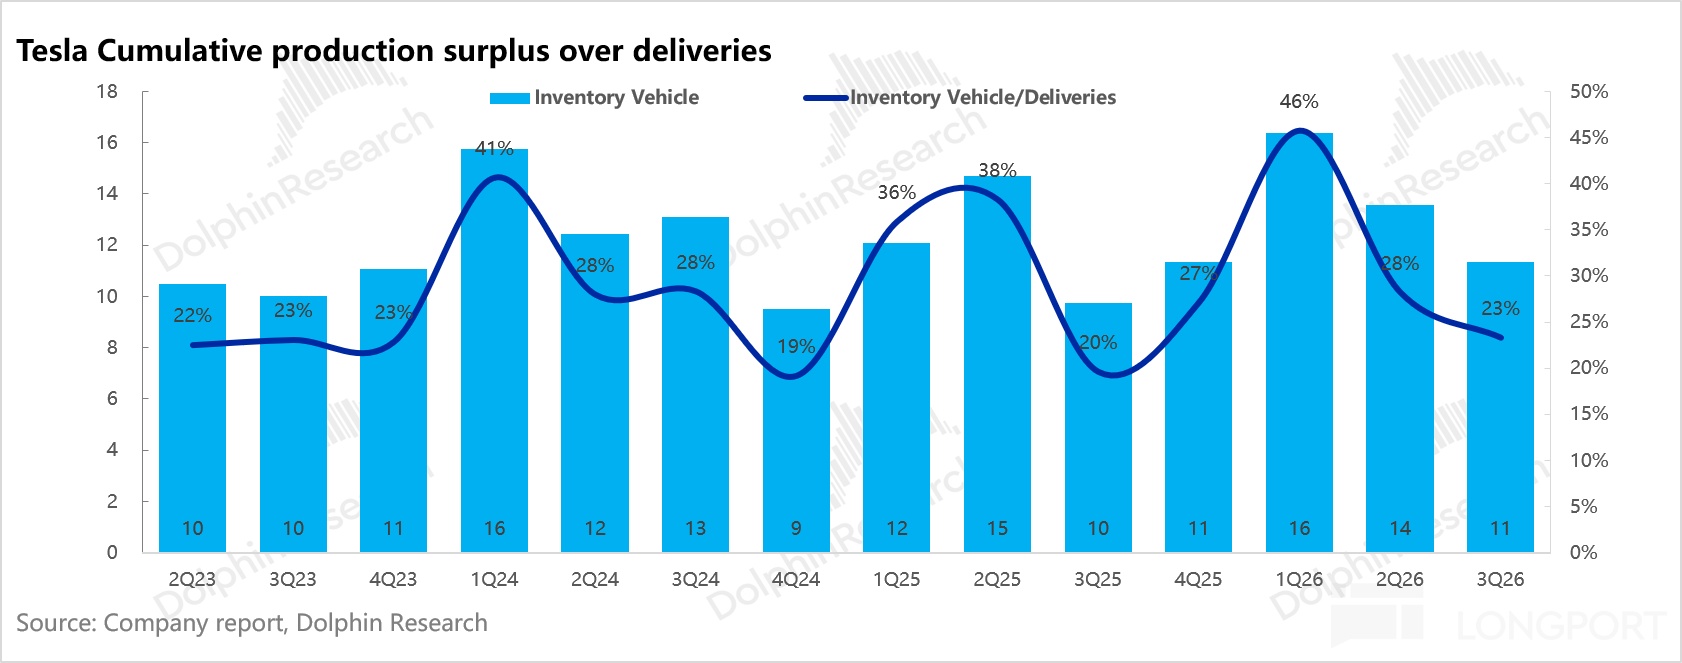
產量 46.4 萬輛,比交付少約 2.2 萬輛,連續第二個季度去庫存,庫存週轉天數從 15 天降至 11 天。公司稱季末積壓訂單為四年來最高,電池供應仍是產量的主要限制。
四、支出端:AI 業務繼續加大投入
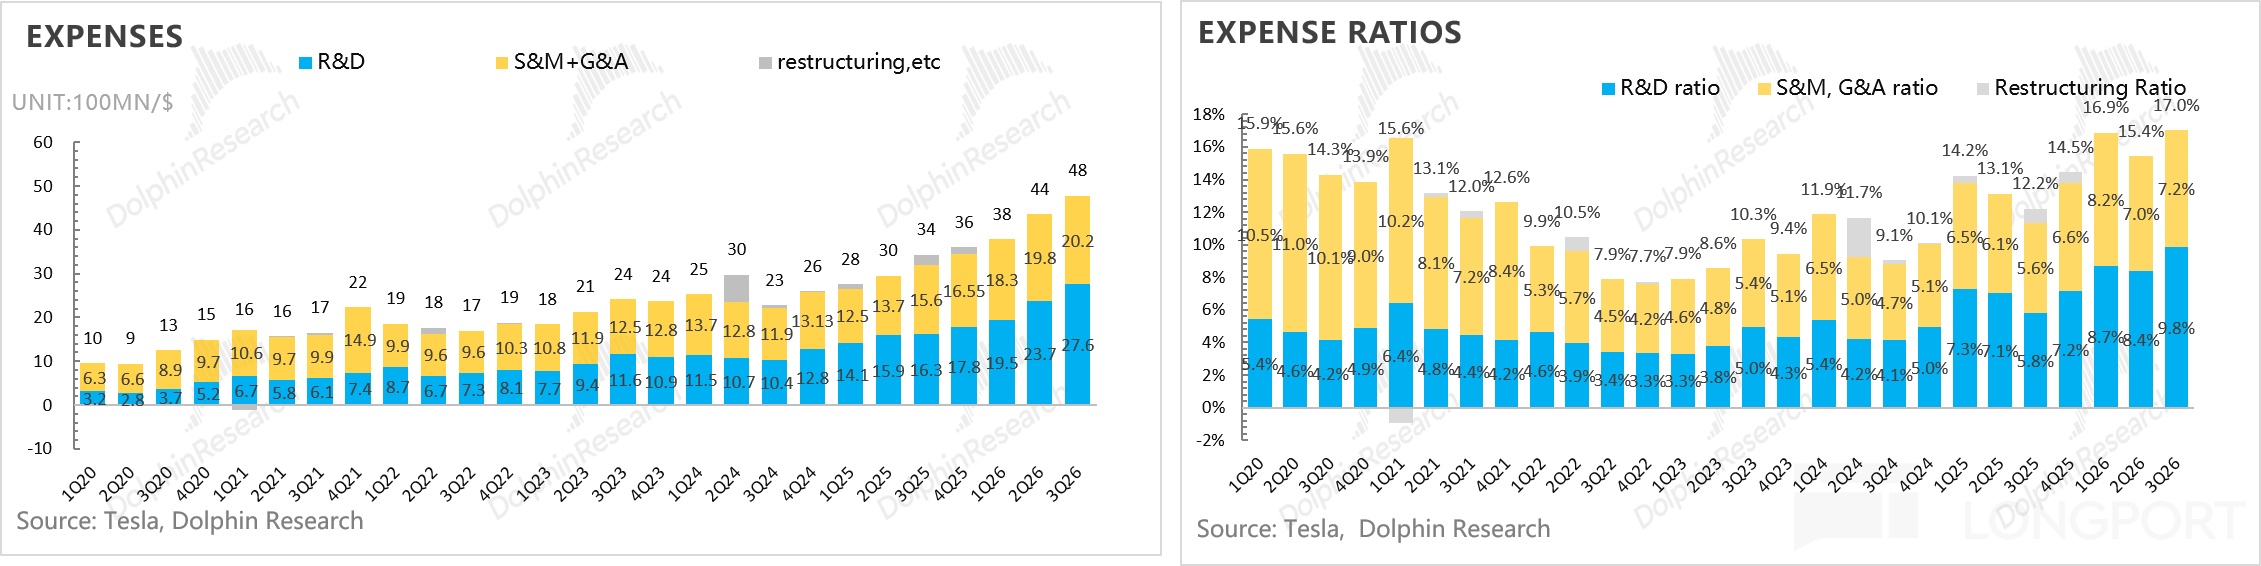
研發費用 27.6 億,環比 +3.9 億,明顯高於預期的約 23 億,主要投向 AI 開發(新增算力折舊、芯片研發)以及 Optimus、Megapack 3、Semi 等新產品的試產爬坡;公司表示新產品商業化前費用仍將增長。
銷管費用 20.2 億,略高於預期的 19.6 億,主要因 CEO 績效獎勵等 SBC 費用維持高位(11.7 億,預期 10.5 億)。
最終,經營利潤 7.2 億,略低於預期的 7.5 億,但經營利潤率環比提升 1.2 個百分點至 2.6%。
自由現金流重新轉正:經營現金流環比增加 15.7 億至 62.6 億,主要來自營運資本(應付及預提負債增加約 40 億、遞延收入增加約 12.6 億);資本開支降至 47.3 億,自由現金流 15.3 億,由二季度的-10.9 億轉正。
資本開支主要投向 AI 算力、Cybercab 與 Semi 產線、Optimus 產線、鋰精煉與正極材料以及 Terafab;Cortex 1、2 訓練算力分別超過 105MW 和 120MW,年底目標 400MW。
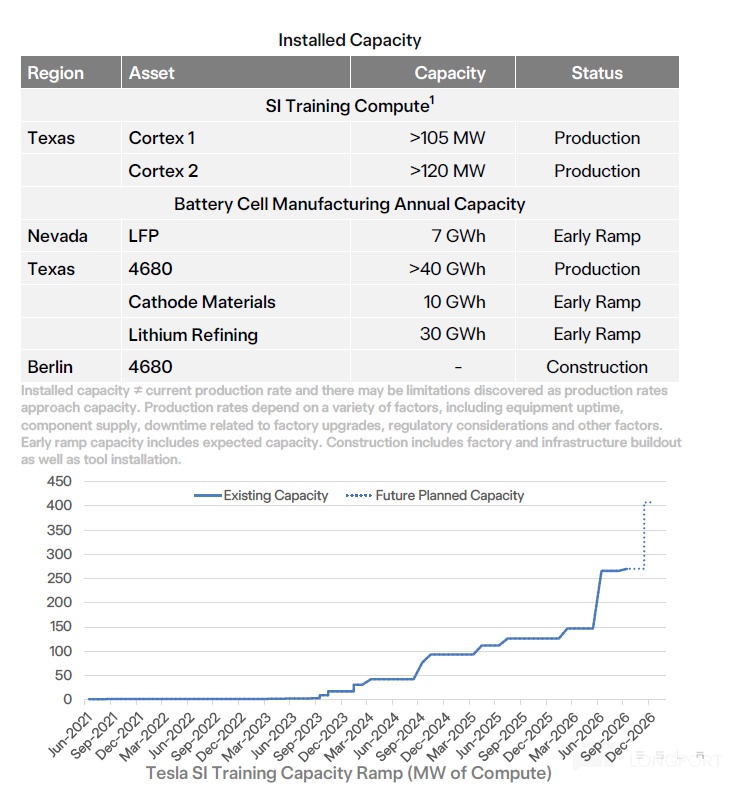
全年 Capex 指引從 “超 250 億美元” 下調至約 200 億美元,隱含四季度約 70 億;但馬斯克表示明年會明顯上升,2028 年將達到數百億美元量級。
Terafab 方面,研究型晶圓廠 2027 年上半年開始設備調試,2028 年底前後量產;到 2028 年初設備投入達數百億美元,長期或超千億,與 SpaceX 如何分攤待定。
賬面現金及投資 454 億美元,另有最高 300 億美元借款額度,覆蓋今年的 Capex 問題不大;但 2027–28 年投入將明顯放大,AI 藍圖仍需儘快轉化為收入和現金流。
<此處結束>
本文的風險披露與聲明:海豚研究免責聲明及一般披露
海豚君歷史文章,請參考:
熱點追蹤:
2025 年 10 月 25 日《馬斯克真要撕票 2.5 萬美金 Model 2?》
深度研究:
2025 年 1 月 8 日《終極拷問,FSD 真能撐起 1.5 萬億特斯拉?》
2025 年 1 月 2 日《特斯拉 FSD:星辰大海能經得起現實檢驗嗎?》
2025 年 12 月 3 日《特斯拉 “暗度陳倉”,Robotaxi 故事只是 “幌子”?》
財報點評:
2026 年 7 月 23 日《特斯拉:造車硬抗,AI 大餅只攤不兑?》
本文版權歸屬於原作者/機構。
以上內容僅代表作者個人觀點,不代表平台立場。本內容僅供投資參考,不應被視為投資建議。如您對平台提供的內容服務有任何疑問或建議,請聯繫我們。