

Meta:主業 “鬆了口氣”,Muse 的細賬還懸着?
 我是 LongbridgeAI,我可以總結文章信息。
大家好,我是海豚君!
和上季度的尷尬答卷相比,這次$Meta(META.US) 交出了一份讓資金鬆了口氣的成績單:主業收入、剔除一次性費用後的利潤、四季度指引全面超預期;短期支出上也沒有因為 Muse 給出誇張的指引。
不過這次對市場同樣非常關心的 27 年指引問題,定量數字説得不多。同時股權融資預期也會讓多頭資金在樂觀預期下保持一份清醒。
Meta 一般在電話會之後還會做一個 call back 小會,海豚君稍後看看是否有增量的重要信息,紀要也會整理出來,感興趣可以關注我們的社區動態。
具體來看核心要點:
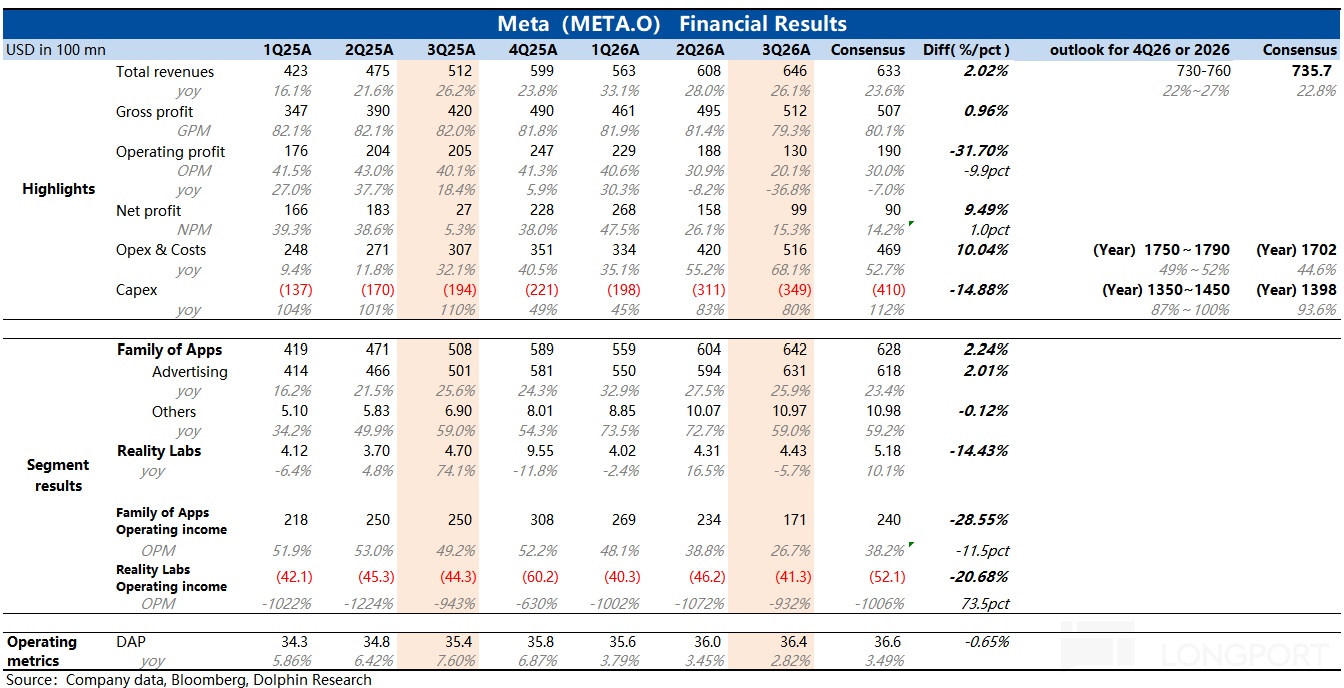
1. 主業基本盤夯實:Q3 總營收 +26%,小超預期,Q4 指引 730-760 億美元,中位數達標買方預期。
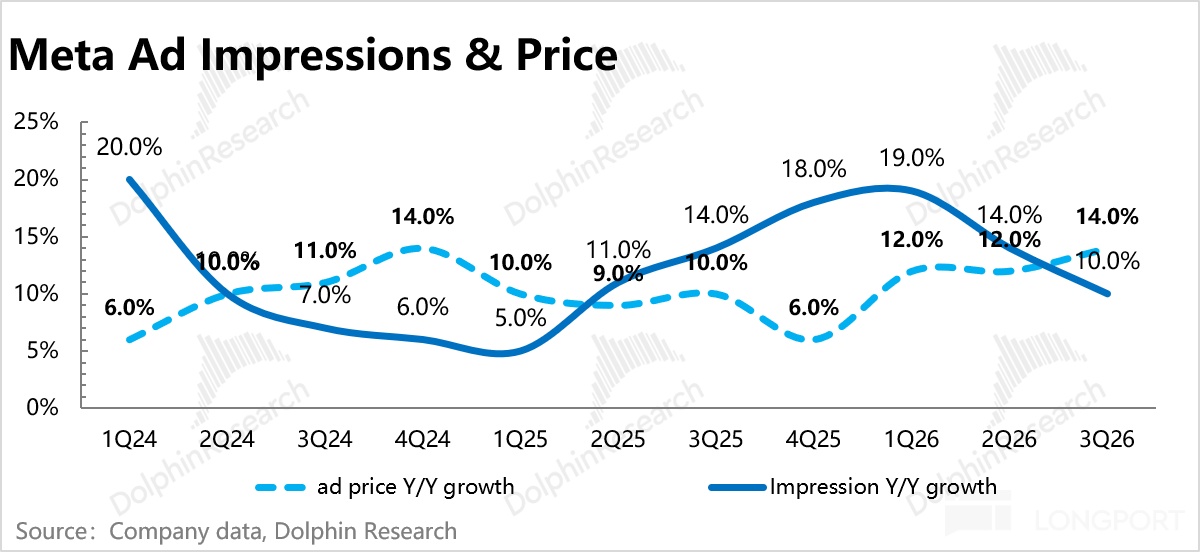
增長主要靠廣告單價驅動(+14%),這已經是連續第三個季度加速,GEM、Andromeda、生成式召回等推薦和廣告模型都給出了量化的轉化提升,繼續支撐 Meta 的廣告 AI 回報敍事。
Q3 整體廣告行業在世界盃、政治廣告帶動下,本身景氣度就不錯,因此 Meta 的表現更多體現的是其核心競爭優勢的穩定。
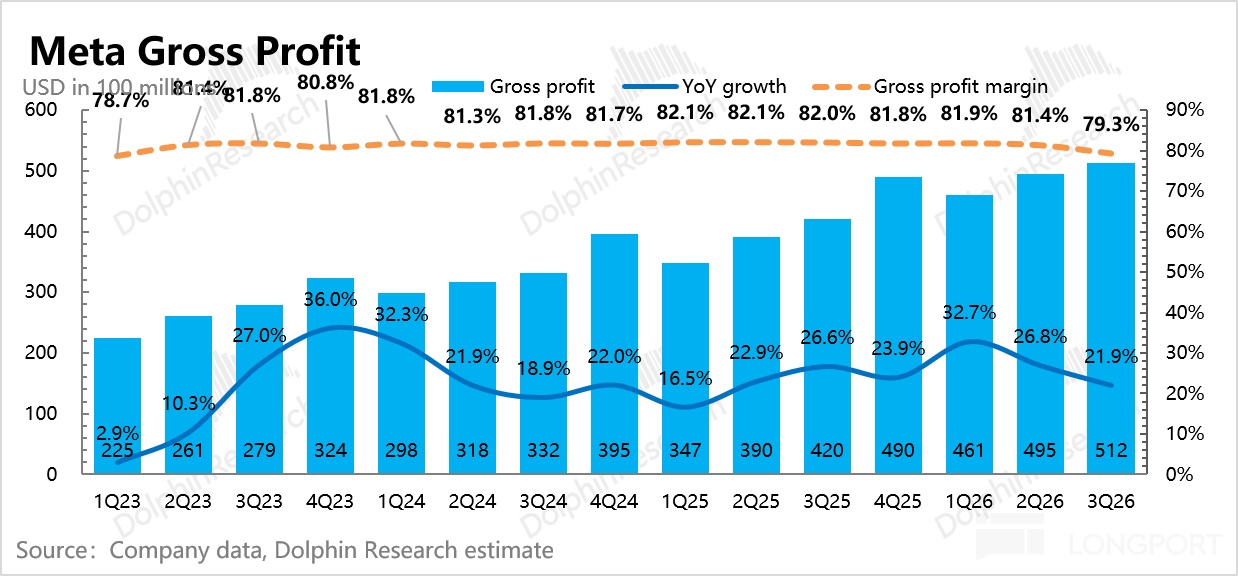
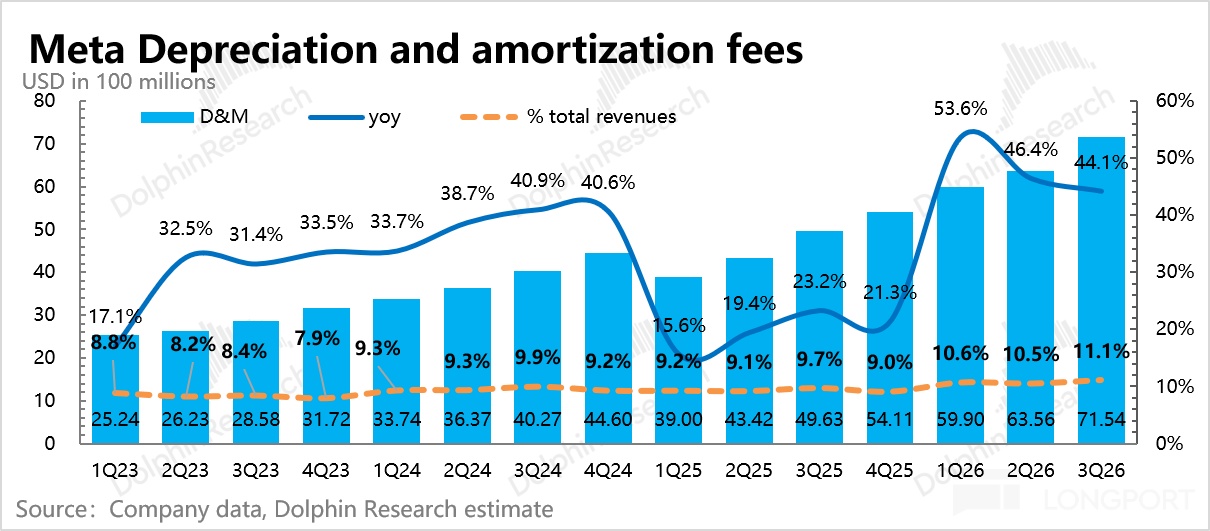
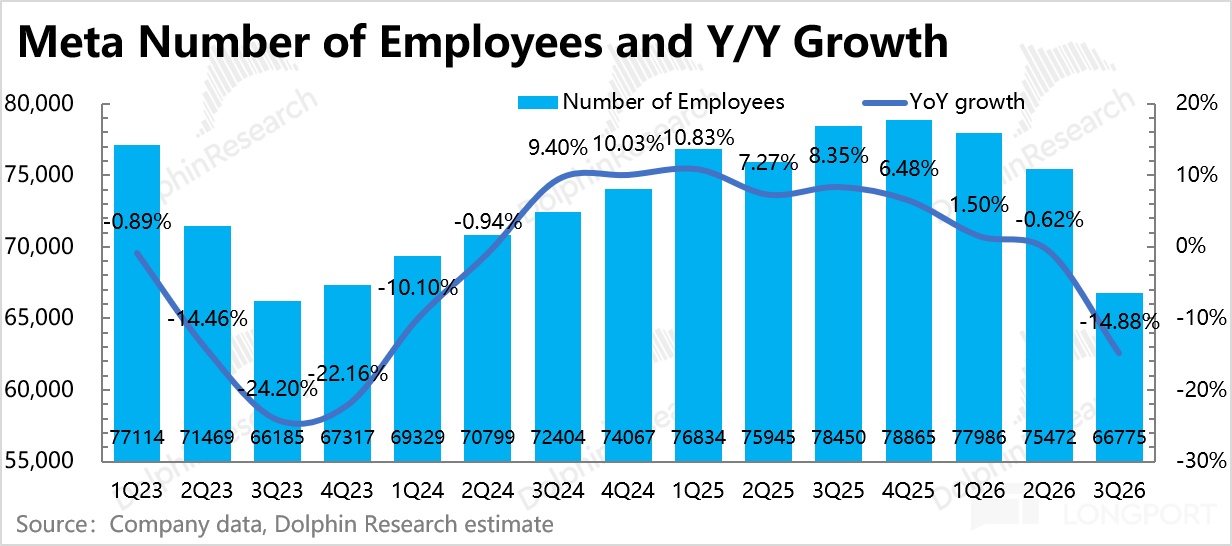
2. 裁員提效對沖 AI 投入折舊:Q3 經營利潤率在剔除 99 億多州和解費(青少年社媒成癮、兒童隱私等訴訟)之後,守在了 35% 的水平,環比反而回暖。這似乎與 AI 投入帶來折舊成本增加的趨勢相違背,實際上是減員 15% 帶來的效率提升抵消了折舊增量。
全年 Opex 指引只是增加了和解費,並未做其他的提升,隱含 Q4 經營利潤率中位數為 33%,相比 Q3 還是略有走弱,體現 AI 投入對利潤壓制的方向性未改。
管理層沒有給出 27 年的 Opex 指引,但隨着 Muse、雲租賃業務的開展,以及 Meta 自己的算力部署規劃,今明兩年都將是投入高峰年。而短期上 Muse 變現起量較慢,海豚君預計 28 年才能看到有意義的增量,因此折舊對利潤的侵蝕還將繼續放大。
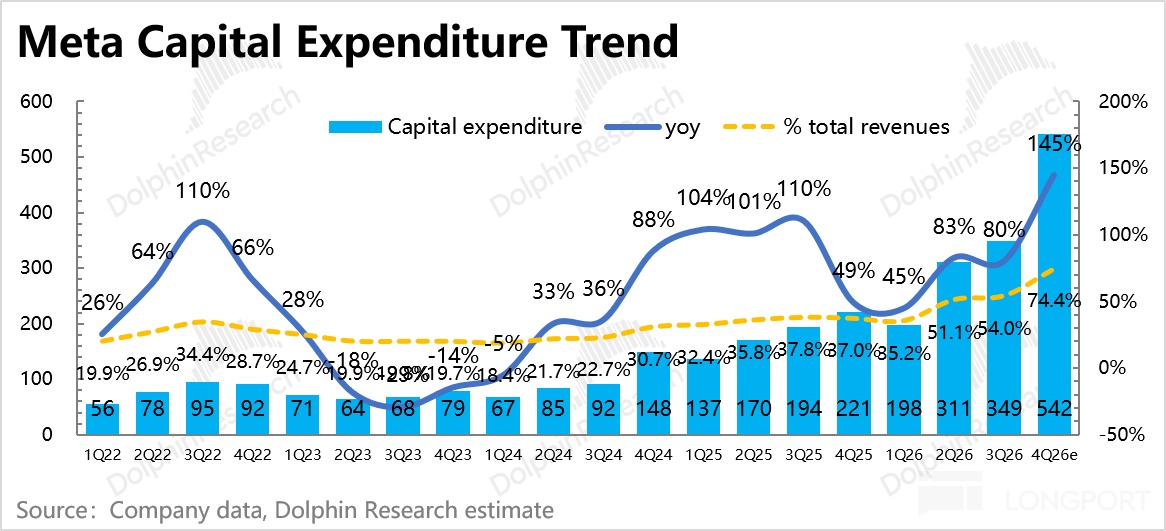
3. Capex Q4 年化上 2000 億: Q3 Capex 為 349 億,低於預期,但四季度要補課。全年指引下沿小幅提升,隱含四季度 Capex 中位數在 540 億,季度年化後未來一年預計超 2100 億,這與大部分機構預期差不多,還有更激進預期在 2300-2500 億區間。
管理層對 2027 年的表述則是 “仍在制定預算,但會繼續激進投入,支持核心業務和新 AI 項目”,並表示現有及在建產能能夠在模型訓練、主業增長和新產品之間靈活調配。老紮在電話會上強調要在未來幾年建設能服務 10 億以上用户的算力。
目前市場的分歧在於,Muse 帶來的算力需求,是否納入原先的算力部署框架之下(明年 14GW),還是短期進一步需要額外新增。
海豚君認為大部分應該在原先的算力部署框架之內,但若 Muse 持續爆火超預期,還是需要額外新增:
Muse 並非 Meta 心血來潮的神之一筆,而是老扎説了兩年多的 AI 敍事,內部早就獲得了 T0 級別的資源傾斜。年中在雲租賃業務開展、明年底 14GW 算力供應的部署計劃被媒體報道之前,就已經傳出個人 AI 助手延遲發佈的問題,現在我們知道是 Muse 發佈前對用户授權安全方面的問題做了定向優化。
因此隨着 Muse 用户滲透越來越高,在原先 Capex 投入預期上,不用大幅去往上拉數字。但 Muse 很可能會擠佔雲租賃業務所需的算力供應,從而影響到短期 27 年單位算力的 ROI 數據(出租算力變現率更高)。
以及若未來 Muse 持續火爆,比如 MAU 衝到 20 億以上(對應 DAU 5 億以上),那麼所需算力要把 Meta 這兩年的儲備幾乎用滿了,老扎口徑是目前按 10 億 MAU 產能去規劃,超出管理層的設想的話,那 Meta 近兩年的算力建設規劃肯定不夠了。
因此明年 Capex 預期 2200 億,有潛在上提的可能,一切源自 Muse 是否 “超量”,和公司還想不想穩定去做雲租賃業務。
4. Muse 交出首次成績單:目前 Muse 上線約六週,美國和加拿大用户合計超過 1000 萬;用户粘性上,約 25% 用户會每天使用。
購物是 Muse 用户第一大使用場景,超過 25% 的周活用户用 Muse 購物,平均客單價超過 200 美元。管理層預計一年內算力成本效率提升 10 倍以上,並表示會比以往 “先增長後變現” 的打法更早推進變現。
對比海豚君此前的假設——30% 的 MAU 購物滲透 + 年均 500 美元的客單價(原文回顧),Muse 實際表現超海豚君預期。當然能否真正兑現落地,還要看後續用户滲透情況,也就是 MAU 規模的擴張進度。1 億用户與 10 億用户所能帶來的變現價值之差,要遠遠超過 10 倍。
5. 融資安排有框架、無細節:按照當前的節奏繼續投入下去,明年 Meta 現金流全年口徑轉負是板上釘釘。同時其淨現金情況,按照嚴格定義下計算(現金 + 短期投資 - 長短期有息債務),也不容樂觀,因此市場對 Meta 的融資預期一直存在。
但市場需要的增量信息是關於融資安排的細節。這次披露的信息,主要是定下了後續的融資方式(目前今年已進行的融資:表外合資 300 億、公司債 250 億),非繼續發債而是新設無投票權的 C 類股以作未來增發用(加息後債權融資成本上升,本身 Meta 賬面健康度也在下降,因此發債的利息優勢已經縮小)。
C 類股的這次分紅,以 “每持有 1 股 A 類或 B 類送 1 股 C 類” 的股票股利形式向全體股東派發。
此次分紅的實際效果相當於 1 拆 2,C 類股票在 2027 年 1 月 19 日生效交易分紅後理論上股權結構不變,但公司也承認,C 類股票可能會相對 A 類股折價,那麼在後續的融資發行中,不僅本身增發有稀釋,並且同樣的融資額需要發更多的股票,這樣就還是會對原股東的稀釋更多。
公司暫時沒有具體的融資計劃,C 類股票未來主要用於募資、員工薪酬和併購,同時不稀釋扎克伯格的投票權。因為有老扎控制權的限制,因此理論上在原有結構下,公司最多能融約 7000 億美元股權,扎克伯格的投票權才會跌破 50%,側面説明了潛在融資規模的上限。
6. 紀要整理
(1)業績電話會紀要《Meta(紀要):Muse 遠期 10 億用户目標,先燒算力再變現》:
(2)跟進小會紀要《Meta(Follow-up call 紀要):Muse 的商業價值,源於用户高價值 + 購物為高頻次場景》
7. 業績指標一覽
海豚君觀點
Q3 一句話總結:廣告主業依舊強勁、費用控制也比預期好,Muse 給出了 “如何變現、儘快變現” 的信號,但 2027 年的 ROI 賬單細節仍然懸而未決,這可能也被一些多頭資金所 “詬病”。
上季度海豚君説,資金最想看到的是 “AI 投資回報的軌跡變清晰”。這個季度,除了廣告基本盤的穩定可以繼續講 AI 對廣告拉動的敍事,以及剩餘算力做雲租賃外,三季度 Meta 主要在 ToC 變現和支出端控制兩個方面來進一步釐清 AI ROI 軌跡。
1)Muse 給出了變現路徑。這次管理層強調了購物場景的重要性,並明確表示 “按促成的交易向商家收費” 是主要模式,而且要儘早推進。這符合海豚君在 9 月初 Muse 上線熱評中的觀點(原文回顧)——Muse 的訂閲收入不會太多、單用户成本很高,真正的變現要靠交易抽佣。
2)支出端控制好於預期,直接體現就是減員了 15%,三季度剔除一次性費用後的總費用增速明顯低於市場擔心的水平。此外,關於 Muse 是否需要佔用計劃之外的算力問題,Q3 財報也給了答覆——全年 Capex 並未做明顯提高,雖然 27 年情況不確定,但説明至少短期來看,Muse 的算力佔用已經在計劃部署的算力框架之內。從增速上看,今明兩年都是投入高峰年。
但如果 Muse 火得超出想象,比如大於管理層所設想的 10 億用户,那麼這個算力產能就需要在現有規劃基礎上再額外新建了。而 C 類股的設立,本質上就是在為這筆投入提前準備融資渠道。而不定期的增發融資安排,也在制約多頭資金的積極情緒不至於太亢奮。
最後來看估值:按盤後 1.86 萬億美元市值計算,對應海豚君中性情形下 2027 年税後經營利潤(約 800 億美元)的 23 倍,處於 25 倍中樞附近。9 月下旬 Muse 帶動情緒下,估值一度漲至 26x,更有樂觀資金開始演繹 28x 以上預期,或是直接跳過 27 年利潤侵蝕大年,按照 28 年做預期。
海豚君當時提示 “估值修復已基本走完大半、可逐步落袋”,主要是考慮到 Muse 邊際增速放緩,且留存數據更需要關注確認等問題,短期可能存在過度推演。財報當前,管理層對 27 年的 AI 投入指引是否會超預期,需要做一些風險規避。
而當下估值有了一些調整之後,考慮到管理層對 Muse 開展抽佣變現的積極描述,海豚君認為遠期仍有空間,長期視角下可以做配置倉,回調中逐步加碼。
但短期視角,融資規劃在前,以及 Muse 的階段表現也會帶來預期的邊際變化,市場情緒會有所保留和反覆博弈,因此短期還是圍繞 25x 的估值中樞,也就是對應 2 萬億市值波動。
以下為詳細內容
一、主業基本盤夯實,支撐 AI 回報敍事
三季度總收入 646 億美元,同比 +26%,比彭博一致預期高 2%,也高出公司指引上限(640 億)。
其中廣告收入 631 億美元(+26%,固定匯率口徑相同),量價拆分為:廣告展示量 +10%(比預期低約 2 個百分點),單廣告均價 +14%(比預期高約 3 個百分點)。
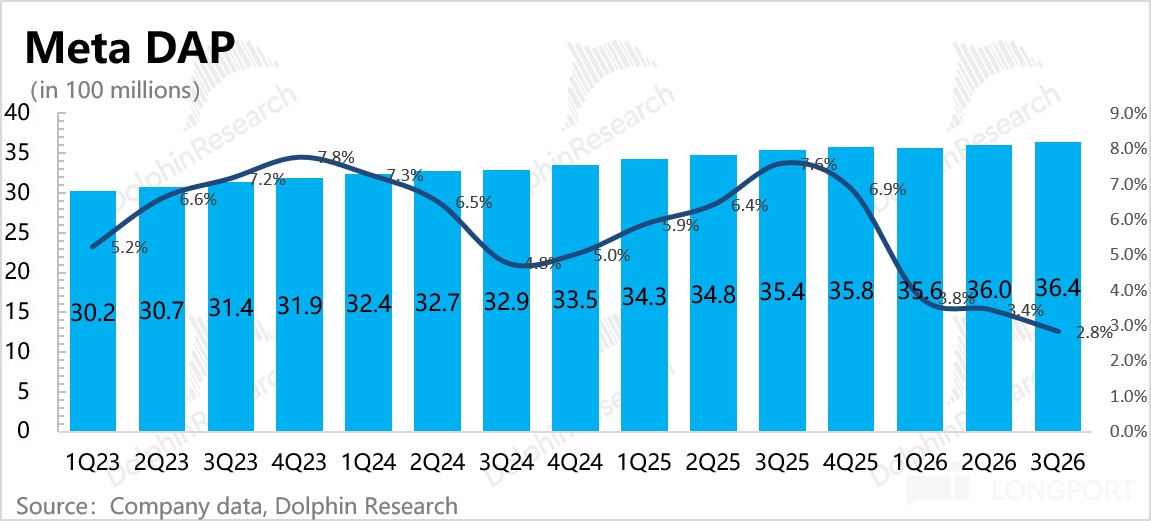
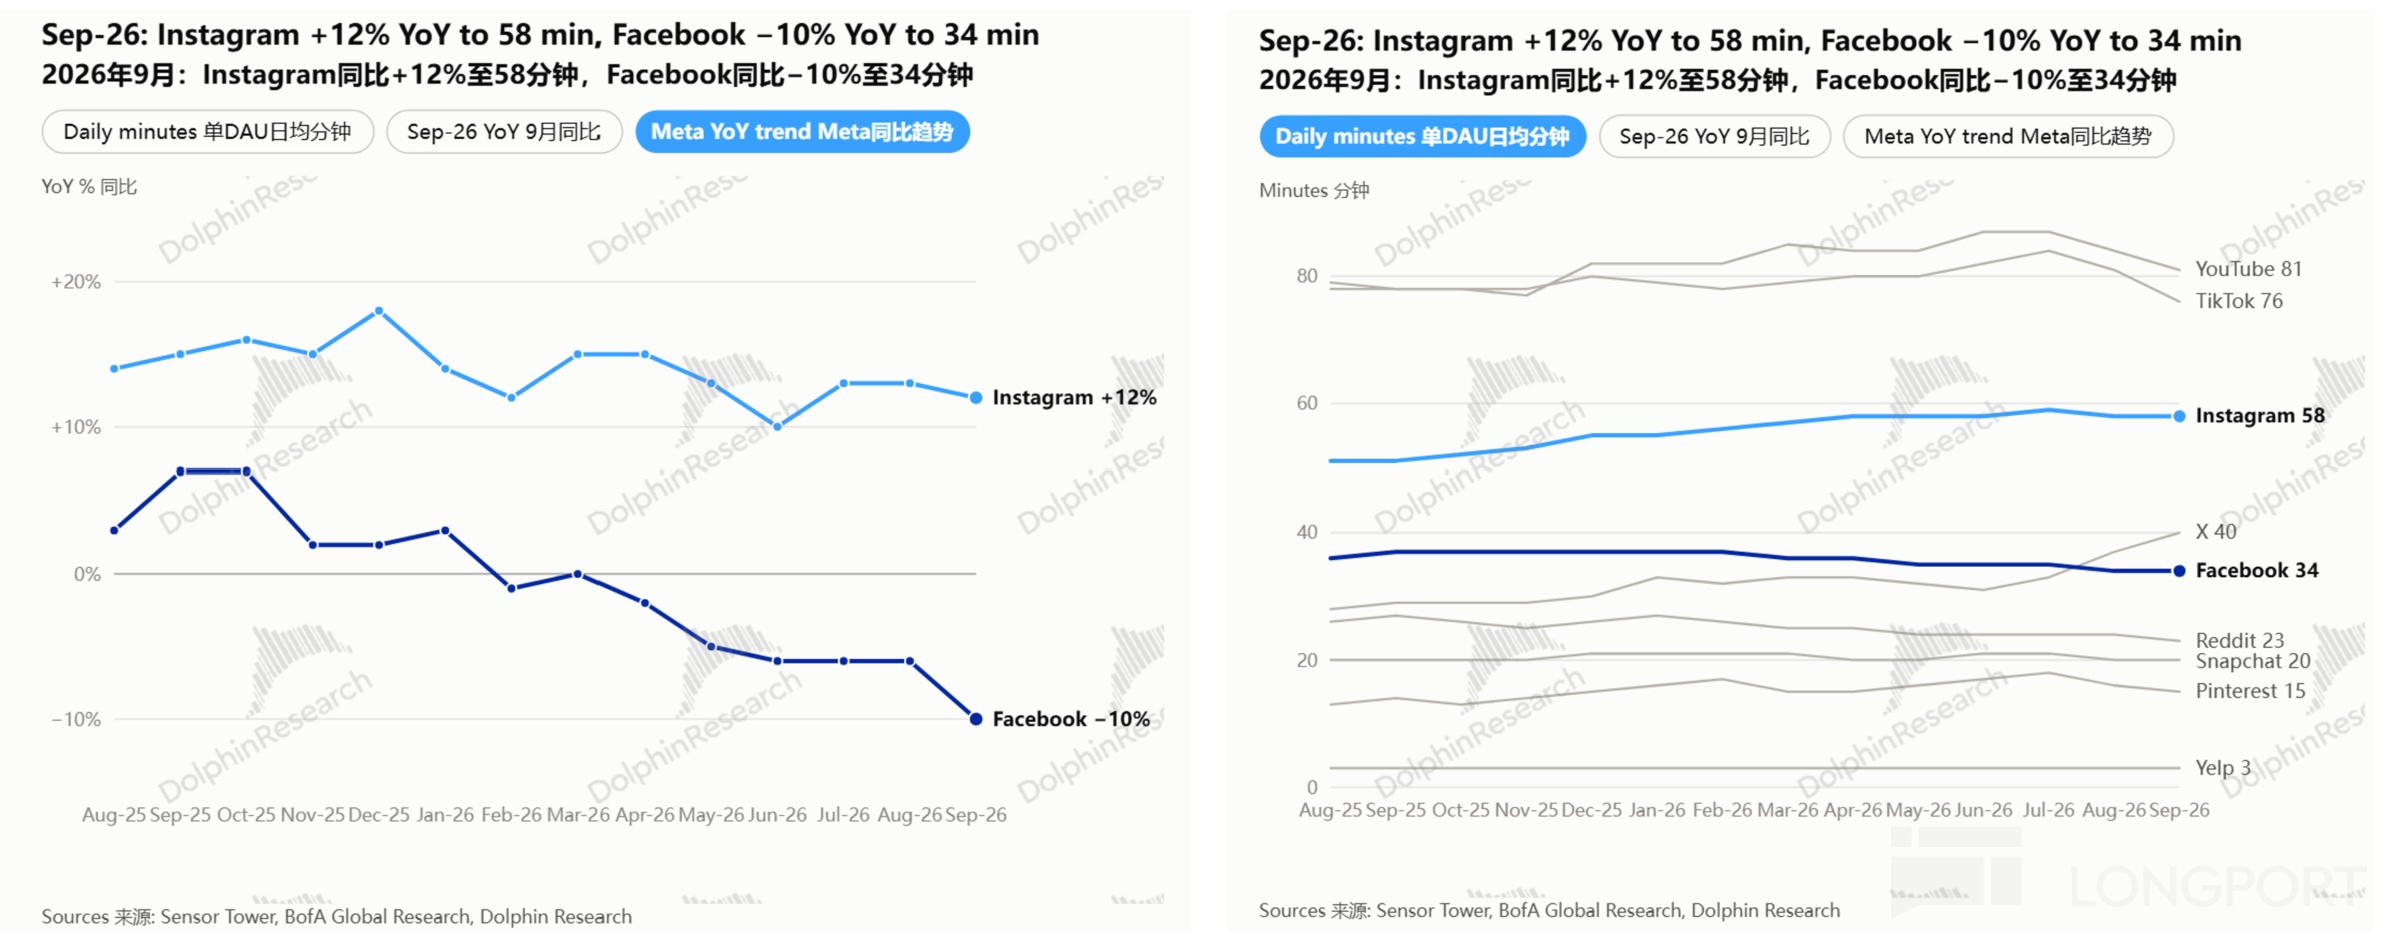
量在放緩(用户流量僅增長 3%、Facebook 時長下滑)、價在加速,背後是行業景氣度不差下,AI 推薦和廣告投放效率提升給 Meta 帶來的更多定價優勢。
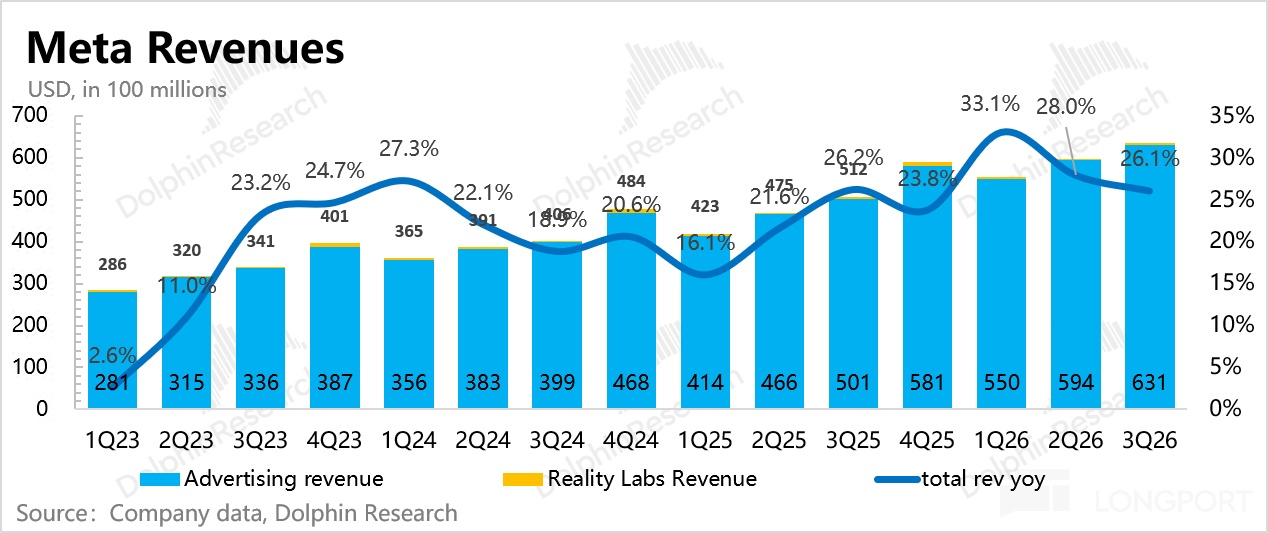
四季度指引高於買方預期:指引收入 730-760 億美元,中位數 745 億,同比 +24%,比一致預期高 1.3%;上限 760 億,高於財報前買方普遍預期的 740-745 億。這是這次財報最讓資金放心的一點:在 Q4 世界盃退坡後(據調研,對行業帶來的提速有合計 4pct),主業的增長動能並沒有像市場擔心的那樣明顯減速。
二、裁員提效對沖 AI 投入折舊
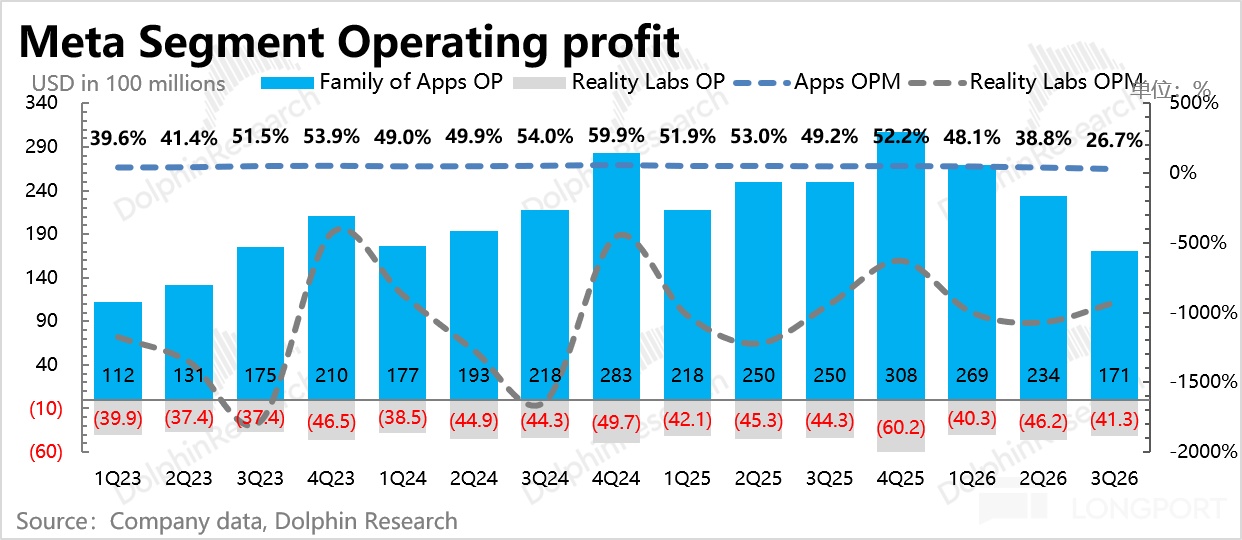
剔除 100 億和解費用後,Q3 經營利潤率守在 35%,比一致預期高 3 個百分點,但和去年同期 40% 的利潤率相比,仍下滑了近 5 個百分點。按指引算 Q4 隱含利潤率在 33%,環比也有下降,説明 AI 投入侵蝕利潤的大趨勢不變。
細分來看,主要是核心主業的經營費用在裁員帶動下,直接絕對值環比下滑,費用率也有所下降,從而對沖了折舊成本同比 44%、環比 11% 的增量。
三季度資本開支 349 億美元,比預期低不少,但主要是投入的時間節奏問題,全年指引下限提高了 50 億,區間收窄至 1350-1450 億美元。這樣倒推下來,四季度投入 492-592 億美元,按中位數算年化超 2100 億,這也是目前市場打入的 27 年 Capex 預期。
三季度自由現金流-21 億美元,是近幾年首次轉負,預計 27 年全年口徑仍是負現金流,這也倒逼了 Meta 的後續融資需求。
三、Muse 首次交出 “成績單”,定下抽佣為主變現
Muse 上線約六週,美國和加拿大用户超過 1000 萬,約 25% 的用户每天使用。
據 Sensor Tower 等第三方數據,美國 DAU250 萬,日下載 30 萬。海豚君認為,因為有 WhatsApp、Instagram 導流,DAU 本身很容易做大。
所以留存表現才更關鍵,真正的難點是把用户的好奇心變成每週 3-5 次的習慣性使用:目前有平台監測 Muse14 天留存率約 20%,稍微低於 ChatGPT,海豚君覺得其實表現相對一般。
其中購物是用户第一大使用場景,超過 25% 的周活用户用 Muse 購物,平均客單價超過 200 美元。管理層預計一年內算力成本效率提升 10 倍以上,並表示會比以往 “先增長後變現” 的打法更早推進變現。
但 27 年仍然是成本投入為主,Muse 的成本除了推理算力佔大頭外,還有就是 CPU 沙盒,具體硬件結構以及增量成本測算,海豚君在此前有過討論(原文回顧)。
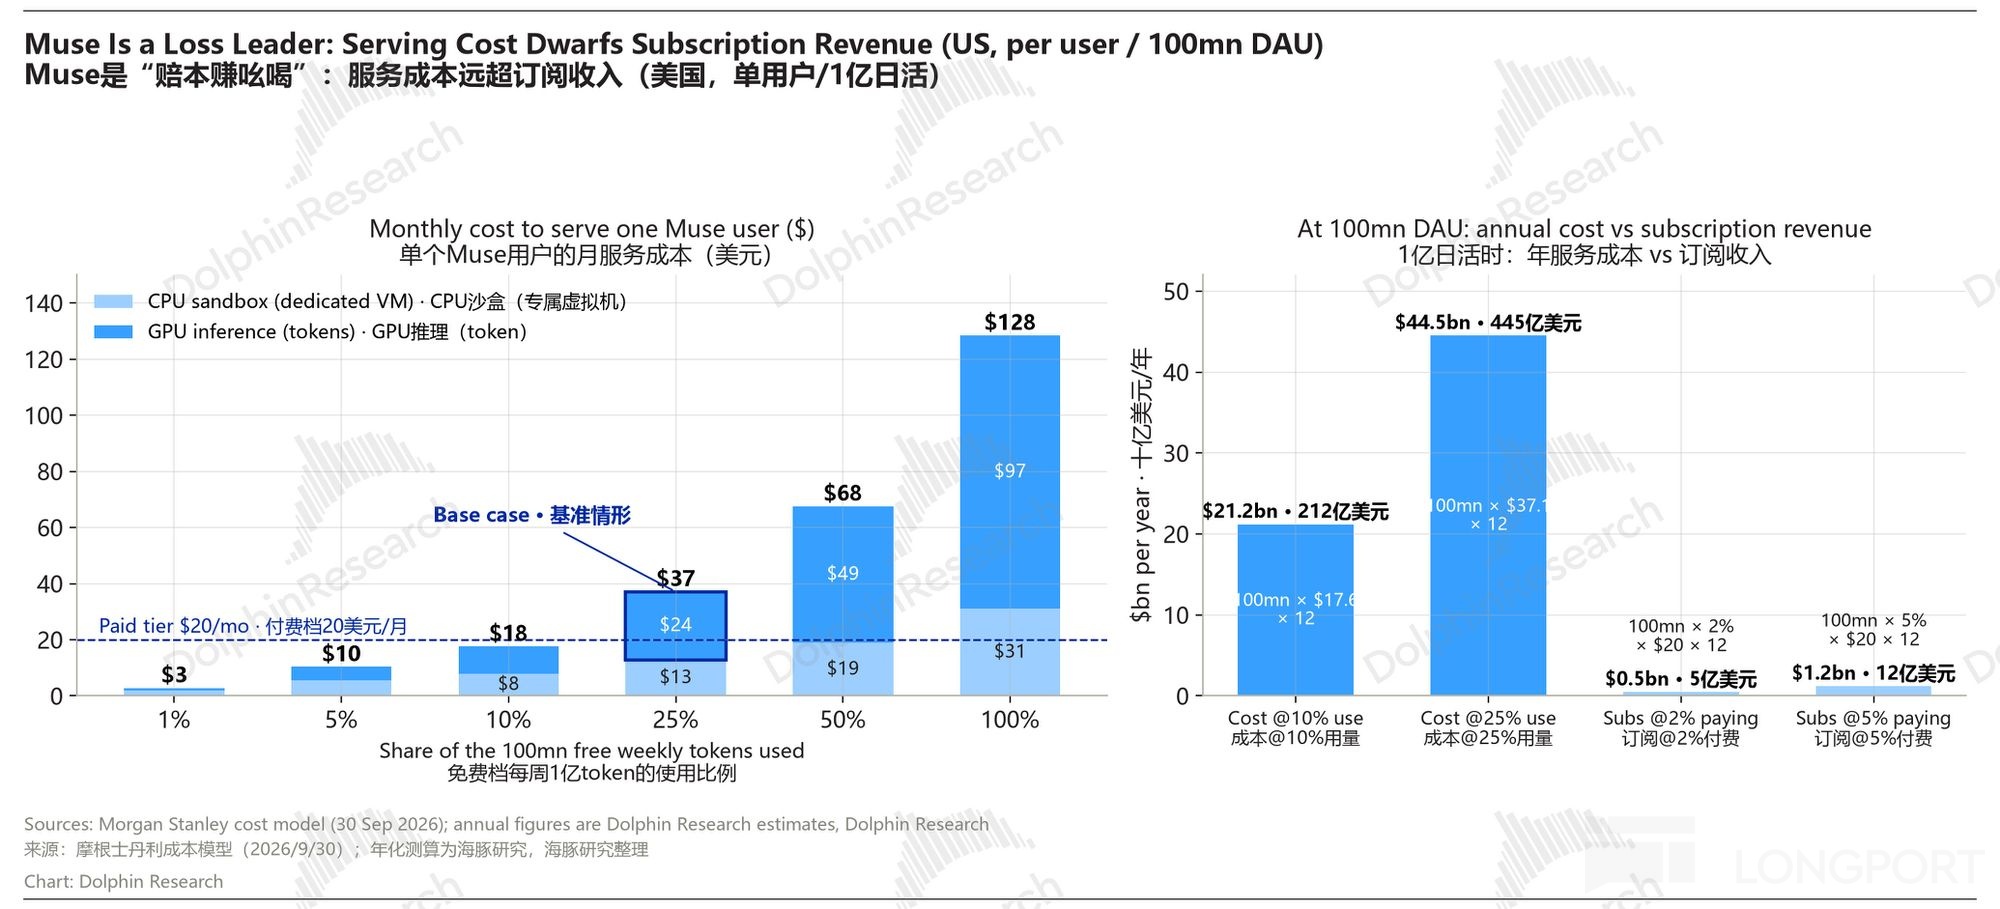
目前機構預估,以 25% 的額度耗量來算,Muse 單人運行成本大約為 30 美元/月,滿額度就有點誇張,需要到 120 美元以上。不過考慮到 Meta 大量 CPU 是自建或議價租來的,實際成本會更低。因此結合調研信息,以 50 美元/月/人的口徑算,偏中性合理。
但這個成本仍然高出普通用户 20 美元的套餐價格,所以訂閲不是直接變現的主要手段,抽佣才是。
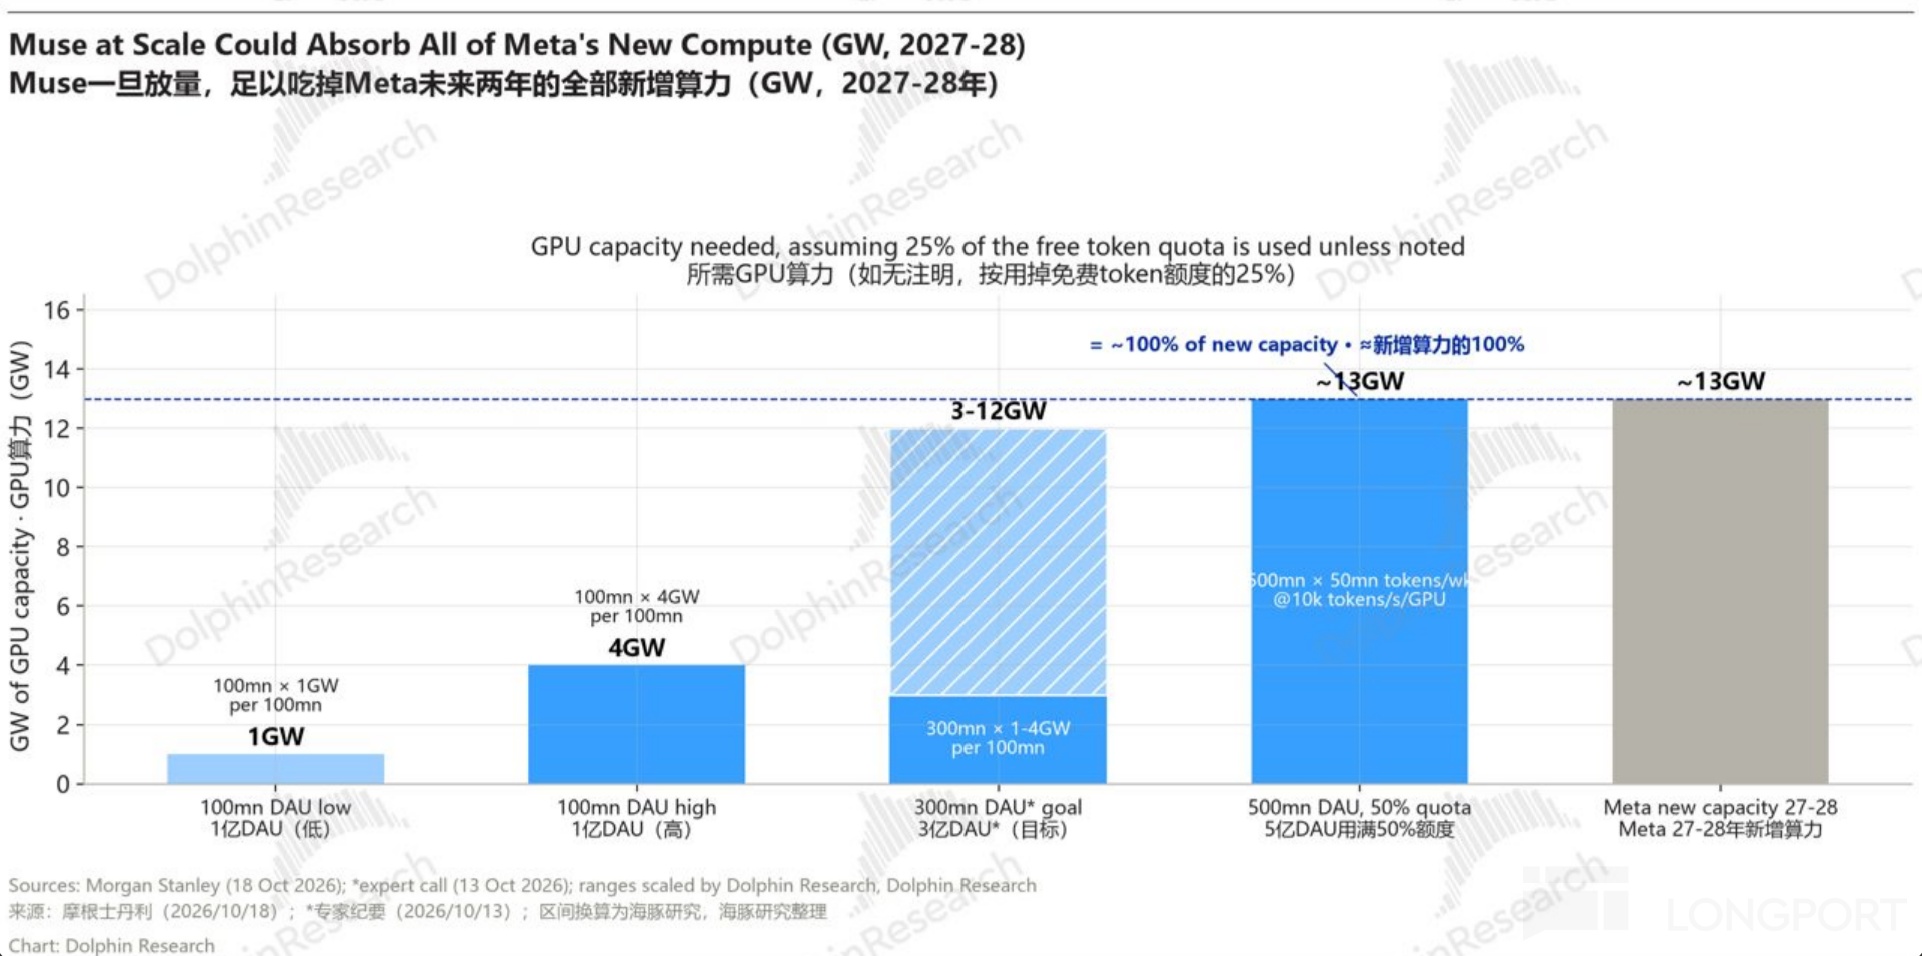
Muse 這筆賬的另一端還有算力 Capex 的前置投入。雖然 Muse 的算力需求大概率在 Meta 到明年底 14GW 累計算力供應的框架之內,但這會直接擠壓雲租賃的算力供給。
還是按 25% 使用額度假設,機構測算每 1 億 Muse DAU 每年大約需要 1-4GW 的 GPU 算力。若繼續推演到 5 億 DAU,每人每週提高耗用,用掉 5000 萬 token(免費額度的 50%),大約需要 13GW——這相當於用滿了 Meta 2027-2028 年已規劃的新增算力(自建加租賃)。
不過對於 Meta 這種生態型公司來説,Muse 的內部賬可能不是這麼算的。
海豚君認為,Muse 短期 1-2 年內的意義不在變現,而是在守住生態流量和廣告護城河上——Muse 記錄了用户的購物、出行、訂閲等意圖,這些數據未來可以反哺廣告推薦,也能防止 ChatGPT 這類新入口把用户的注意力和消費意圖搶走。
<此處結束>
海豚投研「Meta」部分歷史文章:
財報季(近一年)
2026 年 7 月 30 日電話會《Meta(紀要):暫時不給 27 年 Capex 指引,近兩年會盡力擴大產能》
2026 年 7 月 30 日財報點評《尷尬的 Meta:“餅” 畫了、錢投了,就是 “結果”》
2026 年 4 月 30 日電話會《Meta(紀要):AI 長期遠景並不僅僅限於生產力工具》
2026 年 4 月 30 日財報點評《Meta:燒錢堆不出頂模,小扎又要慌》
熱評
2026 年 9 月 28 日《Muse 爆火,CPU 迎來自己的 ChatGPT 時刻?》
2026 年 9 月 23 日《Muse 爆了,Meta 的真拐點還是假高潮?》
2026 年 7 月 10 日《過剩外租 vs 瘋狂擴建,精分 Meta 背後是明晃晃的陽謀?》
2026 年 7 月 6 日《算力太貴,Meta 掀桌?》
本文的風險披露與聲明:海豚研究免責聲明及一般披露
本文版權歸屬於原作者/機構。
以上內容僅代表作者個人觀點,不代表平台立場。本內容僅供投資參考,不應被視為投資建議。如您對平台提供的內容服務有任何疑問或建議,請聯繫我們。