

Anthropic:甩掉 “吞金獸”;轉身成 “房奴”,萬億長征路還遠
 我是 LongbridgeAI,我可以總結文章信息。
10 月 26 日,$Anthropic(ANT.US) 終於把招股書攤到了桌面上。翻開第一頁就是冰火兩重天:
一邊是二季度收入 115.6 億美元、同比暴漲 14 倍,第一次實現 GAAP 經營盈利;
另一邊是十個月裏簽下、加起來接近 1 萬億美元的算力合同,相當於它年化收入的 22 倍。
海豚君在今年 1 月的《深扒 Minimax 與智譜:大模型,算力強度與融資耐力的絕殺?》裏問過一個問題:大模型到底是一門什麼生意?當時的答案並不樂觀——這是一門把資本密集型業務"全部攤在利潤表上"的生意,收入跑得再快,也追不上一代比一代兇猛的訓練投入。
九個月後,Anthropic 的招股書第一次給出了一個"追上了"的樣本。但追上的代價是什麼?這次海豚君就結合招股書,認真回答四個問題:
1)Anthropic 賣的是什麼,錢從哪裏來?
2)推理到底賺不賺錢?和智譜、MiniMax 比,差距到底在哪?
3)萬億美元的算力賬單,收入要漲到多少才扛得住?
4)亞馬遜、谷歌、博通們送來的錢,是投資,還是買訂單?
以下是正文:
一、toB 生意內核:賣 Token"智能",按量收費
Anthropic 的生意模式説穿了很簡單:按 token(模型處理文本的計量單位)賣"智能"。2026 上半年 163 億美元收入裏:
a. 用量計費型收入:按調用量計費的消耗型收入(API(應用程序編程接口)、Claude Code 等)131 億美元,佔了八成;
b. 訂閲型收入:企業版、Pro/Max 這些訂閲只有 32 億美元,佔兩成。
這個佔比,在海豚君看來,只説明兩個問題:a. 定價貴,KA(Key Account,大客户)客户多,KA 用户一般直接以消耗為主;b. 模型使用忠誠度還是問號,用量型消耗不綁定模型,有更好更便宜的模型出來,用户不願用年費型合同綁死自己到底用哪個模型。
而客户結構確實也是這樣反映的:
KA 客户:年付費超過 10 萬美元的客户,從 2023 年末的約 20 家,暴漲到 2026 年 9 月末的超過 11900 家,貢獻了上半年 74% 的收入;這其中,付費超 100 萬美元的客户超過 1900 家,超 1000 萬美元的約 250 家。
不過好的是,Opus 推出,客户滲透率拉昇,客户集中度在下降,前五大客户的佔比從 1Q26 的約 36% 降到 3Q26 的約 21%。
二、“超模” vs“超雲”:終有一仗?
渠道博弈:大模型 vs 雲平台,到底話語權誰更強?這裏看起來雲平台的分發能力不容小覷:
Anthropic 今年崛起中,渠道分銷越來越重要:
亞馬遜 Bedrock、谷歌 Gemini 企業平台、微軟 Foundry 這三個"收銀台” 給它貢獻的收入,從 2023 年的 11% 一路漲到 2026 上半年的 48%,應收賬款裏更有 58% 掛在雲廠商身上。
因 Anthropic 和終端客户直接簽約、自己是"主要交付義務的主要責任人",公司收入按毛收入入賬,付給雲廠商的渠道分成計入銷售費用。
這筆"過路費"不小:海豚君推算,渠道費佔雲市場收入的比例,從 2025 年的約 16–18%,跳到了 2026 上半年的約 35%。
背後是超級雲大廠有長期客户積累下的渠道分發力、有大量資本投入下的雲算力儲備,而大模型作為投資黑洞,有限資源只能用在模型研發上,客户開發精力不足,更沒有額外的資金來大量儲備算力。
但超模如 Anthropic 資金充裕之後,大概率會嘗試自建 AI 雲 Token 工廠,增強官網渠道力和後端自建算力。
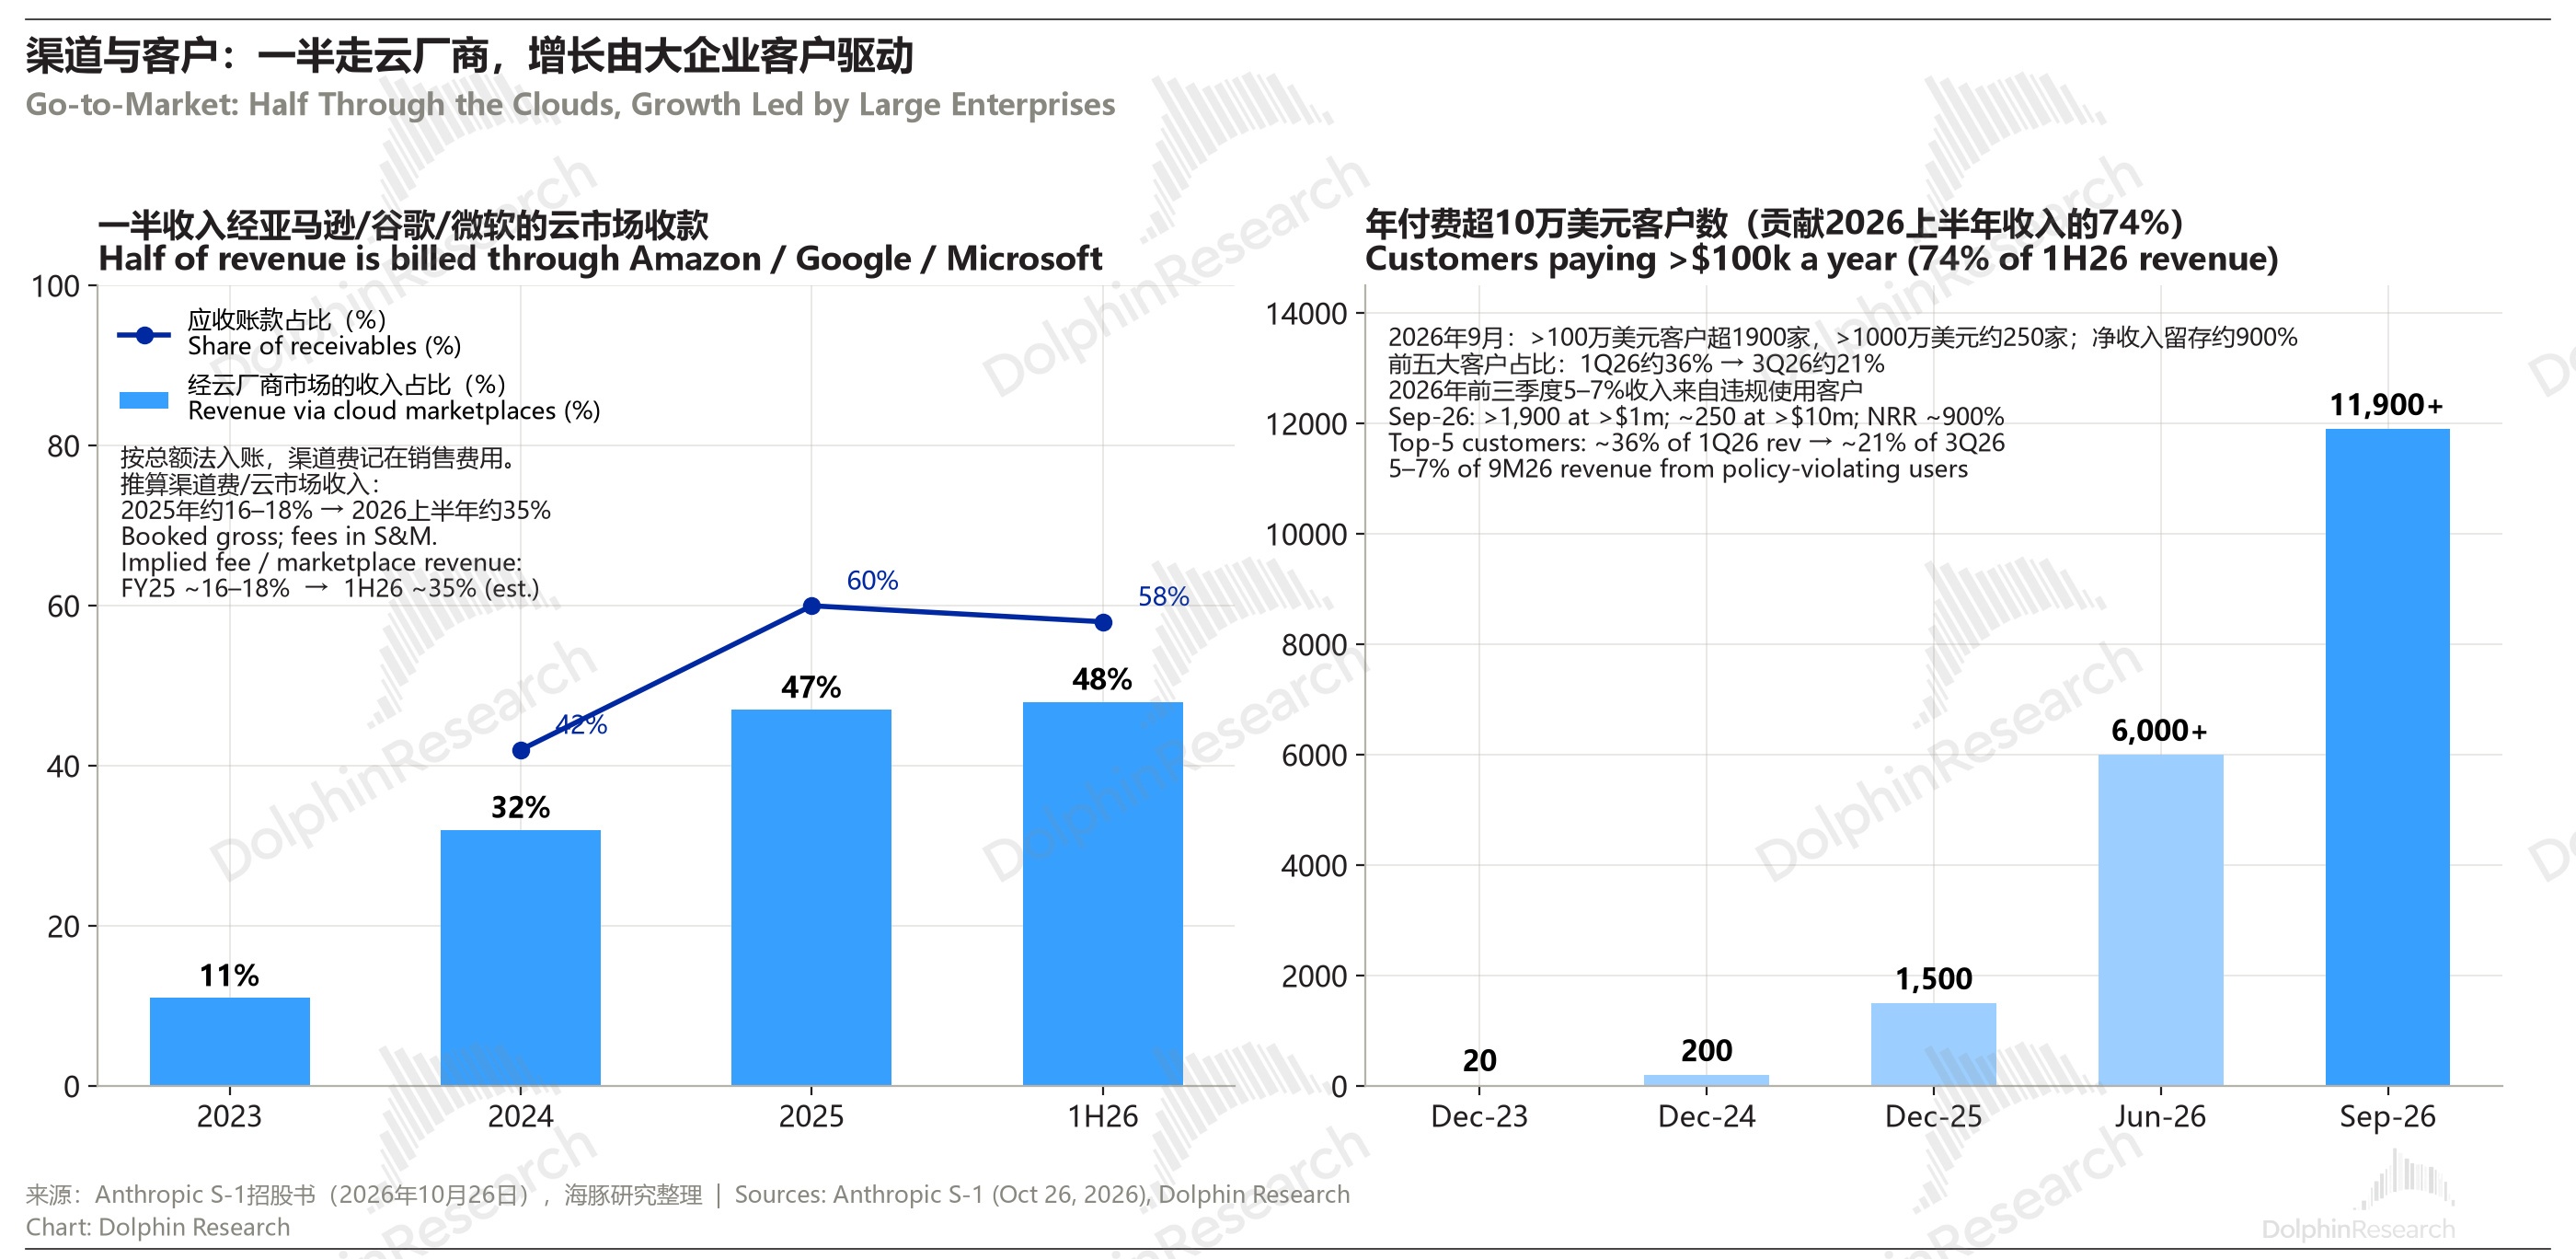
圖 1:渠道與客户結構
注:渠道費率為推算值。2026 上半年"銷售、市場與合作"費用 31.68 億美元,渠道費同比增加約 27 億美元(上年同期該項總額僅 1.2 億),對應雲市場收入約 78 億美元(48%×162.86 億),比例約 35%;2025 年同口徑約 16–18%。
三、推理躺賺、訓練吞金:85% vs 45%,兩個毛利率背後的真實經濟賬
招股書最亮眼的一組數字是剪刀差:
2Q26 收入同比 +1368%,同期算力與基礎設施費用只 +300%。算力費用佔收入的比例,從 1Q25 的 251%,五個季度一路降到 2Q26 的 48%,經營利潤率從 −249% 翻成了 +8%,調整後 19%。
在所有大模型上市公司中,終於看到了一家收入增速追上模型訓練投入的。
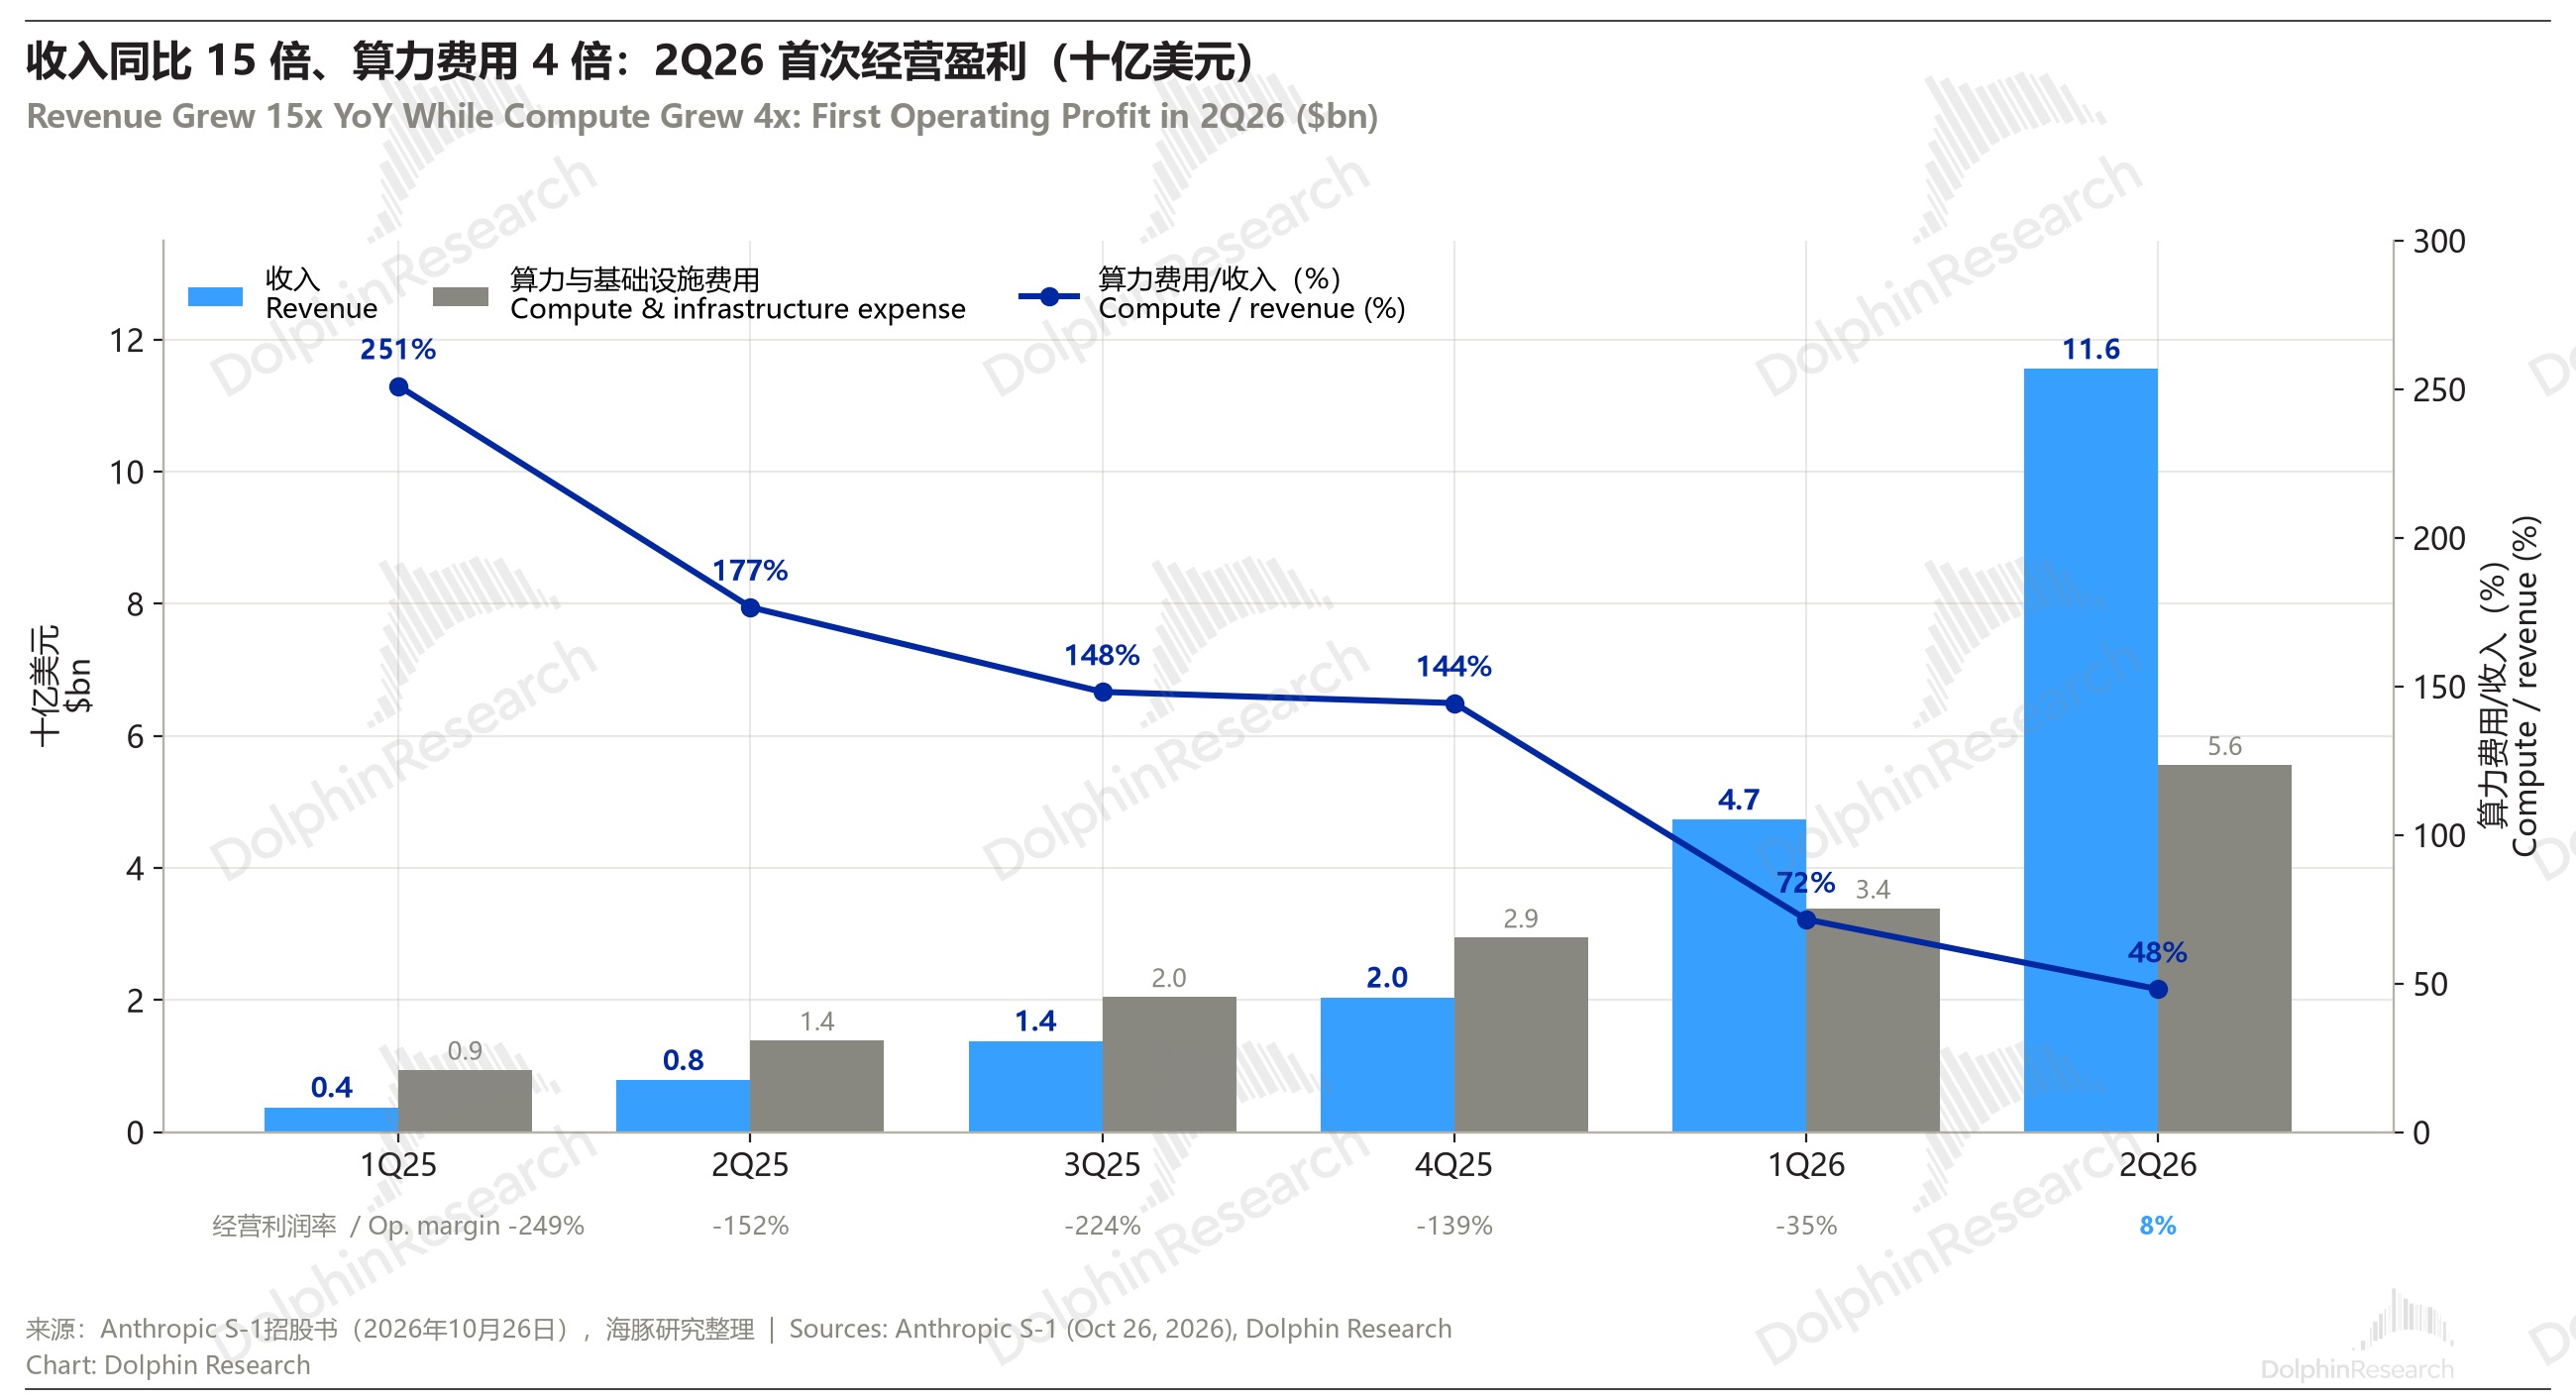
圖 2:收入與算力費用的剪刀差
但這裏的算力費用要分開看,大頭是模型訓練的訓練費用(研發費用中),小部分是模型投用後,服務用户產生的推理費用,在營業成本中。
推理創收: 2026 上半年,服務付費客户的推理成本(營業成本)只有近 24 億美元,毛利率 85%,比 2025 年全年的 39.5% 翻了一倍多。
訓練吞金:97 億研發費用中,訓練費用就有 66 億,一口就吞掉了收入的 40%;踢掉訓推硬開支後的毛利率是 45%。
渠道瓜分:而除此之外,海豚君上文説過,它的收入含 “渠道水分”,銷售費用用掉了 38.1 億(其中約 27 億是渠道費);
再考慮上研發的人員投入等,最後 GAAP 經營虧損 6.9 億美元。剔除 22 億股權激勵等,調整後經營利潤才轉正到 +16.2 億。
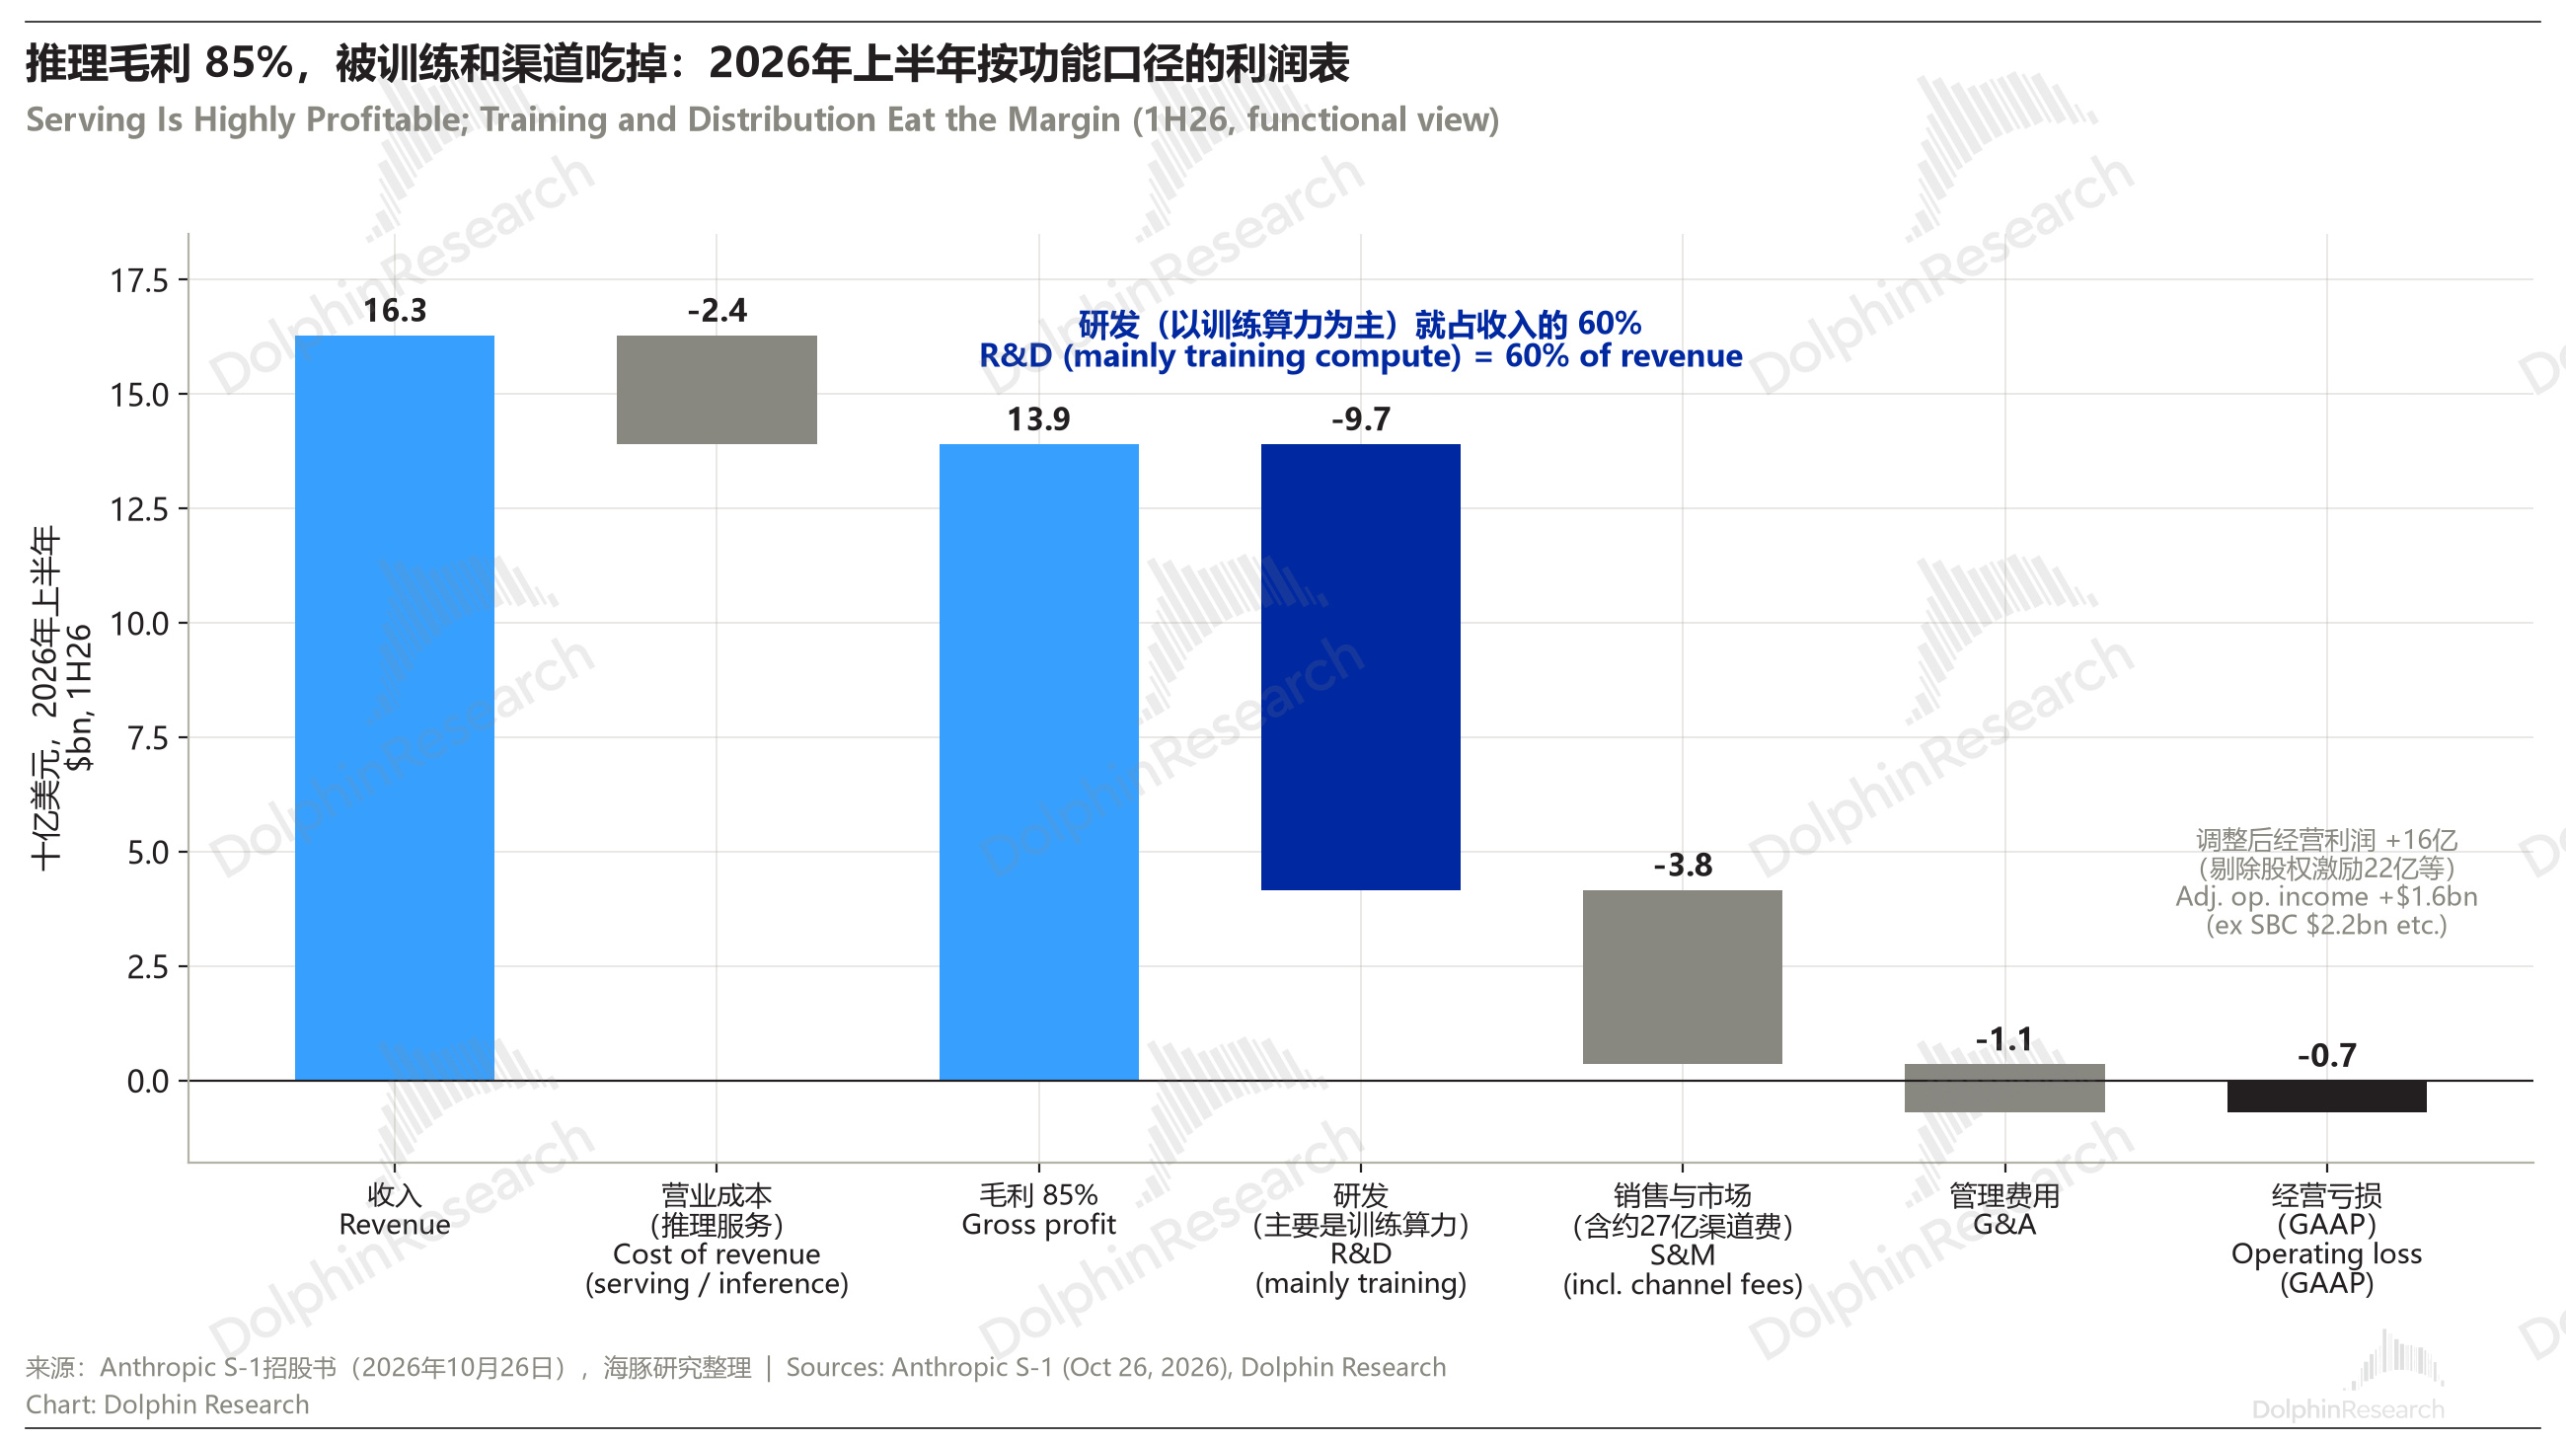
圖 3:2026 上半年按功能口徑的利潤表
這樣一道賬走下來,生意邏輯也很簡單:單看推理毛利率沒有意義。公司把訓練和推理放進"同一個算力池"統一規劃、按總量考核,也是同樣的信號。
這等於是説,只要模型進步不收斂、單一模型沒有壟斷,這兩數放到不同科目裏記賬,幾乎自欺欺人。模型生意算賬時,簡單而暴力——收入增長必須跑超訓推投入的剛性增長。要拿高估值,這個數是每個季度都要死死盯着的指標。
四、同樣做模型,差距在哪?Anthropic vs 智譜 vs MiniMax
海豚君把已覆蓋的智譜和 MiniMax,放在這裏一同對比:
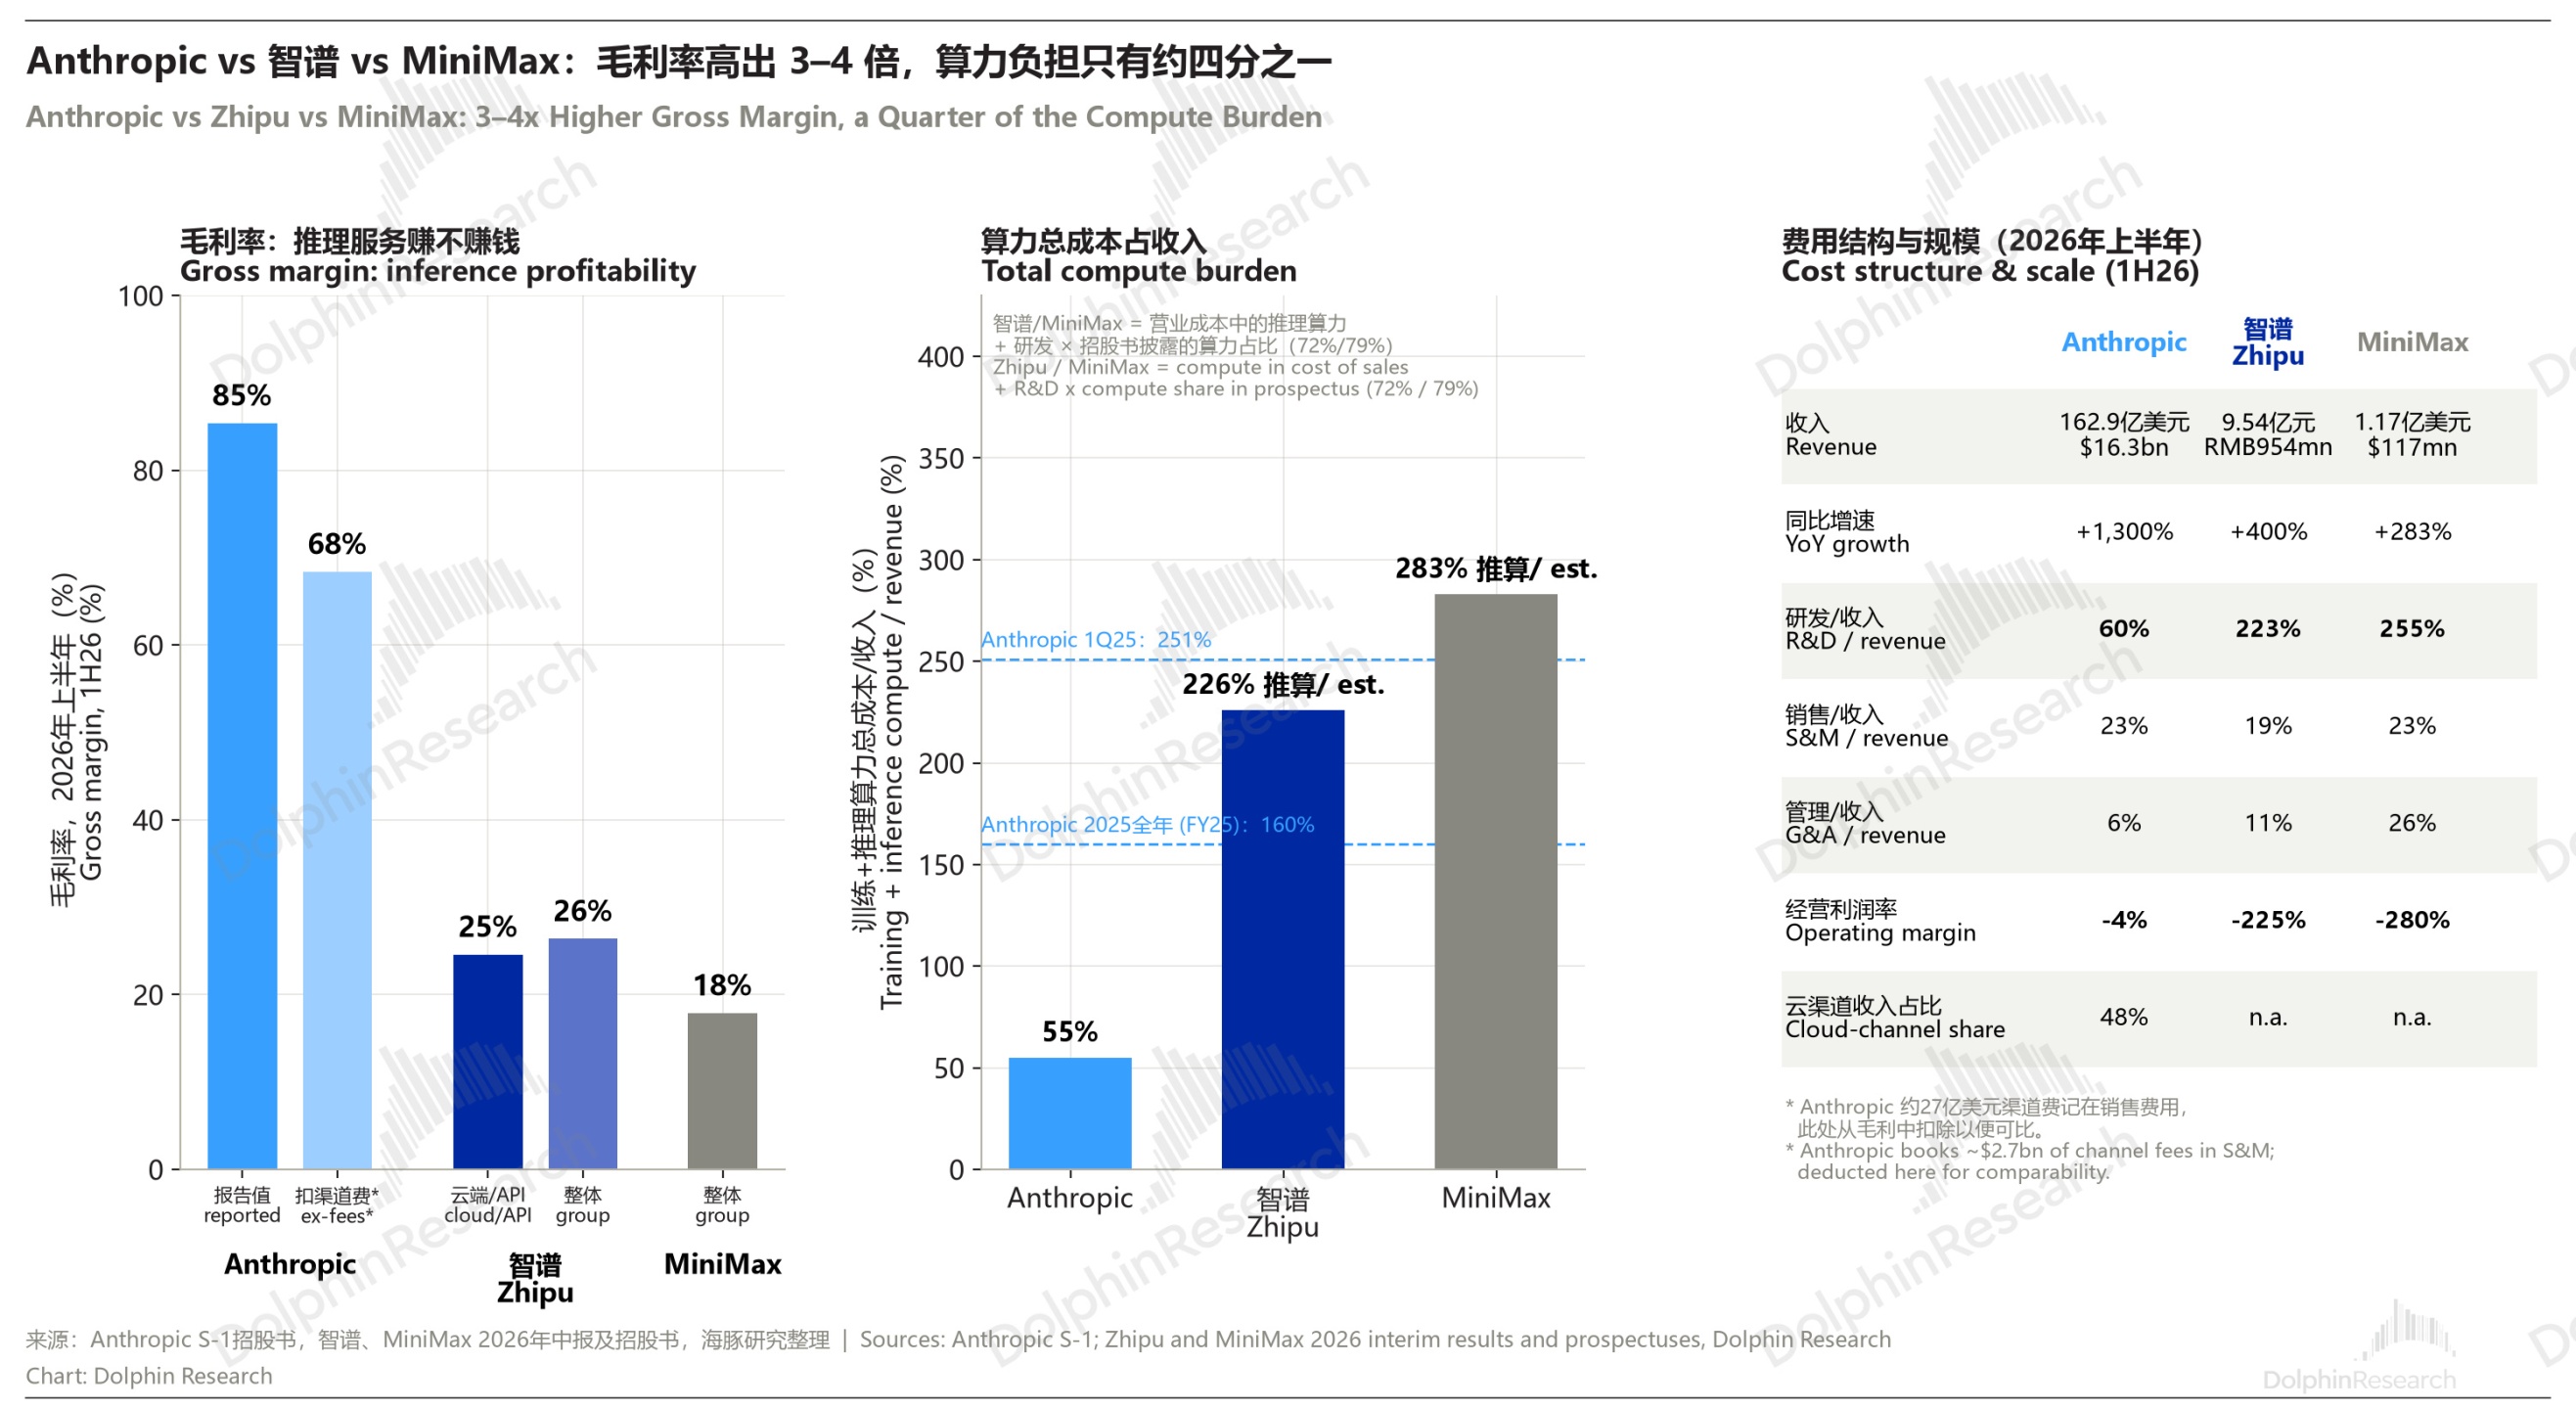
圖 4:Anthropic、智譜、MiniMax 同口徑對比
毛利率:一個在天上,兩個在地上。 Anthropic 85.4%;但它把約 27 億美元渠道費和免費用户的算力記在了銷售費用裏,扣掉渠道費後約 68%(推算),這才是和國內公司可比的口徑。
智譜整體 26.4%,其中雲端/API 業務 24.6%(上年同期還是 −0.4%,靠漲價 101% 加規模效應才轉正);MiniMax 整體 17.9%。
差距的根源是 SOTA(State of the Art,業界最優)性能 “超模” vs 性價比 “普模” 的定價權區別。
算力負擔:國內兩家,算力經濟賬落後一年半。 Anthropic 上半年算力總成本佔收入 55%。智譜和 MiniMax 中報不拆研發裏的算力,海豚君按"營業成本里的推理算力 + 研發 × 招股書披露的算力佔比"推算:
智譜約 226%,MiniMax 約 283%——大致就是 Anthropic 在 2025 年一季度(251%)的位置。
費用結構:差距幾乎全在訓練。 銷售費用率三家都在 19–23%(如果剔渠道費大概 10%+,要比中國模型公司低一些),沒什麼分別;研發佔收入,Anthropic 60%,智譜 223%,MiniMax 255%;經營利潤率 −4%、−225%、−280%。
對比之下,Anthropic 證明了,“智能溢價” 能夠馴服訓練吞金獸。
當然,這裏的對比也稍顯冤枉——中國模型報表走得好看的應該是 DeepSeek,拿它和 Anthropic 比是真正的超級性能 vs 超級性價比兩極的較量。
五、靈魂發問:萬億賬單,收入要漲到多少才扛得住?
2025 年末,Anthropic 的不可撤銷算力承諾只有 546 億美元。到 2026 年 6 月末,採購承諾變成了 2656 億,另外還有已籤未起租的租約 3214 億;6 月之後,又新簽了 2450 億長期合同和 210 億短期合同。
再加上沒計入表內的浮動部分——2028–2031 年追加的 TPU(Tensor Processing Unit,谷歌自研張量處理器)1250–1500 億、AMD 超過 200 億。簡單加總,約 1.01 萬億美元(上限口徑,推算)。
十個月,從 546 億到 1 萬億,翻了近 20 倍。
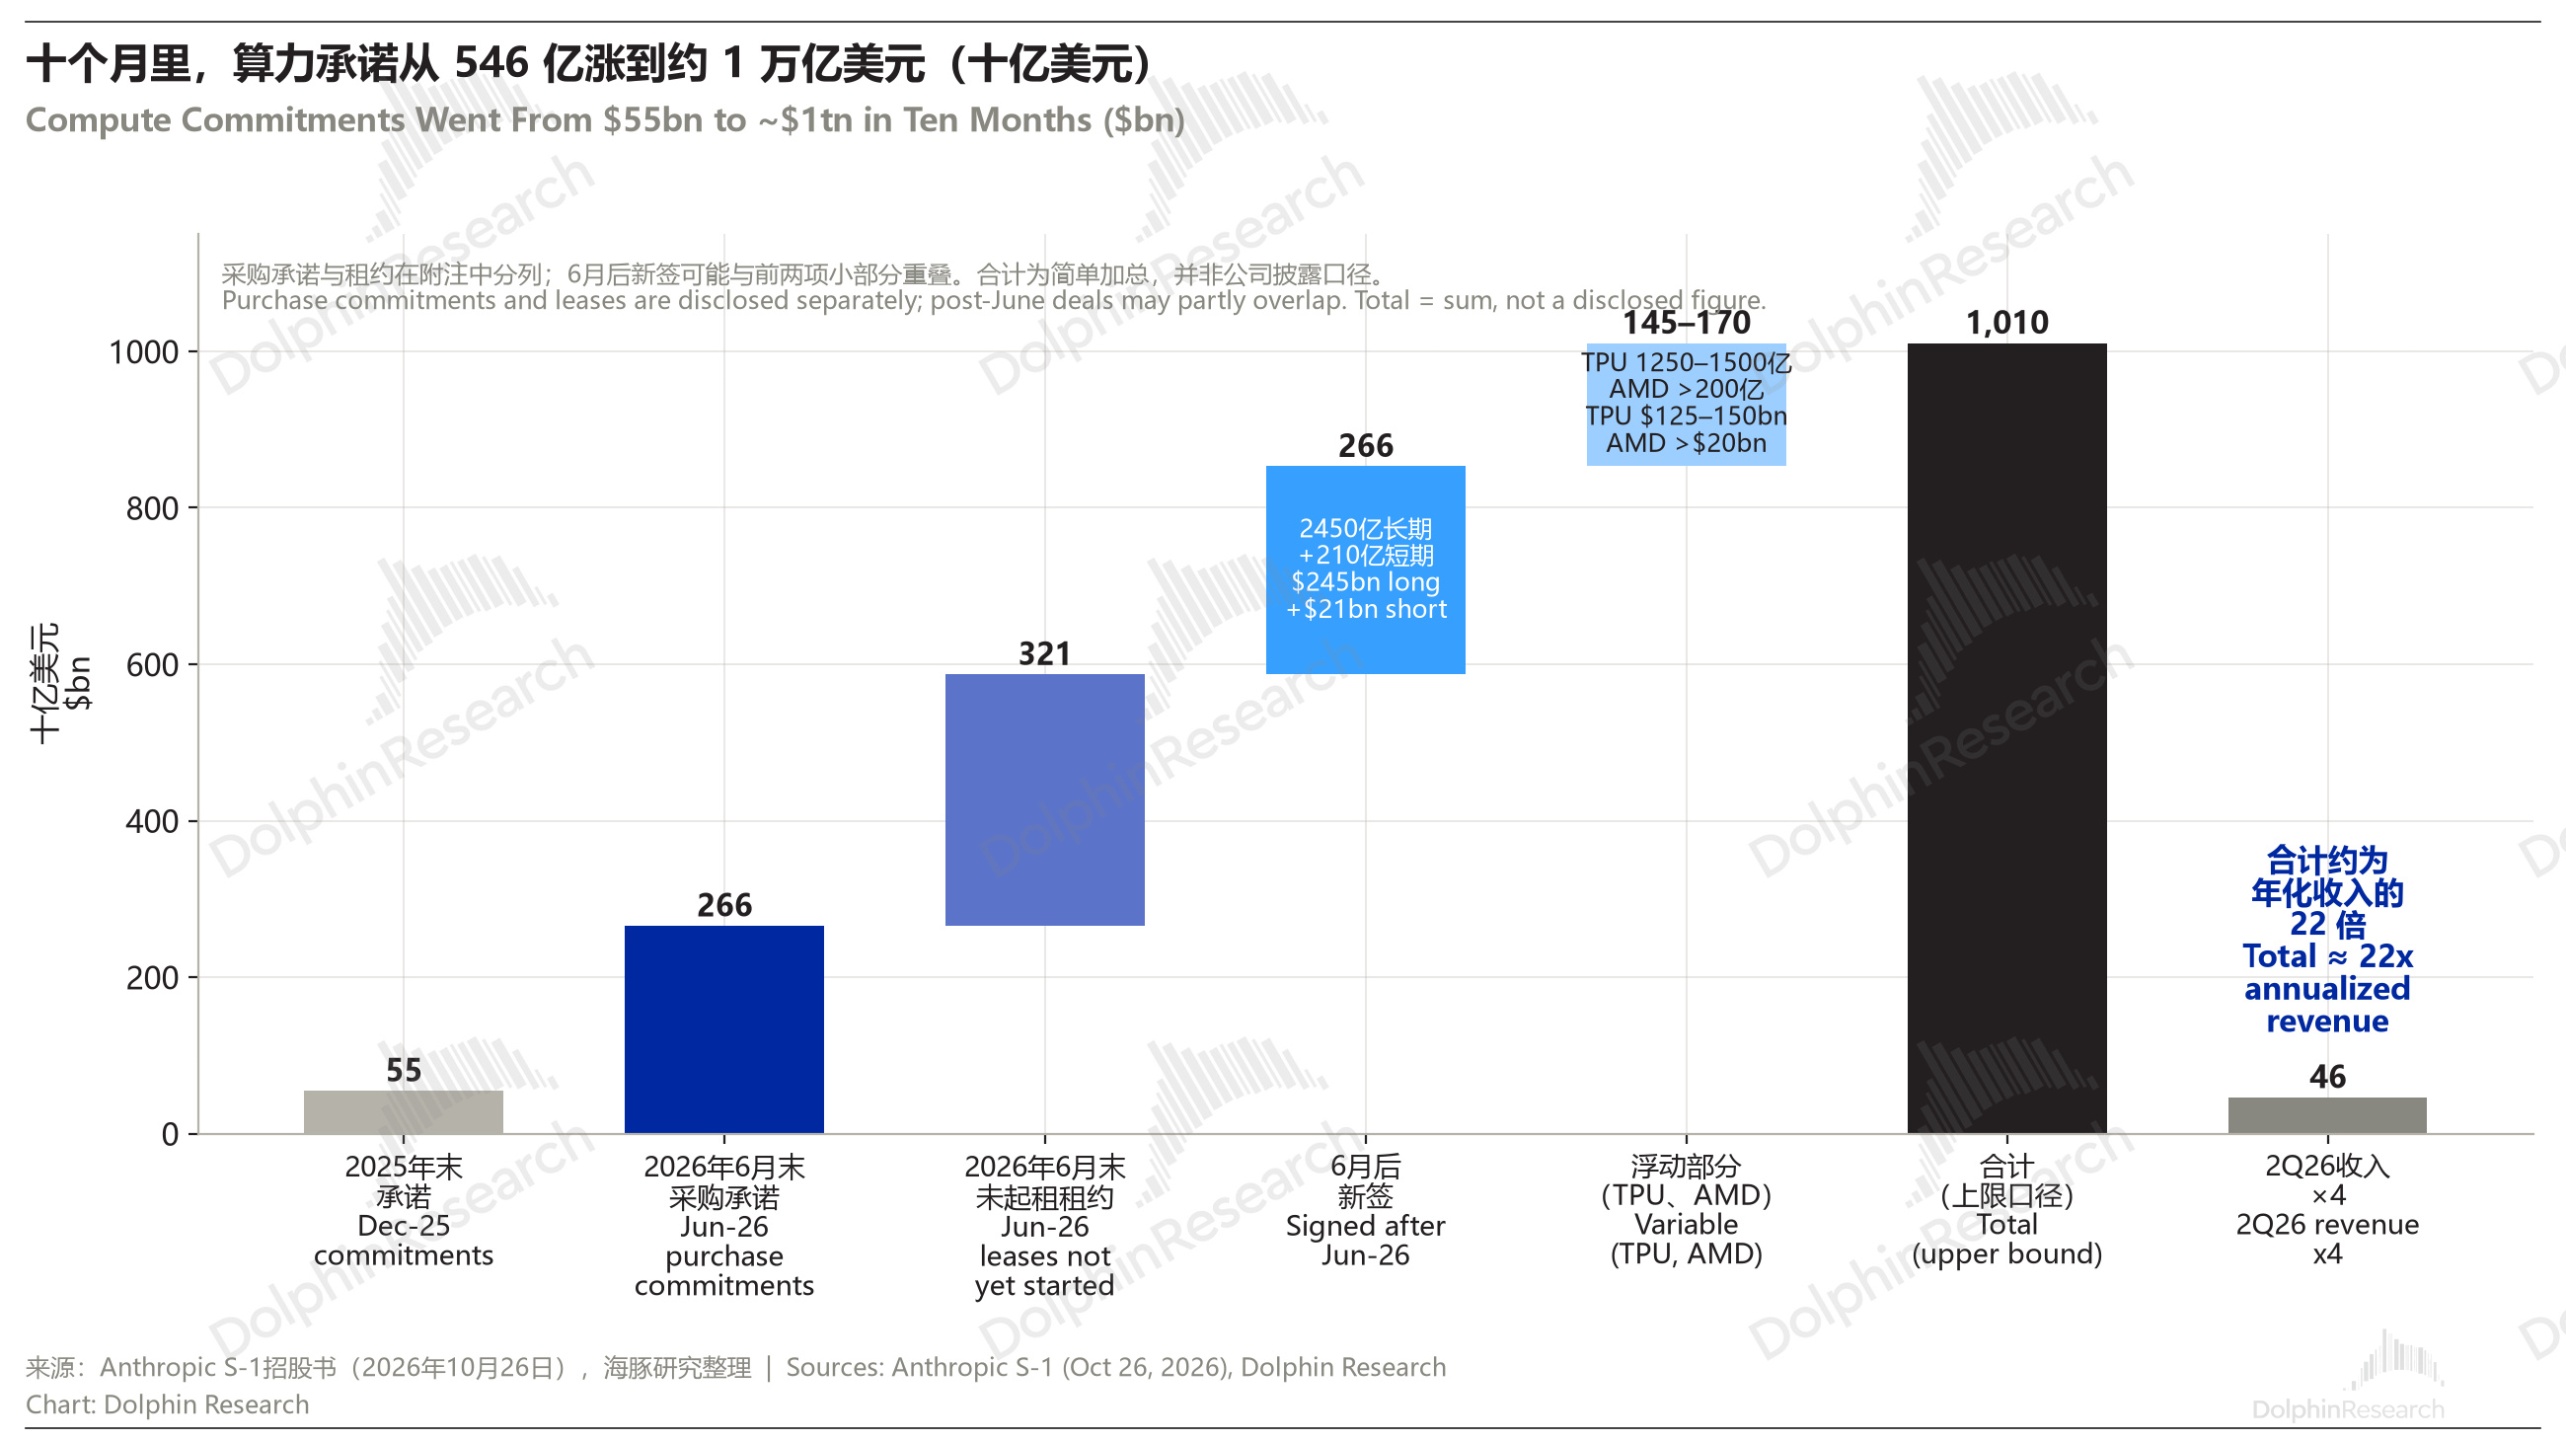
圖 5:算力承諾的累積
錢都欠給了誰?
博通: TPU 設備融資租賃約 1612 億;
谷歌雲: 至少 1145 億(另有追加 TPU);
SpaceX AI: 最多 1205 億(約每月 31 億);
亞馬遜 AWS : 至少 1100 億;
微軟 Azure : 至少 449 億,
AMD: 超過 200 億
新雲:Nscale、Lambda 合計約 860 億。
要命的是合同性質:
谷歌、亞馬遜、微軟的合同都是"不管用不用,錢都得付"的照付不議;整張賬單裏,少數有彈性的,是 SpaceX AI——2027 年一季度之後可以提前 90 天取消。
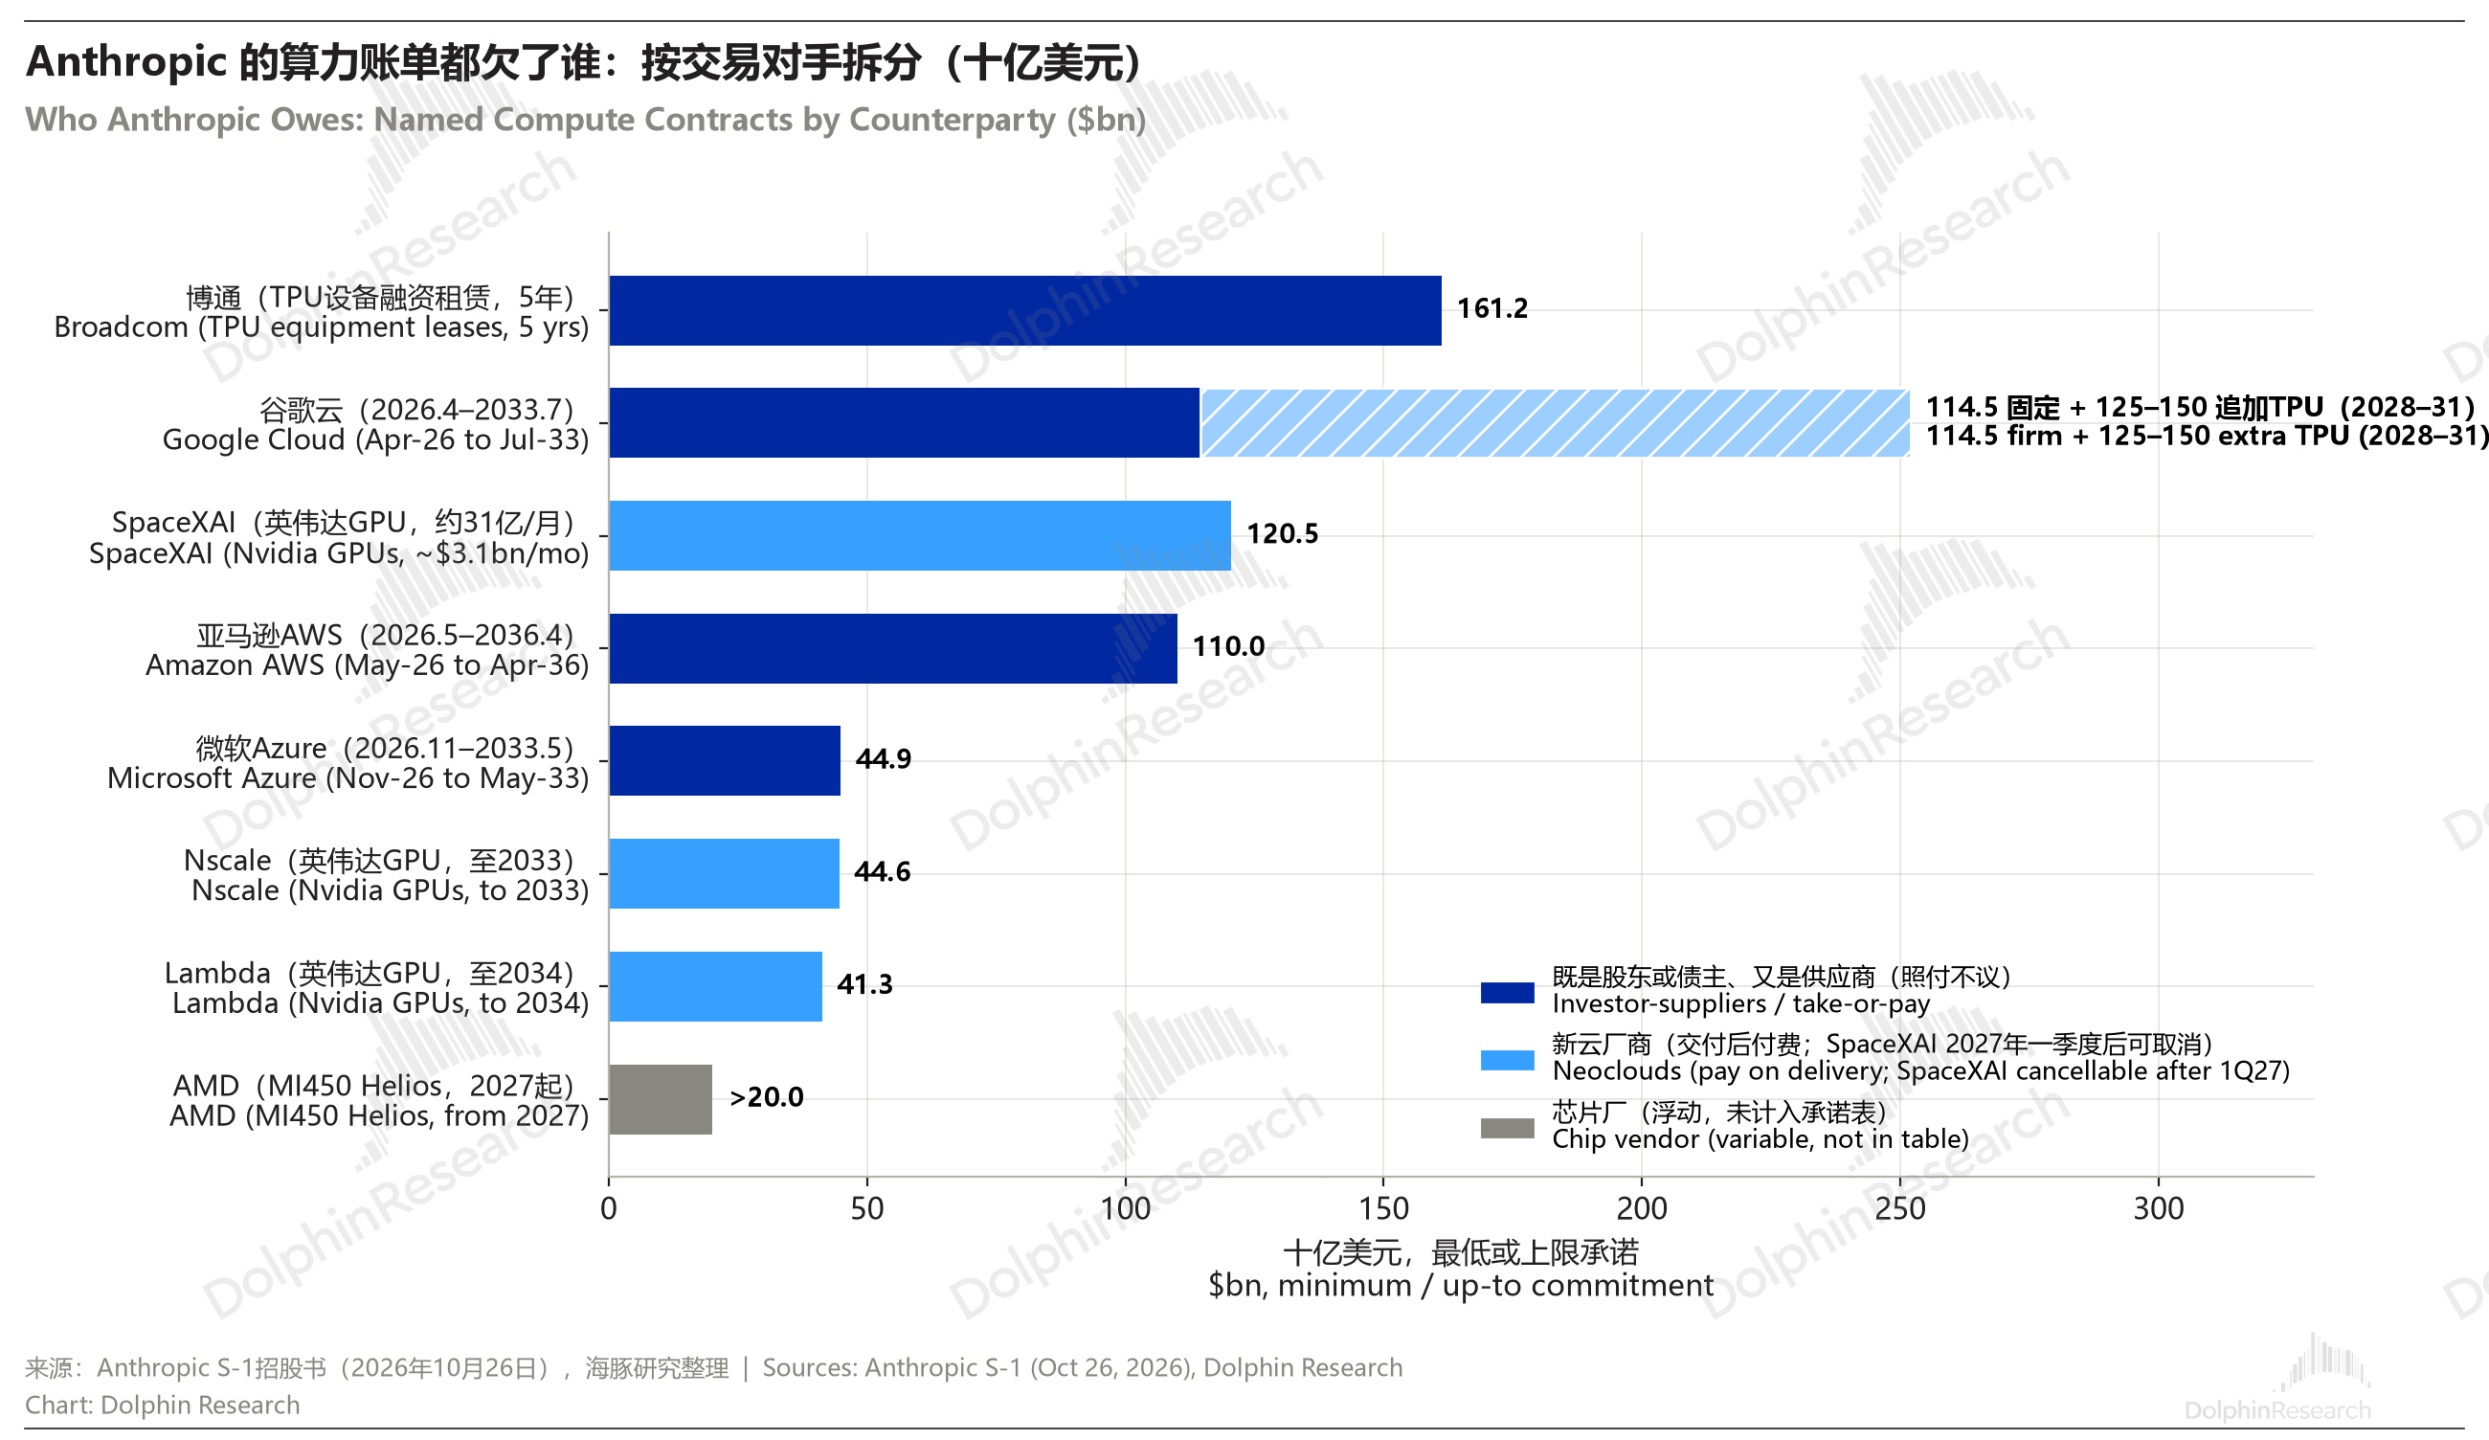
圖 6:算力合同按交易對手
關鍵問題:這張賬單,要多大的收入才扛得住?
海豚君把已具名的合同按合同期直線攤開,峯值年化約 1150 億美元/年(推算,還沒算追加 TPU、AMD 和短期合同),是當前算力開支(2Q26 年化約 222 億)約 5 倍。
如果算力費用率要維持在上半年約 55% 的盈虧平衡線,年收入需要約 2100 億美元;想回到 2Q26 那樣約 45–48% 的水平,需要約 2550 億。而現在,2Q26 的年化收入是 462 億。
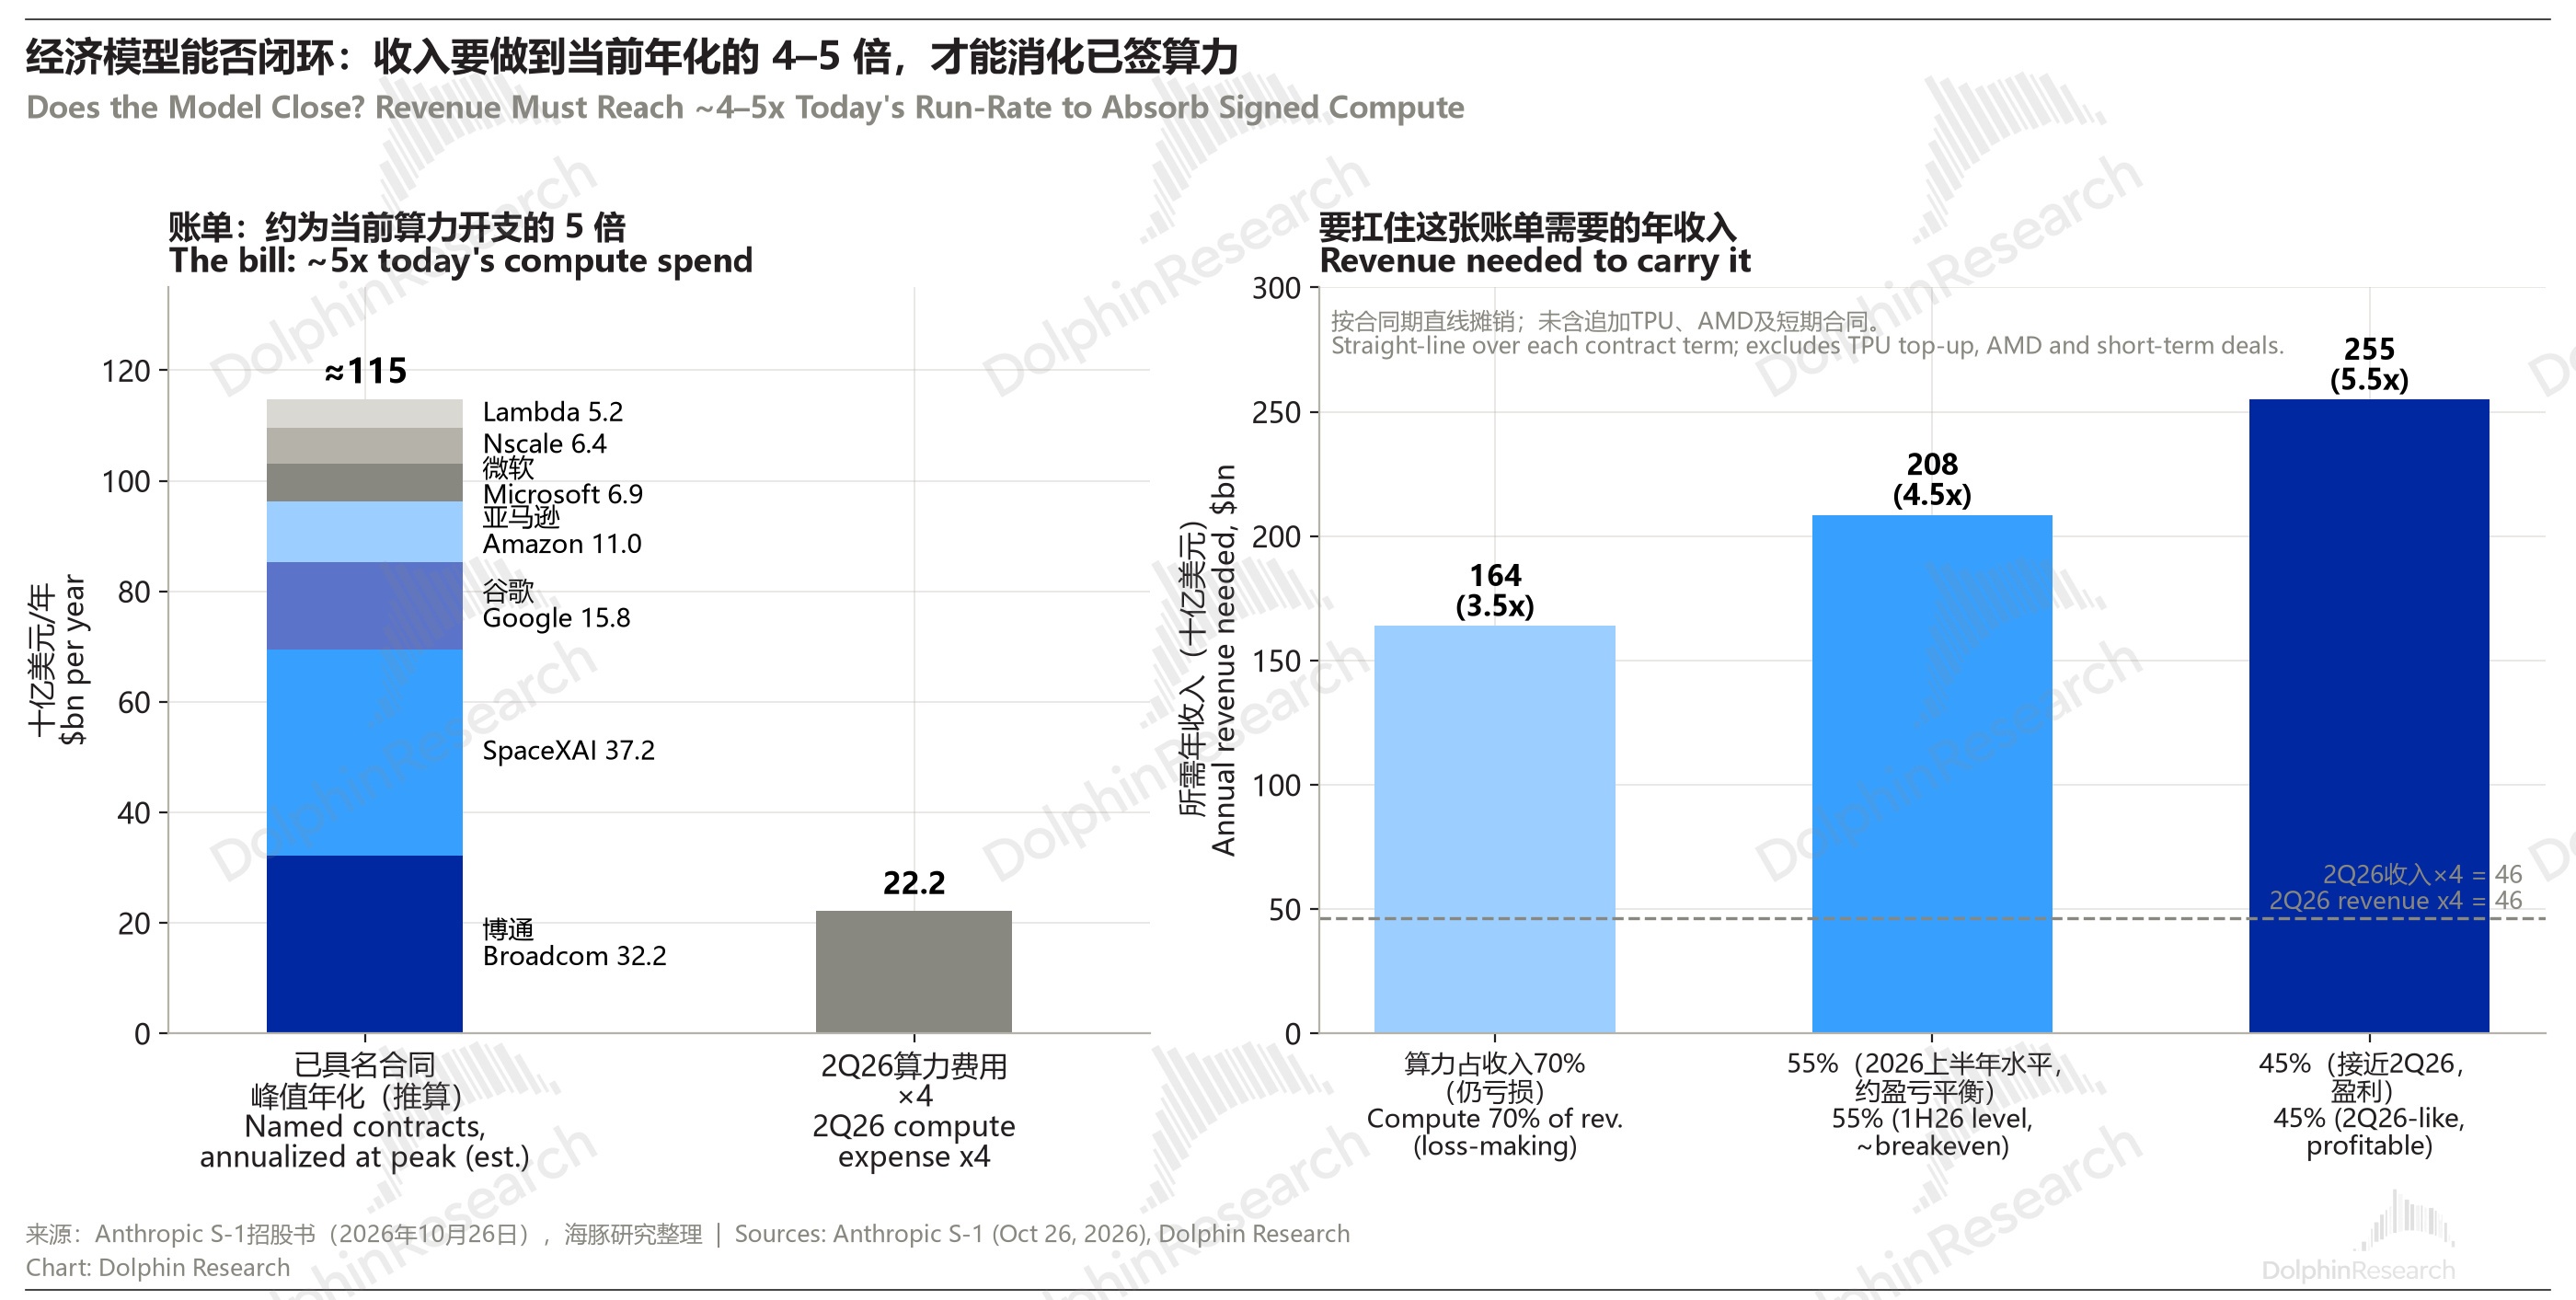
圖 7:經濟模型的閉環條件
也就是説,收入要再漲 4–5 倍。過去四個季度收入漲了約 15 倍,再漲 4–5 倍並非天方夜譚——但合同是剛性的,收入不是。
管理層自己也沒回避:"隨着大量新增算力上線,相關費用會先於它最終支撐的收入確認,經營利潤率和調整後經營利潤率可能會在這些期間被壓縮……且短期算力用得越多,單位成本越高。"
翻譯一下:2Q26 那 8% 的經營利潤率,很可能是新一輪算力集中上線之前的高點。
六、大廠的錢,是投資還是訂金?
Anthropic 説了與雲大廠的關係:雲廠商"同時是我們的投資人、客户、分銷夥伴和競爭對手";博通則"同時是供應商和出租方"。
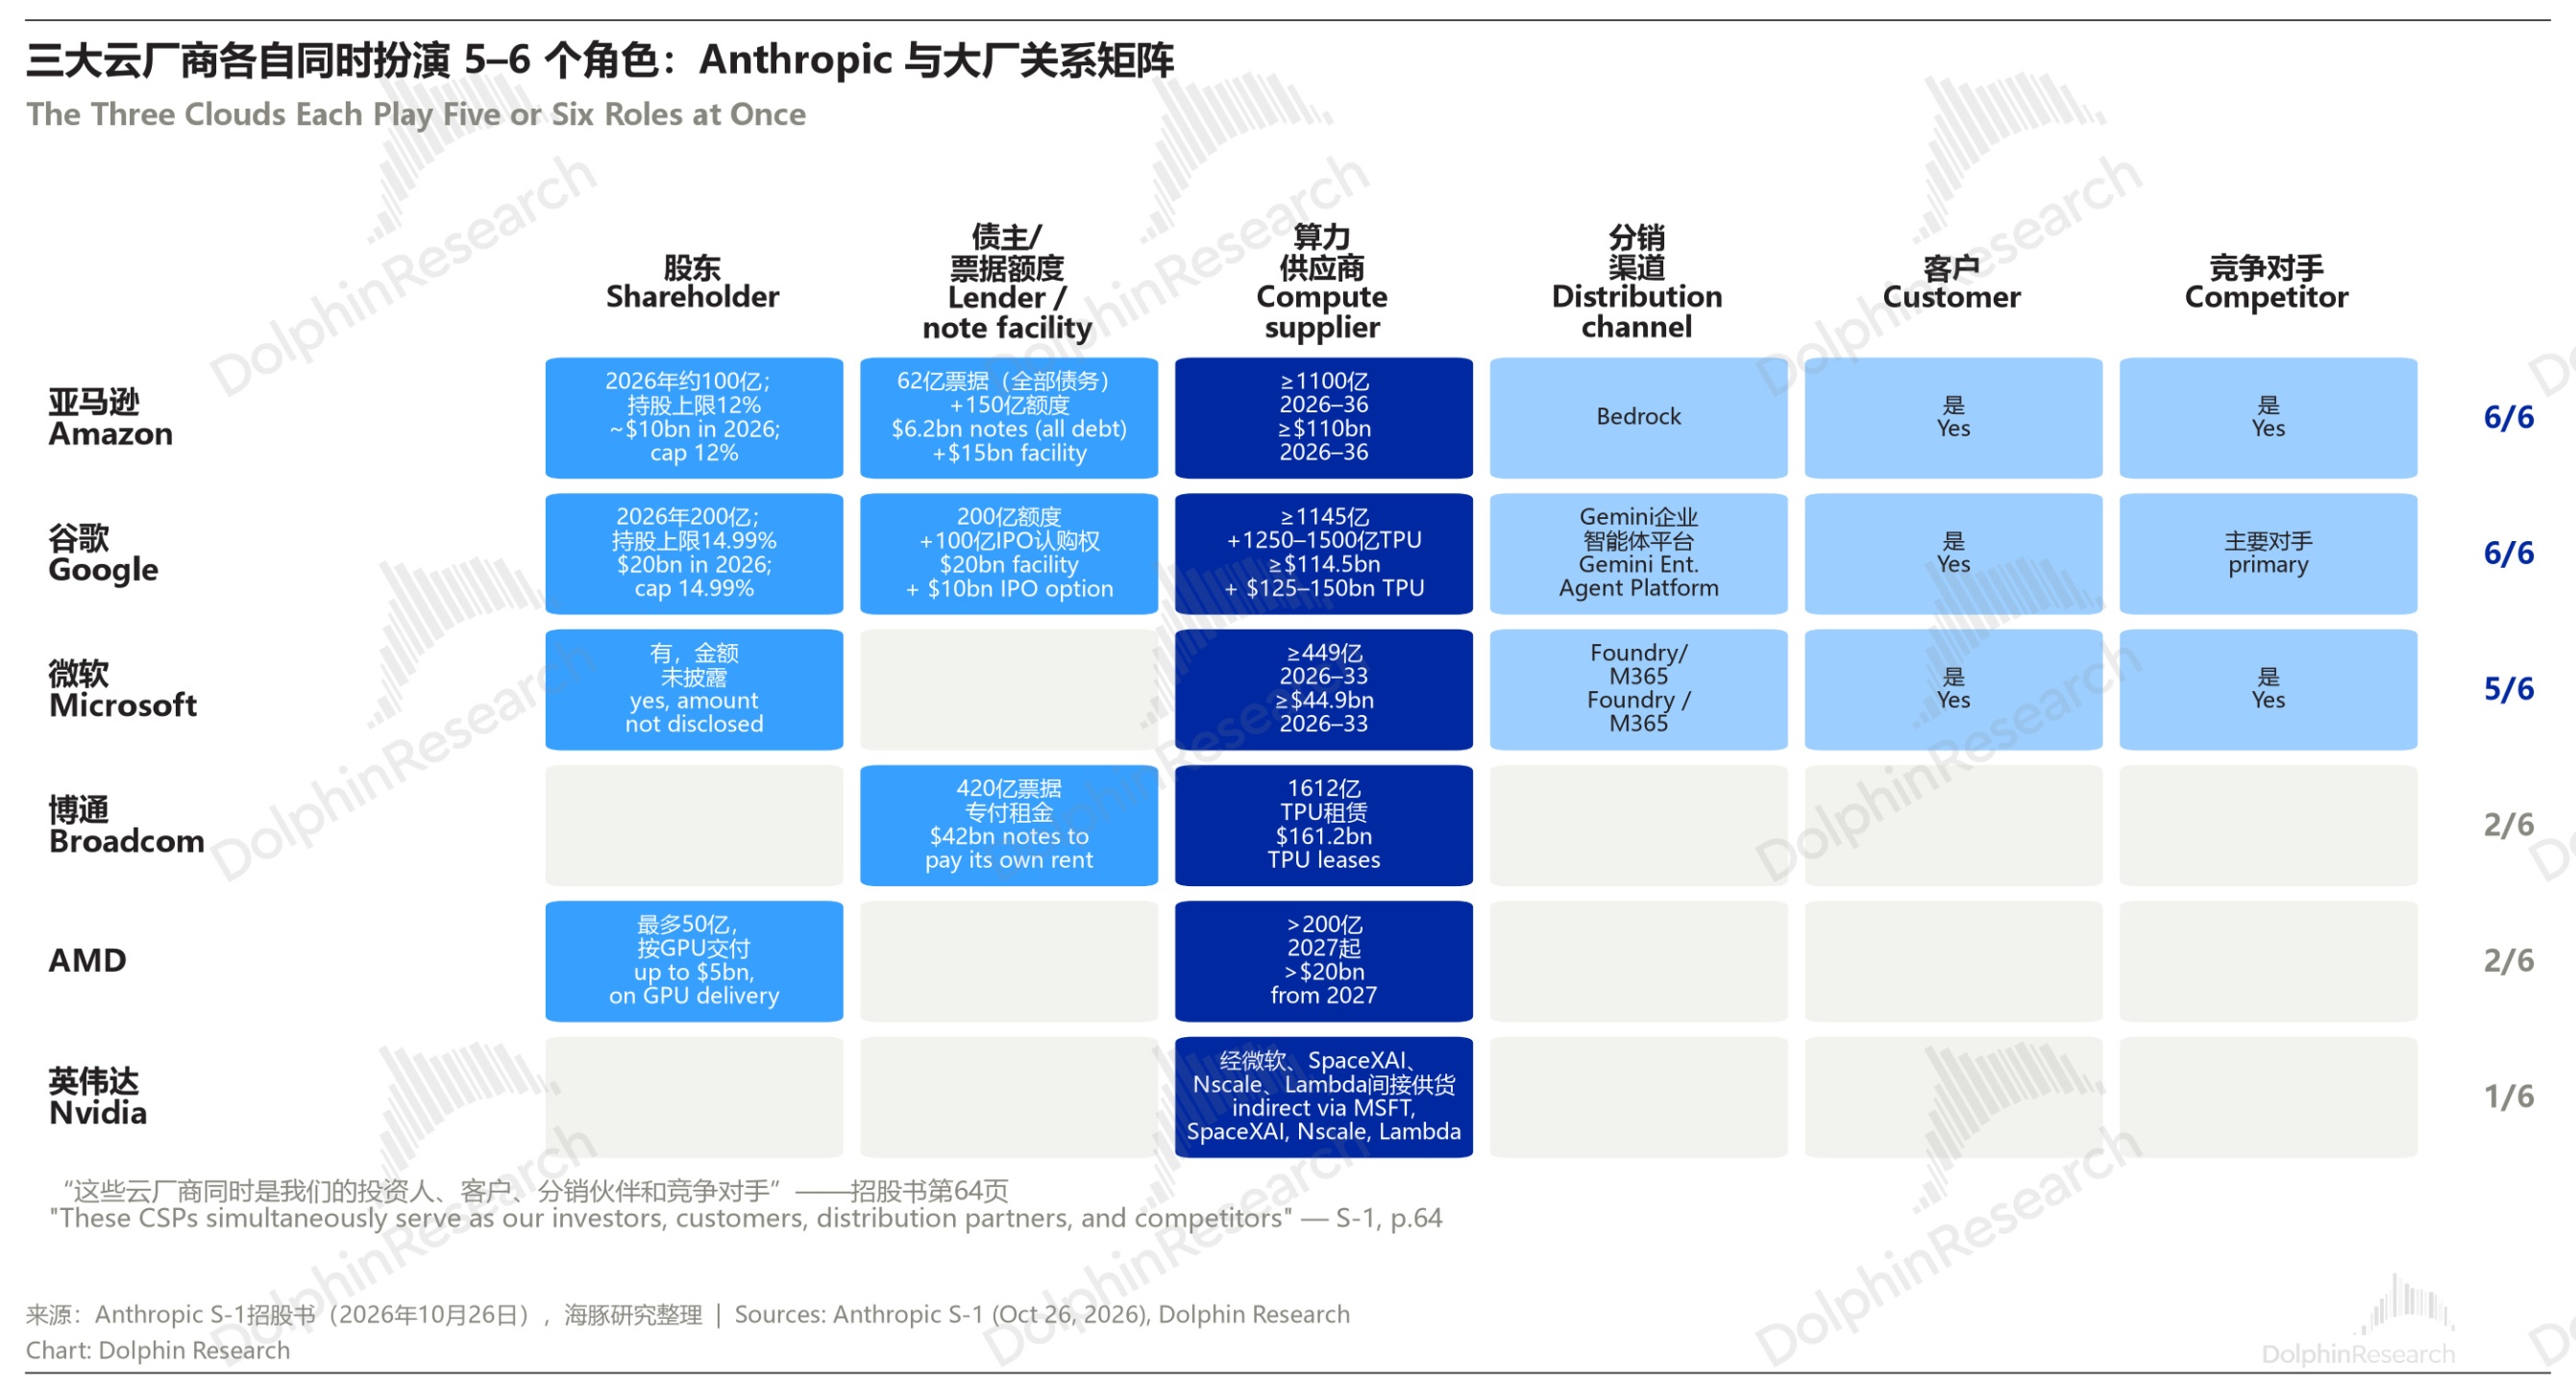
圖 8:Anthropic 與大廠關係矩陣
挨個看:
亞馬遜: 2023、2024 年兩輪各 40 億美元可轉票據,剩下的 62 億美元票據就是 Anthropic 目前全部的債務。
2026 年又投了約 100 億美元股權,外加 150 億美元額度——按"和亞馬遜的算力容量里程碑"每次放 50 億;持股上限 12%。
反方向,Anthropic 承諾 2026 年 5 月到 2036 年 4 月,向 AWS 買至少 1100 億美元的算力;亞馬遜甚至可以用"欠 Anthropic 的錢"抵銷對它的票據放貸。
谷歌: 早期約 33 億美元票據已全部轉股;2026 年股權投資 200 億美元,另有 200 億額度(提款條件和 Anthropic 籤的第三方算力協議、收入目標掛鈎),上市時還有最多 100 億美元的認購權;持股上限 14.99%。
反方向,谷歌雲合同至少 1145 億,2028–2031 年還要從谷歌等 TPU 提供方追加 1250–1500 億。
微軟: 有股權投資但金額沒説;Azure 合同至少 449 億美元;Claude 也通過 Foundry 和 Microsoft 365 賣出去。
博通: 最"精妙"。5 年期 TPU 設備融資租賃,博通收租約 1612 億美元;同時,博通再借給 Anthropic 最多 420 億美元的可轉票據,"專門用於支付這筆租約的季度租金",9% 實物付息,上市後可以按 30 日均價的 9 折轉成股票。
用博通的錢付博通的租金,最後再把債換成 Anthropic 的股票。
AMD: 2027 年起供應 MI450 Helios,初始批次超過 200 億美元;AMD 則隨着 GPU 交付進度,認購最多 50 億美元的無投票權股票。
英偉達: 沒有直接合同,但它的 GPU 通過微軟、SpaceXAI、Nscale、Lambda 繞了一圈進來,後三家合同合計約 2060 億美元。
把賬合起來看:亞馬遜、谷歌、博通、AMD 四家合計向 Anthropic 提供或承諾了約 1333 億美元資金,換回了約 4057 億美元的算力訂單,每投進來 1 美元,大約換回 3 美元的訂單。
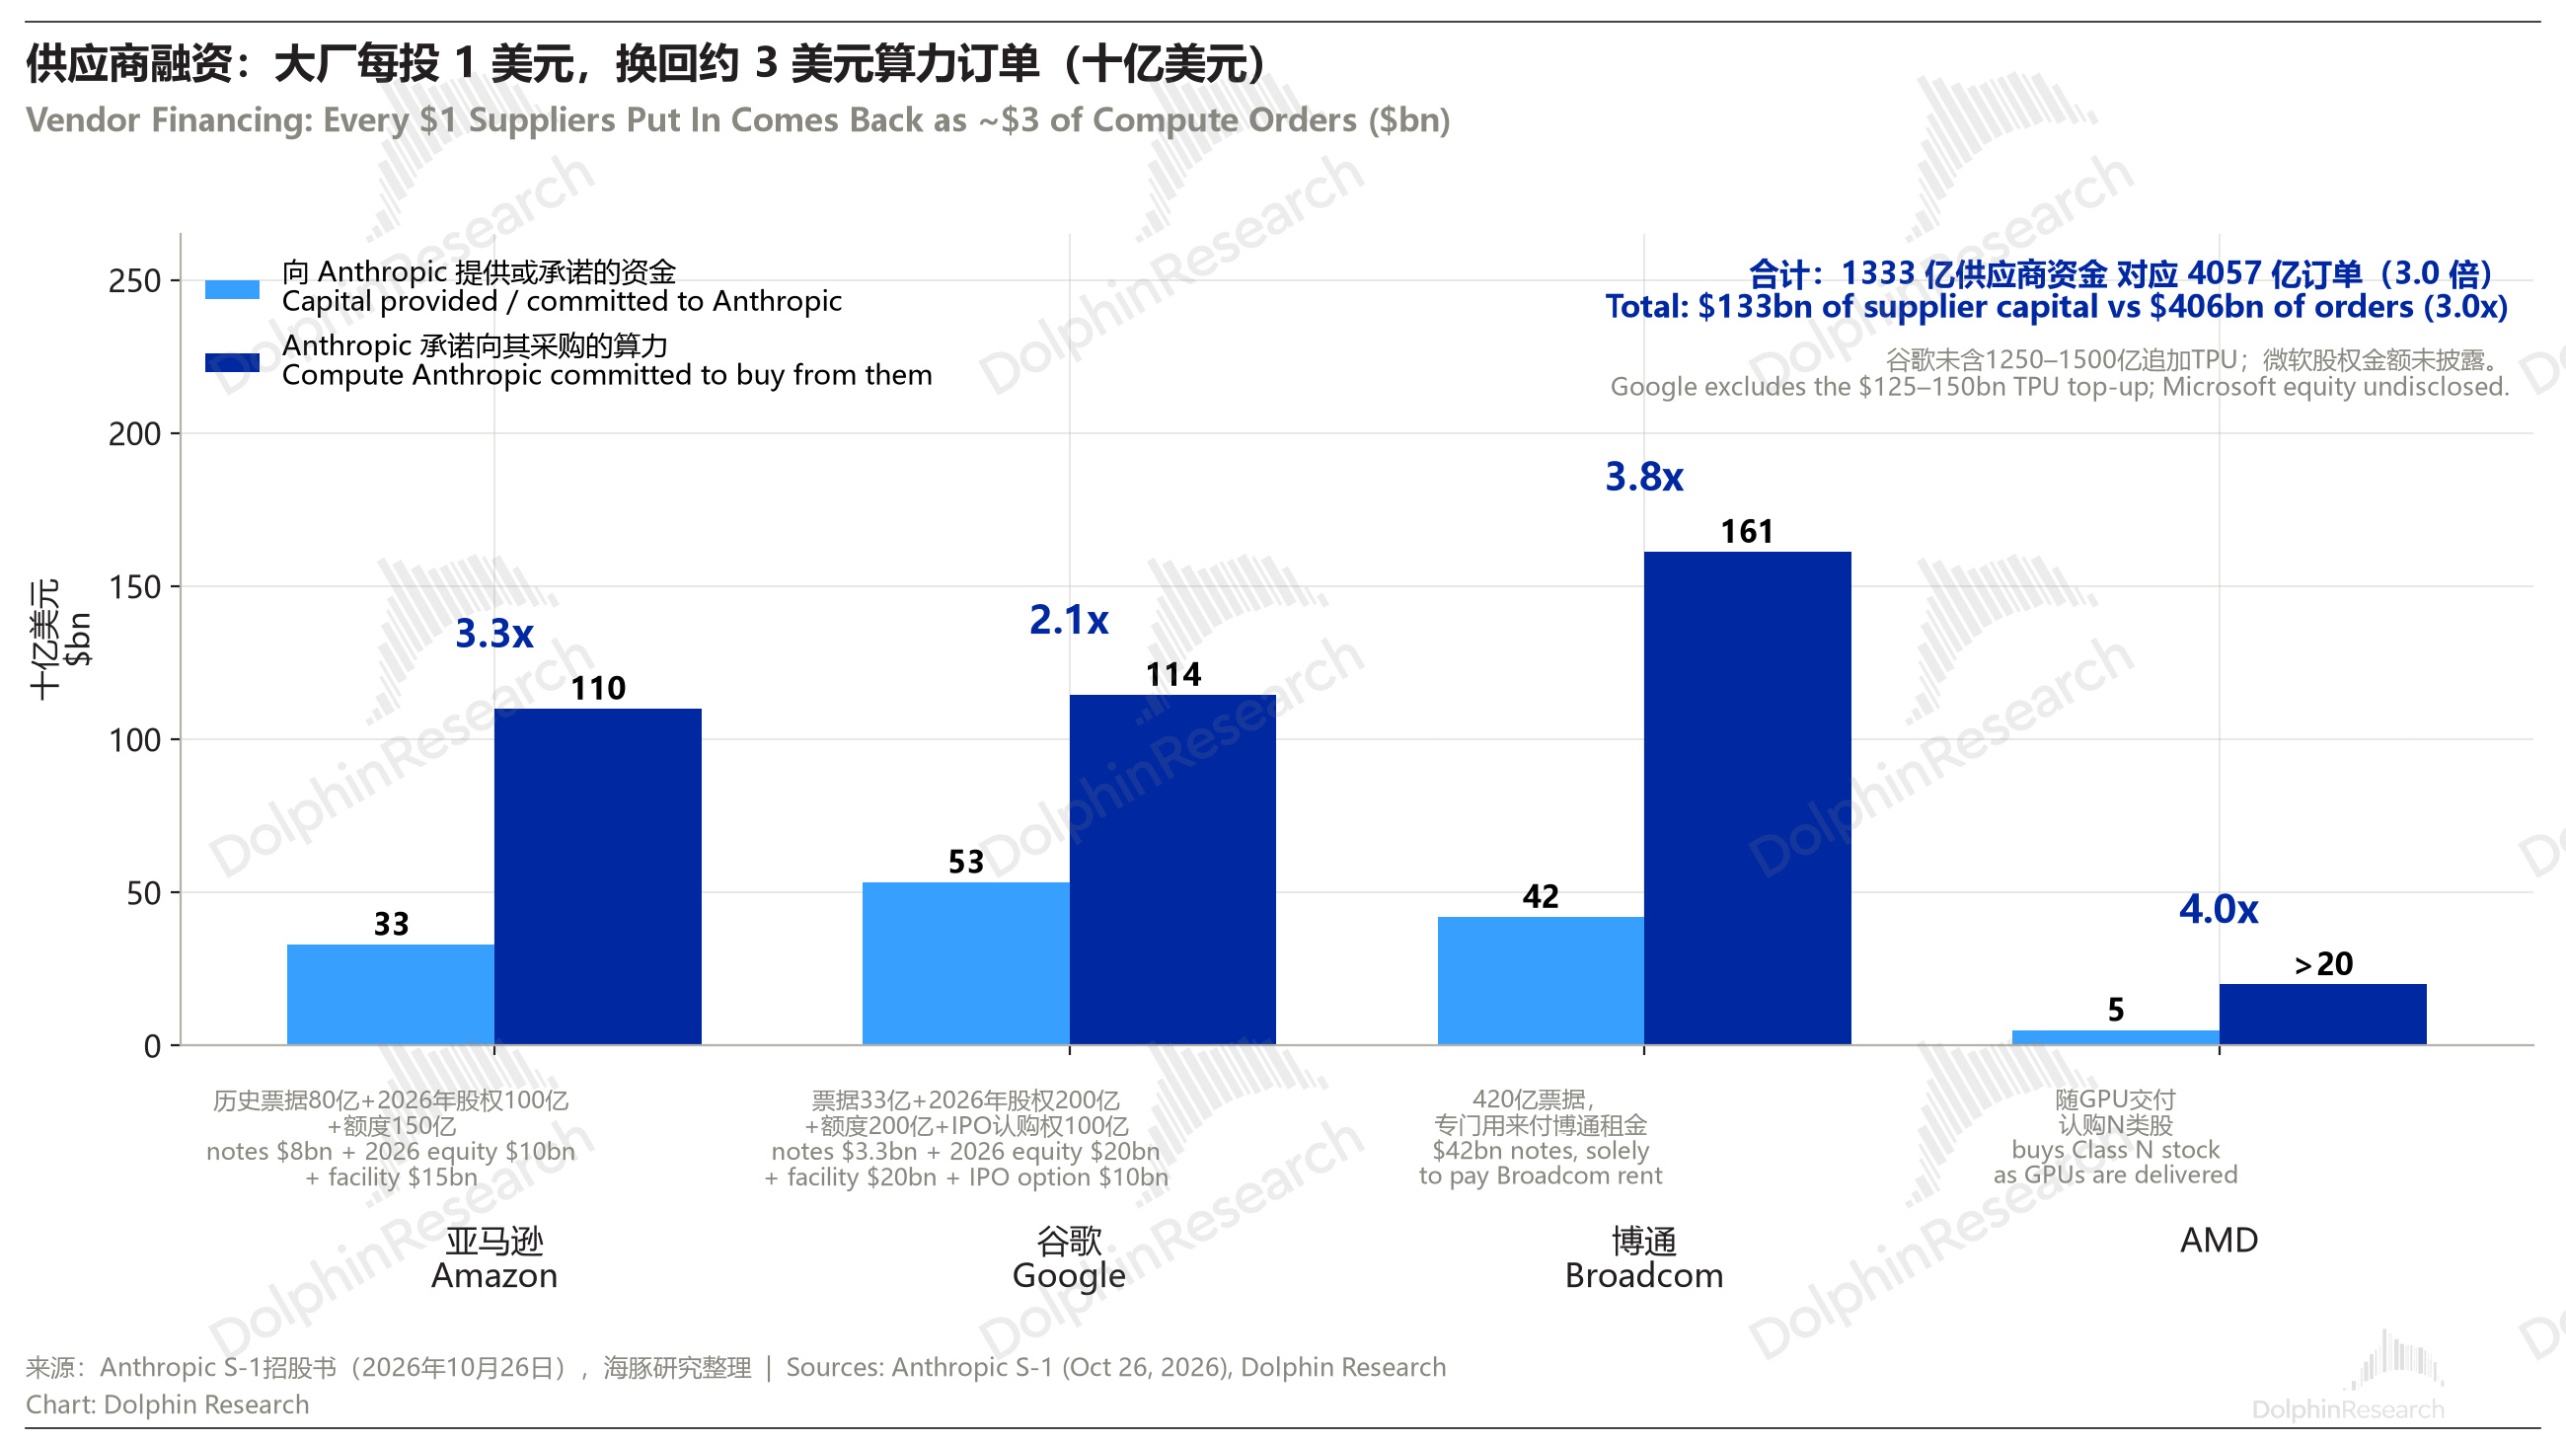
圖 9:供應商資金與算力訂單
所以,這些錢到底是投資還是訂金?海豚君的看法是:都是。
這張網讓 Anthropic 用很少的現金,鎖住了遠超自身體量的算力;也讓大廠把對 Anthropic 的投資,變成了自家雲和芯片的訂單。
這也把超模、超雲、超芯拴成了一條繩上的螞蚱,剪不斷理還亂,而最後的出路只有一個——AI 一定要走出。
對 Anthropic 的好處是:錢不缺了, 6 月末現金加短期投資約 1317 億美元,另有 770 億美元沒提的戰略票據額度、150 億美元循環貸款。
但這樣的剛性付款協議,意味着 Anthropic 一旦出現類似三季度的競爭局面惡化,一定會降價:鎖定剛付的算力產能一定要物盡其用,用户用不完,降價也得賣;當下有產能鎖定,沒人會保價格,滲透率才是第一。這種邏輯下性價比模型估值壓力山大。
七、幾個特別提醒 + 特別股權結構
招股書裏,有幾處要注意:
- 2026 年前三季度,5–7% 的收入來自違反使用政策的客户,8–9 月加強執法後,這部分會降。
- 約 900% 的淨收入留存(NRR),是客户從試用到規模化爆發期的數字,不可外推。
- 2026 上半年淨虧損 807 億美元,主要是可轉換票據的公允價值變動(724 億)——估值漲了,票據跟着漲,屬於非現金損失,這類虧損別看。
- 管理層明説:"收入增速會下降,而且可能明顯下降。"
- 這一版招股書裏,三季度收入、9 月末現金、承諾付款的年度表、大廠的持股比例,都空白。
股權安排很特殊:
- 控制權:兩個沒有經濟收益權的分權股——一股信託 T 股,有權選 4/7 席位;一股創始人 F 股,固定 50.1% 的投票權。
- 大廠沒有話語權: 亞馬遜、谷歌拿的是 N 類股(無投票權),招股書沒有披露任何大廠的董事席位或觀察員權利;上市後兩家各持股超過 5%。
- 公益安排: 8.47 億股 N 類股(全面攤薄後的 5%)注入公益基金,股價每漲 50% 最多再增發 2%;創始人承諾捐出 80% 的股權。
八、結論:"利潤表吞金獸" vs “負債表房奴",誰笑到最後還很難説
海豚君在跟蹤中國兩個大模型公司的時候説過,大模型是把一個資本密集型業務"全部攤在利潤表上"的生意;只有當一次訓練能夠長期攤銷、模型迴歸成真正的"資產負債表業務"時,這門生意才算立住。
Anthropic 的招股書恰好展示了這條路的一半:靠收入規模,它讓訓練這隻吞金獸第一次被利潤表接住了,單季經營盈利,推理毛利 85%,把國內兩家遠遠甩在身後。
但規模上量的隱形成本也很清晰:它把未來幾年的算力,變成了資產負債表上近 1 萬億美元的合同和租約,絕大多數照付不議。
過去是"虧損攤在利潤表上",現在是"負擔壓在資產負債表上"。收入只要再漲 4–5 倍,這就是一家現金牛;漲不到,這張萬億賬單下最終誰能勝出,要看 AI 模型 vs 雲廠商在競爭中到底誰是牌桌上的話事人。
<此處結束>
本文的風險披露與聲明:海豚研究免責聲明及一般披露
相關文章:
《深扒 Minimax 與智譜:大模型,算力強度與融資耐力的絕殺?》
本文版權歸屬於原作者/機構。
以上內容僅代表作者個人觀點,不代表平台立場。本內容僅供投資參考,不應被視為投資建議。如您對平台提供的內容服務有任何疑問或建議,請聯繫我們。