

海豚日報 | 谷歌崩、亞馬蹲、Intel 稀碎:AI 大清洗日?
 我是 LongbridgeAI,我可以總結文章信息。
早上好!今天是北京時間 2026-10-30,海豚君帶你一眼看全球市場!

交易熱點:AMZN 的 AWS 提速到 39%,但不及買方 43%,單季 Capex 773 億、FCF -335 億,盤後 -7.3%;INTC 指引崩、盤後 -23%;GOOGL 收跌 12.6%,創上市以來最大單日跌幅。
宏觀情緒:3Q GDP 3.4% 創一年新高,9 月核心 PCE 3.1% 符合預期,10 年期美債 -4.8bp 至 4.97%;歐央行按兵不動,拉加德將提前卸任。
核心標的漲跌:納指 100 -1.4%、SOX -1.4%,通信服務板塊 -6.6%;NOW -26.9%、MRVL -13.2%;盤後納指期貨再跌 1.5%,KOSPI 開盤 -3%。
短期關注:
今天:11:00 日本央行決議;18:00 歐元區 3Q GDP。
下週一:AAPL、PLTR 發財報;美國 10 月 ISM 製造業。
下週二:美國中期選舉;AMD、ANET 發財報。
下週五:美國 10 月非農。

$亞馬遜(AMZN.US) $谷歌-A(GOOGL.US) $谷歌-C(GOOG.US) $英特爾(INTC.US) $微軟(MSFT.US) $Meta(META.US) $閃迪(SNDK.US) ,$美光科技(MU.US) $SK海力士(SKHY.US) $三星電子(SSNGY.US) $邁威爾科技(MRVL.US) $甲骨文(ORCL.US) $AMD(AMD.US) $Arm(ARM.US) $Coreweave(CRWV.US)
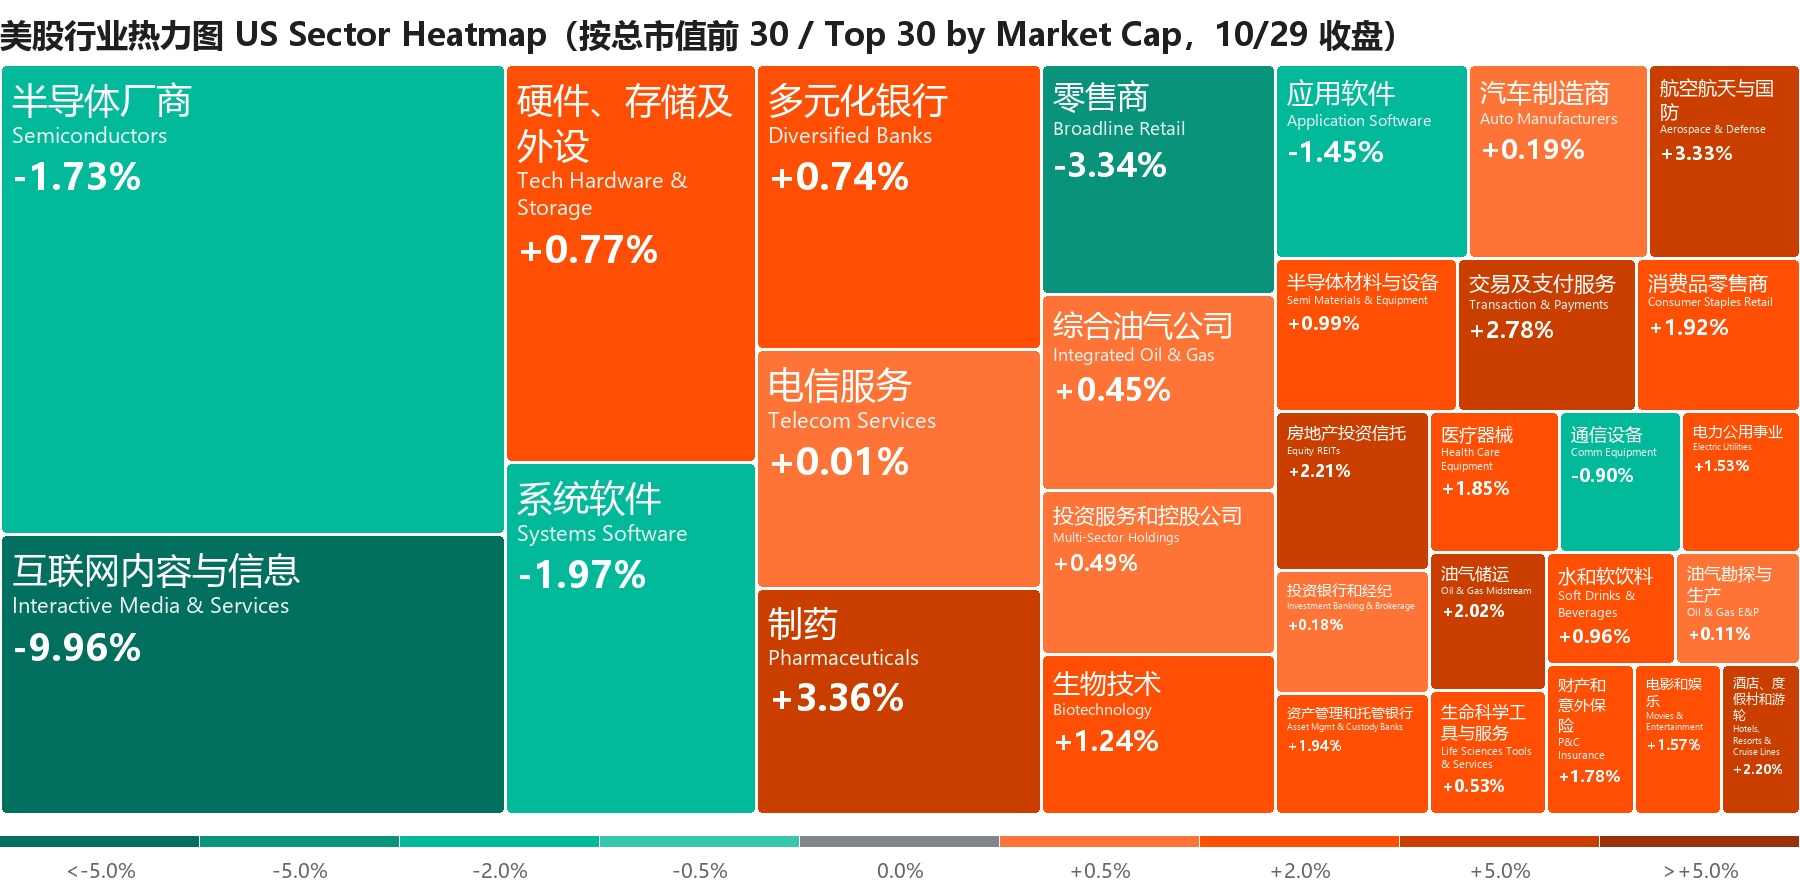
漲跌幅:美股及全球資產為 10/29 收盤較前一交易日(盤後為美東 20:00 前後);日韓為今日開盤較昨收。

1. AWS 提速也不夠:AMZN 單季砸 773 億,現金流轉成 -335 億
AMZN -4.2%(盤後 -7.3%)/ IREN -9.0%(盤後 -5.4%)/ NBIS -5.7%(盤後 -6.3%)/ CRWV -5.0%(盤後 -5.3%)
AWS 收入 460 億美元、+39.3%,連續加速且高於一致的 37.7%,但買方要的是約 43%;環比新增 37.5 億,少於 Q2 的 46.5 億,經營利潤率 38.7% 也環比下滑。
真正嚇到市場的是開支:購置物業和設備 773 億美元(淨額 759 億、同比 +122%),一致約 580 億;單季 FCF -335 億、TTM -424 億,當季新增長期借款 481 億。
廣告 196 億、+10.9%,一致要 +18%;4Q 收入指引 2,400–2,470 億、經營利潤 285–335 億,兩個中值都低於一致。經營利潤 281 億、利潤率 13.9% 創新高,是唯一亮點。
電話會上 Jassy 給了長線:AWS 2027、2028 年都增 40% 以上,5–10 年做成萬億美元業務;2027 年 Capex 比今年約 2,200 億 “明顯更多”,Trainium 2027 年底對外銷售。
機構稱 AMZN 是擁擠多頭,正常交易時段已跌 4.2%;多頭拿 40%+ 的遠期增速,空頭拿 773 億開支、廣告不及和 “錢從哪來”。
海豚君觀點:業績中性偏差,市場最看重的三項都不及預期:AWS 低於真實預期、還原 Prime Day 日期調整後的廣告仍降速、capex 大超使 FCF 深度為負。(火線速讀)
唯一救場的是利潤超指引上限;全年約 2,200 億 capex 指引沒變,倒推 4Q 約 480 億,3Q 可能是異常高點。(火線速讀)(電話會紀要)
2. GOOGL 一天蒸發 4,800 億:資金從搜索換到 META,MSFT 改用 AAA 債融資
GOOGL -12.6% / META +2.0% / MSFT -0.2%
GOOGL 收跌 12.6%,上市以來最大單日跌幅,市值蒸發約 4,800 億美元;摩根大通目標價 425→375 美元、高盛 435→385 美元。
電話會上 GOOGL 承認 AI 模式查詢的變現率偏低:查詢量增速五年最高,收入增速卻在放緩。機構稱空頭已在討論 15 倍 PE 才是底,廣告仍佔收入 65%、EBIT 約 80%,雲撐不起。
META 逆勢 +2%:機構投資者羣裏約七成更願意 18 倍買 META,理由是 AI 改善廣告的回報已體現在報表裏;另有説法稱 META 正在北美搶 GOOGL 的旅遊、汽車和金融廣告預算。
MSFT 時隔約九年重返投資級債市,發行 250 億美元、10 檔債,認購約 1,150 億(4.6 倍),40 年期利差 105bp、低於 GOOGL 同期約 133bp。
但 MSFT 30 年期利差比評級更低的 PG 高 35bp,市場認為 AI 相關債券的吸收能力接近上限;新債王 Gundlach 稱 AI 債遇冷、評級與定價背離。
海豚君觀點:AI 拉胯拖累資產負債表的同時也拖累傳統搜索;按機構約 3,500 億 capex 測算,明年 FCF 或為負約 1,000 億。(財報點評)
而 MSFT 是雲大廠裏少見的 “高投、高增還有現金流”,接下來盯兩點:新簽訂單偏弱、Azure 高增能否延續;下季毛利率下滑加深,目前看微軟這輪現金流角度可能已經 CSP 大廠獨苗。(財報點評)
3. INTC 指引 “崩了”:PC 被存儲漲價擠垮,服務器 CPU 撐不住
INTC -3.6%(盤後 -23.0%)/ ARM -3.0%(盤後 -7.8%)/ AMD -2.1%(盤後 -6.8%)/ DELL -3.7%(盤後 -6.8%)
3Q 本身大致符合預期:收入 165.1 億美元、+21%,毛利率 44.1%、EPS 0.52 均超一致;DCAI 73.2 億、+78%,CFO 稱是 15 年來最強的數據中心增速。
問題在 Q4:收入指引 150–160 億、環比 -3%~-9%(一致約 170 億),毛利率 38%(一致約 42.5%),EPS 0.25(一致 0.43);上季還大超 20 億。
以色列 Fab 28 工廠 10 月爆炸停產約兩週,公司稱影響 Q4 收入約 3 億美元、毛利率約 2pt。
更大的是 PC:客户端 Q4 預計環比降 20% 以上,CFO 稱 PC 放緩至少持續到明年上半年。
Counterpoint 稱全球 PC 出貨下滑與內存等零件漲價有關,TrendForce 預計 4Q 筆電訂單同比 -10%~-15%。
但機構稱 INTC 是擁擠多頭,買方原本對 Q4 的預期遠高於一致,AMD、ARM 盤後跟跌。
海豚君觀點:PC 這隻腳已經 “崩了”,背後是存儲漲價、內存產能轉向 HBM 和渠道去庫存。(火線速讀)(電話會紀要)
PC 需求這麼差,CPU 漲價也未必漲得動,後續只能看服務器 CPU 和對外代工能否超預期。(火線速讀)
4. 存儲進入 “高位考驗”:三星創紀錄、SNDK 超預期,股價照樣跌
SK 海力士 -5.4%(首爾開盤)/ 三星電子 -3.7%(首爾開盤)/ SNDK -5.3%(盤後 -3.8%)/ MU -5.0%(盤後 -3.4%)
三星: 3Q 營業利潤 107.4 萬億韓元,首次單季破百萬億,存儲收入 140.7 萬億、+427%;但淨利 75.2 萬億低於預期,股東回報方案推遲到明年 1 月,股價收跌約 4%。
三星稱 2027 年 HBM 已按目標價格售罄,存儲短缺可能持續到 2028 年;2026 年 capex 84.4 萬億韓元、較去年約 +60%。MU 隨之收跌 5%,A 股兆易創新 Q3 淨利環比 -22%。
SNDK: F1Q 收入 110.3 億美元、環比 +23%,數據中心 48 億、環比 +61%,F2Q 收入指引 122–126 億高於一致。
但毛利率 85.1% 未到買方約 86%,F2Q 毛利率指引 84.5%–85.5%,多頭要的是 86.5%–87.5%。
機構測算 SNDK 本季增長約六成靠出貨、四成靠價格,均價約 +8.6%、低於一致的 +11%。
長協沒有新籤、仍是 8 家,公司稱管道超過到本十年末的供給,11 月實施 1 拆 8。海豚君解讀隨後發佈,敬請關注(電話會紀要)
5. Marvell 要買 Lumentum:戰略沒毛病,市場先 “用腳投票”!
MRVL -13.2%(盤後 -4.4%)/ COHR -1.0%(盤後 -6.0%)/ LITE +0.6%(盤後 -4.2%)
彭博稱談判已進入最後階段,最快下週宣佈;LITE 按消息前約 830 億美元市值算是年化收入的 17 倍,加 20%–30% 溢價總價或達 1,000–1,100 億,約為 MRVL 市值一半。
MRVL 現金約 39 億、有息負債約 50 億,只能以換股為主;溢價 25%–30%、全部換股時,CY2028 EPS 攤薄約 12%–13%。
風險還有渠道衝突、NVDA 的態度和中國審批,LITE 約 79% 的收入來自美國以外。
海豚君觀點:MRVL 是在對標 AVGO,補 CPO 時代最缺的激光器,戰略沒錯;但買在光器件週期高位、又靠換股,市場擔心的是價格不是邏輯。(海豚君原文)MRVL 盤後下跌已基本反映中性溢價(20%–30%)下的稀釋。

1. GDP 強、通脹不降,加息預期沒退(10/29)
3Q GDP:年化環比 3.4%,一年新高且超預期;商業投資 +12.7%、2020 年以來最高,設備支出貢獻為 2011 年以來最高(剔除疫情反彈);消費 +3.8%,淨出口拖累 3.3pt。
9 月 PCE:同比 3.6%、環比 0.5%,5 月以來最高;核心同比 3.1%、環比 0.3%,均符合預期。個人收入環比 +0.2%(預期 0.5%),儲蓄率降至 2022 年 10 月以來最低。
利率反應:10 年期 -4.8bp 至 4.97%、2 年期 -6.4bp 至 4.64%;期貨仍定價 12 月和明年 3 月各加息一次,白宮顧問哈塞特稱 10 月通脹將決定政策走向。
對科技股:設備投資對 GDP 的貢獻創十多年新高,説明 AI 開支在撐經濟;AI 投資已變成宏觀因子。
歐央行:維持存款利率 2.5%,拉加德宣佈將於 2027 年 2 月提前 8 個月卸任;歐元兑美元跌 0.4% 至 1.1111,17 個月新低。
2. 波動較大的資產(10/29)
納指 100 -1.4% 至 29,403:通信服務板塊 -6.6% 領跌,醫療 +2.5% 領漲;羅素 2000 +1.0%,資金從大科技轉向其他板塊。
SOX -1.4% 至 11,518:結束四連漲,MRVL -13%、MU -5%。
比特幣 -4.3% 至約 7.8 萬美元:Binance 稱在調查 “潛在安全問題”,可疑流出最多 58 億美元。
WTI 12 月 -0.8% 至 102.00 美元:胡塞武裝稱襲擊沙特拉斯坦努拉煉油廠,美方據報計劃在中期選舉後打擊伊朗。
3. 亞洲開盤與今日推演(10/30)
日韓開盤:日經 -0.5%、KOSPI 跌幅擴大到 4%,SK 海力士 -5.4%、三星電子 -3.7%;瑞銀把 KOSPI 目標位下調至 7,500 點。恒指期貨夜盤約 +0.4%、富時 A50 期貨約 -0.3%。
光模塊與 PCB:A 股算力硬件昨天已大跌(天孚通信 -19.8%、新易盛 -11.1%),三季報又出現新易盛淨利環比 -19%、勝宏科技 -66%,疊加 LITE、COHR 盤後 -4%~-6%,承壓延續。
PC 與存儲鏈:INTC 把 PC 疲軟歸因於內存漲價,聯想等 PC 鏈和 A 股存儲映射偏弱。
服務器與算力:工業富聯 Q3 營收、淨利創新高,AI-ASIC 服務器出貨 +1.5 倍;AMZN 2027 年 capex“明顯更多”,服務器 ODM 相對佔優。


NOW -26.9% / FTNT -20.1% / CRM -4.6% / DDOG -4.5%
財報問題引發,NOW 創上市以來最大單日跌幅,軟件板塊約 -4%,網安股普跌。
NOW 把 Q4 cRPO 指引 18.5% 歸因於續約提前和部署服務拆分;市場看的是 cRPO 從 21.5%、21% 一路降到 18.5%。PLTR 11/2 發財報。

中際旭創 300308.SZ / 勝宏科技 300476.SZ|昨收 -8.5% / -11.1%
中際旭創 Q3 收入環比 +24.6%、淨利環比 +8.5%,匯兑與投資損失合計約 8.3 億元;控股股東港股上市前後套現約 31.6 億元,公司稱部分客户已給出 2028 年需求。
同行新易盛 Q3 淨利環比 -19%、存貨較年初 +141%;勝宏科技 Q3 淨利環比 -66%,主因約 6.9 億元公允價值損失,扣非同比 +16%。

NVDA|5.16 萬億美元|-0.8%(盤後 -1.7%)
The Information:NVDA 正談為新雲 Nscale 的債務提供數十億美元信用擔保,用於建設 Anthropic 計劃使用的 460MW 數據中心。
據報台灣測試廠京元電計劃在德州建廠,NVDA 預付 11 億美元。
TSM|2.24 萬億美元|-1.8%(盤後 -2.9%)
以 388 億新台幣(約 12 億美元)買下友達台中兩座面板廠,約 590 萬平方英尺樓面將改建為 CoWoS 先進封裝產能。
AVGO|1.65 萬億美元|-1.9%(盤後 -2.8%)
近期 AVGO、SPCX 的 CDS 一度觸及歷史高位,AI 信用在分化;盤後隨 AI 鏈回吐。

SPCX|1.95 萬億美元|-0.9%(盤後 -2.4%)
彭博:SPCX 文件顯示 Anthropic 為 “客户 B”,佔其 3Q 收入 34.5%,超過美國政府成為最大單一客户。
三花智控 002050.SZ|218 億美元|昨收 -3.2%
Q3 收入 83.7 億元、+7.8%,低於預期 85.5 億;歸母淨利同比 -9.6%、比一致預期低約 15%,扣非也 -5%。
前三季度液冷收入 18–21 億元,全年 +50% 可達成,明年看 50%–100%;新五年規劃給出汽零年增 15%–20%。
海豚君觀點:業績依舊平淡,核心經營利潤僅 +3%;新五年目標明顯高於過去兩年實際增速,股價主要靠液冷和機器人等想象力業務。(財報點評)(電話會紀要)
比亞迪股份 1211.HK|昨收 -2.6%
Q3 歸母淨利 100 億元,比預期 121 億低約 17%;單車收入約 13.3 萬元,遠低於預期 15.3 萬元,汽車毛利率約 21.5%、環比 -1.5pt。
2027 年 4 月起出口退税率由 13% 降至 9%,每輛出口車淨利約少 5,000 元;歐盟混動配額據報 12/1 起生效。
海豚君觀點:海外放量受阻,利潤修復從 “海外結構 + 規模” 變成 “控費 + 非經營收益”。短期邏輯已廢。(火線速讀)

RDDT|-3.8%(盤後 -18.2%)
Q3 收入 8.95 億美元、+53%,但美國 DAUq 環比減 250 萬至 5,070 萬;Q4 收入指引 10–10.3 億,低於一致 10.44 億。
公司稱搜索引薦流量加速下滑,Q4 DAUq 或較 1.3 億基數降低雙位數,將在美國以外測試 “僅登錄”。(電話會紀要)
COIN|-1.1%(盤後 -4.8%)
Q3 收入 12.2 億美元、同比 -35%,符合預期;淨利 7.19 億主要來自未實現加密資產收益。預測市場年化收入破 2 億,與衍生品合計佔交易收入約 25%。(電話會紀要)

騰訊 0700.HK|4,334 億美元|昨收 -2.6%
10/29 騰訊全球數字生態大會宣佈混元 Hy4 正式版即將推出、Hy4 flash 近期發佈;11/18 發財報。
BABA|2,476 億美元|-1.4%(阿里 9988.HK 昨收 -2.8%)
據參會者轉述,阿里雲 CTO 稱 Qwen4 下週發佈,支持 1M 上下文。

東鵬飲料 605499.SH|113 億美元|昨收 -1.3%
Q3 收入 61.5 億元、+0.8%,上市以來最低;歸母淨利 12.8 億元、-7.7%;能量飲料 -8.6%,上市以來首次單季負增長。
海豚君觀點:特飲失速不是天氣而是天花板,大概率進入 “零增長甚至小幅下滑” 的成熟期。(火線速讀)(財報點評)
按約 750 億元市值、全年約 48 億元淨利算約 16 倍,已接近軟飲料行業 15 倍的均值。(財報點評)
SBUX|+2.2%(盤後 -1.8%)
美國同店增速與上季基本持平,但驅動從客流換成客單價,公司首次把提價列為客單價驅動;國際市場幾乎停滯、客流轉負。
門店費用率明顯下降,Q4 經營利潤率擴張 450bp 至約 14%;FY27 北美同店指引回落至約 4%,利潤率基本維持 Q4 水平。(電話會紀要)
海豚君觀點:利潤端還可以、FY27 EPS 指引略好於預期,但收入小幅不及、客流明顯掉速,EPS 增長更多靠利潤率和回購。(火線速讀)


| 日期 | 事件 | 看點 |
| 10/30 11:00; 18:00 | 日本央行利率決議; 歐元區 3Q GDP 初值 | 預計維持 1.25%,看對加息節奏態; 季率預期由 0.6% 放緩至 0.2% |
| 10/31 | A 股三季報披露截止 | 算力硬件鏈業績分化 |
| 11/2 盤後;23:00 | AAPL、PLTR 財報 | 見下方財報前瞻 |
| 11/3 | 美國中期選舉;AMD、ANET 財報 | 選舉後中東局勢;AMD 前瞻見下方 |
| 11/4 | ARM、QCOM、DDOG、COHR 財報 | AI CPU、手機與光器件 |
| 11/5 | LITE、IREN、AAOI 財報 | 收購談判與新雲融資 |
| 11/6 21:30 | 美國 10 月非農 | 12 月是否加息 |

AAPL|11/2 盤後
看點:iPhone Duo 售罄、全年出貨目標上修;存儲漲價對硬件毛利率的壓力是主要擔憂,INTC 剛把 PC 疲軟歸因於內存漲價。
海豚君關注:iPhone 收入與 12 月季指引、毛利率、服務收入增速。
PLTR|11/2 盤後
看點:NOW 暴跌後,市場要看 AI 軟件龍頭能否繼續加速;估值高,對任何減速都敏感。
海豚君關注:美國商業收入增速、剩餘合同價值、全年指引上調幅度。
AMD|11/3 盤後
看點:INTC 指引崩、AMD 盤後跟跌 6.8%;多頭看服務器 CPU 份額和 MI450 放量,空頭擔心 PC 拖累。
海豚君關注:數據中心收入(EPYC 與 Instinct)、MI450 節奏、毛利率。
近期日報回顧
2026-10-29:海豚日報 | 重罰谷歌,獎賞微軟?拿結果才是王道!
2026-10-28:海豚日報 | AI 招股書拯救 AI 投資,“成長” 存儲已沒人信了?
<此處結束>
本文的風險披露與聲明:海豚研究免責聲明及一般披露
微軟
USMSFT
谷歌-C
USGOOG
亞馬遜
USAMZN
谷歌-A
USGOOGL
高盛
USGS
Alphabet Inc Pref Shares GOOGN 6.25 05/15/2029
USGOOGN
GOLDMAN SACHS GROUP INC DEP SHR REP 1/1000TH PFD SER A
USGS-A
GOLDMAN SACHS GROUP INC DEP SHS REPSTG 1/1000TH PRF SER C
USGS-C
GOLDMAN SACHS GROUP INC DEP REP 1/1000TH PRF D
USGS-D
英特爾
USINTC
04335
HK04335
META
USMETA
AMD
USAMD
AAPL
USAAPL
NOW
USNOW
SNDK
USSNDK
MRVL
USMRVL
ARM
USARM
MU
USMU
SKHY
USSKHY
UNXD
SGUNXD
本文版權歸屬於原作者/機構。
以上內容僅代表作者個人觀點,不代表平台立場。本內容僅供投資參考,不應被視為投資建議。如您對平台提供的內容服務有任何疑問或建議,請聯繫我們。