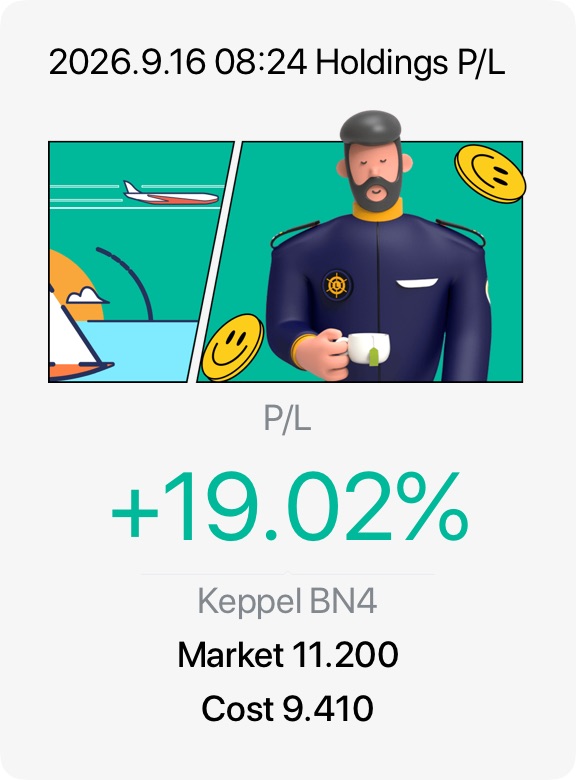
$吉寶企業(BN4.SG)
背景:金鷹集團收盤價為 11.20 新元,這一走勢可能反映了部分獲利了結情緒,以及債券市場的更廣泛擔憂。在這種環境下,我認為可能會出現資金流向優質資產的情況,這可能會支撐更多防禦性藍籌股。
我的交易策略:我仍持有倉位。如果金鷹集團繼續走弱至 200 日均線 11.03 新元附近,我可能會考慮加倉。
要點:回調並不改變我對金鷹集團的總體看法。如果股價觸及 200 日均線,我會將這種技術面疲軟視為潛在的加倉機會。


$吉寶房地產信托(K71U.SG)
背景:吉寶置業信託股價一直橫盤整理,而市場預計年底前美聯儲將加息兩次,本週加息 25 個基點幾乎已成定局。這種利率前景可能會限制對利率敏感的房地產投資信託基金近期的上漲空間。
我的交易策略:目前我採取謹慎的持有態度,並觀察市場對利率路徑的反應。
要點:鑑於其對利率的敏感性,房地產投資信託基金可能將繼續承壓,因此現在是考慮退出的時候了。
$吉寶房地產信托(K71U.SG)
背景:美聯儲加息的前景給 REITs 帶來壓力,高利率使融資成本居高不下,並限制了近期的上漲空間。
我的交易:鑑於其優質的辦公資產組合和穩健的運營表現,我目前繼續持有金普 REIT 頭寸。
要點:在等待宏觀背景改善的同時,我對承受利率不確定性並繼續持有感到安心。
$吉寶房地產信托(K71U.SG)
背景:金普 REIT 剝離 KR Ginza II 的情況令人鼓舞,9090 萬新加坡元的售價高於其 2022 年的購買價 28.4%,且高於估值 9.7%。
我的交易:在 0.875 新元的價格下,儘管由於單位基數擴大導致 DPU(每單位分紅)下降,但我仍感到舒適並繼續持有,因為 NPI(淨物業收入)和可分配收入持續增長。
啓示:持續的資本循環應有助於加強投資組合並釋放價值。
黃金和白銀作為戰略商品正變得日益引人注目。各國央行在多元化其儲備的過程中繼續增持黃金,鑑於這兩種金屬與標普 500 指數的相關性相對較低,它們也能提供一定的分散化配置價值。
我認為在利率維持高位更長時間的背景下,短期前景可能更具挑戰性,但我仍看好長期故事。特別是白銀,在太陽能、電子以及更廣泛的電氣化推動方面擁有強勁的結構化需求。
這也是我看好差價合約(DLCs)吸引力的原因所在。由於金屬價格可能出現大幅雙向波動,長期和短期 DLCs 為採取更具戰術性的黃金或白銀觀點提供了途徑。每日重置機制意味着它們更適合短期交易,而非單純長期持有。
1A 2A 3A — 隨着就業市場持續疲軟且核心 CPI 顯示緩和跡象,我預計美聯儲將在 9 月維持利率不變。美聯儲具有前瞻性思維,我認為在擔心削弱經濟增長的風險下,加息的需求微乎其微,尤其是中期通脹預期依然穩固錨定。話雖如此,沃什會格外警惕鮑威爾領導下美聯儲在後疫情時代的經驗教訓,當時政策制定者未能及時應對通脹曲線。
就業數據説裁員,通脹數據説不。兩週前,市場押注美聯儲將在 9 月加息。然後週五的就業報告出爐:就業人數意外下降 23,000 人,另有 103,000 人...
$新加坡電信(Z74.SG)剛剛建倉了新加坡電信。新加坡電信依然是一個具有吸引力的防禦性標的,得益於其強勁的可重複現金流、在關鍵市場的主導地位以及不斷增長的區域數字基礎設施業務。其專注於資本循環和提高回報應能加強資產負債表並釋放價值。憑藉有韌性的股息以及數據中心和區域聯營企業帶來的潛在上行空間,我認為其長期基本面穩固
$吉寶房地產信托(K71U.SG) S-REIT 板塊整體情緒回暖,推動凱德商用今日上漲,儘管今日為除權日。強勁的上半年業績指向前景改善,新加坡辦公樓租金上升、借貸成本緩解以及近期收購的貢獻均支持盈利增長。計劃的資產剝離應能降低槓桿率,併為單位回購創造空間。鑑於估值仍低於賬面價值,風險收益比顯得日益具有吸引力。將繼續持有!