
LABX
9.5607.90%
D
9月9日 中午11:04
抱上亞馬遜大腿,高通 AI 第二曲線 “穩了”?
 我是 LongbridgeAI,我可以總結文章信息。
高通公司在 9 月 8 日宣佈與亞馬遜達成一項跨多代產品的合作,雙方將共同為大規模 AI 數據中心提供可規模化部署的定製芯片,並圍繞 AI 推理展開合作。
此外,兩家公司還將共同開發最高支持 1.6T 速率的光互連解決方案,以及面向未來的下一代相關技術。
$高通(QCOM.US) 此前在 6 月 24 日投資者日中披露了在定製 ASIC 芯片和連接領域都收穫了超大規模客户,本次公佈與$亞馬遜(AMZN.US) 的合作,市場基本就把這個超大規模客户指向了亞馬遜。我們先來看看這個合作是怎麼樣的?
一、高通與亞馬遜的合作
1.1 業務合作:
①定製 ASIC,雙方共同開發定製化AI 推理芯片,高通為亞馬遜提供定製 AI 芯片;
②高速光互聯,聯合開發速率最高 1.6Tbps 及更高世代的光學互連產品,涉及高通的 SerDes(串行收發器)和光 DSP 技術;
③軟件協同,高通將 Amazon Bedrock EDA 應用於自身工作負載,壓縮芯片設計週期,實現雙向協同。

1.2 股權綁定機制:
參考此前 Marvell 的方式,高通本次同樣提供了 “認股權證”。公司授予 2500 萬股高通股票認股權證,行權價 161.26 美元/股(即亞馬遜有權以該價格購買),對應價值 40 億美元,至 2036 年 9 月 3 日到期。
類似於 Marvell 給谷歌的方案,亞馬遜在本方案中也可以選擇 “無現金行權” 的方式,認股權證同樣採取分批歸屬的方式,採購上限是 600 億美元。
其中分批歸屬同樣與亞馬遜對 Marvell 的採購情況掛鈎,採購內容主要涉及高通服務器芯片和技術等的相關收入。

二、高通的數據中心戰略
在 AI 市場 “如火如荼” 的進行下,手機時代的老資產——高通公司已把數據中心放在了增量收入的首位。
公司把數據中心主要規劃了四塊業務:針對單一客户的定製 ASIC、對普通客户的標準化 AI 加速器、服務器 CPU、連接(光 DSP/SerDes);這樣目標是為了做出一個全套的數據中心算力方案。
而為了實現這些業務規劃,公司先是收購了兩家公司,來實現三個能力——定製 ASIC、光 DSP/SerDes 和服務器 CPU。而自己真正自研孵化的只有 AI 推理加速器。
目前 AI 收入上,除了收購公司自帶的營收,公司本身孵化的推理加速器,只有客户和訂單,還沒有收入。
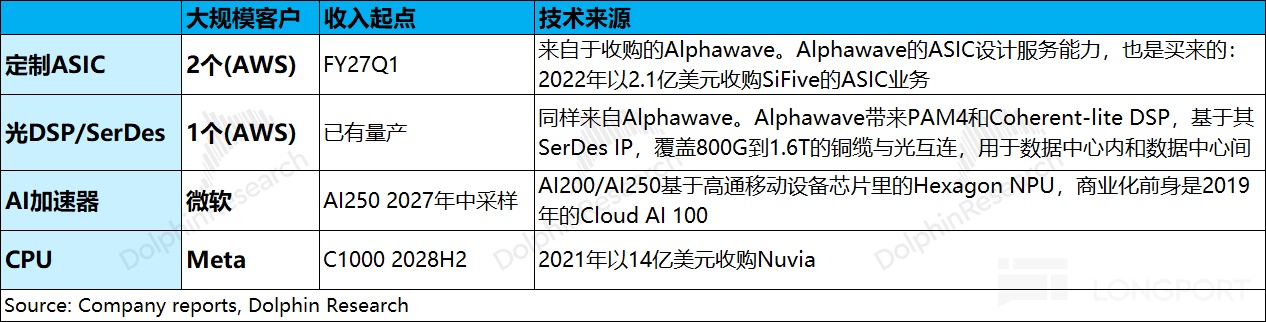
從客户情況來看,公司目前 4 個板塊的客户基本都是 CSP 廠商。公司管理層曾在財報後透露“定製 ASIC 有 2 個大規模客户、連接類產品也獲得了首家大規模客户”。
結合本次合作,市場基本都推測亞馬遜就是這裏提到的客户,這也是公司首次宣佈與亞馬遜在數據中心領域的合作。
a)在數據中心領域,連接類產品是最快能貢獻收入的一項。收購的 Alphawave 本身就有能力在產 SerDes IP、800G 光 DSP 等相關產品,後續的 1.6T 產品也有望在 2026-2027 年間推出。
b)公司的定製 ASIC 業務,也是基於收購 Alphawave Semi 獲得,預計將在 2027 財年第一季度開始推出定製 ASIC 產品,這也是和亞馬遜本次簽訂協議的重點之一。
從立項/簽約到確認收入的時間不到 1 年來看,海豚君認為這裏(第一階段)率先出貨的大概率是定製 ASIC 的周邊芯片(大概率是 I/O die、SerDes chiplet、retimer、網絡周邊硅等)。
考慮到全定製 ASIC(第二階段)至少需要 2 年左右時間來看,這部分的量產出貨至少需要等到 2028 年及之後。
c)AI 加速器和服務器 CPU:公司對這兩塊業務此前已經明確給出了大客户分別是微軟和 Meta。
這裏 AI 加速器更像是標準品,預計下一款 HBC/AI250 將在 2027 年中商用採樣。來自於收購的 Nuvia 的服務器 CPU(C1000)預計將在 2028 年下半年量產。
相比於傳統的手機業務,公司認為這 4 個板塊構成的數據中心藍圖至 2029 年將達到 1 萬億美元的潛在市場機會(TAM),這也是公司接下來最主要的發展方向。

在數據中心領域,通過一系列收購,高通公司從原本的零 AI 收入,變成了有連接類產品在量產出貨。其餘的收入貢獻基本都在明年及之後,但公司還是給出了高成長的展望。公司預計數據中心收入將從 2027 財年的 50 億美元增長至 2029 財年的 150 億美元,複合增速 73%。
當前公司已經分別與頭部四大 CSP 大廠中的三家(微軟、Meta、亞馬遜)簽了合作意向,尤其是這份與亞馬遜協議的公佈,更會增加市場對公司數據中心指引的信心。
三、這次合作的影響
那麼,這次合作對於亞馬遜、定製芯片等競爭對手、高通的影響分別是怎麼樣的呢?
1)亞馬遜
亞馬遜目前的 Trainium 由公司收購過來的自研芯片工作室 Annapurna 內部主導、Marvell 和 Alchip 做設計夥伴。
而在引入高通後,亞馬遜的芯片供應鏈將是 “多方博弈” 的局面:Annapurna(2015 年收購,架構 owner)主導工作進度和安排, Alchip(Trainium3/4)+Marvell(Trainium、光 DSP、NIC/存儲控制器)+ 高通(新入),相當於三個外包方。
AWS 去年把 Trainium3 從 Marvell 切給 Alchip,今年再引入高通,這是一套 “讓設計夥伴互相競爭” 的打法。在壓價的同時,也體現了公司在產業鏈中的地位。
亞馬遜本身就要採購數據中心芯片,“引入高通” 在分散化供應鏈的同時,還能享受到高通提供的 “認股權證”,對亞馬遜而言這是一項福利。
2)競爭對手(ALAB、Marvell、Alchip)
①$Astera Labs(ALAB.US) :是這件事情受傷的一個,主要原因是高通收購的 Alphawave 的產品線與 ALAB 最為相近。
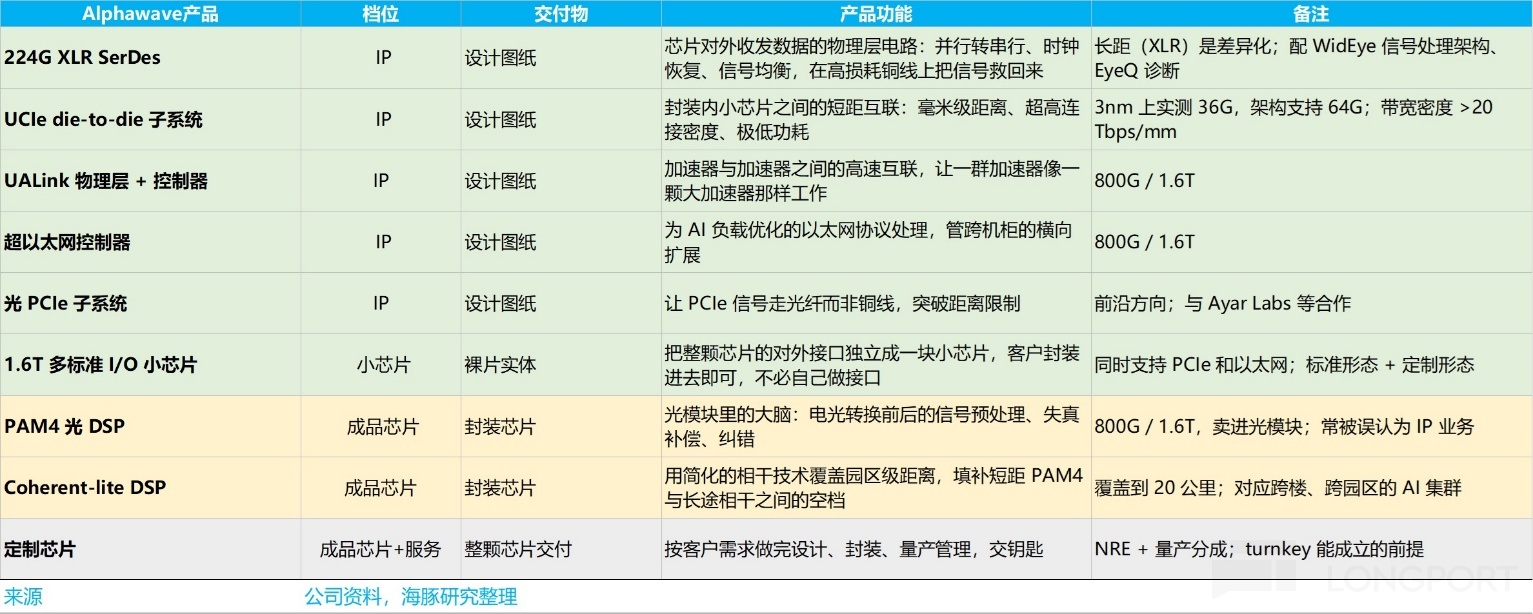
Alphawave 的核心是 SerDes IP、PAM4/光 DSP 芯片、封裝內部小芯片之間的 UCIe 連接子系統、連接端口小芯片。整體方案上更偏 IP 服務和互聯芯片中子模塊小芯片的交付。
ALAB 做的是類似拿來即用的成品系封裝好的芯片和整體功能模塊。比如説 PCIe retimer 芯片(是 SerDes IP 封裝成芯片產品),Taurus 是智能線纜模塊 SCM,Scorpio 產品系列是 Scale-up 和 CPU 與其他設備之間的 PCIe 交換芯片。
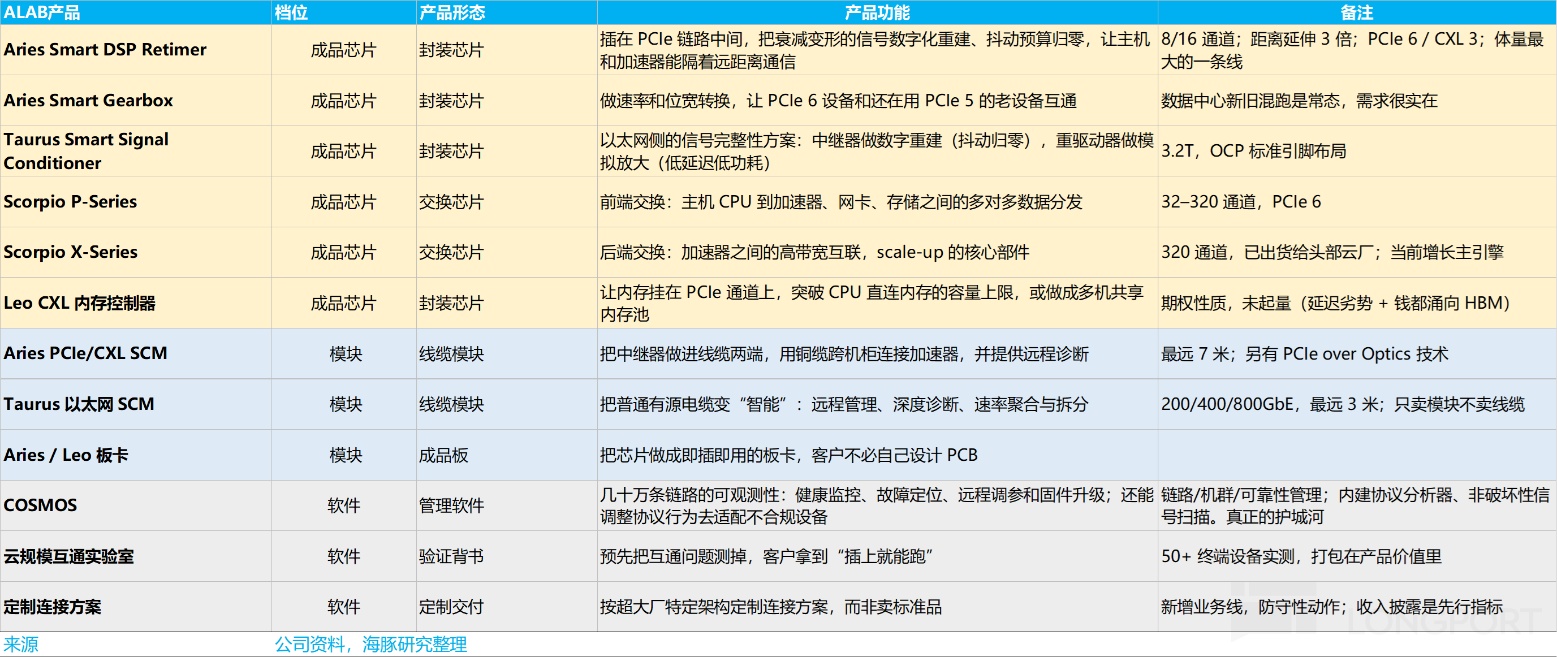
ALAB 的產品方案既賣給英偉達,也賣給市面上其他 XPU 方案提供商。而如果高通給AWS 的是交鑰匙方案——成品芯片 +SerDes IP+ 光芯片 + 製造服務打包在一起,等於是説,本來屬於 ALAB 的訂單和客户要被高通搶食了。
②Marvell:市場會直接想到的影響
“丟單影響” 已經衝擊過一次,亞馬遜此前將 Trainium3/4 分單給了 Alchip,只剩下了 Trainium 存量產品部分、NIC/存儲控制器、以及光 DSP。
值得注意的是,高通收購的 Alphawave 本身就有量產光 DSP 的能力, 1.6T 產品在 2026-2027 年量產出貨,現在也拿到了 AWS 的合作。
第一感受上是對 Marvell 不太好,但海豚君認為這個更多是情緒上的影響,定製互聯產品還需要時間,同時單純 DSP 第三方賣家中,市場競爭本身比比較激烈。
③Alchip:短期風險不大,中長期風險不小
Alchip 主要拿了亞馬遜 Trainium3/4 的訂單,海豚君上文提到,“高通短期內主要提供定製 ASIC 配套芯片和連接類產品,全定製 ASIC 產品需要在 2028 年及之後”。當前 Alchip 供應的 Trainium 處於放量階段,短期內影響不大,但中長期影響不小。
3)高通
當前高通的業績仍集中在手機等傳統領域上,公司迫切希望轉型至數據中心等高景氣領域。高通陸續收購了 Nuvia、Alphawave 從而打造了公司在數據中心領域定製 ASIC、連接、AI 加速器和服務器 CPU 四個板塊。
當前處於起步階段,高通必然要採取 “送福利” 才能獲得大廠的 “訂單”,這也是市場 “搶佔” 的主流方式,本次亞馬遜的協議也參考了 “Marvell 的做法”。
此前高通宣佈進軍數據中心領域,公司股價一度上漲至 250 美元以上。之後即便公司管理層給出了 2027-2029 財年的數據中心收入指引,但公司股價依然還是回落至 150-160 美元附近。
畢竟公司的數據中心業務還沒有明顯的收入貢獻,市場對公司數據中心業務是 “存疑的”。本次公司宣佈與亞馬遜的協議(包含採購允諾),無疑會增加公司數據中心業務增長的 “確定性”。
對於高通公司依然分為兩部分來看,傳統業務(手機等)和數據中心業務。傳統業務給予 15-18xPE 參考(2027 財年税後經營利潤),大致對應 1200-1500 億美元,這個是安全邊際。
至於 AI 業務,公司給出了 50 億美元的收入指引(2027 財年),有望為公司貢獻 12 億美元的經營利潤(參考公司 OPM),給予 30-50xPE 的估值參考(確定性增加),大致對應 360-600 億美元的增量空間。
綜合來看,在數據中心業務 “信心提升” 的情況下,高通公司的目標市值有望達到 1550-2100 億美元,大致對應 145-200 美元/股。
但是要繼續往上突破,還是在看到更多的大廠訂單、公司交付,而不是當前的產品合作開發和股權搭售。
<全文結束>
海豚君關於高通的相關研究
2026 年 7 月 30 日電話會《高通(紀要):已啓動雙位數幅度的產品提價》
2026 年 7 月 30 日財報點評《高通:AI 狂熱消退,手機何時走出陰霾?》
2026 年 6 月 25 日投資者大會《高通(紀要):從芯片公司轉型為平台解決方案公司》
2026 年 4 月 30 日電話會《高通(紀要):Q3 是中國安卓的底部,定製 ASIC 新籤一家大客户》
2026 年 4 月 30 日財報點評《高通:這一劑 “AI 強心針”,夠抵消手機的 “軟肋” 嗎?》
2026 年 2 月 5 日電話會《高通(紀要):內存短缺,手機廠商都在縮減生產計劃》
2026 年 2 月 5 日財報點評《高通:“存儲荒” 加碼,手機股 “在劫難逃”?》
本文的風險披露與聲明:海豚君免責聲明及一般披露


本文版權歸屬於原作者/機構。
以上內容僅代表作者個人觀點,不代表平台立場。本內容僅供投資參考,不應被視為投資建議。如您對平台提供的內容服務有任何疑問或建議,請聯繫我們。