
闪迪

闪迪(纪要):NBM pipeline 超供给,宣布 1 拆 8
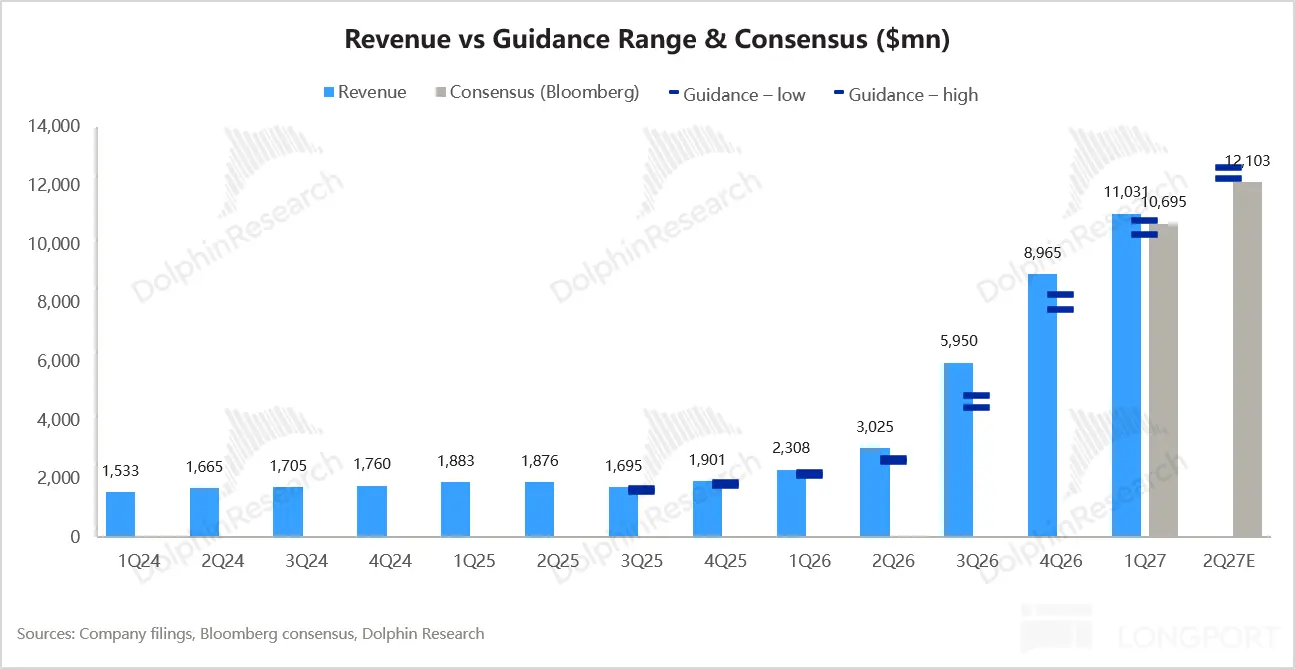
本季数据中心收入环比增 61% 至 48 亿美元、下季收入指引 122–126 亿美元,但管理层提示 3 月季度历来是环比最弱季度、建模宜保守,同时 NBM 已覆盖 FY27 约一半、FY28 约 2/3 位元,管道超出公司到本十年末的供给。
从 HBM 限高到 NAND 加量,英伟达 vs 存力到底谁拿捏谁?
在上篇的探讨中,海豚君从底层技术出发,回答了 AI 对存力的需求为何"突然"爆发,以及 HBM 凭什么成为高性能 GPU 的首选内存,并介绍了 HBM 内存技术的核心概念与逻辑。那么随着 AI 技术的发展,内存技术又将如何演变,以实现更大的容量和更快的带宽?恰巧,近期业内也出现了两个看似矛盾的信号:一边是 HBM 路线图继续加码,堆叠层数从 12 层走向 16 层、20 层;另一边据 SemiAnalysis...
AI 推理大爆发,“悲催” 闪迪真有凤凰涅槃?
本轮 AI 浪潮让 NAND 闪存从 “周期性过剩的大宗商品” 变成了 “供不应求的战略资源”,闪迪在分拆、甩掉了传统硬盘业务的拖累后,纯粹押注在 NAND 和数据中心 SSD 上,正好踩中了这个风口。AI 服务器在进行推理、处理复杂的 Tokens、Prompt、多模态输入(视频、图像)以及生成合成数据时,需要高频、反复地读写历史数据。传统云架构的存储配置已经无法满足需求...
比 DRAM 还摇钱树,闪迪真有那么香?
在 26 年的投资者会(纪要点击此处)上,闪迪给出了一组闪瞎氪金狗眼的数据:1..FY27(至 27 年 6 月):bit 增长 mid-teens,全年价格逐季温和上行。这里隐含 NAND 变态涨价期已过去,后续的四个季度进入价格稳步爬升期。2. FY28–FY30:a. 收入: 中高位双位数增长,主要驱动靠 Bit,也就是量的增长;海豚君解释一下:因公司预期了 Bit 需求增速 CAGR 基本 18%,没有价的增长...
闪迪(纪要):900 亿合同、80% 毛利率、调后自由现金率 50%,全都给股东!
以下为海豚君整理的$闪迪(SNDK.US) 26 年投资者日的纪要信息。核心看点:FY26 收入 200 亿美元、同比增长 175%,新业务模式已锁定 939 亿美元合同总价值,且按地板价测算毛利率仍约 80%,资本开支强度保持在中低个位数,调后经营利润率做到 75%,调整后自由现金流率 50%,这些自由现金流全部返还给股东...