
D
昨日 01:52
監管鐵拳落定,攜程能 “輕裝上陣” 了嗎?
 我是 LongbridgeAI,我可以總結文章信息。
終於在 9 月 16 日隨着$攜程網(TCOM.US) 公佈二季度財報,監管問題的石頭終於落地。整體來看,業績表現和此前指引大體相同,絕對錶現自然不算好,但預期差角度算是無驚無喜。如海豚君上季提到的,無論業績如何,隨着最大的不確定性—監管問題的解決,攜程應當已然完成 “最後一跌”,之後就能 “輕裝上陣” 重新向上了。具體來看:
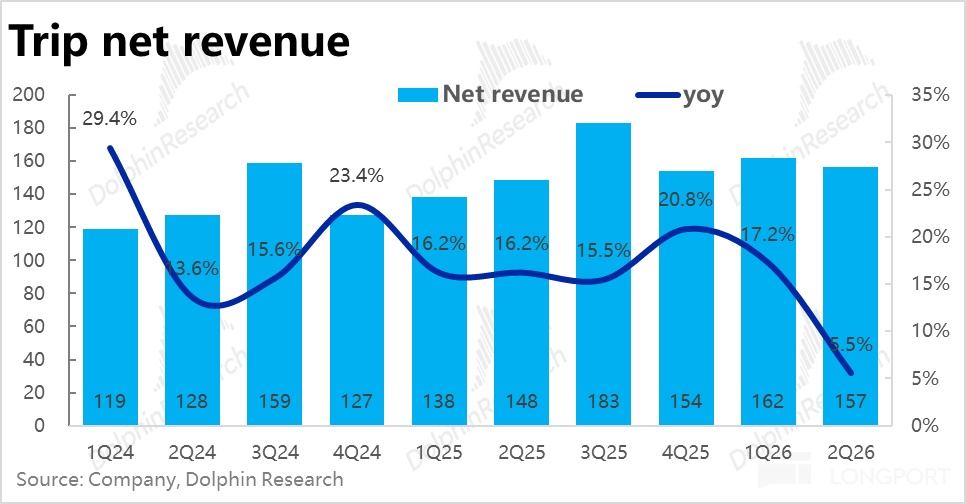
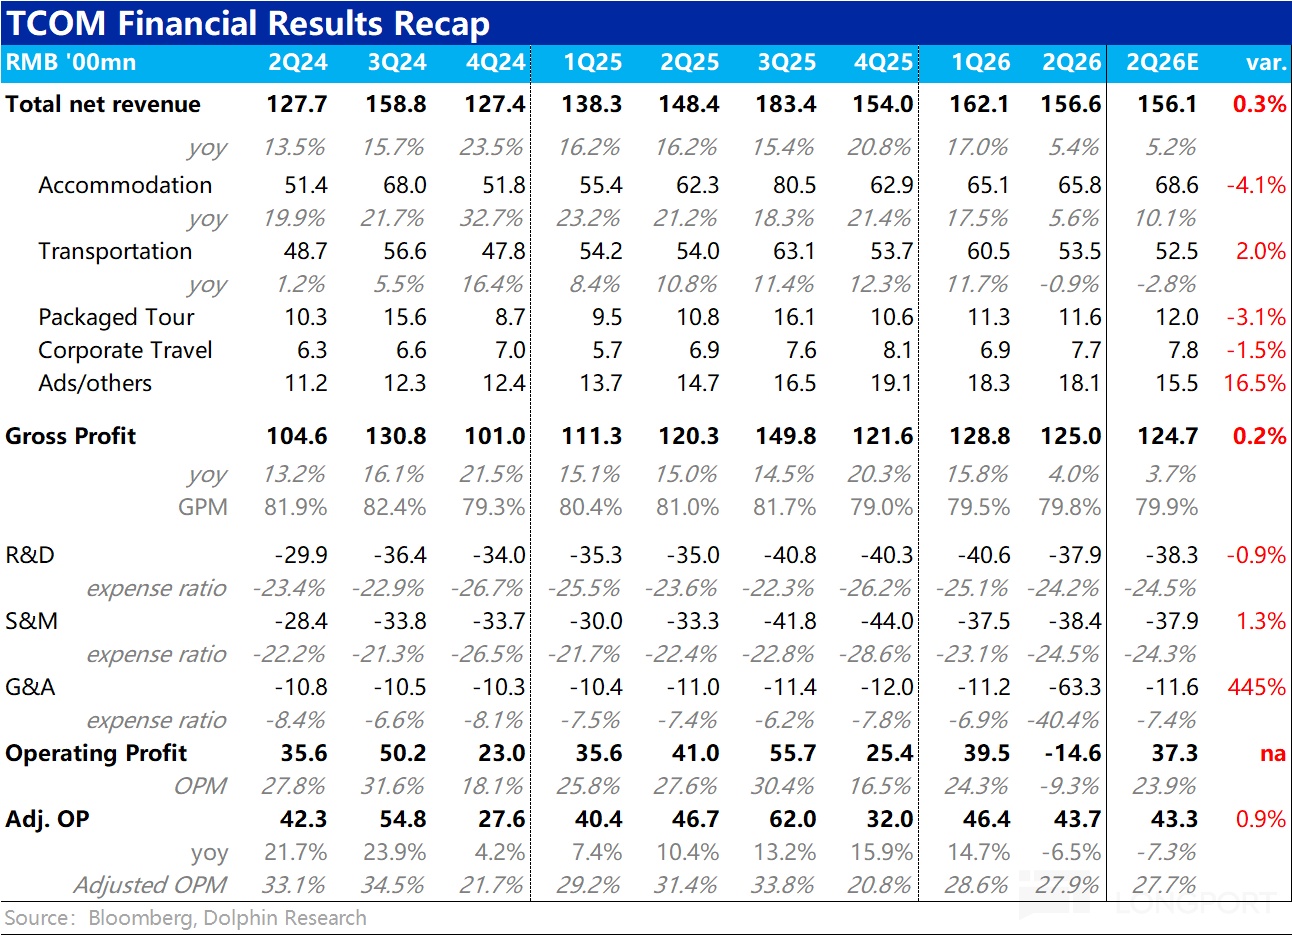
1、監管&宏觀雙重打擊,營收增長明顯放緩:本季攜程集團整體淨收入約 157 億元,同比增長 5.5%,較此前普遍 10%~20% 的增速明顯回落。但公司此前已做指引,實際表現和預期基本一致。
從趨勢上看,本季度公司所有業務的增速都相比上季有 10pct 上下的放緩。佔大頭的兩大支柱業務中,酒店預訂營收同比增長約 5.6%,比此前指引和預期明顯偏低。不過這可能更多是收入確認口徑的問題,公司表示在受處罰後,把部分支出確認為了收入的衝減項。
票務收入本季則同比下降了約 1%,增長最疲軟。據公司解釋,主要是地緣問題(中東美伊衝突和赴日旅遊的限制)和油價上漲的影響,導致收入主力的機票需求承壓。此前,近幾個月開始的對火車票 “綁定銷售” 等問題的監管應當也有部分影響。
另外,公司表示本季純海外業務的營收增速仍在 50% 以上,勢頭依然強勁。但由此隱含國內業務的收入可能同比下滑 10% 以上,若再剔除入境遊業務,純國內業務營收增速會更差,可見受監管和國內酒旅景氣度的影響還是非常明顯的。
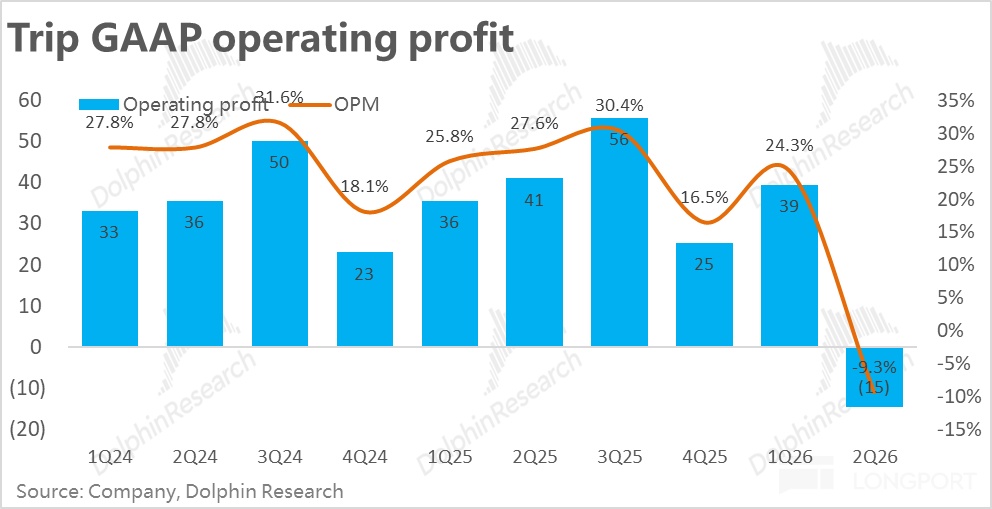
2、利潤轉負?罰款落地:本季GAAP 下經營利潤直接轉虧近 15 億,乍看之下 “觸目驚心”。但這是因國內監管的 52 億罰款正式落地的影響。這在 7 月底已經宣佈,因此市場早已有充分預期。
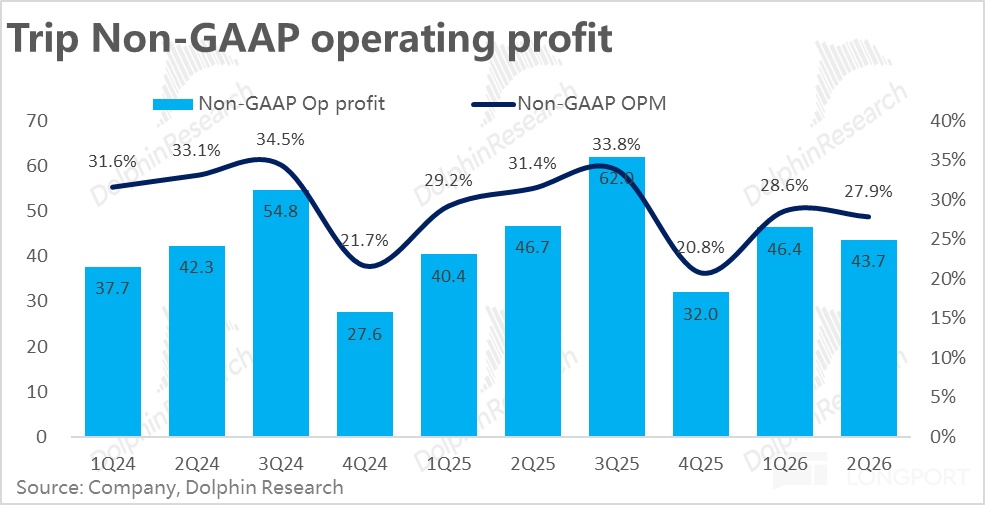
按剔除罰款並加回股權激勵費用的調整後經營利潤近 44 億,就和市場預期基本一致了,並沒爆雷。不過調後利潤同樣同比下滑約 6.5%,可見即便排除監管的一次性影響,國內酒旅業務的變現手段和力度調整,對盈利還是產生了不小的壓力。
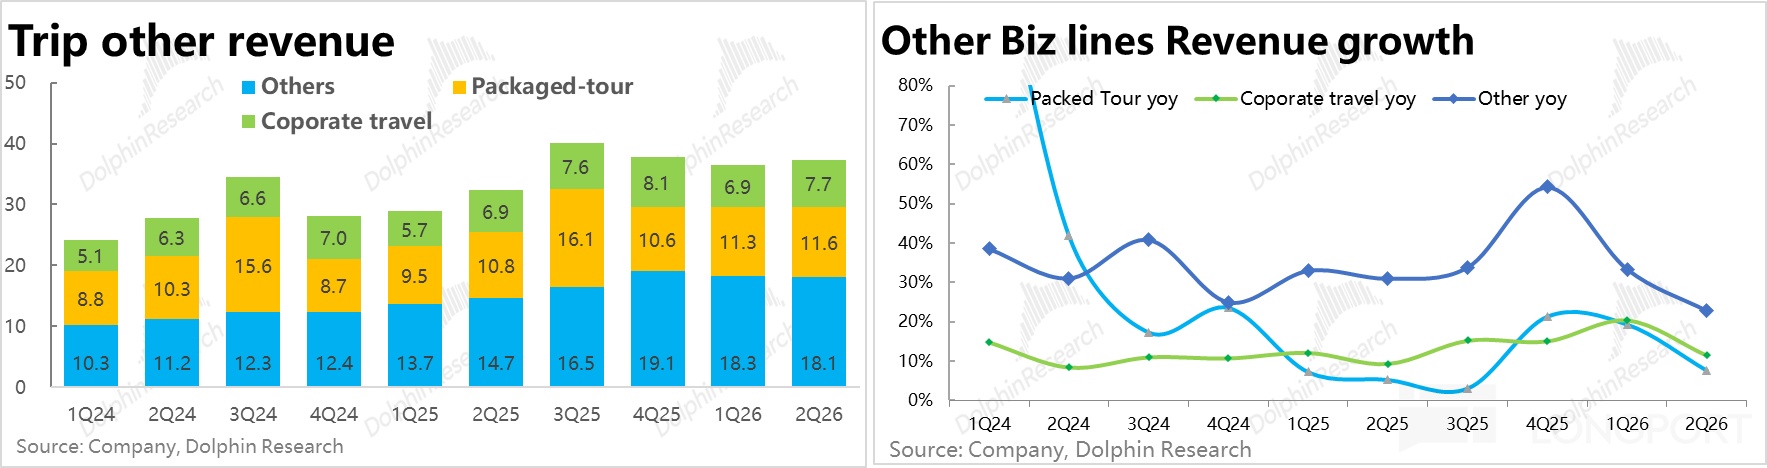
3、商旅和廣告依然超預期:此外,邏輯上不太直接受國內監管影響的商旅、打包遊業務本季營收增長也有接近 10pct 幅度放緩。這些就只能由國內及出境需求本身確實比較弱來解釋。
而近階段的主要增長引擎,以廣告為主的其他收入本季同比增長約 23%,絕對增速依然領先,也是本次唯一跑超預期的,但同樣明顯降速。這一點公司上季的解釋是,部分是由於廣告業務(尤其是海外部分)已進入了高基數期,增速會自然放緩。此外,廣告收入本質是基於平台整體流量的變現,隨着整體業務增速放緩,廣告收入也會隨之變化。
4、毛利率繼續走低,費用率被動擴張
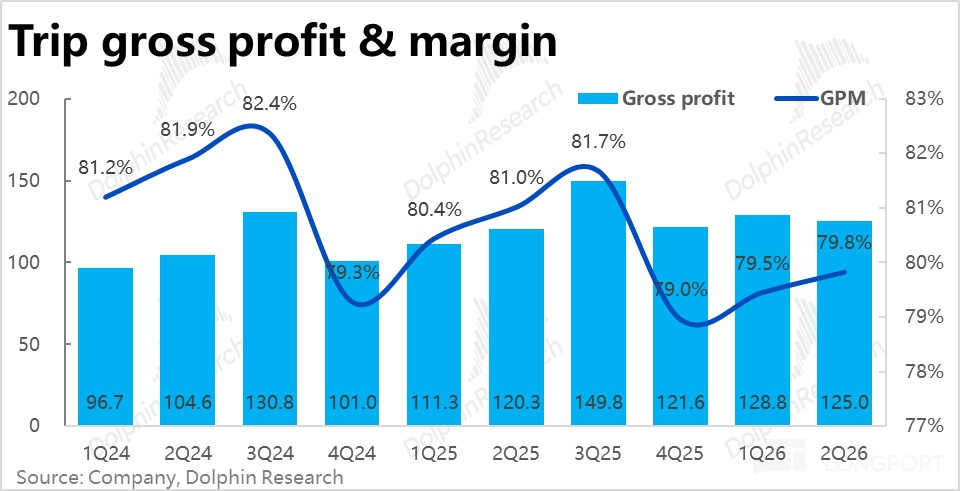
本季度毛利率為 79.8%,同比跌幅依然在 0.9pct,和此前季度相當,其背後應當仍主要是毛利率更低的海外業務佔比走高,以及監管下酒旅業務變現率下降和票務附加服務銷售減少的共同影響。
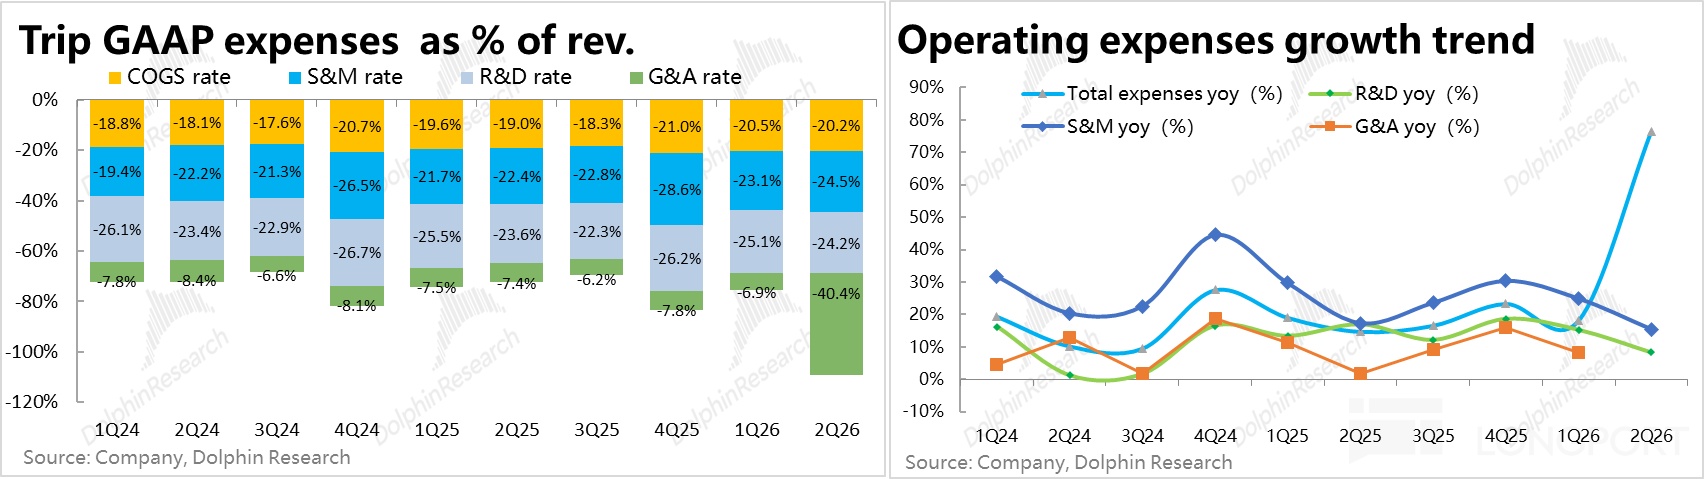
而費用投入的增長同樣有所放緩,不計罰款的影響,本季攜程總經營費用支出同比增長了約 11~12%,同樣比此前 20% 上下增長有所放緩,但是依然要比營收增速更高,即費用率在被動擴張。
具體來看,依然是營銷費用的增長最高,同比增長了 15.5%,顯著高出營收增速。而扣除罰款後的實際管理費支出同比增長約 5%,研發支出增長 8%,即能省的偏內部支出費用是節省了,但因海外展業的需要和國內競爭壓力上升的共同影響下,攜程對外的營銷費用支出並不能明顯收縮。
5、以下是本季財報核心信息一覽,電話會紀要請見鏈接
海豚研究觀點:
1、由上文的分析可見,監管落地後二季度內攜程的業績表現在剔除一次性罰款的影響後,和此前公司指引和市場預期基本一致,可以説是平穩落地。拋開預期差,從趨勢角度看,由於酒旅宏觀大環境(包括國際地緣因素)以及國內受監管後主動調整變現的影響,營收增速明顯降速,利潤也明顯承壓、同比負增長。無疑攜程目前正處在內外部因素共同影響下的中短期陣痛期內。
不過,純海外業務營收仍同比增長50% 以上,而入境遊業務也仍以雙位數在增長。這也表明雖然基本盤的國內業務確實明顯承壓,但公司的海外業務卻依然有着不錯的增長勢頭和不小的潛在空間。這意味着,一旦國內業務企穩、宏觀環境改善,攜程仍是有海外業務的利潤和估值釋放空間的。
2、監管問題終落地
7 月 25 日監管總局正式宣佈對攜程因濫用市場支配地位實施壟斷處以近 52 億的罰款,大約相當於攜程全年經營利潤的 1/3。其中包括沒收違法所得 16.58 億元,以及按 2025 年中國境內銷售額約 467 億元 7.5% 的罰款。是近年來對平台公司開出的最高罰款比例(此前阿里約 4%,美團約 3%)。
當然無論罰款多寡都是一次性影響,對攜程後續的業績和投資邏輯不構成實質性改變,真正重要的是在這次處罰過後,攜程的商業模式和盈利能力會如何改變?根據公司隨後發佈的整改公告中主要變化是:
a. 取消獨家合作的特牌合作模式,以及該模式對應的流量傾斜;
b. 取消要求 “全網最低價” 的金牌合作模式,並下線自動 “調價助手”,退還商家相應繳納的儲備金約 1.2 億;
c. 取消此前按特牌、金牌等分類下對商家的佣金收費和對應的流量傾斜標準;推出更清晰的 10%~15% 三檔的佣金費用標準,供商家自行選擇;
d. 全面取消平台調整商家價格的合約;
e. 不強迫商家參與促銷,下線 “智慧特選” 等促銷方式,減輕商家負擔;
而這些調整對攜程的競爭力與後續業績的實質性影響,海豚君認為是:a. 此前通過協議對部分優質房源的類獨佔能力下降,其他 OTA 能更方便地也獲得這些供給;
b. 以商家的利潤為代價,打 “全網最低價” 等價格戰來搶奪客源的能力下降,後續平台自身可能需承擔更多營銷費用;
c. 自主調整抽佣規則後,國內酒店業務的綜合佣金率可能略有下降,進而影響這塊的業務盈利能力。據調研,調整後的綜合佣金率可能約下降了 2pct(僅供參考)。
整體角度,海豚君仍維持此前的判斷,此次調整對攜程的競爭格局和壁壘大概率不會有根本性的影響。不過中期視角內,美團等競爭對手可能通過價格戰爭奪一部分優質房源供給,此外攜程自身的佣金率走低、營銷費用卻可能增長,這些因素下中期內攜程的盈利能力確實會有不小的承壓。
3、估值角度,在反映上述調整的影響後,我們對 26 全年的營收增長預期下調到略低於 10%。對利潤預期更保守,按剔除罰款等影響的 Non-GAAP 口徑,預期 26 全年經營利潤同比下降 5%,到約 170 億。則目前約 1700 億市值對應的估值倍數已僅 10x。我們認為雖然攜程後續的競爭環境也會稍有所惡化,但不會有根本性的變化,因此中性情況下估值修復到 12x,樂觀時摸一摸 15x 是有機會的。
我們認為本次業績後,因監管影響導致的猛烈估值殺已基本過去,後續還可能因業務調整以及國內外酒旅宏觀景氣度的波動有一段時間的利潤下滑期。在完成磨底後,隨着國內盈利能力企穩和國際業務的進一步增長,海豚君認為輕裝上陣的攜程,會重新進入穩步向上的週期內。
<此處結束>
本文的風險披露與聲明:海豚研究免責聲明及一般披露
海豚研究過往【攜程】財報點評:
2026 年 6 月 25 日紀要《攜程(紀要):目標 5 年內服務入境遊客翻 10 倍》
2026 年 6 月 25 日財報點評《監管鐵拳落下前,攜程還有最後一跌?》
2026 年 2 月 26 日紀要《攜程(紀要):監管問題暫無進度彙報》
2026 年 2 月 26 日財報點評《攜程:監管 “重錘” 之後,還能 “小而美” 嗎?》
2025 年 11 月 18 日紀要《攜程(紀要):4Q 旺季營銷投入會繼續走高》
2025 年 11 月 18 日財報點評《攜程:靜待海外利潤釋放時》
2025 年 8 月 28 日紀要《攜程(紀要):宣佈 50 億美元不限時回購計劃》
2025 年 8 月 28 日財報點評《無懼京東入場攪局,攜程仍是優等生》
2025 年 5 月 20 日財報點評《攜程:又是增收不增利,優等生也遇到難題了?》
2025 年 5 月 20 日紀要《攜程(紀要):酒旅需求穩定,會繼續加大營銷投入》
2025 年 2 月 25 日財報點評《攜程:高投入下入境遊能 “力挽狂瀾” 嗎?》
2025 年 2 月 25 日紀要《攜程(紀要):海外空間很大,25 年利潤不設限》


本文版權歸屬於原作者/機構。
以上內容僅代表作者個人觀點,不代表平台立場。本內容僅供投資參考,不應被視為投資建議。如您對平台提供的內容服務有任何疑問或建議,請聯繫我們。