

Muse 爆了,Meta 的真拐點還是假高潮?
 我是 LongbridgeAI,我可以總結文章信息。
$Meta(META.US) 自 9 月 8 日在美區上線至今已經兩週有餘,海豚君此前做過簡單的點評,但隨着用户測評增多,近幾天熱度持續不減。甚至直到今天,Muse 還是 iOS 美區免費 App 下載榜 TOP 1。
這直接帶動了 Muse 的後端產業鏈、前端商業生態以及映射標的的股價躁動,今天海豚君先就產品端再做一個詳細的討論,後端產業鏈變化的梳理敬請期待。
一、Muse 的火併不意外
2C Agent 是一個並不缺熱度的 AI 應用方向,但相比於 2B Agent 在付費流水上風生水起,生活類 2C Agent 的商業模式落地一直沒有被真正突破。
因此過去半年,大廠們的 2C Agent 其實悄悄換了方向,內部將資源重心聚焦在 C 端的工作流場景。泛生活類的 2C agent 因為商業化的原因,肉眼可見地被放慢了推進節奏。
只有 Meta 一直在表述對個人 AI 生活助理的開發重視。“人人一個 AI 助理” 這個理念,管理層在業績電話會上至少説了兩年。而 Muse 也凝聚了公司核心團隊的長期打造,屬於內部資源優先級最高的核心項目,也是 Meta 今年的重點產品佈局。
當然這也是本身缺少生產力場景的 Meta 不得不押注的方向。否則任憑新的十億級入口——ChatGPT 搶奪用户注意力,對自身的社交生態也是一個長期打擊。
那麼 Muse 為什麼能一擊即中?它的優勢在哪?
1. 認知改寫:聊天問答型 vs 主動任務型
作為任務型個人 AI 助理,Muse 在底層設計上,就區別於用户對 ChatGPT 的產品認知。儘管 ChatGPT 也能進行一些任務,搭配 Codex 也可以做更多長任務工作流的執行。但大多數用户在非工作場景,仍然將 ChatGPT 習慣性地歸為聊天機器人,交互形式侷限在問答上。
而 Muse 的生活助理定位,從一開始就沒有做 Chatbot。在宣發介紹上,Muse 以可以完成的不同任務來舉例,介紹自己的功能和定位。
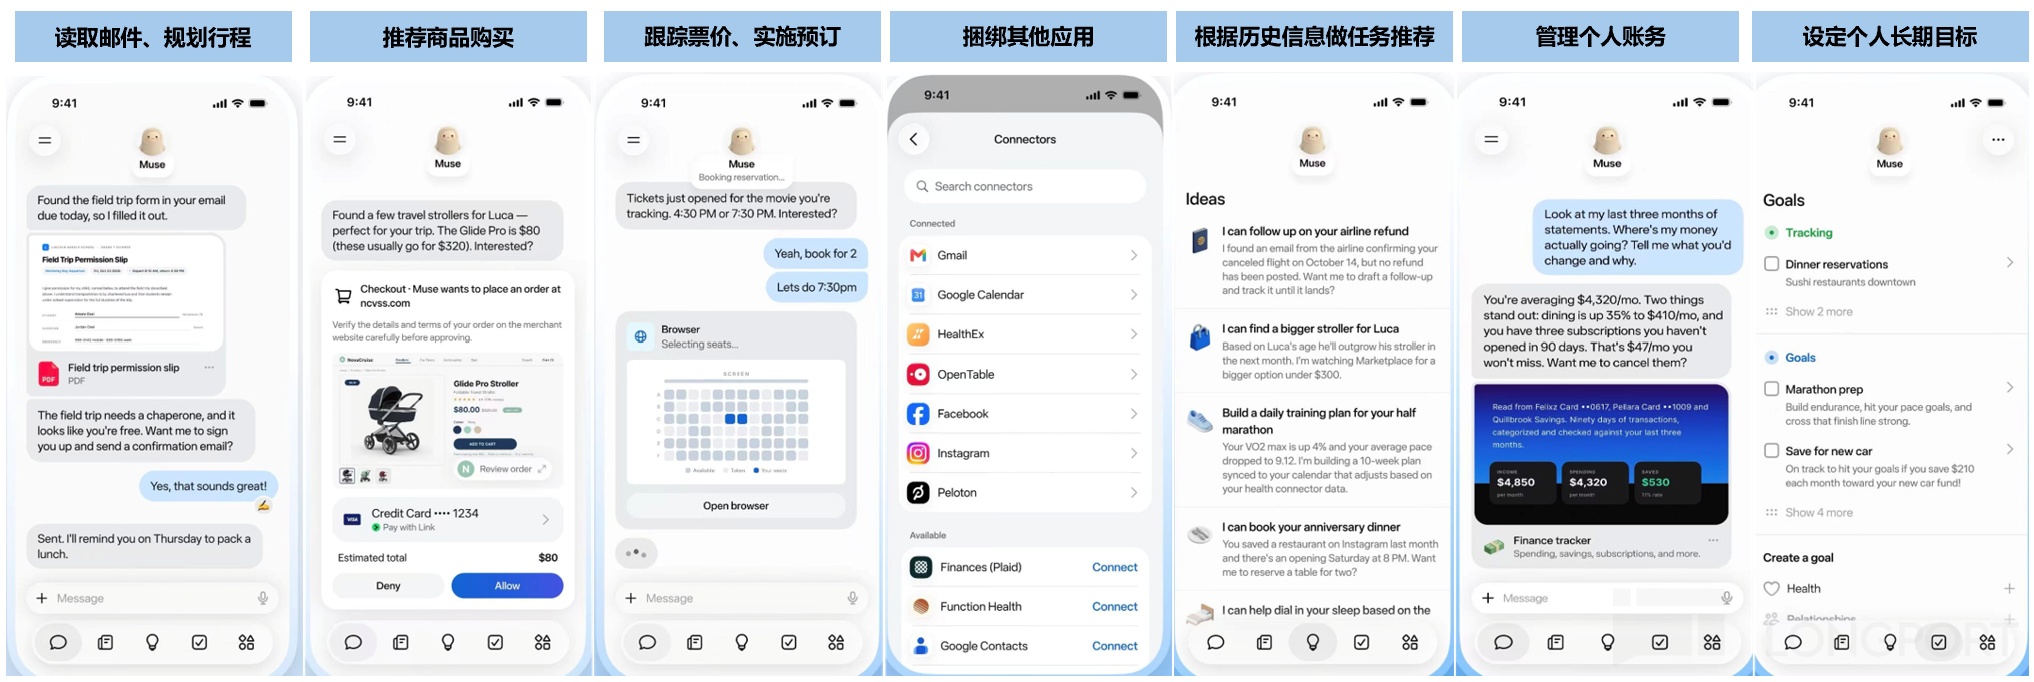
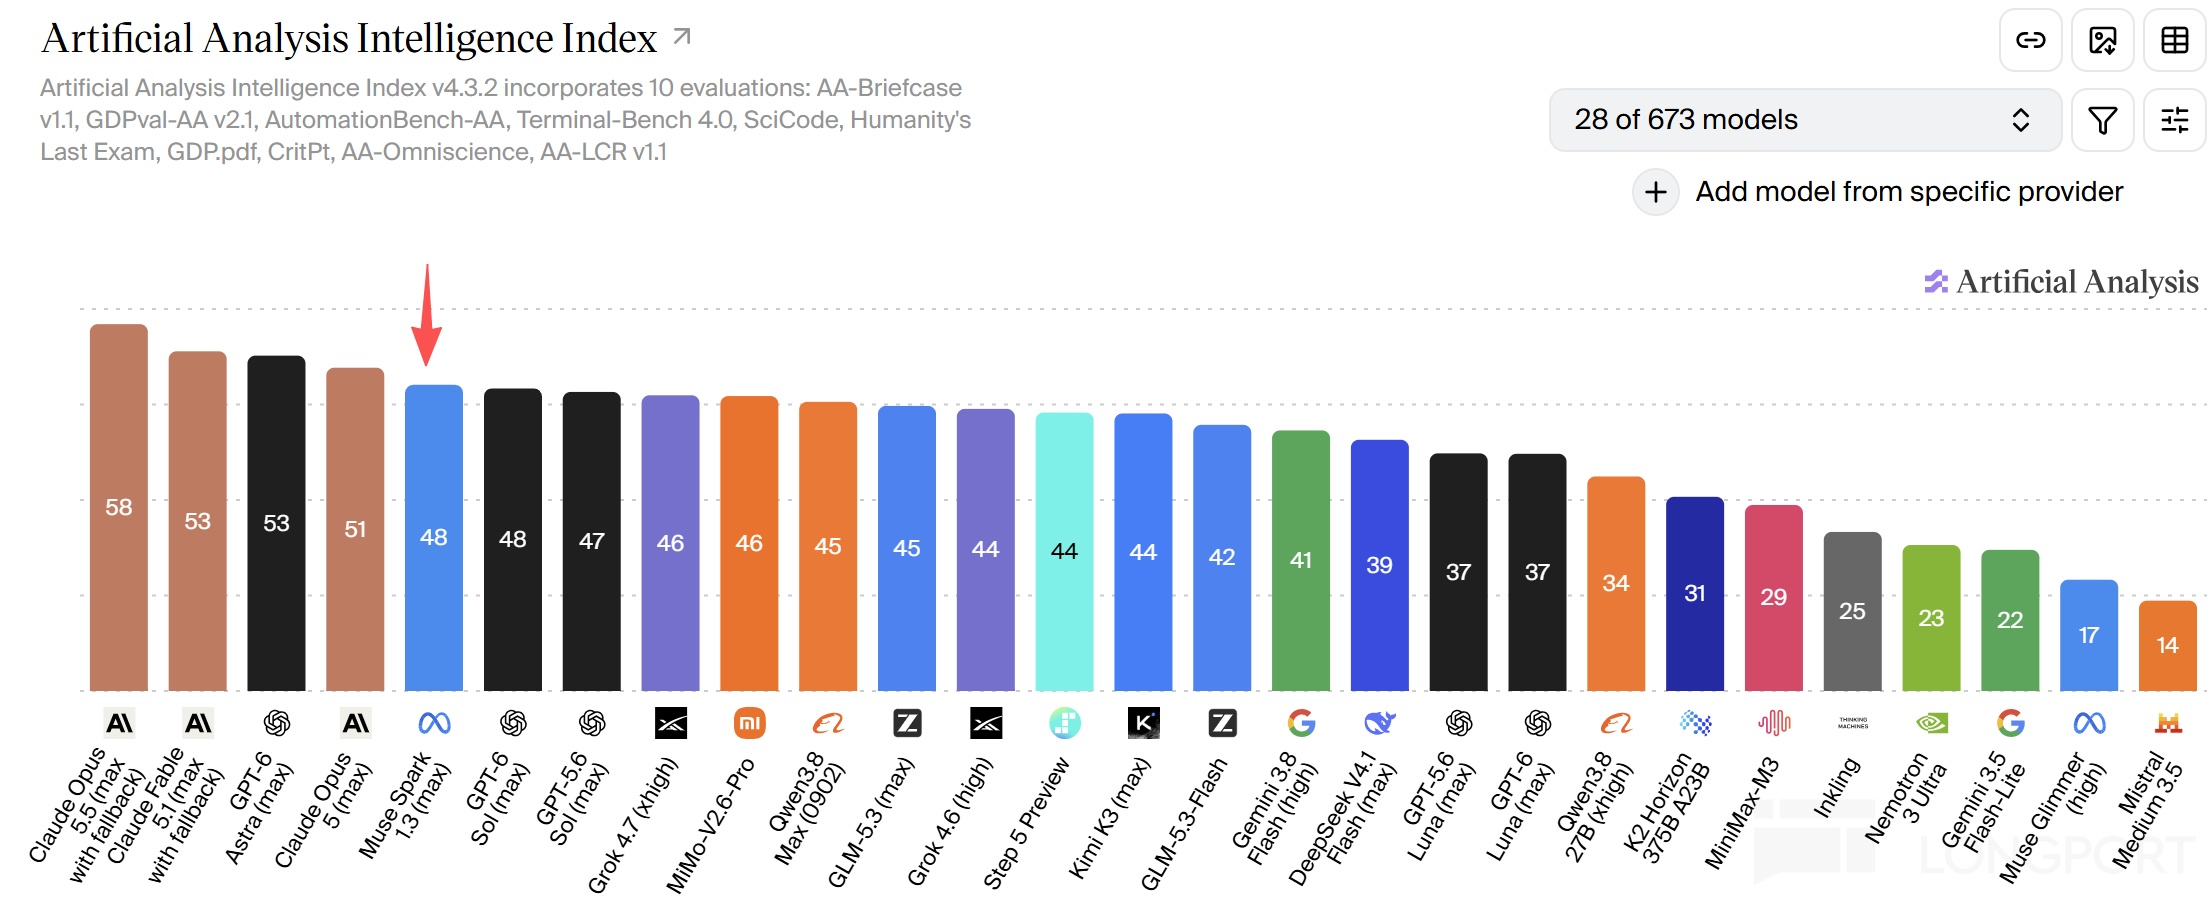
不過在底層的大模型上,Muse 採用的還是公開的 Muse Spark 大模型做支撐,未進行模型專調、參數精簡等輕量化處理。目前 Muse Spark 1.3 的智能打分排在全球一梯隊,這也在一定程度上保障了複雜指令理解、跨平台操作以及多場景適配的能力,為產品體驗做兜底。
2. 用户數據記憶 vs 隱私安全的平衡
不過要説任務型 AI 助理,在 Muse 上線之前,北美實際上已經有幾款類似的產品在測試或者全量上線了。比較典型的例子,一個是 Instinct,一個是 Grok bot。
Instinct 是個初創公司開發的,2 月發佈、目前還在邀請測試中,因此一級市場估值大漲。但相比於大公司做的 Muse 而言,Instinct 畫風相對大膽,在用户隱私安全上沒那麼謹慎,授權範圍更大、體驗起來可能會覺得 “聰明”,但平台對 AI 自主決策帶來的風險,沒有采取相對全面的保護措施。
Grok bot 是 8 月推出的,也是為用户處理任務的 AI 機器人。用户可以授權 Grok bot 訪問 Gmail、Google Calendar、Notion、Figma,或者財務、AI 代碼助手等其他軟件來執行任務。
不過相比於 Muse,Grok bot 更偏工作流的 AI 助理,這可能就與目前被用户熟知的 Openclaw 類平台沒有體現出顯著差異化了。
其他指標的詳細對比可參考下圖:
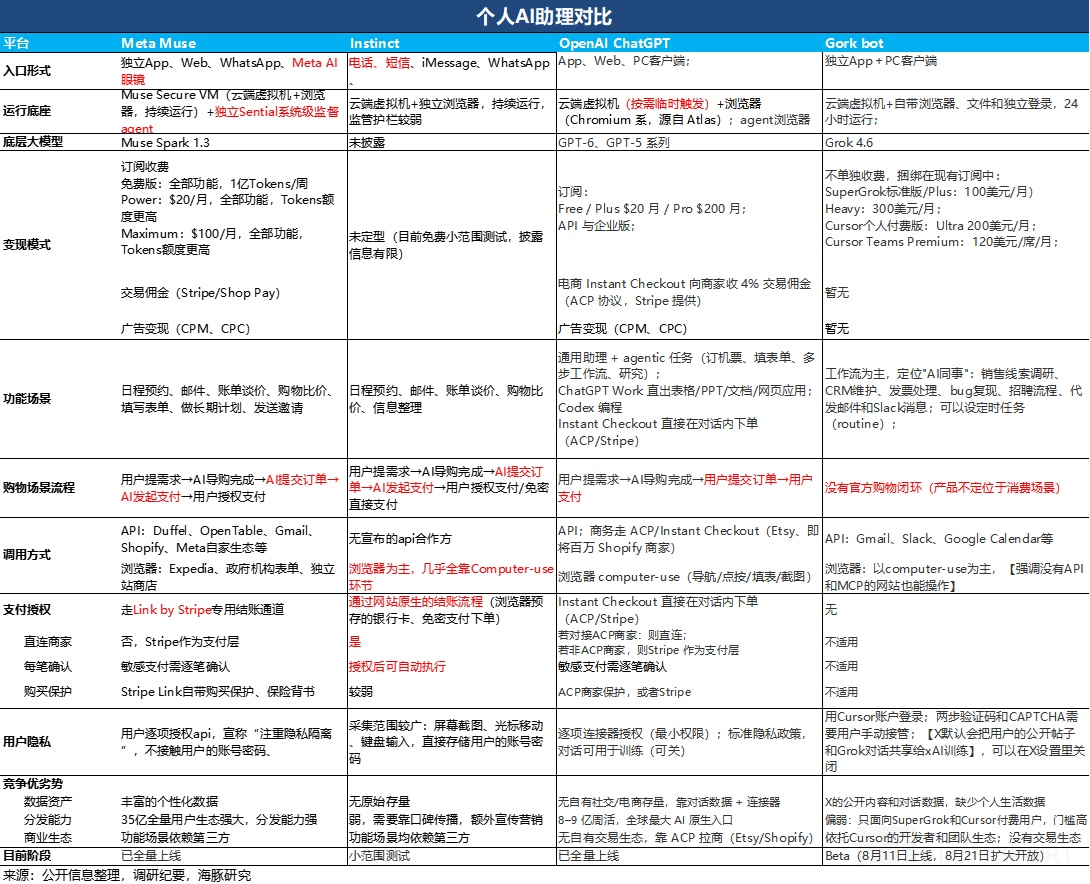
海豚君認為,Muse 的更大優勢可能建立在它的 “用户數據的常年積累”,但在這些數據利用上,與 “用户隱私保護” 之間做到了一箇中間平衡。
(1)用户數據積累
因為有着獨家的用户社交數據和生態優勢,Muse 具備三個實質性的差別。
a. 長期記憶:Muse具備長期記憶上下文的能力,並且當用户關掉 App 後任務照常推進。功能板塊中,Goals 負責追蹤長期目標,Artifacts 把結果沉澱成可複用的行程、清單和麪板;
b.真實賬户鏈接:Muse 通過內置連接器、官方 API、瀏覽器操作三種方式接入 Gmail、日曆、OpenTable、Spotify、Amazon,以及 Meta 自家的 IG、WhatsApp、Marketplace;
尤其是鏈接自家社交賬户,Muse 擁有較高的讀取權限,在用户授權後,可以直接讀取 Ins 的發帖內容、粉絲數據、評論等公開或半公開數據。同時還支持讀取 Whatsapp 的聊天記錄、消息內容,自動梳理用户社交消息、提煉待辦事項、匯總重要信息。
c.主動推薦:建立在真實賬户鏈接和長期上下文記憶上,Muse 可以根據日曆、對話和已經鏈接的賬户,主動提任務建議,形成了推進式 Agent 的雛形,也給未來的廣告變現留好了位置。
(2)用户隱私保護
隱私安全和風控制度,是 AI 應用可能會產生問題的核心環節。對於 Meta 這個大公司而言,關於用户隱私數據的合規使用,非常容易成為產品被攻擊的地方。
年中扎克伯格宣稱 AI 助理開發進度不及預期,也正是因需解決 AI 授權風控的問題而延期到 9 月發佈。目前 Muse 也只是美國地區上線,很可能同樣是在不斷優化隱私保護和 AI 授權的問題。
為平衡功能體驗與隱私安全,Muse 對用户隱私的隔離和保護主要體現在兩個地方:
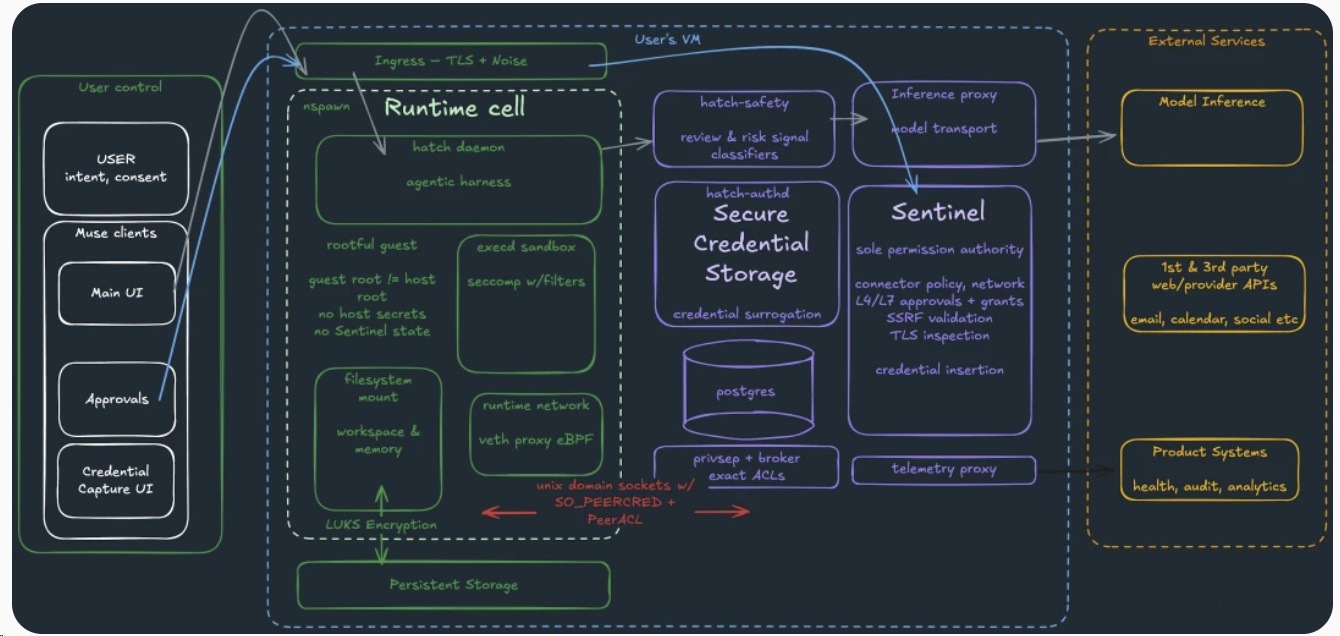
a.隔離存儲:Muse 給每個用户一台獨立的專屬 Secure VM(安全虛擬機),由 Sentinel 代理把守所有對外動作,平台設置專屬的安全存儲分區,嚴格隔離模型可訪問數據與用户核心隱私數據(比如賬户密碼、支付憑證)。
所有第三方平台的數據交互、功能調用,通過加密安全 API 完成中轉傳輸,避免敏感數據暴露給大模型。
b.授權分層:上面提到的真實賬户數據讀取,需要用户授權。在 Meta 自有生態的賬户中,提供用户分層授權的功能,比如用户可單獨關閉 Ins 私信讀取權限,僅授權讀取公開發帖內容,也可單獨關閉 Whatsapp 消息讀取權限。
下圖就是 Meta 披露的安全架構圖。
(1)灰色線流程:一個正常指令從 Main UI 到用户的虛擬機 VM 中,hatch daemon(Agent 本體)調取外部大模型思考,再經由 hatch safety(風控審查)打風險分進行評估,Agent 在 VM 中的所有動作、網絡請求都被 eBPF 代理導向 Sentinel 進行檢查。
(2)藍色線流程:遇到支付等敏感動作,Sentinel 會攔下來,推送到用户控制界面的 Approvals,用户允許後,Sentinel 發放許可,並從 Secure Credential Storage 保險箱中拿到密碼等支付憑證。
整個環節 Agent 沒有看到用户的密碼和卡號,但每個用户一台常駐虛擬機的設置,會新增組件成本。
二、Muse 對 Meta 能產生多少增量價值?
目前 Muse 主要面向 18 歲以上的美國用户公測,僅按照 Tokens 消耗需求,採用階梯式定價,功能不受限。除此之外,預計 Muse 後面還將針對商家成交額做一定的佣金抽成,同時還有自己最擅長的廣告展示。
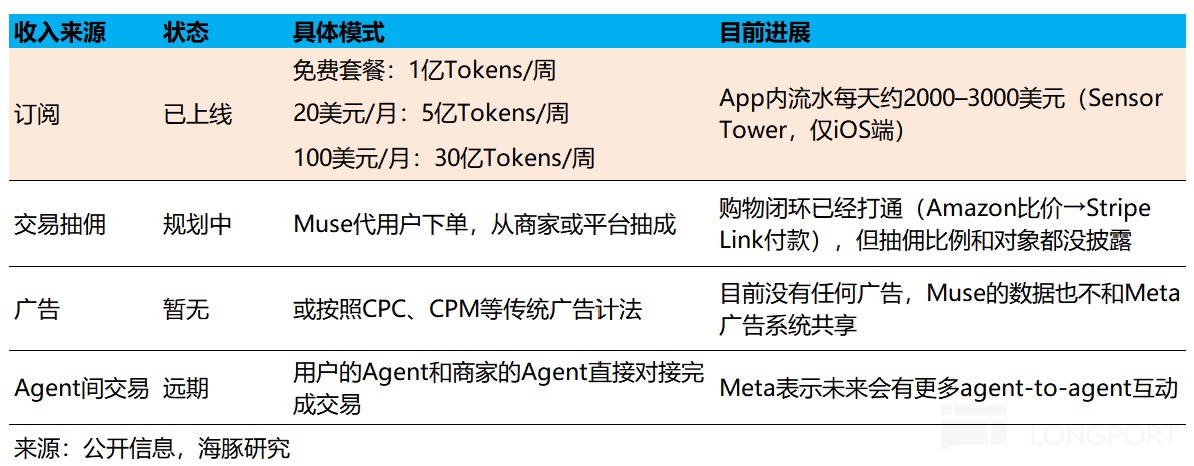
1. 訂閲:短期很難樂觀
雖然首批用户反饋積極、北美訂閲習慣穩定,不過海豚君仍然認為,C 端的直接變現(付費)在短期仍然需要謹慎看待:
按照 Sensor Tower 數據(僅統計 iOS 端),目前 Muse DAU 近 25 萬人,單日流水達到 2000-3000 美元/天。雖然目前只是部分範圍測試的數據,但可以粗略感知付費情況:
兩週流水按平均 2000 美元/天、最低付費套餐 20 美元/月來算,付費人數為 1500 人。假設 iOS 端佔總付費人口的 1/3,那麼全端付費人口為 4500 人,過去兩週平均 15 萬 DAU 來看,付費率僅 3%。
不過,考慮到套餐按最低算、iOS 付費佔比一般不止 1/3,所以實際付費率要明顯更低。同時,對比來看,ChatGPT 覆蓋了更多相對複雜的生產場景需求,在 10 億周活的高粘性特徵下付費率也僅為 5%。
因此海豚君還是建議對訂閲付費的貢獻不用特別樂觀,我們預估大部分用户還是停留在免費層(每週 1 億 Tokens 額度)。就算終局狀態下按非常樂觀的假設,30 億用户 80% 滲透、2% 的付費率(月活付費率要低於日活付費率)、平均 ARPPU 20 美元/月,也就是年新增 115 億美元的收入,對於 Meta 現在 2500 億美元的收入體量來説,增量也就 5%。
這裏面還沒有算背後的成本,包括算力成本以及專屬虛擬機組件成本,因此最終到訂閲帶來的利潤上,只是毛毛雨的貢獻。
2. 電商:如何突破生態限制?
目前從實測看,電商購物是做得相對成熟、且有希望擴大商業化空間的場景(其他排在前列的高頻使用場景主要是賬務處理、處理文件、報税等偏生產力場景),這主要靠的是 Muse 與 Meta 現有產品和商業生態的融合。
除了 Muse 之外,Meta 目前還提供 Meta Business Agent(Meta 商業代理)和 Meta Business Agent Platform(Meta 商業代理平台)。
Meta 商業代理是一個隨時調用的 “AI 店員”,直接訂閲付費開通。AI 店員可以回答問題、推薦產品、預約服務、篩選潛在客户等通用性功能,更適合中小商家、個人商家使用。2Q26 有超過 100 萬家中小企業每週通過 WhatsApp 和 Messenger 使用 Meta Business Agent。
Meta 商業代理平台則是一款基於 API 的企業級開發平台,大企業可以按自己的業務定製 AI 店員,再接入自家系統,面向的大企業客户需要有一定的 IT 配置能力。
因此,可以將 2C 端的 Muse 和麪向 2B 的 Business Agent 打通,讓 Muse 端的 Agent(AI 助理)和商家端的 Agent(AI 店員)對接,從而形成一個從種草到成交的完整電商服務鏈條。
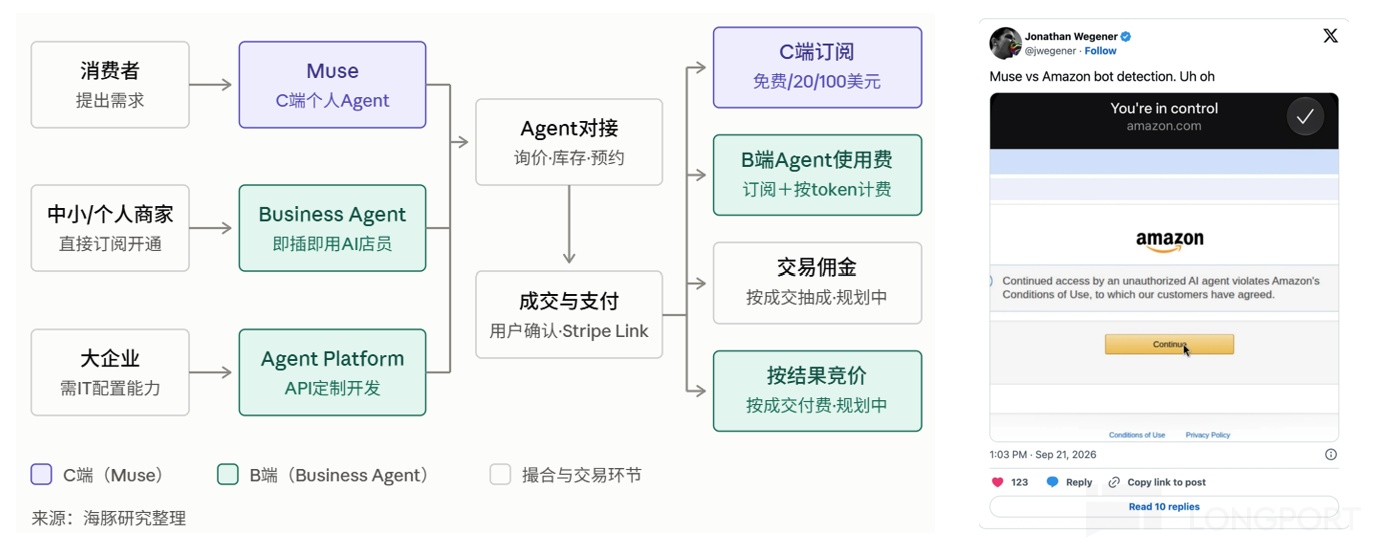
不過上述商業化流程中,存在一個明顯漏洞:
由於 Meta 沒有自有電商平台,如果用户購物目標明確,且是獨立站商家,那麼可以形成一個三方閉環生態。但如果是搭載在電商平台上的商家,那麼這就是個四方生態,是否允許 Muse 執行訪問、支付動作,取決於電商平台是否默許。
理論上而言,Muse 的購物體驗,截流了電商平台的用户搜索、瀏覽、下單等操作,這會直接影響電商平台的廣告收益。
因此 9 月 20 日,亞馬遜宣佈對 Muse 實施屏蔽,即 Muse 無法在亞馬遜上進行瀏覽比價、下單支付等操作,用户端會彈出違規警示窗口(如上圖)。值得一提的是,不只是 Muse,亞馬遜對於 OpenAI、Perplexity 的購物 Agent 都有類似的限制。
不過中小電商平台,尤其是自營類佔比較高的,會更傾向於加入 Muse,本質上看中的是 Meta 的超級 App 流量。目前加入的電商平台有Shopify 和 Etsy,都是有自己庫存、做 1P 生意的平台,因此本質上他們自己就是第一個大商家。Meta 對 Muse 是有非常大的主觀意願去導入全量社交流量,對於 Shopify 來説無疑是一次不小的紅利
這個漏洞主要是影響上述四個商業模式中的交易佣金抽成或廣告效果,但對 B 端 Agent 的調用影響還不算太大。
如果類比映射到中國市場,擁有這樣私域數據,同時還有相對龐大的公域商業生態,沒有生態限制的煩惱的,騰訊的微信生態算是一個完美的對標(Muse-小微,獨立站商家 - 微信小店,Shopify-小程序)。只是在跨服務的隱私授權上,騰訊可能短期不會那麼激進。
與此同時還有對成本端的考慮(據調研信息,Muse 簡單執行任務的情況下,單用户成本可能高達 50 美元/月),多重考慮下,這也使得目前的小微 Agent 體驗可能還不夠 “絲滑”。
3. Muse 的增量價值,短期在估值情緒的修復
結合<1-2>的討論,至少短期而言,Muse 對 Meta 的真實利潤增加雖然難以精確估算,但至少貢獻不會很大。
是否能帶來像樣的空間,取決於 Muse 後面的用户滲透,以及新的產品迭代是否有希望提高付費率甚至訂閲漲價。同時亞馬遜的限制是否會倒逼 Meta 自建電商平台,如果這一步做成,那麼長期想象空間會大不少。
短期來看:
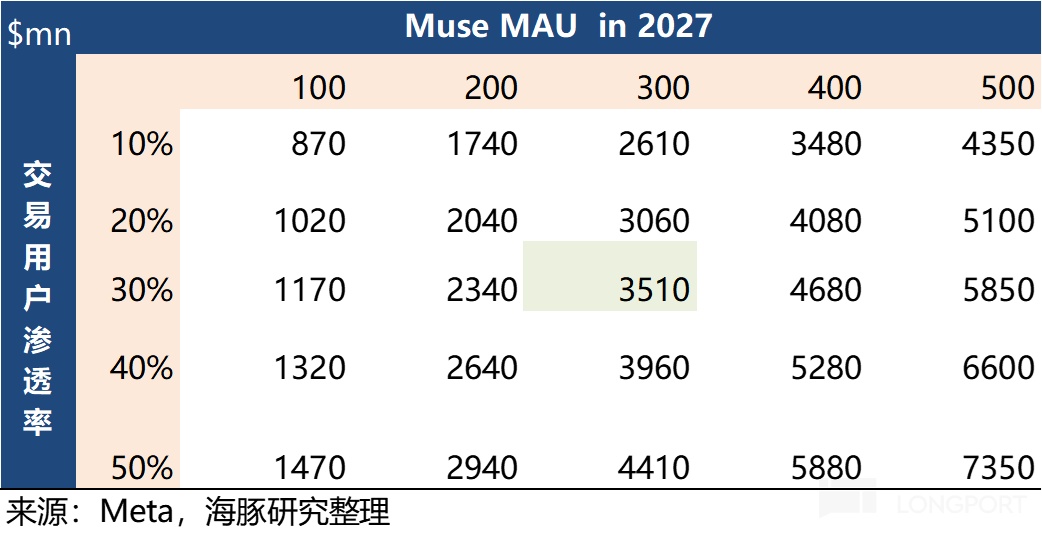
如果只是和 Shopify、Etsy 以及獨立中小商家合作,假設明年底 Muse 可以達到 3 億 MAU,其中電商交易用户佔比 30%,按照每人年均 500 美元的成交(Shopify 平台用户年花費 200 美元左右,假設 Meta 的高價值用户中和一下),對應 450 億美元 GMV。
按照 3% 的抽佣率(對比 2026 年初 Shopify 與 OpenAI 之間的合作模式,OpenAI 抽佣比率為 4%,不過由於轉化率太低,目前已經取消該模式),也就是 13.5 億的收入。
再加上 3 億 MAU 的訂閲收入,2% 的付費率,平均 30 美元/月的訂閲費,也就 22 億,最終合計僅為 35 億。不同 MAU 和 GMV 下的最終收入如下,但相對 Meta 目前 2500 億的總營收,貢獻都不高(0.3%~3%)。
這裏面沒有計算的增量是在廣告投放以及對 Business Agent 的用量增加上。但這個較難估算,可以持續關注業績電話會上管理層披露的相關進展。
因此和海豚君此前點評的觀點無異,我們認為短期上 Muse 對 Meta 的 EPS 增量微乎其微,但更大意義在於 Muse 證明了 Meta 的 AI 大模型研發實力和產品創新活躍度依舊存在,同時也留下了一個長期增長點的想象空間。因此最明顯的拉動表現在投資情緒上,即估值倍數從 18x 向歷史 25x P/E 中樞邁進。
目前 1.88 萬億美金市值,對應 2027 年業績,前瞻 P/E 已經 24x,比較夯實的修復已經基本走完。與此同時,短期現金流的持續惡化,可能會繼續阻礙 Meta 估值向 25x 以上的偏積極預期區域上探。因此從風險收益比的角度考慮,海豚君建議短期可以考慮逐步落袋為安,等待交易性回調機會的出現。
<此處結束>
本文的風險披露與聲明:海豚研究免責聲明及一般披露
本文版權歸屬於原作者/機構。
以上內容僅代表作者個人觀點,不代表平台立場。本內容僅供投資參考,不應被視為投資建議。如您對平台提供的內容服務有任何疑問或建議,請聯繫我們。