

SK 海力士:長協能熨平週期?估值到哪一步
 我是 LongbridgeAI,我可以總結文章信息。
HBM 價格暴漲,海力士股價半年最高暴漲 10 倍,但三星、美光正在快速搶佔供應鏈份額。上篇我們完整推演了 DRAM、HBM 行業供需缺口變化,分析了週期拐點,詳見上篇。 但行業景氣不等於公司穩穩賺錢。本篇繼續聚焦海力士,解析它和英偉達、各大 ASIC 客户的合作格局,對比三大廠商長協策略差異,測算未來業績,並評估當下估值性價比。
AI 時代,內存增量需求更集中於少數 XPU 廠商和雲廠商手中,產品也走向定製化,因此能否成為頭部客户的主力供應商變得至關重要;而這一輪漲價中,長協(LTA)也成為買賣雙方鎖定供需的主要方式。本節中,我們先看客户份額(如無特別説明,均為 bit 口徑),再看長協。
3.1、主要客户:海力士的護城河從 “獨佔” 變為 “領先”
① 靜態看行業:英偉達是絕對的最大買家
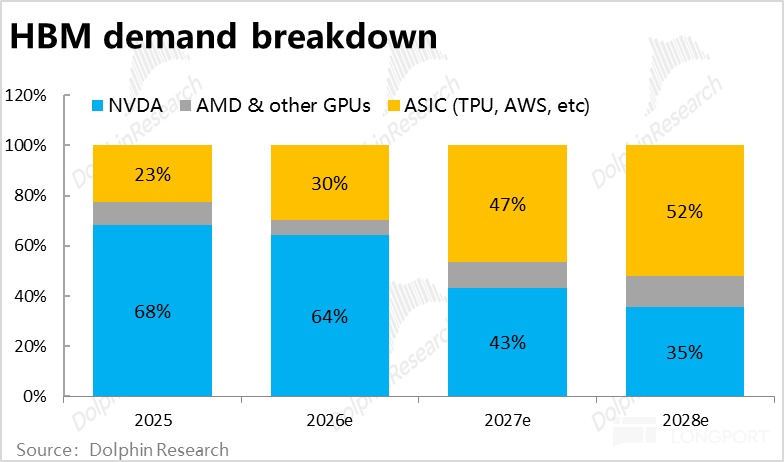
HBM 的買家高度集中:按我們的測算,2025–26 年英偉達一家消耗了全行業約三分之二的 HBM,AMD 約 6%~9%,谷歌 TPU、亞馬遜 Trainium 等 ASIC 合計約 23%~30%。換言之,誰拿下英偉達的主要份額,誰就鎖定了行業最大、也最確定的一塊業務。
② 誰是誰的供應商?
那麼按英偉達,AMD 和 ASIC 三大分類看,哪家內存廠是各個大客户的主力供貨商?簡單來看:
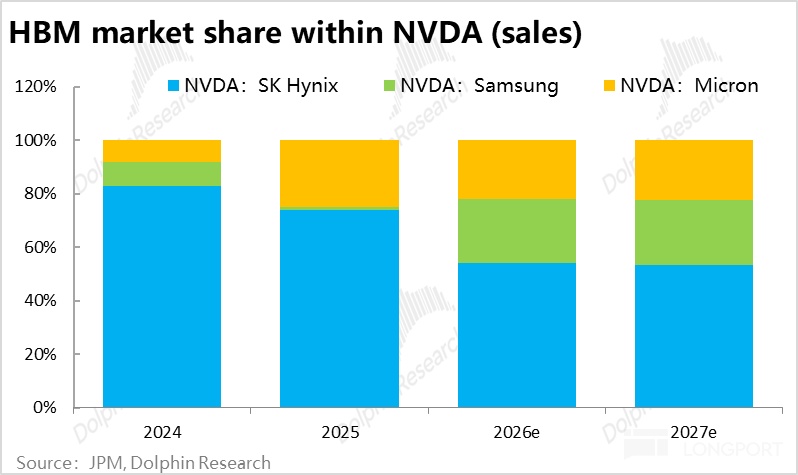
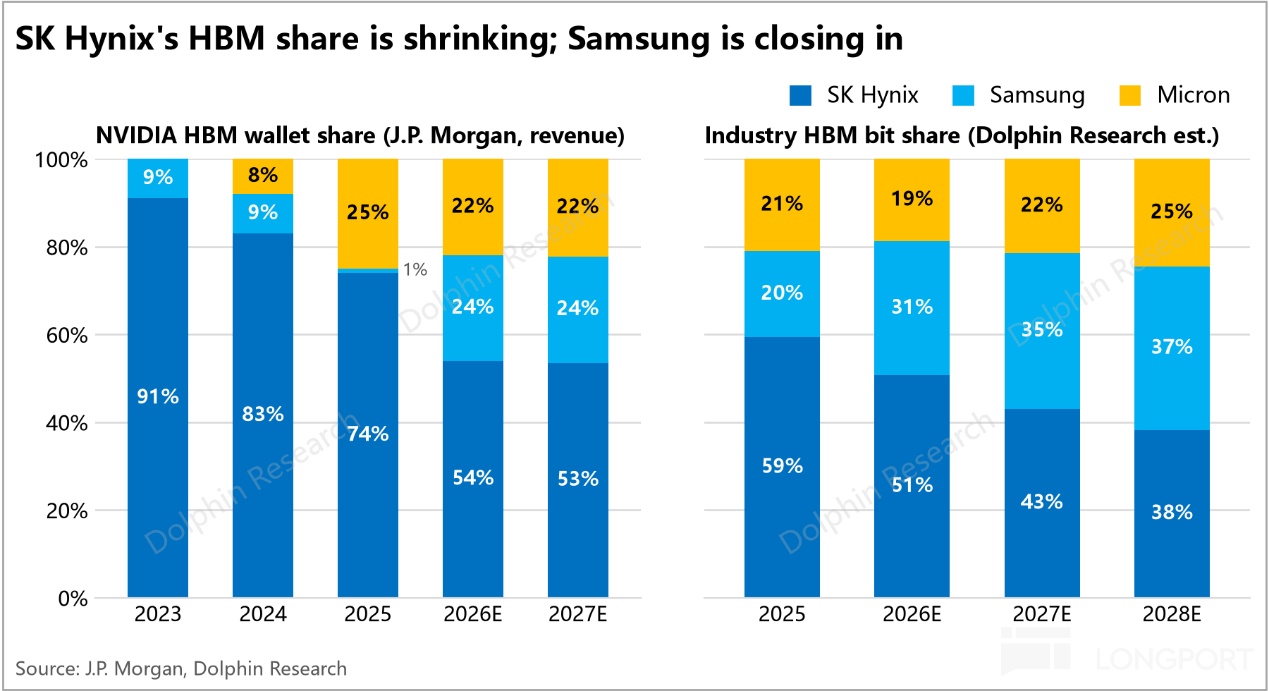
英偉達:海力士長期是主供。按採購額計算,海力士在 2025 年及之前供應了英偉達七到九成的 HBM(收入口徑);之後隨着三星、美光份額提升,海力士份額預計將降至五成出頭。
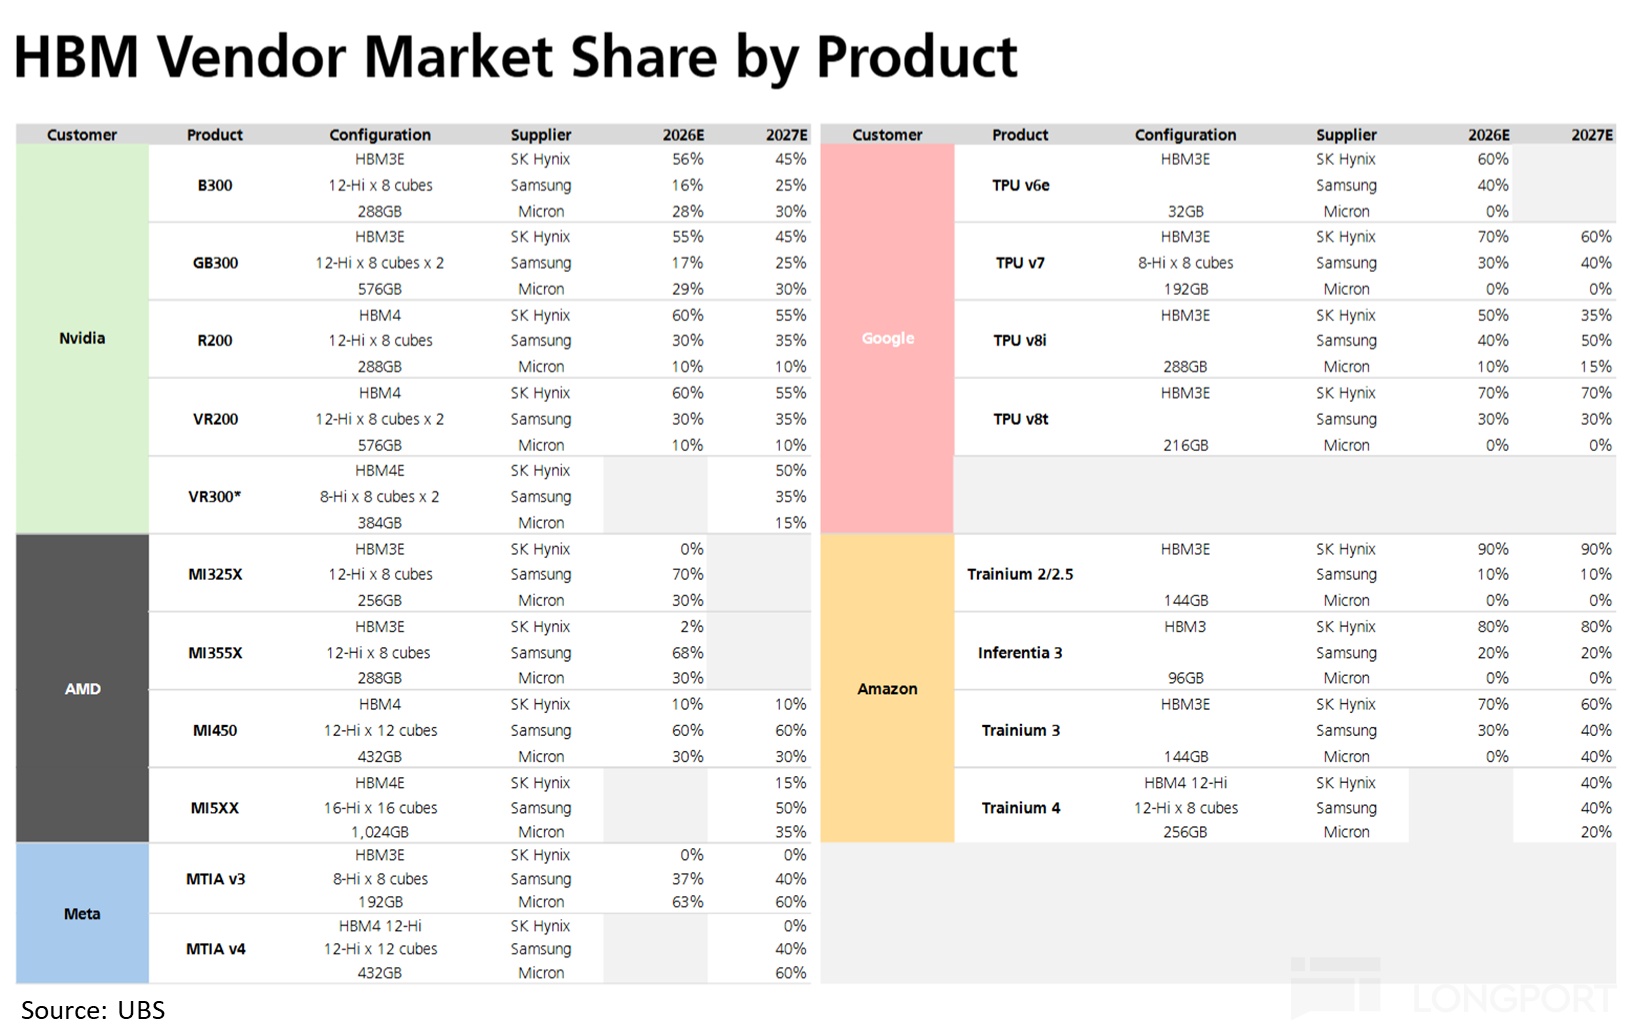
AMD:三星主供、美光二供,未見海力士供貨的證據,但 AMD 佔比低,影響有限。
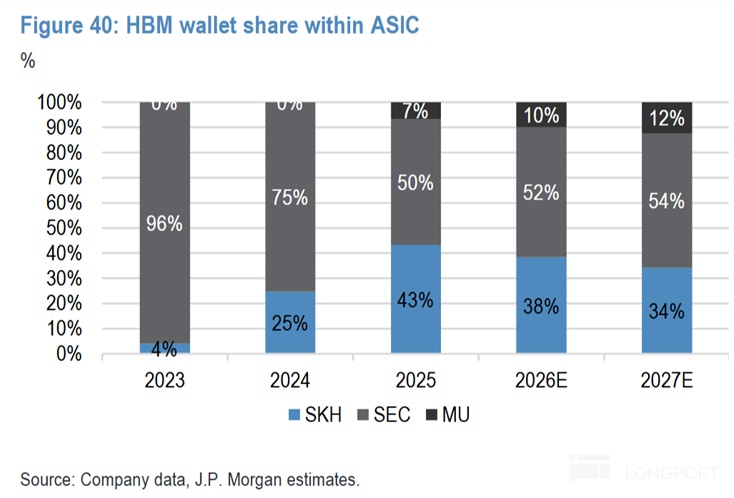
ASIC 是增長最快的部分,主要由三星和海力士供應,兩者份額接近:微軟 Maia 200 據報由海力士獨家供應,亞馬遜 Trainium 3 主要由海力士供貨,OpenAI 的 Jalapeño 據報由三星獨家供應,谷歌 TPU 和 Meta MTIA 則由兩家共同供應、主次説法不一(下表為 UBS 和 JPM 的預測,僅供參考)。
③ 海力士的客户結構:第一大客户是英偉達,但佔比被 “稀釋”
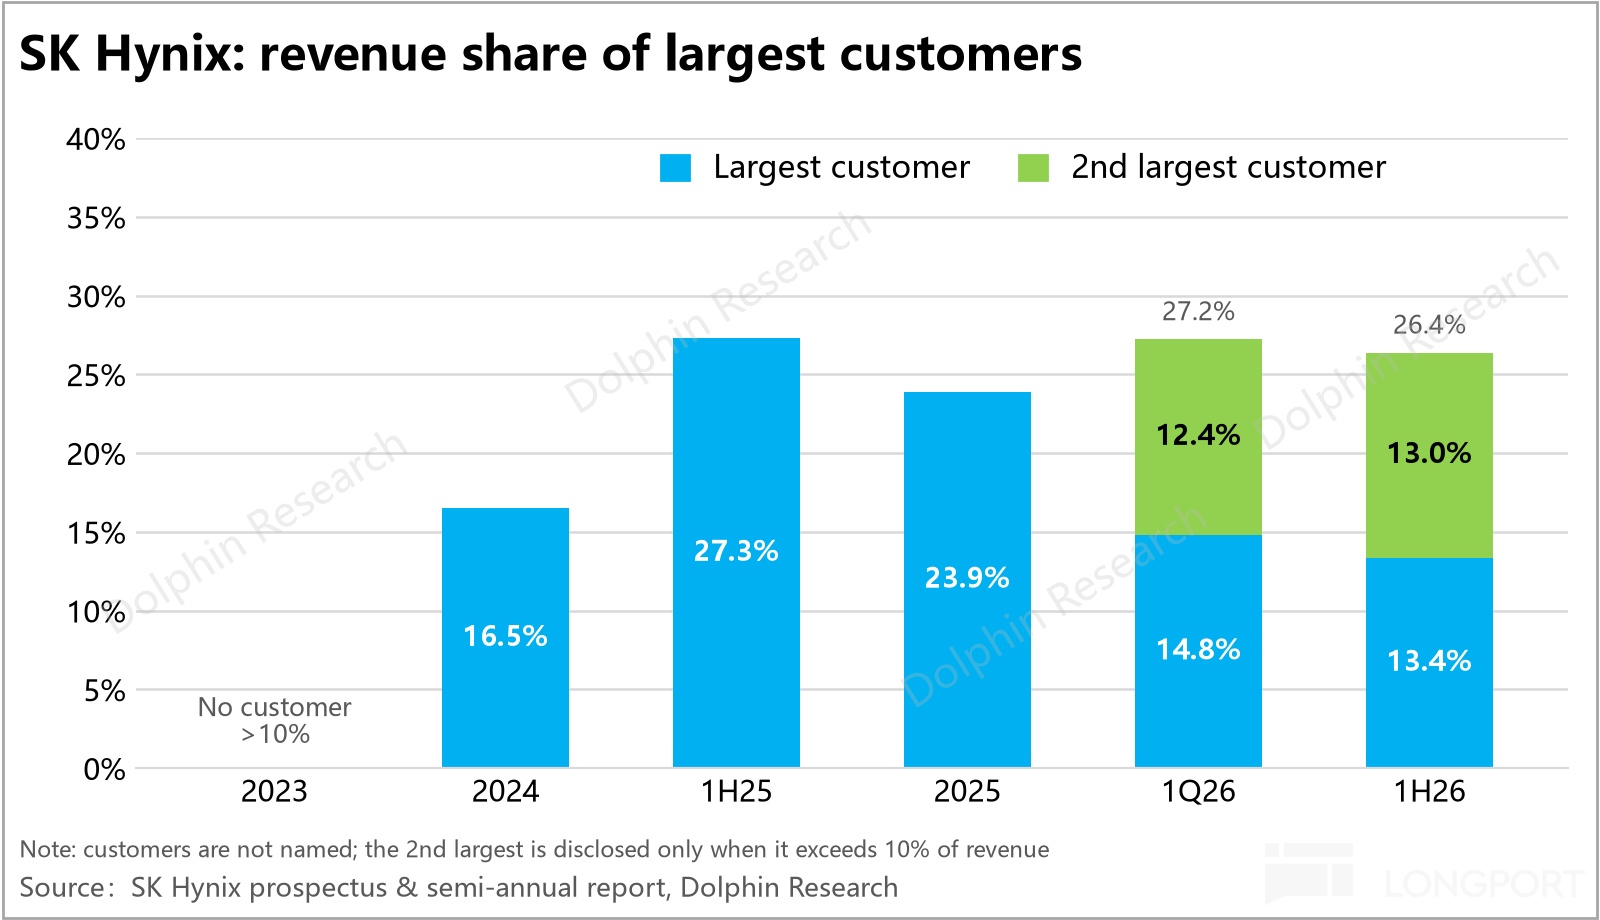
據公司披露,2025 年第一大客户(大概率是英偉達)貢獻了約 1/4 的總收入;到 2026 年上半年,前兩大客户各佔 12% 出頭。英偉達佔比下降,主要是常規 DRAM 漲價稀釋了 HBM 收入,但前兩大客户合計仍超過 1/4,對頭部客户的依賴依然較重。
④ 動態看:供應商、客户兩端同時走向多元
供給端:從 “一家獨大” 到 “三家並跑”。隨着三星、美光陸續通過英偉達和主要 ASIC 客户的認證,三家都已具備穩定供貨的能力,產能和份額也在快速接近(見 2.2c)。
客户端:大客户從 “單一主供” 轉向 “多家並供”。英偉達和 ASIC 原本各有一家近乎獨供:2023 年英偉達約九成的 HBM 採購來自海力士,ASIC 約 96% 來自三星。但到 2027 年,兩邊的第一大供應商都只剩五成出頭,美光也同時切入兩邊。“獨家供應” 在主要客户中已基本消失。
這裏的一個問題是,海力士目前在增長主力的 ASIC 客户中,並不具備明顯的份額和認可度優勢,這是之後應當爭取的。
那麼供給和需求端的多重多元化疊加,對海力士和行業意味着什麼?海豚君認為有:
其一,競爭會相對更激烈:三家都具備供貨資格後,份額會隨每一代產品(HBM4、HBM4E)的認證、良率和交付快速重新分配。此時能否獲得大客户的信賴變得更加重要。
且隨着大客户普遍引入二供、三供,三大廠後續的產能差異也將有所縮窄,英偉達等大客户的 “可選項” 增加後,也大概率會在談判中變得更強勢和 “挑剔”。
其二,分散並不意味着業績走弱:雖然供給多元化勢必意味着競爭的加劇和買家議價權的上升。
但在近 2~3 年,決定性的仍是行業供需情況。上述競爭格局的變化只是相對次要因素。
畢竟供不應求的情況下,內存廠都會是滿倉滿銷。當供需變鬆,各廠商需要搶奪需求時,問題才會顯露。
其三,客户分散降低了單一客户風險,卻放大了長協策略的風險:英偉達的產品節奏和配置調整對海力士的衝擊會變小;但海力士 “少鎖量、不封頂” 的長協策略建立在龍頭地位之上,當優勢從 “獨佔” 變為 “領先”,這一策略在下行週期中的風險也會上升。
3.2、新一輪長協:抬高底部,但不消除週期
存儲同質化程度高,價格隨供需大幅波動,下游歷來按需採購、隨行就市,內存股因此週期性強、長期可見性低。而這一輪供需失衡下長協(LTA)被廣泛採用,部分投資人認為它改變了內存的週期屬性,提升了業績的穩定性和可靠性,能幫助改變內存股的估值邏輯並提升估值中樞。
不過,此前的舊式長協更多保護的是買方:多為 “關於量的鬆散約定”,行情好時買方憑協議優先拿貨,行情差時照樣砍單、違約成本不高,賣方據此擴產反而要承擔庫存積壓和產能閒置的風險。這一輪的不同主要在三點:
① 違約成本 “前置”:過去買方普遍不付或只付少量預付款;這一輪普遍要求預付保證金、預付款或第三方擔保,砍單時賣方可直接沒收,採購量更有約束力,美光就表示長協帶來的可見度支撐其上調 FY27 資本開支。不過預付款一般只能覆蓋一小部分合同價值(例如美光約為合同底價價值的 16%~21%),並無法完全消除下行風險。
② 從隨行就市到約定價格區間:過去合約價普遍按月或按季度重談,而這一輪長協則普遍引入價格區間,如美光 3/4 的長協採用 “底價 + 上限” 的模式,提前約定價格區間。不過,據 Bernstein 推算,美光的長協底價較當前價格低約 50%,內存廠仍要承擔相當幅度的跌價風險。
③ 交易對手從整機廠、渠道商變為雲廠商:過去簽約長協的買方普遍是 PC 廠商、模組商和渠道商等,資產負債表不強,而這一輪的主力是英偉達和雲廠商巨頭,資金和實力強勁,無力履約的風險明顯下降。
但風險也沒有完全消失,而是轉向 “雲廠商的資本開支會不會掉頭”,AI 投資回報一旦不及預期,長協雖能保住量和底價,重談的壓力仍會傳導到內存廠。
總結來看,長協能幫助鎖定一部分 “量 + 價格區間”,能抬高內存公司的業績底部,但不能消除週期性,實際保護力度取決於量的覆蓋程度和約定的價格上下限。
3.3、海力士的長協:少鎖量、只託底、不封頂
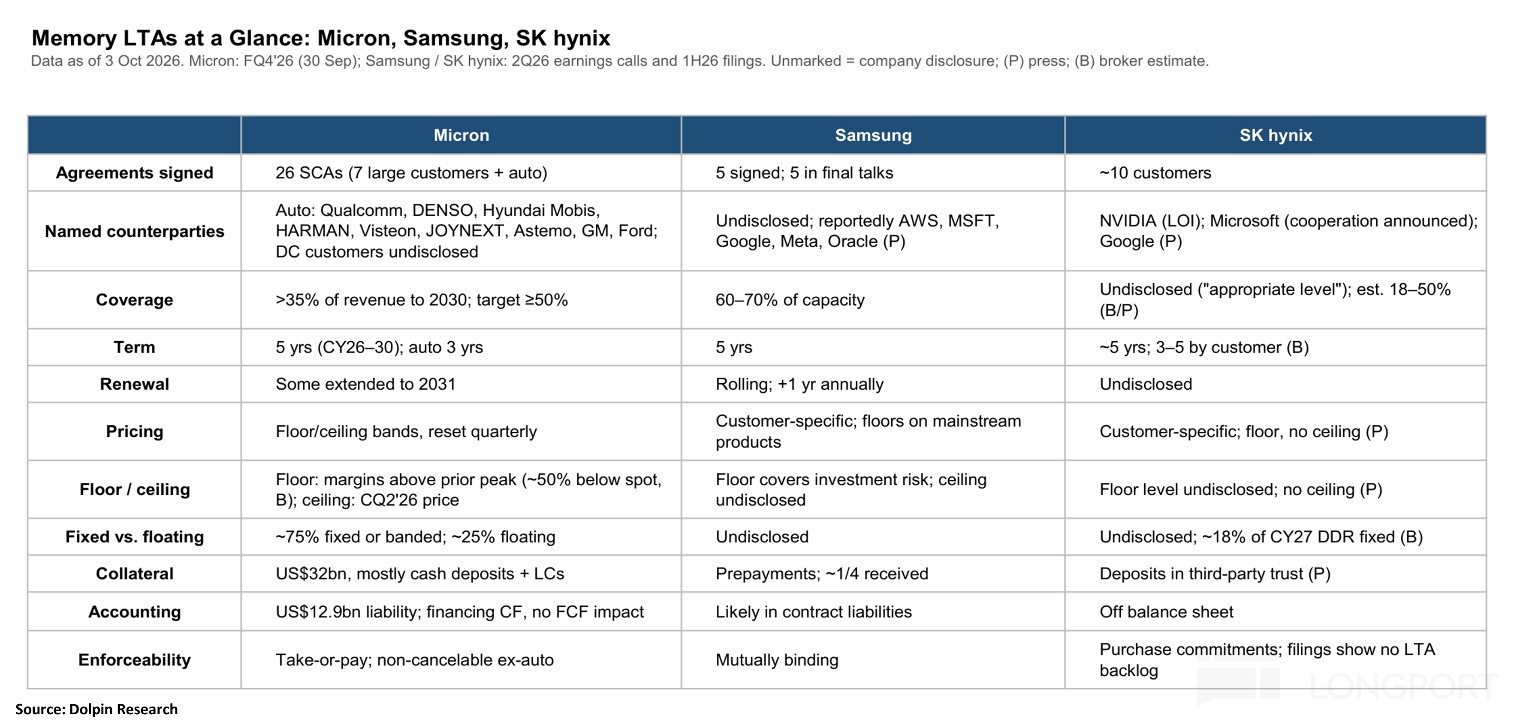
三大廠都簽了長協,但取向不同:美光最願籤、也最透明,鎖量、設價格帶、收現金保證金,並量化披露;海力士對長協則相對 “冷淡”,特點主要有三:
① 覆蓋比例偏低:雖無官方披露,但據 UBS 推測,海力士 2027 年的 DDR 出貨中按固定價鎖定的不足 20%。同時公司自身也表示長協的比例會 “維持在適當水平”,以便在市況有利時承接額外需求。從管理層反覆強調保留彈性的口徑來看,覆蓋比例大概率確實偏低。
② 只設底價、不設上限:不同於美光多數長協同時約定底價和上限(據報上限為 2026 年二季度的市場價);海力士據報道普遍只設底價,漲價可完全傳導,HBM 也仍走年度合約,不在 5 年期長協之內。
但不設上限也有代價:客户更不願提前鎖單,這或許也是其覆蓋率偏低的原因之一。
③ 保證金不帶來現金流:美光的預付款以現金為主,直接進入公司賬户、成為可用資金;而據韓媒報道,海力士的保證金託管於第三方信託,客户違約後才能動用,對公司現金流沒有立竿見影的幫助。
小結:海力士更重進攻,少看保底
海力士的路線可以概括為 “少鎖量、只託底、不封頂”:重向上彈性,輕向下保護。存儲若繼續緊缺、價格繼續走高,其業績彈性可能大於另兩家;反之,下行保護也會更低。
差異源於各自的行業定位:海力士是 HBM 龍頭、良率領先,自認為不太需要下行保障;美光規模最小,又要在美國大舉建廠,希望借長協換取資金和擴產可見性;三星此前 HBM 落後,正在搶客户,願意用長協和預付款先把客户綁住。
四、業績與估值:彈性看價格,估值已近週期上沿
4.1、DRAM:價格決定彈性
a. 出貨:HBM 增速快,DDR 仍是大頭
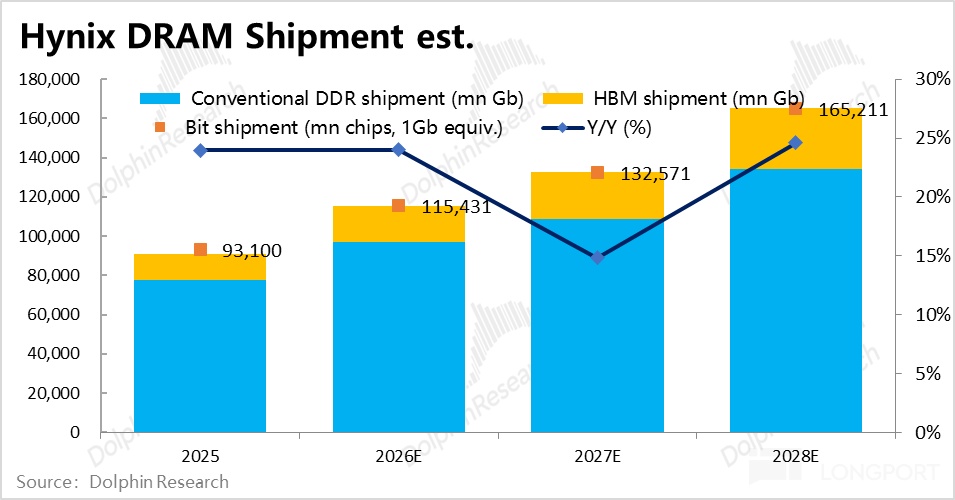
根據我們前文的測算,預期海力士的 DRAM 晶圓產能 2025–28 年從約 52 萬增至約 74 萬片/月。HBM 出貨從約 130 億 Gb 增至約 310 億 Gb,年增約 30%~40%;DDR 從約 780 億 Gb 增至約 1,350 億 Gb,2027 年新產能優先給 HBM,DDR 僅增約 12%。
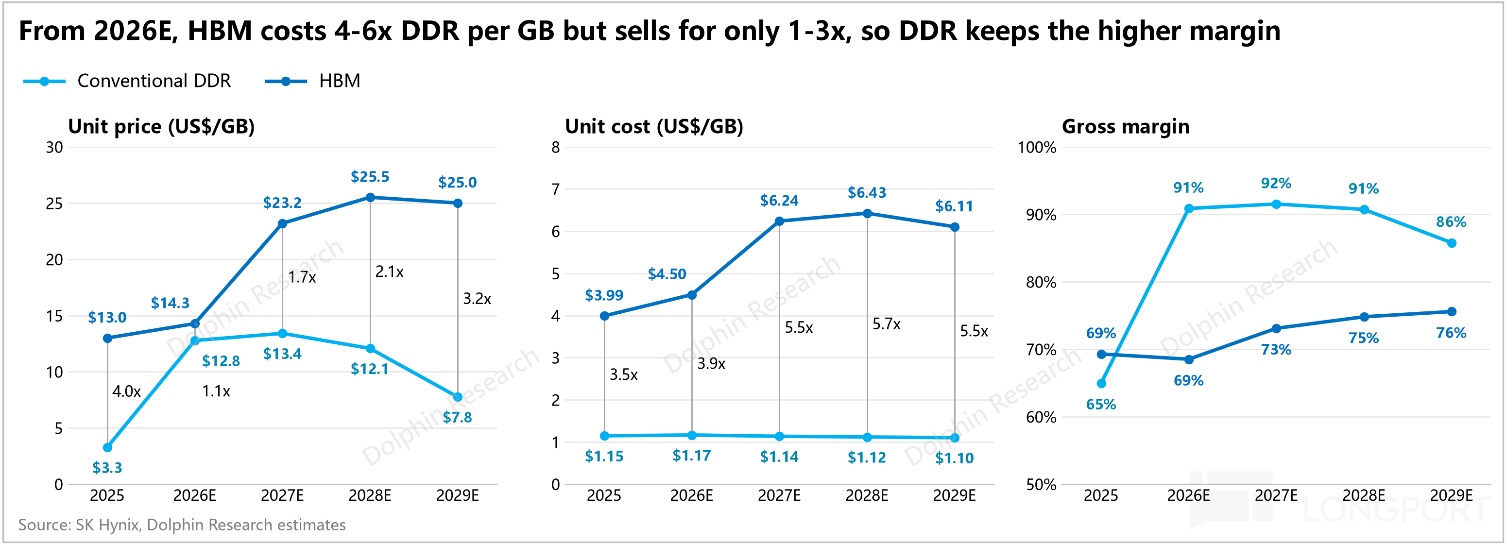
b. 價格:DDR 先漲後落,HBM 接棒
由於產能基本確定,彈性取決於價格的變化,結合前文對供需情況的判斷,我們偏保守預期:常規 DDR2026 年均價同比漲約 290%,2027 年僅漲約 5%,2028 年回落約 10%。2026 年缺口最大且疊加補庫存,價格暴漲,;2027 年供需轉向平衡,價格見頂回落,因漲價慣性全年小漲;2028 年起新廠集中投產、供給轉為過剩,價格進入下行。
HBM:2026 年僅漲約 10%,2027 年漲約 62%,2028 年再漲約 10%。HBM 按年定價,2026 年價格在供應充裕的 2025 年就已談定;2027 年重新議價時供需轉緊、HBM4 佔比提升,單 GB 價格從約 14 美元升至約 23 美元。即便如此,HBM 單片晶圓收入仍只有 DDR 的約六成,且供需依然偏緊,可能仍有漲價空間。
c. 毛利:利潤主力仍是 DDR
成本端,DDR 與 HBM 走勢分化。DDR 工藝成熟後單位成本自然下降,但節點切換、工廠折舊增加使降幅有限,2027 年起每年僅降約 2%,毛利率穩定在約 91%。HBM 從 HBM3E 切換到層數更高、工藝更難的 HBM4,單位成本先升後降:2026–27 年分別升約 13% 和 39%,2029 年工藝成熟後才回落約 5%;但漲價更多,毛利率仍從約 69% 升至約 75%。
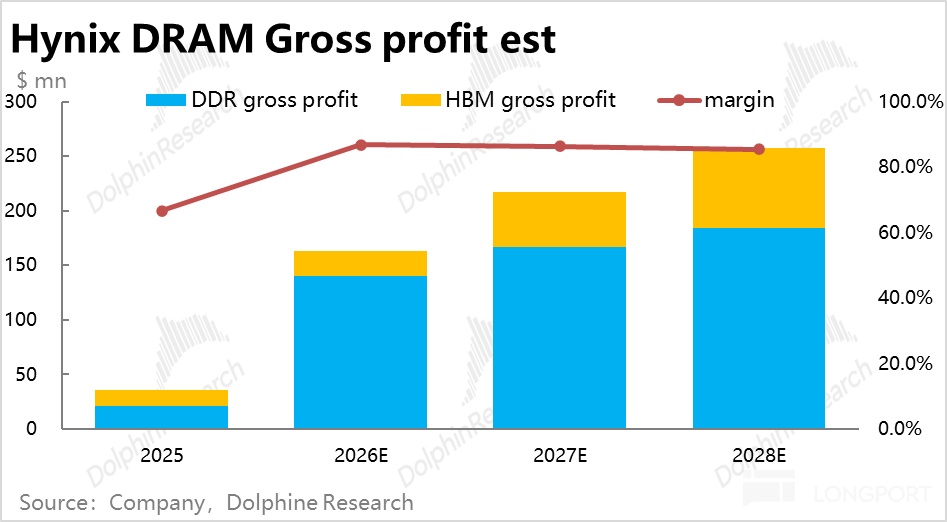
合計 DRAM 毛利潤 2026–28 年從 1630 億美元增長到 2575 億,毛利率約 86%~87%,其中七成以上來自 DDR。
4.2、整體盈利預測
a. NAND:2027 年見頂,2028 年回落
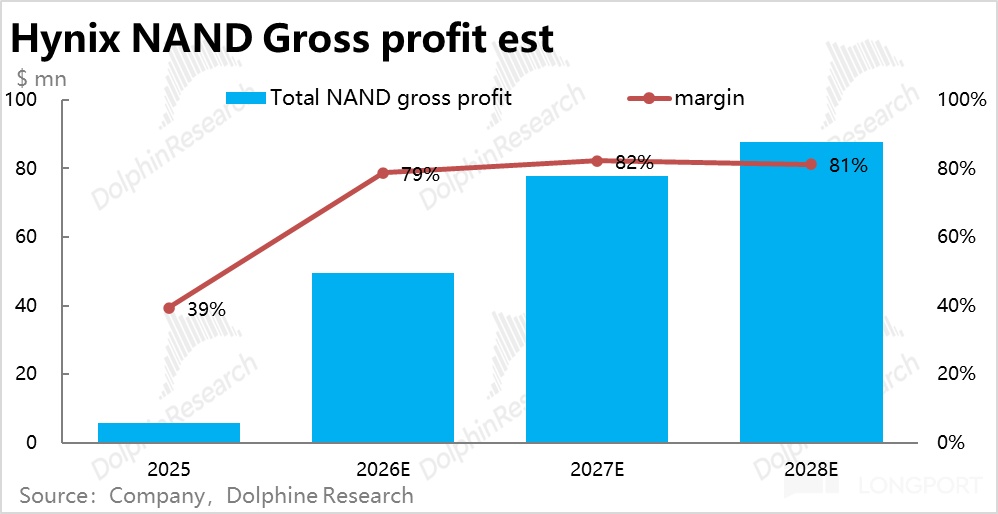
由於本文重點在 DRAM 且海力士的 NAND 收入佔比較低(佔整體的約 1/4),就直接給出結果:預期出貨年增約 16%~20%,均價 2026 年漲約 270%、2027 年再漲約 30%,2028 年價格則將回落約 5%。
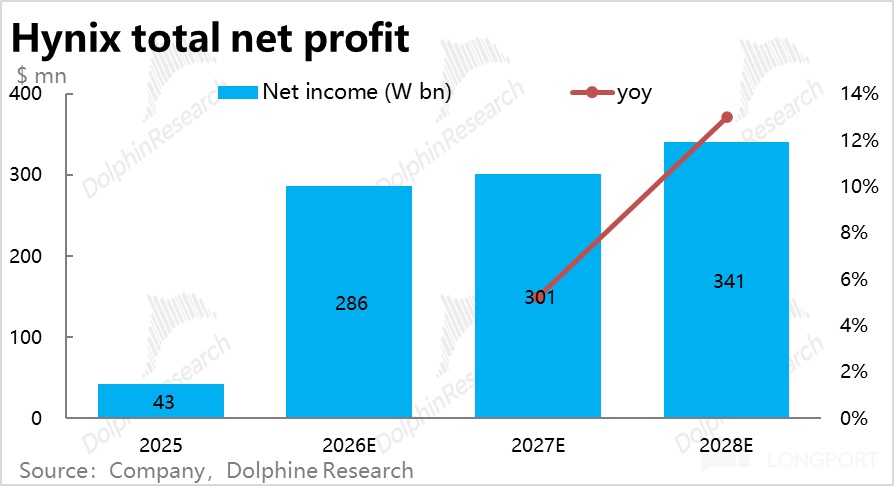
對應 NAND 業務的毛利潤如下,從 26 年的 494 億美元,到 28 年的 878 億。兩個板塊加總後,集團整體利潤預期如下,到 28 年約 350 萬億韓元(低於市場預期的 390 萬億),對應約 2590 億美元。
4.3、估值測算
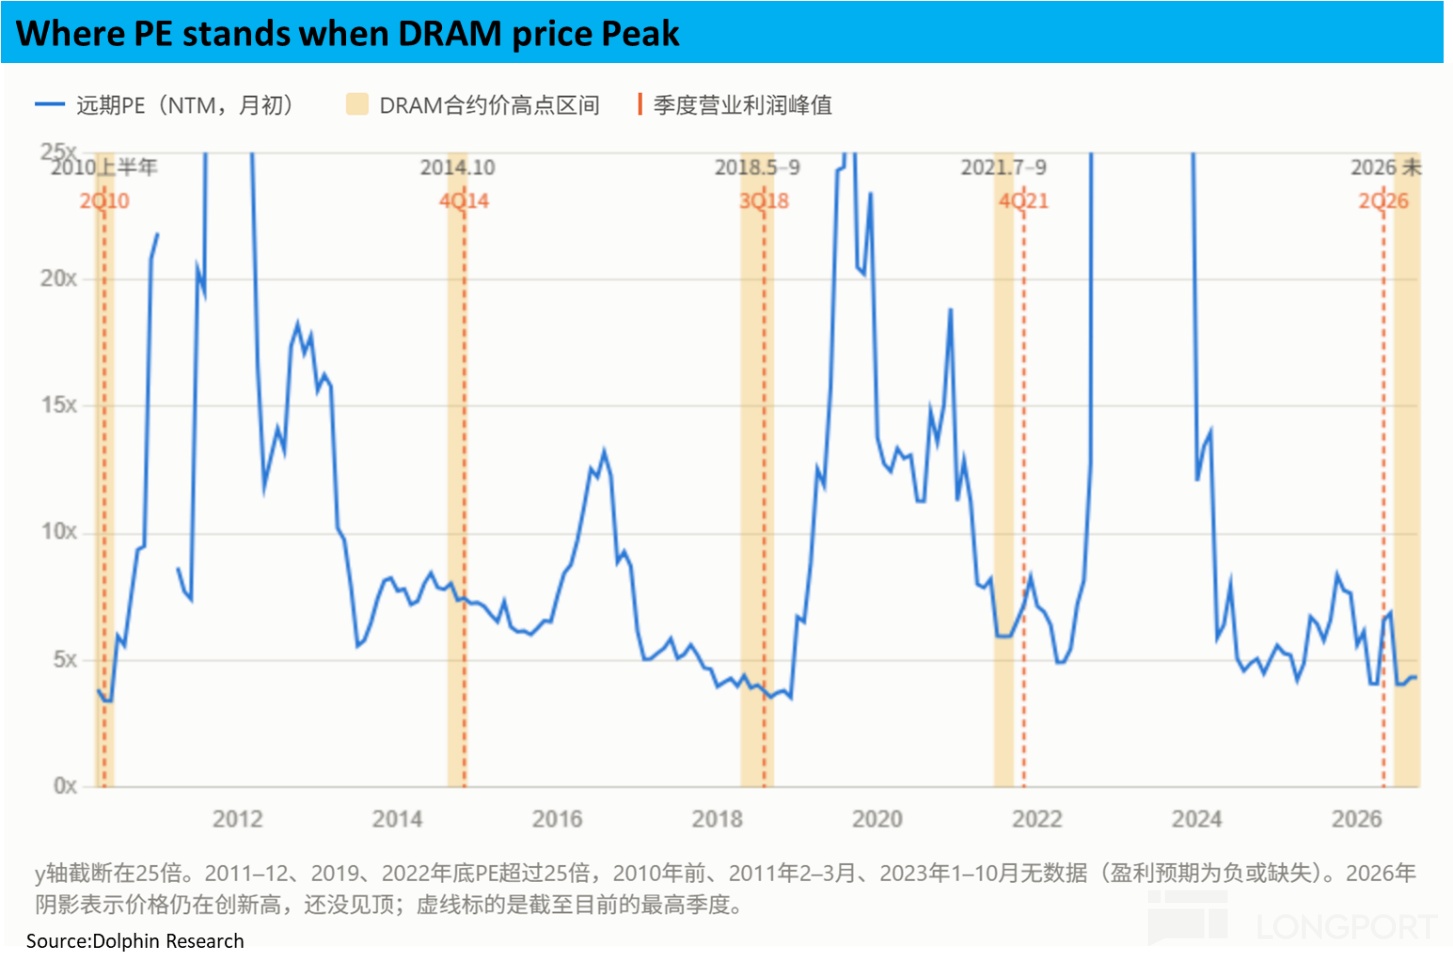
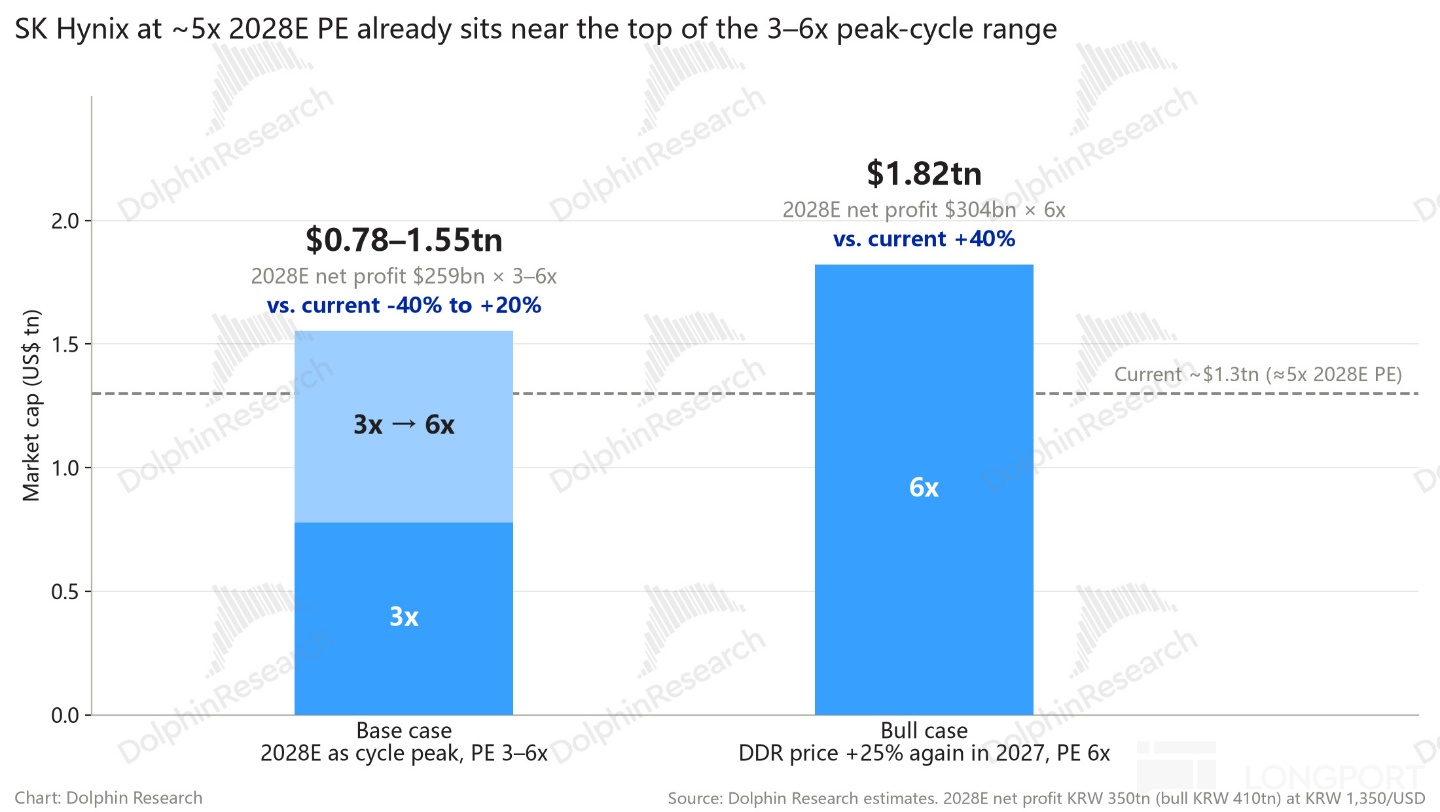
由於存儲股的週期股本質,且目前市場尚有把握能展望的產能、供需結構都止於 2028 年。因此海豚君的基準估值情境,就是假設 28 年為這輪內存週期的業績高峰,後續情況不做預判。
那麼基於以上測算,我們預期到28 年的淨利潤約 2590 億美元。原因是我們預期 27 年開始 DDR 就基本不太漲價,但我們認為在保守的預期下還能有不錯空間的機會才是真的好機會。
那麼剩下的問題是在這個週期高點該給多少倍 PE 估值?
當前海力士美股總市值約 1.3 萬億,對應我們的利潤預期約 5x PE。而參考歷史上當內存的價格及公司業績見頂時,PE 倍數一般在 3x~6x 左右,那麼當前海力士已經站在了估值區間的靠上沿。
從這個角度看,在目前可見的需求預期下,海力士的估值已達到了合理中性水平。
但值得強調的是,存儲的產能是大體明確且有限的,不會發生 “突然出現意料之外的新產能” 的情況。但存儲的需求是高度不確定,突然冒出預料之外的增量並不鮮見。
所以最終要判斷的問題還是—AI 對內存的需求會突然超預期的減少嗎?抑或突然出現預料之外的需求?哪一個發生的可能性更高?海豚君自身的直覺是需求低於當前預期的概率不太高,而後者則更可能。
分紅回購有多大影響?
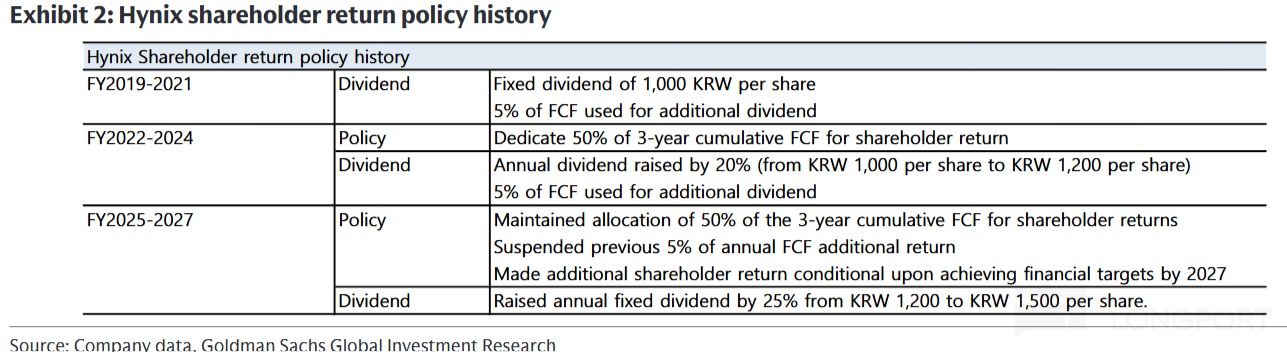
另一個需要考慮的因素是,海力士也官宣了相當慷慨的分紅回購計劃,總的框架是講把 25~27 年自由現金流的至少 50% 回饋給股東。在該框架下目前已宣佈的舉措有:
a. 每年每股支付 1500 韓元的固定股息,持續 3 年(25~27 年),目前已大約執行了 2.1 萬億。
b. 1 月回購並註銷了 12.2 萬億,相當於當時股本的 2.1%。
c. 在 8 月 19 日宣佈回購 40 萬億韓元,相當於總股本的 3.3%。到目前已大體完成,對股價的支撐已釋放完畢。
根據我們的測算,按 25~27 年累計現金流 55% 的支付比例,回饋股東的總金額大約在 260 萬億,扣除已支付的剩餘金額大約在 206 萬億韓元,對應公司當前約 1740 萬億韓元市值,接近 12% 的回報。
即即便後續公司股價不變,拿到 28 年初左右(按這時股息和回購額度全部用完),股東回饋理論上也能帶來約 12% 的回報。從這個角度,可以推算一個更有性價比的入場價格。例如若要求之後 1 年半的持有期內能有約 18% 的回報(即便股價本身不漲),那麼對應合理的入場市值大約是 0.85 萬億美金。
海豚君對海力士的最終態度是,持有的可以拿住(有股東回饋提供基礎回報),密切關注後續 AI 有無新的重磅應用場景成功普及(如 C 端 Agent,或端側 AI 等)。對未持有的,若能回調到 0.85 萬億美元市值則可以考慮,若沒有回調那麼中短期恐怕沒有特別明顯的彈性,可另尋機會。
那麼若樂觀點的話,可以向上看多少空間?若後續內存供需、尤其是 DDR 仍偏緊,對 DDR 價格的預期修改給 27 年繼續上漲 25%,到 28 年才開始微調(-3%),那麼對應 28 年的盈利將達到 410 萬億韓元,給上述估值範圍最高的 6x PE,則對應市值 1.82 萬億美元,較目前有約 40% 的空間。
<全文結束>
海豚研究歷史【海力士】相關研究:
《從 HBM 限高到 NAND 加量,英偉達 vs 存力到底誰拿捏誰?》
一、海豚君 AI 存儲系列分析
閃迪(上):《AI 推理大爆發,“悲催” 閃迪真有鳳凰涅槃?》
閃迪(中):《NAND 天性 “多產”,閃迪憑什麼守 80% 毛利率?》
閃迪(下):《從綠葉到鮮花,AI 推理如何為 NAND“逆天改命”?》
二、海豚君 AI DC 互聯繫列分析:
CPO 行業
《AI 超連接時代:AI 向 “光” 飛奔?》《“‘銅’ 牛夫人” 不走!CPO:真機會 or 鏡中花?》
組網架構
英偉達組網:《AI 時代 DC 互聯:單芯之上抱 “網” 作戰,真有 “中國” 機會嗎?》
DC 組網之 AMD vs 英偉達:《AMD 跟英偉達 “掰手腕”,Helios 夠格嗎?》
谷歌組網:《叫板英偉達霸權,谷歌 “光網” 憑什麼?》
個股
Lumentum(上):《從光互聯老炮到 “全能賣水人”,Lumentum 憑什麼?》
Lumentum(中):《Lumentum:產能告急,“全能賣水人” 還有什麼看家絕活?》
三、海豚君 AI XPU 系列分析
Agent 與 CPU:《Muse“爆火”,CPU 迎來自己的 ChatGPT 時刻?》
……更多內容,敬請關注長橋海豚研究官網。
本文的風險披露與聲明:海豚研究免責聲明及一般披露
本文版權歸屬於原作者/機構。
以上內容僅代表作者個人觀點,不代表平台立場。本內容僅供投資參考,不應被視為投資建議。如您對平台提供的內容服務有任何疑問或建議,請聯繫我們。